
ポリマーコンクリート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
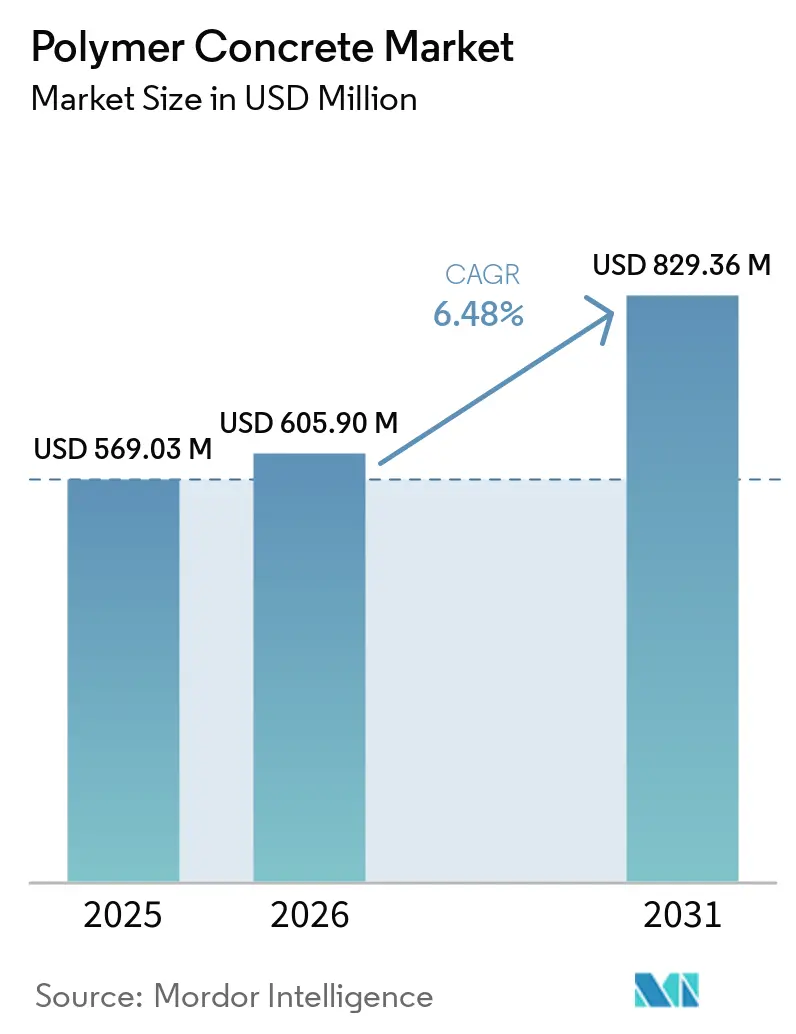
| 市場規模 (2026) | 605.90 百万米ドル |
| 市場規模 (2031) | 829.36 百万米ドル |
| 成長率 (2026 - 2031) | 6.48 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリマーコンクリート市場分析
ポリマーコンクリート市場規模は2025年に569.03 ミリオン 米ドルと評価され、2026年の605.90 ミリオン 米ドルから2031年には829.36 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは6.48%となっています。老朽化したインフラ資産、厳格な耐久性基準、および厳しい炭素規制に直面する公益事業者、産業施設オーナー、および交通機関が、性能設計された耐腐食性建設材料への需要を世界的に高めています。エポキシ系は劣化した基材への接着性と全領域にわたる耐薬品性において優れており、合成樹脂バインダーは自動化されたプレキャスト生産ラインにスムーズに統合されます。
主要レポートのポイント
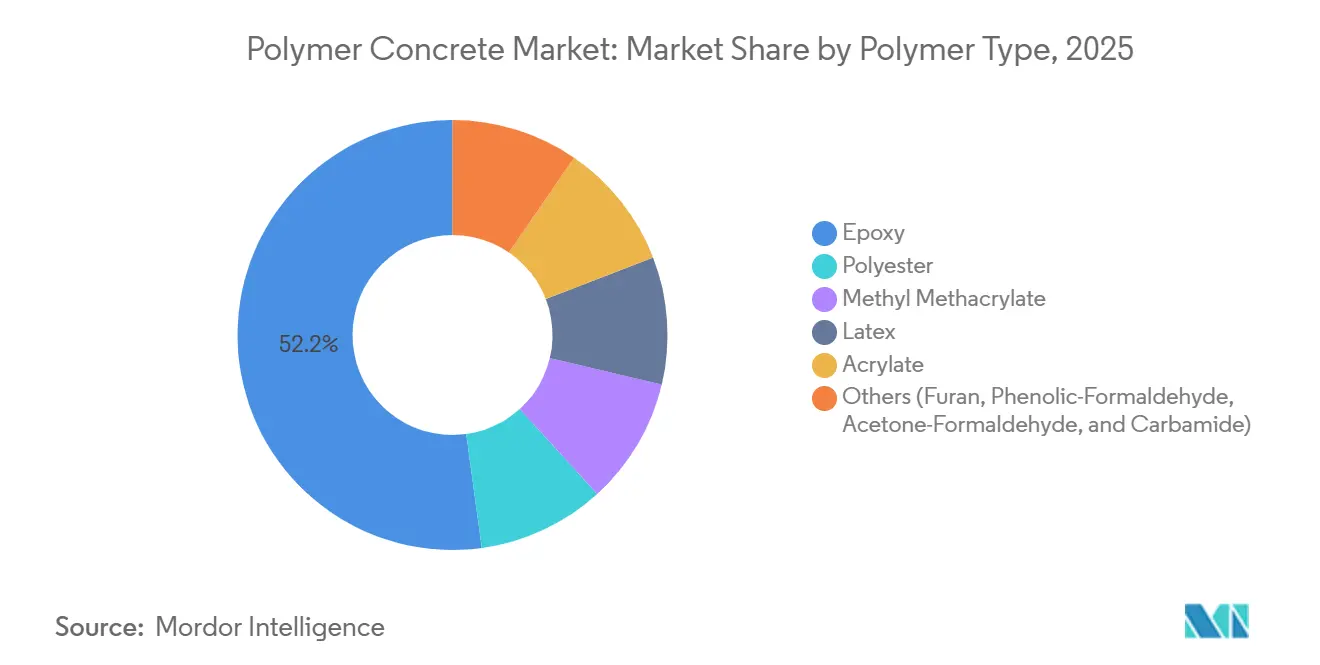
- ポリマータイプ別では、エポキシが2025年に52.18%の収益シェアを占め、2031年までCAGR 7.38%で拡大する見込みです。
- 結合剤別では、合成樹脂が2025年のポリマーコンクリート市場シェアの82.29%を占め、天然樹脂は2031年までに最速のCAGR 7.64%を記録すると予測されています。
- 用途別では、アスファルト舗装およびオーバーレイが2025年のポリマーコンクリート市場規模の39.86%を占め、工業用タンクは2026年~2031年にCAGR 7.08%で成長すると予測されています。
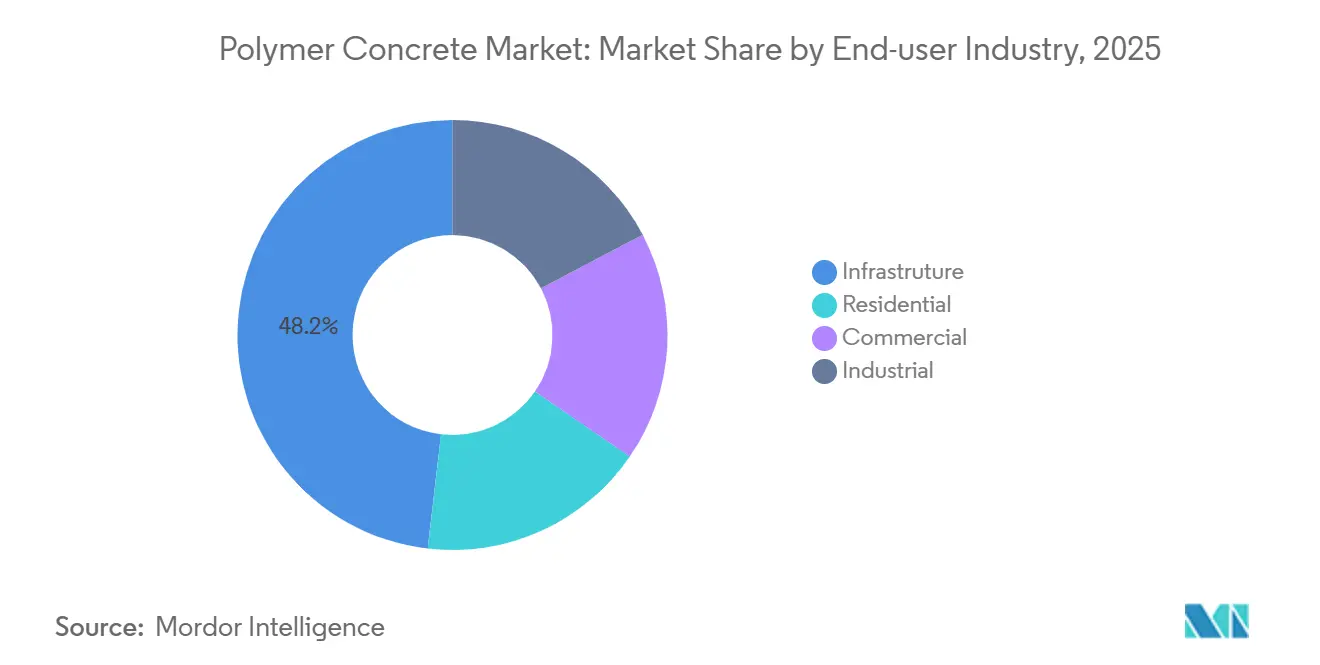
- エンドユーザー別では、インフラが2025年収益の48.16%を占め、産業セグメントは2031年までCAGR 7.55%で成長する見込みです。
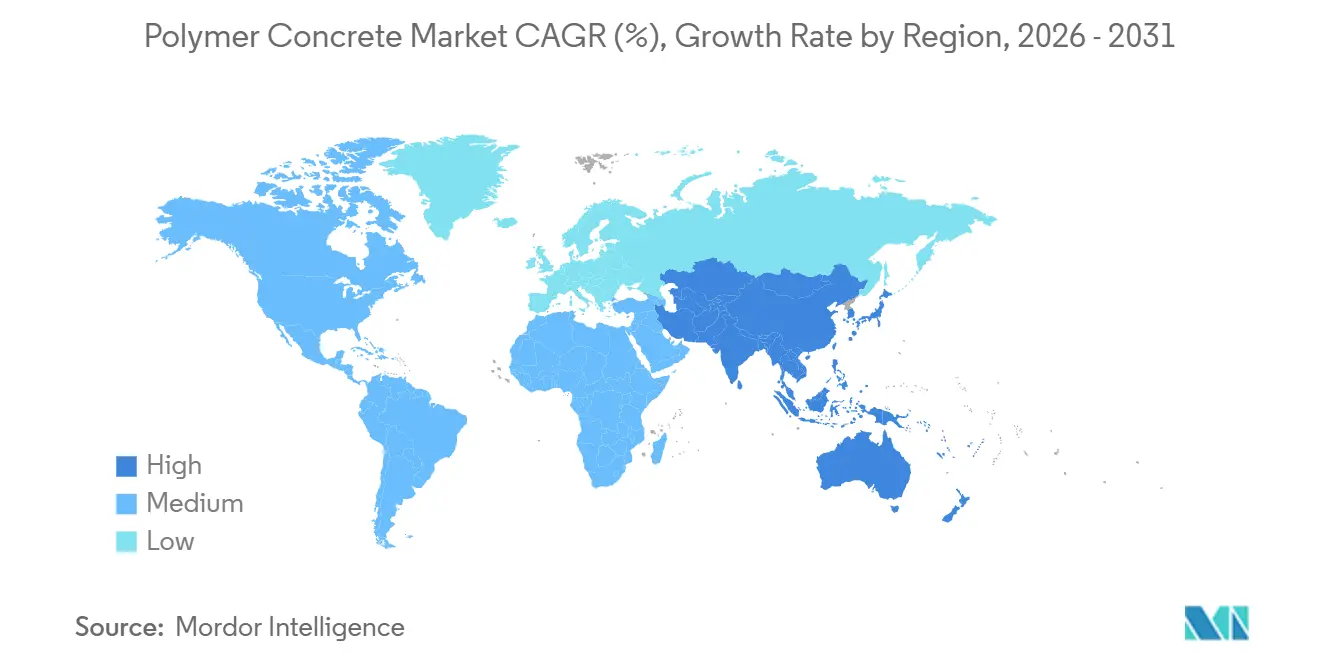
- 地域別では、アジア太平洋が2025年売上の42.29%を占め、2031年までCAGR 7.61%の最高成長率を維持すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ポリマーコンクリート市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 下水道および淡水化設備の整備加速 | +1.2% | 中東、北米、沿岸アジア太平洋 | 中期(2~4年) |
| EU域内での耐薬品性ライニングの義務化 | +0.9% | ドイツ、フランス、イタリア、英国 | 短期(2年以内) |
| 非導電性パッドを規定する米国の電力網強化 | +0.7% | 米国 | 中期(2~4年) |
| プレハブ式トレンチドレインを優先するデータセンターブーム | +1.1% | 米国バージニア州北部、シンガポール、フランクフルト、ムンバイ | 短期(2年以内) |
| バイオベースバインダーを促進するネットゼロ政策 | +0.6% | スカンジナビア、カリフォルニア州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
下水道および淡水化設備の整備加速
1960年から1985年の間に設置されたコンクリート下水管では、硫化水素腐食により管壁厚の30~50%が失われており、世界中の公益事業者が2030年までに12,000kmの幹線管路をライニングまたは交換することを余儀なくされています。ポリマーコンクリートライニングは、交換費用の60%で資産寿命を最大40年延長でき、予算制約のある自治体にとって魅力的な価値提案となっています。淡水化分野では、サウジアラビアが2025年に3基の逆浸透膜プラントを稼働させ、塩化物濃度が35,000ppmを超える塩水チャンネルにポリマーコンクリートを採用しました[1]。アラブ首長国連邦の2026年~2030年水安全保障戦略は、すべての新規淡水化資産に耐腐食性材料の使用を義務付けており、サプライヤーにとって1億8,000万米ドルの対応可能な機会を確保しています。
EU水インフラにおける耐薬品性ライニングの義務化
指令2024/3019は、加盟国に対して2028年12月までに12,000kmの下水幹線管路をpH 2~12の排水に耐えられるよう改修することを義務付けています。ドイツはこれに対応するために21億ユーロを拠出しており、ポリマーコンクリートは指令の50年設計寿命試験を満たすことから、助成対象プロジェクトの34%に採用されています。EN 14627の2019年改訂版は接着性と透水性の閾値を厳格化し、ラテックス変性コーティングを上回るエポキシおよびポリエステルグレードへの需要を間接的に誘導しています。
非導電性パッドを規定する米国の電力網強化
投資家所有の公益事業者は2025年に送配電設備の改修に280億米ドルを支出し、そのうち22%が山火事対策に充てられました。2024年の公益事業委員会の裁定を受け、20kV/mmを超える絶縁耐力を持つポリマーコンクリートパッドが、カリフォルニア州の火災危険地区において変圧器下の鉄筋コンクリートスラブに代わって採用されています[2]。ERCOTも2025年~2027年に予定されている340件の蓄電池プロジェクトにポリマーパッドを規定しています。
プレハブ式トレンチドレインを優先するデータセンターブーム
2025年における世界のハイパースケールキャパシティ増設は580MWを超えました。モジュール式ポリマーコンクリートトレンチドレインは現場作業を40%削減し、液冷サーバーに対応したフォークリフト荷重に耐えられるため、米国バージニア州北部、シンガポール、フランクフルト、ムンバイの新規キャンパスにおける標準仕様となっています。ACOが2025年に発売したPowerlineチャンネルは、ポリマーコンクリート本体とステンレス鋼製グレーチング(25トン定格)を組み合わせており、サーバー列の変更に応じた迅速な再構成を可能にしています。
ポリマーコンクリート市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中層建築物向け耐火規定の不足 | -0.8% | 欧州および北米 | 中期(2~4年) |
| BPAエポキシ価格の変動 | -1.1% | アジア太平洋および欧州 | 短期(2年以内) |
| 使用済み製品のリサイクルギャップ | -0.5% | 欧州、北米、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中層建築物向け耐火規定の不足
ISO 834およびASTM E119は従来のコンクリートを対象としており、ポリマーバインダーは含まれていないため、建築家は4~8階建て建物向けの統一された試験データを持っていません。ドイツの模範建築基準法は90分の耐火性能を要求していますが、国家承認を取得したポリマーコンクリートシステムはわずか3種類にとどまり、セメント系混合物の47種類と比較して大きく見劣りします。明確な基準の欠如により、2025年には推定12万m³の需要が失われました。
BPAエポキシ価格の変動
北東アジアにおけるフェノール不足を背景に、ビスフェノールAエポキシのスポット価格は2024年1月から2025年3月にかけて22%上昇しました。固定価格の下水ライニング工事を請け負った請負業者は1立方メートルあたり最大240米ドルの超過費用を負担し、粗利益率は18%から11%に低下しました。バイオエポキシ代替品はいまだ35%のプレミアムコストがかかり、ポリエステルグレードは耐薬品性が劣るため、短期的な解決策は限られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ポリマーコンクリート市場セグメント分析
ポリマータイプ別:
耐薬品性に裏付けられたエポキシの優位性エポキシグレードは2025年収益の52.18%を占め、劣化した基材への比類ない接着性とpH 1~14の全域にわたる耐性に支えられています。CAGR 7.38%で競合他社を上回る成長が予測されており、ポリマーコンクリート市場の成長エンジンとしての地位を確固たるものにしています。ポリエステルは体積ベースで2位を占め、橋梁オーバーレイにおける2時間硬化の優位性から支持されていますが、引張強度が15%低いため化学タンクへの使用は制限されています。MMAシステムは-10℃での硬化が可能で、2025年にカナダの道路補修期間を6週間延長しました。フランおよびフェノール樹脂は強酸性環境のニッチ用途に使用されていますが、脆性とサプライヤーの少なさからシェアは3%未満にとどまっています。BASFの2025年ハイブリッドエポキシ・ポリウレタンバインダーは25%の伸び率をもたらし、地震帯におけるひび割れの進展を抑制します。
公益事業者や石油化学プラントが高耐性ライニングを標準化するにつれ、エポキシのポリマーコンクリート市場シェアは上昇すると予測されています。ポリエステルとMMAは温度感応性オーバーレイで安定したシェアを維持し、ハイブリッド化学のR&Dの刷新により、柔軟性と化学的耐久性を一つのSKUに統合することが目指されています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
結合剤別:
合成樹脂が規模を支配、天然代替品が勢いを増す合成樹脂は、安定したパフォーマンスとプレキャスト工場向けの効率的なバッチ処理により、2025年の体積の82.29%を供給しました。エポキシ、ポリエステル、ビニルエステルの各品種はいずれも引張強度40MPa以上を超え、ASTM C267に基づく浸漬試験後の吸水率は0.5%未満です。天然樹脂は最も成長の速いセグメントで7.64%の成長率を示しており、カーボンプライシングの強化に伴い合成樹脂の優位性を侵食していく見込みです。オンタリオ州インフラ局は昨年8件の橋梁入札において再生可能原料20%の使用を要求し、これはSikaおよびMapeiのバイオ樹脂ブレンドが達成した画期的な成果です。
天然バインダーは農作物原料の品質に起因する粘度変動の問題を抱えており、圧縮強度で合成品に10~15%劣る場合があります。Wacker Chemieの亜麻仁油由来バイオビニルエステルはISO 527の全基準を達成し、2025年にドイツの廃水処理向け承認を取得しました。2025年第4四半期にトン当たり95ユーロに達したEUのCO₂価格の上昇は、石油系配合物に1立方メートルあたり最大18ユーロのコストを加算し、バイオ樹脂との価格差を縮小させています。
用途別:
アスファルトオーバーレイが主導、工業用タンクが加速アスファルト舗装およびオーバーレイは2025年収益の39.86%を占めました。これは、道路交通局が全層舗装の打ち替えなしにスキッドレジスタンスを回復でき、補修予算を最大65%節約できるためです。工業用タンクライニングは、淡水化および化学品貯蔵プロジェクトの拡大に伴い、2031年までCAGR 7.08%の最速成長を記録する見込みです。サウジアラムコは2025年に12基の新規原油タンクにエポキシポリマーコンクリートをライニングし、検査間隔を3年から10年に延長しました。
建築維持管理オーバーレイ、駐車場デッキ、外壁補修は、設計荷重の80%まで4時間で強度が発現する急速強度発現性を活かし、施設のダウンタイムを短縮します。プレハブ式排水設備は、モジュール式トレンチドレインが冷却液漏洩リスクを軽減し、進化するサーバーレイアウトに対応できるデータセンター配管からの需要増加を享受しています。家具やソリッドサーフェスカウンターはエンジニアードストーンとの激しい競争によりニッチな位置づけにとどまっています。
エンドユーザー別:
インフラが主導、産業施設が急増インフラは2025年需要の48.16%を維持しており、下水道、雨水排水、交通機関が米国の年間補修費用140億米ドルを節約できる硫酸耐性ライニングを優先しているためです。産業施設は、二次封じ込めゾーンにおけるSPCC遵守と絶縁耐力を必要とする蓄電池パッドを背景に、CAGR 7.55%で最速の成長を遂げる見込みです。ダウ・ケミカルの2025年テキサス州22基のベースン改修は、ライフサイクルメンテナンスを5%削減し、その価値提案を裏付けています。
商業ビルは営業時間外に硬化する装飾性・低臭気トッピングに依存しており、住宅向け需要は塩化物対策を必要とする高級沿岸建築以外では依然として小規模にとどまっています。日本では住宅の耐震改修にポリマーコンクリートの使用が認められるようになり、東京、大阪、名古屋において9,000万米ドルの市場機会が開かれています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋ポリマーコンクリート市場
アジア太平洋地域は2025年の売上の42.29%を占め、2031年にかけて7.61%の成長が見込まれています。中国は第14次五カ年計画において農村部の水道・廃水プロジェクトに7,800 ビリオン 人民元を予算計上し、酸性鉱山排水が問題となる省ではポリマーライニングを指定しています。インドのスマートシティズミッションは、モンスーン洪水対策として34の自治体においてポリマー製排水路の設置を義務付けており、日本では津波避難ルートの補修工事において、6か月の工期を満たすために速硬化型オーバーレイが採用されています。韓国は下水道更新に1.2 兆 韓国ウォンを充当し、50年の資産耐用年数を要件とすることで、補助対象プロジェクトの42%がポリマーコンクリートへと誘導されています。
北米ポリマーコンクリート市場
北米は第2位の市場です。超党派インフラ法により水道システムに550 ビリオン 米ドル、電力網近代化に650 ビリオン 米ドルが動員され、EPA補助の廃水ップグレードの18%においてポリマーコンクリートが指定されています。カナダの「カナダへの投資」計画は地方自治体の水道向けに42 ビリオン カナダドルを配分しており、凍結融解サイクルが頻発するアルバータ州およびサスカチュワン州での需要が顕在化しています。メキシコは2025年に8か所の海水淡水化プラントを発注し、40,000 ppmの塩化物に対応するブライン配管にポリマーコンクリートを採用しています。
欧州・中東・アフリカおよび南米ポリマーコンクリート市場
欧州の動向は指令2024/3019およびグリーンディールの炭素目標によって形成されています。ドイツは21 ビリオン ユーロのコンプライアンス制度のもとで補助を受けた廃水プロジェクトの34%にポリマーコンクリートを採用しました。英国のWINEPプログラムは2030年までの資産健全化に31 ビリオン 英ポンドを投じ、合流式下水道越流水施設における耐腐食性ライニングを優先しています。フランスはリサイクル経路の整備が遅れているとして、ポリマーコンクリートへの循環経済補助金を留保しました。ブラジル、サウジアラビア、その他の高成長地域では、ビジョン2030の資金を活用した沿岸都市の衛生設備およびブラインチャンネルにおいてこの素材が採用されています。
規制環境
ポリマーコンクリートの採用は、建設製品の適合性ルートと地域ごとに異なる化学物質規制によって形作られる。米国では、ASTM D6783-05(2022)が重力流下式の下水および雨水システム用ポリマーコンクリート管の認定規格を提供し、自治体の排水・下水資産の調達一貫性を支えている。
欧州では、ポリマーコンクリート製品はEAD 260006-00-0301の技術要件を通じて、EU建設製品規則(規則(EU)305/2011)に整合することが一般的であり、関連製品ファミリーのCEマーキング取得ルートを支えている。規制の関心は上流の化学分野にも広がっており、英国REACH(改正)規則2026(2026年4月1日施行)や、建設製品に関する一般安全要件についての英国政府の2026年2月の協議などが含まれる。米国では、米国EPAの2026年6月10日提案によるTSCA重要新規用途規則(SNURs)が特定の化学物質を対象としており、ポリマーコンクリート配合に使用される樹脂系成分や添加剤に対するコンプライアンス上の精査を一層強めている。
バリューチェーン分析
ポリマーコンクリートのバリューチェーンは、エポキシ、ポリエステル、ビニルエステル、MMAなどの樹脂に加え、硬化剤、充填材、性能添加剤といった石油化学製品・特殊化学品原料から始まる。これらは砂や砂利といった鉱物骨材と組み合わされ、一部の用途では耐腐食性の補強材やグレーティングも使用される。
樹脂メーカーおよび調合業者は、バインダーおよびパッケージ化されたシステムをプレキャストメーカーおよび現場施工業者に供給する。骨材の含有比率が高いため、経済性は概して地域内製造と短距離物流に根ざしたものとなる一方、特殊な高性能樹脂化学は集中度が高く、限られた供給元しか認定していないメーカーにとっては調達上のボトルネックとなり得る。下流チャネルは、公共事業体・州運輸局・産業所有者向けの直接プロジェクト販売、標準部材向けの建設資材流通、フロアリング・ライニング・補修システム向けの専門コントラクタールートに分かれ、製品差別化はバインダー性能(耐薬品性、低VOC硬化剤、硬化速度、低温硬化性)と、トレンチドレン、カバー、ユーティリティパッド用の自動化プレキャストラインを支える能力に集中している。
競合環境
市場集中度
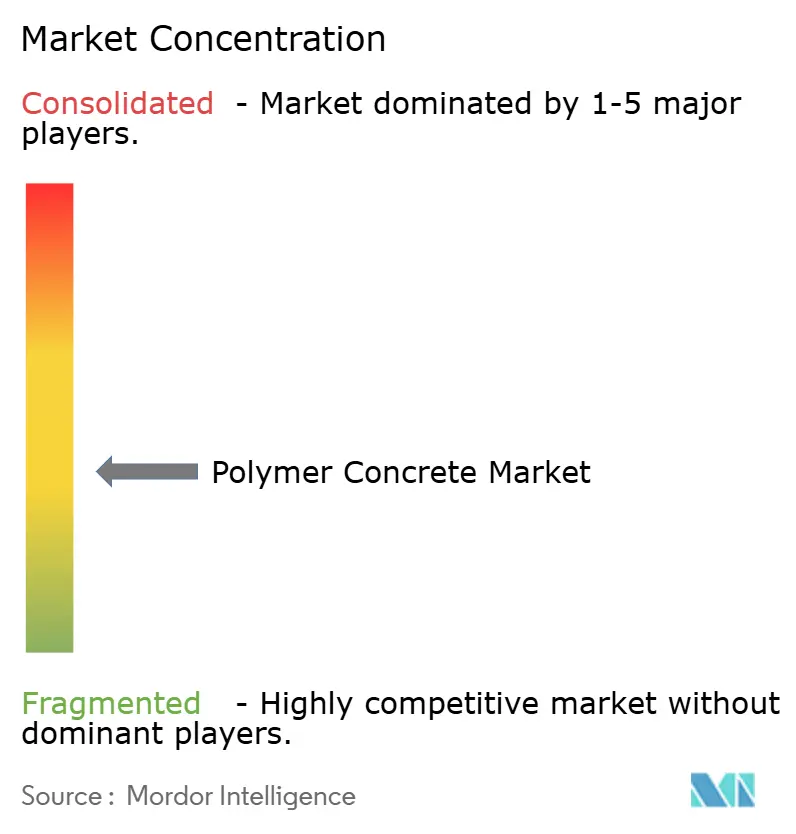
ポリマーコンクリート市場は中程度に分散しています。技術競争は硬化時間の短縮とカーボン排出量の削減に向けて進んでいます。MapeiのPlanitop XSは5℃で90分以内に歩行可能強度に達し、冬季の道路補修期間を拡大します。Owens Corningのバイオチャー強化バインダーは、米国バイクリーン規則の下で2028年までに内包炭素を25%削減することを目指しています。EN 14627の厳格化された接着仕様への準拠により、ラテックス系サプライヤーは配合の刷新を迫られており、新基準に対応できるエポキシおよびポリエステルベンダーへのシェア集中が進んでいます。
ポリマーコンクリート産業リーダー
-
BASF
-
Sika AG
-
ACO Ahlmann SE & Co. KG
-
Mapei S.p.A.
-
Wacker Chemie AG
- 注:主要企業の掲載順は順位を示すものではありません。
ポリマーコンクリート市場 このレポートでカバーされる企業
- ACO Ahlmann SE & Co. KG
- ACO FUNKI A/S
- Arizona Polymer Flooring Inc. (ICP Building Solutions Group)
- BASF
- Dudick Inc.
- Forté Composites Inc.
- Fosroc International Ltd.
- Hycrete Inc.
- Interplastic Corporation
- MAPEI S.p.A.
- Metro Cast Corporation
- Owens Corning
- QGPC
- Sika AG
- TPP Manufacturing Sdn. Bhd.
- Ulma Architectural Solutions
- Wacker Chemie AG
市場機会と将来展望
橋梁床版のオーバーレイおよび迅速な補修プログラムは、ポリマーコンクリートにとって明確な需要のギャップを生み出している。速硬化性と耐久性により、通行止め期間や保守サイクルを短縮できる。具体的な事例として、バージニア州運輸研究評議会が実施中の2026年評価があり、州橋梁床版オーバーレイ用途向けのポリエステルポリマーコンクリート(PPC)とハイブリッド複合合成コンクリート(HCSC)を対象に、2026年12月31日を完了目標としている。この調査の時間枠は、性能データと施工手法が検証された段階で、より広範な州運輸局仕様への構造化された道筋を示している。
廃棄物流をポリマーコンクリートに組み込み、リサイクルや廃棄制約に関連する公共部門の持続可能性フィルターを満たす循環型経済配合への関心も高まっている。2026年の研究では、ABSプラスチック廃棄物とシリカエアロゲルを使用した軽量ポリマーコンクリート複合材が報告され、工学的強度を維持しつつ透水性を低減している。業界の議論では、ポリマーコンクリートが未加工の建設廃棄物をモジュール要素に封入する手段として位置づけられており、この方向性はネットゼロ調達圧力および建設業界における炭素関連報告の増加と合致している。この組み合わせにより、排水、ユーティリティ、産業用格納用途に向けた、より低い内包影響のバインダーと文書化された環境性能を目指す製品開発が支えられている。
ポリマーコンクリート市場における最近の業界動向
- 2026年6月:バージニア州運輸研究評議会は、橋梁床版オーバーレイ用途向けのポリエステルポリマーコンクリートおよびハイブリッド複合合成コンクリートの評価プログラムを継続し、調査は2026年12月31日まで実施される予定である。この取り組みは、州運輸局が認定するオーバーレイ仕様につながり得る現場性能の証拠を追加し、対応可能な市場をニッチな迅速補修から標準化された保守プログラムへと拡大する。
- 2025年5月:BASFは欧州でPluriol A 2400 Iを発売した。これは、建設業界向け第三世代ポリカルボン酸エーテル(PCE)系高性能AE減水剤の製造原料として位置づけられる反応性ポリエチレングリコールである。コンクリート混和剤化学を中心とした発表であるが、この製品発売はBASFの建設用化学品原料ラインナップを拡大し、補修・オーバーレイシステム全般で使用される高性能バインダーおよび添加剤パッケージを構築する調合業者にとって、上流の供給選択肢を強化するものである。
- 2024年4月:Sikaは、コンクリート補修用ポリマーシステムを専門とする米国企業Kwik Bond Polymersを買収した。この買収により、Sikaの地域展開が強化され、ポリマーコンクリート用途に隣接する耐腐食性ライニング、迅速補修、保護システムを支える補修用グレードのポリマー技術へのアクセスが拡大した。
ポリマーコンクリート市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、ポリマーコンクリート市場は、速硬化性、耐薬品性、および特定の建設・産業用途における高い耐久性を実現するために、合成樹脂バインダーがポルトランドセメントに代わって使用されるコンクリート混合物を対象としています。
対象外の範囲:ジオポリマーコンクリート、ラテックス改質コンクリート/オーバーレイ、およびポリマーコンクリートシステムと併せて販売される場合がある繊維強化プラスチック部品は除外しています。
セグメンテーション概要
- ポリマータイプ別
- エポキシ
- ポリエステル
- メチルメタクリレート
- ラテックス
- アクリレート
- その他(フラン、フェノール・ホルムアルデヒド、アセトン・ホルムアルデヒド、カルバミド)
- 結合剤別
- 天然樹脂
- 合成樹脂
- 用途別
- アスファルト舗装およびオーバーレイ
- 建築・維持管理
- 工業用タンク
- プレハブ式排水システム
- その他(屋外家具・建築コンポーネント、ソリッドサーフェスカウンターおよびオーバーレイ)
- エンドユーザー別
- 住宅
- 商業
- インフラ
- 産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスリサーチ
デスクリサーチは、需要の基本構造を構築し、地域全体にわたるポリマーコンクリートの現実的な対応可能市場に関するガイドラインを設定するために活用されました。通常、国家統計機関、米国国勢調査局の建設データ、ユーロスタットの建設指標、世界銀行のインフラおよびマクロ経済シリーズなど、公開されている建設・インフラのシグナルを起点としています。
材料面の根拠を固めるため、国連コムトレードの貿易フロー(樹脂および関連化学品)、USGS(米国地質調査所)の鉱物・産業材料に関するノート(該当する場合)、および性能、標準的な配合設計、使用パターンを説明する査読済みの土木材料学術誌も参照しています。次に、企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道を活用して最終用途の重点分野と生産能力に関する発表を確認し、その後、企業財務、特許調査、および輸出入の出荷レベルのシグナルについては有料データベースを選択的に使用しています。これらのソースは網羅的なものではなく、分析中入力データの収集、検証、および明確化のために、多数の追加的な公開・有料参考資料が使用されています。
一次インタビューおよびサーベイ
公開データが散在していることが多く、定義が変動する場合があるため、実際のプロジェクトにおいてポリマーコンクリートがどのように仕様決定され、価格設定され、採用されているかを検証するために一次調査を実施しました。樹脂・ポリマーコンクリートメーカー、プレキャスト製品サプライヤー、施工業者、およびインフラ、産業施設、水処理分野のダウンストリームユーザーにヒアリングを行い、地域固有のバイアスを低減するためにAPAC、EMEA、およびアメリカ大陸全体でフィードバックを確認しました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:14% | APAC:44% |
| 中位層:51% | 部門・ユニットリーダー:37% | EMEA:31% |
| 中小規模プレイヤー:22% | マネージャー:49% | アメリカ大陸:25% |
市場規模の算定と予測
規模の算定は、建設生産高とインフラ投資シグナルを用いて応可能な市場プールを再構築するトップダウンアプローチから始まり、次にポリマーコンクリートの用途適合性(腐食暴露、薬品接触、および迅速な回収が求められるメンテナンスニーズ)用いて絞り込みます。この需要プールが確定した後、樹脂種別の選択と典型的な完成品フォーマットを反映した実用的な価格・配合構造を用いて価値が算出されます。
次に、サンプリングされたサプライヤーの収益開示、プロジェクト量に関するチャネル協議、および産業・水処理設備で使用されるトレンチドレイン、封じ込め要素、プレキャスト部品などの一般的な品目に対する数量×平均販売単価の近似値を含む選択的なボトムアップ検証を行い、合計値の現実性を維持します。モデルにおいて重要な入力値には、樹脂価格の方向性、インフラメンテナンスサイクル、産業設備投資の強度、廃水・排水アップグレードへの浸透、および地域の建設モメンタムが含まれ、ギャップはプロキシ指標とインタビューで検証された保守的な採用曲線を用いて対処されます。
予測においては、ポリマーコンクリートの需要が産業プロジェクトのタイミングや公共インフラ予算によって変動する可能性があるため、シナリオ分析を採用しています。成長経路は、樹脂コストの転嫁および腐食が懸念される用途おける採用見通しに関する専門家の見解でストレステストを行い、最終的な軌跡は単発的な急増が非現実的な複数年成長を引き起こさないよう平滑化されます。
データ検証と更新サイクル
最終的な数値が実際のシグナルと一致するよう、複数のチェックを通じて検証が行われます。モデルの出力は、建設支出トレンド、樹脂市場の動向、関連する化学品投入物の貿易フロー、および大規模メンテナンスプログラムの方向性などの独立した指標と比較され、外れ値はフォローアップのためにフラグが立てられます。
承認前に、前提条件と計算がステップごとにレビューされ、地域別の分割や示唆される価格設定がインタビューで聴取した範囲を逸脱した場合にはフォローアップコールが実施されます。レポートは年次で更新され、原料価格の急激な変動や主要なインフラ刺激策の変更など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最新のレビューパスが完了し、クライアントは最新の更新された見解を受け取ります。
Mordor Intelligenceのポリマーコンクリート市場模と他の公表推計値との比較
ポリマーコンクリートの公表市場規模は、テーマ名が同一であっても異なる場合があり、その差異は通常、製品境界の設定方法とどのエンドユースがコア需要として扱われるかに起因しています。また、ある調査が建設生産高を基準とする一方、別の調査が販売報告やより広範な材料カテゴリーに依拠している場合にも差異が生じます。
貿易連動型の樹脂動向シグナル、インフラメンテナンス支出パターン、および施工業者からのプロジェクトレベルのフィードバックが、Mordor Intelligenceの推計をポリマー改質セメントシステムと混同することなく、樹脂がセメントに代替するポリマーコンクリートに整合させるための根拠確認として機能しています。他の推計がPCC(ポリマーセメントコンクリート)やPMC(ポリマー改質コンクリート)などの隣接カテゴリーを含めたり、入札価格と一致しない広範な平均販売単価の推移を適用したりする場合、市場合計値が顕著に変動する可能性があります。また、タイミングも重要であり、通貨換算時点と更新頻度が同一年の報告値を変させる場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 605.90 ミリオン 米ドル(2026年) | |
| グローバルコンサルタント会社A | 612.80 ミリオン 米ドル(2024年) | より早い基準年を使用しており、除外事項を明確に記載していないため、隣接するポリマーモルタルやより広範な建設化学品の範囲が数値に混入する可能性があり、これにより異なる価格タイミングを通じて合計値が変動する場合があります。 |
| 業界出版社B | 435.00 ミリオン 米ドル(2024年) | 市場を販売ベースで定義しており、対象範囲の記述においてPCC/PMCも参照しているため、樹脂がセメントに代替するポリマーコンクリートの過小計上が生じる一方で、改質セメントカテゴリーが地域をまたいで一貫性なく混入する可能性があります。 |
3つの数値間の差異の大部分は、対象範囲の境界と価格・年次タイミングの適用方法によって説明されます。包含事項を明確なバインダー定義に紐付け、観察可能な建設・材料シグナルに対して前提条件を検証することで、推計は計画上の意思決定において追跡能かつ再現可能な状態を維持しています。
レポートで回答される主要な質問
ポリマーコンクリート市場の規模はどのくらいですか?
ポリマーコンクリート市場規模は2025年に569.03 ミリオン 米ドルと評価され、2026年の605.90 ミリオン 米ドルから2031年には829.36 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは6.48%となっています。
現在の需要をリードしているポリマータイプはどれですか?
エポキシは優れた耐薬品性と接着性により、2025年収益の52.18%を占めています。
アジア太平洋が最も成長の速い地域である理由は何ですか?
中国、インド、日本、韓国における大規模な上下水道および耐震強化プロジェクトが、地域CAGR 7.61%を牽引しています。
バイオベースバインダーは採用にどのような影響を与えていますか?
ネットゼロ政策とカーボン価格の上昇が天然樹脂の採用を加速させており、2031年まで年率7.64%の成長が予測されています。
より広範な普及に対する主な抑制要因は何ですか?
BPAエポキシ価格の変動、中層建築物向け耐火規定の不足、リサイクルインフラの限界が全体的な成長を抑制しています。