
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
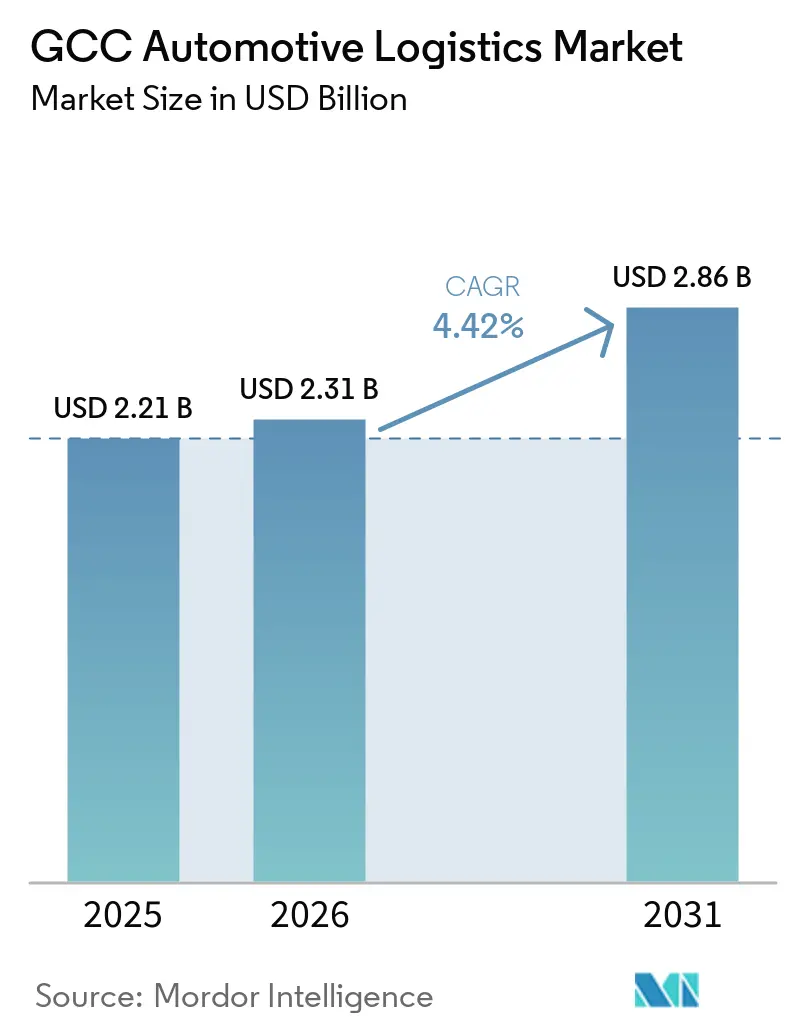
| 基準年の市場規模 (2025) | 2.21 十億米ドル |
| 市場規模 (2026) | 2.31 十億米ドル |
| 市場規模 (2031) | 2.86 十億米ドル |
| 成長率 (2026 - 2031) | 4.42 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC自動車物流市場分析
GCC自動車物流市場の規模は、2025年の22億1,000万米ドルから2026年の23億1,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率4.42%で2031年までに28億6,000万米ドルに達すると予測されています。
この成長は、3大陸間の貿易橋頭堡としての同地域の立場、マルチモーダル回廊への政府系投資の増加、そしてパンデミック後における車両輸入の決定的な回復を反映しています。中国の車両メーカーは湾岸諸港を通じてより大量の車両を送り込み、かつて日本車と欧州ブランドを中心としていた歴史的な物流フローを再編しています。新たな統合関税制度のもとでデジタル通関プラットフォームの早期導入が進み、国境での滞留時間が短縮されているほか、コールドチェーン倉庫プロジェクトの波が電気自動車用バッテリー輸送に向けたネットワーク整備を加速しています。国境を越えた商取引の活発化は、サウジアラビアにおけるトラックおよび燃料に関する新規制と相まって、貨物輸送のマージンを圧迫し続けている一方で、高マージンの付加価値サービスに対する需要を生み出しています。
主要レポートの知見
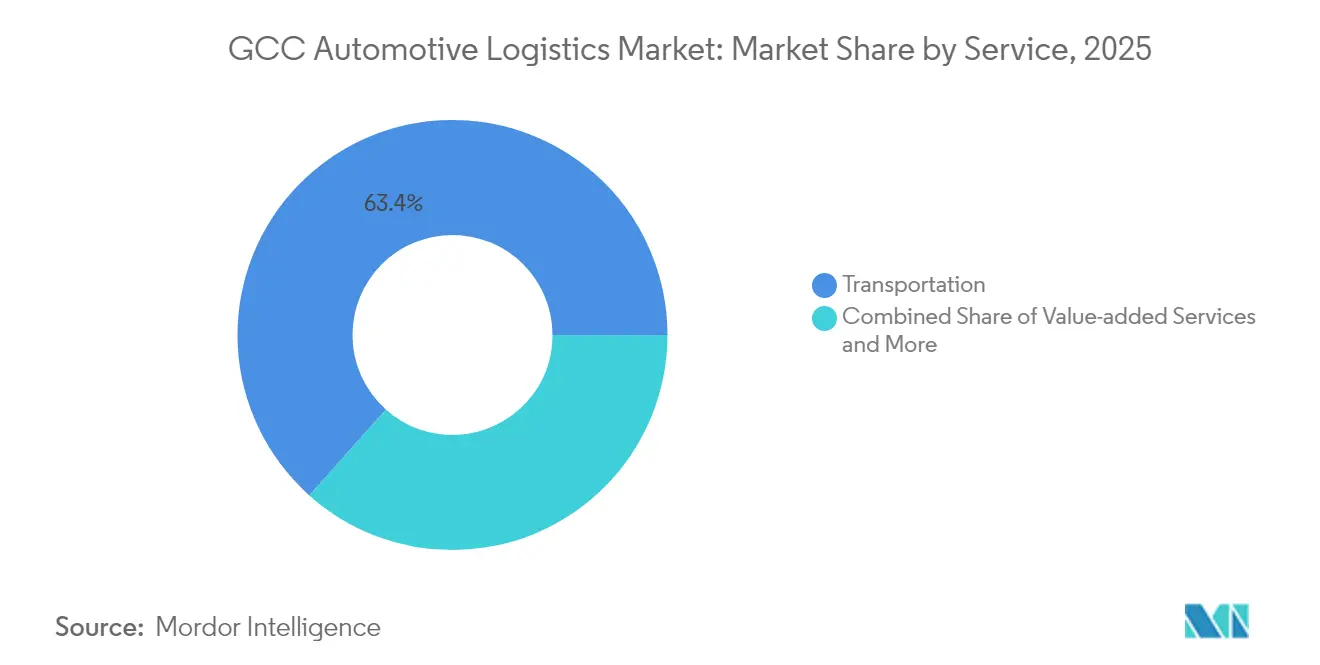
- サービス別では、輸送が2025年のGCC自動車物流市場シェアの63.40%を占め、付加価値サービスは2031年までに5.12%のCAGRで最も急速な成長が見込まれる。
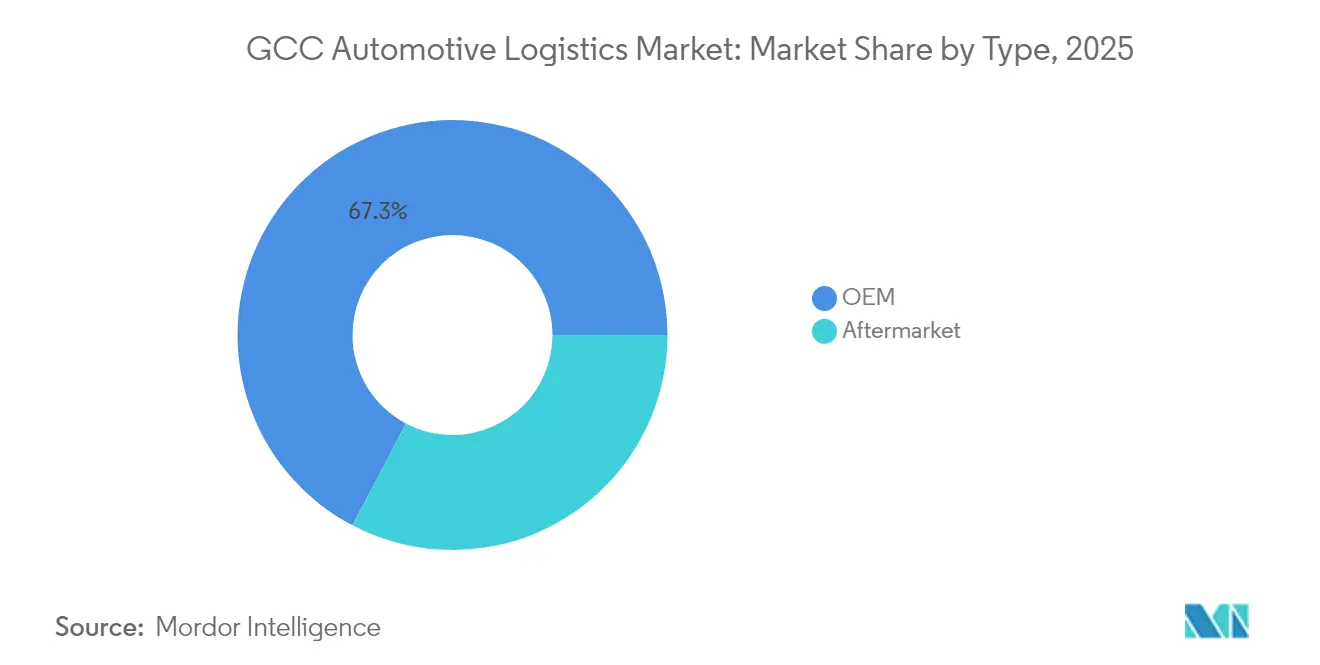
- タイプ別では、OEMフローが2025年のGCC自動車物流市場シェアの67.30%を占め、アフターマーケット物流は2031年までに5.08%のCAGRで最も速い成長を記録すると予測される。
- カーゴ別では、完成車が2025年のGCC自動車物流市場規模の62.30%を占めたが、EVバッテリーおよびパワーエレクトロニクスは5.64%のCAGRで成長すると予測される。
- 国別では、サウジアラビアが2025年に40.55%の収益シェアでトップとなり、アラブ首長国連邦は2026年から2031年にかけて最高の4.88%のCAGRを記録する予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新型コロナウイルス感染症後の堅調な車両販売の回復 | +1.2% | サウジアラビア、アラブ首長国連邦、GCC全域 | 短期(2年以内) |
| サウジアラビア・ビジョン2030およびアラブ首長国連邦国家物流戦略2030のもとでのメガプロジェクト | +1.8% | サウジアラビア、アラブ首長国連邦、近隣諸国への波及 | 長期(4年以上) |
| ラストマイルの小型商用車需要を促進する電子商取引の急増 | +0.9% | アラブ首長国連邦、カタール、サウジアラビアへの拡大 | 中期(2〜4年) |
| 電気自動車およびバッテリーの輸入急増 | +0.7% | サウジアラビア、アラブ首長国連邦 | 中期(2〜4年) |
| 物流自動化への政府系資本支出 | +0.6% | サウジアラビア、アラブ首長国連邦 | 長期(4年以上) |
| 中国OEM浸透率の上昇 | +0.8% | GCC全域、特にサウジアラビアとアラブ首長国連邦 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新型コロナウイルス感染症後の堅調な車両販売の回復がインフラ稼働率を押し上げ
販売台数は2024年にパンデミック前の水準を超え、同地域全体のRoRoバースと内陸ヤードを圧迫しています。消費者心理の改善を受け、サウジアラビアのディーラーは積極的に再発注を行い、MG・吉利(ジーリー)などの中国ブランドが、かつて日本車が席巻していた市場シェアを獲得しています。湾岸諸港は、異なる車両サイズに対応するためヤードのレイアウト変更を実施し、流通センター内の部品ピッキングロジックを見直しました。バーレーン交通省の報告によると、ハリファ・ビン・サルマン港は2024年9月に4,357台の車両を取り扱い、前月の2,618台から増加しました[1]。
サウジアラビア・ビジョン2030およびアラブ首長国連邦国家物流戦略2030のもとでのメガプロジェクトが地域の連結性を変革
サウジアラビアの400億サウジアラビアリヤル(10億6,000万米ドル)規模のSAL物流ゾーンは、ジェッダ・イスラミック港の近くに加工、保管、コールドチェーン施設を集積させており、一方でDSVとの100億米ドル規模のNEOMパートナーシップは自動化ヤード、ドローン在庫管理システム、およびグリーン水素トラック用ドックを未来都市内に組み込んでいます[2]。並行するアラブ首長国連邦の投資には、ドバイの9,000万アラブ首長国連邦ディルハム(2,450万米ドル)規模のJAFZA物流パーク拡張、およびバッテリー倉庫用の温度管理ユニットを推進するアブダビの100億アラブ首長国連邦ディルハム(27億2,000万米ドル)規模の産業戦略が含まれます。整備が進む鉄道支線は、最終的にこれらのメガノードを紅海からオマーン湾まで伸びるシームレスな回廊へと結び付けることになります。
電子商取引の急増がラストマイルの小型商用車需要と都市型配送ネットワークを加速
過去2年間で主要な湾岸首都のオンライン小売量は倍増し、物流の優先事項は小型商用車へとシフトしました。フルフィルメント事業者は、配送サイクル短縮を目的として、人口密集地から20キロメートル以内にマイクロハブを展開しています。900万米ドルのベンチャーキャピタル資金を背景にしたテクノロジー系スタートアップ企業は、自動車部品在庫管理と当日消費者向け小包配送フローを統合し、倉庫がBtoB・BtoCの両ピッキングルートを切り替えられる仕組みを実現しています。
電気自動車・バッテリーの輸入急増が温度管理された専門物流インフラを必要とする
2024年に電気自動車の輸送量が急増し、国連3480および国連3481のバッテリークラスが湾岸の貨物ポートフォリオに加わりました。各リチウムイオンパックは現在、温度センサーとデータロガーを備えた難燃性包材で輸送されています。RSA Globalはアメリコールドと共同でドバイに15,000パレット収容のコールドボックスを稼働させ、バッテリーの15〜25℃での一時保管に特化しています。湾岸の消防規制および国際海事機関(IMO)規則への準拠要件により、規模の小さい運送業者は締め出され、認定を受けた3PLへのフロー集中が進んでいます[3]。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GCC国境をまたぐ通関手続きの断片化 | −0.8% | 全加盟国 | 短期(2年以内) |
| 熟練した倉庫作業員・トラックドライバーの不足 | −1.1% | サウジアラビア、アラブ首長国連邦、GCC全域 | 中期(2〜4年) |
| 鉄道輸送能力の限界 | −0.5% | サウジアラビア、アラブ首長国連邦 | 長期(4年以上) |
| 自動化・コールドチェーンへの高額な設備投資 | −0.7% | GCC全域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GCC国境をまたぐ断片化した非調和的な通関手続きが業務効率の低下を招く
統一関税が税率を揃える一方で、現物検査の規則は依然として各国で異なっています。アル・ブライミ国境検問所からオマーンへ入国するトラックは4時間以内に通関できますが、同様の積荷がサウジアラビアへのアル・バタ国境検問所では12〜18時間の待機を余儀なくされることがあります。書類の重複はデマレージ費用を押し上げ、地域内の組立ラインへのジャスト・イン・タイム部品供給プログラムを複雑にしています。湾岸協力会議(GCC)事務局の最新情報によれば、共通のデジタル窓口は現在パイロットテスト段階にあり、完全な認証相互認定の実現には少なくともあと2年を要する見込みです[4]。
熟練した倉庫作業員・トラックドライバーの不足が業務能力を制約
国際道路輸送連合(IRU)は、世界のトラックドライバー不足が2028年までに倍増すると予測しており、GCC地域は特に深刻な制約に直面しています。湾岸域での賃金インフレにより、ドライバー採用が建設業や油田関連の仕事と競合するようになり、一部の輸送会社はトラクターを遊休化させています。倉庫においても、自動仕分け機器の保守や電池の危険物取扱区域を運用できる技術者の不足という同様の問題が生じています。Bahri Logisticsは2024年にサウジアラビア物流アカデミーと2年間のプログラムを締結し、地元人材の技術向上に取り組んでいますが、輩出されるペースが需要に追いついていない状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
輸送の優位性が付加価値サービスの台頭に直面輸送サービスは2025年のGCC自動車物流市場シェアの63.40%を支配し、港湾都市と砂漠の内陸部を結ぶ道路フレートの回廊によって支えられている。ジェベル・アリ、ダンマーム、ソハールのRoRoバースは、満載の船荷をディーラーヤード向けの輸送隊へと送り込む一方、海上から鉄道への積み替えはエティハド鉄道フェーズ2の一部区間以外ではまだ初期段階にある。輸送に関連するGCC自動車物流市場規模は完成車輸入と歩調を合わせて成長すると予測されるが、高マージンのサービスが普及するにつれて相対的なウェイトは低下する見込みである。
納車前検査、バッテリーコンディショニング、ソフトウェアフラッシングといった付加価値モジュールは5.12%のCAGRで推移する見通しである。物流プロバイダーは常温倉庫を、24時間対応の消火設備とISO17025試験ブースを備えた温度管理ゾーンへと転換している。その結果生まれたバンドル型サービスは標準的なクロスドック輸送に比べて15〜25%のプレミアムを獲得しており、アセットライト型スタートアップにとっての主要な参入障壁を成している。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
OEMネットワークが量を牽引しアフターマーケットが加速完成車メーカー(OEM)フローは2025年のGCC自動車物流市場シェアの67.30%を占め、輸入完成車およびCKDキットへの地域の依存度を反映している。定期的に運行されるブロックトレインおよびチャーター式カーキャリアにより、大手3PLは密度の経済性を活用できる。
アフターマーケットの輸送ルートは2026年から2031年にかけて5.08%のCAGRで成長しており、2,000以上のサービス拠点への高頻度・少量配送を実行できる機動力のある事業者に有利である。ブレーキパッドや潤滑油を専門とするEコマースポータルは翌日配送を求めるようになり、ドバイサウスおよびリヤドのスダイルシティにある部品ハブの締め切り時間が厳しくなっている。この変化により、OEM中心のフォワーダーはピースピッキング自動化および再製造部品のリバースロジスティクスワークフローへの投資を迫られている。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
貨物タイプ別:
EVバッテリーの急増にもかかわらず完成車両がリード完成車は中国および韓国からの大口輸入により、2025年のカーゴシェアの62.30%を維持した。1回の入港で5,000台のセダンを荷揚げすることもあり、車両追跡RFIDゲートを備えた専用マーシャリングヤードが必要となる。この集中度により、車両輸送に関連するGCC自動車物流市場規模は多くの3PL契約における収益の柱であり続けている。
EVバッテリーおよびパワーエレクトロニクスは低い基盤から拡大しつつも、2026年から2031年にかけて5.64%のCAGRで前進している。GCC各国は現在、入港通関前にクラス9ラベリング、衝撃センサー、および熱処理ストリッピングを義務付けている。専用ラック、発泡断熱材、防火ブランケットといった資本集約的な要件が、船会社とコールドチェーン専門業者との提携を促進している。バッテリー量が増加するにつれ、ユニットあたりの総陸揚げコストは2030年までに低下すると予測され、ディーラーショールーム全体で電気自動車の価格競争力が高まる見込みである。
地理的分析
サウジアラビア自動車物流市場
サウジアラビアは2025年のGCC自動車物流市場において40.55%のシェアを占め、ビジョン2030の資本プログラムおよびGulf最大の自動車購入国としての地位に牽引されて首位に立った。ジッダ・イスラミック港近郊に整備されたSAR 40億(1.06 ビリオン 米ドル)のSALロジスティクスゾーンは、バッテリー室、保税ヤード、航空貨物フィーダーを統合し、内陸ディストリビューターへの2時間以内のトラック輸送を実現している。計画中のNEOM貨物ビレッジは6,000キロメートルの鉄道ネットワークに接続される予定であり、稼働後はディーゼルトラックから電気機関車へのモーダルシフトが見込まれる。
アラブ首長国連邦自動車物流市場
アラブ首長国連邦は、ドバイの貿易優先インフラおよびアブダビの先進製造業への多角化を背景に、2026年から2031年にかけて最速の4.88%のCAGRを達成する軌道にある。ジェベル・アリが新たに公開した13,000CEUのヤードにより、同港の総フットプリントは75,000CEUとなり、船会社はピークシーズンのオーバーフローをコストのかかる迂回なしに処理できるようになった。一方、Einride-DPワールドの自律走行トラックパイロットは、100台のバッテリー電気トラクターを通じて年間14,600トンの排出量削減を目指しており、UAEのサステナビリティブランディングを強調している。
規制環境
GCCの自動車ロジスティクス事業環境は、関税同盟規則と、次第に整備が進む道路輸送ガバナンスによって形成されている。GCC共通関税法および統一関税タリフのもと、関税同盟外から輸入されるほとんどの物品には、CIF価格に対して5%の輸入関税が課される。一方、加盟国は税関申告および通関手続きのための各国別デジタル税関ポータルの運用を継続している(例:UAEのドバイ税関やアブダビ税関)。国境を越える陸上輸送は、2022年12月にGCC最高評議会で承認された国際陸上輸送統一法によってさらに枠組みが定められており、この法律は国際陸上輸送業務および安全に関する共通原則を規定している。
サウジアラビアは、自動車ロジスティクスプロバイダーおよびフリートオペレーターに影響を与える許認可および技術的コンプライアンス要件を強化している。運輸総局(TGA)は、サウジアラビアの道路運送法(投資省が2025年7月に公表)に基づき、許認可と技術仕様を通じて道路輸送業務を規制している。輸入車両および部品に関する製品側のコンプライアンスは、SASO技術規則および適合性評価に根ざしている。2026年3月、サウジアラビア運輸物流サービス省は、トラックの車齢上限を22年に延長し、ダマンのキング・アブドゥルアズィーズ港における保管措置(GCC向け貨物に対して最大60日間の料金免除を含む)を導入するGCC物流イニシアチブを発表した。これは、港湾および内陸配送計画にとって近い将来の運用上のレバーとなる。
バリューチェーン分析
GCCの自動車ロジスティクスは依然として輸入・再輸出主導型であり、港湾を中心とした拠点からディーラー網、サービス拠点、フリーゾーンへの内陸配送が行われている。上流の流れは、グローバルOEMおよびティアサプライヤーが完成車、CKDキット、部品をジェベル・アリ(UAE)、ダマンのキング・アブドゥルアズィーズ港、ジェッダ・イスラミック港(サウジアラビア)などの主要ゲートウェイへ出荷することから始まり、その後、集配ヤード、保税倉庫、車両処理エリア(PDI、アクセサリー取付、ソフトウェア書き込み)への移動が続く。下流では、事業者が在庫をディーラーヤードや部品ハブに配分し、アフターマーケット流通は多拠点配送ルートおよびeコマース対応のピック・パック作業への依存を高めている。
このチェーンは、バッテリーおよび電子部品の取り扱いを中心に専門化が進んでいる。認証を受けた危険物対応プロセス(包装、ラベリング、温度モニタリング、防火規制に準拠した保管)は、大手3PLおよび統合港湾ゾーンへの業務集中を後押ししている。ジョイントベンチャーおよびエコシステム連携は、チェーン全体の調整に活用されることが増えており、港湾事業者、国内チャンピオン企業、グローバル専門企業を結び付け、港湾作業から技術サービス、最終配送までのエンドツーエンドサービスを提供している(例:2025年に発表されたバフリ、TASARU、MOSOLFのジョイントベンチャー)。港湾およびフリーゾーンでの能力増強、さらにドバイ・サウスやサウジアラビアの工業都市などの内陸拠点は、大量の完成車輸送と高頻度の部品配送の両方を支えるハブ・アンド・スポーク型モデルを強化している。
競争環境
市場集中度
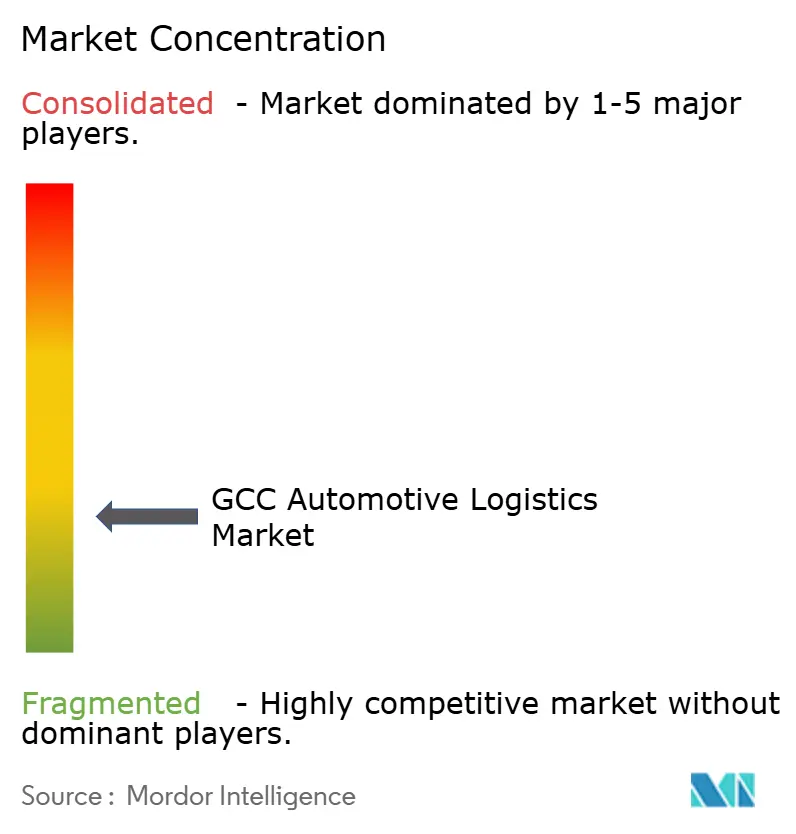
市場は中程度の断片化が見られ、地域の老舗企業と多国籍大手が混在しています。Almajdouie Logisticsは地域の陸上輸送資産と深海同盟を組み合わせており、一方DHL・DSVは中国の工場出荷地点から湾岸のショールームまでをカバーするエンドツーエンドの可視化プラットフォームを提供しています。2024年に最終合意したCEVAとAlmajdouieの合弁事業は、地域へのアクセスとグローバルなコントロールタワーを融合したハイブリッドモデルへのトレンドを示しています。
テクノロジーが最大の競争の場となっています。Kuehne + NagelのAI駆動ETAエンジンはヤード滞留時間を9%削減し、DPワールドの港湾コミュニティシステムはラストマイルのドレイジスロットのテンダー入札を自動化しています。認定バッテリーセルはFM承認のスプリンクラーと24時間熱センサーカメラを備えた施設のみを通過し、準拠した事業者の範囲が絞り込まれています。ESGレポーティングの要件が高まる中、太陽光パネル屋根や水素トラック試験の資金調達が可能な大規模事業者がさらに有利になっています。
アセットヘビーな地域企業がデジタルアップグレードとネットワーク拡大のためにパートナーを求めるなか、M&Aの勢いは継続する見込みです。DSVによるシェンカーの2025年の買収により合算収益が390億ユーロ(406億米ドル)を上回り、完成車再販売などの高付加価値ニッチへの資本力ある進出を示しています。中小規模のフリートは事業承継の問題に直面しており、テレマティクスプラットフォーム、ドライバーアカデミー、保税倉庫ライセンスへのアクセスを求め、より大きなグループへの統合を選択する可能性があります。
GCC自動車物流業界のリーダー企業
-
Almajdouie Logistics
-
Gulf Agency Company Ltd.
-
Al-Futtaim Logistics
-
Bahri Logistics
-
RSA Global
- 注:主要企業の掲載順は順位を示すものではありません。
GCC自動車物流市場 このレポートでカバーされる企業
- Almajdouie Logistics
- Gulf Agency Company Ltd.
- Al-Futtaim Logistics
- Bahri Logistics
- RSA Global
- Gallega Global Logistics
- Globwin Logistics
- Total Freight International
- DHL
- DSV A/S
- CEVA Logistics
- Kuehne + Nagel
- GEODIS
- Nippon Express
- Yusen Logistics
- Hellmann Worldwide Logistics
- Noatum Logistics
- Clarion Shipping
- Starlinks
- Al Talib Shipping Co. LLC
市場機会と将来展望
実施済みのパイロット事業や回廊投資に支えられ、完成車のマルチモーダル配送とルートの耐障害性を中心にホワイトスペースが生まれつつある。2026年4月、エティハド・レール・フレイトとアル・マサウード・オートモービルズは、フジャイラ港からICADドライポートへの日産完成乗用車の初回鉄道輸送を完了し、長距離トラック輸送から鉄道連携型内陸拠点への一部ディーラー補充切替えの再現可能なテンプレートを構築した。これに加え、海上のチョークポイントを回避する非常時ルーティングが、コルファッカン商業ターミナル、サジャー・ドライポート、ダマンを結ぶマワニ・ガルフテイナー回廊などのイニシアチブを通じて制度化されつつある。この構造は、地域における海運混乱時の予測可能なリードタイムを求めるOEMおよび3PLの需要と一致している。
部品供給の確保とEVエコシステムの実現も、専用の自動車ロジスティクス不動産および付加価値サービスにおいて投資対象となる機会を生み出している。2026年6月、ヘルマン・ワールドワイド・ロジスティクスとINDUグループは、JAFZAにおいて部品流通向けの30万平方フィートの自動車ロジスティクスハブの起工式を行い、フリーゾーンの規模、税関処理能力、再輸出チャネルへの近接性が重視されていることを反映した。道路貨物輸送面では、DPワールドが2026年7月にガルフ地域の道路網拡大のために700台のトラックを購入したことは、輸送能力管理とサービスの信頼性に重点を置いていることを示しており、これは統合輸送に加えヤード業務、PDI、バッテリー対応取扱い、アフターマーケット物流の返品管理を提供する事業者にとって有利である。
最近の産業開発事情 GCC自動車物流市場
- 2026年7月:DPワールドは、ガルフ地域の道路貨物輸送網を拡大するため700台のトラックを取得し、ホルムズ海峡関連の混乱時に物流を支える能力を追加した。この動きにより、完成車の輸送や時間制約の厳しい部品補充にとって重要な、地域のドレージおよび内陸配送に対する管理力が強化される。より大きな自社フリートは、港湾車両ヤードやディーラー配送枠との調整をより緊密に行う上でも役立つ。
- 2026年6月:ヘルマン・ワールドワイド・ロジスティクスとINDUグループは、JAFZAにおいて部品流通向けの30万平方フィートの自動車ロジスティクスハブの起工式を行い、フリーゾーンの規模、税関処理能力、再輸出チャネルへの近接性が重視されていることを反映した。このプロジェクトは、自動車保管、付加価値サービス、返品管理の地域的能力を拡大し、進行中の港湾隣接処理を補完する。
- 2026年4月:エティハド・レール・フレイトとアル・マサウード・オートモービルズは、フジャイラ港からICADドライポートへの日産完成乗用車の初回鉄道輸送を完了し、長距離トラック輸送から鉄道連携型内陸拠点へのディーラー補充切替えの再現可能なテンプレートを構築した。この成功により、地域の完成車配送における予測可能なリードタイムがより高まり、モーダルミックスの多様化が進んでいる。
GCC自動車物流市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場はGCC諸国における輸入入港地点から内陸流通およびディーラー納車に至るまで、自動車カーゴの輸送、保管、取り扱いに使用される物流サービスを対象とする。輸送、倉庫保管、流通および在庫管理、ならびに自動車フローに関連する付加価値物流が含まれる。
調査範囲の除外事項:純粋な旅客輸送、車両小売ファイナンス、およびカーゴの物理的な取り扱い、保管、または輸送を伴わない非物流系自動車サービスは除外する。
セグメンテーションの概要
- サービス別
- 輸送
- 道路
- 鉄道
- 航空
- 海上輸送・RoRo・近距離海上輸送
- 倉庫管理・配送・在庫管理
- 付加価値サービス
- 輸送
- タイプ別
- OEM
- アフターマーケット
- 貨物タイプ別
- 完成車両
- 自動車部品
- EVバッテリーとパワーエレクトロニクス
- その他の貨物
- 国別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、GCC港湾および陸上国境を出入りする自動車カーゴの需要プールをマッピングするための公開貿易・輸送指標から始まり、その後国内流通ネットワークへと拡張した。情報源には、GCC諸国の国家統計ポータル、車両および部品フローに関するUN Comtrade形式の貿易シリーズ、ならびに車両需要の背景を示すOPECおよびIMFのマクロ指標が含まれる。また、スループットおよび能力拡張を示す港湾当局の刊行物も活用した。
前提条件を精緻化するため、物流事業者および自動車販売業者の会社年次報告書および投資家向けプレゼンテーション、ならびに港湾・回廊プロジェクトに関する信頼性の高い報道を精査した。また、通関時間とコストを変化させる可能性のある税関・輸送規制当局の更新情報も確認した。必要に応じて、企業財務情報およびニュースのスクリーニング、ならびに輸出入の積荷レベルの確認のために有料サブスクリプションを使用し、数量とルートの方向性を検証した。これらのデスクソースは網羅的なものではなく、データポイントの収集、検証、および明確化のために他の多くの公開文書も参照した。
一次インタビューおよびサーベイ
一次調査は、物流サービスプロバイダー、フレートフォワーダー、倉庫事業者、港湾関連ハンドラー、ならびに自動車OEMおよびアフターマーケットのサプライチェーンチームへのインタビューおよび簡易サーベイに重点を置いた。輸入依存度、ディーラーネットワーク、および再輸出活動の違いを反映できるよう、GCC全域をカバーした。その後、典型的なサービスミックス、稼働率、価格帯などの主要前提条件を、モデル合計値と整合するまで確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:13% |
| 中位層:46% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:20% | マネージャー:60% |
市場規模算定と予測
規模算定は、車両および部品の貿易フロー、国内流通の集中度、ならびにユニットあたりの物流活動量を用いてGCC全域の対応可能な物流支出を構築するトップダウン型の需要再構築から始まる。計算の透明性を保つため、カーゴの動きをサービスバケット(輸送、倉庫保管、流通および在庫管理、付加価値業務)にマッピングする。次に、現地のルートミックスおよび取り扱いの複雑さを反映した価格ロジックを適用する。
モデルは、新車販売とパーク動向、完成車および部品の輸入・再輸出量、港湾スループットおよび内陸回廊の能力増強、典型的な保管滞留時間、ならびに道路輸送と保管の価格推移といった実用的な少数の入力値によって導かれる。市場合計値が得られた後、サンプリングされたプロバイダーの収益分割、倉庫スペース稼働率のチャネルチェック、および一般的なルートの数量×平均価格チェックを含む選択的なボトムアップ近似値と照合して検証する。ボトムアップの可視性が不完全な場合は、保守的な浸透率レンジを使用し、サービスアタッチ率に関する一次フィードバックを用いてそれを絞り込む。
予測については、需要を車両輸入、国内流通ニーズ、およびアフターマーケット交換活動に結びつけるベースケースを中心にシナリオ分析を実施する。その後、予想されるインフラおよび政策の変化を反映して調整する。価格前提条件は実務担当者と共に精査し、平均販売価格の動きが一律のインフレ加算ではなく、燃料・労働コストの圧力、キャパシティの逼迫、および契約更改のタイミングを反映するようにする。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、まずサービスバケットおよび国別の内部整合性テストから始まる。次に、貿易量の方向性、港湾拡張のタイミング、および報告された物流稼働率に関するコメントなどの独立したシグナルと結果を比較する。差異が大きいと判断された場合は、ドライバーを再検討し、単位換算と通貨処理を再確認し、変化が実際の市場イベントによるものであってモデリング上の人工的な産物でない場合は、選定したインタビュー対象者に再連絡する。
最終承認前に、モデルと前提条件は多段階のアナリストレビューを経て、外れ値とステップ変化が説明・文書化される。レポートは年次で更新され、主要な政策変更、大規模な港湾能力増強、または急激なフレートレートのリセットなど、重要なイベントが発生した場合には中間更新が行われる。最新の更新された見解が反映されていることを確認するため、納品直前に最終レビューが完了する。
Mordor IntelligenceのGCC自動車物流市場規模と他の公表推計値との比較
GCC自動車物流の公表市場値が常に一致するわけではないのは、サービスの境界と価格前提条件のタイミングが異なる場合があり、それが物流支出としてカウントされる内容を変えるためである。また、再輸出活動の扱い方、EV関連のカーゴ取り扱いが含まれるかどうか、および単年スナップショットのためにローカル通貨の数値をUSDに換算する方法においても差異が見られる。
実際的なギャップの要因は更新頻度であり、フレートレート、保管価格、および燃料連動サーチャージは年内に変動する可能性がある。古いモデルは前年の価格水準を現在の見解に持ち込む場合がある。ルートおよびサービスレベルで価格ロジックを最近の契約更改シグナルで更新し、貿易・スループットの方向性と照合することで、Mordor Intelligenceの2025年推計値はGCCの物バイヤーがその年に実際に支払っている水準と整合している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.21 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 6.40 ビリオン 米ドル(2024年) | カーゴの取り扱いと輸送を超えた広範な3PLおよびサプライチェーンサービスを含む、より広いGCC自動車物流支出の定義を使用している可能性が高く、価格と通貨のタイミングが2025年ベースと異なる2024年スナップショットに結果を基づかせている。 |
| 地域コンサルタントB | 6.40 ビリオン 米ドル(2024年) | 車両および部品フローあたりの平均価格をより高く適用しており、エンドツーエンドのサプライチェーン管理などの隣接活動を物流としてカウントしている可能性があり、これによりより厳密なサービスのみの範囲および更新されたサービスバケット価格と比較して合計値が高くなっている。 |
表中の差異は主に、範囲の広さと価格およびUSD換算に選択した年によって説明され、同じ国をカバーしている場合でも合計値が変動する可能性がある。我々のアプローチは、観察可能なカーゴフロー、サービスミックス、および価格チェックに数値を追跡可能な状態に保つため、ユーザーは何が含まれているかを正確に確認し、前提条件が変化した際にロジックを繰り返すことができる。
レポートで回答される主要な質問
GCC自動車物流市場の現在の規模はどのくらいですか?
市場は2026年に23億1,000万米ドルと評価され、2031年までに28億6,000万米ドルに達すると予測されています。
湾岸の自動車物流において収益をリードするサービスセグメントはどれですか?
輸送は2025年収益の63.40%を占め、道路輸送およびRoRoリンクへの大きな依存を反映しています。
車両向けで最も成長が速い湾岸の物流ハブはどの国ですか?
アラブ首長国連邦は2026年から2031年にかけて最高の4.88%のCAGRを示しており、港湾およびフリーゾーンの拡張に支えられている。
EVバッテリーはこの地域でどのくらいの速さで物流機会となっていますか?
バッテリーおよびパワーエレクトロニクスのフローは5.64%のCAGRで増加しており、他のいかなるカーゴカテゴリーよりも速い成長を示している。
物流企業が直面している最大の業務上の制約は何ですか?
資格のあるトラックドライバーと倉庫技術者の不足が、能力を抑制し人件費を押し上げています。
湾岸の自動車物流プロバイダー間の競争はどの程度断片化していますか?
市場の集中度スコアは10点満点中5点であり、上位5社が総収益の半分をわずかに超えるシェアを保有しています。