
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.02 十億米ドル |
| 市場規模 (2027) | 5.5 十億米ドル |
| 市場規模 (2032) | 8.87 十億米ドル |
| 成長率 (2027 - 2032) | 10.03 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC航空機MRO市場分析
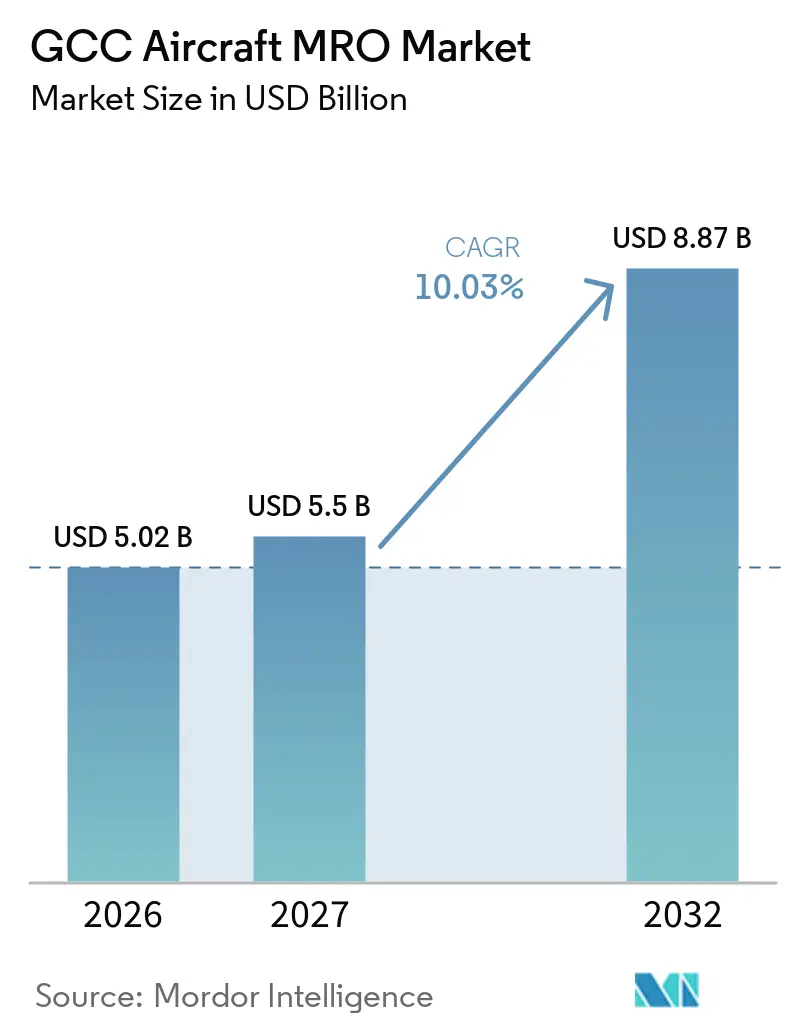
GCC航空機MRO市場規模は2026年に50.2 ビリオン 米ドルと評価され、2027年の55.0 ビリオン 米ドルから2032年には88.7 ビリオン 米ドルへと成長し、2027年から2032年の間に10.03%のCAGRを記録する見込みです。GCCにおけるフリート増強は、地域の整備能力の拡大を上回るペースで整備需要を増加させています。ワイドボディ機フリートは、同等の点検間隔において、ナローボディ機フリートよりも多くの整備労働時間を要します。CFM LEAPおよびPratt & Whitney GTFフリートが定期オーバーホールサイクルに入るにつれ、エンジン整備が引き続き中心的な役割を担っています。航空会社のエンジニアリング部門はサードパーティサービスを拡大しており、新規航空会社は外部整備サポートに依存しています。サウジアラビアでは、現地化プログラムと新規航空会社の設立が地域全体で認定整備能力への需要を生み出しており、成長機会が拡大しています。
主要レポートのポイント
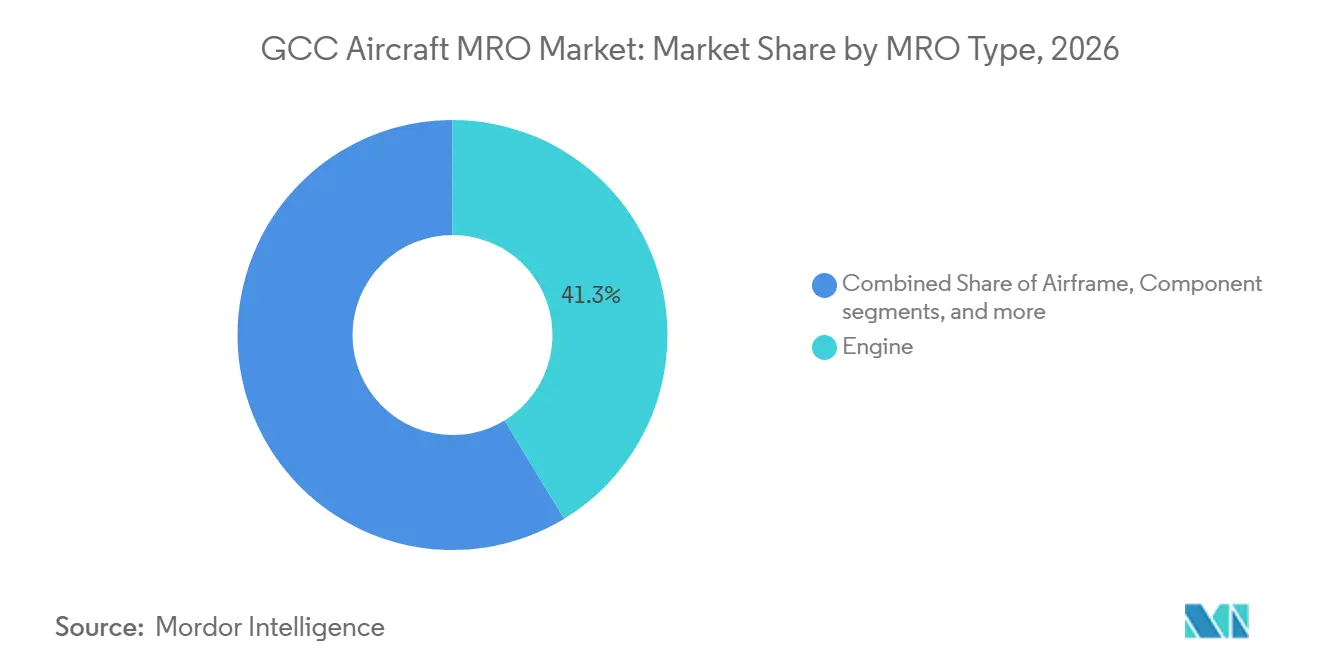
- MROタイプ別では、エンジンMROが2026年に41.30%の収益シェアを占め、改修・アップグレードは2032年にかけて12.88%のCAGRで成長する見込みです。
- 航空機タイプ別では、固定翼機が2026年に91.50%の収益シェアを占め、回転翼機は2032年にかけて12.04%のCAGRで成長する見込みです。
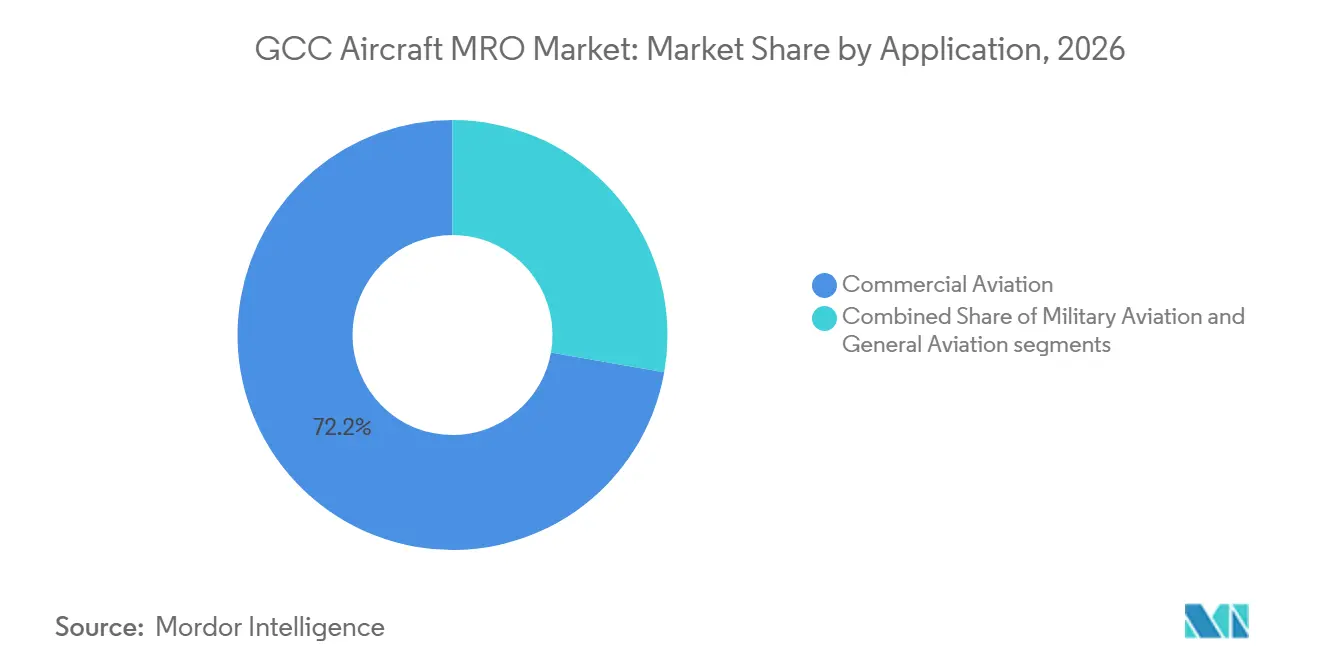
- 用途別では、民間航空が2026年に72.22%の収益シェアを占め、2032年にかけて11.25%のCAGRで成長する見込みです。
- サービスプロバイダー別では、航空会社系列MROプロバイダーが2026年に45.90%の収益シェアを占め、独立系サードパーティMROプロバイダーは2032年にかけて12.05%のCAGRで成長する見込みです。
- 地域別では、UAEが2026年に41.50%の収益シェアを占め、サウジアラビアは2032年にかけて11.20%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サウジアラビアおよびUAEのフリート拡大によるMRO需要の加速 | +2.80% | UAEおよびサウジアラビアが中核、カタールおよびクウェートへの波及効果あり | 短期(2年以内) |
| サウジビジョン2030およびUAE航空ハブ投資によるMRO現地化の推進 | +2.30% | サウジアラビアおよびUAE、ジェッダ、アブダビ、ドバイでの早期成果 | 中期(2〜4年) |
| GCCにおけるLEAP、GTF、GEnx、Trentフリートの拡大によるエンジンショップビジットの増加 | +2.10% | UAEおよびサウジアラビアが主要市場、スロット容量に関してはグローバルへの波及効果あり | 中期(2〜4年) |
| GCC航空会社のフリート成長によるサードパーティMROアウトソーシングの拡大 | +1.20% | UAEおよびサウジアラビア、カタールでの新興需要 | 短期(2年以内) |
| 砂漠の熱気、砂塵への曝露、および集中的な地域運航によるコンポーネント整備の増加 | +1.10% | GCC全域、特にUAE、サウジアラビア、クウェートで最も高い強度 | 短期(2年以内) |
| GCC航空ハブにおける予知保全導入の加速 | +0.80% | UAE主導、ドバイおよびアブダビが主要ハブ、サウジアラビアが追随 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サウジアラビアおよびUAEのフリート拡大によるMRO需要の加速
サウジアラビアおよびUAEにおけるフリートの拡大と近代化の取り組みは、GCC航空機MROプロバイダーに長期的な整備機会をもたらすと期待されています。Saudiaは2026年5月、15機の発注の一環として、LEAP-1A搭載の最初のA321XLRを受領しました。2026年7月、flynasはA321neoをさらに20機、A330-900を5機追加発注することを確認しした。UAEでは、Emiratesが2026年1月から9月の間にA350を11機、B777貨物機を7機を含む計18機を受領しました。Emiratesはまた、ワイドボディ機フリートを拡大しており、ドバイサウスに51 ビリオン 米ドル規模、110万平方メートルのエンジニアリング複合施設を開発する計画です。[1]2030年半ばの完成時には、同施設はワイドボディ機28機を同時に整備できる能力を持つ予定です。これらのフリート増強とMRO能力への投資は、GCC全域における機体、エンジン、コンポーネント、および重整備サービスへの需要を高めると期待されています。
サウジビジョン2030およびUAE航空ハブ投資によるMRO現地化の推進
サウジアラビアとUAEは、インフ投資と技術パートナーシップを通じて国内の航空機整備能力を拡大しています。2026年2月、サウジアラビアの軍事産業総局(GAMI)とGE Aerospaceは、専門機器と技術訓練を通じてF110エンジン修理能力を強化する協定に署名しました。2026年5月、Emiratesはドバイサウスに51 ビリオン 米ドル規模のエンジニアリング複合施設の建設を開始しました。同施設は2030年半ばの完成時にワイドボディ機28機を同時に収容できるよう設計されています。2026年7月、UAE拠点のAMMROCはAirbus Defense and Spaceと、C295およびA330 MRTT軍用機の整備能力拡大を探る協定に署名しました。これらの動向は、民間および軍用整備活動の現地化を支援し、専門的な技術能力へのアクセスを改善し、GCCプロバイダーが地域の整備支出においてより大きなシェアを獲得できるよう位置付けるものです。
GCCにおけるLEAP、GTF、GEnx、Trentフリートの拡大によるエンジンショップビジットの増加
次世代航空機エンジンの導入機数の増加は、GCC全域における専門的なエンジン整備の機会を拡大すると期待されています。2026年6月、IATAはフリートの成長、耐久性の課題、およびエンジンオーバーホールサービスへの需要増加によって引き起こされるLEAPおよびGTFのショップビジット要件の増加を強調しました。2026年7月、SanadはアブダビにおけるLEAP-1AおよびLEAP-1Bエンジンのテスト能力を拡大するために2500万 アラブ首長国連邦ディルハム(681万 米ドル)を超える投資を発表し、UAE国内での完全なオーバーホールおよびテストサービスを可能にしました。[2]2026年5月、同社はアル・アインに64,000平方メートルのGTFエンジンMROセンターを開発するためにGroup AMANAを任命し、2028年末までに操業を開始する予定です。SanadのGEnxおよびTrent 700の既存の整備活動は、エンジン整備における地域の多様な能力をさらに示していす。これらの動向はGCCのエンジンMRO能力の拡大を支援し、欧州、アフリカ、アジアの航空会社向けに追加の地域および国際的なオーバーホール業務を獲得する機会を創出します。
砂漠の熱気、砂塵への曝露、および集中的な地域運航によるコンポーネント整備の増加
高温、砂、および空気中の粉塵は、GCC環境で運航する航空機の整備要件を増加させます。粒子の吸入はエンジンの侵食を加速させ、高温部品への堆積物の形成に寄与し、タービンの耐久性に影響を与えることで、エンジン点検とコンポーネント修理の必要性を高めます。2026年6月、Emiratesは過酷なガルフ運航条件下でのTrent XWB-97の耐久性に関する懸念を改めて表明しました。Rolls-Royceは2026年7月、同エンジンが2つの耐久性向上パッケージを受領済みであり、過酷な運航条件下での翼上時間を改善するための第3のパッケージが2028年に導入予定であることを確認しました。これらの動向は、砂漠での運航に関連する継続的な技術的課題を浮き彫りにしています。その結果、コンプレッサー洗浄、エンジン健全性モニタリング、ボアスコープ点検、およびコンポーネント整備は引き続き重要なサービス要件であり続け、GCCにおける民間、軍用、および回転翼機の運航全体にわたる継続的なMRO需要を支えます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MROインフラへの高額投資とGACA・GCAA認証プロセスの長期化 | -1.10% | サウジアラビアが最も深刻な認証遅延に直面し、次いでUAE | 中期(2〜4年) |
| GACA・GCAA認定航空機整備専門家の不足 | -0.90% | GCC全域、特にUAEおよびサウジアラビアで最も深刻 | 中期(2〜4年) |
| グローバルなエンジンショップスロット不足によるGCCフリート整備の遅延 | -0.70% | GCCのワイドボディ機オペレーター、特にUAEおよびカタールに影響するグローバルな制約 | 中期(2〜4年) |
| OEM管理のエンジン技術および部品によるGCC MROの独立性の制限 | -0.60% | UAEおよびサウジアラビアが主要市場、独立系LEAPおよびGTFショップに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GACA・GCAA認定航空機整備専門家の不足
認定エンジニア、型式限定技術者、および専門整備要員の限られた可用性は、GCC航空機MRO事業の拡大を制約する可能性があります。Boeingの2026年パイロット・技術者見通しは、2026年から2045年の間に728,000人の新規民間航空機整備技術者がグローバルに必要とされると予測しており、長期的な採用・訓練ニーズの大きさを反映しています。2026年7月、UAEのAMMROCは、2030年までに100人のUAE国籍軍用航空機整備技術者を訓練・雇用するRuwad AMMROCプログラムを開始しました。これらの取り組みは、整備施設の拡大に伴い専門的な技術能力を開発することの重要性を示しています。しかし、要員は特定の整備業務を担当する前に実務経験、機種固有の資格、および関連する認可を取得する必要があります。したがって、資格を持つ要員の不足は、格納庫の稼働率を制限し、エンジンおよびコンポーネント整備を遅延させ、GCC MROプロバイダーの採用コストを増加させる可能性があります。
グローバルなエンジンショップスロット不足によるGCCフリート整備の遅延
エンジン修理能力、スペアパーツ、および代替エンジンのグローバルな不足は、整備計画と航空機の可用性に引き続き影響を与えると予想されます。2026年6月、IATAは耐久性の課題と制約されたエンジンMRO能力が翼上時間を短縮し、予定外のショップジットへの需要を増加させていると報告しました。同調査は、LEAPの年間ショップビジット数が2040年までにグローバルで5,000件を超える可能性があると予測し、GTFの整備要件も増加すると見込まれています。GCCの航空会社は、LEAPおよびGTF搭載フリートと国際的なオーバーホールネットワークへの依存を通じて、これらの制約に引き続きさらされます。ショップの可用性の制限は整備のターンアラウンドタイムを延長し、スペアエンジンのリース費用を増加させ、航空機をより長期間にわたって運航不能にする可能性があります。これらの状況は地域のエンジンMRO施設への投資を支援するものの、既存の能力制約と資材不足は整備スループットを制限し、定期オーバーホールの完了を遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
MROタイプ別:
エンジンオーバーホール需要が収益を支え、アップグレードが成長を牽引エンジンMROは2026年にGCC航空機MRO市場シェアの41.30%を占めました。このセグメントは、地域のワイドボディ機フリートの構成と、LEAP、GE90、GEnx、Trent 700、およびTrent XWBエンジンの翼上時間を短縮する運航条件を反映しています。Sanadは2026年2月にRolls-Royce Trent 700との関係を拡大しました。この協定は2031年までに最大612回のショップビジットをカバーし、工具および自動化のために1億2500万 アラブ首長国連邦ディルハム(3404万 米ドル)を含みます。この能力により、アブダビはアフリカおよび南アジアからのエンジン業務と国内需要を獲得できます。エンジン業務はまた、テストセル、工具、修理承認、および熟練労働力への支援投資を引き付けます。これらの要件は、OEMとの関係と大規模な資本基盤を持つ確立されたプロバイダーに有利に働きます。
改修・アップグレードは2032年にかけて12.88%のCAGRを記録する見込みです。Emiratesはワイドボディ機219機を対象に50 ビリオン 米ドルのキャビン改修プログラムを実施しています。同プログラムは2026年7月までにドバイの格納庫で440万人時の集合作業時間を経て100機を完了しました。B777Xの納入遅延により、キャビン投資は新機材の内装ではなく既存機材に向けられています。これにより、改修および内装改修業務を含むGCC航空機MROサービスへの需要が維持されています。複合材を多用したナローボディ機が重点検サイクルに入るにつれ、機体MROもより要求が高まっています。ライン整備およびコンポーネント業務は安定しており、砂漠の条件がアビオニクス、降着装置、および油圧システムの摩耗を増加させています。承認要件により、複雑なコンポーネント修理は承認された整備データを持つプロバイダーに集中しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
航空機タイプ別:
固定翼が支配的、回転翼が加速固定翼機は2026年に91.50%の収益シェアを占めました。民間および軍用の固定翼フリートがGCC6カ国全体の航空機基盤を支配しています。地域の整備インフラもワイドボディ機およびナローボディ機の機体を中心に構築されてきました。Emirates Engineeringのドバイサス複合施設は、2030年半ばの完成後にワイドボディ機28機を同時に整備できるよう設計される予定です。同施設は、オペレーターが必要とする固定翼機能力の規模を示しています。大型機の重点検には大型格納庫、特殊工具、および相当数の認定要員が必要です。これにより能力拡大のコストが高くなり、小規模な地域ショップへの参入障壁が高まります。したがって、フリートの成長は大規模な統合整備キャンパスを引き続き支援します。
回転翼機MROは2032年にかけて12.04%のCAGRで成長する見込みです。需要は防衛フリート、オフショアエネルギー活動、観光プロジェクト、および捜索救助活動から生まれています。AMMROCは2025年2月、米国外で初のSikorsky認定ブラックホークヘリコプターブレードデポとなりました。Gulf Helicoptersもまた、2025年11月にLeonardo AW189機に搭載されるCT7-2E1エンジンについてGE AerospaceのTrueChoice協定に署名しました。これらの認定はOEM承認のサービス範囲を通じてGCC航空機MRO市場の能力を構築します。ミッションクリティカルなヘリコプター運航は頻繁な点検と信頼性の高いターンアラウンドタイムを必要とします。ガルフの運航条件はさらに点検ニーズを増加させる可能性があります。これにより、ヘリコプター1機あたりのMRO支出はナローボディ民間機に関連するレベルを上回ります。
用途別:
民間航空が需要を集約し、軍用航空が能力を深化民間航空は2026年のGCC航空機MRO市場規模の72.22%を占めました。このセグメントには旅客サービスと貨物運航が含まれ、欧州、アジア、アフリカを結ぶハブとしてのGCCの役割によって支えられています。EmiresとEtihad Engineeringは、2026年8月から2029年1月にかけてA380の重整備(9年点検および12年点検)に関する協定を締結しました。この業務は地域における旅客機整備需要の深さを示しています。Emiratesの90機のB777-8貨物機発注が専用整備能力を必要とするため、貨物需要の重要性が高まっています。貨物機は旅客機とは異なる積載、降着装置サイクル、および貨物ドアの整備要件を持ちます。民間航空はまた最も成長が速い用途セグメントであり、2032年にかけて11.25%のCAGRが予測されています。これにより、大規模なハブフリートをすでに扱っているプロバイダーの能力計画に圧力がかかります。
軍用航空は独自の整備構造を持ち、主権能力目標を支援します。アル・アインのAMMROCはC-130ハーキュリーズ、UH-60ブラックホーク、およびユーロコプターAS350機のデポレベル整備を提供しています。同社は2025年11月にCH-47チヌークのコンポーネント業務の可能性についてBoeing Global Servicesと覚書を締結しました。AMMROCはまた2026年7月にAirbus Defence and Spaceと、C295およびA330 MRTTプラットフォームの維持業務を探る覚書に署名しました。これらの協定は同社のプラットフォームおよびコンポーネント範囲を拡大できます。一般航空はGCC航空機MRO市場において最も小さい用途セグメントです。GCC国家オペレーターが発注するVVIP機の完成および改修から段階的な需要を獲得しています。このような業務は、より小規模なフリート基盤にもかかわらず、航空機1時間あたりの高い収益をもたらします。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスプロバイダー別:
航空会社MROのリーダーシップが独立系からの構造的挑戦に直面航空会社系列プロバイダーは2026年に45.90%の収益シェアを占めました。Emirates EngineeringとEtihad Airways Engineeringは、自社フリートの整備とサードパーティ契約を通じてこの活動の多くを担っています。Etihad Engineeringは2030年までに収益を倍増させ、2027年からA380対応格納庫を追加する計画です。同社は2028年までに3,000人を超える専門家を擁する要員規模を見込んでいます。航空会社系列プロバイダーは大規模で予測可能な内部作業量から始まります。これにより、格納庫、ショップ、および専門的な航空機能力への投資の基盤が得られます。同プロバイダーモデルは、ワイドボディ機のベース整備において特に強固な戦略的地位を持ちます。このプロバイダーモデルはまた、エンジニアリング要件、フリート計画、および航空機運航の間に自然なつながりを生み出します。
独立系サードパーティMROは2032年にかけて12.05%のCAGRで成長する見込みです。確立されたエンジニアリング組織を持たない新規航空会社は、最初から整備をアウトソーシングする可能性が高くなります。Riyadh Airはこのパターンの典型例であり、B787-9の運航を既存の整備組織なしに開始しました。Lufthansa Technikは2025年ドバイエアショーにおいてRiyadh AirのB787-9フリートに対する10年間のトータルコンポーネントサポート協定に署名しました。この取り決めは独立系プロバイダーにとってのGCC航空機MRO市場の機会を示しています。OEMキャプティブプロバイダーは、修理データと専門工具を管理しているため、新型エンジン業務において影響力を高めています。GE Aerospaceはドバイサウスに5000万 米ドルを投資し、120,000平方フィートのオンウィングサポート施設を建設する計画で、2027年第1四半期に開業予定です。同施設はLEAPのクイックターン業務とGE9Xの準備を支援します。
地域分析
アラブ首長国連邦航空機MRO市場
UAEは2026年のGCC航空機MRO市場シェアの41.50%を占めた。その地位は、20年にわたる航空インフラ開発、OEM認定能力、そしてEmiratesとEtihadが運航するワイドボディ機材を反映している。Emiratesは2026年5月、ドバイサウスに51億米ドルのエンジニアリング複合施設の建設に着手した。この施設は110万平方メートルの敷地を有し、2030年半ばの完成時には同時に28機のワイドボディ機を収容できる設計となっている。Collins AerospaceとEtihad Airways Engineeringは2026年7月、ナセルおよびスラスリバーサーのMROに関する合弁事業を発表した。アブダビに設置される3,250平方メートルの施設は、2027年第1四半期に稼働開始する見込みである。[3] Etihad Engineeringは2026年8月から2029年1月にかけて、EmiratesのA380重整備を提供する。これらの投資は、重整備および専門的なコンポーネント作業におけるUAEの役割を強化するものである。
サウジアラビア航空機MRO市場
サウジアラビアは2032年にかけて11.20%のCAGRで成長すると予測されている。ビジョン2030、Saudia Technicへの投資、およびRiyadh Airの就航により、現地で利用可能な整備サポートに対する同国のニーズが拡大している。Lufthansa Technikの10年間にわたるRiyadh Air契約は、就航開始時からのB787-9コンポーネントサポートをカバーしている。AitechとAlnimr Alarabi Holdingは2025年10月、SAMEA地域にサービスを提供するサウジアラビア拠点の整備センターに関する合弁事業を発表した。flyadealはA320機材を拡充しており、リヤドにおけるライン整備アウトソーシングの新たなカテゴリーを生み出している。Lufthansa Technikは、flyadealに納入されるA320およびA330neo機の航空機生産検査業務を支援する。したがって、サウジアラビアの航空機MRO市場は、新規航空会社の需要と産業政策によって支えられている。
GCC航空機MRO市場
カタール、オマーン、クウェート、バーレーンも同市場の成長拠点となっている。Qatar Airways Engineeringはカタールの主要な整備拠点であり続けているが、一部のワイドボディ機の追加整備チェックについては外部プロバイダーを活用している。Turkish TechnicとJoramcoは、Qatar Airwaysが2025年に一部機材の整備間隔を14ヶ月に短縮した後、追加業務を受注している。Oman Air Engineeringは主に、Oman Airのナローボディおよびワイドボディ機材のラインおよびベース整備に注力している。バーレーンは、ガルフ・アビエーション・アカデミーおよびサードパーティのライン整備動に関連する小規模な技術オペレーションを支援している。クウェートでは、Kuwait Airwaysの機材刷新とクウェート国際空港におけるLCC活動の増加に伴い、需要が高まっている。これらの国々は、UAEおよびサウジアラビアと比較して整備基盤が小規模である。それらのニーズは、迅速かつ認定されたラインおよびコンポーネントサポートを提供できるプロバイダーにとって、GCC航空機MRO市場における機会を創出している。
競争環境
市場集中度
GCC航空機MRO市場のトップ企業
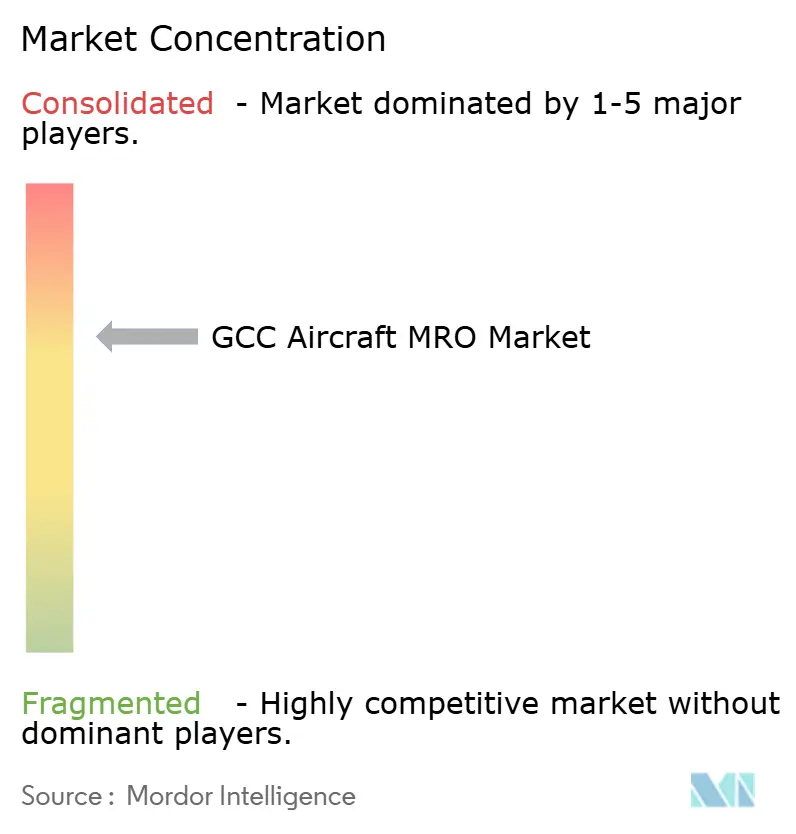
GCC航空機MRO市場は適度に集約されており、少数の大規模な航空会社関連および国家支援プロバイダーが支配しています。Emirates Engineering、Etihad Airways Engineering、Saudia Technic、およびSanadが最大の収益プールを担っています。それらの戦略は垂直統合、より広いサービス範囲、およびOEM承認の蓄積に焦点を当てています。SanadはアブダビでのおよびGTF能力を構築しており、Emirates Engineeringはドバイサウスでの降着装置、エンジン部品、および複合材修理能力に集中しています。Saudia Technicは2030年までに年間300基のジェットエンジンと500基の補助動力装置を生産する計画です。これらのプロジェクトは認定要員、工具、施設、および技術データへのアクセスへの投資を必要とします。これらは主要プロバイダーに、汎用的なワークショップ能力では提供できない高付加価値業務における優位性を与えます。したがって、競争は新世代エンジンとワイドボディ機フリートが必要とする専門的な範囲において最も激しくなっています。
国際参入者は一般的に、単独のグリーンフィールド投資ではなくパートナーシップを活用しています。Atiechのサウジ合弁事業はイタリアのD点検およびベース整備能力を現地資本とライセンスへのアクセスと組み合わせています。Lufthansa TechnikはRiyadh Air、Saudia Technic、およびflyadealとの協定を通じてプレゼンスを拡大しています。Etihad AirwaysとLufthansa Technikもまた2025年11月にコンポーネント、降着装置、生産検査、およびデジタルエンジニアリングサービスをカバーする戦略的MRO関係を構築しました。このアプローチにより、国際企業は技術的地位とサービスプロセスをもたらし、国内パートナーはアクセスと現地の業務知識を提供ます。また、現地プロバイダーが確立されたサプライチェーンへのアクセスを得ることも可能にします。このモデルは、サウジアラビアおよびUAEのオペレーターが承認された整備能力を拡大する間、引き続き重要であり続ける可能性があります。
技術と知的財産は、GCC航空機MRO市場における競争においてより重要性を増しています。Emiratesは2025年にA380およびA350フリート全体にAirbus Skywise Fleet Performance+を導入し、リアルタイムの予知保全分析を実現しました。Sanadは自動化計画の一環としてAI対応の点検活動に投資しています。Safranの耐砂タービンコーティング特許とRolls-RoyceのTrent XWB-97耐久性向上業務は、どのショップが高度なエンジンサービスを提供できるかに影響します。GE Aerospaceが計画するドバイサウス施設はLEAPのクイックターンサポートとGE9Xの準備を追加します。小規模プロバイダーにとっての主な機会は、3つの主要地域ハブ以外でのナローボディ機のライン整備とコンポーネントサポートに残っています。このギャップに対処するための分散型の独立したネットワークを構築したプロバイダーはまだいません。これにより、必要な承認を取得し、サービス不足の路線近くにサービスを配置できるプロバイダーに機会が残されています。
GCC航空機MRO業界リーダー
-
Emirates Engineering (Emirates Group)
-
Saudia Technic
-
Etihad Airways Engineering L.L.C.
-
Qatar Airways Group Q.C.S.C.
-
Sanad Aerotech(Sanad Group)
- 注:主要企業の掲載順は順位を示すものではありません。
GCC航空機MRO市場 このレポートでカバーされる企業
- Emirates Engineering (Emirates Group)
- Etihad Airways Engineering L.L.C.
- Saudia Technic
- Sanad Aerotech (Sanad Group)
- RTX Corporation
- Safran SA
- GE Aerospace
- Lufthansa Technik AG
- Advanced Military Maintenance, Repair and Overhaul Center (AMMROC)
- Global Aerospace Logistics LLC
- The Helicopter Company
- Pannesma Co. Ltd.
- AeroGulf Services Company LLC
- Oman Air Engineering (Oman Air)
- Qatar Airways Group Q.C.S.C.
- AMAC Aerospace AG
最近の産業開発事情 GCC航空機MRO市場
- 2026年7月:Collins Aerospace(RTX)とEtihad Airways Engineeringは、ファーンボロー国際エアショーにてナセルおよびスラストリバーサーMROの合弁事業を発表し、地域全体のA350およびB787オペレーターをターゲットとしています。3,250平方メートルのアブダビ施設はCollinsの中東MROナセルフットプリントを倍増させ、2027年第1四半期に操業開始予定です。
- 2026年7月:AMMROCとAirbus Defence and Spaceはファーンボロー国際エアショーにてC295およびA330 MRTTプラットフォームを含む軍用航空機の維持に関する戦略的協力を探る覚書に署名し、これまで同社のポートフォリを定義してきた米国プラットフォーム業務を超えてAMMROCの防衛MRO範囲を深化させました。
- 2026年5月:Emiratesはドバイサウスに51 ビリオン 米ドルのエンジニアリング複合施設の建設を開始しました。110万平方メートルをカバーし、ワイドボディ機28機を同時に整備できる能力を持ちます。中国鉄道建設公司が施工し、2030年半ばの完成を目指しており、世界最先端のMROキャンパスおよび重整備の戦略的溢れセンターとして位置付けられます。
GCC航空機MRO市場レポートの範囲
航空機の整備・修理・オーバーホール(MRO)は、航空機、エンジン、コンポーネント、およびシステムを耐空性と運航可能な状態に維持するために必要な点検、整備、修理、オーバーホール、改修、および技術サポート活動を包含します。これらのサービスには、定期および非定期整備、エンジンおよびコンポーネント修理、ライン整備、機体点検、改修、アップグレード、ならびに航空会社系列施設、独立系MROプロバイダー、OEM関連サービスセンター、および軍用整備組織が実施する関連活動が含まれます。
GCC航空機MRO市場は、MROタイプ、航空機タイプ、用途、サービスプロバイダー、および地域別にセグメント化されています。MROタイプ別では、市場はエンジン、機体重整備、コンポーネント、ラインおよび定期点検、ならびに改修・アップグレードにセグメント化されています。航空機タイプ別では、市場は固定翼および回転翼にセグメント化されています。用途別では、市場は民間航空、軍用航空、および一般航空にセグメント化されています。サービスプロバイダー別では、市場は航空会社系列MRO、独立系サードパーティMRO、OEMキャプティブMRO、および軍用デポにセグメント化されています。レポートはまた、GCC地域の6カ国における航空機MRO市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されています。
セグメンテーション概要
MROタイプ別
| 機体 |
| エンジン |
| コンポーネント・インテリア |
| ライン |
地域別
| アラブ首長国連邦 |
| サウジアラビア |
| カタール |
| オマーン |
| クウェート |
| バーレーン |
| MROタイプ別 | 機体 |
| エンジン | |
| コンポーネント・インテリア | |
| ライン | |
| 地域別 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| オマーン | |
| クウェート | |
| バーレーン |
レポートで回答される主要な質問
GCC航空機MROの予測成長率はどのくらいですか?
GCC航空機MRO市場は2027年から2032年にかけて10.03%のCAGRで成長する見込みです。
地域収益をリードするMROサービスはどれですか?
エンジンMROが2026年に41.30%のシェアでリードしており、地域の大規模なワイドボディ機および次世代エンジンフリートの導入機数によって支えられています。
GCCで航空機アップグレードが急速に成長している理由は何ですか?
改修・アップグレードは、航空会社が既存のワイドボディ機を改修し、新機材の納入遅延を管理するため、12.88%のCAGRで成長する見込みです。
2032年にかけて最も速く拡大する国はどこです?
サウジアラビアは現地化投資と新規航空会社に支えられ、11.20%のCAGRで最も速い成長を記録する見込みです。
独立系整備プロバイダーが需要を獲得している理由は何ですか?
独立系サードパーティプロバイダーは、Riyadh Airを含む新規航空会社がアウトソーシングされた整備サポートを必要としているため、12.05%のCAGRで成長する見込みです。
地域プロバイダーにとっての主な能力制約は何ですか?
主な制約はGCAA・GACA認定整備専門家の供給であり、グローバルなエンジンショップスロット不足と相まっています。