
ヒュームドシリカ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
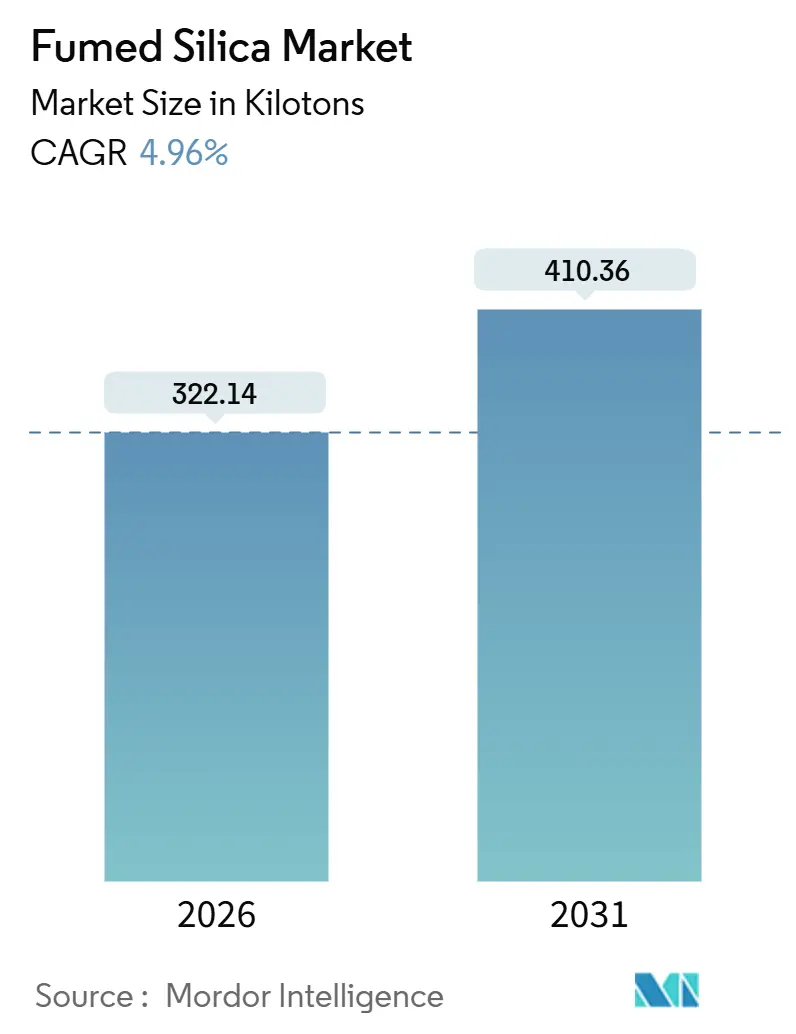
| 市場取引高 (2026) | 322.14 キロトン |
| 市場取引高 (2031) | 410.36 キロトン |
| Growth Rate (2026 - 2031) | 4.96 % |
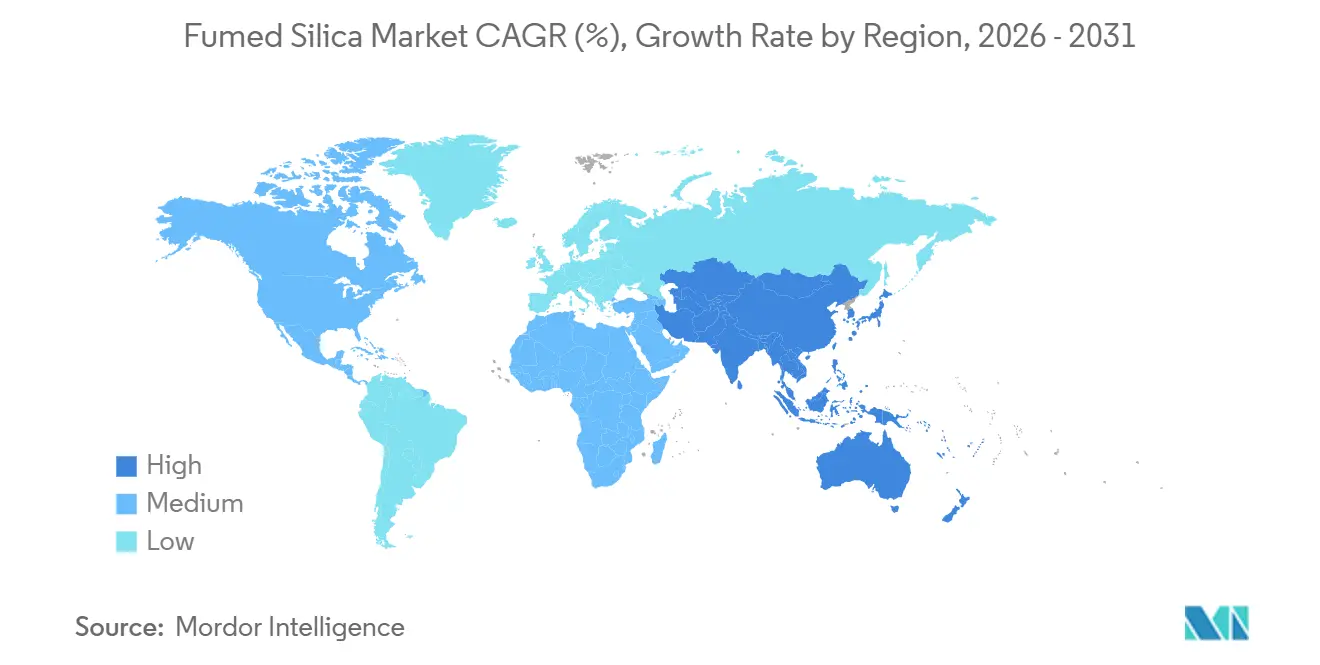
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
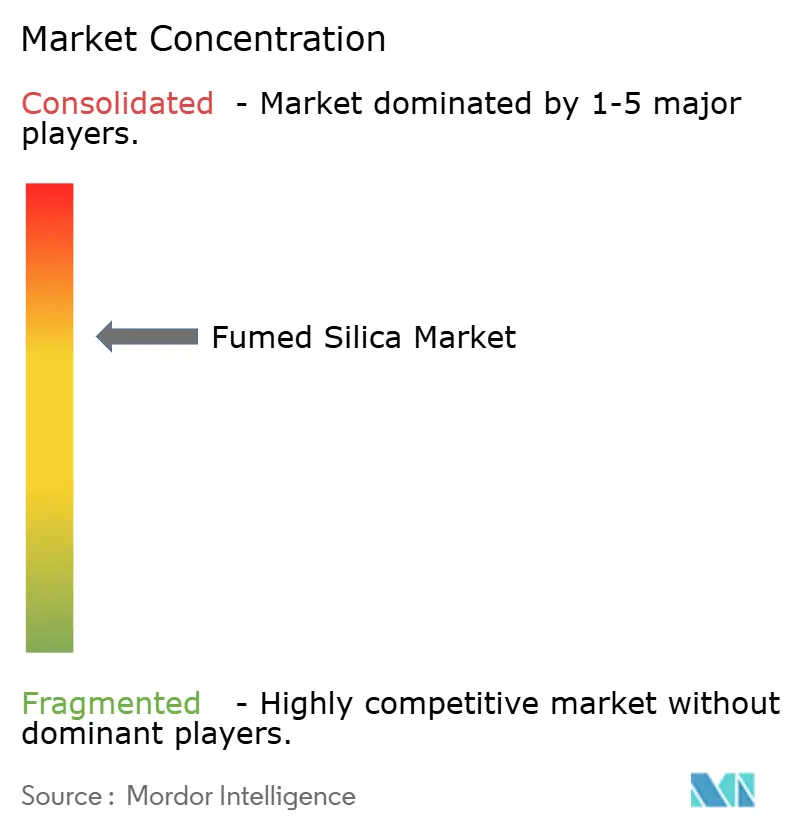
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒュームドシリカ市場分析
ヒュームドシリカ市場規模は2026年に322.14キロトンと推定され、予測期間(2026年〜2031年)中にCAGR 4.96%で2031年までに410.36キロトンに達すると予測されています。成長の勢いは、民生用電子機器におけるシリコーンエラストマーの充填量増加、水性塗料を優遇する規制動向、ならびに医薬品およびパーソナルケア賦形剤における高純度要件の高まりに起因しています。火炎加水分解はコモディティグレードにおいてコストリーダーシップを維持していますが、プラズマおよびアーク蒸気酸化は不純物制限が厳しい航空宇宙および半導体のニッチ分野で普及しつつあります。アジア太平洋地域は電気自動車用バッテリー封止材およびCMPスラリーの需要を背景に需要の中心地であり続けており、欧州はエネルギーコストと迫りくる炭素関税に苦慮しています。供給動態は、特殊グレードにおける西側諸国の統合、中国における並行した生産能力の拡大、ならびにポリシリコン生産が停滞した際にマージンを圧迫するSiCl₄原料の持続的な価格変動によって形成されています。
主要レポートのポイント
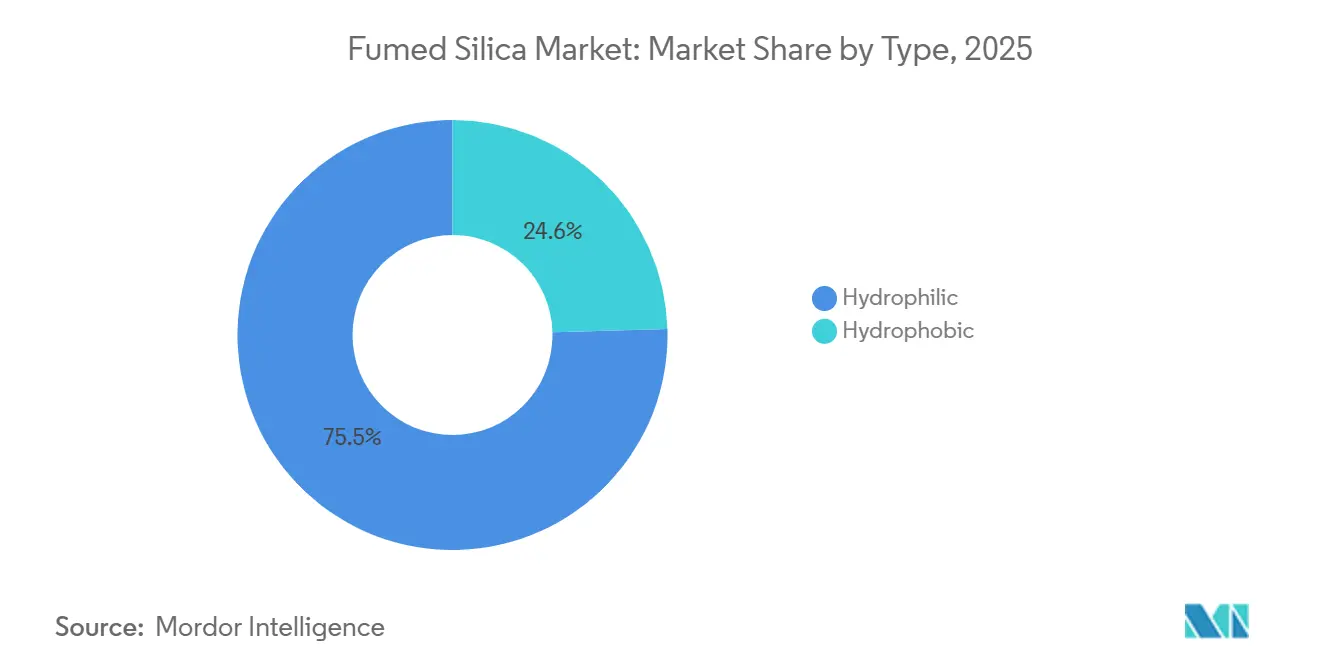
- タイプ別では、親水性グレードが2025年の体積の75.45%を占め、2031年まで年率5.45%で拡大すると予測されています。
- 製造プロセス別では、火炎加水分解が2025年の生産量の72.36%を占めましたが、プラズマおよびアーク蒸気酸化ルートは2031年まで最速の5.92% CAGRを記録する見込みです。
- 機能別では、レオロジー制御および増粘機能が2025年に45.31%のシェアを獲得し、2031年まで年率5.61%で上昇する見込みです。
- 用途別では、接着剤およびシーラントが29.33%のシェアと5.78% CAGRの見通しで絶対需要をリードしました。
- アジア太平洋地域は2025年の体積の48.15%を占め、5.18%の成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 民生用電子機器主導のシリコーンエラストマーブーム (アジア) | +1.2% | アジア太平洋地域が中心、北米への波及 | 中期(2〜4年) |
| 塗料およびコーティングの再調合による需要急増 | +0.9% | EU および北米が規制採用をリードするグローバル規模 | 短期(2年以内) |
| 医薬品およびパーソナルケア製剤の急速な成長 | +0.8% | 北米、欧州、インドに集中したグローバル規模 | 中期(2〜4年) |
| 3次元印刷フォトポリマー樹脂への浸透 | +0.5% | 北米および欧州、アジア太平洋地域での早期採用 | 長期(4年以上) |
| 航空宇宙グレードのエアロゲル複合材料は超高純度シリカを必要とする | +0.4% | 北米および欧州、防衛および宇宙分野に限定 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シリコーンエラストマーにおける民生用電子機器ブーム
スマートフォン、ウェアラブル端末、自動車用インフォテインメントモジュールの小型化が進む中、キソトロピー性と補強性を高めるためのヒュームドシリカを配合したシリコーン封止材の需要が急増しています。アジアでは、電動二輪車・三輪車の組立ラインにおいて疎水性グレードのサーマルギャップフィラーが採用されており、硬化プロセス中の相分離を効果的に防止しています。[1]SAE International、「電動二輪車バッテリーモジュールの熱管理」、sae.org 2023年、Elkemは上海で生産ラインを稼働させ、エレクトロニクスグレードのシリコーン接着剤のサプライチェーンの現地化を目指しました。韓国におけるフレキシブルOLEDの普及により、繰り返し曲げ動作時の光学的透明性を維持するためにナノシリカを必要とする超低粘度シリコーンゲルの需要が高まっています。各ヒンジアセンブリには精密なレオロジー調整が求められますが、沈降シリカではその要求を満たすことができず、コンシューマーデバイスにおけるヒュームドシリカの浸透がさらに深まっています。
塗料およびコーティングの再調合による需要急増
建築用および工業用の調合業者は、南海岸大気質管理地区規則1113の制限によって加速された転換として、高VOC溶剤を使用せずに塗布性を維持するためにヒュームドシリカに依存する水性システムへの移行を進めています。Evonikの AEROSIL E2Dグレードは2024年6月に稼働し、水性塗料でのより迅速な混合を可能にします。2025年2月に公表されたEUエコラベル基準案は低粉塵原料を重視しており、間接的に粗い沈降グレードよりも焼成シリカを優遇しています。中国およびインドの自動車OEM塗料は、垂直パネルでのたれを防止するために疎水性シリカで補強された高固形分ポリウレタンシステムへの移行が進んでいます。この累積的な転換は、予測期間を通じてヒュームドシリカ市場の成長を支えています。
医薬品およびパーソナルケア製剤の急速な成長
米国食品医薬品局(FDA)および欧州食品安全機関(EFSA)は2024年に食品および栄養補助食品におけるシリカの安全限界を再確認し、粉末ブレンドおよび徐放性錠剤への幅広い使用を解禁しました。化粧品メーカーは2025年のEUナノ成分届出義務に直面しており、粒子径への精査が強化されているため、調合業者は一貫して製造された親水性グレードへの移行を余儀なくされています。インドのジェネリック医薬品メーカーは輸出基準を満たすために賦形剤技術を高度化しており、堅調な国内需要を喚起しています。プロバイオティクスのマイクロカプセル化では、熱帯条件下での保存期間を延長するためにナノシリカと親油性担体を組み合わせています。これらの要因が組み合わさり、世界のCAGRにほぼ1パーセントポイントが加算されます。
3次元印刷フォトポリマー樹脂への浸透
2024年、学術試験によりナノシリカを配合した歯科用樹脂が暫間クラウンに適した曲げ強度を達成することが明らかになりました。ナノシリカは、DLPおよびSLAによって製造される歯科補綴物、補聴器シェル、航空宇宙治具などの製品において、粘度と硬化深度のバランスを取る上で極めて重要です。EvonikのAEROSIL FPシリーズは、長時間の印刷セッション中に粘度変動を引き起こすことなくグリーン部品の強度を高めます。一方、欧州全域の樹脂メーカーは保管中の水分吸収を防ぎポットライフを延長するために疎水性グレードを選択するようになっています。積層造形の領域が単なるプロトタイプから本格的な量産へと移行するにつれ、ヒュームドシリカの需要は堅調かつ持続的な上昇を示しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| SiCl₄原料の価格変動 | -0.6% | ポリシリコンの共同生産サイクルにより最も影響を受けるアジア太平洋地域を含むグローバル規模 | 短期(2年以内) |
| 低コスト沈降シリカの生産能力増強 | -0.5% | アジア太平洋地域および特に中国、特殊グレードへの影響は限定的 | 中期(2〜4年) |
| プラズマ炉に対する火炎加水分解の高エネルギー強度 | -0.3% | 電力コストが高い地域(欧州、日本)に集中したグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SiCl₄原料の価格変動
SiCl₄の供給はポリシリコンの稼働サイクルに依存しているため、太陽光発電需要が軟化してクロロシランの副産物生産量が減少するとスポット価格が上昇し、ヒュームドシリカメーカーはマージン圧力にさらされます[2]Cabot Corporation、「Form 10-K 2024」、cabot-corp.com。メーカーは廃棄物流をSiCl₄に再変換するリサイクルループの探索を進め、リスクを抑制しようとしています。透明なベンチマークの欠如は長期供給契約を複雑にし、多くの接着剤調合業者を予測可能性を損なう四半期ごとの調整に追い込んでいます。
低コスト沈降シリカの生産能力増強
より低い設備投資で立ち上がる中国の工場は、基本的なレオロジーおよびケーキング防止用途においてコストパフォーマンスの差を縮めています。Evonikは2026年に操業開始予定のサウスカロライナ州チャールストンでの沈降シリカ拡張に取り組み、タイヤゴム市場に供給する計画です。沈降グレードは高性能シリコーンゴムにおける疎水性ヒュームドシリカの補強性を再現できませんが、ラテンアメリカの価格に敏感な塗料メーカーは原材料費を削減するために両材料をブレンドしています。代替リスクは、粒子許容差が広い親水性沈降防止用途において最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
親水性グレードが医薬品および食品を支配親水性グレードは2025年の需要の75.45%を占め、このシェアはFDA 21 CFR 172.480およびEFSA E 551規則に準拠した未修飾表面を好む医薬品および栄養補助食品メーカーを背景に、2031年まで堅調な5.45% CAGRと一致しています。シランで処理された疎水性バリアントは、水分に敏感なシリコーンゴムおよび非極性コーティングに対応していますが、補強単位当たりのコストが高いため成長ペースは緩やかです。
親水性の拡大はインドで顕著であり、錠剤メーカーは輸出輸送中の有効成分を安定化させるために細粒シリカを指定しています。疎水性の採用は風力タービンブレード接着剤および3次元印刷樹脂で急増しており、Tokuyamaの2024年の浙江省における生産能力増強が後押ししています。Evonikの分散性に優れた親水性E2Dラインにより、水性塗料調合業者は混合時間を5分の1短縮でき、プロセス経済性が向上します。シリコーンゴムにおける疎水性グレードのヒュームドシリカ市場規模は依然としてプレミアムを維持しており、沈降代替品は8 MPaを超える引張強度目標を達成できません。


製造プロセス別:
プラズマルートが特殊ニッチで台頭火炎加水分解は2025年の生産量の72.36%を生成し、レオロジー制御において支配的な地位を維持しています。しかし、プラズマおよびアーク蒸気酸化は、航空宇宙エアロゲルおよびCMPスラリーが金属汚染物質を含まない超高純度粒子を要求するため、5.92% CAGRで上回る成長を示す見込みです。プラズマユニットは韓国および台湾の半導体ファブが要求するサブ10 ppmの不純物閾値を満たし、特殊分野における参入障壁を強化しています。
設備投資が高いにもかかわらず、プラズマモジュールは再生可能エネルギーと統合してカーボンフットプリントを削減できるという特性を持ち、欧州の迫りくるCBAM関税の下で魅力的な属性となっています。ドイツの火炎加水分解事業者はグリーン水素バーナーを試験していますが、電解槽の供給が限られています。アーク蒸気酸化のスループットは火炎加水分解の約3分の1に留まるため、その商業展開は高付加価値の防衛複合材料に限定されています。したがって、プラズマグレードのヒュームドシリカ市場規模は絶対トン数では小規模にとどまりますが、戦略的には重要です。
機能別:
レオロジー制御が全用途をリードレオロジー制御および増粘は、せん断減粘流動を必要とする水性塗料および高固形分接着剤に支えられ、2025年の需要の45.31%のシェアでリードしました。このセグメントは2031年まで5.61%で拡大し、2031年における機能別ヒュームドシリカ市場規模で最大を占めます。沈降防止およびケーキング防止は相当なシェアで続き、湿潤気候における粉末食品および農薬に対応しています。
シリコーンゴム補強は成長が抑制されていますが、疎水性グレードが適切な充填量で高い引張強度を達成するためプレミアムを維持しています。Evonikのグレードはイノベーションの飛躍を示し、粘度基準を達成するためのシリカ添加量の削減を可能にし、コストを削減しています。塗料調合業者がコスト意識の高いセグメントで沈降シリカに移行している一方、疎水性ヒュームドシリカは自動車補修塗装において依然として最高位を維持しており、わずかな垂直方向のたれも許容されません。
用途別:
接着剤およびシーラントが体積成長をリード接着剤およびシーラントは2025年の体積の29.33%を吸収し、アジアの建設および自動車軽量化に支えられて5.78%で成長する見込みです。バッテリー電気自動車では、構造用接着剤がロボット塗布時の接着線厚さを維持するためにシリカを使用しています。シリコーンゴムはガスケットおよび医療用チューブに不可欠であり、200℃の連続使用温度での生体適合性を確保しています。
塗料およびインクは、欧州の建築用調合業者がVOCを削減するにつれて成長が見込まれます。プラスチックおよび複合材料はシェアを維持していますが、中空ガラスマイクロスフェアとの競争に直面しています。食品および飲料セクターは、特に東南アジアのインスタント飲料ミックスを中心に勢いを増しています。一方、医薬品、パーソナルケア、3次元印刷などの他の有望なセグメントは急速に拡大しており、ヒュームドシリカ市場における有望な収益センターとして位置づけられています。
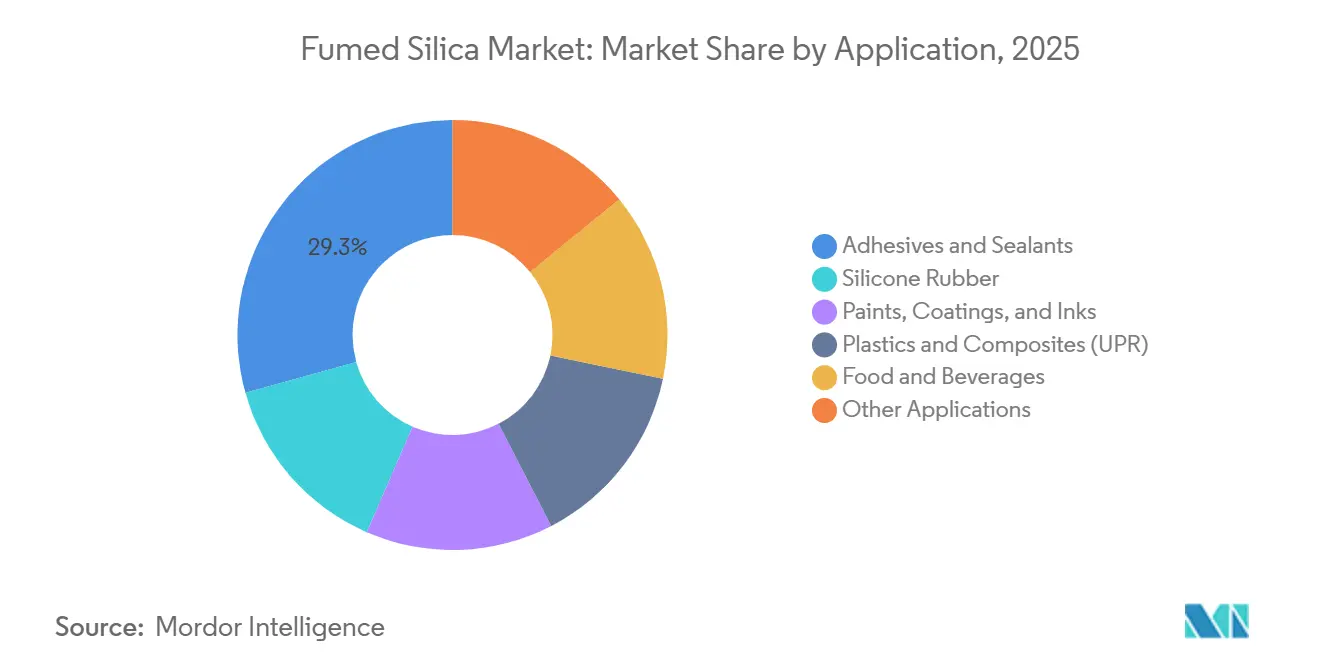
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ヒュームドシリカ市場
アジア太平洋地域は2025年の販売量の48.15%を占め、2031年にかけて5.18%の成長を記録した。この成長は、ロジックファブにおけるCMPスラリー需要、中国における電池封止材、およびインドにおける栄養補助食品生産の拡大によって牽引されている。Tokuyamaの浙江省工場は、自動車用コーティング向け表面処理グレードのローカライズされた供給を支えており、OCIの群山工場は韓国のシーラントおよび二次電池ラインに供給している。日本は火炎加水分解法へのグリーン水素の活用を試みているが、スケール上の制約に直面している。
北米ヒュームドシリカ市場
北米は、NASAのエアロゲルプロジェクトおよび建築用塗料における厳格化されたVOC規制を背景に成長を維持した。Wackerのテネシー州チャールストン工場はシリコーンゴムコンパウンドを供給しており、Evonikがサウスカロライナ州に新設した沈降シリカラインは、低グレードセグメントにおける代替圧力を示唆している。カナダおよびメキシコは後れを取っているものの、自動車組立に関連して約5%の成長を記録している。
欧州ヒュームドシリカ市場
エネルギーコストおよび導入が迫るCBAM炭素関税が欧州の成長を制限している。EvonikのラインフェルデンE2D施設は、混合エネルギーを5分の1削減する水性対応グレードを提供している。EU エコラベルの草案基準およびオランダにおけるSTOT RE 1分類の可能性は、塗料メーカーのコンプライアンスコストを引き上げているが、CORDISの下での航空宇宙用エアロゲル向け資金援助がスペシャルティ需要の底堅さを維持している。

バリューチェーン分析
上流のバリューチェーンは、四塩化ケイ素(SiCl4)およびそれを供給するクロロシラン設備を中心としており、原料統合と副産物管理がコスト安定性の鍵となる。中核製造プロセスでは、SiCl4を主に火炎加水分解によって親水性コモディティグレードの発煙(ヒュームド)シリカに転換する一方、プラズマおよびアーク蒸気酸化法は、より厳格な金属不純物管理を必要とする超高純度ニッチ用途を支えている。このプロセスはエネルギー集約的であるため、プラントの経済性と供給の信頼性は光熱費・エネルギー価格に左右され、ポリシリコンの稼働サイクルがSiCl4の供給を乱すとボラティリティが増幅される。
中流工程には、疎水性グレードを作るための表面処理、粉砕・脱塵、そしてアプリケーション対応の分散サポートが含まれ、これは水性塗料やエレクトロニクス用シリコーンにおいて差別化要因となっている。生産者は、大手接着剤、シーラント、シリコーンゴム、塗料、医薬品配合業者に直接契約を通じて販売し、小規模なコンバーターやコンパウンダー向けには専門化学品ディストリビューターを通じて販売する。顧客は、バッチ間性能を保護するために、一貫したBET比表面積、低水分、そして粉塵管理を重視する。下流では、発煙シリカはシリコーンエラストマーやシーラントに配合され、レオロジーおよび垂れ制御のために塗料やインキに配合され、医薬品や化粧品では流動化剤として使用されており、そこでは適格性要件、規制文書、および検証済みの供給継続性がスイッチングコストを高めている。
競合環境
ヒュームドシリカ市場は適度に集約されています。西側のリーダー企業は高マージンのニッチ分野に注力する一方、中国企業はケーキング防止および基本的なレオロジー用途向けのコモディティ親水性生産を拡大しています。プラズマルートの新規参入者は超高純度エアロゲルおよび半導体用途を追求しており、長期的に火炎加水分解の既存事業者を脅かしています。SiCl₄の価格変動への対応が決定的となり、クローズドループのクロロシランリサイクルパイロットがマージンの安定化を目指しています。バイオベースの籾殻シリカが持続可能性の切り札として台頭していますが、不純物制御においてはまだ不十分です。全体として、技術差別化と下流ユーザーへの地域的近接性が投資を導き、ヒュームドシリカ市場が今後10年間でどのように発展するかを形成しています。
ヒュームドシリカ産業のリーダー企業
Evonik Industries AG
Cabot Corporation
Wacker Chemie AG
Tokuyama Corporation
OCI Ltd.
- *免責事項:主要選手の並び順不同
ヒュームドシリカ市場
- AMS Applied Material Solutions
- Cabot Corporation
- China-Henan Huamei Chemical Co., Ltd.
- DONGYUE GROUP
- Evonik Industries AG
- Gelest Inc.
- Henan Xunyu Chemical Co., Ltd.
- Heraeus Group
- HPQ Silicon Inc.
- Kemipex
- Kemitura
- Ningbo Ruifeng Sealing Materials Co., Ltd.
- OCI Ltd.
- Orisil
- Redox
- Tokai Carbon Co., Ltd.
- Tokuyama Corporation
- Wacker Chemie AG
- Yichang CSG Polysilicon Co., Ltd.
- Zhejiang FuShiTe Group Co., Ltd.

市場機会と将来展望
ホワイトスペースは、下流ユーザーがより厳格な不純物限界、よりクリーンな取り扱い、水性システムでのより速い分散を必要とする、特殊グレードの差別化と地域的な供給安定性に集中している。Evonikがラインフェルデン(2024年6月)でAEROSIL Easy-to-Disperse機能を稼働させたこと、および同社のより広範なシリカポートフォリオの再編(2025年1月設立のSmart Effects)は、供給業者が塗料、エレクトロニクス、消費者向けヘルスケア配合を狙って、発煙シリカにアプリケーションサポートをバンドルしている様子を示しており、そこでは混合時間、粉塵発生、一貫性が調達および性能上の優先事項となっている。並行して、10ppm未満の不純物閾値を必要とする半導体関連用途、およびアジア太平洋地域のCMPスラリー需要は、コモディティの沈降シリカが代替不可能な、プラズマおよびアーク蒸気酸化グレードの機会を支えている。
能力および事業拠点の動きも、購入者の調達方法とベンダー適格審査の在り方を形作っている。Wackerがテネシー州チャタヌーガ(原文はCharleston、テネシー州チャールストン)で13,000トンの発煙シリカプラントを稼働させたこと(2024年1月)は、北米での供給可能性を拡大している。Cabot Sanmarによるタミルナードゥ州メットゥールでのブラウンフィールド投資(2026年4月発表)は、インドの接着剤、シーラント、電池関連需要向けの供給の現地化を示している。一方、Evonikがニューヨーク州ウォーターフォードの発煙シリカ生産の2025年半ば閉鎖を計画通り発表するなど、ネットワーク最適化の動きは、配合業者の間でデュアルソーシングや再適格審査の取り組みを促しており、検証済みの継続性、より厳格な仕様管理、エレクトロニクスおよび自動車製造拠点への物流的近接性を提供できる供給業者に余地を生み出している。
Recent Industry Developments in ヒュームドシリカ市場
- 2026年6月:Cabot Corporationは、電気自動車用電池パックの接着システムにおけるCAB-O-SIL TS-720発煙シリカの使用を強調し、厳しい接着条件下での安定性とアプリケーション一貫性に焦点を当てた。電池パック用接着剤への注力は、発煙シリカ供給業者が急成長するEV組立ワークフローと高性能接着要件に向けて、アプリケーション特化型グレードを位置付けている様子を浮き彫りにしている。
- 2025年1月:Evonik Industries AGは、ニューヨーク州ウォーターフォードの発煙シリカ製造施設の2025年半ば閉鎖計画を含む、シリカネットワークの戦略的再編を発表し、北米での追加の拠点対応も進めた。この動きは地域的な供給選択肢を変化させ、顧客の再適格審査サイクルを引き起こす可能性があり、利用可能な能力と同等の製品文書を持つ代替供給業者に恩恵をもたらす。
- 2024年6月:Evonik Industries AGは、塗料顧客の効率向上を目指したAEROSIL Easy-to-Disperse(E2D)発煙シリカ技術のため、ドイツのラインフェルデンに新プラントを稼働させた。追加された分散機能は、混合時間、粉塵低減、一貫したレオロジー制御が調達および性能上の優先事項となる、水性および低VOC塗料配合を支えている。


ヒュームドシリカ市場 レポートの範囲と調査方法論
市の定義と対象範囲
本市場は、工業用および特殊用途向けの下流製剤においてレオロジー調整剤および補強添加剤として使用されるスタンドアロン素材として供給されるヒュームドシリカと定義されます。本市場は、一次形態で販売されるヒュームドシリカの需要を数量ベースで計測します。
対象外の範囲:沈降シリカ、シリカゲル、コロイダルシリカ、およびヒュームドシリカが他の化学システムにすでに混合されている複合ブレンドは対象外とします。
セグメンテーション概要
- タイプ別
- 親水性
- 疎水性
- 製造プロセス別
- 火炎加水分解
- プラズマ/アーク蒸気酸化
- 機能別
- レオロジー制御/増粘
- 沈降防止/ケーキング防止
- 補強/充填剤
- 用途別
- シリコーンゴム
- 接着剤およびシーラント
- 塗料、コーティング、およびインク
- プラスチックおよび複合材料(不飽和ポリエステル樹脂)
- 食品および飲料
- その他の用途(医薬品およびパーソナルケアなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、シリカの化学的特性、生産能力、および地域別産業生産量に関する正確なファクトベースを構築することから始まります。これにより、後続の仮定が乖離しないようにします。産業鉱物の脈で使用される公開資料には、米国地質調査所、貿易フローの方向性に関するUN Comtrade、産業指標に関するEurostat、および取り扱いとコンプライアンスに関する手がかりを得るための政府の環境・労働安全機関が含まれます。
エンドユース分析の論理を実用的に保つため、コーティング、シリコーンエラストマー、およびバッテリー関連製剤に関する査読済み論文、ならびに表面処理と分散ニーズの変化を示す特許データベースも参照します。企業の提出書類、年次報告書、および投資家向けプレゼンテーションは、プラントの稼働開始、ボトルネック解消、および地域別エクスポージャーの確認に使用され、企業財務情報とニュースの有料サブスクリプションはアナウンスのタイミングを追跡するのに役立ちます。必要に応じて、関連するシリカの動向に関する貿易行動を相互確認するために出荷レベルのデータベースを使用し、メインモデルに照合します。これらのソースは網羅的なものではなく、モデルで使用されるデータポイントの収集、検証、および明確化のために他の多くの公開資料も使用されています。
一次インタビューおよびサーベイ
一次情報は、グレードの指定方法、用途別の標準的な添加量範囲、価格変動時の代替限界など、ヒュームドシリカの購買パターンを確認するために使用されます。二次調査の結果を検証し、情報のギャップを埋め、最終的な仮定を三角測量するために、主要消費地域の生産者、販売業者、製剤業者、および技術系バイヤーと対話します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:14% | アジア太平洋地域:45% |
| 中位層:44% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:19% | マネージャー:59% | 南北アメリカ地域:20% |
市場規模算定と予測
コアとなる規模算定のロジックは、トップダウンとボトムアップの組み合わせを使用します。まず、生産と貿易のシグナルから地域別の供給可能量を再構築し、次に下流の消費パターンと照合します。ヒュームドシリカは製剤における性能に基づいて選定されるため、本モデルでは、シリコーンエラストマーの生産動向、塗料・コーティングの活動状況、インクおよび接着剤の消費指標、ならびにゲルシステムが関連するバッテリー製造の成長など、実際の需要ドライバーを使用します。
合計は、サンプリングされたサプライヤーの出荷量集計、主要輸入市場における流通チャネルの確認、および下流の数量に適用された限定的な用途別添加量範囲を含む選択的なボトムアップ推計を用いて裏付けられます。小規模な国やニッチな用途で視認性が低い場合、ギャップ処理はインタビューを通じて検証された保守的な浸透率の仮定によって行われ、その後、貿易の方向性と生産能力に関するニュースと照合して再確認されます。
予測については、シナリオ分析を使用し、主要な需要ドライバーに対する単純回帰チェックで補完することで、変数が変化した際にもモデルの説明可能性を維持します。生産能力増強、原料関連のボラティリティ、および用途ミックスの変化に関する仮定は、専門家のフィードバックを通じてレビューされ、予測期間全体にわたって一貫して適用されます。
データ検証と更新サイクル
検証は、一つのデータ系列が結果を左右しないよう、独立した指標間の三角測量によって完了します。地域別の妥当性チェックを実施し、前年比の動向に異常な変動がないか確認し、承認前に複数のアナリストによるレビューを経てモデルを精査します。
貿易の動向が下流の生産指標によって裏付けられないなど、不一致が生じた場合は、関連する仮定を再検討し、専門家への追加コンタクトを実施します。レポートは年次で更新され、生産能力の拡張、大規模な操業停止、または産業需要に影響を与える政策変更など、重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最終的な確認作業を行い、クライアントが最新の更新された見解を受け取れるようにします。
Mordor Intelligenceのヒュームドシリカ市場規模と他の公表推計との比較
ヒュームドシリカの市場価値が出版社によって異なるのは一般的なことです。これは、出版社が必ずしも同じ製品セット、同じ価格設定の時間基準、または数量と収益の間の同じ換算方法を使用しているわけではないためです。また、一部のソースが近接するシリカカテゴリーを混在させたり、下流の複合材料を一次素材の販売として扱ったりする場合にも差異が生じます。
公表されている数値の中には、広範な平均価格に大きく依存しており、地域をまたいだグレードミックスの変化を示していないものもあります。これは、需要が類似していても最終的な収益合計を変動させる可能性があります。より広い対象範囲では沈降シリカやコロイダルシリカが含まれる場合がありますが、Mordor Intelligenceは一次形態で販売されるヒュームドシリカのみを計上し、価値換算を適用する前に322.14キロトン(2026年)および410.36キロトン(2031年)などの数量チェックポイントに規模算定を固定しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 18.74億米ドル(2024年) | |
| 業界出版社A | 16.4億米ドル(2025年) | 異なる基準年と価格設定期間を使用しており、親水性グレードと疎水性グレードおよび地域をまたいで数量を収益に換算した方法についての詳細が限られています。 |
| 市場出版社B | 17.4億米ドル(2024年) | 同じ年を報告しているが、隣接するシリカ製品や製剤化された複合材料の除外ルールを明確に記載しておらず、バスケットの定義方法によって合計値が変動する可能性があります。 |
この比較は主に、推計値が乖離する理由として、対象範囲の管理と価格換算の透明性を指摘しています。数量アンカー、用途マッピング、および貿易・生産能力シグナルを組み合わせて使用することで、最終的な規模算定は更新をまたいで監査・再現しやすい状態を維持できます。


レポートで回答される主要な質問
2026年のヒュームドシリカ市場の規模はどのくらいですか?
2026年に322.14キロトンに達し、2031年までに410.36キロトンに達すると予測されており、CAGR 4.96%を記録しています。
2031年まで最も速く成長するセグメントはどれですか?
航空宇宙および半導体の純度ニーズに牽引されたプラズマおよびアーク蒸気酸化が最高の5.92% CAGRを記録する見込みです。
なぜアジア太平洋地域が最大の消費地なのですか?
地域の電子機器、バッテリー、CMPスラリー需要により、アジア太平洋地域は2025年に48.15%の体積シェアを占め、5.18%の成長軌道にあります。
SiCl₄の価格設定はどのようなリスクをもたらしますか?
ポリシリコンサイクルの逼迫によりSiCl₄コストが上昇し、世界のCAGRから最大0.6パーセントポイントが削減される可能性があります。
VOC規制は需要にどのような影響を与えますか?
コーティングにおける規制強化がたれ制御のためにヒュームドシリカに依存する水性製剤を促進し、予測CAGRに0.9パーセントポイントが加算されます。
最終更新日:



