
フォークリフトトラック市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 76.62 十億米ドル |
| 市場規模 (2031) | 93.98 十億米ドル |
| 成長率 (2026 - 2031) | 4.17 % |
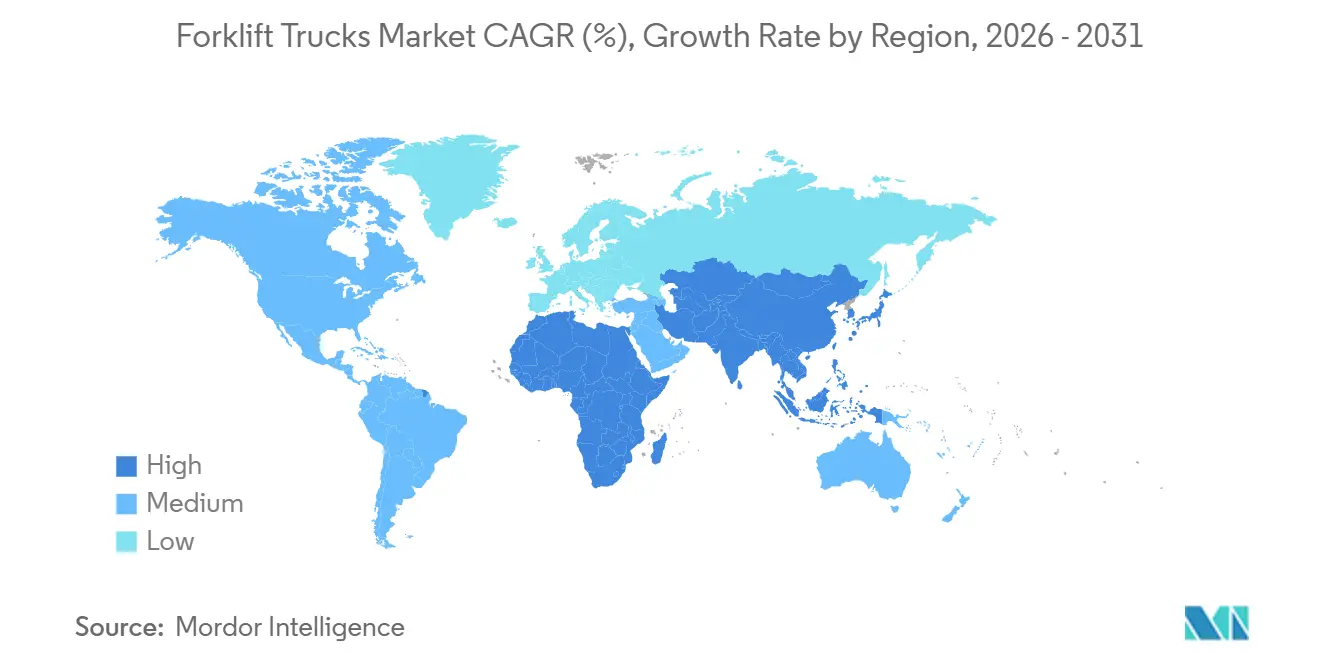
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
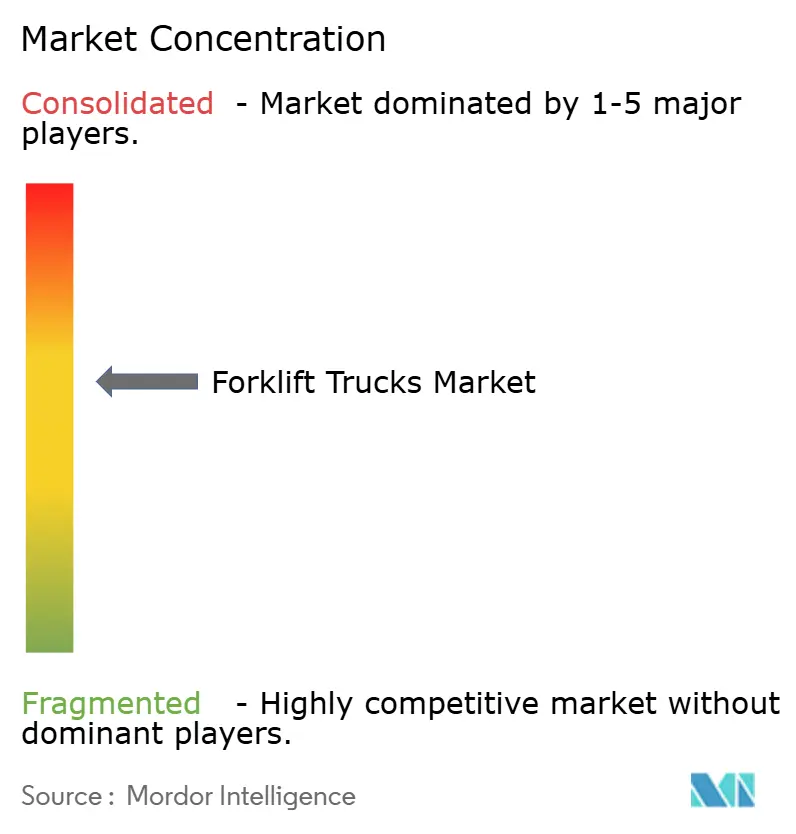
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォークリフトトラック市場分析
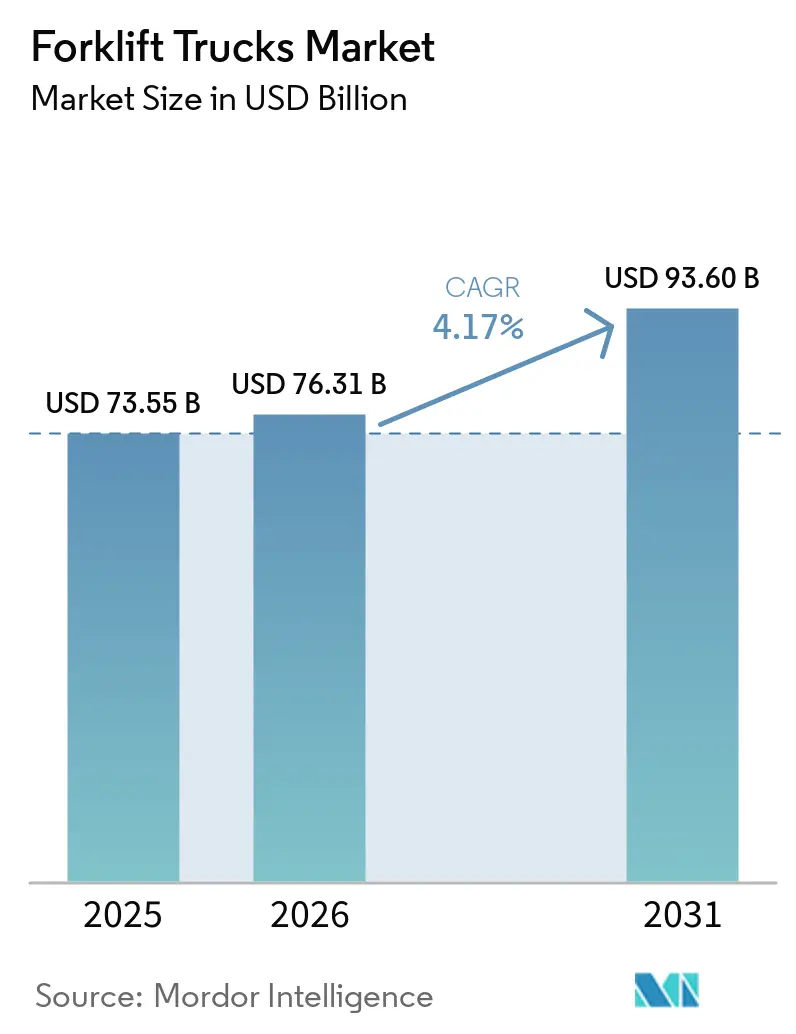
フォークリフトトラック市場規模は2025年に73.55 ビリオン 米ドルと評価され、2026年の76.62 ビリオン 米ドルから2031年には93.98 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.17%である。成長の勢いは、電動パワートレインへの需要拡大、排出規制の強化、および往復効率95%を誇るリチウムイオンバッテリーによる運用コスト削減から生まれている。アジア太平洋地域における強力なインフラ投資、北米の製造業リショアリング、中東の物流回廊が、自動化対応と低排出を両立する多用途リフトトラックへの需要を増幅させている。一方、自動車および冷蔵保管分野における水素燃料電池の試験導入と再生可能水素コストの低下が、小規模ながら拡大しつつあるゼロエミッション経路を加えている。中国メーカーが積極的な価格戦略を展開し、新興レンタルフリートがOEMマージンを圧迫する中、競争圧力が高まっており、既存プレーヤーは付加価値の高いテレマティクスおよびサービス契約へのシフトを余儀なくされている。
レポートの主要ポイント
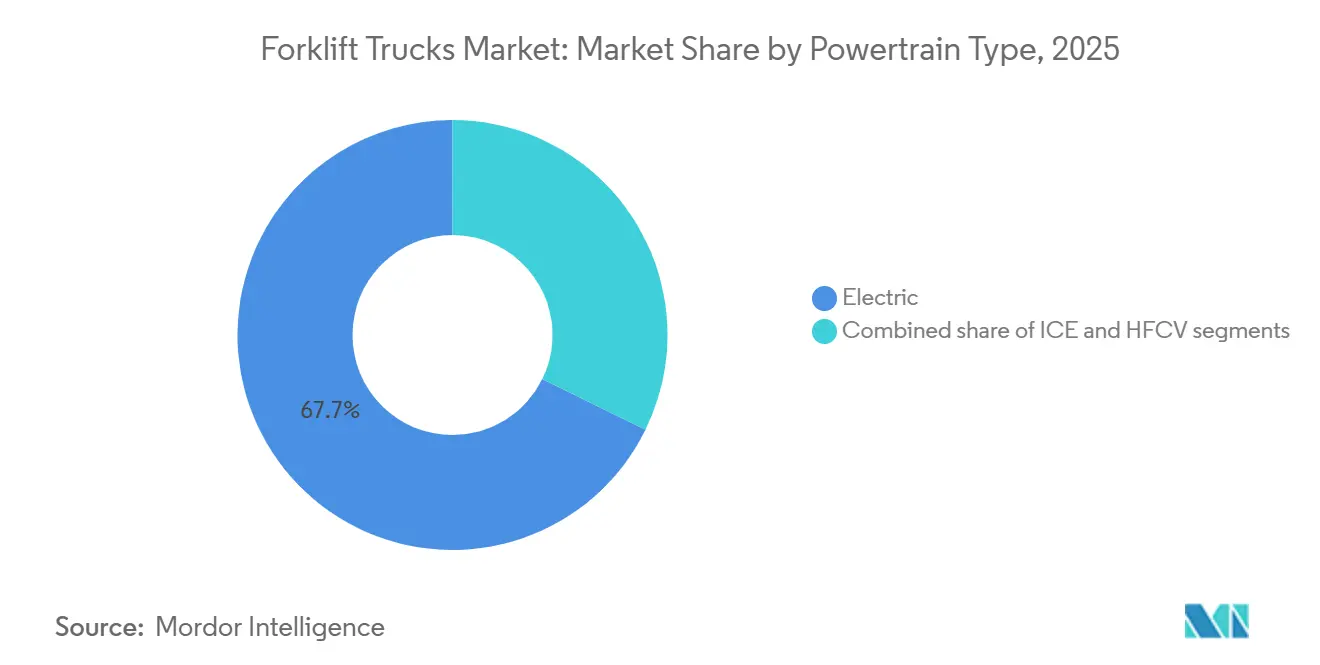
- パワートレイン別では、電動フォークリフトが2025年のフォークリフトトラック市場シェアの67.73%を占め、水素燃料電池車(HFCV)は2031年までに4.19%のCAGRで成長すると予測されている。
- 車両クラス別では、クラスIII電動パレットトラックが2025年のフォークリフトトラック市場シェアの43.47%を占め、クラスI電動ライダートラックが2031年までに4.25%のCAGRで最も速い成長を示している。
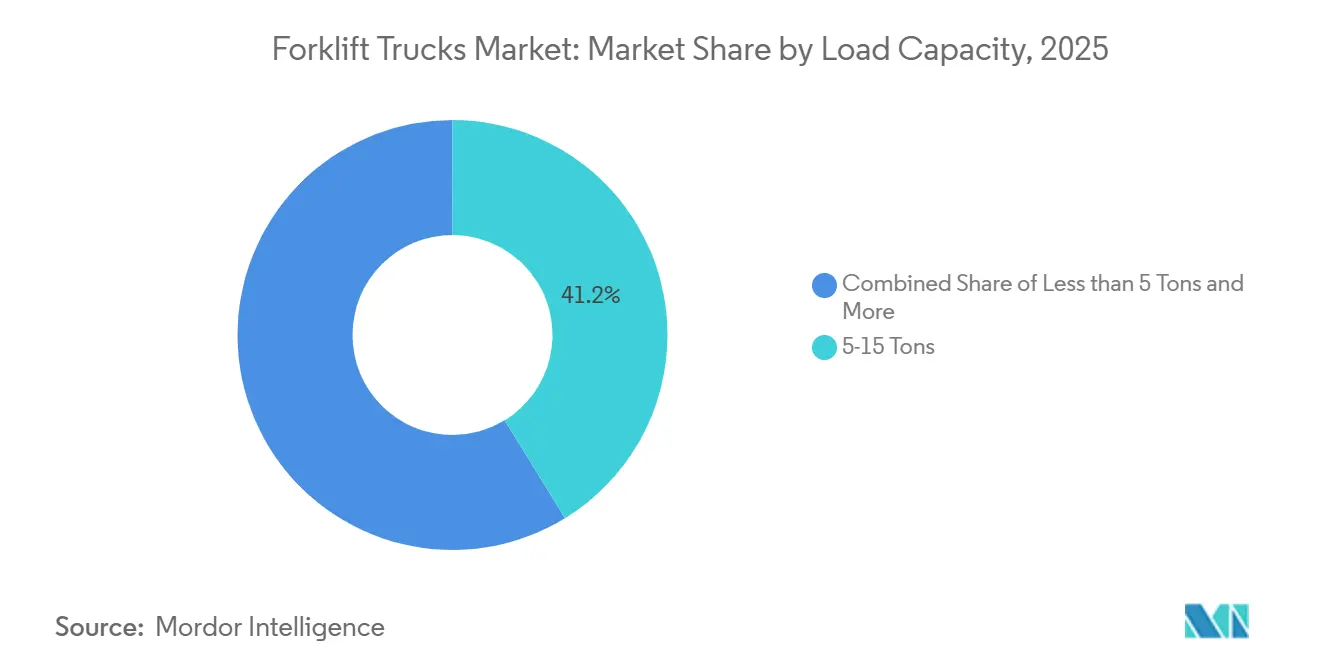
- 積載能力別では、5トンから15トンのカテゴリーが2025年のフォークリフトトラック市場シェアの41.23%を占め、15トン超のセグメントが2031年までに4.28%の最も高いCAGRを記録している。
- エンドユーザー別では、物流・倉庫業が2025年のフォークリフトトラック市場シェアの37.88%を占め、食品・飲料コールドチェーンが2031年までに4.22%のCAGRで成長をリードしている。
- 地域別では、アジア太平洋地域が2025年に47.63%の市場シェアで首位を占め、中東・アフリカが2031年までに4.27%の最も速いCAGRを達成している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アジア太平洋の排出規制 | +1.2% | アジア太平洋中核(中国、インド、日本)、東南アジアへの波及 | 長期(4年以上) |
| 北米の自動化・Eコマース倉庫の拡大 | +0.8% | 北米、欧州への波及 | 中期(2〜4年) |
| 米国のフォークリフト需要の急増 | +0.7% | 米国、カナダ | 中期(2〜4年) |
| 欧州のコールドチェーン施設がリチウムイオンフォークリフトを採用 | +0.6% | 欧州、北欧諸国 | 短期(2年以内) |
| 老朽化フォークリフトフリートの更新サイクル | +0.5% | 日本、韓国 | 短期(2年以内) |
| GCCのインフラ投資 | +0.4% | 中東(アラブ首長国連邦、サウジアラビア)、北アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋の排出規制が電動フォークリフトの普及を促進
中国は大気汚染対策行動計画の一環として、近い将来、主要都市においてゼロエミッション非道路機械を義務付ける予定である[1]。インドのPM E-DRIVEスキームは、充電インフラに対して多額の資金を提供し、電動フォークリフトに対して相当額の資本補助金を提供している。日本の労働時間上限規制が、倉庫事業者による高速充電リチウムイオンフリートの導入を促進している。一方、韓国のグリーンニューディール2.0は、今後10年以内に商用フリートにおける電気自動車の相当なシェア達成を目指している。これらの施策が収束する中、アジア太平洋地域のフォークリフトトラック市場における電動化シェアは今後数年間で大幅に拡大し、欧米諸国を上回るペースで成長すると予測されている。
北米の自動化・Eコマース倉庫の拡大
電子商取引大手は「ライツアウト」フルフィルメントセンターの展開を加速させており、自律移動ロボットと高度な倉庫管理システムをシームレスに統合している。Amazonのカルガリーにある大規模な新施設では複数のFoxBotロボットユニットが導入され、通路幅の最適化とパレット密度の大幅な向上が実現されている[2]。一方、Walmartが店内ドローンおよび清掃ロボットを導入したことで、業務効率化が図られるとともに、自動ラッキングシステムと連携して稼働する狭通路リフトトラックへの資本が解放されている。重要な動きとして、Prologisは2024年にPrologis Labsに多額の資金を配分し、米国および欧州の複数拠点においてVisionNavおよびMultiwayの自律フォークリフトをテストする基盤を整えた[3]。これらの取り組みは、フォークリフトトラック市場全体の成長が鈍化する中でも、今後数年間でクラスIおよびクラスIIの電動ユニットの力強い成長を牽引すると見込まれている。さらに、IoTソフトウェアおよびバッテリー分析プラットフォームの統合が急速に標準要件となりつつある。
欧州のコールドチェーン施設がリチウムイオンフォークリフトを採用
温度管理物流プロバイダーはエネルギーコストの上昇とEUバッテリー規制の厳格化という課題に直面している。2024年、STEFは複数のリチウムイオントラックを導入し、倉庫のエネルギー消費を大幅に削減するとともに、ATEX換気設備の必要性を排除した。規則(EU)2023/1542に基づき、企業はバッテリーのカーボンフットプリントを開示し、指定された期限内に相当量のリチウム回収目標を達成しなければならない。これらの要件は、確立されたバッテリー回収プログラムを持つOEMに有利に働く。オランダにあるNewColdの大規模施設では多数のリチウムイオンユニットが稼働しており、オフピーク充電を活用して鉛酸バッテリーと比較したパレット当たりコストを削減している。高スループットの冷蔵保管業務において、この戦略は回収期間を数年に短縮し、フォークリフトトラック市場におけるリチウムイオン技術の地位を強化している。
日本および韓国における老朽化フォークリフトフリートの更新サイクル
日本では、設置済みリフトトラックフリートの相当な割合が10年以上経過していることから、機器更新需要が高まっている。韓国の国内電気自動車投資計画は、バッテリーおよび車両製造工場全体でリフトトラックフリートの更新を加速させており、今後数年間で相当数の新規ユニット追加が見込まれている。市場では、インダストリー4.0のメンテナンスプロトコルとシームレスに統合されるテレメトリー対応リチウムイオントラックへの需要が高まっている。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電動フォークリフトの高い初期コストが普及を阻害 | -0.9% | グローバル、新興市場で顕著 | 短期(2年以内) |
| 欧州および北欧における熟練フォークリフトオペレーター不足 | -0.6% | 欧州、北欧諸国 | 中期(2〜4年) |
| 激しいレンタルフリート競争によるOEMマージンの圧迫 | -0.4% | 北米、欧州 | 中期(2〜4年) |
| サプライチェーンの混乱がコンポーネント供給を阻害 | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電動フォークリフトの高い初期コストが普及を阻害
リチウムイオン技術を搭載した電動トラックは、ディーゼル車と比較して大幅に高価である。このため、電動トラックはディーゼルモデルよりも高い価格帯に位置している。特に、バッテリーは総製造コストの相当な割合を占めている。近年、炭酸リチウムの価格は大きな変動を示している。多くの中小企業は担保の確保に課題を抱えており、グリーンファイナンスへのアクセスが制限されている。欧州投資銀行のクリーン輸送ファシリティは非常に競争力のある金利を提供しているが、従業員数が限られた中小企業における採用率は依然として低い。インドでは電動トラックに対する補助金が利用可能であるが、対象となるのはフリート全体のごく一部にとどまり、こうした優遇措置の普及範囲の限界を示している。さらに、バッテリーパックのコストが大幅に低下するまでは、電動フォークリフトトラックの普及は、特にコスト意識の高い購買層において制約を受け続けるであろう。
欧州および北欧における熟練フォークリフトオペレーター不足
ドイツ、フランス、北欧諸国全体において、欧州委員会はマテリアルハンドリング分野における深刻なスキルギャップを特定しており、多くのポジションが未充足のままとなっている。ノルウェーでは、インストラクター不足により、必要な資格取得に長い待機期間が生じている。ドイツでも近年、物流分野の見習い登録者数が顕著に減少している。賃金が上昇する中—ドイツのオペレーターの賃金は以前と比べて大幅に増加している—企業は自動化の導入を加速させている。フォークリフトトラック市場が成長を続ける一方で、慢性的な労働力不足がスループット向上の妨げとなる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パワートレインタイプ別:
リチウムイオンバッテリーが電動経済性を再定義する2025年、電動ユニットはフォークリフトトラック市場シェアの67.73%を占め、オペレーターがライフタイムコストの低減を追求した結果である。電動セグメントの中では、リチウムイオンパックが数年前の位置付けと比較して主流の選択肢となり、大幅な成長を遂げた。水素燃料電池フォークリフトは現在ごくわずかなシェアにとどまっているが、主要な産業オペレーションへの導入に支えられ、2031年までに4.19%の堅調なCAGRで着実に成長すると予測されている。内燃機関は依然として相当なシェアを維持しており、主に屋外および新興市場向けアプリケーションに対応している。米国エネルギー省(DOE)は今後数年以内に競争力のある水素価格の実現を目指しており、これにより運用コストの差が大幅に縮小する可能性がある。
冷蔵保管の大口ユーザーは、複数シフトの中断のない稼働を可能にする迅速な燃料補給能力から、水素燃料電池をますます好む傾向にある。フォークリフトトラック市場はバッテリーコスの低下にも適応しており、OEMはプレミアムモデルにおいて鉛酸バッテリーを段階的に廃止しつつある。水素は現在フォークリフトトラック市場においてごくわずかなシェアを占めるにとどまっている。しかし、再生可能エネルギー容量の拡大と港湾当局が実施するゼロエミッション義務化が、長期的な代替手段としての地位を強化している。一方、リチウムイオン技術は、確立された充電インフラ、テレマティクス統合、および保険リスク低減に寄与する強化された安全認証に支えられ、近い将来においても優先的な投資選択肢であり続けると予測されている。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
車両クラス別:
ナローアイル構成がクラスIの成長を牽引クラスIIIパレットトラックは2025年のフォークリフトトラック市場シェアの43.47%を占めたが、飽和した小売チャネルでは成長が鈍化した。クラスI電動ライダートラックは、電子商取引企業がキューブ効率向上のために通路幅を8フィートに縮小する中、4.25%のCAGRで成長している。AmazonのカルガリーサイトはAmazonの自律ライダーを狭い通路で使用することでこのシフトを示している。クラスII狭通路機械は、高価値SKUがプレミアム機器を支える医薬品および電子機器分野の恩恵を受けている。クラスIVおよびクラスVの内燃機関モデルは合算シェアを維持しており、不整地や重機建設現場において不可欠な存在である。
クラスIユニットへの需要増加は、倉庫設計における持続的なシフトを示している。より多くの施設がメザニンや自動保管システムを統合するにつれ、ナビゲーション精度とバッテリー生産性がOEMにとって重要な差別化要因となるであろう。今世紀末までに、クラスIフォークリフトトラック市場はクラスIII機器との規模格差をさらに拡大すると予測されている。
積載能力別:
港湾脱炭素化による重量級セグメントの成長2025年のフォークリフトトラック市場シェアの41.23%を占める5トンから15トンのセグメントは、中規模工場における汎用的な主力機器であり続けている。15トン超のセグメントは、2031年までに4.28%の最も高いCAGRを記録すると予測されており、2031年までにゼロエミッションの貨物取扱機器を義務付けるカリフォルニア州の港湾規制に牽引されている。5トン未満の積載能力を持つフォークリフトは、手動パレットジャックが小規模小売業務でシェアを維持し続けることから、市場平均をわずかに下回る成長が見込まれている。
港湾およびインターモーダルヤードの電化が進むにつれ、マテリアルハンドリング機器のデューティサイクル要件が高まり、フォークリフトトラック市場は大容量バッテリーパック、急速充電インフラ、および水素ハイブリッドソリューションへと向かっている。これらの技術は、オペレーターがダウンタイムを削減し、長時間稼働にわたって生産性を維持し、重荷重作業時の航続距離への不安を軽減するのに役立っている。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
コールドチェーン自動化がリチウムイオンの普及を加速物流倉庫業は2025年のフォークリフトトラック市場シェアの37.88%を占め、3PLネットワークの拡大と自動化改修に牽引されて依然として首位を維持している。食品・飲料コールドチェーンは、リチウムイオン化学がマイナス30℃でも性能の90%を維持し、バッテリー室の換気コストを排除することから、4.22%のCAGRを記録している。製造業は年間出荷量の一部を吸収しており、屋外ステージングエリアでは内燃機関ユニットが引き続き活躍している。
北米およびGCCの建設現場は最小限の量を取り込み、堅牢なニューマチックタイヤディーゼルを好んでいる。小売チェーンは店内自動化戦略と連携するクラスIII電動機器に転換している。EUの代替燃料インフラ規則が50,000 m2を超える施設に対して施設全体の充電を義務付けることから、コールドチェーンアプリケーションにおけるフォークリフトトラック市場シェアは上昇傾向にある。高スループットの冷凍倉庫では3年未満の回収期間が示されており、購買者の意向をリチウムイオンへと傾けている。
地域分析
アジア太平洋・アフリカ フォークリフトトラック市場
アジア太平洋地域は2025年のフォークリフトトラック市場において47.63%を占め、中国の大規模な生産能力によって牽引されました。国内メーカーであるHangcha、Heli、およびEP Equipmentは、東南アジアおよびアフリカへ相当数のユニットを輸出し、従来のサプライヤーと競合しました。同地域の成長は、活発な産業活動、拡大する物流ネットワーク、およびeコマースのフルフィルメント需要の高まりを反映しています。ベトナム、インドネシア、インドにおける製造インフラへの政府投資が、電動および内燃機関フォークリフトの双方に対する需要をさらに後押ししています。
インド・中東アフリカ フォークリフトトラック市場
生産連動型インセンティブプログラムに連動したインドの倉庫拡張は、2027年までに年間需要を相当数のユニット分増加させる可能性があります。中東・アリカ地域は4.27%のCAGRを記録しており、キング・サルマン空港やジェベル・アリの低温倉庫開発などのメガプロジェクトからの需要が見られます。これらのプロジェクトは大規模かつ信頼性の高いマテリアルハンドリング機器を必要としており、同地域はフォークリフトメーカーにとってますます重要な成長エリアとなっています。
ヨーロッパ・南北アメリカ フォークリフトトラック市場
ヨーロッパはEUバッテリー規制によってリチウム系ソリューションの採用が加速しており、収益の相当なシェアを占めています。北米は出荷台数こそ少ないものの、リショアリング施策およびギガファクトリーのプロジェクトパイプラインの恩恵を受け、重機への安定した需要を支えています。南米は通貨変動により高品質な電動機器の採用が遅れていますが、ブラジルの穀物輸送回廊における現地需要は依然として堅調です。全地域を通じて、電動化および自動化への移行が調達判断および長期的なフリート計画戦略に影響を与え続けています。
規制環境
フォークリフトトラックは、労働安全要件、機械コンプライアンス体制、および電動・自動化機器に関する更新された要件の下で運用される。米国では、OSHA 29 CFR 1910.178が動力産業用トラックを規定しており、ANSI B56.1設計規定に基づく義務およびオペレーター訓練・評価(少なくとも3年ごとの再認定を含む)に関する雇用者の義務が含まれる。これらの要件は、安全機能、文書化、および訓練プログラムの構造に関する購買者の意思決定を形成している。
欧州では、規則(EU)2023/1230(機械規則)が指令2006/42/ECに取って代わる。同規則は2027年1月20日から適用され、フォークリフトOEMおよび輸入業者に対する技術文書、EU適合宣言、およびCEマーキングの要件を引き上げる。標準化作業もISOを通じて継続されており、2026年時点で審議中のISO/DIS 3691-1(自走式産業用トラック)およびISO 3691-4:2023に取って代わる新版として開発中のISO/DIS 3691-4(無人産業用トラック)が含まれる。これらの更新は、接続型および自律型リフトトラックに対するコンプライアンス要件を強化するものである。
バリューチェーン分析
フォークリフトトラックのバリューチェーンは、鉄鋼加工、油圧機器、タイヤ、そして増加しつつある電子機器(コントローラー、センサー)およびエネルギー貯蔵(リチウムイオンバッテリーパックおよび充電コンポーネント)を含む上流の原材料およびコアサブシステムから始まる。OEMはこれらの投入物をクラスI~Vの構成に組み立て、直接エンタープライズチャネル、ディーラーネットワーク、およびトラックと充電・安全・フリート管理ソフトウェアをバンドルするインテグレータールートを通じて販売する。下流プロセスには通常、試運転、オペレーター訓練支援、および保証管理が含まれる。
価値はまた、バッテリー、テレマティクス対応予防保全、および部品物流を含む稼働時間とライフサイクルサービスにも集中しており、リードタイムはバッチ生産スケジュール、フレート混乱、および通関摩擦の影響を受ける可能性がある。2026年のOEMおよびテクノロジーパートナーシップの波は、スタンドアロンハードウェアから統合イントラロジスティクスシステムへのシフトを反映している。Raymond CorporationはThird Wave Automationと協力してリフトトラックフリートのAI対応自動化を拡大し、Hyundai Material HandlingはMatrix Design Groupと衝突回避統合に関するパートナーシップを締結し、JungheinrichはNavflexに出資して自動積み降ろし能力を強化した。重機・ゼロエミッション分野では、Hyster-Yale Nederland BVが2026年初頭にIntegratR協同組合に参加し、電化機器および関連インフラの採用を支援するクロスインダストリーコラボレーションの広がりを示している。
競争環境
フォークリフトトラック市場は中程度の集中度を示しており、Toyota Industries、KION、Jungheinrich、Hyster-Yale、およびMitsubishi Logisnextがグローバル収益の相当なシェアを占めている。Hangcha、Heli、EP Equipmentを含む中国メーカーは、コスト優位性と東南アジアへの展開を活用して既存プレーヤーの市場シェアを侵食している。United Rentalsなどの大手レンタル会社もボリュームディスカウントを活用してOEMマージンを圧縮し、利益をサービス契約へとシフトさせている。
技術の階層化が進んでいる。ToyotaとKIONはIoTセンサーと予測アルゴリズムを活用して長期メンテナンスサブスクリプションを確保し、LindeのMaerskとの5G対応自律モデルはプレミアムテクノロジーへの注力を反映している。中国メーカーはダウンタイム削減のためにモジュール式バッテリー交換ユニットを提供している。物流パイロットプログラムに支えられたVisionNavおよびMultiway Roboticsは、完全無人リフトトラックソリューションとして台頭しており、継続的な稼働時間と改善されたスペース効率を提供している。
規制コンプライアンスは大手プレーヤーに有利に働く。EUの機械規則は社内サイバーセキュリティ能力を持たない輸入業者のコストを引き上げ、更新されたISO規格は自律型ベンダーにプレミアムな衝突回避センサースイートへの投資を求めている。その結果、業界はコスト主導型とテクノロジー中心型の戦略を組み合わせており、中堅プレーヤーに課題をもたらしている。
フォークリフトトラック産業リーダー
-
Jungheinrich AG
-
Toyota Industries Corporation
-
Mitsubishi Heavy Industries Group
-
KION Group AG
-
Crown Equipment Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
フォークリフトトラック市場 このレポートでカバーされる企業
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Hyster-Yale Materials Handling Inc.
- Mitsubishi Logisnext Co. Ltd.
- Crown Equipment Corporation
- Hangcha Group Co., Ltd.
- Doosan Industrial Vehicles Co. Ltd.
- Komatsu Ltd.
- Anhui Heli Co. Ltd.
- Clark Material Handling Co.
- Caterpillar Inc. (CAT Lift Trucks)
- Hyundai Material Handling
- Lonking Holdings Ltd.
- Manitou Group
- Godrej & Boyce Mfg. Co. Ltd.
- EP Equipment
- LiuGong Machinery Co., Ltd.
- UniCarriers Corp. (Logisnext Americas Inc.)
- SANY Group
市場機会と将来展望
電化と自動化対応は、特にエネルギー効率、屋内空気質コンプライアンス、およびスループット向上を優先する購買者の間で、従来の更新需要を超えたアドレス可能なホワイトスペースを拡大している。製品および能力のロードマップは、リチウムイオンファーストプラットフォーム、コンパクトなパッケージング、および接続型診断をますます重視している。これは、電動トラックがすでに2025年出荷量の67.73%を占めていること、およびレンタルフリートと大口購買者が初期価格をより強く交渉する中でテレマティクスとサービス契約への移行が進んでいることと一致している。
指定された生産能力およびサプライチェーンの動向も、より具体的な数量経路と地域調達オプションを生み出している。2026年6月、Toyota Material Handlingは2024年に開始した約100 ミリオン 米ドルのプロジェクトを経て、インディアナ州の拡張施設でフル生産に達し、北米顧客向けの生産量増加と納期短縮を支援している。韓国では、HD Hyundai XiteSolutionが2026年6月にウルサンキャンパス高度化プロジェクト(930 ビリオン 韓国ウォン)を完了し、産業車両の生産能力を年間24,000ユニットに引き上げ、2026年7月には高容量電化ニーズに対応するため10トンから18トンの大型電動フォークリフトモデルの展開を開始した。バッテリー供給面では、HangchaとManitouが2025年8月にル・マンを拠点とする産業車両向けリチウムイオンバッテリー製造合弁会社の設立計画を発表し、バッテリー供給の確保とフォークリフトポートフォリオ全体でのパック互換性の標準化に向けた取り組みを示している。
最近の産業開発事情 フォークリフトトラック市場
- 2026年5月:Toyota Material Handlingは、電動パワーステアリングおよびエルゴノミクス改善を含む更新を施したToyotaスタンドアップライダーフォークリフトの刷新モデルを発表した。このローンチは、オペレーターの快適性と操作性が生産性に直結する高サイクル倉庫アプリケーションを対象としており、クラスIおよび関連する屋内セグメントにおけるプレミアム電動機器への継続的なシフトを支援している。
- 2026年3月:Toyota Material Handlingは、屋外産業および建設アプリケーションを対象としたToyotaコアディーゼルニューマチックフォークリフトシリーズ(4,000ポンドから6,500ポンドの積載能力)を発売した。これにより、ニューマチックタイヤとディーゼル動力が引き続き好まれるアプリケーションでのカバレッジが拡大し、フリートが電化とデューティサイクルおよび現場条件の現実とのバランスを取るのに役立ってる。
フォークリフトトラック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は倉庫、ヤード、工場、建設現場においてパレット積載物の持ち上げ、積み重ね、移動を行うために工場で製造されたフォークリフトトラックを対象としています。市場規模は、新規フォークリフトトラック販売におけるOEM収益(米ドル建て)として表示されます。
対象外の範囲:合計値には、ラフテレインテレハンドラー、フォーク非搭載の自律移動ロボット、アフターマーケット部品、レンタル、および中古トラック販売は含まれません。
セグメンテーション概要
- パワートレインタイプ別
- 内燃機関(ICE)
- 電動
- 鉛酸
- リチウムイオン
- 水素燃料電池車(HFCV)
- 車両クラス別
- クラスI(電動ライダートラック)
- クラスII(電動ナローアイル)
- クラスIII(電動パレット)
- クラスIV(ICEクッションタイヤ)
- クラスV(ICEニューマチックタイヤ)
- 積載能力別
- 5トン未満
- 5〜15トン
- 15トン超
- エンドユーザー産業別
- 製造業
- 物流・倉庫業
- 建設・インフラ
- 小売・卸売
- 食品・飲料コールドチェーン
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデリングを行う前に、フォークリフト需要プールと供給シグナルに関する正確なファクトベースを構築することから始まります。国家統計局、税関・貿易ポータル、中央銀行の発表などの公開情報源を参照し、マテリアルハンドリング機器に関連する産業生産、設備投資、輸入フローを把握します。
次に、ISOおびANSI/ITSDF規格ページ、OSHA等の機関が発行する安全・事故報告書、トラッククラス・稼働条件・電動化トレンドを記述した査読済みの工学・物流ジャーナルなどの情報源を活用して、業界コンテキストを精緻化します。また、製品ミックスと価格動向を把握するために年次報告書、投資家向けプレゼンテーション、プレスリリースも精査し、企業財務・インテリジェンス、特許データベース、方向性の検証に役立つ輸出入の積荷レベル記録に関する有料サブスクリプションで補完しています。これらの情報源は例示的なものであり、データの収集・相互確認・明確化のために他の多くの公開文書も使用されているため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチの前提を検証し、市場シグナルを価格帯、リードタイム、エンドユース別製品ミックスなどの実用的なインプットに変換するために活用されます。APAC、EMEA、南北アメリカ全域のOEMおよびコンポーネント側の経営幹部、ディーラーおよびレンタルチャネル参加者(収益算入ではなく需要シグナルの把握のみを目的として)、大規模フリートオペレーターと対話し、地域別普及状況およびクラスミックスに関するギャップに対応しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | CXO:13% | APAC:48% |
| ミドルティア:52% | 機能・ユニットリーダー:30% | EMEA:32% |
| スモールプレイヤー:20% | マネージャー:57% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、生産・貿易データとクラスレベルの需要配分を組み合わせて地域別の新規フォークリフトトラック収益を再構築するトップダウン方式を採用しています。需要プールが形成された後、クラスおよびパワートレインミックスと、チャネルフィードバックで確認された平均販売価格レンジを用いて金額に換算されます。
モデルの精度を維持するために、倉庫・物流キャパシティの追加、製造生産指数、建設活動の方向性、クラス別電動化シェア、フリートの典型的な更新サイクルなど、いくつかの指標を各サイクルで追跡・更新しています。ある国のインプットが断片的な場合は、一次フィードバックでより正確なパターンが確認されるまで、産業生産成長率、輸入集中度、倉庫スペース成長率などのプロキシを使用します。
予測は、エンドマーケットのドライバーが毎年一直線に動くわけではないため、シナリオ分析に支えられた多変量回帰を用いて作成されます。価格推移、バッテリー普及、稼働率変化に関する前提が、購買者・販売者が現場で報告している内容から乖離しないよう、ドライバーの見通しを業界参加者とともに検討しています。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証されるため、最終値が単一のデータセットや単一のインタビュー見解に依存することはありません。地域間で分散チェックを実施し、前年比の変化を産業生産・貿易などのマクロ指標と比較した上で、外れ値についてはソース文書またはフォローアップコールに遡って再確認します。
承認前に、モデルは多段階のアナリストレビューを経て前提と換算が精査され、大幅な修正が生じた場合は選定した回答者への再コンタクトが行われます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceのフォークリフトトラック市場規模と他の公表推計値との比較
フォークリフトトラックの公表市場規模は、トピック名が同じように見えても異なる場合があります。これは、各社が必ずしも同じ収益ストリームを計上したり、同じ年度の前提を使用したりしているわけではないためです。中古車両、レンタル、アフターマーケットを含めるかどうかの違いや、価格を米ドルに換算する方法の違いが、通常このばらつきを生み出す要因となっています。
表は情報源間で意味のある差異を示しており、Mordor Intelligenceのモデルでは合計値は新規フォークリフトトラック販売におけるOEM収益のみに紐づけられており、ラフテレインテレハンドラー、レンタル、中古トラック販売、部品は対象外となっています。他の一部の推計値は隣接する機や下流の収益を混在させているように見受けられ、より強い価格上昇率や異なる通貨タイミングを適用している可能性もあり、同一暦年においてヘッドライン数値を押し上げることがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 73.55 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 87.10 ビリオン 米ドル(2025年) | 隣接するマテリアルハンドリング機器を混在させ、かつ/またはレンタルやサービスなどの下流収益ストリームを同一合計に含めている可能性が高く、新規車両のみの取り扱いに関する明確性が低い。 |
| 産業調査デスクB | 46.10 ビリオン 米ドル(2023年) | より早い基準年を使用しており、より狭い製品または地理的カバレッジを適用している可能性があり、公表されているビューではOEM新規車両収益とその他の商業フローが明確に分離されていないため、同一条件での比較が困難となっている。 |
総合すると、このばらつきは主に対象範囲の境界と、各数値の基礎にある年度および価格の前提によって説明されます。計算を観察可能な需要ライバー、クラスおよびパワートレインミックス、確認済みの価格レンジに追跡可能な形で維持することで、結果として得られる市場規模は再現が容易となり、状況の変化に応じた更新も行いやすくなります。
レポートで回答される主要な質問
2026年のフォークリフトトラック市場規模はどのくらいですか?
フォークリフトトラック市場規模は2026年に76.62 ビリオン 米ドルに達し、2031年までに93.98 ビリオン 米ドルに上昇すると予測されている。
2025年における電動フォークリフトの市場シェアはどのくらいでしたか?
電動パワートレインは2025年のフォークリフトトラック市場の67.73%を占めた。
最も速く成長している車両クラスはどれですか?
クラスI電動ライダートラックはナローアイル倉庫設計と自動化投資に牽引され、4.25%のCAGRで拡大しています。
水素フォークリフトの試験導入が注目を集めている理由は何ですか?
水素モデルは3分未満で燃料補給が可能であり、複数シフトの冷蔵保管および港湾運用において性能を維持し、4.19%のCAGR見通しを支えています。
2031年まで最も高い市場成長を示す地域はどこですか?
中東・アフリカはサウジアラビア、アラブ首長国連邦、および南アフリカにおける大規模物流・インフラプロジェクトにより、2031年まで最も速い4.27%のCAGRを記録しています。
競争環境の集中度はどの程度ですか?
5つのグローバルOEMが収益の5分の3を占め、市場の集中度スコアは6となっており、コスト競争力のある挑戦者および技術主導型の挑戦者に余地を残しています。