
コンテナ荷役機器市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 8.29 十億米ドル |
| 市場規模 (2031) | 10.26 十億米ドル |
| Growth Rate (2026 - 2031) | 4.35 % |
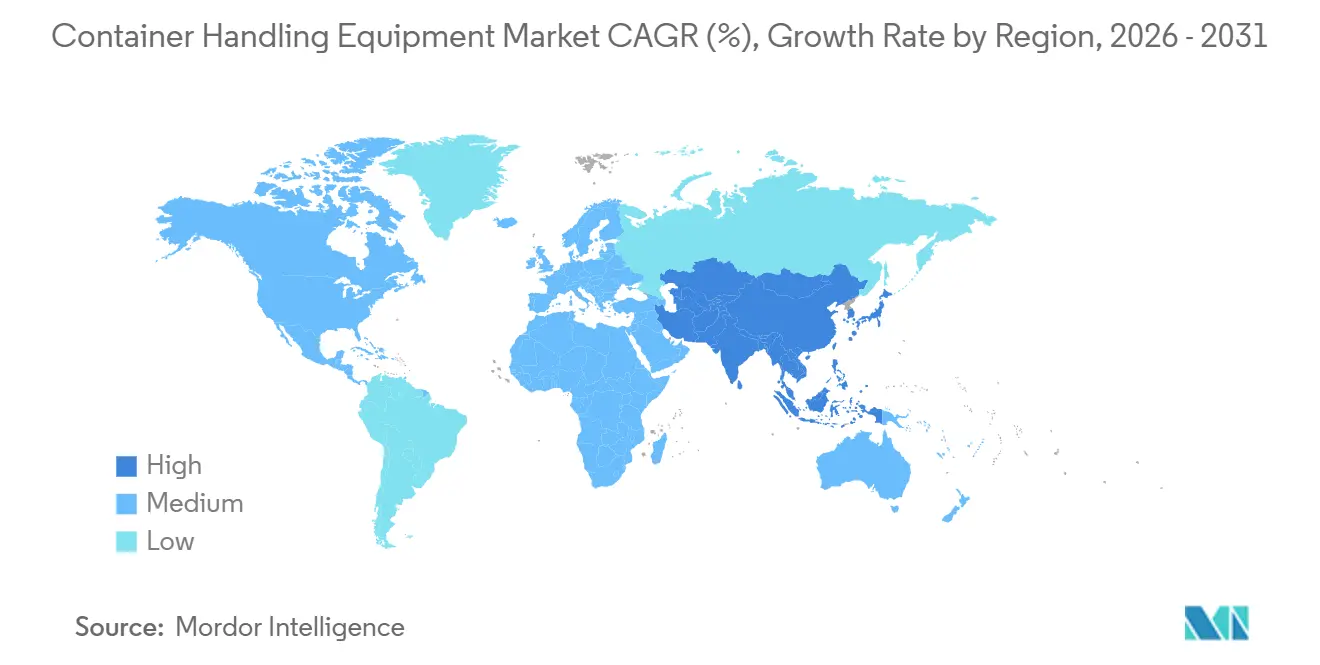
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
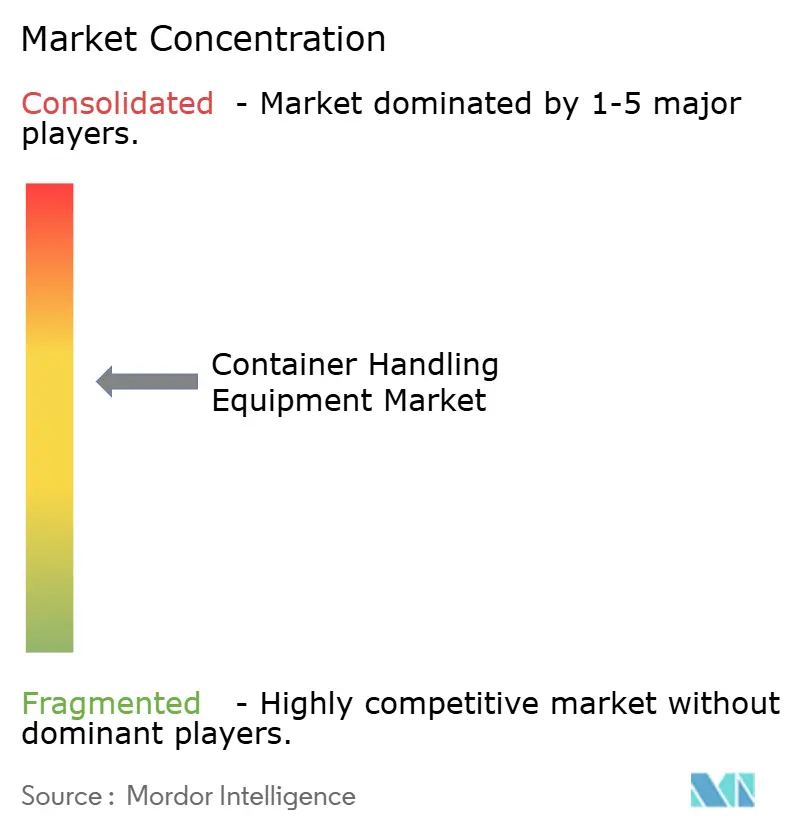
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンテナ荷役機器市場分析
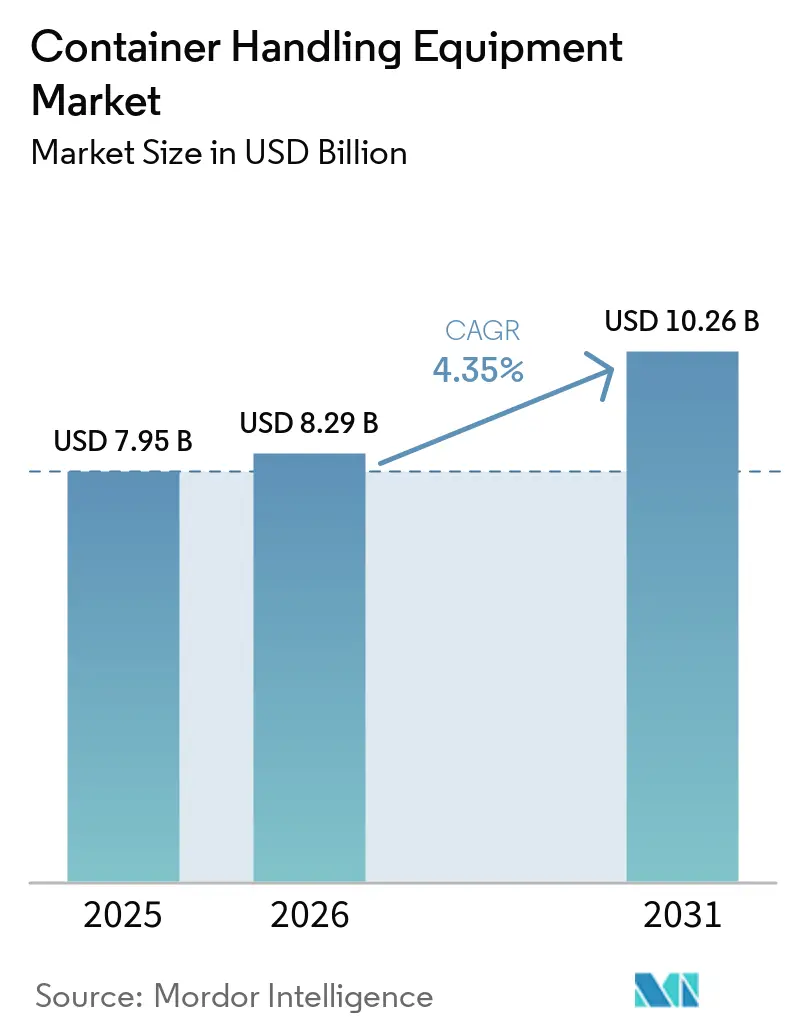
コンテナ荷役機器市場規模は2025年に79.5億米ドルと評価され、2026年には82.9億米ドルに達すると予測され、2031年までに102.6億米ドルに達すると予測されており、2026〜2031年のCAGRは4.35%です。この安定した成長は、事業者が積極的な脱炭素化義務とフリート電動化の資本集約性をどのようにバランスさせるかを反映しています。ターミナル所有者は、充電インフラとグリッドのアップグレードが利用可能になるまでフリートの全面更新を遅らせており、技術サプライヤーはダウンタイムを最小化するモジュール式改修に注力しています。アジア太平洋地域が主要な収益貢献地域として台頭し、バッテリー電気推進セグメントが大幅な成長を見せています。このトレンドは、次の投資サイクルを形成するにあたり、スループット量よりも推進技術の進歩がより重要な役割を果たすことが期待されることを示しています。
競争圧力が激化しており、中国メーカーは同等の仕様において欧州の競合他社よりも大幅に低い価格を提供しています。これに対応して、確立されたブランドは予知保全、エネルギー管理ソフトウェア、稼働率保証を含むライフサイクルサービス契約を優先しています。さらに、海上港が従来から優位を占めてきた内陸デポや鉄道ヤードも着実な拡大を記録しています。荷主は海上ゲートウェイの混雑を緩和するために積み替え活動を内陸に移転させることで、この成長を牽引しています。
主要レポートのポイント
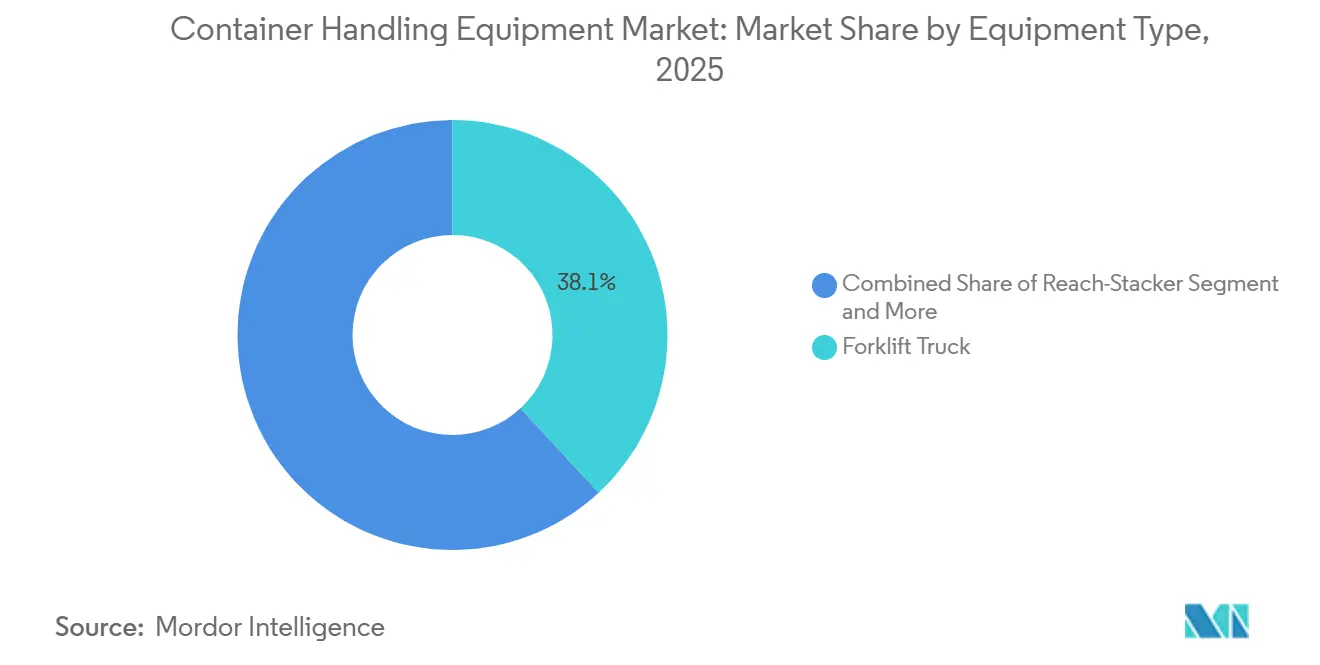
- 機器タイプ別では、フォークリフトトラックが2025年のコンテナ荷役機器市場シェアの38.12%を占め、無人搬送車は2031年までに10.85%のCAGRで成長すると予測されています。
- 進タイプ別では、ディーゼル動力ユニットが2025年のコンテナ荷役機器市場規模の58.04%を維持し、バッテリー電気ユニットは2031年までに17.31%のCAGRで進展しています。
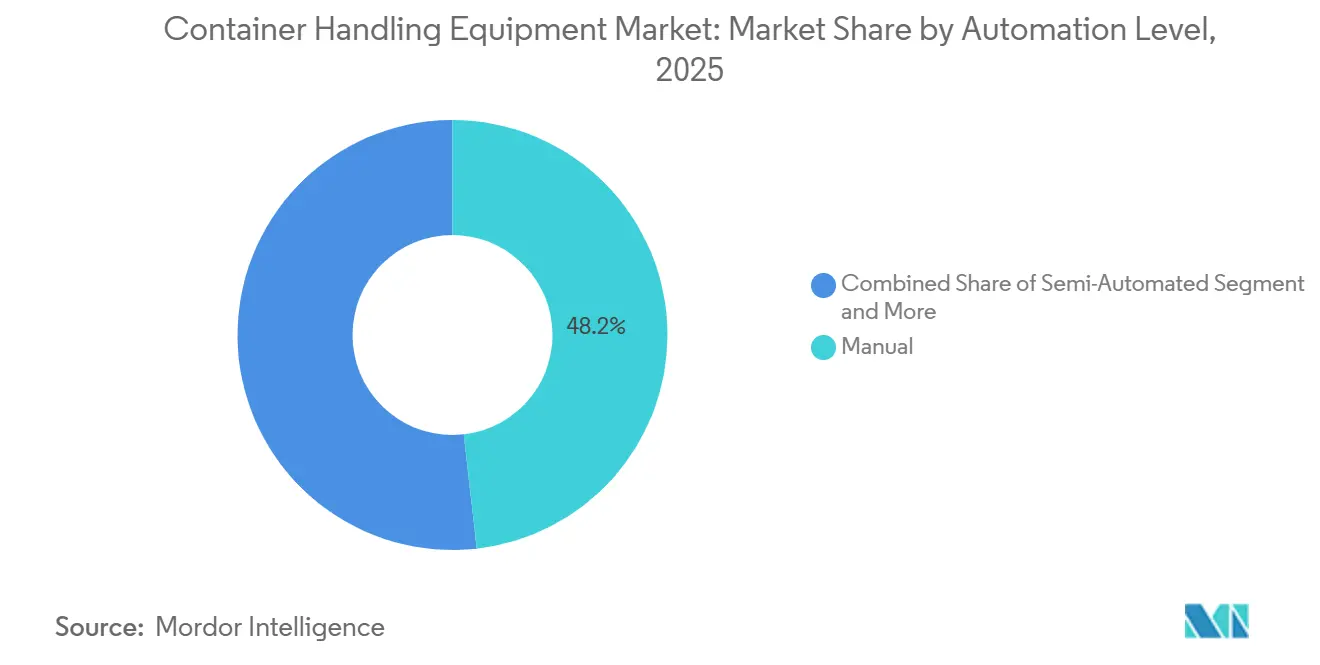
- 自動化レベル別では、手動システムが2025年のコンテナ荷役機器市場シェアの48.15%を占め、完全自動化構成は2031年までに20.14%のCAGRで拡大すると予測されています。
- エンドユーザー別では、海港および河川ターミナルが2025年のコンテナ荷役機器市場規模の73.25%を占め、内陸デポおよび鉄道ヤードは2031年までに8.96%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のコンテナ荷役機器市場規模の44.22%を占め、2031年までに6.88%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ターミナル業務の自動化 | +1.5% | アジア太平洋地域が中核、中東・南米へ拡大 | 長期(4年以上) |
| コンテナ荷役フリートの電動化 | +1.2% | グローバル、北米とEUが先導 | 中期(2~4年) |
| 世界の港湾容量拡大 | +0.9% | グローバル、アジア太平洋地域と中東に集中 | 短期(2年以内) |
| モジュール式大容量充電 | +0.6% | 北米、EU、アジア太平洋地域の主要ハブ | 中期(2~4年) |
| リーチスタッカーの二次市場 | +0.4% | グローバル、北米とEUで新興 | 中期(2~4年) |
| 水素港湾ハンドラー | +0.3% | EUハブおよび中東の一部ターミナル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ターミナル業務の自動化とデジタル化
シンガポールのPSAのトゥアス施設は高度な自動化技術を導入し、業務効率を大幅に改善するとともに人員要件を削減しています。ハンブルクにおけるKonecranes社の遠隔操作ステーションにより、1人のオペレーターが複数の岸壁クレーンを同時に管理でき、オフピーク時のクレーン稼働率が向上しています。天津港では、5G接続が自律搬送機の精密な調整を可能にし、安全で効率的な混合交通運用を支援しています。NavisおよびKalmarのミドルウェアオーバーレイは、レガシーターミナル運営システムのアップグレードを支援していますが、導入には相当な時間を要します。将来的には、標準化されたデータ交換により統合の摩擦が軽減される可能性があります。コンテナ機器の状態・イベントメッセージングについては、ISO 9897(CEDEX)が一般的な通信コードを定義しています。
コンテナ荷役フリートの電動化への高まる重点
規制当局は排出基準を強化しており、事業者は稼働率が1事業サイクル内での回収を確保するのに十分な場合にバッテリー電気フリートを採用するよう促されています。DP Worldはターミナル脱炭素化ロードマップの一環として、レムチャバンに全電気式内部移送車両を導入しました。より広範なターミナル機器の電動化は、フリート全体の一括転換ではなく段階的に進められています。米国環境保護庁は2024年にクリーンポートプログラムの下で約4.12億米ドルを拠出し、2027年までに複数のディーゼルユニットを置き換える予定です [1]「クリーンポートプログラム資金調達」、米国環境保護庁、epa.gov。カリフォルニア州とニュージャージー州の高稼働率ターミナルが電気機器への移行を主導しています。
港湾容量の拡大と世界のTEUスループットの増加
世界のコンテナスループットは大幅に増加し、能力拡張は主に中東および東アジアに集中しています。DP WorldはジェベルアリターミナルT4を拡張し、能力を増強するとともに高度な自動化技術を統合しました。サウジアラビアのキングアブドラ港も能力を拡張し、業務効率を向上させるための最新鋭機器を追加しました。シンガポールでは、事業者が限られた土地の中で生産性を最大化するために自動化を引き続き活用しています。一方、米国のターミナルは政府説明責任局によると、自動化の導入において依然として遅れており、中国などの世界的リーダーに大幅に後れを取っています。
モジュール式大容量充電インフラが電動化の展開を加速
充電はコンテナ荷役機器市場にとって依然として重大な課題です。ロサンゼルス港では、ABBのモジュール式システムが急速充電器とバッテリー蓄電ユニットを統合し、追加のデマンドペナルティなしにシフト交代時の効率的な充電を可能にしています。KalmarのFastCharge技術は急速充電をサポートし、世界中の複数のターミナルで稼働しています。Siemensのモバイル充電器は運用上の柔軟性を提供し、ターミナルはレイアウトの変化に対応するためにヤードゾーン間で移動させることができます。しかし、これらの技術的進歩にもかかわらず、大容量充電はプロジェクト全体のコストを引き上げ、電力会社のデマンドチャージは運用上の節約に引き続き大きな影響を与えています。ロッテルダムでは、風力発電とビークル・トゥ・グリッド技術を統合したパイロットマイクログリッドが、電力コストを効果的に削減する可能性を示しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高コストと低リターン | -1.1% | グローバル、新興市場で深刻 | 短期(2年以内) |
| 部品調達リードタイムの変動 | -0.8% | グローバル、北米とEUに集中 | 短期(2年以内) |
| レガシー港湾の電力網ボトルネック | -0.6% | 北米、EU、アジア太平洋地域の一部港湾 | 中期(2~4年) |
| ブラウンフィールドシステム統合の複雑性 | -0.5% | グローバル、レガシーTOSを持つターミナルで深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長い回収期間
バッテリー電気ユニットはディーゼル対応品よりも大幅に高価であり、充電インフラがプロジェクト予算をさらに増加させます。例えば、バッテリー電気リーチスタッカーはディーゼルモデルよりも相当高い価格が設定されており、急速充電器も相当なコストを追加します。新興市場のオペレーターは資金調達において困難に直面しており、地元銀行が残存価値に対して慎重な姿勢を維持しています。この慎重さはディーゼルと比較して高いリース料につながります。米国インフレ抑制法は投資税額控除を提供していますが、関連する税務エクイティ構造はプロジェクトのタイムラインを長引かせる傾向があります[2]「インフレ抑制法ガイダンス」、米国財務省、treasury.gov。数年間の使用後に必要となるバッテリー交換は、初期予算から頻繁に除外される高コストを表すことが多く、この省略は期待される節約を大幅に減少させる可能性があります。より少量の貨物を取り扱う小規模ターミナルは、固定インフラコストを効果的に分散させることに苦労しています。その結果、規制が移行を強制しない限り、ディーゼルは依然としてより費用対効果の高い選択肢であり続けています。
重要部品のサプライチェーンリードタイムの変動
リチウムイオンバッテリーパックおよび産業用半導体のリードタイムが大幅に増加し、補助金の期限前に機器の展開スケジュールを満たすことが困難になっています。バッテリーメーカーは自動車クライアントを優先しており、産業セクターへの供給が制限されています。ファウンドリーは、収益性が低いモータコントローラに使用されるレガシー半導体ノードから能力を再配分しています。中国鉄鋼に関する関税の不確実性がローカル製造へのシフトを促進していますが、新施設は長期的な立ち上げ期間を必要とします。トラクションモーターおよびインバーターの単一ソースへの依存が、複数の大型注文の履行を遅延させています。これらの課題に対処するため、事業者は機器の発注をはるかに早い段階で行い、供給を確保していますが、財務上の柔軟性が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
フォークリフトの優位性とAGVの台頭フォークリフトトラックは2025年のコンテナ荷役機器市場シェアの38.12%を占め、海港、内陸デポ、倉庫にわたる汎用性の高さを示しています。自動搬送車は小さなベースから出発しながらも、人件費の上昇と継続的な業務への需要に後押しされ、年平均成長率10.85%で成長しています。2020年代半ばまでに、ターミナルトラクターが電動化へのシフトを先導すると予測されており、バッテリー電気モデルが大きな牽引力を獲得しています。対照的に、リーチスタッカーは固定マストフォークリフトと比較して伸縮ブーム作業サイクルのエネルギー需要が高いため、電動化の採用が遅れています。ストラドルキャリアはハイブリッドディーゼル電気ドライブトレインの活用を増やしており、充電インフラを必要とせずに制動エネルギーを効率的に回収し、顕著な燃料節約を実現しています。
自動搬送車(AGV)の導入は主要地域での注目すべき採用とともにグローバルに拡大すると予測されています。AGVは初期コストが高いものの、コンテナヤードの密度を最適化しトラックの待機時間を削減することで業務効率を提供します。さらに、ゴムタイヤガントリークレーンと岸壁クレーンには遠隔操作機能が装備されており、非ピーク時間帯の稼働率が向上しています。完全自律型レールマウントガントリークレーンは、安全性の大幅な改善と業務効率の向上を実証しています。しかし、AGVプロジェクトは誘導システムのインフラコストに関連する課題に直面し続けており、導入前に長期コストの慎重な評価が必要です。
注記: 個別セグメントのシェアはレポート購入後に入手可能


推進タイプ別:
ディーゼルの優位性と電動化の加速ディーゼル推進は2025年のコンテナ荷役機器市場シェアの58.04%を維持しており、定着した既存設備と普及した給油インフラを反映しています。バッテリー電気機器はバッテリー価格の低下に後押しされ、2031年にかけて年平均成長率17.31%で拡大すると予測されています。ハイブリッドユニットは新規販売のわずかなシェアを獲得し、完全な充電インフラなしに排出削減を実現しています。水素はニッチな存在にとどまっていますが、主要ハブ港でグリーン水素生産が拡大するにつれて成長が見込まれています。
近い将来、米国環境保護庁はカリフォルニア州、ニュージャージー州、ワシントン州などの主要州に重点を置き、相当数のディーゼルユニットを交換する計画です。一方、欧州の港湾は間もなく非準拠ディーゼルユニットに対するペナルティに直面し、電動化へのシフトが促進されます。ディーゼルは年間を通じて広範に稼働する高稼働資産において、充電ダウンタイムに対する継続的な給油の優位性から依然として優勢ですが、総所有コストは変化しています。多くの地域で電力コストがディーゼル価格と比較して上昇しています。
自動化レベル別:
自律化の進展の中で手動業務が継続手動システムは2025年のコンテナ荷役機器市場シェアの48.15%を保持しており、主に労働集約型の新興市場において賃金水準が自動化の損益分岐点を下回っているためです。半自動ソリューションは、ドライバーを排除することなく衝突回避とスマートポジショニングを追加することで相当なシェアを獲得しました。完全自動化構成は、グリーンフィールドプロジェクトが無人運転を採用する中国と中東を中心に、2031年にかけて年平均成長率20.14%で成長すると予測されています。洋山フェーズIVは手動介入なしに完全稼働し、高い荷役精度と低い運用コストを達成しています。
ブラウンフィールドの改修は一般的に実施が遅く、コストも高くなります。ハンブルクでは遠隔操作クレーンが稼働率を大幅に改善しましたが、長期間にわたるTOSの大規模なカスタマイズが必要でした。米国と一部の欧州地域では、労働協定が自動化の範囲を制限しており、ハイブリッドフリートの使用が必要となり、自動化の即時採用が制限されています。ISO 3691-4安全基準を満たすには冗長センサーの必要性から相当なコストが追加されます。しかし、自動化ヤードは1エーカーあたりのスループットが高いという明確な優位性を示しており、都市ゲートウェイ近辺の土地の利用可能性が低下するにつれてこれはますます重要になっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
海港が先導し、内陸デポが加速海港および河川ターミナルは2025年のコンテナ荷役機器市場規模の73.25%を占め、海上ゲートウェイへの国際貿易の集中によって推進されています。しかし、内陸デポおよび鉄道ヤードは、荷主が港近傍での積み替えを追求しサプライチェーンの強靭性を高めるにつれ、2031年にかけて年平均成長率8.96%で成長すると予測されています。電子商取引に対応するコンテナ貨物ステーションは高密度保管システムを活用し、需要の相当なシェアを獲得しました。
鉄道連結型内陸デポは電気リーチスタッカーとゴムタイヤガントリークレーンを使用してダブルスタック列車を荷降ろしし、海上ターミナルの滞留時間を20〜30%削減しています。BNSFレイルウェイが南カリフォルニアの複合輸送サイト向けに電気ガントリークレーンを調達したことは、鉄道の役割の高まりを示しています。倉庫オペレーターはリチウムイオンフォークリフトを好み、機会充電を可能にすることでフロアスペースを多く必要とするバッテリー交換を回避しています。海港の土地価値と都市部の規制が岸壁での拡張を制限するにつれ、内陸へのシフトは拡大すると予測されています。
地域分析
アジア太平洋地域のコンテナ荷役機器市場
アジア太平洋地域は2025年のコンテナ荷役機器市場シェアの44.22%を占め、2031年にかけて6.88%のCAGRで成長すると予測されている。中国は2024年に大量のコンテナ取扱量を記録し、運用効率とスループットの向上を目的として、洋山港の自動化モデルを青島や天津などの主要港に拡大している。インドのジャワハルラール・ネルー港湾局(JNPA)は、進行中のインフラ整備およびターミナル開発プロジェクトが稼働することで、コンテナ取扱能力が大幅に拡大する見込みであると発表した。シンガポールやポート・クラン(Port Klang)などの東南アジアのハブは、自動化を活用して逼迫する労働市場への対応、バース生産性の向上、および安定的な貨物輸送の支援を図っている。一方、日本と韓国は、カーボンニュートラル目標に沿った港湾運営の実現とコンテナ荷役活動における排出量削減を目的として、既存フリートの電動化を優先的に推進している。
欧州および北米のコンテナ荷役機器市場
欧州は2025年において収益の相当なシェアを占めると予測されており、スループットの成熟と労働保護規制による制約を受けつつも、ゼロエミッション期限によって支えられている。ロッテルダムは2024年に1,380万TEUを取り扱い、2030年までに海事関連のCO2排出量を削減するため、陸上電力供給(shore power)イニシアチブと並行して、運営の電動化と代替燃料の試験導入を継続している。ハンブルクのリモートクレーンプログラムは稼働率を向上させ、アントワープ=ブルージュは電動トラクターおよび自動化レールマウント式ガントリークレーンへの投資を進めている。バレンシアやピレウスなどの南欧港は、地中海への製造業ニアショアリングの流れを取り込むべ、能力拡張に取り組んでいる。北米は2025年においてコンテナ荷役機器市場規模の相当なシェアを獲得すると予測されている。
中東・アフリカ、トルコおよび南米のコンテナ荷役機器市場
中東・アフリカは市場において注目すべきポジションを占めた。DP WorldのジェベルアリターミナルT4は、2025年に能力を大幅に増強し、先進的な自動化機器を導入する見込みである。サウジアラビアのキング・アブドゥッラー港は業務を拡大し、エジプトのスエズ運河コンテナターミナルは新型電動ガントリークレーンを導入した。南アフリカは運営上の課題を抱えながらも、港湾近代化に向けた多額の投資を確約している。トルコのアンバルル港は、欧州・中央アジア回廊における接続性強化を目的として、自律走行搬送車(AGV)によるインフラ整備を進めている。南米も市場において一定のシェアを保持した。ブラジルの主要港は民営化の一環として近代化が進められた。

規制環境
コンテナ取扱機器に関わる規制は、職場の安全性と大気排出規制という2つのテーマを軸に厳格化している。米国では、OSHAの海洋ターミナルおよび港湾労働に関する基準が、運用および保守要件を定めている。例えば、OSHA 1917.50は、コンテナ取扱用スプレッダーについて、初回使用前および構造修理後に耐荷荷重試験(定格容量の25%増)を実施することを義務付けており、これがクレーンおよびスプレッダー所有者にとって、体系的な点検、試験記録の作成、稼働停止計画の策定を促す要因となっている。
排出規制および技術対応の面では、州・地域規則により、港湾および鉄道ヤードでの調達が低排出・ゼロエミッション機器へとますます誘導されている。カリフォルニア州大気資源局(CARB)は、移動式貨物取扱機器規制(13 CCR 2479)を運用しており、CARB決議17-8に基づくゼロエミッション技術への移行目標に向けた道筋について、正式な評価を継続している(2026年に公表された機関の技術評価作業で言及)。ニュージャージー州行政法典7:27-34は、ディーゼル燃料式貨物取扱機器に対して段階的なエンジン要件を定めており、2026年3月1日までのTier 1エンジン導入といったTier別のマイルストーンを含む。並行して、規格の更新はOEMにとっての技術的な適合要件を高めている。EN 15056:2026は、ISO輸送用コンテナと連携するスプレッダーの安全要件を定めており、また国際的な相互運用性はISO 668やISO 3874などのISOコンテナ関連規格に依拠しており、国際配送における認証済み設計およびトレーサブルな適合プロセスの重要性が高まっている。
バリューチェーン分析
バリューチェーンは、上流の金属および構造部材加工、電動化・自動化サブシステム、中核となる機器の製造・組立、そして下流のコミッショニングおよびライフサイクルサービスにまで広がっている。主要な上流インプットには、鋼構造物、油圧システム、スプレッダーおよびツイストロック、そしてトラクションモーター、インバーター、産業用半導体、バッテリー電動・ハイブリッドプラットフォーム向けのリチウムイオン電池パックなどのパワートレイン電子部品が含まれる。OEMおよび専門サプライヤーはこれらを統合し、コンテナハンドラー(リーチスタッカー、ストラドルキャリア、RTG、STSクレーン、ターミナルトラクター、AGV)を製造し、ターミナル運営者、EPCパートナー、港湾局との直接契約を通じて供給する。最近の大型受注は、需要のプロジェクト主導的な性質と、エンジニアリングおよび物流実行の必要性を反映しており、Liebherrが2026年6月にボルチモアのSparrows Point Container Terminal向けに受注したシップ・トゥ・ショアクレーン7台の案件や、Konecranesの複数ターミナル向けRTG供給プログラムなどが挙げられる。
下流では、港湾が最低の初期購入価格よりも稼働率、エネルギー管理、ソフトウェアによる保守を重視する中で、サービス層の重要性がますます増している。これには、設置・コミッショニング、オペレーター研修、部品倉庫、遠隔診断、そしてブラウンフィールドターミナルの稼働を維持しつつ機能を向上させる改修プログラム(電動化、自動化、遠隔運転)が含まれる。電池や産業用半導体の部品調達リードタイムの変動により、購買行動は早期発注や枠組み契約へと移行する場合があり、標準化の取り組みや安全要件(スプレッダー試験や更新されたスプレッダー安全規格を含む)により、稼働中の機器全体において認証部品、記録済み点検、OEM保証サービスカバレッジへの需要が高まっている。
競争環境
コンテナ荷役機器市場は中程度の集中度を維持しており、Kalmar、Konecranes、ZPMC、Liebherr、SANYが近い将来の世界出荷量の注目すべきシェアを占めると予測されています。中国メーカーは垂直統合されたサプライチェーンを活用して欧州の競合他社を大幅に下回る価格を提供しており、既存企業はライフサイクルサービスを通じて競争しています。
改修電動化が主要な機会領域として台頭しています。Taylor Machine Worksはディーゼルリーチスタッカーを改造するキットを提供しており、北米と欧州のユニットをターゲットにしています。GAUSSINは急速バッテリー交換を備えた自律電気トラクターを展開し、ドバイとシンガポールでパイロットを実施しています。ソフトウェアプラットフォームの重要性が増しており、Kalmar TLSとNavisが隣接産業のプラットフォーム戦略と同様に、自動化ターミナルのオペレーティングシステムになることを競っています。衝突回避とエネルギー最適化における特許活動が増加しており、Konecranes、ABB、Siemensが主導しています。
ライフサイクル収益がハードウェアマージンを上回るようになっています。事業者は稼働率とキロワット時消費量に連動したパフォーマンス保証を要求しています。中国ブランドは現地部品デポで対応し、欧州企業は遠隔診断と予知分析をバンドルしています。地域アセンブラーは現地コンテンツ要件のある市場での足場を維持し続けており、上位層以下の断片化を持続させています。
コンテナ荷役機器産業のリーダー企業
SANY Group
Liebherr Group
Konecranes Oyj
Kalmar Corporation (Cargotec)
Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- *免責事項:主要選手の並び順不同
コンテナ荷役機器市場
- Kalmar Corporation (Cargotec)
- Konecranes Oyj
- Liebherr Group
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- SANY Group
- Hyster-Yale Materials Handling, Inc.
- Toyota Industries Corporation
- KION Group AG
- Terex Corporation
- Anhui Forklift Group Corporation Ltd.
- Lonking Holdings Limited
- CVS ferrari S.P.A.
- Doosan Corporation
- Mitsubishi Logisnext Co., Ltd.
- Taylor Machine Works, Inc.
- GAUSSIN

市場機会と将来展望
短期的な空白領域は、ターミナルの全面的な改築を必要とせずに脱炭素化と自動化を導入できる部分に集中している。ターミナルトラクター、RTG、その他の高利用資産は、モジュール型充電システムや電力管理ソリューションと組み合わせることで、より速い電動化の道筋を得ており、運営者は試験導入のみに留まらず、実際の車両展開を通じてこれを検証している。例えば、DP Worldは2026年7月にジッダ・イスラミック港南コンテナターミナルで電動ターミナルトラクター35台を導入し、YILPORTはヨーロッパ、アフリカ、中央アメリカの各ターミナルに展開するKonecranes E-Hybrid RTG(自動化ユニットを含む)53台を複数国にわたる大規模受注として発注した。これらの動きは、ピーク需要への露出を減らし段階的な転換計画を簡素化する充電、エネルギー貯蔵、系統連系パッケージの対象市場を拡大している。
自動化の機会は、グリーンフィールドの大規模ターミナルから、ブラウンフィールドのクレーンおよびヤード改修へと広がっており、段階的なアップグレードにより、機器の完全な入れ替えなしに安全性と生産性の向上が実現できる。その証左として、ABBが2026年5月にクレーン向けWaterside Automationソリューションを発表したことや、2026年6月に発表されたAdani PortsのVizhinjamにおける完全自動化コンテナクレーン(ABBとの協業)などのターミナルレベルの導入事例が挙げられる。並行して、既存のクレーン群の稼働寿命を延ばしつつ、より厳しい安全・排出規制を満たす遠隔操作キットや近代化プログラムへの需要も高まっている。この環境は、ハードウェア、制御システム、ソフトウェア統合、複数年サービス契約を組み合わせたビジネスモデルを支えており、特に資本支出の制約とコンプライアンス期限、スループット要件のバランスを取るターミナルにとって重要である。
Recent Industry Developments in コンテナ荷役機器市場
- 2026年7月:Konecranesは、日本での事業基盤を拡大するため、Mitsubishi Electric FA Industrial Productsの70%株式を取得する契約を締結した。この動きは、現地能力へのアクセスを強化し、設置済み機器のサービス範囲を拡大するもので、稼働率や近代化に紐づくライフサイクル収益を支える。
- 2026年6月:Liebherrは、米国ボルチモアのSparrows Point Container Terminal向けにシップ・トゥ・ショアクレーン7台の受注を確保した。この契約は、北米における大型岸壁クレーン需要を強化し、長期的なコミッショニングおよび保守活動を通常促す相当規模の設置ベースを追加するものである。
- 2025年10月:KonecranesはTOC Americasにおいて、Noell水素燃料電池ストラドルキャリアを発表した。この発表は、市場における水素対応港湾機器へのより広範な動きを示すものである。


コンテナ荷役機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は港湾、ターミナル、デポ、インターモーダルヤードにおいてISOコンテナを吊り上げ、移動させ、積み重ね、位置決めするために使用される機器からの収益を対象とし、機器販売および設置納入を米ドルで測定しています。
対象外:物理的なコンテナ吊り上げ機器と一緒に販売されないソフトウェアおよびスタンドアロン自動化システムは除外されています。
セグメンテーション概要
- 機器タイプ別
- フォークリフトトラック
- リーチスタッカー
- ストラドルキャリア
- ゴムタイヤガントリークレーン
- 岸壁クレーン
- 自動搬送車(AGV)
- ターミナルトラクター・ヤードトラック
- 推進タイプ別
- ディーゼル
- ハイブリッド
- バッテリー電気
- 水素燃料電池
- その他(ガソリン、LPGなど)
- 自動化レベル別
- 手動
- 半自動
- 完全自動
- エンドユーザー別
- 海港および河川ターミナル
- 内陸コンテナデポ・鉄道ヤード
- コンテナ貨物ステーションおよび倉庫
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、コンテナフロー、港湾活動、機器の更新サイクルに関するファクトベースを構築し、これらがターミナルおよび内陸ノードの購買にどのように反映されるかをマッピングしました。公開ソースは需要の背景と政策コンテキストを固めるのに役立ちました。具体的には、UNCTADの海上貿易および港湾コール指標、世界銀行の物流・貿易シリーズ、OECDの輸送統計、および利用能な国家港湾当局の年次統計が含まれます。また、購買決定を形成する運用上の制約を理解するために、国際海事機関(IMO)などの機関からの安全または排出ガイダンスとともに国際港湾協会(IAPH)の資料も検討しました。
需要をサプライヤー収益に結びつけるために、企業の開示書類、投資家向けプレゼンテーション、製品パンフレット、フリートアップグレードおよび新ターミナルプロジェクトに関する信頼性の高い業界プレスカバレッジを検討しました。必要に応じて、企業財務とニュースをカバーする有料サブスクリプションを使用して収益の分割を確認し、電動化と自動化機能がどこに向かっているかを追跡するために特許データベースを使用しました。このデスクリサーチリストは例示的なものであり、データ収集、検証、および明確化を通じて追加のソースが使用されました。
一次インタビューおよびサーベイ
一次調査は、主要な貿易回廊全体にわたる港湾・ターミナル運営リーダー、フリートメンテナンスチーム、機器ディストリビューター、物流ヤードマネージャーとのインタビューおよび短いサーベイに焦点を当てました。これらの議論を通じて、購買のトリガー、典型的な更新タイミング、機器クラス、パワートレインの選択、デューティサイクルによる価格の違いを確認し、公開データで見られたギャップを調整しました。
一次調査フィールドワーク回答者の分布
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):14% | アジア太平洋(APAC):42% |
| 中位層:46% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ(EMEA):36% |
| 小規模プレーヤー:19% | マネージャー:56% | 南北アメリカ(Americas):22% |
市場規模算定と予測
規模算定は、コンテナスループットとヤード活動を対応可能な機器需要プールに変換し、観察された価格設定と更新行動を使用して収益に換算するトップダウンロジックを使用して構築されました。主要な入力には、主要ゲートウェイにおけるTEUスループット成長、内陸デポおよび鉄道ヤードを通じて取り扱われるコンテナのシェア、重量荷役機器の典型的なフリート更新年齢、電気およびハイブリッドユニットへのミックスシフト、機器タイプおよび吊り上げ能力別の平均販売価格範囲が含まれます。これらのシグナルを組み合わせた後、地域の購買タイミングとプロジェクト主導の不規則性を調整して最終的な市場合計に達しました。
次に、合計を現実的に保つために選択的なボトムアップェックを実施しました。これには、公開開示からのサプライヤー収益の積み上げ、主要地域別の推定ユニット出荷量に対するサンプリングされた平均販売価格、ディストリビューターおよびサービスプロバイダーとのチャネルチェックが含まれます。出荷の可視性が不完全な場合、ギャップはスループットとフリート強度に結びついたプロキシ比率を使用して処理され、一次議論で検証されました。予測については、港湾設備投資サイクル、電動化採用ペース、貿易成長の変動性に関するシナリオ分析が適用され、シナリオウェイトは回答者が最も可能性の高い調達経路として説明したものに基づいて調整されました。
データ検証と更新サイクル
港湾拡張の発表、ターミナル自動化投資計画、フリートパワートレインミックスの観察された変化などの独立したシグナルとモデル化された収益トレンドを比較することで出力を検証しています。急激な変動はデータ入力の問題、一時的なプロジェクト効果、通貨換算のタイミングについて検討され、承認前に前提条件が再検討されます。入力、計算、ロジックが地域と年にわたって一貫していることを確認するために、第2のアナリストによるレビューが行われます。
レポートは毎年更新され、大規模な貿易混乱、大型ターミナルの建設、機器の電動化を加速させる政策変更などの重要なイベントが発生した場合には中間更新が行われます。納品前に最終チェックが完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのコンテナ荷役機器市場規模算定と他の公表推計との比較
コンテナ荷役機器の公表市場規模は、研究者が機器収益として何を計上するか、どのエンドユーザーを含めるかについて異なる境界線を引くことが多いため、トピックが同一に聞こえても異なる場合があります。差異はまた、時間の経過とともに価格がどのように処理されるか、周期的な港湾設備投資がどのように扱われるか、内陸荷役が海上港ターミナルと並んで捉えられているかどうかによっても生じます。
ベンチマーク表は、主に対象範囲と価格設定ロジックによって説明される差異を示しています。Mordor Intelligenceのモデルでは、合計は港湾ターミナルに加えて内陸デポおよびインターモーダルヤードから構築されており、機器のみの収益が計上され、単一の混合平均販売価格を使用するのではなく機器クラスごとに価格が調整されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 82.7億米ドル(2026年) | |
| 業界専門誌A | 79.9億米ドル(2024年) | 多くの場合、海港ターミナル機器の購入のみに対象範囲を限定しており、内陸デポおよび鉄道ヤードの荷役を完全には含まない場合があり、インターモーダル拡張の年には対応可能な需要プールが縮小します。 |
| 業界出版社B | 102.6億米ドル(2025年) | 隣接するマテリアルハンドリング機器を混在させる可能性のある広い定義を使用し、より高い混合価格を適用しており、平均販売価格の推移がクレーン、キャリア、スタッカーで分離されていない場合に合計が増加する可能性があります。 |
3つの数値を合わせて読むと、最大の示唆は、対象範囲と価格設定の規律がギャップの大部分を生み出しており、貿易成長に関する見解の相違ではないということです。需要をスループットとフリート強度に結びつけ、その結果をサプライヤーのシグナルと実際の購買行動に照らして確認することで、当社の推計は明確な変数と再現可能なステップに追跡可能な状態を維持しています。


レポートで回答される主要な質問
2031年までのコンテナ荷役機器の世界市場規模の予測値は?
このセクターは2026年の82.9億米ドルから2031年までに102.6億米ドルに達すると予測されています。
コンテナターミナルで最も急速に成長している推進技術は何ですか?
バッテリー電気機器は、バッテリー価格の低下と排出規制の強化が一致する中、2031年にかけて年平均成長率17.31%で拡大しています。
内陸コンテナデポで機器需要が高まっている理由は何ですか?
港近傍での積み替え戦略により、混雑した海港からコンテナが移動し、内陸デポおよび鉄道ヤードの機器需要が2031年にかけて年平均成長率8.96%で増加しています。
港湾は電動化のための電力網容量の制約をどのように克服していますか?
ターミナルは急速充電器と現地バッテリー貯蔵またはマイクログリッドを組み合わせ、ピークデマンドチャージを削減し、数年にわたる電力会社のアップグレードを回避しています。
最終更新日:



