
Mordor Intelligenceによる建設機械市場分析
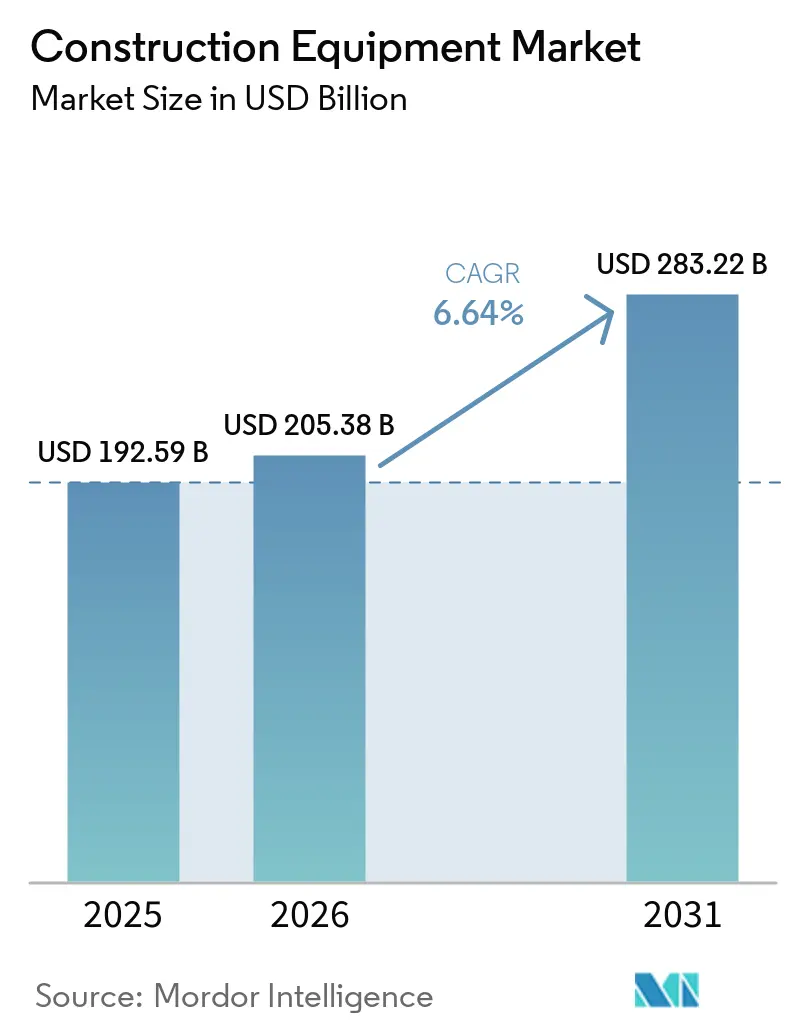
建設機械市場の規模は2026年に2,054億 米ドルと推定され、2027年には2,190億 米ドル、2032年には2,980億 米ドルに達すると予測され、2027年から2032年にかけてCAGR 6.35%で成長する見込みです。建設機械市場の台数は2026年に110万ユニットと推定され、2027年には114万ユニット、2032年には139万ユニットに達すると予測され、2027年から2032年にかけてCAGR 4.04%で成長する見込みです。
東南アジアのインフラプログラムおよび米国での工場建設は、レンタルフリートが新機械需要として集約できる作業量を生み出しています。フリートバイヤーは、ゼネコンの一時的な機器ニーズとメーカーの販売をつなぐ役割を果たしています。電動ホイールローダーはサプライヤーのオファーの幅を広げる一方、建設機械用バテリーの調達・価格リスクは代替品の供給を複雑にしています。そのためメーカーは、新しいパワートレインの購入理由を建設活動全体に依存するのではなく、オペレーターの作業内容と結びつけて訴求する必要があります。
主要レポートのポイント
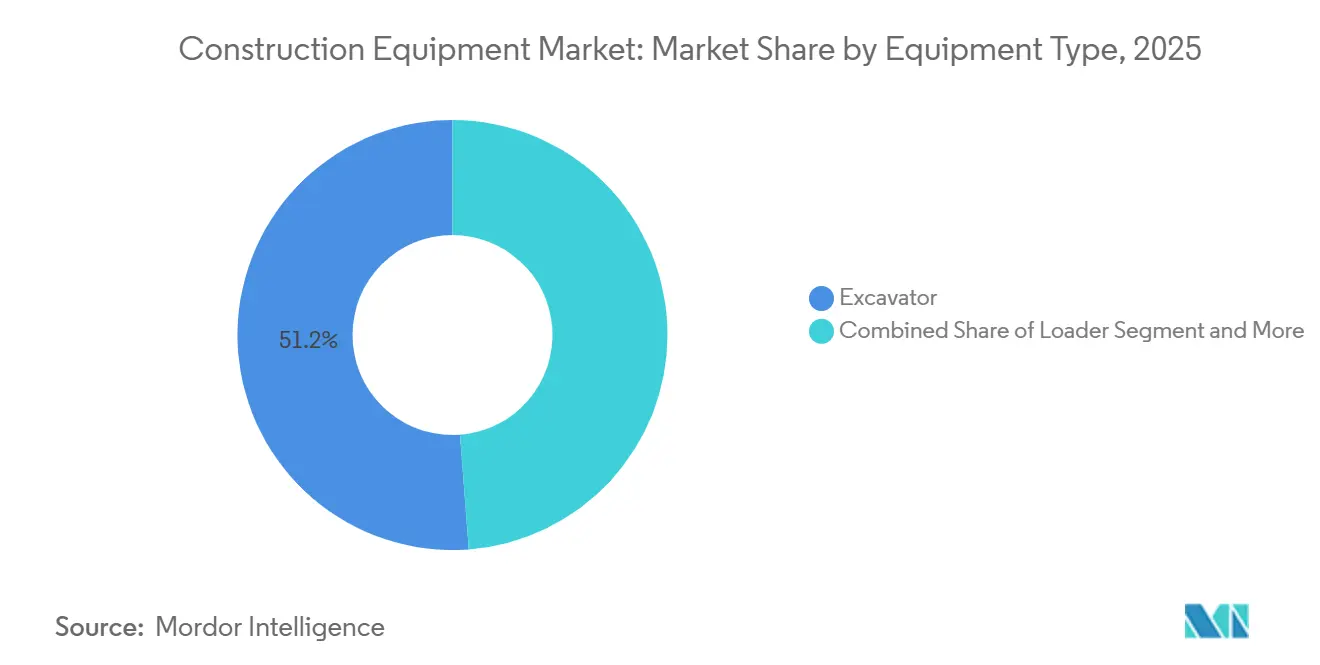
- 機器タイプ別では、油圧ショベルが2026年の建設機械市場シェアの51.48%を占め、2027年から2032年にかけて年平均成長率(CAGR)6.85%で最も高い成長が見込まれるセグメントと予測されています。
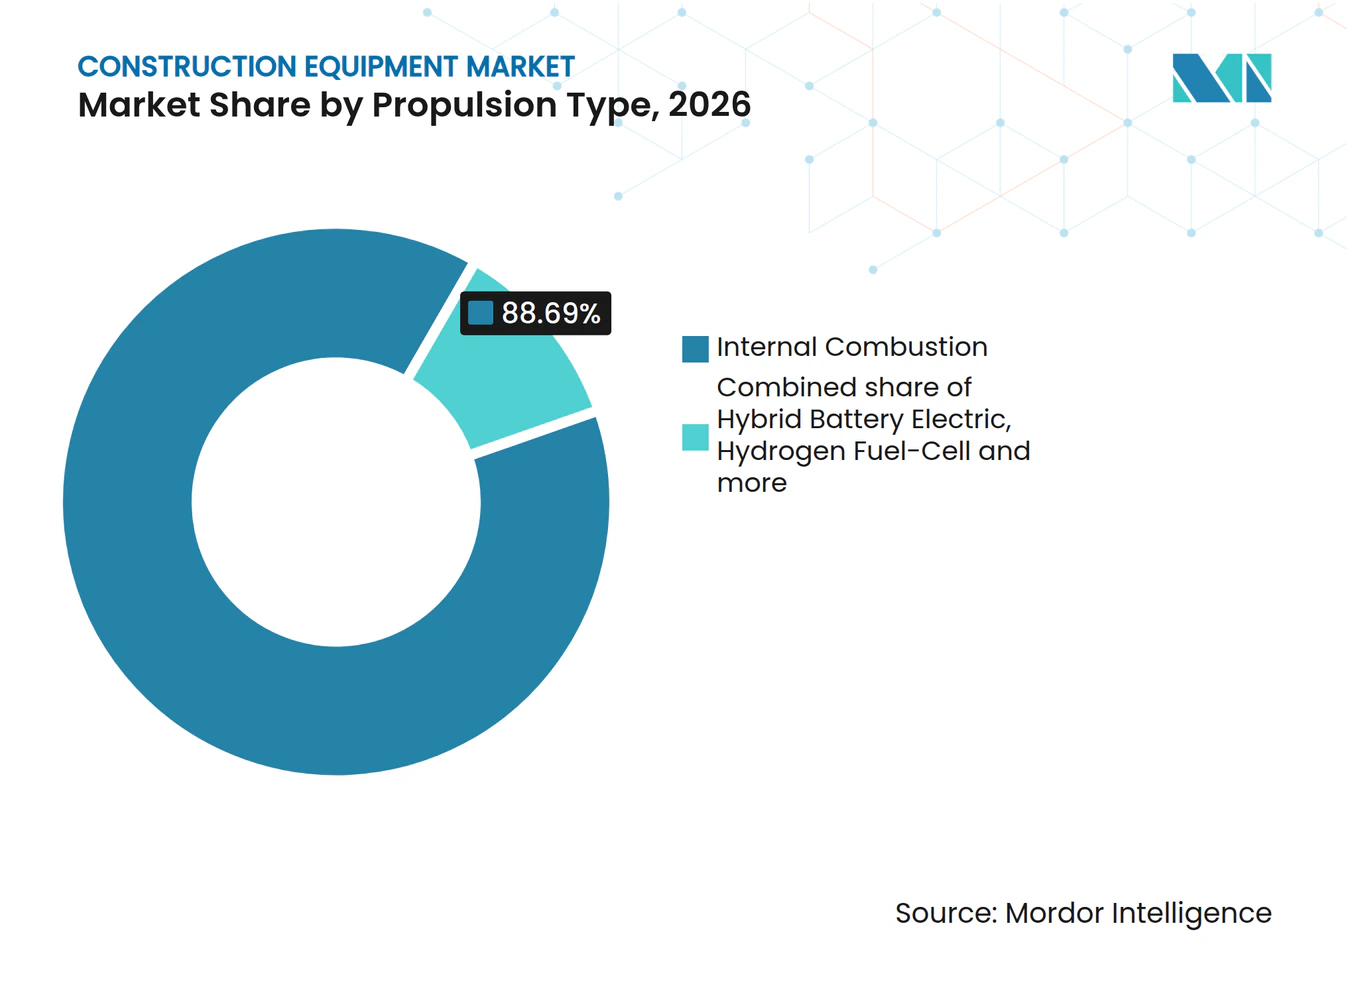
- 推進タイプ別では、内燃機関が2026年の建設機械市場規模の88.69%を占め、ハイブリッドバッテリー電動機器が2027年から2032年にかけてCAGR 21.8%で最も高い成長が予測されています。
- 機器サイズ別では、重機(11トン超)セグメントが2026年に70.37%のシェアで首位を占め、コンパクト・ミニ(6トン未満)機器が2027年から2032年にかけてCAGR 14.2%で最も高い成長が見込まれています。
- 出力別では、250馬力以下の機器が2026年に59.96%の最大シェアを占め、250〜500馬力セグメントが2027年から2032年にかけてCAGR 9.3%で最も高い成長が予測されています。
- 用途別では、インラが2026年に73.2%のシェアで首位を占め、採掘・採石が2027年から2032年にかけてCAGR 8.75%で最も高い成長が予測されています。
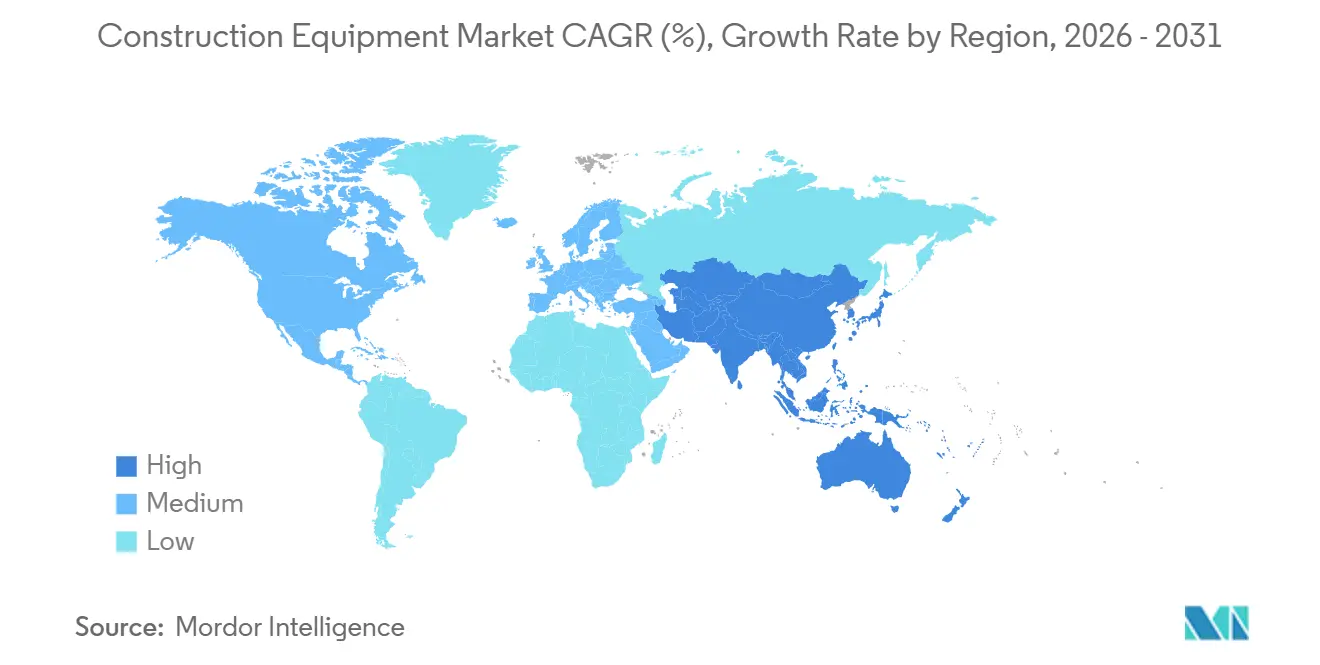
- 地域別では、アジア太平洋が2026年に46.1%の最大シェアを保有し、中東・アフリカが2027年から2032年にかけてCAGR 8.8%で最も高い成長が見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
建設機械市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| アジア全域におけるメガインフラパイプラインによる機器需要の拡大 | +2.2% | インドネシア、マレーシア、フィリピン、ブルネイ・ダルサラーム | 長期(4年以上) |
| 米国のインフレ抑制法(IRA)およびCHIPS法がオンショアリングプロジェクト向け土工機器の購入を加速 | +1.7% | 米国の製造拠点地域 | 中期(2〜4年) |
| 中堅ゼネコンにおけるレンタル優先調達へのシフトによる働率の向上 | +1.55% | 米国全土のゼネコン拠点 | 短期(2年以内) |
| EU排出規制ステージVの上限規制がハイブリッド・電動機器への急速なフリート更新を促進 | +1.3% | 欧州連合加盟国 | 中期(2〜4年) |
| 鉱物資源豊富なアフリカにおける重要原材料採掘向けEPCの急増 | +0.85% | 南アフリカとザンビア | 長期(4年以上) |
| AI対応の現場自動化が自律型グレーダーおよびブルドーザーのROIを向上 | +0.65% | 米国全土の建設現場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジア全域におけるメガインフラパイプラインによる機器需要の拡大
地域プログラムが異なる実施段階の工事を含む場合、インフラ需要は連続するプロジェクトを通じて機器サプライヤーを支えることができます。2026年4月時点で、東南アジアのBIMP-EAGAの優先インフラパイプラインは2017年の57プロジェクトに対し、1,746億 米ドル相当の265プロジェクトで構成されていました。そのうち171プロジェクトが実施のさまざまな段階にあり、94プロジェクトが完了していました。このプログラムは、輸送、エネルギー・電力、情報通信、貿易円滑化を対象としていました。輸送とエネルギーのコンポーネントは、個々の工事が機器集約型の建設段階へと進むにつれて、ゼネコンへの見込み作業量を提供します。実施対完了の比率は、新機械需要の関連する源泉を、プロジェクト総数ではなく残る建設フェーズとしています。
米国IRAおよびCHIPS法がオンショアリングプロジェクト向け土工機械購入を加速
産業オンショアリングが土工需要を最も直接的に支えるのは、資金調達された製造プロジェクトが物理的な建設段階に入るときです。2025年1月、米国国税庁(IRS)はIRA 48C税額控除の第2ラウンドとして60億 米ドルを先進エネルギープロジェクトに配分し、そのうち約25億 米ドルが指定エネルギーコミュニティ向けでした。[1] 別途、マイクロンのCHIPSプログラムプロジェクトはアイダホ州ボイシに2つの大量生産・最先端DRAMファブの建設を含みます。マイクロンは2026年9月にボイシのキャンパスで両メモリファブを建設中でした。稼働中の建設現場は、資金調達の割り当て単独よりも、機器サプイヤーにとってより近い将来の対応可能な作業量を意味します。土工サプライヤーは、支援を受けた工場が建設段階に入るにつれて仕事を獲得でき、機器要件は最終的な工場の生産量ではなく現場の実施に結びついています。
ティア2請負業者におけるレンタル優先調達シフトが稼働率を拡大
レンタル調達は、ゼネコンの即時機械要件を長期所有コミットメントから切り離すことで、機器へのアクセスを広げることができます。EquipmentWatchの2025年全米米国ゼネコン調査では、賃貸機器が平均フリートの22%を占め、2024年から2パーセントポイント上昇しました。この増加は、変動する作業量や専門プロジェクトを管理する中規模および大規模企業で特に顕著でした。別途、回答者の72%が過去12ヶ月間に機器をレンタルしており、前回調査の69%から増加しました。レンタルオペレーターはこれらの断続的な要件を集約し、連続するゼネコンにサービスを提供するフリートへの需要を生み出すことができます。レンタルフリートの補充は、複数のゼネコンの短期ニーズを一人のフリートバイヤーの機器需要に集約する販売チャネルをメーカーに提供します。
EUステージV排出規制がハイブリッド・電動機器への急速なフリート更新を促進
ステージV制限市場に投入される対象エンジンを規制し、所有者がいつ交換するかを決定することなく、代替機械のエンジン適合要件を設定します。EU規則2016/1628は、対象非道路機械のエンジンタイプおよびファミリーが適用される市場投入日からステージV制限を満たすことを義務付けています。2025年9月までに、スペインのゼネコンCOPSESAは、新型Develon DX255LC-7油圧ショベルのステージVエンジンによる燃費低下とD-Eco PowerおよびSPC3制御機能を報告しました。エンジンと制御機能の組み合わせにより、機械の統合が代替購入者への燃料使用提案の一部となります。適合エンジンと報告された燃費節減を組み合わせた代替機械は、排出規制自体を超えた購入理由を所有者に提供します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 油圧部品不足によるOEMリードタイムの急増 | -0.75% | アジア太平洋、欧州、北米 | 短期(2年以内) |
| リチウムイオン電池セル供給リスクが電動重機のTCOを上昇させる恐れ | -0.55% | スウェーデンおよび米国 | 中期(2〜4年) |
| テレマティクス搭載機器の採用ラテンアメリカで阻むスキルギャップの継続 | -0.35% | ブラジル全域の建設地域 | 長期(4年以上) |
| 自治体の騒音防止条例がディーゼル機械の夜間操業を制限 | -0.25% | 米国オレゴン州ポートランドおよびニューヨーク市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
油圧部品不足によるOEMリードタイムの急増
指定の油圧ポンプまたはバルブの不足は、掘削または揚重機能がそれに依存する油圧ショベルやローダーの納品を妨げる可能性があります。メーカーはすでに未完成機械に材料と組み立て作業をコミットしています。その機器を保留することで、バイヤーが使用可能な能力を待つ間、生産リソースが拘束されます。市場はメーカーの新機械販売を計測するため、一つの部品の欠品が機械取引全体を延期させる可能性があります。
リチウムイオン電池セル供給リスクが電動重機のTCOを上昇させる恐れ
電池費用は、建設機械メーカーの電池調達リスクとは独立して、鉱山トラックの運用経済性を制約する可能性があります。2025年1月、BolidentのelectrificationプログラムマネージャーであるJonas Ranggårdは、鉱山用電池は道路用電池4倍のコストがかかると述べました。同氏は電池価格が鉱山トラックの販売に影響を与え、電動バッテリートラックをより多く使用するにつれてBolidentの運営費用が増加したと述べました。別途、Komatsu Ltd.の2025年レポートは、電池調達の困難さと世界的需要の増加に伴う電池価格の上昇を建設機械のリスクとして特定しました。Bolidentの報告されたコスト経験は、トラックの使用増加を鉱山電池コスト負担の改善策ではなく追加費用としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
建設機械市場セグメント分析
機器タイプ別:
油圧ショベルの規模が複数の販売チャネルを支える油圧ショベルは2026年の建設機械市場規模の51.48%を占める最大セグメントとなり、2027年から2032年にかけてCAGR 6.85%で最も高い成長が見込まれるセグメントと予測されています。中国建設機械工業会(CCMA)は、調査対象の主要メーカーが2026年1月から9月にかけて国内販売と輸出を含む214,274台の油圧ショベルを販売し、前年同期比23.1%増加したと報告しました。それらの国内販売分には629台の電動油圧ショベルが含まれており、電動モデルはすでに調査対象メーカーが報告する台数に含まれていす。
輸出需要は油圧ショベルサプライヤーに国内顧客基盤を超えた販路を提供します。CCAMは2026年1月から9月にかけて109,744台の油圧ショベル輸出を報告し、前年同期比30.4%増で322台の電動油圧ショベルを含んでいました。同期間の国内販売は104,530台で16.3%増加しました。輸出は調査台数のわずか半数以上を供給しており、この分割はこれらのメーカーの業績を国内市場と同様に海外受注フローにも結びつけています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
推進タイプ別:
燃焼規模がタスク特化型ハイブリッド採用に対応内燃機関は2026年の建設機械市場シェアの88.69%を占め、最大セグメントとなりました。中国内燃機関工業協会は、2025年に中国の建設機械向けディーゼルエンジンの販売台数が845,700台に達したと報告しました。この規模のエンジン販売は、中国の建設機械メーカーにサービスを提供する大規模なディーゼルサプライチェーンを示しています。ハイブリッドおよび電動機械の代替需要を獲得することは、確立されたディーゼルサプライチェーンから注文をそらすことでもあり、機械性能の一致を超えた競争上の課題を広げます。
ハイブリッドバッテリー電動機器は2027年から2032年にかけてCAGR 21.8%で最も高い成長が見込まれるセグメントと予測されています。2025年、ドイツのゼネコンA&S Betondemontage GmbHは、ディーラーのSchlüter Baumaschinenが報告したように、Komatsu Ltd.のHB365LCハイブリッド油圧ショベルを購入しました。ゼネコンはリサイクル事業での破砕・選別プラントへの供給にこの機械を使用しました。これにより、サプライヤーはハイブリッド機器をタスク特化型のフリートとして販売する経路を持つことができ、採用は機械の運用プロセスへの貢献を中心に構築されます。

注記: セグメントごとのシェアはレポート購入時に提供されます
機器サイズ別:
重機の生産規模とコンパクトユニットの成長11トン超の重機は最大セグメントであり、2026年に70.37%のシェアを占めました。Komatsu Ltd.は2026年のレポートで、世界9つの工場で20トンクラスの油圧ショベルを製造していると述べました。分散した生産拠点により、大型機械の生産を複数の顧客地域の近くに配置できます。Komatsu Ltd.の生産規模に匹敵するには、競合他社が単一モデルの立ち上げではなく、複数の製造拠点を維持する必要があります。
6トン未満のコンパクト・ミニ機器は2027年から2032年にかけてCAGR 14.2%で最も高い成長が見込まれるセグメントと予測されています。中型機器には米国での資金調達チャネルの別例があり、2025年にバイヤーが432台の新型Komatsu PC88MR-11油圧ショベルをローン購入し、貸付融資がこのモデルの購入ルートの一つでした。スペインでの新型ミニ油圧ショベルの販売は2026年1月から6月に1,049台に達し、対応する2025年同期の837台から25.3%増加しました。報告された増加は台数であるため、スペインのバイヤーへの販売台数が多くなったことを反映しており、1台あたりの価格がくなったわけではありません。
出力別:
コンパクト製品の幅広さと自治体グレーダーの調達250馬力以下の機器は最大セグメントであり、2026年に59.96%のシェアを占めました。Doosan Bobcat Inc.は2025年のコンパクト部門売上高として47.7億 米ドルを報告しており、スキッドステアローダー、コンパクトトラックローダー、ミニ油圧ショベルを含みます。2025年の仕様では、S650スキッドステアローダーおよびT76コンパクトトラックローダーに74馬力、E35コンパクト油圧ショベルに24.8馬力を示しています。これらのモデルの定格は、各機械クラスの例を低出力帯に位置づけます。コンパクト部門の売上高は2024年に48.8億 米ドルでしたので、このサプライヤーのコンパクトポートフォリオの幅広さは2025年のわずかな売上高の減少を防ぐことができませんでした。
250〜500馬力の機器は2027年から2032年にかけてCAGR 9.3%で最も高い成長が見込まれるセグメントと予測されています。2025年12月17日、サンドポイント市議会はPape MachineryへのJohn Deere 772 Gティア四輪駆動モーターグレーダーの発注書を承認しました。John Deereの仕様は772 Gティアを205 kW(275馬力)の正味エンジン出力とし、ギア7および8でのその正味出力を示しています。発注書はディーラーをサプライヤーとして指名しており、自治体の顧客関係はJohn Deereと直接ではなくPape Machineryとなります。
用途別:
土木工事の規模とプロジェクトレベルの採掘購入インフラは最大セグメントであり、2026年に73.2%のシェアを占めました。米国の公共高速道路・街路建設支出は、物価調整なしで2026年8月に季節調整済み年率1,506億 米ドルと推定されました。この年率は2025年8月の水準より4.4%高いものです。この支出は施工済みの建設を計測するため、グレーダー、ローラー、油圧ショベルの米国での機会を発表された道路予算ではなく工事の実施に結びつけています。
採掘・採石は2027年から2032年にかけてCAGR 8.75%で最も高い成長が見込まれるセグメントと予測されています。2025年7月、Mesabi Metallicsはミネソタ州の鉄鉱石鉱山向けに980E-5ハウルトラックを含む全く新しいKomatsu Ltd.製採掘機器フリートを1億1,000万 米ドルで購入すると発表しました。[2] Komatsu Ltd.が機器メーカーであり、Road Machinery & Supplies Co.がディストリビューターでした。鉱山のフリート全体へのコミットメントにより、メーカーとディストリビューターの機会が一つのプロジェクト決定に集中し、そのプロジェクトの機器スケジュールへのエクスポージャーが高まります。
地域分析
アジア太平洋建設機械市場
アジア太平洋は2026年の建設機械市場規模の46.1%のシェアを占め、最大の地域となりました。CCAMは2026年1月から9月にかけて主要ローダーメーカーの中国での国内ローダー販売が前年同期比16.7%増の58,360台だったと報告しました。インドは2025〜26年度をカバーするFY26に国内建設機械販売台数113,229台を記録し、前年同期比6.7%減少しました。インド建設機械製造者協会(ICEMA)は、インドの減少をンフラ整備の遅れ、より厳格な排出規制後の機器価格上昇、資金調達の圧力、西アジア紛争による商品コスト上昇に起因するとしました。中国のローダー販売が増加する一方で、インドのバイヤーはより厳格な排出規制後の価格上昇と資金調達の圧力に直面しており、サプライヤーに対して地域内で異なる需要環境を提供しています。
中東・アフリカ建設機械市場
中東・アフリカは2027年から2032年にかけてCAGR 8.8%で最も高い成長が見込まれる地域と予測されています。HD Hyundai Construction Equipmentは2025年1月および2月にサウジアラビア、アラブ首長国連邦、カタールを含む中東諸国から333台の建設機械の受注を受けました。同社は2026年1月にHD Construction Equipment Co., Ltd.(旧HD Hyundai Construction Equipment)に社名を変更しました。2026年3月2日、Rio TintoはRichards Bay MineralsのZulti South持続可能鉱山プロジェクトの建設のEPCゼネコンとして南アフリカでChina Harbour Engineering Companyを指名しました。湾岸の需要はユニット受注としてメーカーに届く一方、南アフリカのプロジェクトはRio Tintoが指名した建設ゼネコンに将来の機需要をもたらします。
北米では、カナダのレンタル会社CanLift Equipment Ltd.が2026年6月にインフラプロジェクト需要を受けて、JLGリフトや特殊機器を含む180台以上の新ユニットをオンタリオ州のフリートに追加しました。Hitachi Construction Machinery Co., Ltd.は2025年4月にチリのサンティアゴにラテンアメリカ持株会社を設立し、メキシコからチリまでの32か国で事業を展開します。欧州では、欧州建設機械委員会(CECE)が2026年上半期にレンタル業界顧客との製造業者の事業がわずかに拡大したと報告しました。レンタルフリートは北米と欧州の両方で見られるバイヤーチャネルであり、一方南米ではメーカーの動きはより広いラテンアメリカビジネスのためにチリの拠点を設立することでした。
地域版
すべての地域
規制の枠組みと展望
選択された管轄区域は、新しい建設機械または対象エンジンを市場に投入するメーカーおよび輸入業者の観点から比較されています。エンジン排出要件と機械安全認証は異なるコンプライアンス義務を割り当てるため、製品範囲が重要です。評価は、市場参入ルートとそれらの参加者が直面するコンプライアンス作業および発表された政策の方向性を総合的に考慮しています。
規制テーブル
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 米国環境保護庁(EPA) | 連邦自動車交通庁(エンジン承認) | 生態環境部 | IBAMA | サウジアラビア標準化・計量・品質機構(SASO) |
| 主要規定または方向性 | 新型非道路圧縮点火エンジンに関する40 CFR第1039条(指定された例外あり) | ステージVエンジン要件;2028年1月29日から対象となる新型公道機械向けEU 2025/14規則 | 2026年8月15日発効の環境法典;2026年6月のステージV提案 | PROCONVE-MAR-I LCVMライセンス;提案されたMAR-IIフェーズ | 機械安全第2部;ISO/IEC 17067に基づくタイプ1a適合性評価 |
| 商業的効果 | エンジンメーカーは対象エンジンファミリーを認証する | エンジン承認と排出適合;移行期のEUまたは国内の道路承認ルート | 製造、輸入、販売のコンプライアンス義務;使用中の排出検査不合格は使用禁止 | メーカーおよび輸入業者は自己使用を含む対象新型機械のLCVMを取得する | 市場投入サプライヤーはSASO認定通知機関から認証を取得する |
| 現在の政策の魅力 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力の将来の方向性 | 変化なし | 変化なし | 厳格化 | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国とサウジアラビアが「中」と「変化なし」の評価を受けているのは、確立された製品特化の認証ルートが継続的なコンプライアンス義務とともに明確な参入経路を組み合わせているためです。ドイツの「中」と「変化なし」の評価は、2028年1月29日から適用される枠組みの下でのステージVの継続的な義務と移行期のEUまたは国内の道路承認の選択を反映しています。中国の「中」の評価は定義されたコンプライアンス要件を反映し、「厳格化」は2026年6月の提案の異なるエンジン出力帯にわたるステージIVに対するより厳格なNOxおよびPM制限を反映しています。ブラジルの「中」の評価は対象機械のライセンス取得ルートとコンプライアンス作業を組み合わせており、「厳格化」は2026年9月の技術的検討におけるより厳格なMAR-II制限の提案を反映しています。
バリューチェーンの段階
バリューチェーンは、部品供給、機械製造、流通、アフターサポートを通じてサプライヤーがどのように収益を得るかを比較しています。Deere & Companyの2025年提出書類は、指定された要件に従って製造された鉄鋼製品、鋳造品、鍛造品、プラスチック、油圧機器、電子機器、組み立て可能なコンポーネントのグローバル調達を説明しました。これらの投入物を販売可能な機械に統合することは、製造統合を価値の独自の源泉とする一方で、ディーラーおよびサービスの役割は機器の使用に収益機会を拡大します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の取込み | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 油圧部品供給 | Parker Hannifinなどの油圧部品メーカー | 油圧部品販売 | 指定部品の納期と品質 | 選択部品の追加調達先の認定 |
| 機器の製造・組立 | Deere & Companyなどの建設械メーカー | 新機械販売 | 指定投入物と製造要件の調整 | 重要部品のコミットメントを組立要件に合わせる |
| 機器の流通・レンタル | RDO Equipment Co.などの機器ディーラー | 機器の販売とレンタル | 必要な機器で地元ユーザーにリーチする | 販売・レンタルチャネルとサポート提供を組み合わせる |
| 部品およびアフターセールスサービス | RDO Equipment Co.などの機器サポートプロバイダー | 部品販売とサービス収益 | 使用中の機器のサポートを維持する | 機器サービスと交換部品を調整する |
| 情報源: Mordor Intelligence | ||||
Deere & Companyの2025年提出書類は、サプライヤーの能力・品質・納期リスクを特定し、選択的なマルチソーシング、一部の重要部品への長期契約、優先順位付け、代替貨物キャリアの活用について説明しました。選択された重要部品への長期コミットメントは、サプライヤーの販売をスポット注文への依存を低減させ、需要リスクの一部をオープン市場から移転させることができます。Deere & Companyの2025会計年度提出書類は、米国とカナダで建設、土工、マテリアルハンドリング、道路建設、コンパクト建設おび/または林業機器を販売する約450か所の独立系ディーラー拠点を報告しました。RDO Equipment Co.は機器販売、レンタル、部品、サービスを組み合わせており、ディーラーのレンタルと個別販売のサポート収益はメーカーの新機械販売総計には含まれません。
競合情勢
市場集中度
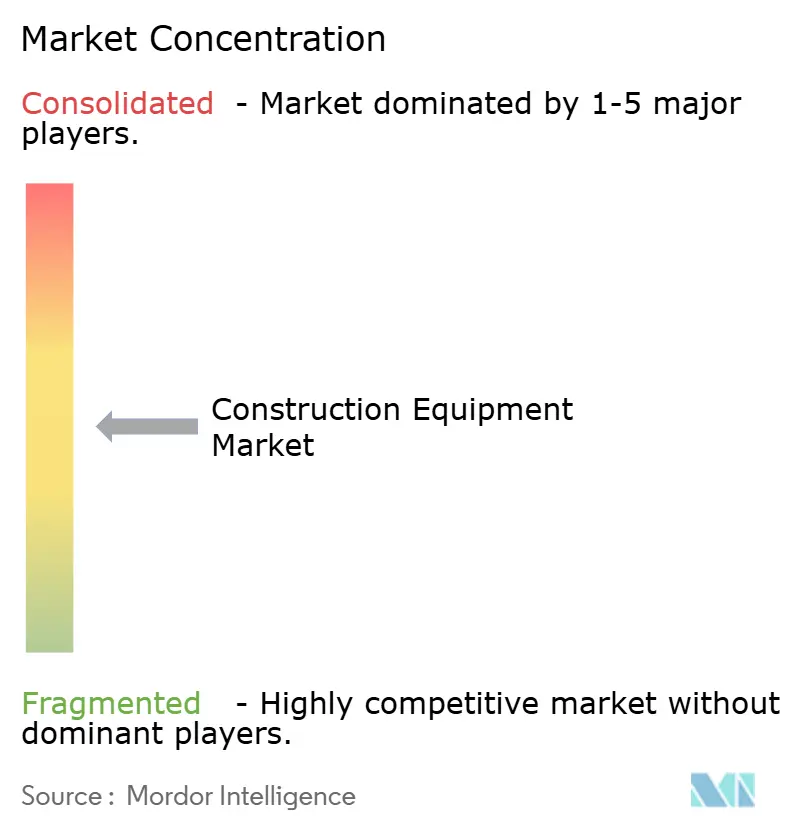
業界はCaterpillar Inc.の建設産業セグメントが2025年に外部売上高として248億 米ドル(2024年比2%減)を記録するなど、確立されたメーカーを中心に中程度に集約されています。Komatsu Ltd.、Volvo Construction Equipment、Deere & Company、Hitachi Construction Machinery Co., Ltd.は建設機械および関連機器用途にわたる他の主要参加者です。Deere & Companyの建設・林業セグメントを合わせた2025会計年度の純売上高は113.8億 米ドルで、2024会計年度比12%減でした。これらの大規模な事業プラットフォームは実質的な競争力を生み出す一方で、報告された減少は確立されたスケールがメーカーを年次売上圧力から保護しないことを示しています。
技術パートナーシップは、新しいシステムが商業展開に達する前に運用条件とフィードバックへのアクセスを通じて競争優を生み出すことができます。2025年10月8日、Hitachi Construction Machinery Co., Ltd.はRio Tintoの子会社であるTechnological Resources Pty Limitedと開発契約を締結しました。この契約は、西オーストラリア州のピルバラ地域の鉱山における超大型油圧ショベルのオペレーターアシスト、遠隔操作、掘削・積載の部分的自律化を開発するための5年間のプログラムを定めました。合意された役割は、Hitachi Construction Machinery Co., Ltd.の技術開発と子会社の鉱山現場の運用コンテキスト、データ、フィードバックを組み合わせました。挑戦者にとって、その立場に匹敵するには、現場データとフィードバックを提供する鉱山パートナーだけでなく、機器エンジニアリングも必要とします。
Volvo Construction EquipmentはQ4 2025に選択された欧州およびアジア市場の顧客へ初のL120電動ホイールローダーを納入しました。[3] この納入はVolvo Construction Equipmentの電動モデルの新しいラインナップの継続的な展開の一部を形成しました。欧州では、EU規則2023/1230により、2027年1月20日から対象機械のメーカーが技術文書を作成し、EU市場投入またはサービス開始前に適合性評価を実施または手配することが義務付けられます。新しい電動または自律型プラットフォームを欧州に投入する挑戦者はその日から文書化と適合義務に直面するため、適合能力は製品の準備とともに参入障壁となります。
建設機械業界リーダー
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Volvo Construction Equipment
-
Deere & Company
-
Hitachi Construction Machinery Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
建設機械市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- Volvo Construction Equipment
- CNH Industrial (CASE, New Holland)
- Liebherr-International AG
- Bobcat Company
- Kobelco Construction Machinery Co., Ltd.
- SANY Group
- Xuzhou Construction Machinery Group Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- JCB Limited
- HD Construction Equipment Co., Ltd.
- Terex Corporation
- Astec Industries, Inc.
- Kubota Corporation
- Sumitomo Heavy Industries Construction Cranes Co., Ltd. (HSC Cranes)
市場参加者にとっての主要機会
機会は、機械タスクと展開地域ごとに自律型機器パッケージを比較しています。2026年7月までに、Komatsu Ltd.、その子会社EARTHBRAIN Ltd.、およびAIM Intelligent MachinesはブルドーザーおよびHydraulic油圧ショベルの自律型ソリューションの商業的な米国顧客サイト展開に到達しました。Komatsu Ltd.機器を供給し、EARTHBRAIN Ltd.はデジタル建設管理を提供し、AIM Intelligent Machinesは自律運転技術を開発しました。同社の7月の発表では2027年から日本での導入も計画しており、商業オファーの地理的拡大の見込みを作り出しています。
市場機会テーブル
| 機会 | 今が最適な理由 | バイヤー・主要セグメント | 推奨戦略 | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 自律型ブルドーザー機器パッケージ | 確立された米国商業展開ルート | ブルドーザーを使用する米国ゼネコン | 機械とタスク特化型自律展開をパッケージ化する | 自律制御をゼネコンの作業シーケンスに合わせる | Komatsu Ltd.;EARTHBRAIN Ltd.;AIM Intelligent Machines |
| 自律型油圧ショベルパッケージ | 個別の機械機能への商業ルート | 米国の掘削ゼネコン | 油圧ショベル専用の機器・展開オファーを構築する | 自律運転をバイヤーの掘削ワークフローと統合する | Komatsu Ltd.;EARTHBRAIN Ltd.;AIM Intelligent Machines |
| 日本での自律型機器導入 | 2027年からの地理的展開計画 | 日本の建設ゼネコン | 現地での機械展開とパートナー責任を準備する | 計画さた導入を顧客サイトで実施する | Komatsu Ltd.;EARTHBRAIN Ltd.;AIM Intelligent Machines |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、メーカーと技術パートナーにわたる明確な責任を持つ、調整された機器・展開オファーです。ブルドーザーパッケージと油圧ショベルパッケージは、その運用ワークフローが互換可能であると仮定することなく、異なるタスクに対応できます。日本については、発表された2027年の導入から顧客サイトで稼働する機械へと移行することに価値があります。
建設機械市場における最近の業界動向
- 2026年9月:Caterpillar Inc.はノースカロライナ州サンフォードでコンパクトトラックローダーとテレハンドラーを製造する新しい製造施設のために10億 米ドルの投資計画を発表しました。
- 2026年9月:Kubota Corporationは、インドの子会社であるEscorts Kubota Limitedが2027年1月にインドでBLX75KバックホーローダーをインドでLaunchする予定であると発表しました。
- 2026年9月:Komatsu Ltd.はアジアを含む市場向けに20トンクラスの油圧ショベルPC200-11M2とPC210-11M2を発売し、主に地域の新興市場への導入を段階的に進めています。
建設機械市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
建設機械市場は、グローバルにおける建設機械の年間メーカーレベルの販売を米ドルで計測します。建設、土工、揚重、運搬、締固め、および関連する現場作業に使用される機械を対象とし、機器、推進、サイズ、出力、用途、地域ごとに分類された販売を含みます。
スコープの除外:建設機械として分類されない単独の現場消耗品および純粋に手動で操作されるツール、個別販売の交換部品、修理・メンテナンスサービス、中古建設機械の再販、機器レンタル費用は除外されます。
セグメンテーションの概要
- 機器タイプ別
- 掘削機
- ローダー
- 移動式クレーン
- モーターグレーダー
- ブルドーザー
- ロードローラー
- ダンプトラック
- その他
- 推進タイプ別
- 内燃機関
- ハイブリッドバッテリー電気
- 水素燃料電池
- 機器サイズ別
- 大型(11トン超)
- 中型(6〜11トン)
- コンパクト・ミニ(6トン未満)
- 出力別
- 250HP以下
- 250〜500HP
- 500HP超
- 用途別
- インフラ
- 住宅・商業建築
- 鉱業・採石業
- 石油・ガス・パイプライン
- 産業・製造業
- その他
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模、検証
デスクリサーチ
米国国勢調査局の建設施工額シリーズ、世界銀行のインフラへの民間参加データベース、欧州機器市場状況に関するCECEの経済レポート、機器製造者協会(AEM)の市場シェア報告プログラムの公開説明などの公開情報源は、建設活動、インフラパイプライン、地域市場サイクル、機器業界のソースのスクリーニングに役立てられます。
アナリストはこれらの活動・業界指標と公開企業ファイリング、投資家資料、製品発表、信頼性の高い専門誌を比較し、メーカーの販売、価格、生産、チャネルの動向を確認することができます。名称が挙げられた情報源は例示であり網羅的ではなく、収集、検証、明確化にはさらに多くの情報源が活用されます。
一次インタビューと調査
構造化されたインタビューと調査計画は、建設機械メーカー、ディーラー、レンタル事業者、ゼネコン、関連業界専門家を対象とし、新機械販売、実現価格、受注タイミング、推進方式、用途ミックスに関する質問を含みます。アナリストはこれらの議論を使って二次情報源の解釈と予測インプットを確認し、ターゲットを絞ったフォローアップを通じてギャップや矛盾する証拠を調査し、報告された見解を企業開示、業界指標、チャネル証拠と照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:20% | マネーャー:45% | 米州:25% |
市場規模と予測
推定は新型建設機械のグローバルメーカー販売のトップダウンモデルから始まり、建設生産高とインフラ投資で作業量を示し、機器出荷と貿易フローで市場活動をテストし、企業収益開示と機器価格で販売額をアンカーします。多変量回帰はこれらの需要・供給指標を市場価値と販売台数に関連付け、シナリオ分析はプロジェクトのタイミング、レンタルフリートの更新、電動化、建設活動の地域差に合わせて予測を調整します。ユニット台数は機器クラスと出力帯ごとのサンプル機械台数による出荷証拠から構築され、そのシリーズに対する個別予測が立てられます。市場価値はトップダウンモデル内の企業収益開示と機器価格にアンカーされ、台数とは別に予測され、価値シリーズと台数シリーズを照合するために機器クラスごとの実現平均販売価格と製品ミックスが使用されます。セグメントシェアは利用可能な機器出荷と製品ミックス証拠をメーカー開示およびチャネルチェックと照合することで導出され、それらのシェアを関連する市場合計に適用します選択されたボトムアップチェックは、開示されたサプライヤー販売を積み上げるか、サンプル機械台数と平均販売価格を組み合わせます。国、機器クラス、または価格観測が欠けている場合、アナリストは最も近い地域または製品プロキシを使用し、仮定を記録し、その影響を合計に対してテストします。一次専門家はオペレーティング経験に照らして変数レベルの関係性と予測ロジックを確認するよう求められます。
データ検証と更新サイクル
アナリストはメーカー開示、建設・インフラ指標、貿易データ、チャネル証拠を照合し、承認前に外れ値、急激なミックスの変化、独立したシグナル間の重大な差異を調査します。第2のアナリストレビューは、情報ソースの日付、単位、地理的カバレッジ、計算、セグメント合計、予測仮定を確認し、重大な矛盾や未解明の変化が残る場合は対象の回答者への再コンタクトを行います。モデルは毎年更新され、機器供給または需要を変化させる重大なイベントがある場合はサイクル間にも見直され、納品前に情報ソースと計算の再確認が行われます。
Mordor Intelligenceの建設機械市場推定と他の公開推定との比較
公開された推定は、カウントする取引・製品と需要をモデル化するために使用されるインプットが異なる場合があります。建設機械市場は、グローバルにおける建設機械の年間メーカーレベルの販売を米ドルで計測します。
主なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。多変量回帰はこれらの需要・供給指標を市場価値と販売台数に関連付け、シナリオ分析はプロジェクトのタイミング、レンタルフリートの更新、電動化、建設活動の地域差に合わせて予測を調整します。
ベンチマーク比較
| 情報ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 金額:2,190億 米ドル(2027年)/台数:114万ユニット(2027年) | |
| グローバルコンサルタンシーA | 2,422億 米ドル(2025年) | 製品カバレッジがマテリアルハンドリングおよびコンクリート・道路建設機械を個別に識別しており、製品合計を拡大する可能性があります。 |
| グローバルコンサルタンシーB | 1,799億 米ドル(2025年) | 2025年のベースは比較年より前であり、その間の市場成長が差異に貢献している可能性があります。 |
Mordor Intelligenceのアナリストはメーカー開示、建設・インフラ指標、貿易データ、チャネル証拠を照合し、承認前に外れ値、急激なミックスの変化、独立したシグナル間の重大な差異を調査します。
レポートで回答される主要な質問
建設機械市場の規模と成長見通しは?
2027年の2,190億 米ドルから2032年には2,980億 米ドルへ、2027年から2032年にかけてCAGR 6.35%で成長すると予測されています。
建設機械の需要を支えているものは何ですか?
インフラプログラムと工場建設が需要を下支えしています。EquipmentWatchの2025年米国ゼネコン調査では、レンタル機器が平均フリートの22%を占めており、レンタルへのアクセスも貢献しています。
建設機械タイプの中で販売額をリードしているのはどれですか?
油圧ショベルは2026年の販売額の51.48%のシェアを占め、2027年から2032年にかけてCAGR 6.85%で成長すると予測されています。
建設機械の主要サプライヤーはどの企業ですか?
Caterpillar Inc.、Komatsu Ltd.、Volvo Construction Equipment、Deere & Company、Hitachi Construction Machinery Co., Ltd.が主要参加者です。
電動建設機械の普及を制限しうる要因は何ですか?
電池の調達とコストリスクが採用を制約する可能性があります。Komatsu Ltd.の2025年レポートは、電池調達の困難さと電池価格の上昇を建設機械のリスクとして特定しました。
建設機械の販売額をリードする地域はどこか、最も高い成長が見込まれる地域はどこですか?
アジア太平洋が2026年に46.1%のシェアを保有しています。中東・アフリカは2027年から2032年にかけてCAGR 8.8%で最も高い成長が見込まれています。