
FMCG包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
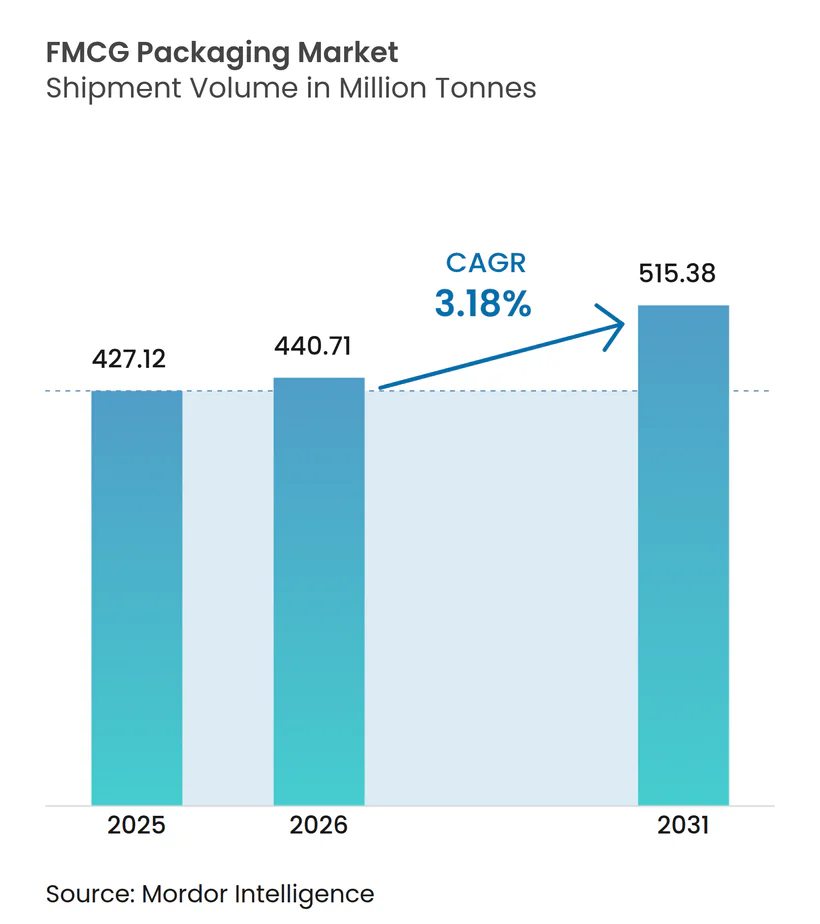
| 市場取引高 (2026) | 440.71 百万トン |
| 市場取引高 (2031) | 515.38 百万トン |
| 成長率 (2026 - 2031) | 3.18 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるFMCG包装市場分析
FMCG包装市場規模は2025年に4億2,712万トンと評価され、2026年の4億4,071万トンから2031年には5億1,538万トンに達すると推定されており、予測期間(2026年~2031年)中のCAGRは3.18%です。成長は、包装済み生活必需品への安定した家庭需要、拡大するeコマース取引量、リサイクル可能およびリフィル可能なソリューションを奨励する政策措置に支えられています。大手コンバーターは、より長く複雑なサプライチェーンを経由して輸送される商品を保護しながら、素材使用量と輸送コストを削減するためにフォーマットを再設計しています。バイオベース基材と化学リサイクル樹脂はパイロットから商業規模へと移行しつつありますが、プラスチックは高バリアおよび軽量用途において不可欠であり続けています。地域別需要はアジア太平洋が急速な都市化と小世帯購買によってリードしており、中東・アフリカ(MEA)は近代的小売の普及に伴い最も急速なトン数拡大を提供しています。
主要レポートのポイント
- 地域別では、アジア太平洋が2025年のFMCG包装市場シェアの45.21%を占め、MEAは2031年までに6.48%のCAGRで成長すると予測されています。
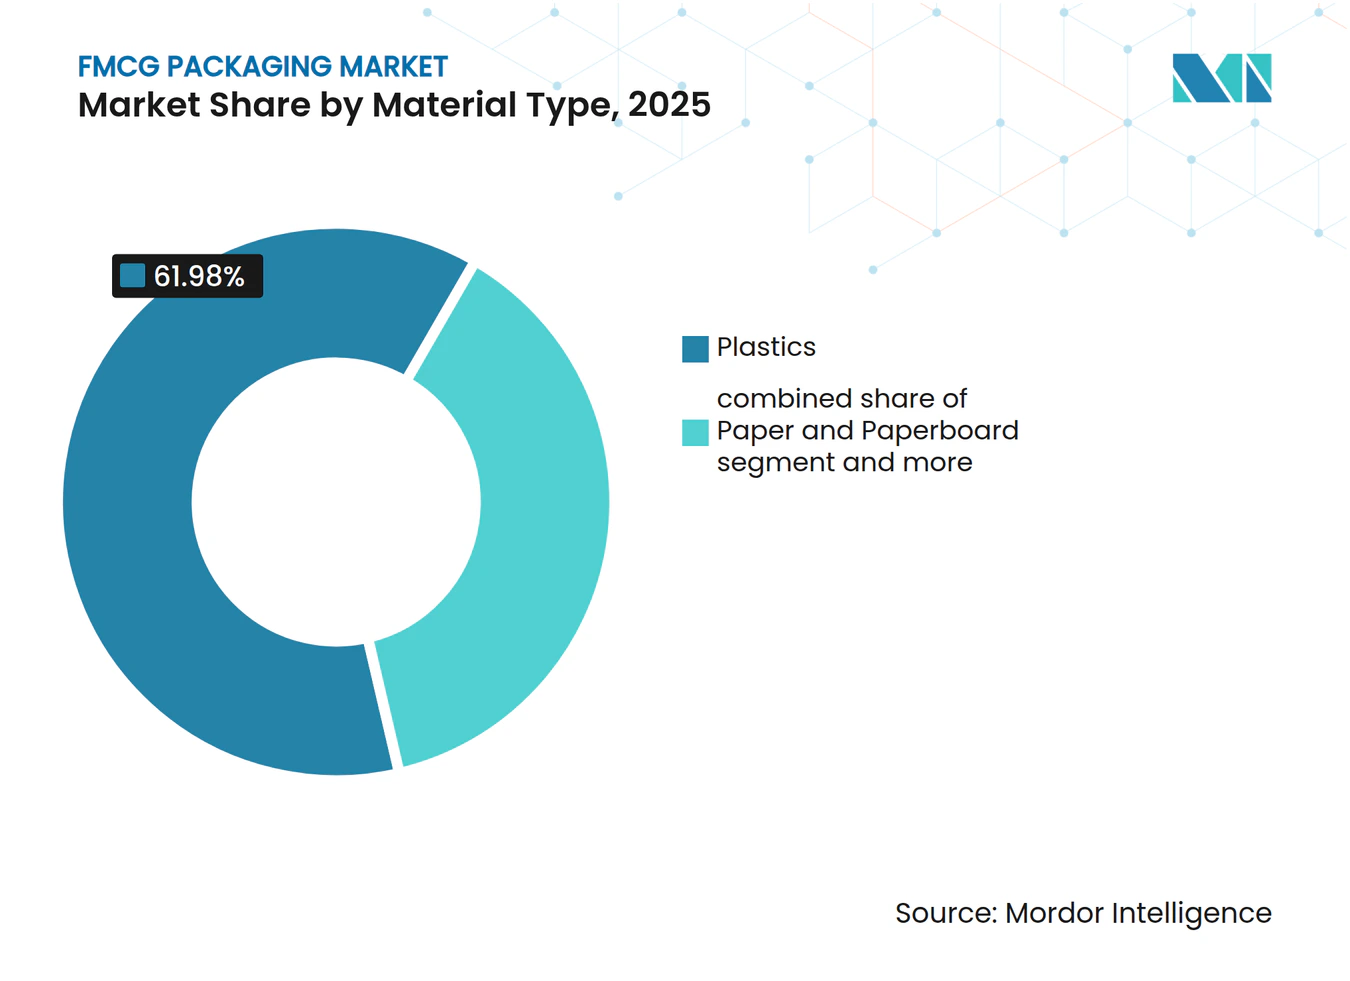
- 素材タイプ別では、プラスチックが2025年のFMCG包装市場規模の61.98%を占め、バイオベースおよびコンポスタブル素材は2031年まで6.73%のCAGRで拡大する見込みです。
- 包装タイプ別では、フレキシブルフォーマットが2025年に54.12%の収益シェアでリードしており、同セグメントは2031年まで6.22%のCAGRを記録すると予測されています。
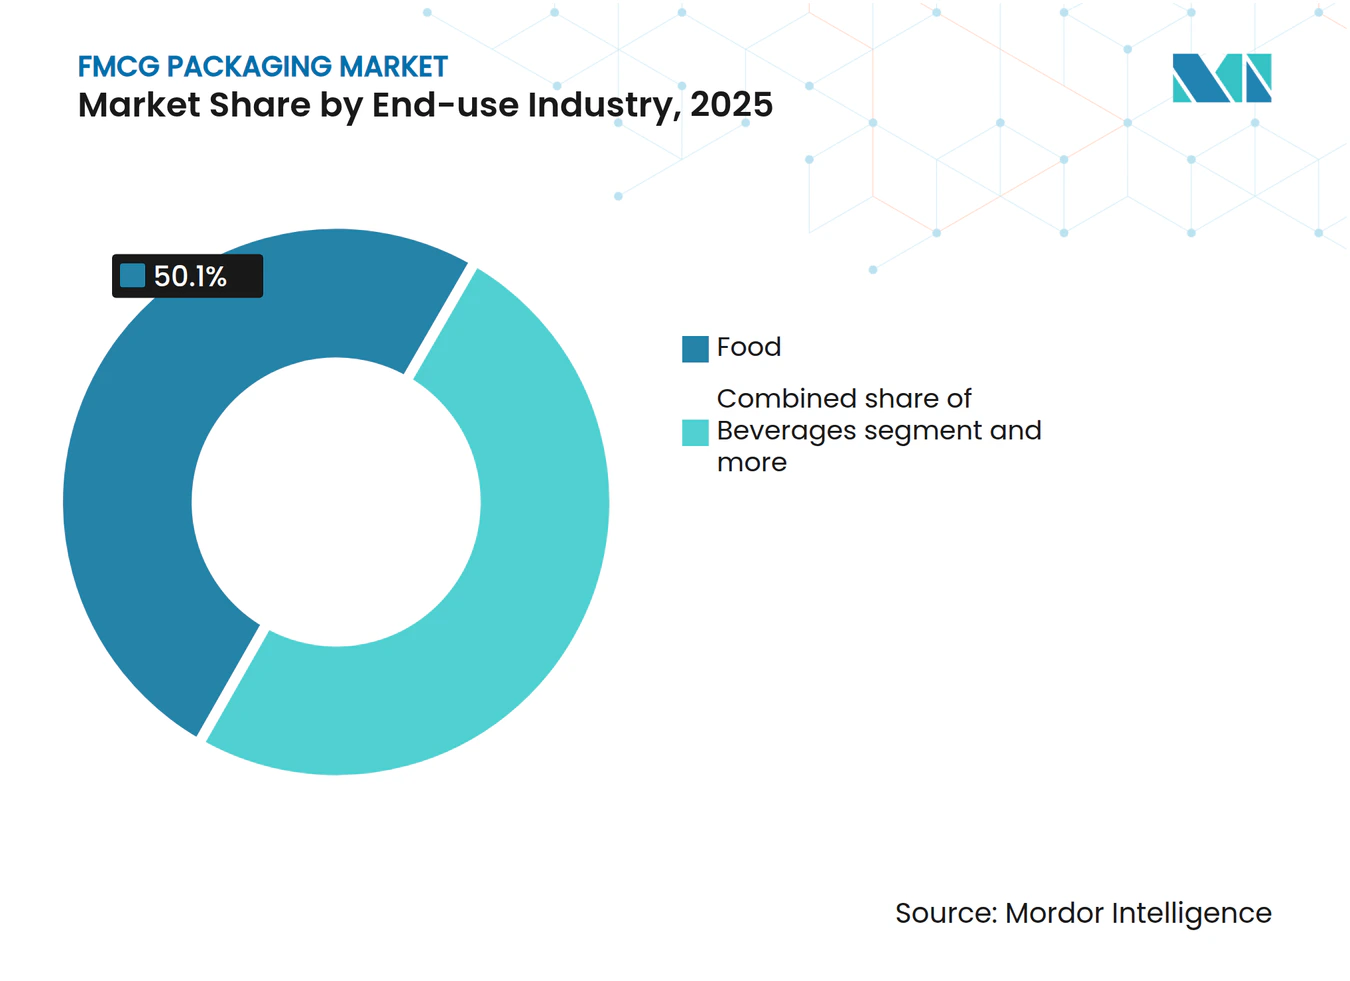
- 最終用途産業別では、食品が2025年のFMCG包装市場規模の50.10%を占め、医薬品およびヘルスケアは2031年まで5.43%のCAGRで拡大しています。
- 流通チャネル別では、直接販売が2025年収益の55.92%を占め、間接販売は2031年まで4.53%のCAGRで増加すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 保護的・軽量パックを必要とするeコマースの急速な成長 | 0.8% | 北米およびアジア太平洋に集中するグローバル | 中期(2~4年) |
| アジアにおける都市部の単食消費ブームがコンビニエンスフォーマットを促進 | 0.7% | アジア太平洋中心、MEAへの波及 | 長期(4年以上) |
| RTD飲料の急増が高バリアポーチの採用を促進 | 0.6% | 北米および欧州主導のグローバル | 短期(2年以内) |
| パーソナルケアのプレミアム化がスマートおよびデコラティブパックを誘発 | 0.5% | 欧州および北米、アジア太平洋へ拡大 | 中期(2~4年) |
| 新興市場におけるコールドチェーンの拡大が多層フィルム使用を増加 | 0.4% | アジア太平洋およびMEA、ラテンアメリカへの選択的浸透 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
保護的・軽量パックを必要とするeコマースの急速な成長
オンライン小売は現在、小包の耐久性、寸法重量制限、摩擦のない返品を中心に設計要件を組み立てています。ブランドオーナーは、空きスペースと輸送費を削減するクッション付きメーラー、エアコラムポーチ、フィットトゥサイズカートンを指定しています。包装工場はデジタル印刷ラインを追加し、各シッパーが真正性を確認したり補充サービスをトリガーしたりするスキャン可能なコードを搭載できるようにしています。衝撃や温度の誤使用を明らかにするスマートインジケーターは、プレミアムカテゴリーの標準となりつつあり、追跡可能なパックに対して低い保険料を提供する小包保険会社によってこのトレンドが強化されています。これらのニーズにより、フレキシブルフィルムと段ボールの需要が高く維持され、機械的特性を保持するドロップイン再生グレードを加速させる樹脂サプライヤーが奨励されています。[1]
アジアにおける都市部の単食消費ブームがコンビニエンスフォーマットを促進
中国、インド、東南アジアにおける一人世帯の増加と混雑した通勤が、部分管理されたポーチ、カップ、サシェの普及を促進しています。メーカーは高速フィルシールラインを自動化し、部分的に使用された大型ユニットからの食品廃棄物を削減しながら、バルクパックと競争力のある価格帯を実現しています。小売業者は再封可能なスナックパックや一人用サイズの調理済み食品に優れた棚スペースを確保し、最後の一食まで内容物を新鮮に保つバリア層を強化するようコンバーターに求めています。成長はホームケアおよびパーソナルケア商品にも波及しており、リフィルポッドや旅行に適したミニサイズが多忙な都市生活スタイルに合致しています。開封しやすいティアオープニングと耐落下性を組み合わせたラミネートへの需要が、アジアの増分設備増強の注目すべき部分を支えています。
RTD飲料の急増が高バリアポーチの採用を促進
機能性飲料や乳製品代替飲料は利便性と常温安定性で成長しています。冷蔵なしで風味と栄養素を保持するために、生産者は酸素スカベンジング層とリサイクルストリームに対応したアルミニウムフリーバリアを備えた多層フィルムを指定しています。このフォーマットは、信頼性の高い冷蔵庫が依然として不足している新興市場でのコールドチェーン拡大もサポートしています。ブランドオーナーは外出先での飲用を可能にするスパウトポーチを試験し、デジタルインクは限定版グラフィックスを可能にしてソーシャルメディアの話題を生み出しています。設備サプライヤーは金属化ウェブと透明ウェブを切り替えるモジュール式充填システムで対応し、SKU増殖の中で運用上の柔軟性を提供しています。その結果生じる需要は、欧州および北米全体でEVOHおよびバイオベースタイ層の注文を押し上げています。
パーソナルケアのプレミアム化がスマートおよびデコラティブパックを誘発
スキンケア、ヘアケア、フレグランスブランドは棚での存在感を競い、成分の由来を伝える複雑なエンボス加工、金属化、コネクテッドパック機能を促進しています。NFCタグにより消費者は製品の真正性を確認したりロイヤルティプログラムに参加したりでき、軽量のガラス風PETボトルは従来のフリントガラスと比較してカーボンフットプリントを削減します。高級ラベルは依然として触感のあるクロージャーとマットソフトタッチラベルにこだわっており、サプライヤーはフォイルラミネートなしでプレミアムな美観を実現するリサイクル可能なオーバースリーブと水性ワニスを共同開発しています。西欧および米国における男性グルーミングセグメントの成長は、敏感な有効成分を保護する機能的なエアレスポンプを採用し、多層ポリプロピレン部品への需要をさらに高めています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 計画の不確実性を生み出す樹脂価格の変動 | -0.4% | 北米および欧州に深刻な影響を与えるグローバル | 短期(2年以内) |
| 発展途上国におけるリサイクルインフラの不足 | -0.3% | アジア太平洋およびMEA新興市場、ラテンアメリカへの選択的影響 | 長期(4年以上) |
| 従来のフレキシブル包装を抑制する使い捨てプラスチック禁止 | -0.2% | 欧州および一部の北米管轄区域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
計画の不確実性を生み出す樹脂価格の変動
原油およびナフサベンチマークの変動は四半期ごとの契約交渉を混乱させ、コンバーターが原料をヘッジしたり、リサイクルおよびバイオベースグレードへの代替を加速させたりするよう促しています。規模を欠く中小企業は価格急騰を吸収するのに苦労し、マージンを圧迫し設備投資を遅らせています。地政学的事象に関連することが多い特殊添加剤の突然の不足は、ダウンタイムと顧客ペナルティのリスクを伴う臨時の再配合を強いています。これに対応して、多国籍企業は調達を多様化し複数年の供給契約を締結する一方、財務チームは業界指数に連動したコスト転嫁条項を導入しています。このような混乱は、統合された樹脂資産と強固な運転資本ポジションを持つ生産者に有利に働きます。
従来のフレキシブル包装を抑制する使い捨てプラスチック禁止
欧州の包装および包装廃棄物規制はリサイクル可能性と最低リサイクル含有量を義務付け、PVCシュリンクスリーブとPSヨーグルトカップを段階的廃止に向けて押し進めています。英国の並行スキームは、リサイクルが困難なラミネートにペナルティを課す廃棄手数料を導入しています。ブランドオーナーはモノマテリアルPEまたはPPフィルムに転換していますが、そうすることで酸素透過率が上昇し、改善されたバリアコーティングが必要になる場合があります。小売業者はベンダー監査に「リサイクル対応」スコアカードを追加し、リサイクルを考慮した設計の戦略的重要性を高めています。規制は従来のフレキシブル包装のマージンを圧迫する一方で、分散バリアを持つ紙、コンポスタブルフィルム、および現在食料品チェーン全体で試験中のリフィルシステムへの道を開いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
プラスチックの優位性が持続可能な混乱に直面プラスチックは2025年のFMCG包装市場で61.98%のシェアを維持し、比類のない強度対重量比と広範な加工性を反映しています。バイオベースおよびコンポスタブルグレードはまだニッチですが、コンバーターが強化された酸素および水分バリアを持つポリ乳酸(PLA)およびポリヒドロキシアルカノエート(PHA)ブレンドを商業化するにつれて、6.73%のCAGRで拡大しています。リジッド金属は無限のリサイクル可能性からプレミアム飲料ラインで支持を得ており、板紙は乾燥食品またはパーソナルケアフォーマットが繊維ベースの壁を許容する場合にシェアを獲得しています。FMCG包装市場はコスト効率のためにフレキシブルラミネートにおけるポリエチレンとポリプロピレンを引き続き支持していますが、現在北米と欧州で規模拡大中の化学リサイクルは、バージン需要を緩和する高品質なポストコンシューマー樹脂を約束しています。反応性コーティングラインの革新により、紙カップはプラスチックライナーなしで酸性ジュースを保持できるようになり、プラスチック代替のための別の経路が開かれています。
プラスチックサプライヤーは、熱分解油から得られた認定サーキュラーPEおよびPPグレードを投入することで持続可能性への圧力に対抗し、ブランドオーナーに既存のコンバーティングラインを維持しながら排出量を削減するドロップインルートを提供しています。バイオベース樹脂のFMCG包装市場規模は、政府のグリーン調達規則が定着するにつれて、2031年までに823万トンを超えると予測されています。一方、エアゾール缶やペットフードトレーにおけるアルミニウムの軽量優位性は、複数サイクルを生き残る堅牢なフォーマットを好むリフィルステーションと一致しています。ガラスは味の中立性が重視される場所では依然として関連性がありますが、重量と破損がその数量シェアを制限しています。全体として、素材の選択は単価だけでなく、機能的性能、規制遵守、総炭素影響のバランスを取ることに依存するようになっています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
フレキシブルソリューションがイノベーションを牽引2025年に54.12%のシェアを持つフレキシブルフォーマットはFMCG包装市場を支配しており、2031年まで6.22%のCAGRを追跡しています。ブランドオーナーは、より低い素材対製品比率、高いグラフィックポテンシャル、パレットあたりのユニット数を増やすパックアウト効率を評価しています。eコマースへのシフトにより、追加の空充填なしに自動仕分けに耐えるメール対応ピローパックと多層サシェへの需要が加わっています。連続運動水平フォームフィルシール(HFFS)ラインは、毎分1,500パックを超える速度でスナックおよび菓子カテゴリーを供給し、再帰的なフォーマット最適化がもたらす運用上の利益を強調しています。
リジッドオプションは、構造と再封可能性が重要なニッチを依然として支配しています。PETボトルは炭酸飲料でリーダーシップを維持し、ガラス瓶はグルメソースでプレミアムなイメージを投影しています。成形キャップを備えたハイブリッド「リジッドインフレキシブル」ポーチデザインは両方の世界を組み合わせ、同等サイズのガラス容器と比較して重量を最大70%削減します。リジッドフォーマットのFMCG包装市場規模は低一桁成長を記録すると予測されており、成熟したカテゴリーでの飽和を反映していますが、リフィル可能なパーソナルケアディスペンサーでの新たな機会があります。設備メーカーは現在、フィットメントポーチ、瓶、ボトルを1つのラインで処理するモジュール式フィラーブロックを提供しており、コンバーターがフォーマット間の需要変動に対してヘッジできるようにしています。
最終用途産業別:
食品の優位性が医薬品の成長と交差食品用途は、食料品チェーンが廃棄物削減のためにより長い常温保存期間を推進するにつれて、2025年のトン数の50.10%を生み出しました。酸素を吸収する活性成分サシェや抗菌剤を含浸させたライナーシートは、包装が廃棄物削減戦略の中核をなす方法を示しています。飲料プレーヤーは、コールドチェーンなしで安定したままでなければならない乳製品代替品や機能性飲料への高まる需要を取り込むために、無菌カートンとレトルトポーチにアップグレードしています。医薬品およびヘルスケアのFMCG包装市場規模は、厳格な無菌性とトレーサビリティのニーズを課すインスリン、ワクチン、バイオシミラーの発売に後押しされて、5.43%のCAGRで拡大しています。
アジアおよびMEAにおけるコールドチェーン投資は、急速冷凍庫での急速な熱伝達を可能にしながら水分を管理する多層フィルムの需要を高めています。並行して、パーソナルケアの発売は旅行制限やサブスクリプションサービスに合わせたエアレスポンプとミニチューブを採用しています。リフィルポーチ入りの家庭用ケア濃縮物はプラスチック使用量と輸送重量を削減し、企業の炭素削減誓約と一致しています。産業全体で、温度や改ざんイベントを記録するスマートラベルが規制当局と保険会社に追加の保証を提供しています。これらの収束するトレンドにより、コンバーターは素材ポートフォリオを拡大し、ブランドの研究開発チームとアプリケーションを共同開発するよう促されています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
直接販売がオムニチャネルへと進化直接販売は、グローバルFMCGグループが統合包装大手との長期供給契約に依存したため、2025年の数量の55.92%を獲得しました。これらの結びつきは、機械のアップグレードと閉ループ樹脂調達に関する共同イノベーションを促進します。それにもかかわらず、FMCG包装市場では間接チャネル(ディストリビューター、プリンター、オンラインブローカー)がマーケティングに集中するために購買をアウトソーシングする中小ブランドとして4.53%のCAGRで加速しています。eコマースマーケットプレイスは、余分な層を取り除き、光沢ラミネートをモノマテリアルフィルムに置き換えるフラストレーションフリーガイドラインを指定しています。
オムニチャネルフルフィルメントは、倉庫の自動化をナビゲートしながら到着時に魅力的な開封体験を提供するパックを必要とします。したがって、ライナー、ティアテープ、セルフシールフラップが重要な機能的付加価値となります。サードパーティロジスティクスプロバイダーはキッティングとカスタム印刷をますますバンドルし、包装仕様に対する一部の影響力を下流にシフトしています。したがって、FMCG包装産業は、すべてのステークホルダーが同じデータセットで作業できるように、アートワーク改訂、注文、追跡をリンクするクラウドプラットフォームに投資しています。予測期間にわたって、直接ルートと間接ルートの競争は、単位コストと同様にサービスの柔軟性にかかっています。
地域分析
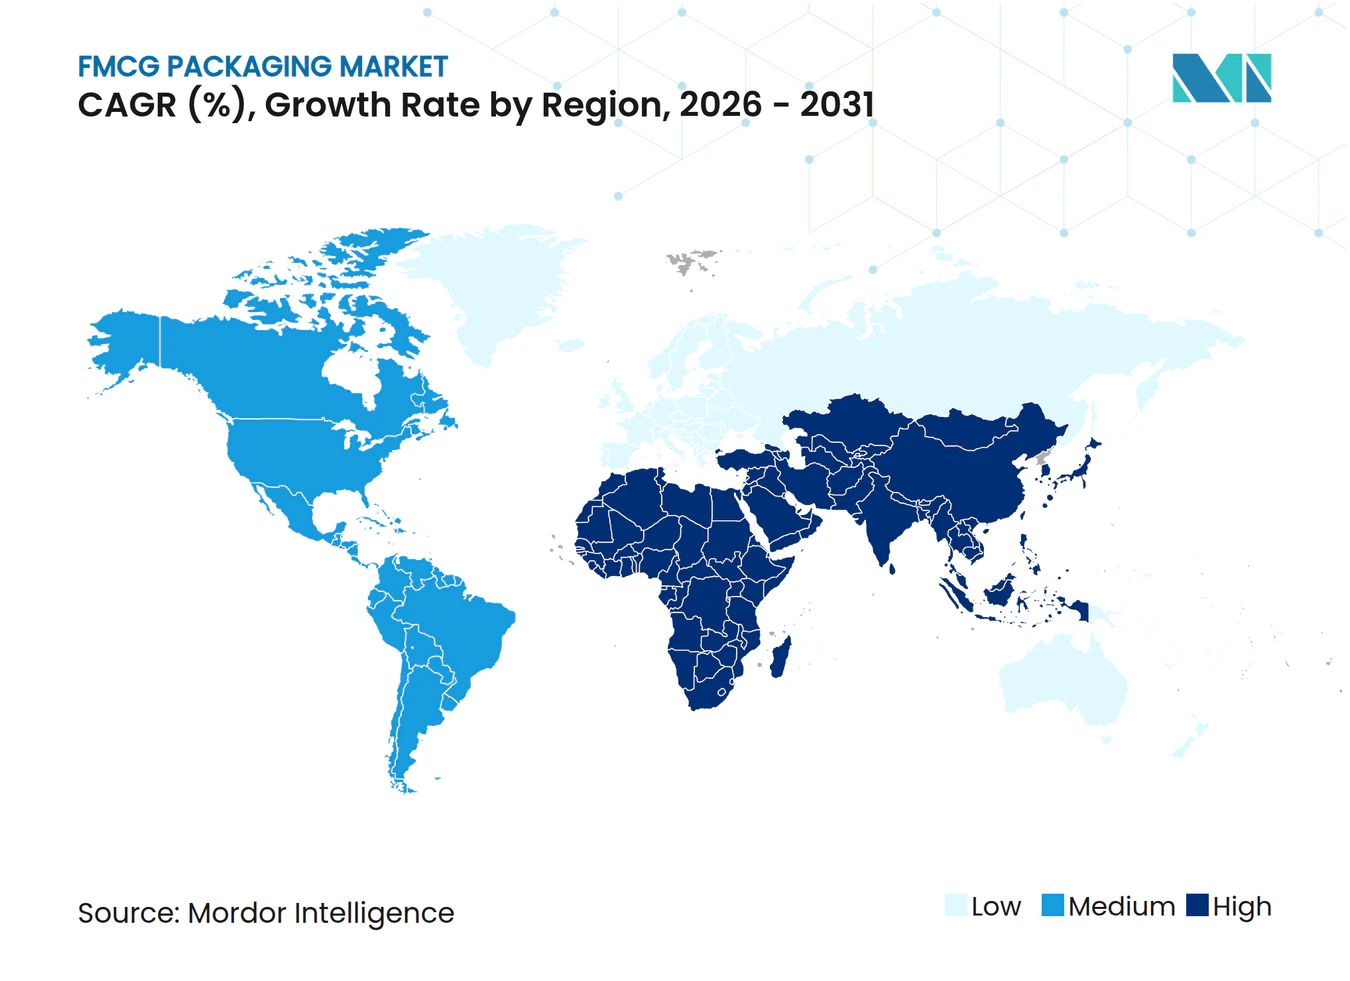
アジア太平洋地域FMCG装市場
アジア太平洋地域は2025年の出荷量の45.21%を生成し、FMCG包装市場の中核として同地域を位置づけている。中国とインドは巨大な国内需要を供給し、統合された樹脂クラッカー、フィルム押出機、および加工工場のクラスターを活用して輸出フローにも対応している。都市部のマイクロキッチンや外出先での食習慣が単食用ポーチの普及を促進し、一方でプラスチック削減に関する国家的義務が紙ベースのフレキシブル包装の試験導入を加速させている。可処分所得の上昇がプレミアムパーソナルケアフォーマットへのアップグレードを可能にし、一人当たりの包装集約度を深めている。インドおよび東南アジアにおける政府支援のコールドチェーン回廊は、断熱シッパーおよび改ざん防止シールへのさらなる需要を解放している。
北米FMCG包装市場
北米は、広範な電子商取引の普及と高度な段ボール生産能力に支えられた安定したシェアを維持している。200億米ドルと評価されたSmurfit-WestRockの合併は、固定費を希薄化し循環経済の研究開発に資金を提供するための規模拡大への推進力を示しいる。アーカンソー州におけるGreen Bay Packagingの10億米ドルのクラフトライナーボードミルへの投資は、国内供給の安全保障を強化し、軽量ライナーの提供を拡大している。飲料容器における再生材料含有量に関する米国各州の規制がPET回収プロジェクトを促進し、地域のコンバーターがリサイクルPET原料を確保するよう促している。カナダとメキシコは、消費財の充填ラインを主要需要地に近づけるニアショアリングの恩恵を受けている。
欧州FMCG包装市場
欧州の成熟した市場は、包装および包装廃棄物規制の下での厳格なリサイクル可能性目標を達成するためにイノベーションを活用している。ドイツとフランスは、最低再生材料含有量の閾値を満たすためにマテリアルリカバリー施設および化学的リサイクルのパイロット事業を強化し、一方でブランドオーナーは「分別可能性」テストに合格するよう個別パッケージを再設計している。プレミアムコンフェクショナリーはバイオバリア付きの繊維ベースの包装を選択し、英国のスーパーマーケットは返却可能なポーチの購買者受容を試験するリフルトライアルを展開している。これらの取り組みは全体的なトン数を安定させているが、より高い仕様の素材および関連するデジタルサービスへと価値をシフトさせている。
中東・アフリカFMCG包装市場
中東およびアフリカは、組織的小売の拡大と人口増加が包装済み主食品の需要を牽引する中、低い基盤からではあるものの最速の6.48%のCAGRを記録している。湾岸諸国は、国内のファストフードチェーンおよび輸出注文の両方に供給する最先端のフレキシブル工場に投資している。南アフリカとケニアは、冷蔵設備が不足している地域での牛乳およびジュースカートンの賞味期限を延長するモバイル充填ユニットを誘致している。欧州およびアジアのグループからの外国直接投資が多層押出技術を導入し、地域の能力を向上させている。
南米FMCG包装市場
南米は、ブラジルおよびコロンビアにおける経済改革が消費者支出を回復させる中、着実な上昇余地を提供している。地域の繊維資源が競争力のあるコスト構造の段ボールを支援し、ブラジルにおけるサトウキビ由来のバイオポリエチレン生産能力がグローバルブランドに再生可能原料のナラティブを提供している。関税構造は依然として工場立地の決定に影響を与え、コンバーターがメルコスールおよび太平洋同盟ブロックにまたがる多国籍フットプリントを採用するよう促している。
規制環境
リサイクル性、ラベリング、化学的安全性をめぐる規制は厳格化しており、欧州連合は市場に投入されるFMCGパッケージングに対して近い将来の遵守目標を設定している。規則(EU) 2025/40(包装及び包装廃棄物規則)は2025年2月11日に発効し、2026年8月12日から適用される。この規則は、リサイクルを考慮した設計や最小化の慣行の多くを、任意目標から拘束力のある要件へと転換するものであり、すでに素材構成やラベリング対応状況に焦点を当てたサプライヤー監査の増加を招いている。
米国では、食品接触に関する規制遵守が、より体系化された市販後監視と、特定の紙製・コーティング基材に対するより厳格な試験要件に向かって進んでいる。2026年5月12日、FDAは年間作業計画方式を用いた食品化学物質(食品接触物質を含む)の市販後評価に関する体系的なプロセスを最終化した。2026年には、食品接触用紙製品における移行限度値や認可物質に影響を与える更新も進められた。当局の措置に加え、H.R. 9231(2026年6月9日提出)などの連邦立法の動きは、食品包装に使用される特定物質を規制する方向へのさらなる勢いを示しており、コンバーターや素材サプライヤーにとって文書化、認定試験、配合の選択肢の重要性が高まっている。
競合環境
市場集中度
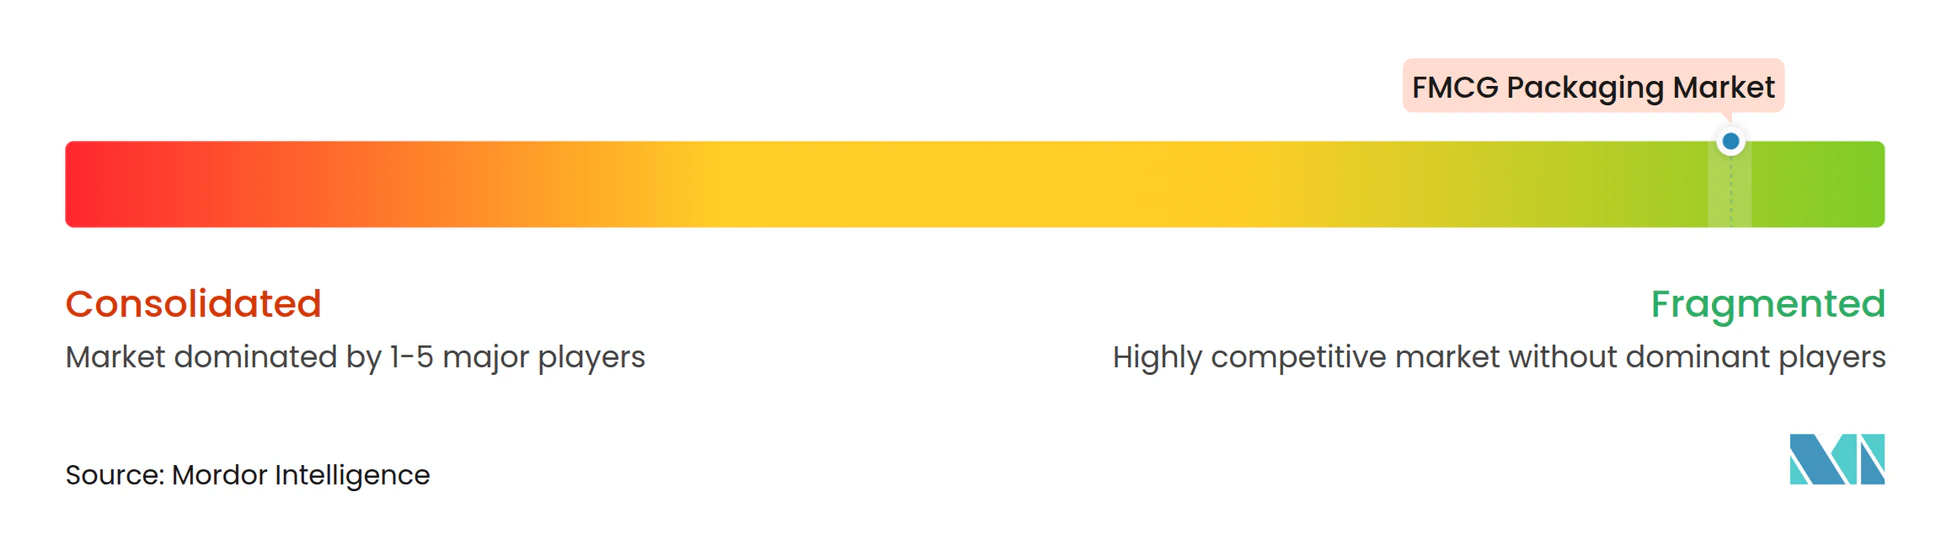
FMCG包装市場は多数の地域専門業者によって断片化されたままです。Smurfit-WestRockの統合は、4大陸にわたるボックスボード、段ボール、コンテナボード資産を組み合わせ、物流と研究開発のシナジーを解き放つことを目指しています。Kimberly-Clarkの20億米ドルの複数拠点にわたる米国拡張は、ブランドオーナーが供給を保護しイノベーションを加速するために特定の包装ラインを垂直統合する方法を示しています。一方、Hotpack Globalの1億米ドルのニュージャージー工場は、リードタイムを短縮し通貨リスクを低減するために現地製造を確立する外国参入者を例示しています。
技術的リーダーシップが差別化を促進しています。American Packaging Corporationのユタセンターオブエクセレンスはパーソナライズドマーケティングに適した短納期・高グラフィックポーチを提供する独自のフレキソ印刷機を備えています。Graphic PackagingのAI駆動品質管理を統合した完全自動化テキサス施設は、廃棄物とエネルギー使用を削減しながら受注から出荷までのサイクルを短縮しています。バリア化学とデジタル透かしにおける積極的な特許取得は、素材科学とデータリッチなトレーサビリティの両方における継続的な競争を示しています。
持続可能性への圧力は小規模なイノベーターへの道を開いています。Lactipsの水溶性フィルムと紙ベースのスパウトポーチを提供するスタートアップは、多国籍飲料グループとのパイロットプログラムを確保しています。樹脂大手と廃棄物管理会社の間の化学リサイクルパートナーシップは、商業規模に達した際にサプライヤーの階層を再編する可能性が高い能力である、バージンに近い品質のリサイクル材料を約束しています。見通し期間にわたって、成功するプレーヤーはサーキュラーデザインの信頼性とコスト効率の高いグローバルネットワークを組み合わせるでしょう。
FMCG包装産業リーダー
-
Amcor plc
-
Ball Corporation
-
Mondi Group
-
Sealed Air Corporation
-
International Paper Company
- 注:主要企業の掲載順は順位を示すものではありません。
FMCG包装市場 このレポートでカバーされる企業
- Amcor plc
- Ball Corporation
- Mondi Group
- International Paper Co.
- Sealed Air Corporation
- Constantia Flexibles
- Smurfit Westrock Plc
- Crown Holdings Inc.
- Coveris Holdings S.A.
- Graphic Packaging International LLC
- Tetra Pak International
- Stora Enso Oyj
- Sonoco Products Co.
- Huhtamaki Oyj
- Toyo Seikan Group HD
- Nampak Ltd
- Mpact Pty Ltd
- Albea S.A.
- Owens-Illinois (O-I)
- Verallia SA
- Napco National
- 3P Gulf Group
市場機会と将来展望
規制主導の再設計とコンプライアンスデータの作成は、リサイクル可能な構造、検証済みの素材開示、そしてコアとなるFMCGの最終用途(食品、飲料、パーソナルケア、家庭用ケア)全般にわたる拡張可能な生産能力を提供できるサプライヤーにとっての空白領域を広げている。EUのPPWRのタイムラインは具体的な触媒となっており、規則(EU) 2025/40は2026年8月12日から適用され、ブランドオーナーやコンバーターに対して、包装の最小化、素材構成表示、そしてリサイクルを考慮した設計規則を満たすフォーマットへと促している。これは、モノマテリアルのフレキシブル構造(PE/PP)、リサイクルが困難なラミネートを回避する高バリアコーティング、および該当する場合には再利用やデポジット返却の仕組みを支援できる包装システムへの需要を強化している。
2026年の生産能力の動きは、サプライヤーがFMCG関連の素材とフォーマット全般にわたり、どこに短期的な賭けを置いているかも示している。SIGは2026年、メキシコのケレタロ工場拡張の第1段階を開始し、飲料及び液体食品ブランドからの常温保存可能なカートン需要に合わせて、2028年までに生産能力を15億個から30億個へ倍増する計画である。硬質包装分野では、Vidralaがスペインのカウデテ工場において1億8,000万ユーロの投資(2026年6月からの炉改修)を発表し、ガラス容器の生産能力を年間31万5,000トンへと10%引き上げる計画であり、一方でCrown Holdingsは北インドに年間22億缶規模の飲料缶製造施設を計画していると発表しており、これは即消費型飲料カテゴリー向けに金属包装の規模がどこで拡大されているかを示している。フレキシブル包装フィルムの分野では、Oben Groupがブラジルにおいて年間生産能力9万4,000トンの新規12メートルBOPPラインの契約を締結し、ダウンゲージングと印刷性能が主要な購入基準であり続ける高数量のスナック、菓子、パーソナルケアのオーバーラップ用途を支えている。
最近の産業開発事情 FMCG包装市場
- 2026年7月:AmcorはEU包装及び包装廃棄物規則(PPWR)の再利用及びデポジット返却制度の要件を満たすための飲料メーカー向けガイダンスを発表した。この更新は、規制のタイムラインを実際の包装選択に結び付けるものであり、コンバーターが再利用対応のサプライチェーンに合わせて素材、ラベリング、パックシステム設計を整合させる必要性を高めている。
- 2026年6月:Amcorは、英国拠点のKelpiと提携し、繊維系包装におけるバリア性能のためのバイオベース海藻素材を評価した。この取り組みは、リサイクルが困難なラミネートに戻ることなくバリア機能を実現するという、繊維系フォーマットにおける既知のボトルネックに対応するものであり、ブランドオーナーがリサイクル可能な紙ベースのパックへ移行する動きを支えている。
- 2025年6月:Tetra PakとCayuga Milk Ingredientsは、ニューヨークにおいて2億7,000万米ドル規模の無菌包装拡張を完了し、常温保存可能なカートン能力を追加するとともに150人の雇用を創出した。追加された生産能力は、液体食品及び飲料のFMCGカテゴリー全般で使用される無菌カートンの北米における供給を強化し、常温での長期保存流通モデルを支えている。
FMCG包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、FMCG包装市場は、食品、飲料、パーソナルケア、家庭用品、その他の日用品カテゴリーにわたる日用消費財の梱包・保護・流通に使用される包装材料およびフォーマットを対象とし、重量ベース(トン)で測定される。
対象外の範囲:主に工業製品向けの包装、B2B物流専用の大量輸送用包装、または加工設備などの非包装品は含まない。
セグメンテーション概要
- 素材タイプ別
- 紙および板紙
- プラスチック
- ポリエチレン(低密度ポリエチレン/高密度ポリエチレン)
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- その他のプラスチック(ポリ塩化ビニル、ポリスチレンなど)
- 金属
- ガラス
- バイオベースおよびコンポスタブル素材
- 包装タイプ別
- フレキシブル包装
- ポーチおよびバッグ
- フィルムおよびラップ
- その他のフレキシブル包装
- リジッド包装
- ボトルおよびジャー
- 缶
- トレーおよびコンテナ
- その他のリジッド包装
- フレキシブル包装
- 最終用途産業別
- 食品
- 飲料
- パーソナルケアおよび化粧品
- 家庭用ケア製品
- 医薬品およびヘルスケア
- その他の最終用途産業
- 流通チャネル別
- 直接販売
- 間接販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルの出発点を構築し、材料別・用途別の数量に現実的な範囲を設定するために活用された。貿易フローについてはUN Comtrade、マクロ指標については世界銀行およびOECD、包装需要に関連する食品生産・消費シグナルについてはFAOおよび各国統計局などの公開情報源を参照した。
材料面の一貫性を保つため、国際アルミニウム協会、国際ガラス協会評議会、および入手可能な紙・プラスチック業界団体の刊行物などの情報源を精査した。また、包装材料およびリサイクル率扱う査読済み学術誌も確認した。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、設備増強、軽量化、および代替トレンドの追跡に活用した。公開データが十分に詳細でない場合には、企業財務、特許追跡、および選択的な出荷レベルのシグナルを目的として有料サブスクリプションデータベースを参照した。このリストは例示的なものであり、調査中のデータ収集、検証、および明確化には他にも多数の情報源が活用された。
一次インタビューおよびサーベイ
一次情報は、包装コンバーター、材料サプライヤー、ブランドオーナー、およびチャネル参加者へのインタビューおよび構造化サーベイを通じて収集され、数量、ミックスシフト、および現実的な稼働率の前提を検証した。これはグローバル市場であるため、地域別の消費パターン、輸出エクスポージャー、および規制主導の材料選択を一貫して確認できるよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたる需要・供給の両視点をカバーした。
一次調査フィルドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):15% | アジア太平洋地域(APAC):45% |
| 中位層:58% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模プレイヤー:16% | マネージャー:57% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、FMCG消費指標および包装製品産出量を用いてアドレサブルな包装需要プールを再構築し、材料強度および包装ミックスの前提を用いてトンに換算するトップダウンアプローチで構築された。合計値の現実性を担保するため、サンプリングされたコンバーターのスループット確認、設備稼働率の概算範囲、および収益参照値が存在する場合の平均販売単価(ASP)対数量のクロスチェックを含む選択的なボトムアップ近似値と照合し、両者の見解が一致しない場合は調整を行った。
モデルで使用した主要インプットには、包装食品・飲料の産出トレンド、パーソナルケアおよび家庭用品の需要成長、フレキシブル対リジッドのシェアシフト、材料代替トレンド(紙、プラスチック、金属、ガラス、および新興バイオベースオプション)、軽量化による平均包装重量の削減、ならびに材料選択に影響を与えるリサイクルおよび規制シグナルが含まれる。予測は、一次討議から収集した変数別の見通しに裏付けられたシナリオ分析を用いて策定され、ミックス変化のペースおよびサステナビリティ主導の再設計の速度に実際的な境界を設定するのに役立った。ニッチな用途または小規模な地域において直接的な数量データポイントが欠如している場合は、消費および貿易に紐付けたプロキシ強度比率によってギャップを補完し、コンバーターの存在および報告された設備増強に対する妥当性チェックを実施した。
データ検証と更新サイクル
明らかな過大計上および過小計上を早期に特定できるよう、アウトプットは複数のチェックを通じて検証された。モデル結果を、材料生産の方向性、貿易動向、およびエンドマーケットの産出パターンなどの独立したシグナルと比較し、最終承認前に大きな乖離を調査した。
前提条件、単位換算、およびミックス分割を再確認する第二レビーパスが実施され、主要インプットが回答者の説明と矛盾しているように見える場合はコールバックが発動される。レポートは年次で更新され、主要な規制変更、設備ショック、または樹脂・紙市場の急激な変動などの重要事象が発生した場合には中間更新が行われる。納品前には最新の更新パスが実施され、クライアントが最新の一貫した見解を受け取れるようにしている。
Mordor IntelligenceのFMCG包装市場推計値と他の公表推計値との比較
FMCG包装の公表市場規模がしばしば一致しないのは、タイトルが類似して見える場合でも、基礎となる単位、対象範囲、および換算ロジックが同一でないためである。一つの推計値がFMCG以外の用途向け包装を同一のバケツに混在させている場合、または価格・通貨の前提が明確な数量アンカーなしにモデルに組み込まれている場合にも差異が生じる。
主なギャップは、価格インフレおよびより広範な消費者包装の対象範囲を混在させた収益ベースの合計値に起因するものであり、一方でMordor Intelligenceはこの市場をトンで表現された包装需要に紐付け、コンバーターおよびブランドオーナーの検証を通じて材料別・用途別の分割を確認している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 440.71 ミリオン トン(2026年) | |
| 業界出版社A | 827.10 ビリオン 米ドル(2025年) | 米ドルによる収益レンズを使用しており、より広範な消費者包装の定義を含む可能性があるため、価格変動、通貨タイミング、および対象範囲の重複が、数量アンカー型の見解と比較して報告合計値を押し上げる可能性がある。 |
| 業界出版社B | 495.90 ビリオン 米ドル(2025年) | 異なる基準年および予測期間による収益規模算定であり、ASPの推移、インフレの取り扱い、および材料ミックスの前提がトンに遡及調整されていない場合、合計値がシフトする可能性がある。 |
表中の乖離は主に単位の選択と、対象範囲をFMCGのみにどれだけ厳密に限定しているかによって説明されるものであり、これが収益ベースの数値が大幅に大きく見える理由である。消費シグナル、包装ミックス、および実際的な検証チェックに対してステップを追跡可能な状態に保つことで、このアプローチは反復可能であり、前提条件の更新が必要な際に監査しやすい状態を維持している。
レポートで回答される主要な質問
現在のFMCG包装市場規模はどのくらいですか?
FMCG包装市場は2026年に4億4,071万トンに達し、2031年までに5億1,538万トンに達すると予測されています。
どの地域がFMCG包装市場をリードしていますか?
アジア太平洋は大きな消費者基盤と製造規模により、2025年に45.21%のシェアでリードしています。
グローバルなFMCG包装需要を支配する素材は何ですか?
プラスチックは2025年の数量の61.98%を占めていますが、バイオベース代替品が最も急速な成長を示しています。
どの包装フォーマットが最も急速に成長していますか?
フレキシブル包装は素材効率とeコマース適合性に牽引されて6.22%のCAGRで拡大しています。
なぜ医薬品セクターが将来の成長にとって重要なのですか?
コールドチェーンの拡大と厳格な規制ニーズが、2031年まで5.43%のCAGRで医薬品およびヘルスケアの需要を押し上げています。