
フライトナビゲーションシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
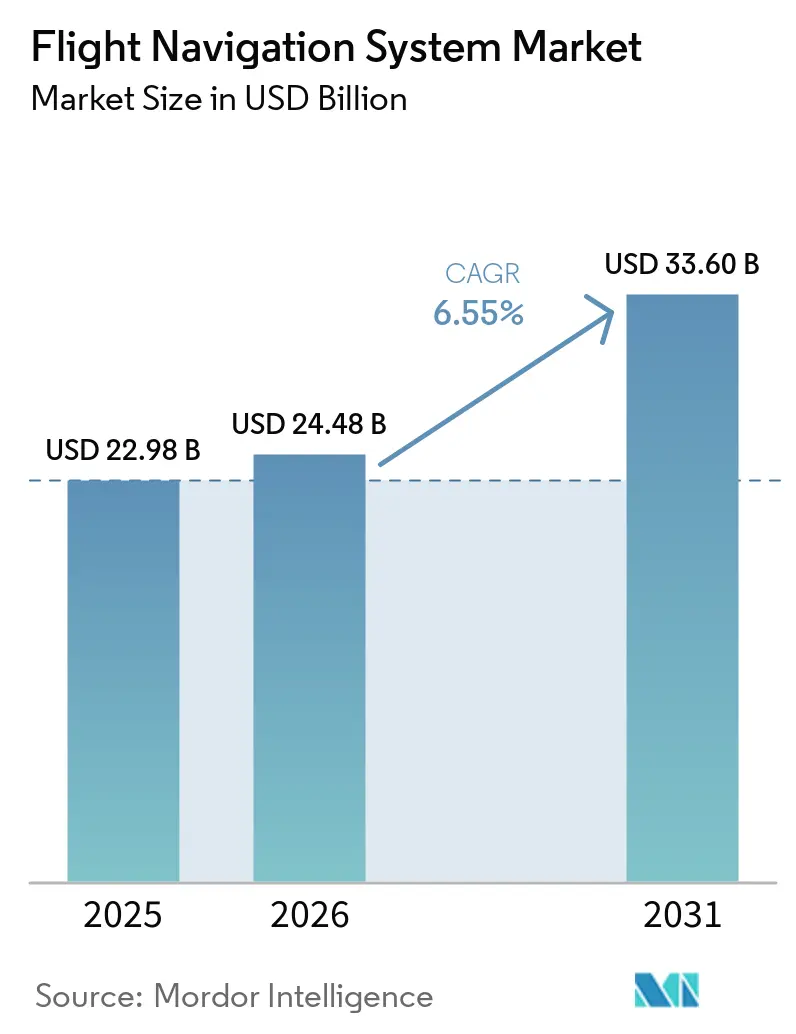
| 市場規模 (2026) | 24.48 十億米ドル |
| 市場規模 (2031) | 33.60 十億米ドル |
| 成長率 (2026 - 2031) | 6.55 % |
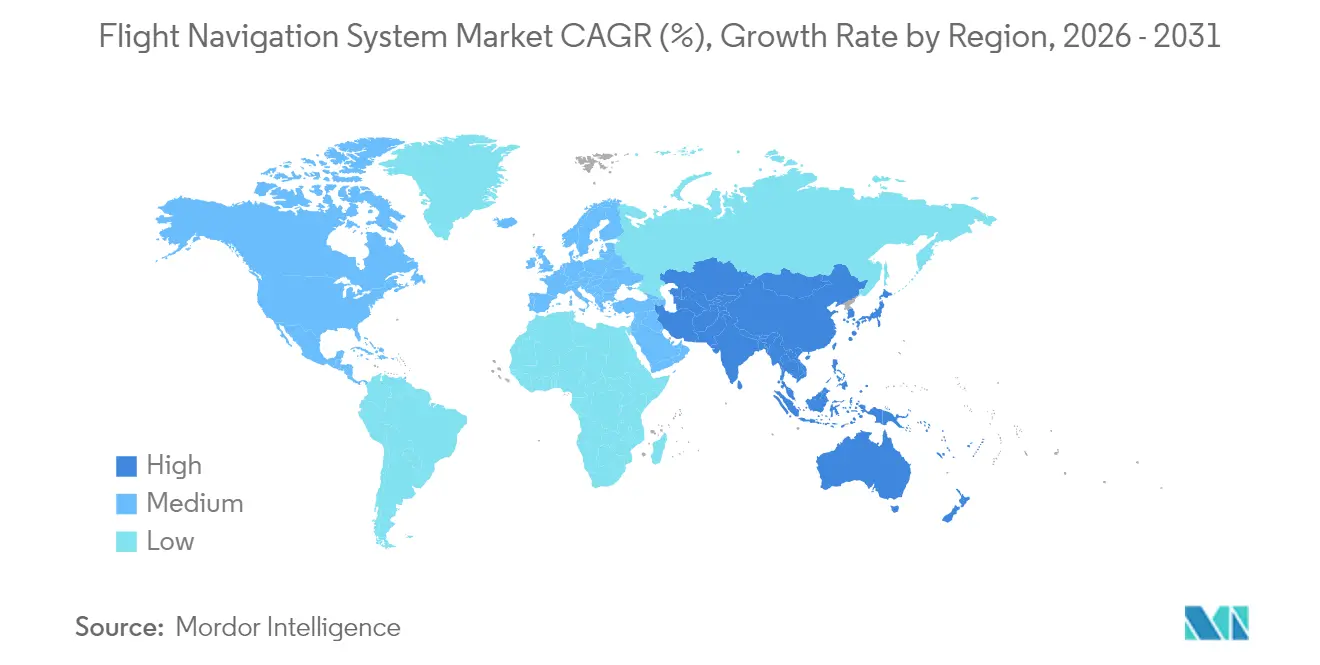
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフライトナビゲーションシステム市場分析
フライトナビゲーションシステムの市場規模は2025年に229億8,000万米ドルと評価され、2026年の244億8,000万米ドルから2031年には336億米ドルへと、予測期間(2026〜2031年)において年平均成長率6.55%で成長すると推定されています。現在の成長勢いは、航空機納入数の増加、NextGenおよびSESARアップグレードの義務化、ならびにフライトデッキ全体におけるAI対応センサーフュージョンの急速な普及を反映しています。需要はまた、センチメートル単位の測位と低遅延データリンクが不可欠な都市型航空モビリティ回廊の拡大からも恩恵を受けています。一方、衛星型補強システム、慣性センサー、および地上補助手段を組み合わせた多層冗長アーキテクチャは、燃料消費を削減し、空域容量を増大させます。これらの利点は、システムの複雑化に伴うサイバーセキュリティおよびスペクトル干渉リスクの増大を相殺するのに役立っています。
主要レポートのポイント
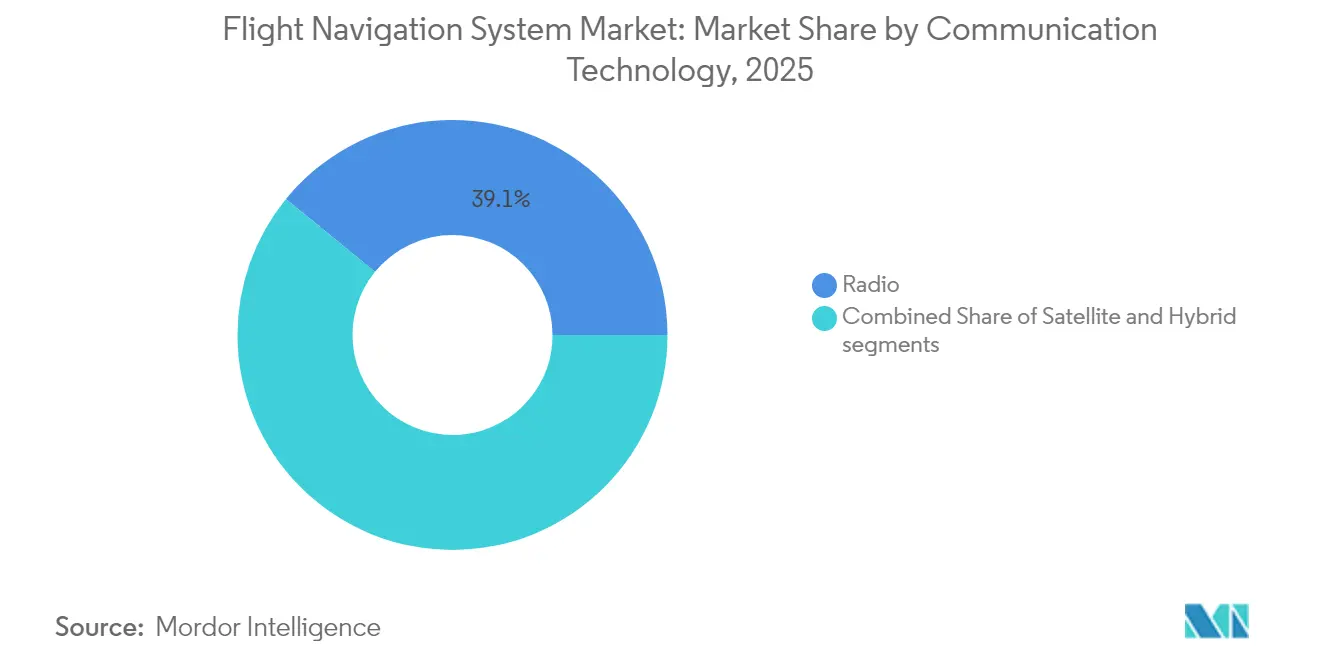
- 通信技術別では、ラジオ通信が2025年に39.10%の収益シェアでリードしました。UAVおよび長距離UASナビゲーションの信頼性に対する需要の高まりにより、2026年から2031年にかけて年平均成長率8.78%で拡大する見込みです。
- プラットフォーム別では、民間・商業航空が2025年のフライトナビゲーションシステム市場シェアの40.80%を占め、一方で軍用航空は2031年まで年平均成長率9.05%で成長すると予測されています。
- 飛行計器別では、オートパイロットシステムが2025年のフライトナビゲーションシステム市場において28.85%のシェアを保持し、ジャイロスコープ計器が年平均成長率9.98%で最も速い拡大を示しています。
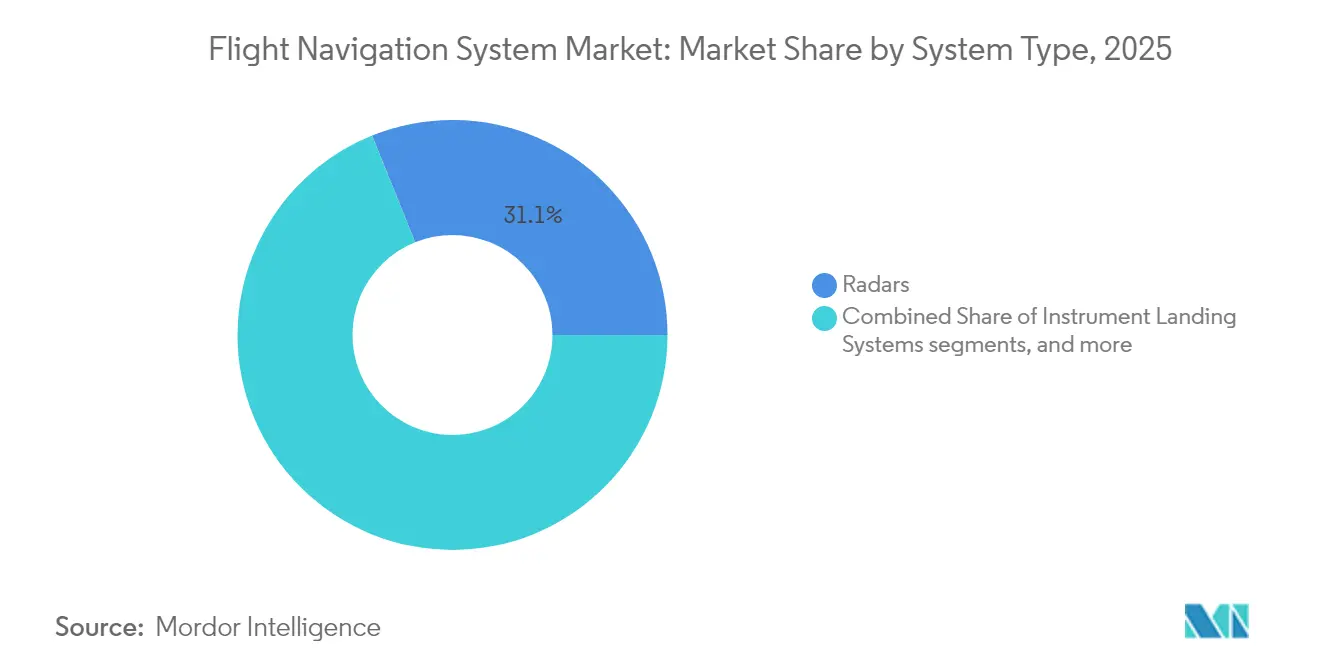
- システムタイプ別では、レーダーシステムが2025年に31.10%のシェアを占め、衝突回避システムが2031年まで最高の年平均成長率6.44%を記録しました。
- コンポーネント別では、ハードウェアが2025年に38.95%のシェアで優位を占めましたが、クラウドネイティブアーキテクチャの普及に伴い、ソフトウェアソリューションが年平均成長率7.15%を記録しています。
- 地域別では、北米が2025年に35.20%のシェアを維持しましたが、アジア太平洋地域は中国およびインドにおける機体数の拡大を反映し、年平均成長率7.95%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 衛星型補強システム(SBAS)およびNextGen/SESARの義務化 | +1.2% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| グローバル商業航空機機体数の増加 | +1.8% | グローバル、アジア太平洋地域が成長をリード | 長期(4年以上) |
| 性能ベースナビゲーション(PBN)標準への移行 | +1.5% | グローバル、ICAO加盟国 | 中期(2〜4年) |
| UAVおよび長距離UASナビゲーションの信頼性に対する需要の高まり | +0.9% | 北米および欧州、アジア太平洋地域で新興 | 短期(2年以内) |
| 都市型航空モビリティ回廊統合ニーズ | +0.8% | グローバルの主要都市圏 | 長期(4年以上) |
| ゼロ障害コックピットに向けたAI駆動センサーフュージョン冗長性 | +0.6% | 先進航空市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
衛星型補強システムがインフラ変革を推進
EGNOSは2028年まで5,100万ユーロ(6,001万米ドル)の延長契約を確保し、欧州の空港が新たな地上ビーコンを設置することなく精密進入をサポートできるようにしました。[1] 韓国およびサハラ以南アフリカにおける同様のプログラムもこの成功を反映しており、航空会社はSBAS対応ハードウェアを優先して旧型受信機を廃棄するよう促されています。NextGenおよびSESAR内の義務的互換性条項は機器交換サイクルを加速させ、グローバルな相互運用性を促進することで、パイロット訓練時間とフライトプランニングの間接費を削減します。衛星信号が必要航法性能運航に必要な精度を提供するため、航空会社は地上局の維持コスト削減を歓迎しています。これらの複合的な要因が、あらゆる機体セグメントにわたるアップグレード需要を増幅させています。
商業機体数の拡大がナビゲーションシステム需要を促進
AirbusおよびBoeingの受注残は2024年にパンデミック前の水準に回復し、ThalesなどのOEMが飛行管理・ナビゲーションスイートの航空電子機器受注として64億ユーロ(75億4,000万米ドル)を報告するよう促しました。[2] 航空会社は燃料消費と炭素ペナルティを削減する継続降下および動的ルーティングソフトウェアを優先しています。同時に、より電動化された航空機アーキテクチャは、重量削減のためにナビゲーション、通信、および飛行制御タスクを統合するコンピューティングプラットフォームを招いています。ソフトウェア定義型ナビゲーションは無線によるフィーチャーアップデートを可能にし、長いサービス寿命にわたって資産価値を保護します。
性能ベースナビゲーション標準が運用要件を再形成
ICAOの最新の附属書11改訂は、加盟国に対して衛星の完全性を監視し、航空・地上データリンクをサイバー侵害から保護するよう求めています。性能ベースナビゲーションを採用した航空会社は、より短いルートと最適化された垂直経路を飛行し、混雑したハブの容量を向上させています。階層化された必要航法性能レベルは、最も精密な受信機に投資しながらも旧型機体との後方互換性を維持するキャリアに報いています。飛行管理コンピューター内のリアルタイム気象オーバーレイは、空域制限に違反することなく、ディスパッチャーが軌道を調整し乱気流を回避するのに役立ちます。
UAVナビゲーションの信頼性が技術革新を推進
ICAOの遠隔操縦航空機に関するフレームワークは、目視外(BVLOS)飛行に対して精密なナビゲーション性能を義務付けており、AI診断と融合した耐障害性慣性センサーへの需要を生み出しています。開発中の量子強化ジャイロは、2025年3月に実施されたBoeingの試験で実証されたように、GPSなしで4時間の精度を約束します。同技術は、妨害シナリオ下でも機能しなければならない長距離軍用UASにとっても魅力的であり、サプライヤーは電子攻撃に対してシステムを強化するよう促されています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いアップグレードおよび認証コスト | -0.8% | グローバル、小規模オペレーターへの影響が最大 | 短期(2年以内) |
| サイバー妨害およびスプーフィングの脆弱性 | -1.1% | グローバル、紛争地域で高まる | 短期(2年以内) |
| ナビゲーション帯域を圧迫する5Gスペクトル再配分 | -0.7% | 北米および欧州、グローバルに拡大 | 中期(2〜4年) |
| MEMSジャイロ用希土類磁石の不足 | -0.5% | グローバルサプライチェーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティの脅威がナビゲーションの脆弱性を露呈
確認されたGPSスプーフィング事案は2024年に急増し、紛争地帯上空の商業飛行を混乱させ、オペレーターに多源測位バックアップの装備を強いています。このような冗長性はコストと認証作業量を増大させます。メーカーは現在、停電時の精度維持のために量子グレードの慣性センサーを組み込む一方、航空会社は異常な衛星データにフラグを立てるリアルタイム監視に投資しています。政府はスペクトル監視ネットワークで対応していますが、完全な展開にはまだ数年かかります。
5Gスペクトル干渉がレーダー高度計の運用に課題をもたらす
FAAはC帯5GのレーダーAltimeterへの干渉を継続的に評価しており、視界不良時に複数の空港で一時的な進入制限を課しています。[3] 航空会社は、特に異なるスペクトル規制を持つ複数の地域で運航するワイドボディ機体において、フィルターの後付けまたは新しい高度計の予算を確保しなければなりません。この予期せぬ支出は小規模キャリアに圧力をかけ、他の先進航空電子機器の採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
通信技術別:
ハイブリッドアーキテクチャが勢いを増すラジオリンクは、定着したVHFインフラと世界的な規制義務により、2025年の収益の39.10%を占めました。しかし、ハイブリッドGNSS-SBASソリューションは年平均成長率8.78%で他のすべての技術を上回る勢いを見せており、地上補助なしでの精密進入と洋上カバレッジに向けた業界のシフトを示しています。ハイブリッドソリューションのフライトナビゲーションシステム市場規模は、リアルタイムの交通データを乗務員に提供する専用ADS-B衛星コンステレーションを打ち上げる衛星オペレーターに支えられ、他のいかなる通信カテゴリーよりも速く成長すると予測されています。
衛星通信は極地および洋上ルートで関連性を高める一方、ソフトウェア定義型ラジオは干渉を軽減するための動的周波数選択を可能にします。宇宙ベース受信機と地上ネットワークの組み合わせにより、航空会社は将来の四次元軌道管理演習を支える耐障害性リンクを備えることができます。Thalesの100衛星ADS-Bプログラムは、標準的な航空電子モジュールを活用することでハードウェア数と認証コストを削減し、統合監視・通信への移行を例示しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォーム別:
軍の近代化が受注を加速民間・商業機体は、老朽化したナローボディ機の交換と旅客需要の回復に牽引され、2025年のフライトナビゲーションシステム市場シェアの40.80%を支配しました。各国が外国のGNSS信号に依存しない自国のナビゲーション能力を追求する中、軍は年平均成長率9.05%で最高の支出速度を牽引しています。これらのプログラムは、配線と重量を削減するために、電子戦フィルター、冗長慣性センサー、およびAI支援ミッションプランニングを同一のコックピットサーバーにバンドルすることが多いです。
グローバル戦闘航空プログラム(GCAP)の第6世代戦闘機コンセプトは、センサーフュージョンと適応型ナビゲーションが将来の航空優勢プラットフォームを支えることを示しています。同時に、都市型航空モビリティに分類されるeVTOLエアタクシーは、低高度回廊向けに設計された認証済みアンテナと多周波数受信機の仕様を定め始めています。この多様性への需要は、最小限の再認定で戦闘機、貨物機、フライングタクシーにわたって再パッケージ化できるプラットフォーム非依存型航空電子スイートのバックログを維持しています。
飛行計器別:
ジャイロスコープが次世代イノベーションをリードオートパイロットコンピューターは、長距離飛行の作業負荷管理における不可欠な役割を反映し、2025年に28.85%で最大の計器シェアを保持しました。ジャイロスコープ計器は、MEMSの改良と量子センシングがセンチメートル単位のドリフト特性を実現するにつれ、2031年まで年平均成長率9.98%で最も急激な上昇を記録すると予想されています。その結果として得られる性能は、ゼロ障害コックピットが長時間のGNSS停止中もナビゲーション精度を維持することを可能にし、これは軍用および極地横断飛行にとって重要な機能です。
Anello Photonicsの光学ジャイロは、フィールド試験において100キロメートルで0.1%の誤差を達成し、改善のペースを強調しています。センサーフュージョンアルゴリズムの進歩は、標準的なカルマンフィルター内でジャイロ、加速度計、大気データ、および天体の手がかりを融合させることで位置の不確実性をさらに低減し、スプーフィング攻撃に対する耐障害性を強化しています。これらの開発は、小型UAVおよびeVTOLに適した低コストの慣性基準ユニットを可能にすることで、フライトナビゲーションシステム市場を推進しています。
システムタイプ別:
監視と安全の融合レーダーシステムは、民間および防衛オペレーターが気象および地形認識のためにそれらに依存しているため、2025年に31.10%のシェアを維持しました。しかし、ICAOが宇宙ベースのADS-B放送によって支援された強化監視義務を実施したことで、衝突回避スイートは年平均成長率6.44%で成長しました。自律型航空機が機械速度での衝突解決を必要とするにつれ、衝突回避ハードウェアおよびソフトウェアのフライトナビゲーションシステム市場規模は着実に拡大すると予測されています。
同時に、慣性航法はGPS拒否環境で飛行するオペレーターにとって中核的な能力であり続けています。一方、計器着陸システム(ILS)は、低視界進入時の二重経路冗長性に対する規制上の主張のおかげで存続しています。したがって、サプライヤーは気象レーダー、交通衝突回避、および精密着陸モジュールをライフサイクルの間接費を削減する統合ラックにバンドルしています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
ソフトウェアが価値創造を変革ハードウェアは、主にコックピットディスプレイユニット、アンテナ、および慣性センサーに牽引され、2025年の収益の38.95%を占めました。ソフトウェアはより速く動くフロンティアを代表し、クラウドネイティブのフライトプランニング、予知保全ダッシュボード、およびAIコパイロットを背景に年平均成長率7.15%で上昇しています。フライトナビゲーションシステム業界は、無線によるアップデートをライフサイクル経済の鍵として捉えるようになっており、GarminのSmartChartsおよびFlightPath3Dの「Luci」は、サブスクリプション収益を促進するユーザーインターフェースイノベーションを例示しています。
エッジクラウド同期により、乗務員は飛行中にリアルタイムの気象レイヤーと最適化されたルーティングを受信できる一方、地上エンジニアは各ライン交換可能ユニットからストリーミングされる健全性指標を監視します。このアーキテクチャは予定外のメンテナンスを削減し、マイナー機能リリースのより迅速な認証をサポートし、サプライヤーのアフターマーケットとの結びつきを強化します。
地域分析
北米フライトナビゲーションシステム市場
北米は2025年に35.20%のシェアを維持してリーダーシップを堅持しており、その背景には安定したNextGen資金調達、堅調なビジネスジェット生産、および動力揚力航空機に関するFAAの積極的な規則制定がある。Q-143やT-467などのエリアナビゲーションルートの追加は、旅客数が回復する中でも航路効率の改善が継続していることを示している。同地域における無線通信によるソフトウェアアップデートの広範な採用は、クラウドベースのナビゲーション分析の実証の場として機能しており、その分析結果はディスパッチセンターのアルゴリズムに直接フィードバックされている。
アジア太平洋フライトナビゲーションシステム市場
アジア太平洋地域は最も成長が速い市場であり、2021年から2031年にかけて7.95%のCAGRを記録している。中国とインドがナローボディジェット機の受注残を牽引する一方、各国政府は衛星ベースの補強システムおよび無人交通管理フレームワークに向けた資本配分を進めている。Thalesがデリー首都圏地域に新設したMRO施設と、タイ当局との間で締結したUTMロードマップ合意は、サプライヤーが現地エンジニアリングハブへと軸足を移していることを示しており、これにより国内航空会社の型式証明取得までの期間短縮が可能となる。こうした動きは、新型シングルアイル機群全体にわたるハイブリッドGNSS-SBASレシーバーの採用を加速させている。
欧州フライトナビゲーションシステム市場
欧州では、SESARが推進するPBN手順の普及に伴い堅調な成長が見られ、欧州連合航空安全機関が都市型航空モビリティ向けのナビゲーション性能基準を定める包括的なVTOL規制を最終化しています。EGNOSのサービス期間延長(2028年まで)により、400以上の空港における低視程運航保護され、SBASに対応したフライトマネジメントシステムおよび精密進入ディスプレイへの需要が持続しています。持続可能性を重視する動きにより、航空会社は継続降下進入を可能にする軌道予測ツールの導入を進めており、コックピットサーバー内における予測分析の役割がさらに強化されています。
規制環境
飛行航法システムの認証および運用適合性は、耐空性要件とソフトウェア保証基準に基づいており、安全目標の実証には一般的にRTCA DO-178C(搭載ソフトウェア)およびDO-254(搭載電子ハードウェア)が使用される。欧州では、EASA CS-ACNSが搭載通信・航法・監視システムの認証仕様を定めており、RNP/RNAV装備および手順適合性に整合したパフォーマンスベース・ナビゲーション(PBN)要件を含んでいる。
最近の更新は調和と継続的な現代化を強化している。2026年5月、EASAは通常カテゴリー航空機向けの更新されたAMCおよびGMとともにCS-23 Amendment 6を発行し、FAAの実務との整合性を高めるために改訂されたASTM F44基準を取り入れた。別途、EASA ED Decision 2026/005/Rは耐空性審査プロセスの一部要素を更新し、規則(EU)2018/1139に基づくEU航空安全枠組みとの実施整合を図り、航空機および搭載航法機器の承認、輸入、継続的耐空性経路を形成した。
バリューチェーン分析
飛行航法システムのバリューチェーンは、上流ではGNSSおよび補強インフラ(宇宙セグメントと地上セグメント)、電子機器・センサー入力(IMU、ジャイロ、アンテナ、プロセッサー、ディスプレイ)、そして安全性が重要なコードの開発・検証に使用されるソフトウェアツールチェーンから始まる。中流では、アビオニクスOEMがセンサー、フライトマネジメント/航法コンピュータ、無線機、監視モジュールを認証済みの交換可能ユニットおよびコックピットスイートに統合し、DO-178C/DO-254などの基準に沿った適格性試験および文書パッケージを支援する。下流では、航空機OEMのラインフィットプログラムおよび改修チャネル(STC、サービスブレティン、MRO設置)が航空会社、事業航空運航者、防衛艦隊に機器を提供し、その後データベース、ソフトウェア更新、校正、修理を含む長期のアフターマーケット支援が続く。
インフラの現代化とレジリエンス投資が、チェーン全体の需要シグナルと部品供給可能性を形作っている。例えば、欧州のSBASバックボーンは、EGNOSのサービス寿命を2028年以降まで延長するためにThales Alenia Spaceに授与された5,100万ユーロのEUSPA契約によって維持されており、SBAS対応受信機およびフライトマネジメント更新に対する複数年にわたる需要を強化している。米国では、GPS現代化への支出が宇宙セグメントと地上セグメントの両方に流れており、2026年のLockheed MartinによるGPS IIIF衛星(SV23-24)の受注、およびGPS地上管制の現代化契約が含まれ、アビオニクスサプライヤーがレジリエントな航法機能に組み込める高い完全性のPNTサービスを支えている。未承認部品への露出を減らす業界の取り組みも調達とトレーサビリティに影響を与えており、2025年にAirbus、Boeing、GE Aerospace、Safranによって発足したAviation Supply Chain Integrity Coalitionがその一例である。
競合環境
市場集中度
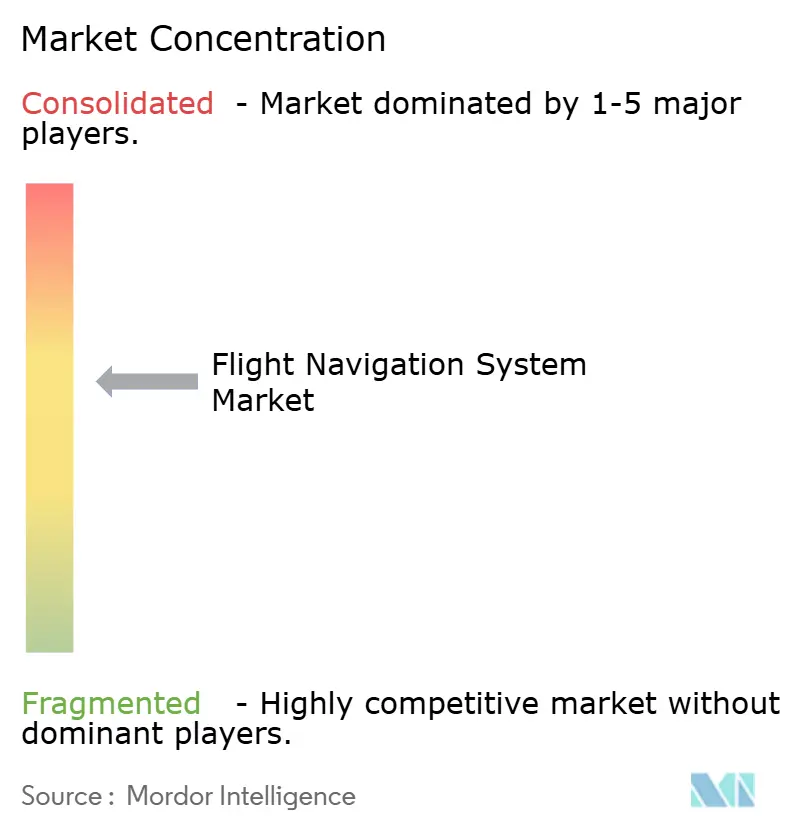
フライトナビゲーションシステム市場は適度に集約されています。航空宇宙大手は深い認証専門知識と長年の顧客関係を活用してインストールベースを保護しながら、非中核資産を選択的に売却しています。BoeingによるJeppesenおよびForeFlightの105億5,000万米ドルでのThoma Bravoへの売却は、航空機メーカーをハードウェアに再集中させ、急速なサブスクリプション成長のための純粋なデジタル航空プラットフォームを生み出しました。Honeywell、GE、RTX Corporationなどの競合入札者は、次世代コックピットにおけるフライトプランニングデータベースの戦略的重要性を強調しました。
新規参入者は量子センシング、光学ジャイロ、およびAIコパイロットを通じて差別化を図っています。VIAVI SolutionsによるInertial Labsの5,000万米ドルでの買収は、有人および無人プラットフォームの両方に向けた慣性センサーラインナップを拡大し、垂直統合型モーションセンシングポートフォリオへのトレンドを反映しています。一方、Thales Group、Garmin、およびHoneywellは、今後10年以内の都市型モビリティ認証を見越して、eVTOL開発者に多周波数アンテナとオープンアーキテクチャのフライトデッキを供給するために競争しています。
競争の激しさは、協調的な宇宙ベース監視ベンチャーにも現れています。Thales、Spire Global、およびESSPは、2027年までに地球規模の交通カバレッジを約束する100衛星ADS-Bサービスを構築しています。このようなデータフィードへのアクセスは衝突回避アルゴリズムを改善し、プレミアム航空会社向け分析サービスを生み出します。ハードウェア、データサブスクリプション、および予知保全ダッシュボードを組み合わせるサプライヤーは、現在平均20年以上のサービス期間を持つ機体全体にわたってより大きなライフタイムバリューを獲得できる立場にあります。
フライトナビゲーションシステム業界リーダー
-
Honeywell International Inc.
-
RTX Corporation
-
Thales Group
-
Garmin Ltd.
-
Northrop Grumman Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
フライトナビゲーションシステム市場 このレポートでカバーされる企業
- Honeywell International Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- Northrop Grumman Corporation
- Safran SA
- L3Harris Technologies Inc.
- BAE Systems plc
- General Electric Company
- Universal Avionics Systems Corporation (Elbit Systems Ltd.)
- Leonardo S.p.A
- Moog Inc.
- Avidyne Corporation
- Saab AB
- The Boeing Company
市場機会と将来展望
重要な空白領域は、民間航空、事業航空、防衛プラットフォーム全体でのGPS/GNSS劣化時運用に対応するレジリエントな位置決め・航法・時刻同期(PNT)であり、対抗環境下での軍事要件から、干渉が発生しやすい地域を通る商用ルーティングまでを含む。製品およびプログラムのシグナルは、商用化がコンセプトの段階を超えて進んでいることを示している。2026年7月、IridiumはレジリエントなGNSS保護用途向けのIridium PNT ASICの商用提供開始を発表し、一方でQ-CTRLはIronstone Opal量子航法システムを耐空性適格のGPSバックアップ(RTCA DO-160)として紹介した。これらの動きは合わせて、慣性ソリューション、代替絶対基準(磁気/視覚/天測)、頑健なデータリンクを組み合わせた認証済み航法スイートへの、多層アーキテクチャ需要を支えている。
インフラおよび手順の現代化は、アビオニクスのハードウェアとソフトウェアの両方でアップグレード経路を開き続けており、特に航空機の運用停止時間を延ばさずにPBNおよびデータリンク性能要件を満たす必要がある運航者にとって重要である。EurocontrolのロードマップおよびヨーロッパのCNS現代化計画、加えて2026年初めに開示されたFAAのNAS現代化イニシアチブは、ソフトウェア定義型アビオニクス、統合フライトデッキコンピューティング、そして高度な軌道管理のための適合データリンク装備へのシフトを強化している。運航者側では、特定の運用において独立した航法能力を要求するIFR装備規則(例:14 CFR 135.165)が、冗長性を調達上の優先事項として維持しており、認証済み受信機、慣性基準能力、サイバーセキュリティ監視、継続的に更新される航法データベースを単一のライフサイクル提供として一括化するサプライヤーが優位に立っている。
最近の産業開発事情 フライトナビゲーションシステム市場
- 2026年7月:Garminは、認証済みピストン航空機および実験機/LSAプラットフォーム向けの高度統合フライトディスプレイ「AXIS」ファミリーを発表し、プライマリーフライトディスプレイ機能とIFR GPS、NAV/COMM無線機、オーディオパネル機能を組み合わせた。11.6インチのAXISディスプレイはFAA/EASAのTSO認証を取得し、統合パネルアップグレードとよりシンプルな設置を求めるオーナーにとっての障壁を低減した。
- 2026年6月:Honeywellは、Group 2およびGroup 3の協調戦闘航空機向けKestrel航法システムを発表し、HG3900慣性計測装置とM-Codeおよびマルチ GNSS受信機を組み合わせて対抗環境に対応した。この発表は、自律・無人ミッション用途向けに設計されたモジュール式で妨害耐性のある航法スタックを支えている。
- 2024年6月:Thales、Spire Global、ESSPは、全世界の航空機メッセージを収集するために計画された100基のADS-B対応衛星群を中心とした衛星ベースの監視サービスの構築を開始した。宇宙ベースのADS-Bカバレッジの拡大は、衝突回避およびフライトデッキの状況認識機能に統合できる交通認識データフィードを強化する。
フライトナビゲーションシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、位置の特定、計画されたルートに沿った航空機の誘導、および安全な進入・着陸の支援に使用されるフライトナビゲーションシステムから生じる収益を対象としており、航法機能に使用される関連する機上搭載機器およびソフトウェアを含みます。
調査範囲の除外事項:機上搭載ナビゲーションシステムパッケージの一部として販売される場合を除き、一般的な航空機接続・エンターテインメントシステム、独立したパイロット訓練サービス、および航空交通管理地上インフラは除外します。
セグメンテーション概要
- 通信技術別
- ラジオ
- 衛星
- ハイブリッド(GNSS+SBAS)
- プラットフォーム別
- 民間・商業航空
- ビジネス・一般航空
- 軍用航空
- UAV/eVTOL
- 飛行計器別
- オートパイロット
- 高度計
- ジャイロスコープ
- 姿勢方位基準システム(AHRS)
- センサー(IMU、大気データなど)
- 磁気コンパス
- システムタイプ別
- レーダー
- 計器着陸システム(ILS)
- 慣性航法システム(INS)
- 衝突回避システム(CAS)
- GNSS/VOR-DME
- その他のシステム
- コンポーネント別
- ハードウェア
- ソフトウェア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、航空機フリート、納入実績、および近代化サイクルの明確な全体像を構築することから始まります。これらはナビゲーション機器に対する主要な需要の基盤となためです。FAAおよびEASAの刊行物、ICAOのデータリリース、EUROCONTROLの更新情報などの公開情報源、ならびに航空宇宙業界団体の資料を活用しています。必要に応じて、アビオニクスサブアセンブリの貿易フローを把握するために税関統計も参照しています。
次に、年次報告書、投資家向けプレゼンテーション、規制当局への届出書類、および信頼性の高いプレスリリースからサプライヤーおよび航空会社のシグナルを収集し、モデルへの入力情報が実際に搭載・認証されている内容と一致するようにしています。クロスチェックのために、企業財務情報およびインテリジェンスをカバーする有料サブスクリプション、技術動向を追跡するための特許データベース、ならびにフリートミックス・改修ウィンドウ・プラットフォーム製造レートを整合させるための航空機・エンジンデータベースを活用しています。これらの例は網羅的なものではなく、データ収集・検証・明確化のために他の公開情報源および有料情報源も参照しています。
一次インタビューおよびサーベイ
一次確認は、アビオニクスOEMプログラム、コンポーネントサプライヤー、アフターマーケットサポート、および航空機オペレーターに従事する専門家へのエキスパートインタビューおよび構造化サーベイを通じて実施されており、ライン装備と改修の比較や価格設定に関する前提条件がストレステストされています。これはグローバル市場であるため、認証ペース・アップグレード義務・フリート機齢プロファイルの違いを把握するために、南北アメリカ、EMEA、およびアジア太平洋地域にわたって入力情報が検証されています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:19% | アジア太平洋:44% |
| 中位層:49% | 部門・ユニットリーダー:39% | EMEA:36% |
| 中小規模プレーヤー:19% | マネージャー:42% | アメリカ:20% |
市場規模算定と予測
規模算定は、フリートおよび納入データを用いて対象となる設置ベースを再構築するトップダウンアプローチから始まり、民間・軍用航空機にわたるナビゲーションスイートおよび主要サブシステムの予想装備率にそれらの合値を適用します。結果の信頼性を確保するために、サンプリングされたプログラム量に典型的なシステムASP(平均販売価格)レンジを乗じた後、改修活動に関するチャネルチェックを行うなど、選択的なボトムアップ推計によって裏付けを取っています。
モデルの主要入力項目には、地域別の航空機納入数および稼働フリート、航法性能要件に連動した改修普及率、プラットフォームクラス別の典型的なシップセット内容、MROイベントによって決まる交換サイクル、ならびにレガシー航法援助装置からGNSSおよびINS主導の構成へのミックスシフトを反映したASP推移の前提条件が含まれます。ボトムアップの視点にギャップがある場合は、プラットフォームプロキシおよび認証主導のアップグレードスケジュールを用いて補間し、インタビュー対象者が現実的な採用タイミングとして説明した内容に基づいて調整します。
予測は、納入レート・稼働率・近代化タイミングを主要ドライバーとする軽量な多変量回帰の視点に支えられたシナリオ分析を用いて作成されます。最終的なパスは、アップグレードを加速または遅延させる可能性のあるサプライ制約・認証タイムライン・予算サイクルに関するエキスパートコンセンサスと整合させた後に選択されます。
データ検証と更新サイクル
アウトプットは、需要の基盤、価格ロジック、ならびにフリート成長やアビオニクスアップグレードの発表などの独立したシグナルにわたる三角測量によって検証されます。差異が異常に見える場合は、前提条件を再確認し、問題が調査範囲・タイミング・通貨処理のいずれに起因するかを確認するためにフォローアップの連絡を行います。
承認前に、モデルは地域横断的な妥当性チェックおよび前年比継続性テストを含む多段階のアナリストレビューを経ます。レポートは年次で更新され、主要な認証変更・納入ショック・急激な為替変動などの重要なイベントが発生した場合には中間更新が行われます。公開直前に最終データパスを実施し、納品される数値が最新の利用可能な入力情報を反映するようにしています。
Mordor Intelligenceのフライトナビゲーションシステム市場規模と他の公表推計との比較
フイトナビゲーションシステムの公表市場規模は、タイトルが類似して見える場合でも、更新タイミングや価格前提条件が異なるため、しばしば差異が生じます。また、調査によってライン装備と改修のタイミングの扱い方や、収益を出荷ハードウェア価格として計上するか、より広範なシステムバンドルとして計上するかが異なることも差異の原因となります。
本調査では、通貨換算タイミングを記載年度に対して一貫して保ち、最終数値を確定する前に最近のプラットフォームミックスおよびアップグレード活動に照らしてASPロジックを再検証するリフレッシュ主導のアプローチを採用しています。このプロセスはMordor Intelligenceとも整合しており、旧来のスナップショットとの差異の一部を説明するのに役立ちます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.48 ビリオン 米ドル(2026年) | |
| 業界出版社A | 24.75 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、2025年スナップショット時点の価格水準および通貨換算を扱っている可能性があり、ユニット需要類似していても数値がずれる場合があります。調査範囲の説明において、改修タイミングの認識方法とライン装備設置の扱いについての明示が少ない状況です。 |
| グローバル出版社B | 19.64 ビリオン 米ドル(2023年) | 市場をより早い基準年に基づいて算定しているため、その後のアップグレード波および納入正常化が十分に反映されていない可能性があります。また、隣接するアビオニクスカテゴリーの集計方法が異なるように見受けられ、ナビゲーション専用の収益プールが圧縮される場合があります。 |
3つの数値間のギャップは、主に基準年の選択・更新タイミング・プラットフォームミックスの変化に伴うASPの繰り越し方法によって説明されます。調査範囲を機上搭載ナビゲーションシステムに限定し、価格と採用を動かす主要入力項目を再確認することで、最終推計値は読者が繰り返し確認・監査できる明確なステップに基づいた追跡可能なものとなっています。
レポートで回答される主要な質問
フライトナビゲーションシステム市場の現在の価値はいくらですか?
市場は2026年に244億8,000万米ドルと評価されています。
フライトナビゲーションシステム市場はどのくらいの速さで成長すると予想されますか?
2026〜2031年の期間に年平均成長率6.55%で拡大し、2031年までに336億米ドルに達すると予測されています。
最大のシェアを持つ通信技術はどれですか?
ラジオ通信が39.10%のシェアでリードしていますが、ハイブリッドGNSS-SBASソリューションはより速く成長しています。
アジア太平洋地域が最も速く成長している地域である理由は何ですか?
中国とインドにおける機体数の拡大と航空交通近代化への大規模投資が、この地域の年平均成長率7.95%を牽引しています。
5Gネットワークはフライトナビゲーションにどのような影響を与えますか?
C帯5Gの展開はレーダー高度計に干渉する可能性があり、航空会社に機器のアップグレードを促し、規制当局に運用制限の発令を促しています。
将来のナビゲーションシステムにとって最も破壊的な技術トレンドは何ですか?
量子強化ジャイロスコープとAI駆動センサーフュージョンは、GPS非依存の精度とゼロ障害コックピットアーキテクチャを約束しています。