
フライトインスペクション市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
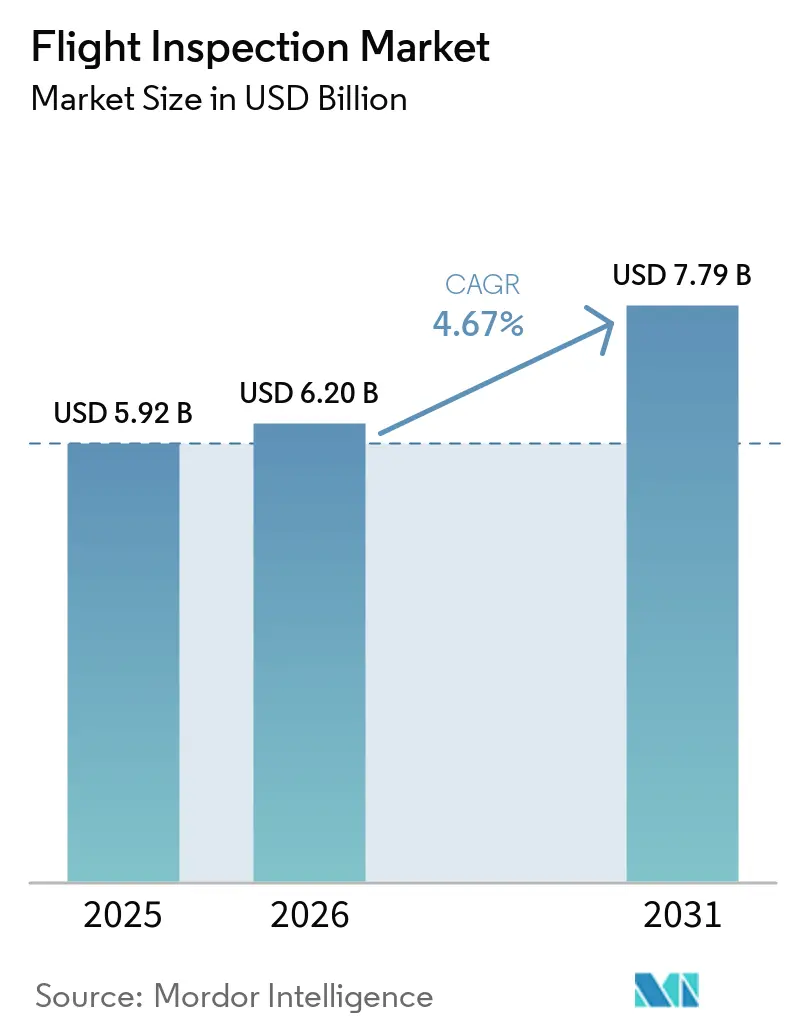
| 市場規模 (2026) | 6.20 十億米ドル |
| 市場規模 (2031) | 7.79 十億米ドル |
| 成長率 (2026 - 2031) | 4.67 % |
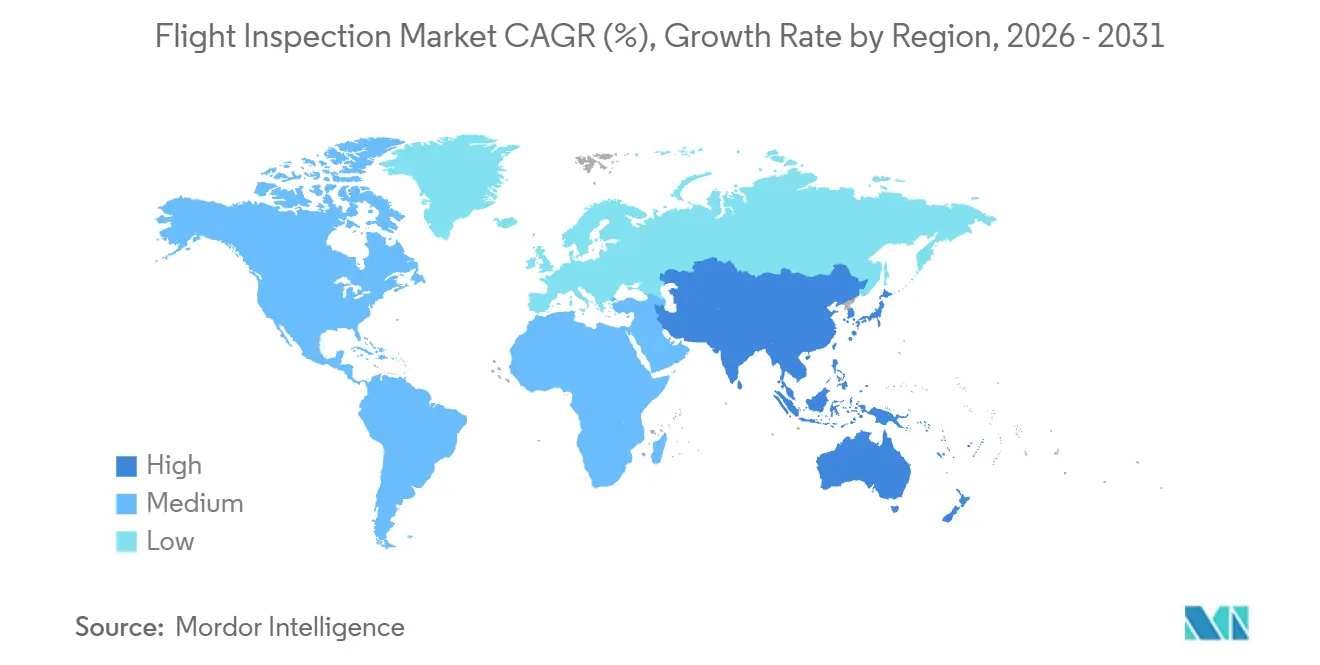
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフライトインスペクション市場分析
フライトインスペクション市場規模は2025年に57.92 ビリオン 米ドルと評価され、2026年の62.0 ビリオン 米ドルから2031年には77.9 ビリオン 米ドルに達すると推定されており、予測期間中のCAGRは4.67%となっています。フライトインスペクション市場は、航法援助施設および計器飛行方式が運用始前に検証される定期的な要件、ならびにその後の定期的な間隔での検証要件によって支えられています。デジタルCNS/ATMのアップグレードにより新機器の検査ニーズが生じる一方、衛星航法が信頼できない環境では旧来のILS、VOR、DME設備が引き続き重要なバックアップシステムとして機能しています。オペレーターは、特別検査や一時的な需要が内部リソースを超える場合、特にアウトソーシングキャパシティを活用しながら、自社保有航空機フリートとのバランスを取っています。契約上の意思決定は、アンチジャミング能力、データ統合、および認定ミッションキャパシティの価値をますます反映するようになっています。フライトインスペクション市場はまた、空港拡張、PBN導入、および航法近代化が同時に進行する際にも恩恵を受けます。
主要レポートのポイント
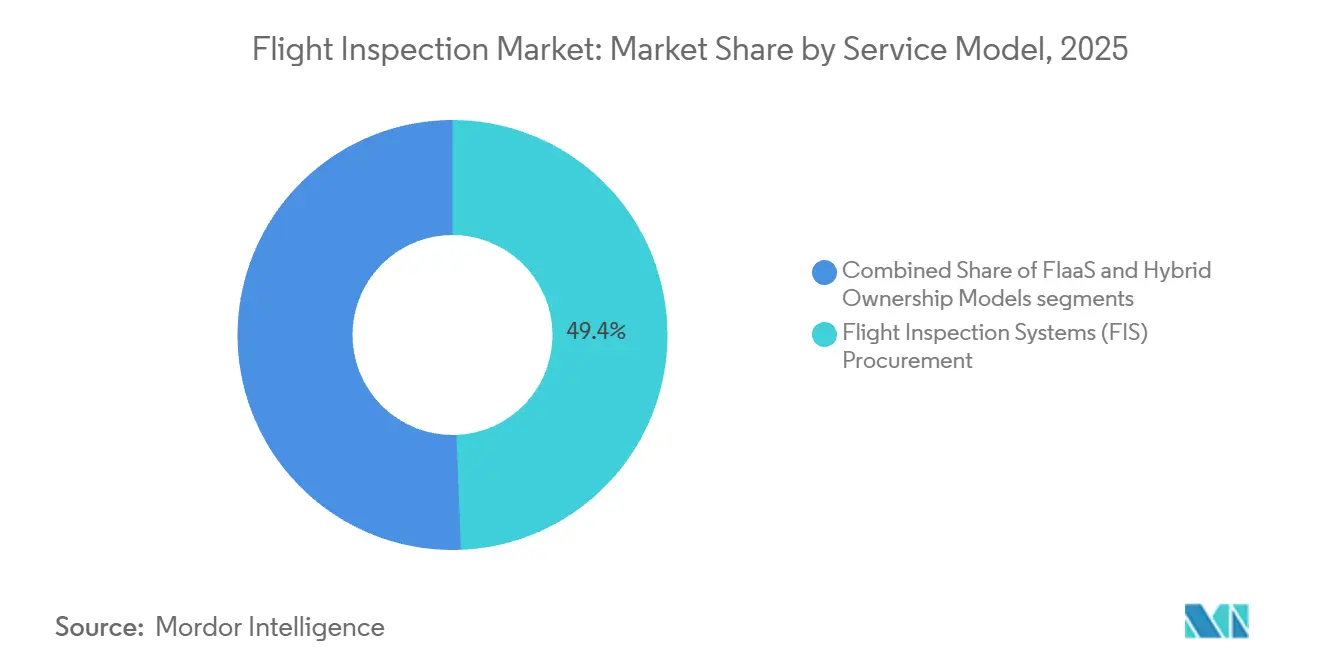
- サービスモデル別では、フライトインスペクションシステム調達が2025年のセグメントシェアの49.37%を占め、サービスとしてのフライトインスペクション(FIaaS)が2031年にかけて最高の予測年平均成長率6.55%を記録しました。
- プラットフォームタイプ別では、固定翼機が2025年のセグメントシェアの72.71%を占め、回転翼機が2031年にかけて最高の予測年平均成長率5.89%を記録しました。
- システムアーキテクチャ別では、機上統合システムが2025年のセグメントシェアの59.21%占め、ポータブル/ロールオン・ロールオフシステムが2031年にかけて最高の予測年平均成長率5.27%を記録しました。
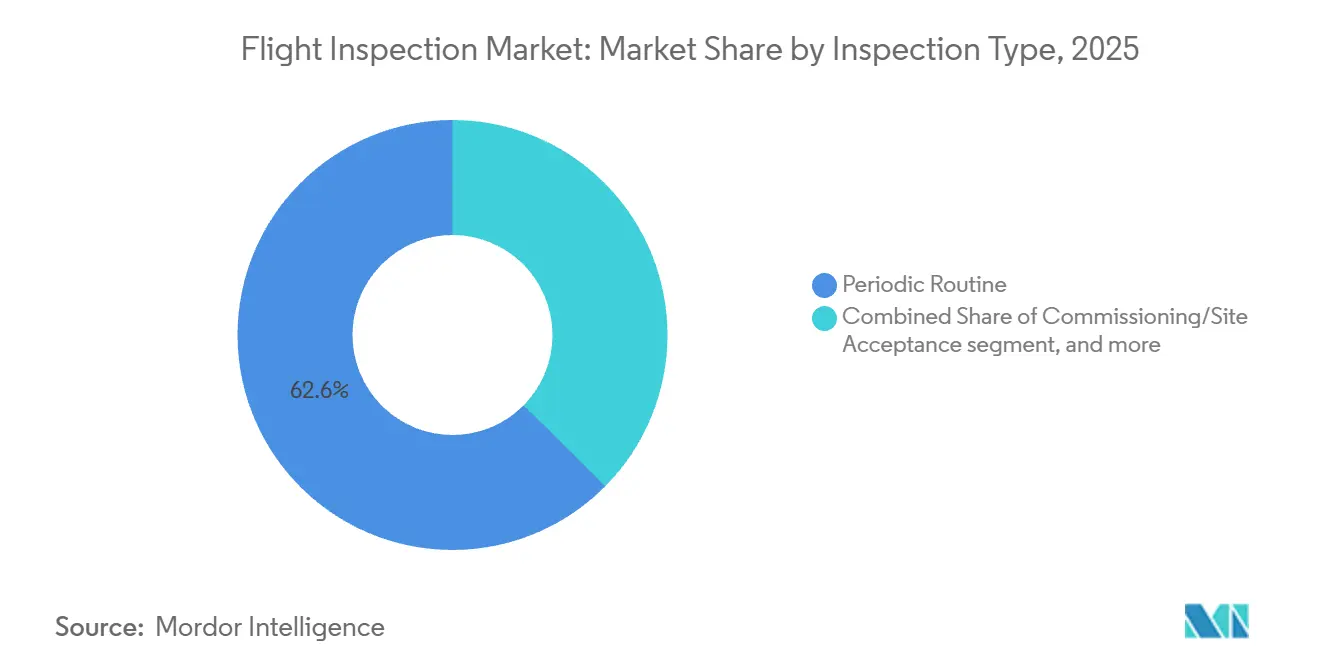
- 検査タイプ別では、定期ルーティン検査が2025年のセグメントシェアの62.59%を占め、特別・緊急検査が2031年にかけて最高の予測年平均成長率6.11%を記録しました。
- エンドユーザー別では、航空航法サービスプロバイダー(ANSP)が2025年のセグメントシェアの44.72%を占め、民間・ビジネス航空が2031年にかけて最高の予測年平均成長率5.88%を記録しました。
- 地域別では、北米が2025年のセグメントシェアの30.13%を占め、アジア太平洋地域が2031年にかけて最高の予測年平均成長率7.12%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| CNS/ATMインフラのデジタル化 | +1.0% | 北米、欧州、アジア太平洋中核地域で最も高い強度を持つグローバル規模 | 中期(2〜4年) |
| 性能準拠型航法(PBN)実装の急増 | +0.9% | アジア太平洋中核地域、中東・アフリカ・南米への波及あり | 中期(2〜4年) |
| クラウド接続型フライトインスペクション分析の採用 | +0.8% | 北米および北欧、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 次世代ターボプロップ固定翼較正機への機材更新 | +0.7% | 欧州および北米での早期採用を伴うグローバル規模 | 中期(2〜4年) |
| グローバルな滑走路容量最適化に関する義務 | +0.6% | 北米および欧州、湾岸諸国での新興需要あり | 短期(2年以内) |
| 宇宙ベースADS-B検証需要 | +0.5% | グローバル規模、洋上および遠隔空域での関連性が最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CNS/ATMインフラのデジタル化
デジタルCNS/ATM投資は、各新規航法・監視資産が運用開始前に検証されなければならないため、フライトインスペクション市場におけるミッションの範囲を拡大します。GBASの設置、デジタルVOR機器、およびADS-B地上局は、確立された定期点検を超えた追加の試運転要件をもたらします。日本の航空局(JCAB)は2025年1月に羽田空港のGBASを本格運用に移行させ、これは日本初のCAT-I対応GBASとなり、適用手順に基づくフライト検証が必要となりました。[1] 同じ移行において、多くの既存地上援助施設はそれらの検査要件を置き換えることなく維持されています。この複により、認定オペレーターおよびシステムサプライヤーが利用できる業務が拡大します。したがって、フライトインスペクション市場は、既設インフラの維持管理と新規デジタルインフラの両方から恩恵を受けます。
性能準拠型航法(PBN)導入の急増
PBNの導入は、新規計器飛行方式が商業運用開始前に受入検査を必要とするため、フライトインスペクション市場における需要を牽引します。ICAOのPBNICG/12会議が2025年12月に北京で開催され、地域展開活動が再確認されました。[2] ベトナムは同期間中にタンソンニャット空港およびロンタイン空港での新規RNP方式を報告しました。これらのプロジェクトは試運転時および後の定期見直し時に業務を生み出します。ICAOはまた、AFI地域がグローバルな安全上の重大懸念の50%を占めと報告しており、方式が拡張されている地域での信頼性の高い検証が特に重要となっています。フライトインスペクション市場は、したがって、方式導入の質とペース、および空港建設と密接に連動しています。
クラウド接続型フライトインスペクション分析の採用
クラウド接続型システムは、フライトインスペクション市場においてデータ取得から技術審査までの時間を短縮します。Aerodata AGは2026年1月にNAV CANADAへの2基のAeroFISシステムの工場受入検査を完了し、航空機と運用基地間の直接データ交換がシステム設計に含まれています。この仕組みにより、ミッション後の手動転送を削減し、オペレーターが校正結果の一貫した記録を維持するのに役立ちます。蓄積されたデータは、時間の経過に伴う航法援助施設の信号品質の監視にも活用できます。データ処理がANSPの運用ワークフローに組み込まれると、サプライヤーの変更がより困難になります。したがって、フライトインスペクション市場は、認定機器、データ処理、および継続的サポートを組み合わせたプロバイダーを優遇する可能性があます。
宇宙ベースADS-B検証需要
宇宙ベースADS-Bは、監視カバレッジが従来の地上ネットワークを超えて拡張されるにつれ、フライトインスペクション市場に新たな検証要件を生み出します。AireonのVECTOR製品は、衛星ベースのADS-Bデータを使用して、GNSSの異常識別のために機上GPSから独立した航空機トラックを確立します。欧州委員会のSATERAプロジェクトは、ADS-Bと宇宙ベースマルチラテレーションを組み合わせた完全性推定器を開発中です。関連する性能および検証プロセスは現在も開発中です。これらのプロセスに参加するサプライヤーは、後の検証業務に向けてシステムを位置づけることができます。フライトインスペクション市場は、確立された完全性試験手法を遠隔・洋上空域へ拡張する機会を有しています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 特殊航空機の高い取得・運用コスト | -0.7% | グローバル規模、南米およびアフリカの新興市場ANSPにとって最も深刻 | 長期(4年以上) |
| デュアルパイロット/デュアルエンジンミッションにおける熟練乗員不足 | -0.4% | グローバル規模、アジア太平洋および中東の成長回廊で最も大きな圧力 | 中期(2〜4年) |
| GNSSフライトチェックにおけるスペクトル輻輳干渉 | -0.8% | 中東、東欧、バルト、北極圏、グローバルへの波及あり | 中期(2〜4年) |
| 長距離検査ルートにおける回転翼機の限られた運用持続時間 | -0.3% | アア太平洋の島嶼部およびサハラ以南アフリカを含む遠隔・山岳地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特殊航空機の高い取得・運用コスト
専用検査機には、機体、搭載検査システム、認定、乗員養成、および継続的な整備が必要です。これらの要件は調達を遅らせ、規模の小さいANSPが自社保有機材を確保することを困難にする場合があります。この制約は、当局が初期投資全額を負担することなくミッションを購入できるため、FIaaS需要を支えます。ICAOの耐空性要件および各国の認定規則は、購入後も継続的な義務を課します。この影響は、航空予算が限られ、ミッション量が不規則な国々でより顕著です。したがって、フライトインスペクション市場は新規機材オペレーターへの参入障壁を維持しつつ、認定サービスプロバイダーのための空間を生み出しています。
GNSSフライトチェックにおけるスペクトル輻輳干渉
GNSSの妨害(ジャミング)およびなりすまし(スプーフィング)は、衛星ベースの検査活動中に使用される測定値を損なう可能性があります。EASAは30日間にわたり複数の飛行情報区(FIR)でGNSSへの積極的な干渉を確認しました。FAAもGPS障害の拡大民間航空の安全上の懸念として説明しています。[3] オペレーターは飛行を繰り返したり、影響を受けたデータを棄却したり、耐妨害機器で航空機を改修したりする必要が生じる場合があります。これらの措置は、対応する収益を生み出さない場合でも運用コストを引き上げます。したがって、フライトインスペクション市場は干渉への耐性をオプション機能ではなく運用上の要件として扱わなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
FIaaSの成長が既存の所有モデルに挑戦フライトインスペクションシステム(FIS)調達は2025年のサービスモデルセグメントの49.37%を占めました。大規模な国家資金によるANSPは、安全上重要な資産とスケジュールを直接管理する必要があるため、機材を保有し続けることが多いです。内部チームは、ルーティン、試運転、および緊急ミッションにわたって航空機を配分できます。その構造はまた、当局内に運用上の知識を保持します。FIaaSは2031年にかけて年平均成長率6.55%で成長すると予測されています。規模の小さい空港当局および発展途上市場の規制当局は、機材保有が予算を超える固定費を課す場合に外部能力を活用できます。FIaaS需要は、特殊航空機への資本投入なしに検査義務を果たす必要性に支えられています。認定乗員と航空機を持つプロバイダーは、自社保有機材が利用できない場合に一時的な能力を提供することもできます。このモデルは、ミッション量が専用機と常勤乗員を維持するには少なすぎる場合に特に適しています。また、顧客が契約期間を建設プログラム、方式展開、または一時的な能力不足に合わせることも可能にします。
ハイブリッド所有形態は、完全自社保有機材と完全外部委託サービス契約の中間に位置します。これらのモデルでは、専門業者が航空機を所有しながら、ANSPがスケジュール管理、データ管理、または運用監督を担う場合があります。フライトインスペクション市場、大規模ANSPがコア機材能力を維持しつつ例外的な需要に対して外部サポートを購入する、階層型サービス構造へと移行しています。FIaaSプロバイダーは、ルーティン業務を実施しつつ緊急要件に迅速に対応できる場合に恩恵を受けます。調達上の意思決定は、認定カバレッジ、機材の可用性、および機密データを取り扱うオペレーターの能力に引き続き依存します。したがって、フライトインスペクション産業は所有モデルとマネージドサービスモデルの両方を維持する可能性が高いです。


プラットフォームタイプ別:
固定翼機の優位性が持続力の優位性により維持固定翼機は2025年のプラットフォームセグメントの72.71%を占めました。その持続力により、オペレーターは長距離の航路調査を完了し、単一ミッション中に複数の施設を査することができます。搭載能力も、搭載センサーシステムおよび関連技術機器を収容します。確立された認定経路が高精度業務における継続的な役割を強化しています。回転翼機は2031年にかけて年平均成長率5.89%で成長すると予測されており、滑走路アクセス、地形、または局所的な空域制約が固定翼機の実用的な使用を制限するサイトにサービスを提供できます。固定翼プラットフォームへの需要は、広範な航路カバレッジを必要とする国家ネットワークと結びついています。固定翼システムは、安定した再現性のある測定プラットフォームを必要とするミッションにも引き続き適しています。また、ミッション中に天候や空港アクセスが変化した場合でも、スケジュールの信頼性を保護するために、複数の航空機の引き継ぎなしに遠隔地にわたる計画的な点検シーケンスをサポートできます。
新型ターボプロップおよびビジネスジェットプラットフォームが、検査オペレーターが使用する機材基盤を刷新しています。この移行には、専門システムと統合可能なキングエア360、CJ4、およびプレーター600ラットフォームが含まれます。EASAは2026年6月に無人航空機規則をSORA 2.5パッケージを組み込む形で更新し、一部のUASタスクに対してより明確なコンプライアンス経路を提供しました。UASツールは、有人航空機が最終検証を完了する間に選択された資産を事前校正することができます。この組み合わせにより、認定フライトインスペクション機の必要性を排除することなく計画を改善できます。したがって、フライトインスペクション産業は、コア固定翼ミッションに代わるものとしてではなく、その周辺に無人ツールを追加しています。
システムアーキテクチャ別:
機上統合が精度を支え、ポータビリティが普及機上統合システムは2025年のシステムアーキテクチャセグメントの59.21%を占めました。これらのシステムは、ILS、GBAS、および精密進入検証が安定した測位と認定センサー配置を必要とする場合に使用されます。統合により、機器を一貫した航空機構成に保つことでミッション間のばらつきを低減することもできます。大規模ANSPは、定期的な国家プログラムにこのアプローチを好む傾向がありす。ポータブルおよびROROシステムは2031年にかけて年平均成長率5.27%で成長すると予測されています。システムのモジュール設計により、オペレーターは複数の互換機体にわたって1つの認定スイートを使用できます。ポータブルシステムへの需要は、契約ミッションおよび機体タイプにわたる柔軟性を必要とするオペレーターによって牽引されています。このアーキテクチャは、契約中に機材の可用性が変化した場合にプロバイダーに実用的な選択肢を提供します。その主な価値は、資産コミットメントの低減だけでなく、認定能力を適切なプラットフォーム間で移動させる能力にもあります。
モジュール型システムは、すべての検査役割に単一の航空機を専用化する必要性を低減できます。これらのシステムはまた、プロバイダーがコックピットレイアウトと技術ワークフローを顧客要件に合わせることを可能にします。SafranのCARNACシステムは、Bromma Air MaintenanceによってビーチクラフトスーパーキングエアC200に統合され、IFIS 2026で発表されました。地上基準システムは、事前校正および干渉検出においてより限定的ではあるが有用な役割を維持しています。フライトインスペクション市場はソフトウェア定義型およびモジュール型アーキテクチャへと移行していますが、統合システムは最高保証ミッションの中心であり続けています。ハードウェア重視のサプライヤーは、顧客がより高いポータビリティとデータ相互運用性を求める場合に圧力に直面する可能性があります。
検査タイプ別:
ルーティン契約が収益を安定させ、緊急需要が急増定期ルーティン検査は2025年の検査活動の62.59%を占めました。義務付けられた再検査間隔に連動した複数年契約は、認定サービスプロバイダーに予測可能な業務を提供します。この定期的なスケジュールは、不均一な空港試運転サイクルの影響を軽減します。また、オペレーターが乗員の活用と航空機整備を計画するのにも役立ちます。特別・緊急検査は2031年にかけて年平均成長率6.11%で成長すると予測されています。混雑した飛行情報区でのGNSS障害は、航法信号の完全性に関する予定外の点検を必要とする場合があります。緊急ミッションへの需要は、異常な運用事象後にシステムを検証する必要性にも支えられています。予備能力を持つプロバイダーは、ルーティン業務からリソースを転用することなくこれらの要請に応えることができます。そのバランスは重要です。なぜなら、緊急点検の遅延が進入方式または航法施設の可用性に影響を与える可能性があるからです。
ルーティン契約は、航法援助施設がその運用寿命にわたって評価されなければならないため、引き続き中心的な役割を果たします。試運転およびサイト受入業務は限定的ですが、空港、滑走路、または計器飛行方式が追加される場合に急速に拡大する可能性があります。新規施設は初期受入後のルーティン検査に対する継続的な要件を生み出す場合があります。フライトインスペクション市場は、契約済みルーティン業務を中断することなく短期間で動員できる企業を評価します。緊急活動は、航空機、乗員、および技術承認を迅速に確保しなければならないため、運用上の複雑さを増します。したがって、フライトインスペクション産業は、計画的なプログラム管理と柔軟な予備能力の両方に依存しています。

エンドユーザー別:
ANSPが主導するが民間航空が構造的変化を示すANSPは2025年のエンドユーザーセグメントの44.72%を占めており、国家空域の安全に直接責任を負い、多数の飛行場や航法援助施設にわたるポートフォリオを管理していることが多い。その要件には、定期的な校正、手順の検証、および機器変更への対応が含まれる。購買決定においては、認証、可用性および運用継続性が優先される傾向がある。プライベート航空およびビジネス航空は、2031年までに5.88%のCAGRで成長すると予測されている。インドのUDANネットワークにおける新たな一般航空施設や、拡大するガルフのFBO活動は、試運転支援を必要とする場合がある。ANSPの需要が最大であり続けるのは、国家ネットワークが規制されたインフラの広範な既設基盤を有しているためである。このグループはまた、航空交通業務、空港の可用性、および安全監督との検査調整を継続的に必要としている。これらの要件は、技術的な測定と運用中の空域環境の運用上の制約の両方を理解するプロバイダーを優先させる可能性がある。
空港運営者は、建設および拡張プロジェクトが試運転作業を引き起こすため、もう一つの重要なユーザーグループを形成している。軍事航空当局は安定した需要を提供するが、調達の詳細は公開されていないことが多い。プライベートオペレーターは一般的に、国家ANSPよりも柔軟なサービス契約のもとで運営されている。空港運営者にとって、ミッションのタイミングは滑走路の開設新たなアプローチ、または航法機器の変更と密接に結びついている。プライベート施設にとっては、適切な承認を有するプロバイダーへのアクセスが、恒久的な内部検査能力を維持することよりも重要である場合がある。
地域分析
北米フライトインスペクション市場
北米は2025年のフライトインスペクション市場において30.13%のシェアを占めた。同地域には計器飛行対応空港の大規模な基盤があり、FAA関連の定期的な検証ニーズおよび並行する防衛要件が存在する。ネクストジェン関連の活動により、GBAS、ADS-B、データリンク、その他CNSアップグレードのコミショニング作業が追加されている。NAVカナダは2026年1月にキングエア360型機向けAeroFISシステム2機の工場受入検査を完了し、航空機の納入は2027年末に予定されている。この投資はカナダにおける継続的な近代化サイクルを示している。
アジア太平洋フライトインスペクション市場
アジア太平洋地域は2031年までに7.12%のCAGRで成長すると予測されている。インドは2026年3月に修正UDAN 2.0を承認し、10年間で100の新空港建設に向けて2,882.80 ビリオン インドルピー(米ドル換算で3.40 ビリオン 米ドル)の支出を計上した。[4] これらの施設は、検査履歴が限られているまたは存在しない地点においてコミッショニング需要を生み出す可能性がある。日本は成熟した技術力に加え、UASを活用した新たな業務およびGNSS補正データの積極的な調達を組み合わせている。中国の航空計画は引き続き空港建設および航法援助施設のアップグレードを支援している。
EMEA・南米フライトインスペクション市場
欧州はSESAR関連の近代化およびEASAによる計器飛行方式の監督を通じて需要を維持している。EASAとEUROCONTROLは2026年3月にGNSS無線周波数干渉に関する欧州行動計画を発表し、航法バックアップとしてのILS、VOR、DMEの重要性を改めて強調した。これにより、衛星航法が拡大する中においても地上系航法援助施設の継続的な較正が支持されている。中東では大規模な空港プロジェクトとGNSS干渉への高い露出リスクが組み合わさっている。アフリカ諸国はICAO地域フレームワークのもとで航法近代化を進めており、ブラジルはCNS開発の継続を通じて南米の需要を支えている。新規インフラ整備、レジリエンスニーズ、および調達能力の差異が組み合わさることで、これらの地域におけるフライトインスペクション市場の形成に影響を与えている。
競争環境
市場集中度
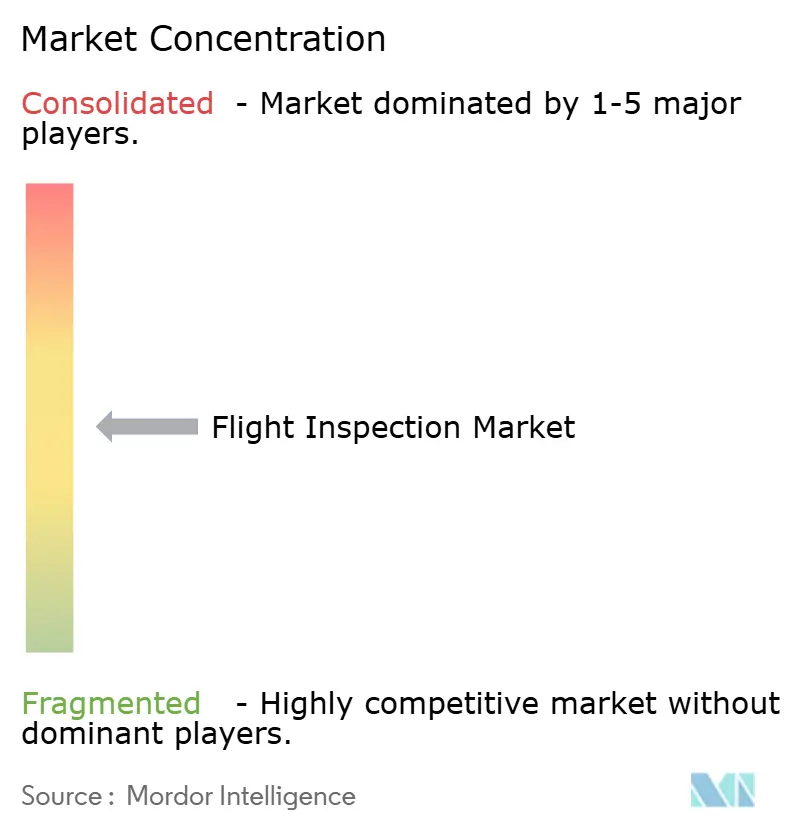
フライトインスペクション市場は、システム統合においては中程度に分散していますが、認定された運用能力においてはより集中しています。Aerodata AG、Norwegian Special Mission、Safran、Bombardier Inc.、およびTextron Inc.は幅広い技術的・地理的能力を持っています。Aerodataは、AeroFISソフトウェアを選択された機体および現地パートナーと組み合わせ、NAV CANADAへのシステム供給およびNEC Corporationを通じたJCABとのドローンベース業務の推進を行っています。Norwegian Special MissionはFANS、ADS-C、GBAS、およびADS-B校正向けのUNIFIS 3000-G2を提供し、SafranのCARNACは既存航空機向けのモジュール機器を求めるオペレーターにサービスを提供しています。顧客は機器サプライヤー、航空機インテグレーター、およびマネージドサービスプロバイダーの中から選択できます。
グローバルなミッション能力と継続的なクラウド分析を組み合わせたマネージドサービスの機会が残っています。提供された資料は、この完全なモデルを広範な国際規模で提供しているプロバイダーを説明していません。そのようなサービスは、外部能力と空域性能ツールとの校正データ統合を必要とするANSPに恩恵をもたらし、長期的なデータ保持と信号トレンド監視を支援します。市場は、システムサプライヤー、オペレーター、および地域航空組織間のパートナーシップが増加し、サプライヤーの関与が航空機納入を超えて整備、データサポート、およびアップグレードへと拡大する可能性が高いです。競争は、現地認定、機材アクセス、および技術サポートにおける信頼性により引き続き活発です。フライトインスペクション産業の集中スコアは5であり、これは5社未満のプロバイダーが広範な複数大陸にわたる能力を持つためです。ただし、提供された資料は上位5社が総収益の60%以上を占ることを確立していません。
フライトインスペクション産業リーダー
-
Aerodata AG
-
Norwegian Special Mission AS
-
Textron Inc.
-
Bombardier Inc.
-
Safran S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
フライトインスペクション市場 このレポートでカバーされる企業
- Aerodata AG
- Textron Inc.
- Norwegian Special Mission AS
- Safran S.A.
- Bombardier Inc.
- Thales Group
- Flight Calibration Services Limited
- Embraer S.A.
- Lufthansa Technik AG
- SGI Aviation Services B.V.
- Flight Precision Ltd.
- Samana Special Mission
- ENAV S.p.A.
- International Flight Services Association
最近の産業開発事情 フライトインスペクション市場
- 2026年5月:Aerodata AGは、パートナーである日本航空宇宙産業株式会社と協力し、NEC Corporationの下請けとして、国土交通省航空局(JCAB)にフライトインスペクション用ドローンを納入しています。この無人航空機システムは、計器着陸システム(ILS)および精密進入経路指示灯(PAPI)の検査・校正に使用されます。
- 2025年6月:Thales GroupとカタールエアウェイズはドーハにIFEメンテナンスハブを設立することに合意し、航空会社の空港ロジェクトに対する地域フライトインスペクションサポートへの協力拡大を示しました。
- 2025年5月:BAMはデンマーク、ノルウェー、およびスウェーデンにわたるフライトインスペクションサービスの複数の契約を獲得しました。同社のフライトインスペクションチームは北欧地域全体の空港で航法援助施設および進入システムを校正する予定です。
- 2025年1月:Embraer SAとトルコ航空宇宙産業はトルコでのE2ジェット生産を検討する覚書に署名し、地域の特殊ミッション改修能力を拡大する可能性があります。
グローバルフライトインスペクション市場レポートスコープ
フライトインスペクションは、地上ベースおよび衛星ベースの航空航法援助施設、レーダーシステム、および飛行方式を空中から試験・評価することを含みます。オペレーターは特別に装備された航空機を使用して、信号が安全で正確かつ信頼性の高い状態を維持していることを確認します。
フライトインスペクション市場は、サービスモデル、プラットフォームタイプ、システムアーキテクチャ、検査タイプ、エンドユーザー、および地域によってセグメント化されています。サービスモデル別では、市場はフライトインスペクションシステム(FIS)調達、サービスとしてのフライトインスペクション(FIaaS)、およびハイブリッド所有モデルにセグメント化されています。プラットフォームタイプ別では、市場は固定翼機と回転翼機にセグメント化されています。システムアーキテクチャ別では、市場は機上統合システム、ポータブル/ロールオン・ロールオフシステムおよび地上基準システムにセグメント化されています。検査タイプ別では、市場は試運転・サイト受入、定期ルーティン、および特別・緊急にセグメント化されています。エンドユーザー別では、市場は航空航法サービスプロバイダー(ANSP)、空港オペレーター、軍事航空当局、および民間・ビジネス航空にセグメント化されています。本レポートはまた、異なる地域の主要国におけるフライトインスペクション市場の規模と予測も対象としています。各セグメントについて、市場規模は価値(米ドル)で提供されています。
セグメンテーション概要
| フライトインスペクションシステム(FIS)調達 |
| フライトインスペクション・アズ・ア・サービス(FIaaS) |
| ハイブリッド所有モデル |
| 固定翼機 |
| 回転翼機 |
| 機上統合システム |
| ポータブル/ロールオン・ロールオフシステム |
| 地上ベース参照システム |
| 供用開始/サイト受入 |
| 定期ルーティン |
| 特別/緊急 |
| 航空航法サービスプロバイダー(ANSP) |
| 空港オペレーター |
| 軍事航空当局 |
| 民間/ビジネス航空 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| サービスモデル別 | フライトインスペクションシステム(FIS)調達 | ||
| フライトインスペクション・アズ・ア・サービス(FIaaS) | |||
| ハイブリッド所有モデル | |||
| プラットフォームタイプ別 | 固定翼機 | ||
| 回転翼機 | |||
| システムアーキテクチャ別 | 機上統合システム | ||
| ポータブル/ロールオン・ロールオフシステム | |||
| 地上ベース参照システム | |||
| 検査タイプ別 | 供用開始/サイト受入 | ||
| 定期ルーティン | |||
| 特別/緊急 | |||
| エンドユーザー別 | 航空航法サービスプロバイダー(ANSP) | ||
| 空港オペレーター | |||
| 軍事航空当局 | |||
| 民間/ビジネス航空 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
フライトインスペクション市場の2031年の予測値はいくらですか?
フライトインスペクション市場は、2026年から2031年の期間において4.67%のCAGRで成長し、2031年までに77.9 ビリオン 米ドルに達すると予測されています。
フライトインスペクションで最も成長が速いサービスモデルどれですか?
FIaaSは最も成長が速いサービスモデルであり、2031年にかけて予測年平均成長率6.55%を記録しています。
固定翼機がフライトインスペクションに広く使用される理由は何ですか?
固定翼機は2025年のプラットフォームセグメントの72.71%を占めました。これは長距離調査、複数サイトミッション、および搭載センサーシステムをサポートするためです。
2031年にかけて最も成長が速い地域はどこですか?
アジア太平洋地域は年平均成長率7.12%で成長すると予測されており、空港開発、方式導入、および航法アップグレードに支えられています。
GNSSの干渉は検査業務にどのような影響を与えますか?
ジャミングおよびスプーフィングは測定値を無効にし、飛行の繰り返しを必要とし、耐妨害航空機改修の必要性を高める可能性があります。
フライトインスペクションサービスの主なユーザーは誰ですか?
ANSPは2025年の最大のエンドユーザーグループであり、44.72%のシェアを持っていました。これは国家航法インフラと空域安全義務を管理しているためです。