
フライト管理システム市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
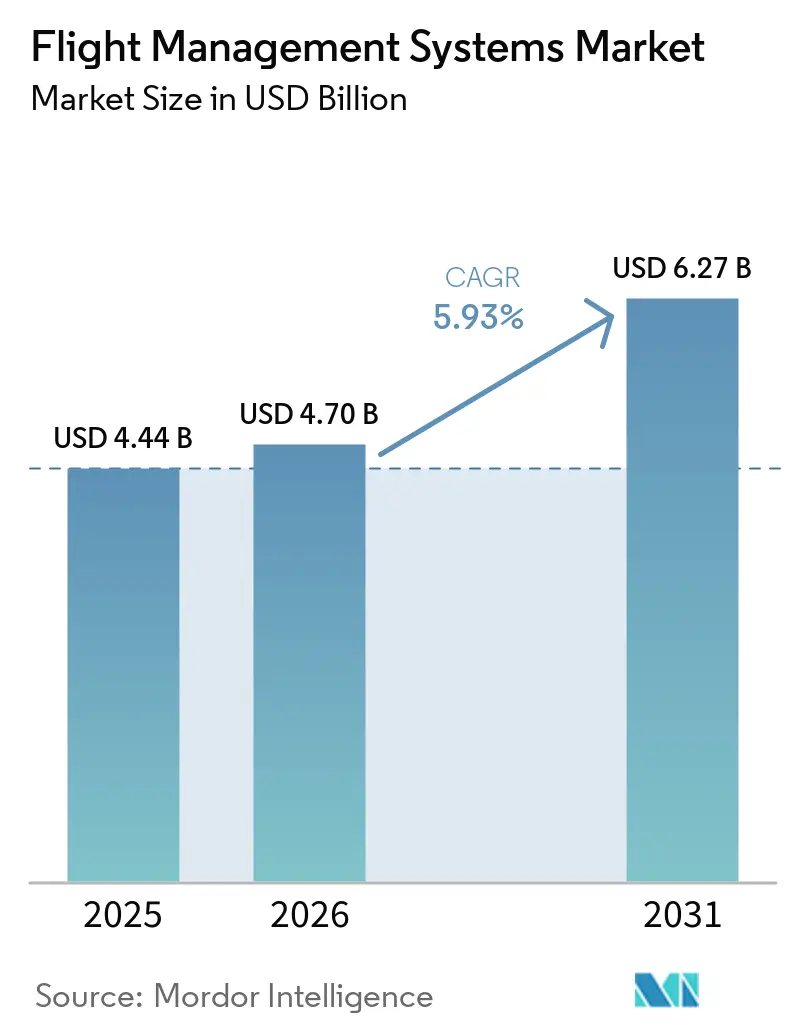
| 市場規模 (2026) | 4.70 十億米ドル |
| 市場規模 (2031) | 6.27 十億米ドル |
| Growth Rate (2026 - 2031) | 5.95 % |
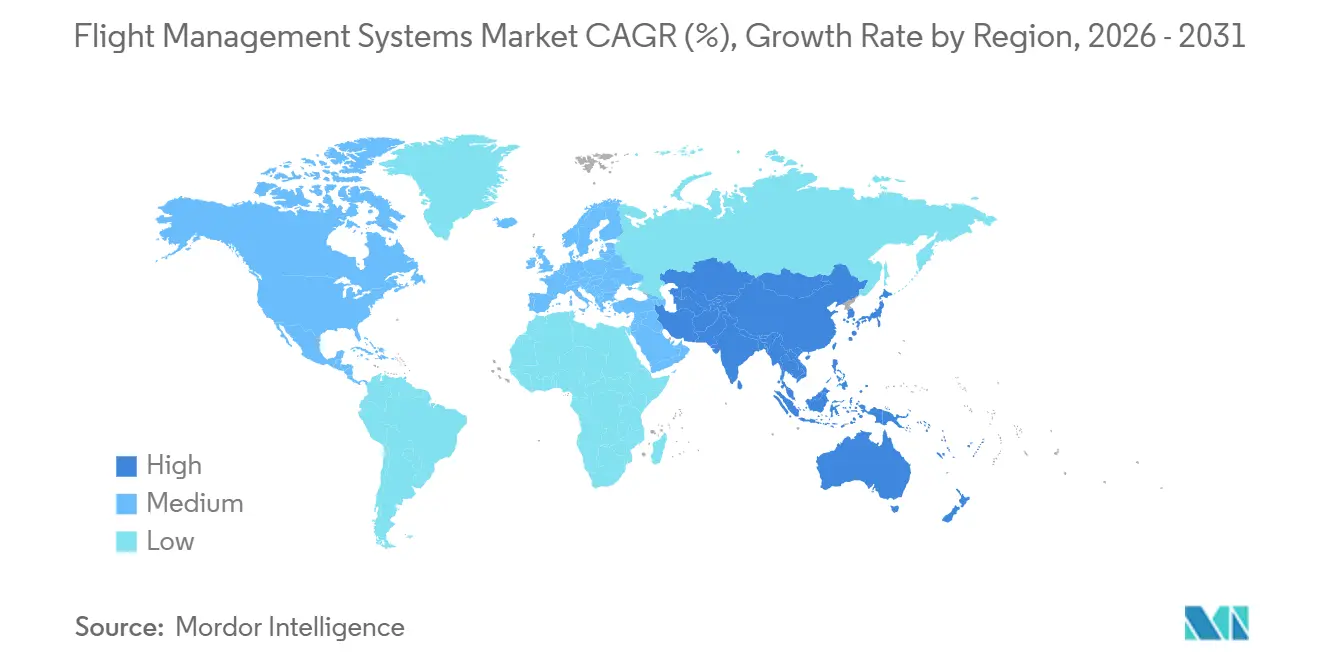
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
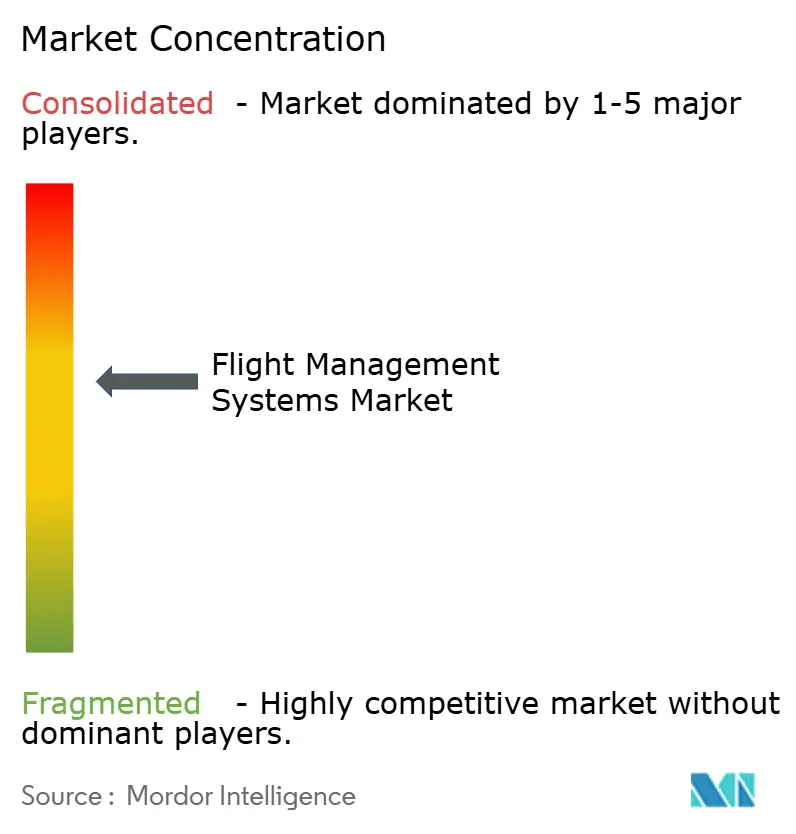
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフライト管理システム市場分析
フライトマネジメントシステム市場規模は2025年に44.4 ビリオン 米ドルと評価され、2026年の47.0 ビリオン 米ドルから2031年には62.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.95%です。商業航空機の生産増加、航空会社の燃料効率化プログラム、および性能ベースナビゲーションの規制上の採用がフライトマネジメントシステム市場を支えています。これらの要因は、新規設置および既就航航空機へのソフトウェアアップデートの需要を生み出しています。サプライヤーはまた、ナビゲーションの更新、データ交換、および新しいコックピット機能をサポートできる、コネクテッドかつソフトウェア定義型のアーキテクチャを開発しています。競争は認定ラインフィットポジションを中心に展開されており、サプライヤーは航空機運航者との長期的なアフターマーケット関係を確立することができます。納入バックログ、部品制約、およびサイバーセキュリティ認証要件は、特に新しい航空機プログラムにおいて設置を遅らせる可能性があります。
主要レポートのポイント
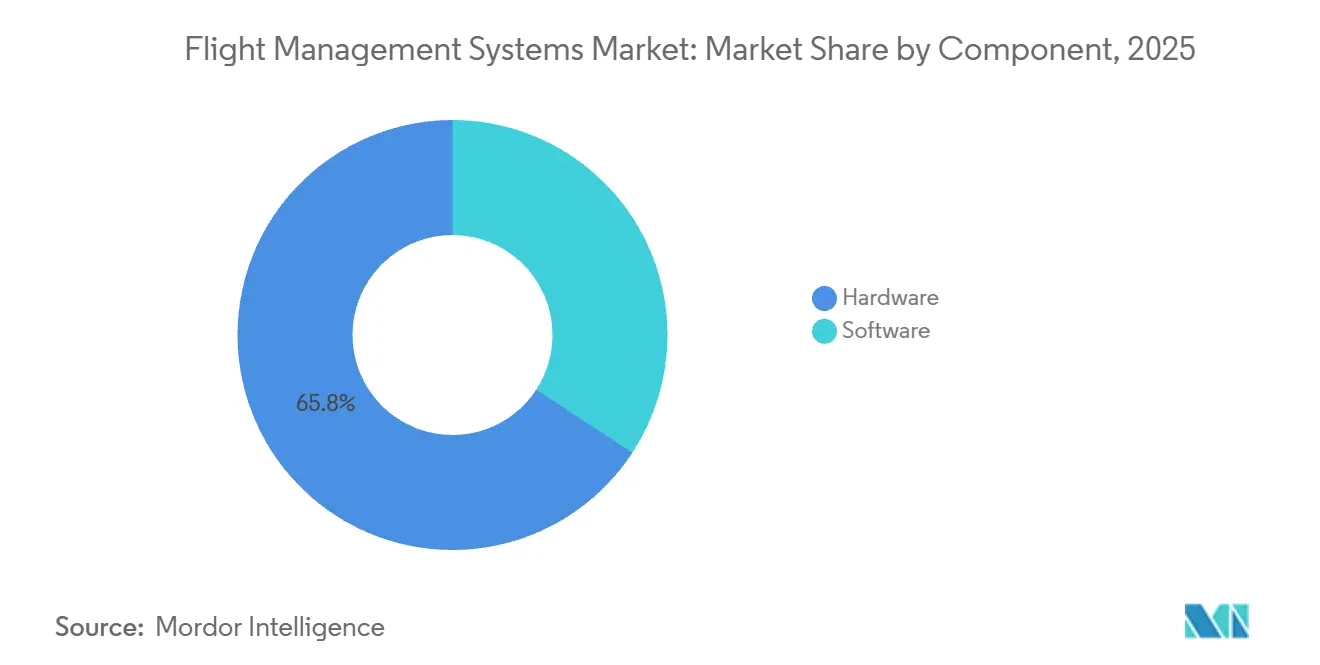
- コンポーネント別では、ハードウェアが2025年のフライトマネジメントシステム市場シェアの65.78%を占め、ソフトウェアは2031年までに7.41%のCAGRで成長すると予測されています。
- 航空機タイプ別では、商業航空が2025年の収益の74.89%を占め、アーバンエアモビリティは2031年までに10.84%のCAGRで成長すると予測されています。
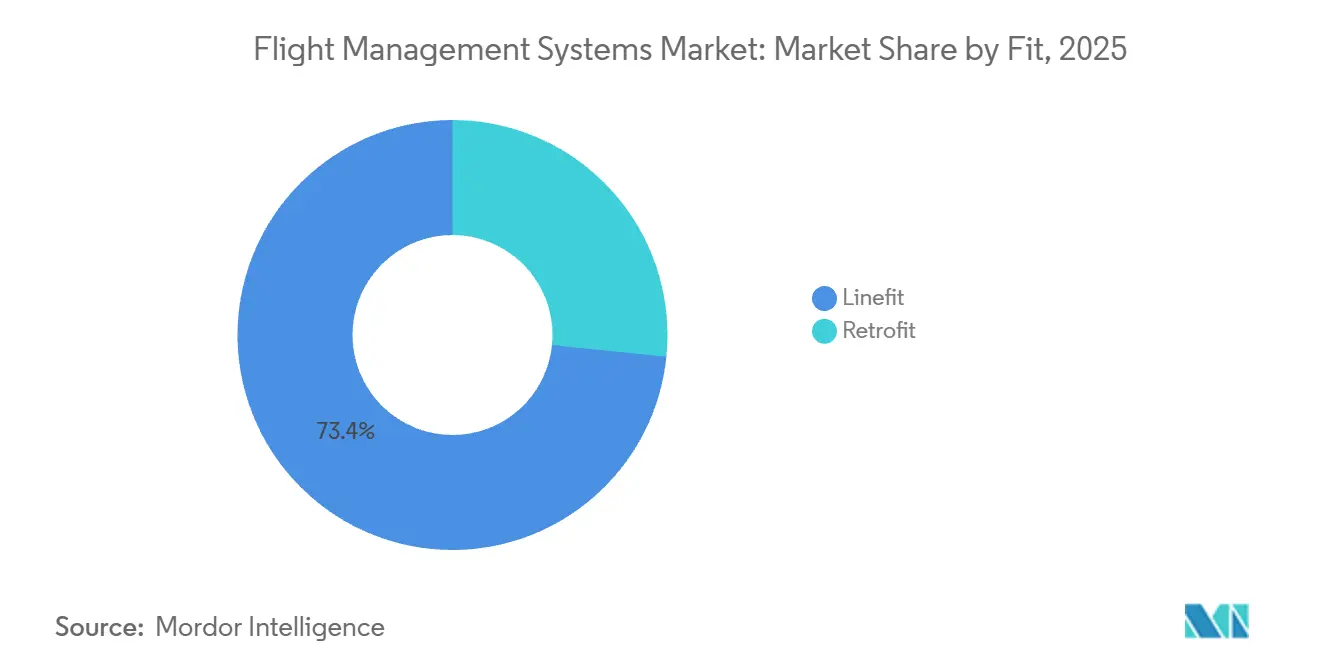
- フィット別では、ラインフィット設置が2025年の収益の73.39%を占め、レトロフィットは2031年までに6.91%のCAGRで成長すると予測されています。
- 設置タイプ別では、デュアルまたはトリプル冗長FMS構成が2025年の収益の58.33%を占め、最も成長の速い設置タイプでもあり、2031年までのCAGRは7.38%です。
- 地域別では、北米が2025年のフライトマネジメントシステム市場シェアの33.16%を占め、アジア太平洋は2031年までに8.82%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルフライト管理システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 単通路商業航空機の生産率の上昇 | +1.4% | 北米および欧州のOEMハブが牽引するグローバル市場 | 短期(2年以内) |
| 燃料効率と運営コスト削減への航空会社の関心の高まり | +1.1% | アジア太平洋および中東のキャリアに集中したグローバル市場 | 中期(2年~4年) |
| 高度ナビゲーション性能基準への義務的準拠 | +0.9% | グローバル;アジア太平洋および中東・アフリカのコンプライアンス遅延がレトロフィットパイプラインを牽引 | 中期(2年~4年) |
| コネクテッド航空機とリアルタイム分析の採用拡大 | +0.8% | 北米および欧州が先行採用;アジア太平洋への波及 | 中期(2年~4年) |
| AI対応コックピット意思決定支援システムの進歩 | +0.7% | 北米、欧州、アジア太平洋での採用拡大 | 長期(4年以上) |
| FMSと次世代ATMプラットフォームの統合 | +0.6% | グローバル;SESAR(欧州)およびNextGen(米国)を基軸として | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ナローボディ機の生産がバックログを認定FMS需要へと転換
商業航空機の生産量は、フライトマネジメントシステム市場における直接的なユニット需要の源泉であり続けています。Airbusは2025年に793機の商業航空機を納入し、2026年には870機の納入を目標としています。A320ファミリーは同社の2025年納入量の約3分の2を占めており、ナローボディプログラムが航空電子機器調達の中心であり続けています。納入された各航空機は、フライトデッキ構成の一部として認定フライトマネジメントシステムを必要とします。航空電子機器の部品と認証プロセスはリードタイムが長いため、サプライヤーは予定された航空機納入のかなり前から生産能力を確保する必要があります。したがって、ラインフィット選定は納入時のハードウェア出荷と、航空機の運用期間全体にわたるサービス収益を支えることができます。
航空機メーカーが生産を増加させると、同じ認定システムを大型航空機ファミリー全体で選定できるため、フライトマネジメントシステム市場は恩恵を受けます。Airbusは2027年にA320ファミリーの生産を月75機に増加させる意向を表明しています。[1]出典:Airbus、「A320ファミリー生産の増強」、Airbus、airbus.com これらの計画は、フライトマネジメントコンピュータ、ディスプレイ、およびナビゲーションソフトウェアのサプライヤーにとって供給準備を重要なものとしています。認定プラットフォームは一度設置されると強固な地位を持ちま。なぜなら、航空電子機器システムの変更にはエンジニアリング、テスト、および承認コストが伴うからです。このパターンは、航空機プログラムの早期にポジションを確保した企業に有利に働きます。また、航空機の生産スケジュールを近期のフライトマネジメントシステム市場需要の重要な指標とします。
燃料最適化がソフトウェアアップグレード需要を支える
航空会社はフライトマネジメント機能を使用して、効率的なルートを計画し、航空機の性能を管理し、変化する運航条件に対応しています。したがって、フライトマネジメントシステム市場は、燃料使用量と運航コストの削減に向けた航空会社の取り組みと連動しています。Airbusは、GEESEコラボレーションが協調的な航空機間隔を通じてウェイクエネルギー回収をサポートできる所要到着時刻機能をテストしたと報告しています。[2]出典:Airbus、「GEESEとATM:ウェイクエネルギー回収コラボレーションが新たなマイルストーンを達成」、Airbus、airbus.com このような機能は、機上フライトマネジメントシステムと航空交通管理プロセスとの緊密な連携を必要とします。また、最新の性能データ、ナビゲーションデータベース、およびソフトウェア機能の価値をより高めます。
航空会社がフライトマネジメントコンピュータの初期購入を超えた視点を持つようになるにつれ、商業モデルが変化しています。ソフトウェアアップデートにより、ハードウェアを交換することなく、ナビゲーション手順、性能改善、および航空交通システムとの互換性を追加できます。Airbusは2026年6月に、デジタル手法によるアプリケーション、性能データベース、およびコンプライアンスアップデートの展開をサポートするソフトウェア定義型航空機アプローチを説明しました。このモデルは、航空機が就航した後の収益サイクルを延長することができます。また、燃料、ルート、および運航要件が変化するにつれて、オペレーターがソフトウェアを最新の状態保つ理由を与えます。これらの条件は、フライトマネジメントシステム市場のソフトウェア部門を支えています。
性能ベースナビゲーションがコンプライアンスパイプラインを創出
性能ベースナビゲーション要件は、短期的な航空会社の購買決定に依存しない需要を生み出します。連邦航空局(FAA)は、NextGenプログラムが改善されたナビゲーション、通信、および情報共有を通じて米国航空輸送システムの近代化を支援すると述べています。[3]出典:連邦航空局、「次世代航空輸送システム」、連邦航空局、faa.gov フライトマネジメントシステムは、必要なナビゲーション手順を計算・実行するため、この移行の中心にあります。航空会社およびその他のオペレーターは、これらの手順を確実に使用するために、互換性のある機器と最新のデータベースを必要とします。これにより、規制コンプライアンスは新規航空機とレトロフィットプグラムの両方に関連し続けます。
欧州の性能ベースナビゲーションの枠組みも、フライトマネジメントシステムの継続的なアップグレードを支援しています。欧州連合は、性能ベースナビゲーション規制を通じて定義された空域における特定のナビゲーション能力を要求しており、規制2025/520は洋上および遠隔大陸空域へのRNP 4要件を拡大しています。これらの要件は、多くの航空機が必要な性能基準を満たすためにソフトウェア、データベース、またはハードウェアの変更を必要とするため、フライトマネジメントシステム市場の活動を支援しています。コンプライアンスニーズは、旧型機材を保有するオペレーターにとって特に重要となる場合があります。また、空域の近代化が時間をかけて進展するにつれて、レトロフィットの機会を維持します。
コネクテッド航空機とAI支援オペレーションがシステム要件を拡大
コネクテッド航空機プログラムは、航空機と地上システム間で共有できる運航情報の量を増加させます。Airbusは2026年4月にNavblueとSkywiseを統合し、約12,000機の航空機を接続するジタルオペレーションエンティティを創設しました。この展開により、フライトオペレーション、整備、およびデータサービスが一体化されます。フライトマネジメントシステムのデータが航空会社の運航においてより重要になる可能性があります。また、航空機メーカーが航空機納入後のデジタルサービス関係においてより大きな役割を担うことになります。
AI支援コックピット機能は、フライトマネジメントシステム市場におけるもう一つの発展しつつある要件です。DLRは2025年に、航空交通管制通信支援、気象回避、およびアプローチ最適化を含むタスクのための機上デジタルアシスタントを検証しました。Airbusは、障害物検知、航空交通管制向け音声テキスト変換支援、および自動着陸支援を含むソフトウェア定義型航空機機能を説明しています。これらの機能がルートまたは軌道の決定に影響を与える場合、フライトマネジメントロジックへの信頼性の高いリンクが必要です。その結果、セキュアなコンピューティング、ソフトウェア統合、および明確な認証経路の必要性が高まっています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新システム設置に影響する長期化する航空機納入バックログ | -1.1% | グローバル;受注残が最も長いアジア太平洋で最も深刻 | 短期(2年以内) |
| サイバーセキュアな航空電子機器アーキテクチャの認証遅延 | -0.8% | グローバル;UAMおよびUASの新規参入プログラムで最も深刻 | 中期(2年~4年) |
| 航空電子機器システム向け特定用途向け集積回路の不足 | -0.7% | グローバル;アジア系半導体ファブに集中したリスク | 短期(2年以内) |
| 旧来の航空機機体における採用を制限する高いレトロフィットコスト | -0.5% | 主に南米、中東・アフリカ、および二次的なアジア太平洋のキャリア | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
航空機納入バックログがラインフィット収益を遅延させる
ラインフィットシステムが設置され収益として認識される際、航空機納入バックログによって遅延が生じる可能性があります。フライトマネジメントシステムは通常、航空機の納入マイルストーンに合わせてスケジュールされるため、生産遅延は関連する設置を後の期間にシフトさせます。その影響は、大規模な受注残がナローボディ航空機の納入スケジュールを延長している場合に最も顕著です。認定航空電子機器は容易に代替できない専用部品に依存しているため、部品の入手可能性が問題を複雑にする可能性があります。特定用途向け集積回路は安全性が重要な用途への適格性確認が必要であり、許容可能な代替サプライヤーの数を制限します。
フライトマネジメントシステム市場はまた、サプライヤーが部品を再適格化したり認定構成を変更したりする必要がある場合、リードタイムが長くなります。これらの制約は、ほとんどの航空電子機器が入手可能であっても、航空機の納入スケジュール全体に影響を与える可能性があります。航空会社は計画より遅れて航空機を受領する場合があり、関連するサービスおよびソフトウェア収益の開始が遅れます。バックログはフライトマネジメントシステムの最終的な需要をなくすわけではありませんが、予測期間間で需要をシフトさせる可能性があります。この圧力は、既に運航中の航空機への設置を追求できるレトロフィットプロバイダーよりも、ラインフィットサプライヤーにとってより直接的です。
サイバーセキュリティ認証が開発リスクを増大させる
サイバーセキュリティ要件により、コネクテッド航空電子機器アーキテクチャの認証に必要な作業が増加します。EASAの認証基準には、意図的な不正電子的相互作用によって影響を受ける可能性のあるシステムに対するセキュリティ上の考慮事項が含まれています。サプライヤーは脅威を評価し、保護策を定義し、システムが安全な運用を維持できることを示さなければなりません。この作業は、新しいネットワーキングまたはソフトウェア機能を使用する航空機プログラムに時間とエンジニアリングコストを追加します。これは特に、地上サービスまたは他の航空機システムと運航情報を交換するシステムに関連します。
UAMおよび無人航空機プログラムでは、そのアーキテクチャがまだ発展途上にあるため、課題はより顕著です。新しい設計は、規制当局が承認できるシステムにおいて、ナビゲーションの完全性、通信、自動化機能、およびサイバーセキュリティ制御を組み合わせる必要があります。したがって、フライトマネジメントシステム市場は、高い期待成長率にもかかわらず、一部の先進プラットフォームでは展開が遅くなる可能性があります。確立された商業航空機プログラムは、より成熟した認証プロセスと設置済み機器ベースを持っています。それでも、サプライヤーが実質的に異なるフライトマネジメントシステムアーキテクチャを導入する際には、サイバーセキュリティ作業がスケジュールに影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアが主導しながらソフトウェアが収益サイクルを拡大
ハードウェアは2025年のコンポーネント収益の65.78%を占めました。フライトマネジメントコンピュータ、コントロールディスプレイユニット、およびビジュアルディスプレイユニットは、設置の認定された物理的コアを形成しています。その価値は、安全性、信頼性、および環境要件を満たすために必要なエンジニアリングを反映しています。Honeywellは2025年9月に、次世代FMS向けにTTTech AerospaceのTTEthernetエンドシステムを選定しました。[4]出典:TTTech Aerospace、「HoneywellアerospaceがTTTechのTTEthernetエンドシステムを次世代フライトマネジメントシステムに選定」、TTTech、tttech.com このネットワークは決定論的なデータ交換をサポートし、最高の設計保証レベルに認定できるシステムを対象としています。このアプローチは、ソフトウェア機能が成長する中でもハードウェアが重要であり続ける理由を示しています。
ソフトウェアは最も成長の速いコンポーネントであり、フライトマネジメントシステム市場のソフトウェア部門の規模は2031年までに7.41%のCAGRで拡大すると予測されています。ソフトウェアはナビゲーションデータベース、飛行計画ロジック、航空機性能計算、および他の航空機システムとのインターフェースをサポートします。Airbusのソフトウェア定義型航空機の取り組みは、コアハードウェアを変更することなくアプリケーションとデータ更新を提供できることを示しています。この機能は、システムが設置された後にサプライヤーに繰り返しの作業を生み出すことができます。また、オペレーターが変化する性能ベースナビゲーション要件に対応するのを助けることができます。ソフトウェアサービスを提供するハードウェアサプライヤーは、航機オペレーターとより強固な長期的関係を持つ可能性があります。


航空機タイプ別:商業航空が最大の設置需要基盤を持つ
商業航空は2025年の市場収益の74.89%を占めました。大規模な航空会社の機材は、共通のナビゲーション能力、標準化されたトレーニング、および継続的なデータベースサポートを必要とします。ナローボディ航空機は、世界の商業納入の大きなシェアを占めるため、特に重要です。Airbusは、2044年までにアジア太平洋が世界の新規商業航空機需要の19,560機を占めると予測しています。この需要基盤は、新規システム設置と長期的なサポート活動の両方を支えています。
軍用航空は、ミッションコンピュータおよびフライトデッキアップグレードプログラムを通じて、別の近代化経路を提供しています。Curtiss-Wrightは、推定生涯価値が4億 ミリオン 米ドル超える米空軍C-17近代化プログラム向けのミッションコンピュータを供給するために選定されました。[5]出典:Curtiss-Wright Corporation、「Curtiss-WrightがBoeingに選定され米空軍C-17機材近代化向けミッションコンピュータを供給」、Curtiss-Wright、curtisswright.com 一般航空および無人航空機はレトロフィットおよび特殊ナビゲーション需要を追加します。UAMは2031年までに10.84%のCAGRで最も成長の速い航空機カテゴリーです。Safranは2026年7月に、Eve Air MobilityのeVTOL航空機向けにデュアルSkyNauteハイブリッド慣性航法システムを供給するために選定されました。この選定は、UAMシステムがGNSS劣化した都市環境において特殊なナビゲーション性能を必要とすることを示しています。
フィット別:ラインフィットが規模を維持しながらレトロフィットが勢いを増す
ラインフィット設置は2025のフィット収益の73.39%を占めました。航空機メーカーと航空会社の顧客は、就航開始か一貫した機材構成を作るために、生産中に航空電子機器を選定することが多いです。この決定は、整備、データベース、修理、およびアップグレードのための長期的な関係を確立することができます。共通の機材構成はまた、航空機の耐用年数中の運航サポートを簡素化することができます。この契約構造は、ラインフィットポジションが初期システム選定を超えた価値を持つ理由を説明するのに役立ちます。
レトロフィットは2031年までに6.91%のCAGRで最も成長の速いフィットカテゴリーです。旧型航空機は、ナビゲーション要件を満たし、コックピット能力を向上させ、または耐用年数を延長するためにアップグレードが必要な場合があります。ビジネス航空機のオペレーターも、航空機の有用性と再販価値を維持するために航空電子機器を更新します。Universal Avionics、Collins Aerospace、およびGarminは、認定レトロフィットソリューションでアップグレード市場の異なる部分に対応しています。GarminのG5000Hは2025年12月に、ブラジル空軍の24機のUH-60Lブラックホークヘリコプターを近代化するために選定さました。レトロフィット作業は、航空機固有のエンジニアリングおよび補足型式証明要件によって保護される可能性があります。
設置タイプ別:冗長性が高度な運航においてより重要になる
デュアルまたはトリプル冗長FMS構成は2025年の市場収益の58.33%を占めました。これらのシステムは、一つのシステムが故障した場合に継続性を提供するために複数のユニットを使用します。冗長性は、高度なナビゲーション手順を実行し、信頼性の高いフライトガイダンスを必要とする航空機にとって重要です。また、より自動化された機能を持つシステムの安全性ケースをサポートします。したがって、この構成は商業航空機および要求の厳しい運航要件を持つ他のプラットフォームで一般的です。
デュアルまたはトリプル冗長構成はまた、予測期間中に7.38%のCAGR最も成長の速い設置タイプでもありました。RNP ARアプローチ手順は高いナビゲーション精度を必要とし、クロスモニタリングとフォールトトレランスの重要性を高めます。シングルFMS構成は、重量とコストがより重要な小型ピストン航空機、ターボプロップ、および軽量ビジネスジェットでは引き続き関連性があります。UAM航空機は、継続的な安全飛行と着陸をサポートするために冗長なナビゲーションおよび慣性システムを必要とする場合があります。Eve Air MobilityへのSafranのデュアルシステム選定は、耐障害性のあるナビゲーションアーキテクチャへのこのニーズを反映しています。
地域分析
北米は2025年の地域収益の33.16%を占めました。この地域は、大規模な航空機製造活動、主要な航空電子機器サプライヤー、およびFAA NextGen近代化プログラムを組み合わせています。FAAのNextGen作業は、国家空域システム全体でのナビゲーション、通信、および情報共有のアップグレードをサポートしています。この環境は、航空機のアップグレードおよび関連するフライトマネジメントソフトウェア活動を支援しています。
欧州はフライトマネジメントシステム市場において2番目に大きな地域でした。トゥールーズ、ハンブルク、およびセビリアのAirbusの生産拠点は、この地域の航空機製造基盤を支えています。欧州の空域規則も、対象となる運航における性能ベースナビゲーション能力を要求しています。規制2025/520は、指定された洋上および遠隔大陸運航へのRNP 4要件を拡大しています。これらの規則は、レトロフィットおよびソフトウェアアップデートの需要を支援することができます。
アジア太平洋は2031年までに8.82%のCAGRを記録すると予測されており、フライトマネジメントシステム市場において最も速い地域成長率です。Airbusは2044年までにこの地域の年間旅客交通量が4.4%成長すると予測しています。インド、中国、および東南アジアは、商業機材と航空輸送ネットワークを拡大しているため重要です。インドはまた、大規模なA320ファミリー機材向けの主要な航空電子機器サービスコミットメントを引き付けています。中国は国内民間航空飛行計画システムを開発しており、これは同国における長期的に異なる術経路を示しています。
南米は2025年のフライトマネジメントシステム市場において、より小規模ながら独自の需要基盤を持っていました。ブラジルは軍用航空の取り組みとUAMプラットフォームの開発を通じて地域活動を支えています。ワイドボディ機材のニーズ、インフラ開発、および運航中の航空機の機齢プロファイルが中東・アフリカの需要を形成しています。PBNの実施は地域の一部で世界平均を下回っており、空域と空港への投資が進むにつれて長期的なコンプライアンスの機会を生み出しています。

競争環境
フライト管理システム市場は、大手アビオニクスサプライヤー間で適度に集約されている。Honeywell International Inc.、Thales Group、およびRTX Corporationは、商業用ラインフィットプログラムにおいて強固な地位を占めている。これらの企業の競争優位性は、認証に関する専門知識、航空機メーーとの確立された関係、および長期にわたる運用ライフサイクルを通じてシステムをサポートする能力に由来している。ラインフィットの選定は、修理、整備、ソフトウェアアップデート、およびデータサービスを通じて、長期的なアフターマーケット関係を生み出す可能性がある。この構造により、新規サプライヤーが既設のプライムシステムを置き換えることは困難であり、航空機プログラムをめぐる競争は、一度限りの機器販売よりも重要性が高い。
フライト管理システム市場は、軍の近代化、レトロフィットシステム、およびUAMナビゲーションにおいても機会を提供している。Curtiss-WrightのC-17ミッションコンピューター受注は、オープンアーキテクチャ調達が従来の防衛サプライヤーと並んで新たな機会を生み出し得ることを示している。GarminおよびUniversal Avionicsは、異なる航空機カテゴリー向けのモジュール式認証済みシステムにより、レトロフィット需要に対応している。Safranは2025年7月にCollins Aerospaceのフライトコントロールおよびアクチュエーション事業を買収し、より幅広いフライトシステム能力を獲得した。この取引は、フライトコントロール、ナビゲーション、および関連システムにわたるバンドル型ソリューションの提供を支援し得る。主要企業の合算市場シェアに関するデータが提供されていないため、入手可能な情報は、高度に集中した市場ではなく、適度に集約された市場という説明を支持している。
フライト管理システム業界リーダー
Honeywell International Inc.
Thales Group
RTX Corporation
Garmin Ltd.
GE Aerospace (General Electric Company)
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Safran Electronics & Defenseが、EmbraerのグループであるEve Air Mobilityにより、eVTOL航空機向けにデュアルSkyNauteハイブリッド慣性航法システムを供給するために選定されました。このシステムはHRGクリスタルジャイロスコープ技術を使用して、GNSS劣化した都市環境でのナビゲーション継続性を維持します。
- 2026年4月:Airbusは、NavblueとSkywiseを統合して、世界中の約12,000機の航空機を接続する統合デジタルオペレーションエンティティを形成し、フライトマネジメント最適化おび航空会社ソフトウェア市場において航空電子機器OEMと競合しています。
- 2026年2月:The Boeing Companyが米空軍からC-17グローブマスターIIIのフライトデッキの設計および近代化の契約を受注しました。その後、Curtiss-Wrightが推定生涯価値4億 ミリオン 米ドルを超える契約のもと、MOSAに準拠したミッションコンピュータを供給するために選定されました。


グローバルフライト管理システム市場レポートスコープ
フライトマネジメントシステム(FMS)は、現代の航空機における中核的な機上コンピュータシステムです。飛行計画、マルチセンサーナビゲーション、および性能最適化を自動化します。このシステムは、正確な水平および垂直飛行経路を計算し、燃料消費を管理し、オートパイロットと同期することで、乗務員の作業負荷を大幅に軽減します。
フライトマネジメントシステム市場は、コンポーネント、航空機タイプ、フィット、設置タイプ、および地域別にセグメント化されています。コンポーネント別では、市場はハードウェアとソフトウェアにセグメント化されています。航空機タイプ別では、市場は業航空、軍用航空、一般航空、無人航空システム(UAS)、およびアーバンエアモビリティ(UAM)にセグメント化されています。フィット別では、市場はラインフィットとレトロフィットにセグメント化されています。設置タイプ別では、市場はシングルFMSおよびデュアル/トリプル冗長FMSにセグメント化されています。レポートはまた、異なる地域の主要国におけるフライトマネジメントシステム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されています。
| ハードウェア | フライト管理コンピューター(FMC) |
| コントロールディスプレイユニット(CDU) | |
| ビジュアルディスプレイユニット(VDU) | |
| ソフトウェア |
| 商業航空機 | 単通路機 |
| 広胴機 | |
| 地域ジェット機 | |
| 軍用航空機 | 戦闘機 |
| 輸送機 | |
| 特殊任務機 | |
| ヘリコプター | |
| 一般航空 | ビジネスジェット |
| ピストン機およびターボプロップ機 | |
| 商業ヘリコプター | |
| 無人航空システム(UAS) | 民間・商業 |
| 防衛・政府 | |
| 都市型航空モビリティ(UAM) |
| ライン・フィット |
| レトロフィット |
| シングルFMS |
| デュアル/トリプル冗長FMS |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| コンポーネント別 | ハードウェア | フライト管理コンピューター(FMC) | |
| コントロールディスプレイユニット(CDU) | |||
| ビジュアルディスプレイユニット(VDU) | |||
| ソフトウェア | |||
| 航空機タイプ別 | 商業航空機 | 単通路機 | |
| 広胴機 | |||
| 地域ジェット機 | |||
| 軍用航空機 | 戦闘機 | ||
| 輸送機 | |||
| 特殊任務機 | |||
| ヘリコプター | |||
| 一般航空 | ビジネスジェット | ||
| ピストン機およびターボプロップ機 | |||
| 商業ヘリコプター | |||
| 無人航空システム(UAS) | 民間・商業 | ||
| 防衛・政府 | |||
| 都市型航空モビリティ(UAM) | |||
| フィット別 | ライン・フィット | ||
| レトロフィット | |||
| 設置タイプ別 | シングルFMS | ||
| デュアル/トリプル冗長FMS | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||


レポートで回答される主要な質問
フライトマネジメントシステムの需要を牽引しているものは何ですか?
商業航空機の生産量、燃料効率化ニーズ、性能ベースナビゲーション要件、およびコネクテッド航空機機能が、新規システムとアップグレードの需要を支えています。
最も成長の速いコンポーネントはどれですか?
ソフトウェアは最も成長の速いコンポーネントであり、2031年までに7.41%のCAGRが予測されており、ハードウェアは2025年に65.78%のシェアを占めました。
最も強い成長見通しを持つ航空機カテゴリーはどれですか?
アーバンエアモビリティ(UAM)は2031年までに10.84%のCAGRで最も成長の速い航空機カテゴリーになると予測されています。
レトロフィット設置が増加しているのはなぜですか?
レトロフィット需要は、航空機の老朽化、ナビゲーションコンプライアンスニーズ、耐用年数延長、およびコックピット近代化によって支えられており、2031年までに6.91%のCAGRが予測されています。
最も成長の速い地域はどこですか?
アジア太平洋は2031年までに8.82%のCAGRで成長すると予測されており、インド、中国、および東南アジアでの商業機材拡大によって支えられています。
高度なフライトマネジメントシステムの採用を制限するものは何ですか?
航空機の納入遅延と、サイバーセキュアな航空電子機器システムの認証に必要な時間が、設置と新規プログラムの展開を遅らせる可能性があります。
最終更新日:



