
Tamaño y Participación del Mercado de Inspección de Vuelo
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.20 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.67 % |
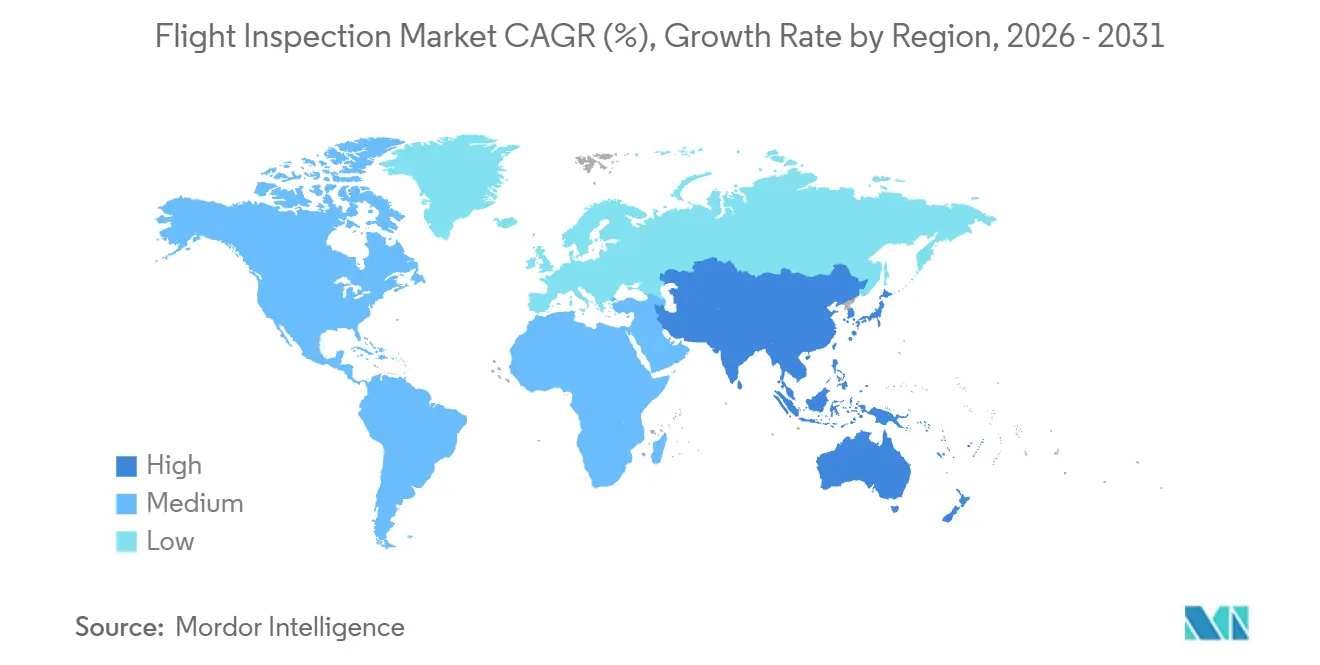
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
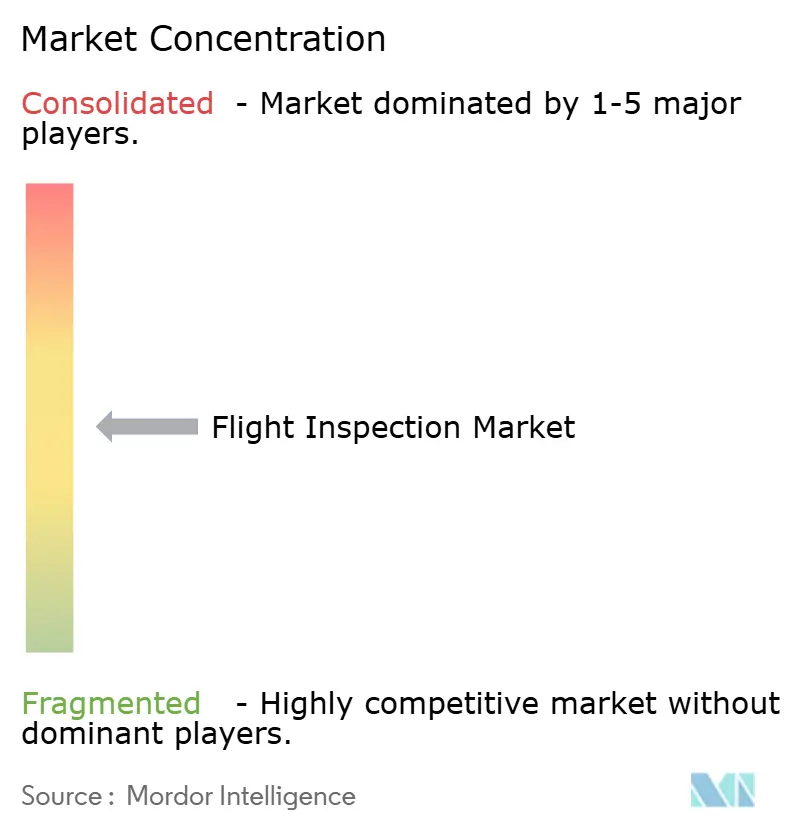
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Inspección de Vuelo por Mordor Intelligence
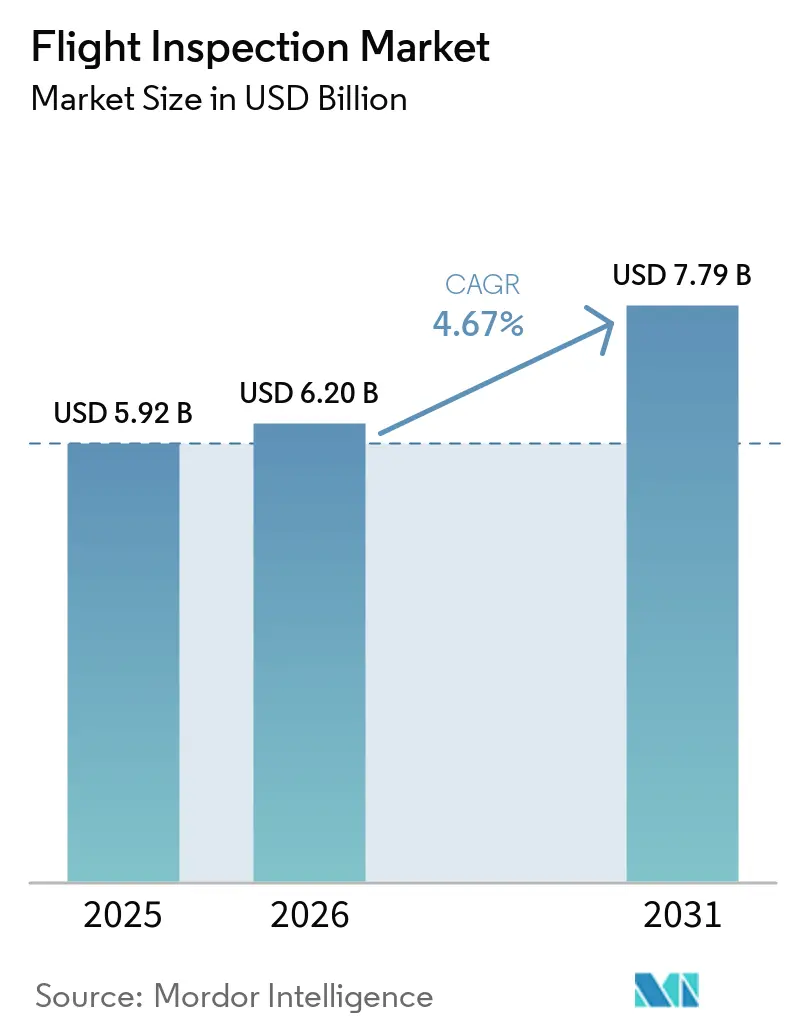
El tamaño del mercado de inspección de vuelo se valoró en 5,92 mil millones de USD en 2025 y se estima que crecerá desde 6,20 mil millones de USD en 2026 hasta alcanzar los 7,79 mil millones de USD en 2031, a una CAGR del 4,67% durante el período de pronóstico. El mercado de inspección de vuelo está respaldado por el requisito recurrente de validar las ayudas a la navegación y los procedimientos por instrumentos antes de que entren en servicio y en intervalos programados posteriormente. Las actualizaciones digitales de CNS/ATM añaden necesidades de inspección para nuevos equipos, mientras que los activos más antiguos de ILS, VOR y DME siguen siendo importantes sistemas de respaldo donde la navegación por satélite no es confiable. Los operadores están equilibrando las flotas de aeronaves propias con la capacidad externalizada, especialmente cuando las inspecciones especiales o la demanda temporal superan los recursos internos. Las decisiones contractuales reflejan cada vez más el valor de la capacidad antijamming, la integración de datos y la capacidad de misión certificada. El mercado de inspección de vuelo también se beneficia cuando la expansión aeroportuaria, la implementación de PBN y la modernización de la navegación ocurren simultáneamente.
Conclusiones Clave del Informe
- Por modelo de servicio, la adquisición de sistemas de inspección de vuelo representó el 49,37% de la participación del segmento en 2025, mientras que la inspección de vuelo como servicio registró la CAGR proyectada más alta del 6,55% hasta 2031.
- Por tipo de plataforma, las aeronaves de ala fija representaron el 72,71% de la participación del segmento en 2025, mientras que las aeronaves de ala rotatoria registraron la CAGR proyectada más alta del 5,89% hasta 2031.
- Por arquitectura de sistema, los sistemas integrados a bordo representaron el 59,21% de la participación del segmento en 2025, mientras que los sistemas portátiles/de instalación y retirada rápida registraron la CAGR proyectada más alta del 5,27% hasta 2031.
- Por tipo de inspección, las inspecciones periódicas de rutina representaron el 62,59% de la participación del segmento en 2025, mientras que las inspecciones especiales y de emergencia registraron la CAGR proyectada más alta del 6,11% hasta 2031.
- Por usuario final, los ANSP representaron el 44,72% de la participación del segmento en 2025, mientras que la aviación privada y de negocios registró la CAGR proyectada más alta del 5,88% hasta 2031.
- Por geografía, América del Norte representó el 30,13% de la participación del segmento en 2025, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 7,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Digitalización de la infraestructura CNS/ATM | +1.0% | Global, con mayor intensidad en América del Norte, Europa y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento en las implementaciones de Navegación Basada en el Rendimiento (PBN) | +0.9% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Adopción de análisis de inspección de vuelo conectados a la nube | +0.8% | América del Norte y el norte de Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Renovación de flota hacia aeronaves de ala fija turbohélice de calibración de próxima generación | +0.7% | Global, con adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Mandatos globales de optimización de capacidad de pistas | +0.6% | América del Norte y Europa, con demanda emergente en los estados del Golfo | Corto plazo (≤ 2 años) |
| Demanda de verificación de ADS-B basado en el espacio | +0.5% | Global, con mayor relevancia en el espacio aéreo oceánico y remoto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización de la Infraestructura CNS/ATM
La inversión digital en CNS/ATM amplía el alcance de las misiones en el mercado de inspección de vuelo, ya que cada nuevo activo de navegación o vigilancia debe ser validado antes de su uso operacional. Las instalaciones de GBAS, los equipos VOR digitales y las estaciones terrestres ADS-B introducen requisitos de puesta en servicio adicionales más allá de las verificaciones periódicas establecidas. La JCAB de Japón puso en plena operación su GBAS en el Aeropuerto de Haneda en enero de 2025, representando el primer GBAS con capacidad CAT-I de Japón y requiriendo validación de vuelo bajo el procedimiento aplicable.[1]Fuente: Instituto de Investigación de Navegación Electrónica, "Implementación de GBAS en Japón," Seminario ENRI, enri.go.jp La misma transición deja muchas ayudas terrestres existentes en su lugar en lugar de eliminar los requisitos de inspección para ellas. Esta superposición amplía el trabajo disponible para los operadores certificados y los proveedores de sistemas. El mercado de inspección de vuelo, por lo tanto, se beneficia tanto del mantenimiento de la base instalada como de la nueva infraestructura digital.
Aumento en las Implementaciones de Navegación Basada en el Rendimiento
La implementación de PBN impulsa la demanda en el mercado de inspección de vuelo, ya que los nuevos procedimientos de instrumentos requieren verificaciones de aceptación antes de la activación comercial. La reunión PBNICG/12 de la OACI en Pekín en diciembre de 2025 reafirmó la actividad de despliegue regional.[2]Organización de Aviación Civil Internacional, "Informe Final de la Duodécima Reunión del Grupo de Coordinación de Implementación de Navegación Basada en el Rendimiento," OACI, icao.int Vietnam informó nuevos procedimientos RNP en los aeropuertos de Tan Son Nhat y Long Thanh durante el mismo período. Estos proyectos generan trabajo en la puesta en servicio y posteriormente durante la revisión periódica. La OACI también informó que la región AFI representó el 50% de las Preocupaciones de Seguridad Significativas a nivel mundial, lo que hace que la validación confiable sea particularmente importante donde se están ampliando los procedimientos. El mercado de inspección de vuelo está, en consecuencia, vinculado a la calidad y el ritmo de implementación de procedimientos, así como a la construcción de aeropuertos.
Adopción de Análisis de Inspección de Vuelo Conectados a la Nube
Los sistemas conectados a la nube acortan el tiempo entre la captura de datos y la revisión técnica en el mercado de inspección de vuelo. Aerodata completó la aceptación en fábrica de dos sistemas AeroFIS para NAV CANADA en enero de 2026, con intercambio directo de datos entre la aeronave y la base de operaciones incluido en el diseño del sistema. Este arreglo puede reducir las transferencias manuales después de una misión y ayudar a los operadores a mantener un registro consistente de los resultados de calibración. Los datos acumulados también pueden respaldar el monitoreo de la calidad de la señal de la ayuda a la navegación a lo largo del tiempo. Una vez que los procesos de datos están integrados en el flujo de trabajo operacional de un ANSP, cambiar de proveedor se vuelve más difícil. El mercado de inspección de vuelo puede, por lo tanto, favorecer a los proveedores que combinan equipos certificados, manejo de datos y soporte continuo.
Demanda de Verificación de ADS-B Basado en el Espacio
El ADS-B basado en el espacio crea un nuevo requisito de verificación para el mercado de inspección de vuelo a medida que la cobertura de vigilancia se extiende más allá de las redes terrestres convencionales. El producto VECTOR de Aireon utiliza datos ADS-B basados en satélite para establecer trayectorias de aeronaves independientes del GPS a bordo para la identificación de anomalías GNSS. El proyecto SATERA de la Comisión Europea está desarrollando un estimador combinado de integridad de ADS-B y multilateración basada en el espacio. Los procesos de rendimiento y validación relevantes siguen en desarrollo. Los proveedores que participan en estos procesos pueden posicionar sus sistemas para trabajos de verificación posteriores. El mercado de inspección de vuelo tiene la oportunidad de extender los métodos establecidos de prueba de integridad al espacio aéreo remoto y oceánico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de adquisición y operación de aeronaves especializadas | -0.7% | Global, más agudo para los ANSP de mercados emergentes en América del Sur y África | Largo plazo (≥ 4 años) |
| Escasez de tripulación calificada para misiones de doble piloto/doble motor | -0.4% | Global, con mayor presión en los corredores de crecimiento de Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Interferencia por congestión del espectro en las inspecciones de vuelo GNSS | -0.8% | Oriente Medio, Europa del Este, Báltico, Ártico, con expansión global | Mediano plazo (2-4 años) |
| Resistencia operativa limitada de aeronaves de ala rotatoria en rutas de inspección de largo alcance | -0.3% | Áreas remotas y montañosas, incluidas las islas de Asia-Pacífico y el África Subsahariana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Operación de Aeronaves Especializadas
Una aeronave de inspección dedicada requiere una célula, un sistema de inspección instalado, certificación, preparación de la tripulación y mantenimiento continuo. Estas necesidades pueden retrasar la adquisición y dificultar que los ANSP más pequeños financien flotas propias. La restricción respalda la demanda de FIaaS porque las autoridades pueden adquirir misiones sin asumir la inversión inicial completa. Los requisitos de aeronavegabilidad de la OACI y las normas de certificación nacionales añaden obligaciones continuas después de la compra. El efecto es más fuerte en países con presupuestos de aviación limitados y volúmenes de misión irregulares. El mercado de inspección de vuelo, por lo tanto, mantiene una barrera para los nuevos operadores de flotas mientras crea espacio para los proveedores de servicios certificados.
Interferencia por Congestión del Espectro en las Inspecciones de Vuelo GNSS
El jamming y la suplantación de GNSS pueden comprometer las mediciones utilizadas durante las actividades de inspección basadas en satélite. La EASA identificó interferencias activas de GNSS en múltiples Regiones de Información de Vuelo durante los 30 días. La FAA también ha descrito la propagación de las perturbaciones del GPS como una preocupación de seguridad de la aviación civil.[3]Fuente: Administración Federal de Aviación, "SAFO 24002 Jamming y Suplantación de GPS/GNSS," FAA, faa.gov Los operadores pueden necesitar repetir vuelos, rechazar datos afectados o modificar aeronaves con equipos antijamming. Estas medidas aumentan los costos operativos incluso cuando no generan ingresos equivalentes. El mercado de inspección de vuelo debe, por lo tanto, tratar la resiliencia ante interferencias como un requisito operacional y no como una característica opcional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
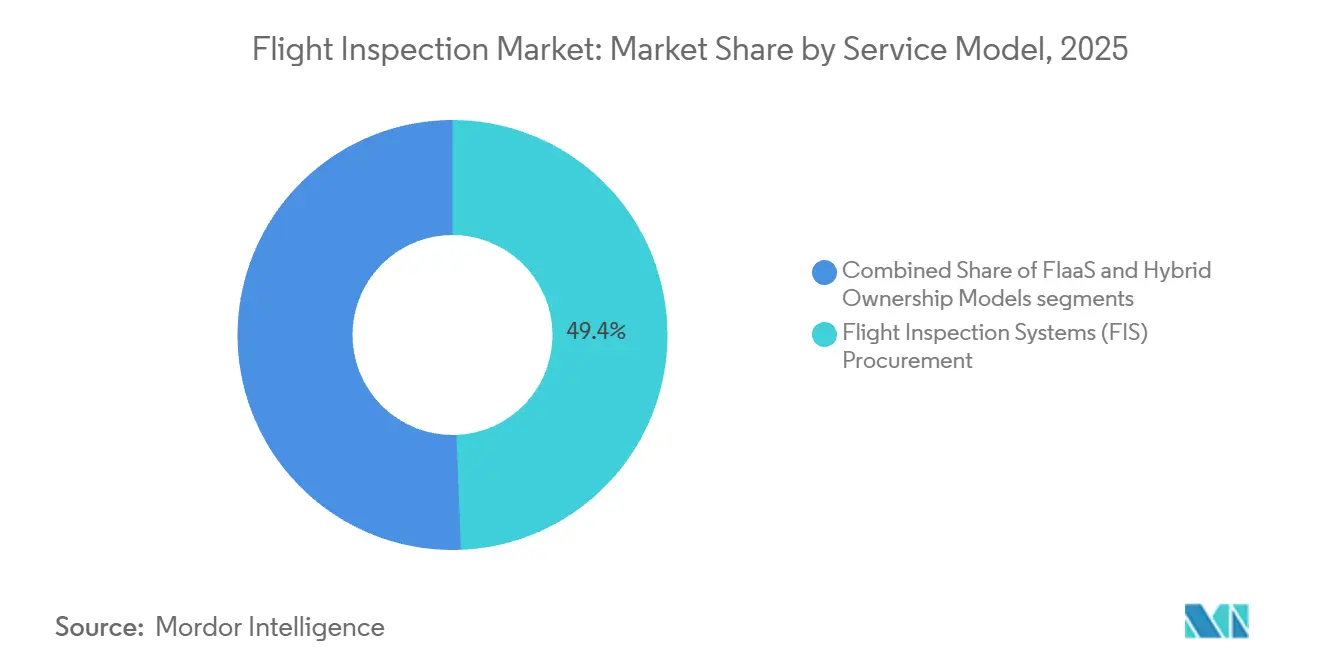
El Crecimiento de FIaaS Desafía los Modelos de Propiedad EstablecidosLa adquisición de sistemas de inspección de vuelo (FIS) representó el 49,37% del segmento de modelo de servicio en 2025. Los grandes ANSP financiados por el Estado a menudo mantienen flotas porque necesitan control directo de los activos y los calendarios críticos para la seguridad. Sus equipos internos pueden asignar aeronaves a misiones de rutina, puesta en servicio y contingencia. Esa estructura también preserva el conocimiento operacional dentro de la autoridad. Se prevé que FIaaS crezca a una CAGR del 6,55% hasta 2031. Las autoridades aeroportuarias más pequeñas y los reguladores de mercados en desarrollo pueden utilizar capacidad externa cuando la propiedad de una flota impondría costos fijos que superan sus presupuestos. La demanda de FIaaS está respaldada por la necesidad de cumplir con las obligaciones de inspección sin comprometer capital en aeronaves especializadas. Los proveedores con tripulaciones y aeronaves certificadas también pueden proporcionar capacidad temporal cuando sus flotas propias no están disponibles. El modelo es especialmente relevante cuando los volúmenes de misión son demasiado bajos para sostener una aeronave dedicada y una tripulación a tiempo completo. También permite al cliente alinear el período del contrato con un programa de construcción, el despliegue de un procedimiento o una brecha de capacidad temporal.
Los acuerdos de propiedad híbrida se sitúan entre las flotas totalmente propias y los contratos de servicio totalmente externalizados. En estos modelos, un especialista puede ser propietario de la aeronave mientras que un ANSP contribuye con la programación, la gestión de datos o la supervisión operacional. El mercado de inspección de vuelo se está moviendo hacia una estructura de servicio escalonada en la que los grandes ANSP mantienen la capacidad central de la flota y adquieren apoyo externo para la demanda excepcional. Los proveedores de FIaaS se benefician cuando pueden realizar trabajos de rutina y responder rápidamente a los requisitos de emergencia. Las decisiones de adquisición seguirán dependiendo de la cobertura de certificación, la disponibilidad de la flota y la capacidad del operador para manejar datos sensibles. La industria de inspección de vuelo, por lo tanto, probablemente mantendrá tanto los modelos de propiedad como los de servicio gestionado.


Por Tipo de Plataforma:
La Dominancia del Ala Fija se Mantiene por las Ventajas de AutonomíaLas aeronaves de ala fija representaron el 72,71% del segmento de plataformas en 2025. Su autonomía permite a los operadores completar largos reconocimientos de rutas e inspeccionar varias instalaciones durante una sola misión. Su capacidad de carga útil también acomoda sistemas de sensores instalados y el equipo técnico asociado. Las rutas de certificación establecidas refuerzan su papel continuo en trabajos de alta precisión. Se prevé que las aeronaves de ala rotatoria crezcan a una CAGR del 5,89% hasta 2031, ya que pueden servir a sitios donde el acceso a pistas, el terreno o las restricciones del espacio aéreo local limitan el uso práctico de aeronaves de ala fija. La demanda de plataformas de ala fija sigue vinculada a las redes nacionales que requieren una amplia cobertura de rutas. Los sistemas de ala fija también siguen siendo relevantes para misiones que requieren una plataforma de medición estable y repetible. También pueden respaldar una secuencia planificada de verificaciones en ubicaciones distantes sin múltiples transferencias de aeronaves. Este alcance operativo ayuda a los operadores a proteger la fiabilidad del calendario cuando el clima o el acceso al aeropuerto cambian durante una misión.
Las nuevas plataformas de turbohélice y jets ejecutivos están renovando la base de aeronaves utilizada por los operadores de inspección. El cambio incluye las plataformas King Air 360, CJ4 y Praetor 600, que pueden integrarse con sistemas especializados. La actualización de junio de 2026 de la EASA a sus normas de aeronaves no tripuladas incorporó el paquete SORA 2.5, proporcionando una ruta de cumplimiento más clara para algunas tareas de UAS. Las herramientas UAS pueden pre-calibrar activos seleccionados mientras las aeronaves tripuladas completan la validación final. Esta combinación puede mejorar la planificación sin eliminar la necesidad de aeronaves certificadas de inspección de vuelo. La industria de inspección de vuelo, por lo tanto, está añadiendo herramientas no tripuladas alrededor de, y no en lugar de, las misiones centrales de ala fija.
Por Arquitectura de Sistema:
La Integración a Bordo Ancla la Precisión, la Portabilidad Gana TerrenoLos sistemas integrados a bordo representaron el 59,21% del segmento de arquitectura de sistemas en 2025. Estos sistemas se utilizan donde la validación de ILS, GBAS y aproximación de precisión requiere un posicionamiento estable y una disposición de sensores certificada. La integración también puede reducir la variación entre misiones al mantener el equipo en una configuración de aeronave consistente. Los grandes ANSP a menudo prefieren este enfoque para los programas nacionales programados regularmente. Se prevé que los sistemas portátiles y de instalación y retirada rápida (RORO) crezcan a una CAGR del 5,27% hasta 2031. El diseño modular del sistema permite a un operador utilizar un conjunto certificado en varios tipos de aeronaves compatibles. La demanda de sistemas portátiles está impulsada por operadores que necesitan flexibilidad en misiones contratadas y tipos de aeronaves. La arquitectura también ofrece a los proveedores una opción práctica cuando la disponibilidad de aeronaves cambia durante un contrato. Su principal valor radica no solo en un menor compromiso de activos, sino también en la capacidad de trasladar la capacidad certificada entre plataformas adecuadas.
Los sistemas modulares pueden reducir la necesidad de dedicar una sola aeronave a cada función de inspección. Estos sistemas también permiten a los proveedores alinear los diseños de cabina y los flujos de trabajo técnicos con los requisitos del cliente. El sistema CARNAC de Safran fue integrado por Bromma Air Maintenance en un Beechcraft Super King Air 200C y presentado en IFIS 2026. Los sistemas de referencia terrestres conservan un papel más limitado pero útil en la pre-calibración y la detección de interferencias. El mercado de inspección de vuelo se está moviendo hacia arquitecturas definidas por software y modulares, pero los sistemas integrados siguen siendo fundamentales para las misiones de mayor nivel de garantía. Los proveedores centrados en hardware pueden enfrentar presión donde los clientes exigen mayor portabilidad e interoperabilidad de datos.
Por Tipo de Inspección:
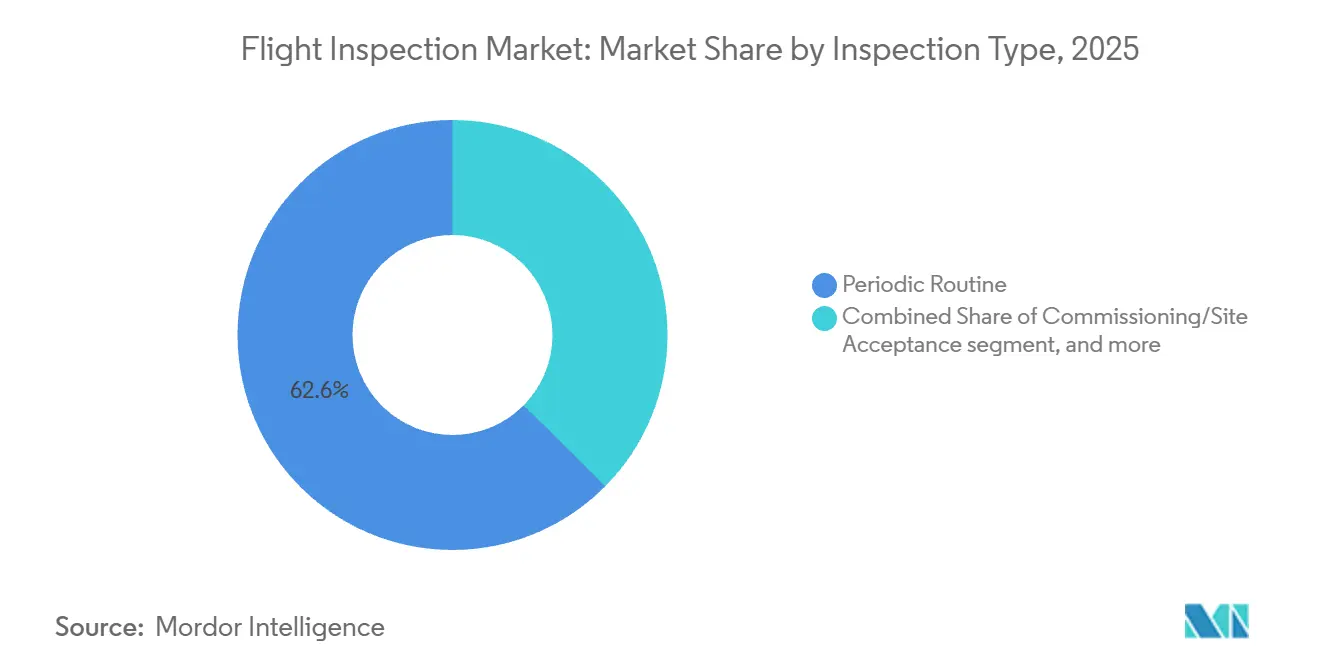
Los Contratos de Rutina Estabilizan los Ingresos Mientras la Demanda de Emergencia AumentaLas inspecciones periódicas de rutina representaron el 62,59% de la actividad de inspección en 2025. Los acuerdos plurianuales vinculados a intervalos de reinspección obligatorios proporcionan trabajo predecible para los proveedores de servicios certificados. Este calendario recurrente reduce el efecto de los ciclos irregulares de puesta en servicio de aeropuertos. También ayuda a los operadores a planificar el uso de la tripulación y el mantenimiento de aeronaves. Se prevé que las inspecciones especiales y de emergencia crezcan a una CAGR del 6,11% hasta 2031. Las perturbaciones de GNSS en Regiones de Información de Vuelo concurridas pueden requerir verificaciones no programadas de la integridad de la señal de navegación. La demanda de misiones de emergencia también está respaldada por la necesidad de validar sistemas después de eventos operacionales inusuales. Un proveedor con capacidad de reserva puede atender estas solicitudes sin desviar recursos de sus compromisos de rutina. Ese equilibrio es importante porque una verificación de emergencia retrasada puede afectar la disponibilidad de un procedimiento de aproximación o una instalación de navegación.
Los contratos de rutina siguen siendo fundamentales porque las ayudas a la navegación deben evaluarse a lo largo de su vida operativa. El trabajo de puesta en servicio y aceptación de sitios es limitado, pero puede expandirse rápidamente cuando se añaden aeropuertos, pistas o procedimientos de instrumentos. Una nueva instalación puede crear un requisito continuo de inspecciones de rutina después de la aceptación inicial. El mercado de inspección de vuelo recompensa a las empresas que pueden movilizarse con poco tiempo de aviso sin interrumpir el trabajo de rutina contratado. La actividad de emergencia añade complejidad operacional porque las aeronaves, las tripulaciones y las aprobaciones técnicas deben estar disponibles rápidamente. La industria de inspección de vuelo, por lo tanto, depende tanto de la gestión planificada de programas como de la capacidad de reserva flexible.
Por Usuario Final:
Los ANSP Lideran pero la Aviación Privada Señala un Cambio EstructuralLos proveedores de servicios de navegación aérea (ANSP) representaron el 44,72% del segmento de usuarios finales en 2025 y son directamente responsables de la seguridad del espacio aéreo nacional, gestionando con frecuencia carteras que abarcan numerosos aeródromos y ayudas a la navegación. Sus requisitos incluyen calibración programada, validación de procedimientos y respuesta a cambios en los equipos. Las decisiones de compra tienden a priorizar la certificación, la disponibilidad y la continuidad operacional. Se prevé que la aviación privada y de negocios crezca a una CAGR del 5,88% hasta 2031. Las nuevas instalaciones de aviación general en la red UDAN de India y la expansión de la actividad de los FBO en el Golfo pueden requerir apoyo en la puesta en servicio. La demanda de los ANSP sigue siendo la mayor, dado que las redes nacionales cuentan con una amplia base instalada de infraestructura regulada. Este grupo también tiene una necesidad continua de coordinar las inspecciones con las operaciones de control del tráfico aéreo, la disponibilidad aeroportuaria y la supervisión de la seguridad. Estos requisitos pueden favorecer a los proveedores que comprenden tanto la medición técnica como las restricciones operacionales de un entorno de espacio aéreo activo.
Los operadores aeroportuarios representan otro grupo de usuarios importante, ya que los proyectos de construcción y ampliación generan trabajos de puesta en servicio. Las autoridades de aviación militar proporcionan una demanda estable, aunque los detalles de contratación suelen ser menos visibles. Los operadores privados generalmente operan bajo acuerdos de servicio más flexibles que los ANSP nacionales. Para los operadores aeroportuarios, el momento de una misión está estrechamente vinculado a la apertura de una pista, un nuevo procedimiento de aproximación o un cambio en los equipos de navegación. Para las instalaciones privadas, el acceso a un proveedor con las aprobaciones adecuadas puede ser más importante que mantener una capacidad de inspección interna permanente.
Análisis Geográfico
Mercado de Inspección de Vuelo de América del Norte
América del Norte concentró el 30,13% del mercado de inspección de vuelo en 2025. La región cuenta con una amplia base de aeropuertos con instrumentos, necesidades recurrentes de validación relacionadas con la FAA y requisitos paralelos de defensa. La actividad NextGen añade trabajos de puesta en servicio para GBAS, ADS-B, enlace de datos y otras actualizaciones CNS. NAV CANADA completó la aceptación en fábrica de dos sistemas AeroFIS para aeronaves King Air 360 en enero de 2026, con entrega de aeronaves prevista para finales de 2027. Esta inversión refleja un ciclo de modernización continuo en Canadá.
Mercado de Inspección de Vuelo de Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,12% hasta 2031. India aprobó el programa UDAN Modificado 2.0 en marzo de 2026 con un desembolso de INR 288,80 mil millones (equivalente a 3,40 mil millones de USD) para 100 nuevos aeropuertos en 10 años.[4]Primer Ministro de India, "El Gabinete aprueba el Plan de Conectividad Regional UDAN Modificado," Primer Ministro de India, pmindia.gov.in Estos emplazamientos pueden generar demanda de puesta en servicio donde el historial de inspección es limitado o inexistente. Japón combina una capacidad técnica consolidada con nuevos trabajos basados en UAS y una activa adquisición de datos de corrección GNSS. Los planes de aviación de China continúan respaldando la construccin de aeropuertos y las actualizaciones de ayudas a la navegación.
Mercado de Inspección de Vuelo de EMEA y América del Sur
Europa mantiene la demanda a través de la modernización relacionada con SESAR y la supervisión de la EASA sobre los procedimientos de instrumentos. La EASA y EUROCONTROL publicaron un plan de acción europeo sobre interferencias de radiofrecuencia GNSS en marzo de 2026, reforzando la importancia del ILS, el VOR y el DME como sistemas de navegación de respaldo. Esto respalda la calibración continua de las ayudas terrestres incluso a medida que la navegación por satélite se expande. Oriente Medio combina grandes proyectos aeroportuarios con un alto nivel de exposición a interferencias GNSS. Los países africanos avanzan en la modernización de la navegación en el marco de los planes regionales de la OACI, mientras que Brasil apoya la demanda sudamericana a través del continuo desarrollo CNS. La combinación de nueva infraestructura, necesidades de resiliencia y diferente capacidad de adquisición configura el mercado de inspección de vuelo en estas regiones.

Panorama Competitivo
El mercado de inspección de vuelo está moderadamente fragmentado en la integración de sistemas, pero más concentrado en la capacidad operacional certificada. Aerodata AG, Norwegian Special Mission, Safran, Bombardier Inc. y Textron Inc. tienen amplias capacidades técnicas y geográficas. Aerodata ha suministrado sistemas a NAV CANADA y ha avanzado en trabajos basados en drones con la JCAB a través de NEC Corporation, combinando el software AeroFIS con células seleccionadas y socios locales. Norwegian Special Mission ofrece UNIFIS 3000-G2 para la calibración de FANS, ADS-C, GBAS y ADS-B, mientras que el CARNAC de Safran sirve a operadores que buscan equipos modulares para aeronaves existentes. Los clientes pueden elegir entre proveedores de equipos, integradores de aeronaves y proveedores de servicios gestionados.
Existe una oportunidad para un servicio gestionado que combine capacidad de misión global con análisis continuos conectados a la nube. El material suministrado no describe ningún proveedor que ofrezca este modelo completo a una escala internacional amplia. Dicho servicio beneficiaría a los ANSP que necesitan capacidad externa e integración de datos de calibración con herramientas de rendimiento del espacio aéreo, al tiempo que respaldaría la retención de datos a largo plazo y el monitoreo de tendencias de señales. Es probable que el mercado vea más asociaciones entre proveedores de sistemas, operadores y organizaciones de aviación regionales, extendiendo la participación del proveedor más allá de la entrega de aeronaves al mantenimiento, el soporte de datos y las actualizaciones. La competencia seguirá siendo activa debido a la certificación local, el acceso a la flota y la credibilidad en el soporte técnico. La industria de inspección de vuelo tiene una puntuación de concentración de 5 porque menos de 5 proveedores tienen capacidad amplia en múltiples continentes. Sin embargo, el material suministrado no establece que los 5 principales proveedores tengan el 60% o más de los ingresos totales.
Líderes de la Industria de Inspección de Vuelo
-
Aerodata AG
-
Norwegian Special Mission AS
-
Textron Inc.
-
Bombardier Inc.
-
Safran S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inspección de Vuelo
- Aerodata AG
- Textron Inc.
- Norwegian Special Mission AS
- Safran S.A.
- Bombardier Inc.
- Thales Group
- Flight Calibration Services Limited
- Embraer S.A.
- Lufthansa Technik AG
- SGI Aviation Services B.V.
- Flight Precision Ltd.
- Samana Special Mission
- ENAV S.p.A.
- International Flight Services Association

Recent Industry Developments in Mercado de Inspección de Vuelo
- Mayo de 2026: Aerodata AG, en colaboración con su socio Japan Aerospace Corporation, y actuando como subcontratista de NEC Corporation, está entregando un dron de inspección de vuelo a la Oficina de Aviación Civil de Japón. El sistema de aeronave no tripulada se utilizará para inspeccionar y calibrar sistemas de aterrizaje por instrumentos (ILS) e indicadores de trayectoria de aproximación de precisión (PAPI).
- Junio de 2025: Thales Group y Qatar Airways acordaron establecer un centro de mantenimiento de IFE en Doha, señalando una cooperación más estrecha que podría extenderse al apoyo de inspección de vuelo regional para los proyectos aeroportuarios de la aerolínea.
- Mayo de 2025: BAM obtuvo varios contratos de servicios de inspección de vuelo que abarcan Dinamarca, Noruega y Suecia. Su equipo de inspección de vuelo está listo para calibrar las ayudas a la navegación y los sistemas de aproximación en aeropuertos de toda la región nórdica.
- Enero de 2025: Embraer SA y Turkish Aerospace firmaron un memorando para explorar la producción del jet E2 en Türkiye, lo que podría ampliar la capacidad de modificación de misiones especiales regionales.


Alcance del Informe Global del Mercado de Inspección de Vuelo
La inspección de vuelo implica la prueba y evaluación de ayudas a la navegación aérea terrestres y basadas en satélite, sistemas de radar y procedimientos de vuelo desde el aire. Los operadores utilizan aeronaves especialmente equipadas para garantizar que las señales permanezcan seguras, precisas y confiables.
El mercado de inspección de vuelo está segmentado por modelo de servicio, tipo de plataforma, arquitectura de sistema, tipo de inspección, usuario final y geografía. Por modelo de servicio, el mercado está segmentado en adquisición de sistemas de inspección de vuelo (FIS), inspección de vuelo como servicio (FIaaS) y modelos de propiedad híbrida. Por tipo de plataforma, el mercado está segmentado en aeronaves de ala fija y aeronaves de ala rotatoria. Por arquitectura de sistema, el mercado está segmentado en sistemas integrados a bordo, sistemas portátiles/de instalación y retirada rápida, y sistemas de referencia terrestres. Por tipo de inspección, el mercado está segmentado en puesta en servicio/aceptación de sitio, periódica de rutina y especial/emergencia. Por usuario final, el mercado está segmentado en proveedores de servicios de navegación aérea (ANSP), operadores aeroportuarios, autoridades de aviación militar y aviación privada/de negocios. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de inspección de vuelo en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Adquisición de Sistemas de Inspección de Vuelo (SIV) |
| Inspección de Vuelo como Servicio (FIaaS) |
| Modelos de Propiedad Híbrida |
| Aeronaves de Ala Fija |
| Aeronaves de Ala Rotatoria |
| Sistemas Integrados a Bordo |
| Sistemas Portátiles de Instalación y Retirada Rápida |
| Sistemas de Referencia Terrestres |
| Puesta en Servicio / Aceptación en Sitio |
| Rutina Periódica |
| Especial/Emergencia |
| Proveedores de Servicios de Navegación Aérea (ANSP) |
| Operadores Aeroportuarios |
| Autoridades de Aviación Militar |
| Aviación Privada/de Negocios |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Modelo de Servicio | Adquisición de Sistemas de Inspección de Vuelo (SIV) | ||
| Inspección de Vuelo como Servicio (FIaaS) | |||
| Modelos de Propiedad Híbrida | |||
| Por Tipo de Plataforma | Aeronaves de Ala Fija | ||
| Aeronaves de Ala Rotatoria | |||
| Por Arquitectura del Sistema | Sistemas Integrados a Bordo | ||
| Sistemas Portátiles de Instalación y Retirada Rápida | |||
| Sistemas de Referencia Terrestres | |||
| Por Tipo de Inspección | Puesta en Servicio / Aceptación en Sitio | ||
| Rutina Periódica | |||
| Especial/Emergencia | |||
| Por Usuario Final | Proveedores de Servicios de Navegación Aérea (ANSP) | ||
| Operadores Aeroportuarios | |||
| Autoridades de Aviación Militar | |||
| Aviación Privada/de Negocios | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de inspección de vuelo para 2031?
Se proyecta que el mercado de inspección de vuelo alcance los 7,79 mil millones de USD en 2031, con un crecimiento a una CAGR del 4,67% durante el período 2026-2031.
¿Qué modelo de servicio está creciendo más rápido en la inspección de vuelo?
FIaaS es el modelo de servicio de más rápido crecimiento, con una CAGR proyectada del 6,55% hasta 2031.
¿Por qué las aeronaves de ala fija se utilizan ampliamente para la inspección de vuelo?
Las aeronaves de ala fija representaron el 72,71% del segmento de plataformas en 2025 porque respaldan reconocimientos de largo alcance, misiones en múltiples sitios y sistemas de sensores instalados.
¿Qué región tiene el pronóstico de mayor crecimiento hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,12%, respaldado por el desarrollo aeroportuario, la implementación de procedimientos y las actualizaciones de navegación.
¿Cómo afectan las interferencias GNSS a las operaciones de inspección?
El jamming y la suplantación pueden invalidar las mediciones, requerir misiones repetidas y aumentar la necesidad de modificaciones antijamming en las aeronaves.
¿Quiénes son los principales usuarios de los servicios de inspección de vuelo?
Los ANSP fueron el grupo de usuarios finales más grande en 2025, con una participación del 44,72%, porque gestionan la infraestructura de navegación nacional y las obligaciones de seguridad del espacio aéreo.
Última actualización de la página el:



