
航空機製造市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 697.54 十億米ドル |
| 市場規模 (2031) | 859.66 十億米ドル |
| 成長率 (2026 - 2031) | 4.27 % |
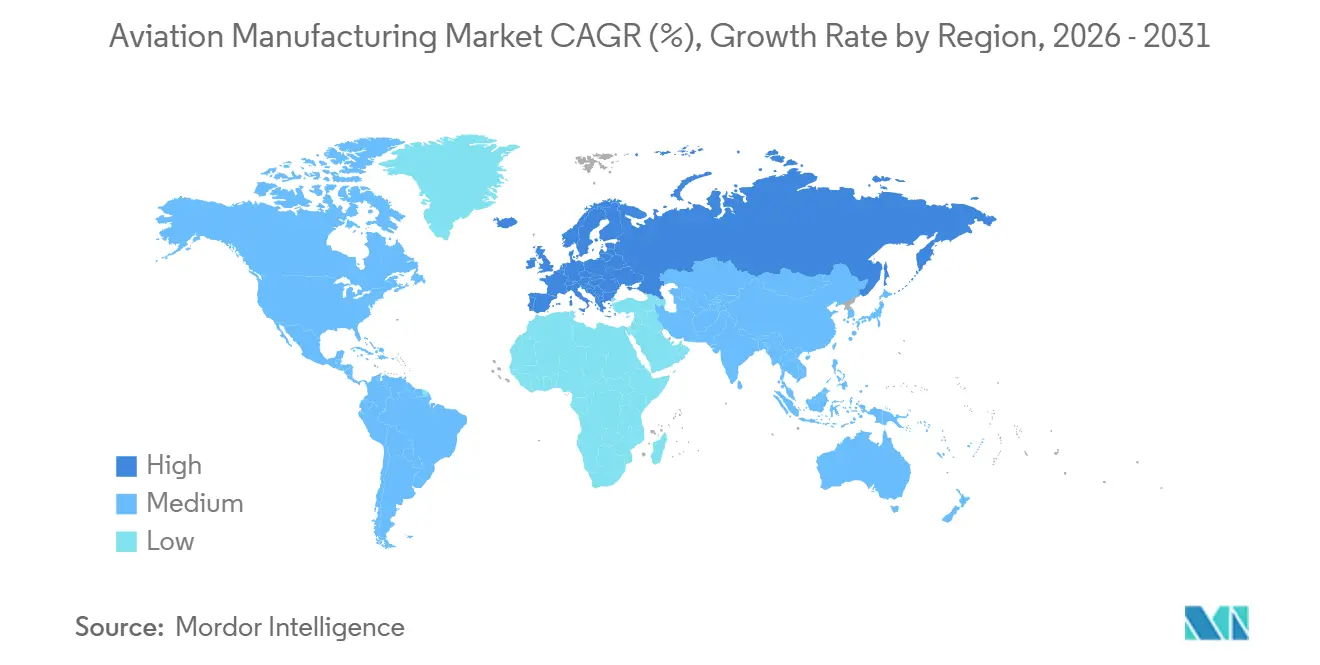
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
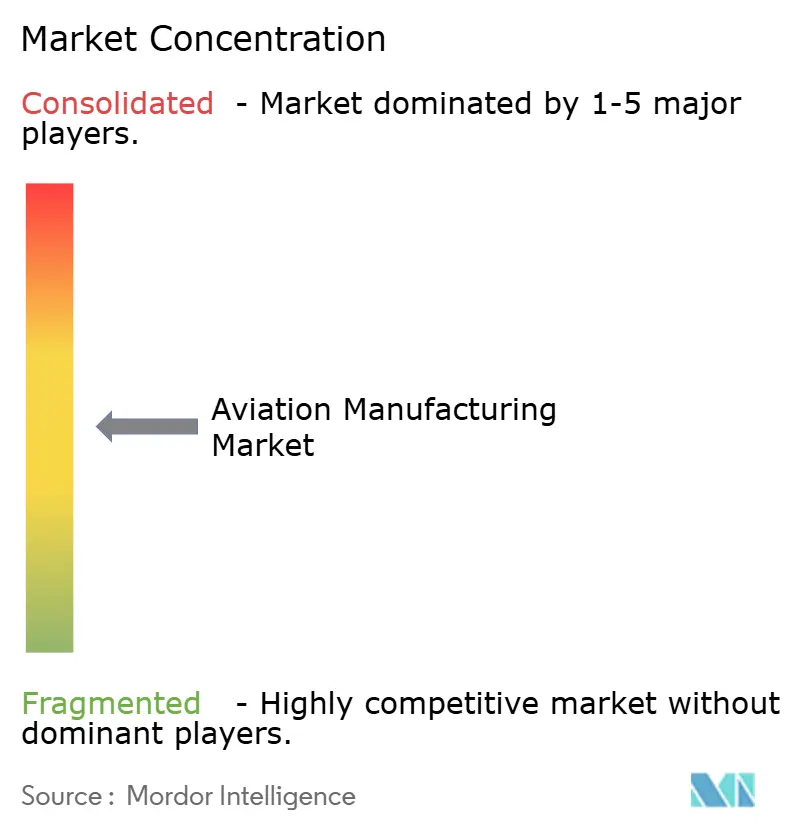
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
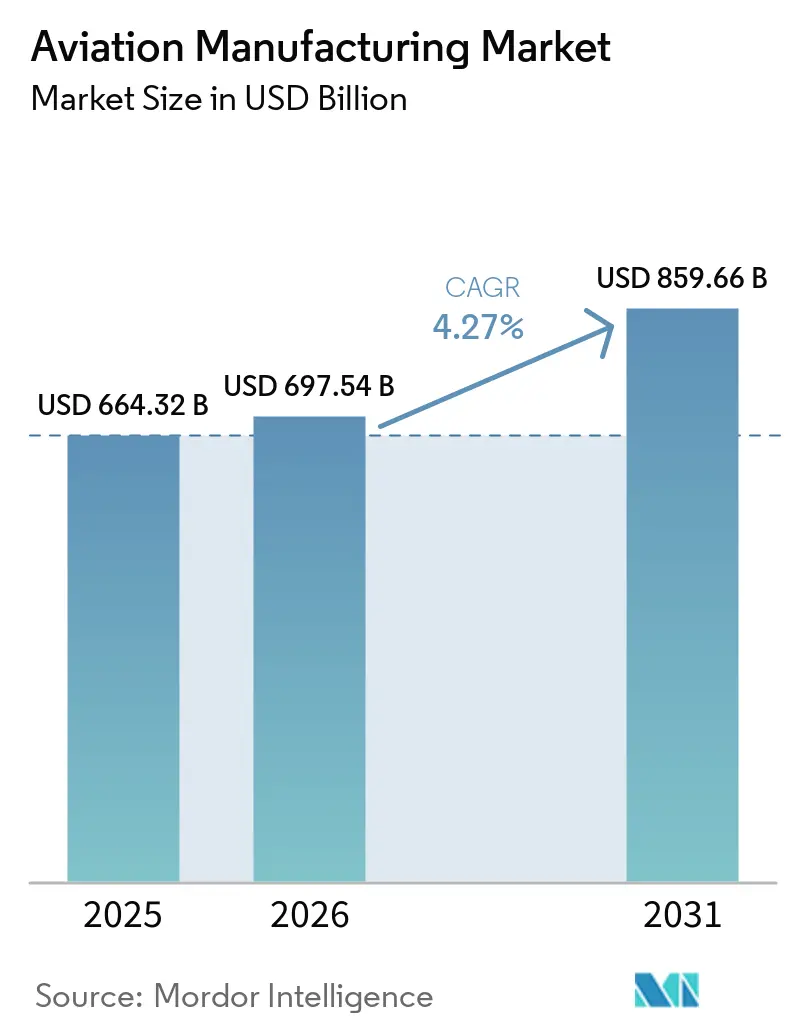
Mordor Intelligenceによる航空機製造市場分析
航空機製造市場規模は2025年に6,643.2億米ドルと評価され、2026年の6,975.4億米ドルから2031年には8,596.6億米ドルへと、2026〜2031年の期間にCAGR 4.27%で成長すると予測されています。商業フリートの更新、防衛近代化、および広範なデジタル化イニシアチブが近〜中期の見通しを支え、積層造形技術と複合材料の採用が長期的な効率向上に向けてセクターを位置づけています。燃費効率の高いナローボディ機に対する航空会社の選好が高い受注残を維持し、サプライチェーンの摩擦が残存するなかでも生産計画を安定させています。同時に、北米および欧州のリショアリング奨励策が地域コンポーネントエコシステムを促進し、物流ショックや地政学的リスクへのエクスポージャーを低減しています。NATOおよびインド太平洋全域での防衛支出の強化が民間需要を補完し、航空機製造市場が周期的な旅客動向と複数年にわたる軍事調達サイクルのバランスを取ることを可能にしています。
主要レポートのポイント
- 航空機タイプ別では、商業航空プラットフォームが2025年の航空機製造市場シェアの55.38%を占め、軍用航空は2031年にかけてCAGR 6.79%で成長すると予測されています。
- コンポーネント別では、機体構造が2025年の航空機製造市場の43.58%を占め、アビオニクスおよびフライトコントロールシステムは2031年にかけてCAGR 6.28%で成長すると予測されています。
- 素材別では、高強度鋼が2025年の航空機製造市場シェアの42.87%を占め、炭素繊維複合材料は2031年にかけてCAGR 7.38%で成長すると予測されています。
- 地域別では、北米が2025年の航空機製造市場の40.99%を占め、欧州は2031年にかけてCAGR 5.92%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 構造部品への積層造形技術の採用 | +1.40% | 北米および欧州、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 商業航空旅行の回復とフリートの拡大 | +1.20% | グローバル、アジア太平洋地域および北米で最も強い | 短期(2年以内) |
| 防衛セクターの機材近代化プログラム | +1.10% | 北米、欧州、インド太平洋 | 長期(4年以上) |
| 新興市場における航空会社の機材拡大 | +0.90% | アジア太平洋地域を中心に、中東・アフリカ・ラテンアメリカへ波及 | 中期(2~4年) |
| 燃費効率の高い次世代航空機への持続的需要 | +0.80% | グローバル、北米および欧州が主導 | 中期(2〜4年) |
| 米国・EUにおけるサプライチェーン国内回帰インセンティブ | +0.60% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
民間航空旅行の回復と機材拡大
世界の旅客輸送量は2024年12月までに2019年水準の94.10%まで回復し、航空会社は燃費効率の高い新型ジェット機への機材更新を加速させている。これにより、エネルギーコストへのエクスポージャーを削減しつつ、より厳格な排出規制への対応が可能となっている。[1] 航空会社はB737 MAXやA320neoといったナローボディファミリーを好み、高頻度のポイント・ツー・ポイントネットワークを活用して機材稼働率を高め、単位コストを圧縮している。格安航空会社(LCC)は引き続き地方都市への路線拡大を進めており、薄い路線に適した100〜220席クラスのプラットフォームへの需要を段階的に押し上げている。デリバリースロットは今後10年間にわたって希少な状態が続き、プライムコントラクターの価格決定力を維持している。これらのダイナミクス総合的に、航空機製造市場の短期的な成長軌道を強化している。
防衛セクターの機材近代化プログラム
2025年度において、米国の予算は航空機調達に610.2 ビリオン 米ドルを配分した。[2] 将来戦闘航空システム(FCAS)などの欧州イニシアチブは、80 ビリオン ユーロ(93.6 ビリオン 米ドル)を共同研究開発に投入し、ステルス技術、センサーフュージョン、および無人機連携能力を向上させることで、プラットフォームの複雑性とアフターマーケット価値を高めている。アジア太平洋地域の同盟国は、進化する安全保障上の脅威に対抗するため、多用途戦闘機および海上哨戒機の調達を加速させている。近代化は新型機体にとどまらず、機体寿命を延長し、ティア1およびティア2サプライヤーの収益を多様化させる、中期的なアビオニクス、電子戦(EW)、および推進システムのアップグレードにまで及んでいる。防衛分野の貢献は戦略的な緩材として機能し、民間需要の低迷期においても航空機製造市場を安定させている。
構造部品への積層造形技術の採用
General ElectricのLEAPフューエルノズルの成功事例は、20のサブアセンブリを単一の印刷ユニットに集約し、積層造形技術のコストおよび重量面での優位性を実証しています。[3] プライムコントラクターは現在、3Dプリント製ブラケット、ダクト、および操縦翼面の試験運用を行い、原材料廃棄物を削減してリードタイムを短縮しています。印刷部品に関する規制上の経路が成熟し、FAAおよびEASAが認定済みジオメトリの認証タイムラインを短縮するガイダンスを発行し、より広範な展開を加速しています。パウダーベッドおよび指向性エネルギー堆積システムが拡張するにつれ、サプライヤーは生産を地域化でき、物流リスクを軽減してリショアリング目標を支援しています。長期的には、積層造形技術の採用が航空機製造市場の生産性基準を引き上げるでしょう。
新興市場における航空会社の機材拡大
インドの国内旅客輸送量は2024年に7.6%急増し、IndiGoなどの航空会社は2030年までの納入に向けて1,000機以上のジェット機を発注するに至った。[4] 中国の航空会社は双循環戦略のもとで国内路線の拡大に注力し、空港スロットの制約に対応しつつ高い輸送能力を発揮できる単通路機を調達している。中東のハブ空港は地理的な中立性を活かして乗り継ぎ旅客を取り込み、第六の自由ネットワークを支えるナローボディおよびワイドボディ機の双方への需要を喚起している。これらの地域はシンプルなキャビンレイアウトと高い定時運航率を重視しており、OEMは高稼働率設計の洗練化を促されている。地方都市における購買力の向上は航空需要の対象基盤を拡大させ、航空機製造市場の長期的な規模拡大を後押ししている。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空宇宙グレード原材料価格の変動 | -0.70% | 世界全体、北米および欧州で最も顕著 | 短期(2年以内) |
| 長期にわたる認証・規制遵守サイクル | -0.50% | 世界全体、特に新規参入者に影響 | 長期(4年以上) |
| 高度加工における熟練労働力不足 | -0.40% | 世界全体、北米および欧州で顕著な圧力 | 中期(2~4年) |
| デジタル化された生産ラインにおけるサイバーセキュリティ遵守コストの上昇 | -0.30% | 世界全体、北米および欧州のティア2サプライヤー基盤で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
航空宇宙グレード原材料価格の変動
アルミニウムのスポット価格は、エネルギー起因の製錬制約を背景に2025年に17.40%上昇した一方、チタンの供給は制裁措置によってロシアからの輸出が混乱したことで逼迫した。プライムコントラクターは長期ヘッジを活用しているが、規模の小さいティア2ベンダーはマージン圧縮に直面しており、統合または市場撤退を余儀なくされている。OEMはデュアルソーシング、スクラップリサイクルループ、および構造的に実現可能な箇所への複合材料の統合によってコストの高い金属の使用を削減する設計代替を通じて対応している。動的な契約エスカレーション条項が標準化されているものの、持続的なボラティリティは引き続き航空機製造市場の短期的な成長を阻害している。
長期にわたる認証・規制遵守サイクル
B737 MAXの運航再開審査に要した20か月は、飛行安全上重要なシステムに求められる厳格な試験体制を示しています。新型推進システムや自律飛行ソリューションは、FAA、EASA、およびCAACにわたる統一フレームワークが未整備であるため、さらなる不確実性に直面しています。重複した文書作成、シミュレーター訓練、および飛行試験キャンペーンにより、市場投入までの期間が民生品サイクルと比較して3年から5年延長され、収益獲得が遅延しています。資本が限られた新規参入者にとってこれらのハードルは特に困難であり、航空機製造市場内の競争ダイナミズムを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
航空機タイプ別:
民間規模と軍用の勢い商業航空は2025年の航空機製造市場シェアの55.38%を維持し、国際旅行の逆風が残存するなかでもその支配的地位を示しています。航空会社はポイントツーポイントネットワークで高稼働率を実現するB737 MAXやA320neoなどのナローボディファミリーを好み、eコマースが貨物収益を押し上げるなかで貨物改造機が回復力を加えています。エンジンおよびエアロストラクチャー周辺のサプライチェーンの逼迫が月次生産量を引き続き制限しており、Boeingはスピリット・エアロシステムズを統合して品質管理を強化しスケジュールリスクを低減しています。ワイドボディ需要は航空会社が容量の柔軟性を重視するため低調なままですが、スコープ条項の緩和により大型リージョナルジェットが幹線路線に参入し、二次OEMの生産ランを拡大しています。B737 MAX再認証後の規制当局の監視強化が開発タイムラインを延長し、より厳格な検証プロトコルを通じてオペレーターの信頼を高めています。
軍用航空は、東欧、インド太平洋、および中東の地政学的な緊張点がマルチロールの多用途性を重視したフリート近代化努力を促すなか、2031年にかけてCAGR 6.79%で拡大すると予測されています。生涯価値が4,000億米ドルを超えるF-35などのプログラムは、複合材料構造、デジタルフライトコントロール、および燃費効率の高いエンジンを民間プラットフォームからステルスおよびEWアプリケーションに転用し、航空戦力のドクトリンを再定義しています。将来戦闘航空システム(FCAS)に代表される国際協力は研究開発の負担を分散し、パートナー国全体に国内産業参加を組み込んでいます。タンカーや輸送機などの非戦闘資産は、物流の回復力が戦略的優先事項となるなかで安定した調達が続いています。同時に、輸出信用支援がプライムコントラクターの国内実績を対外有償軍事援助(FMS)に転換するのを助けています。商業ェットの民間生産量と加速する防衛受注残が、航空機タイプセグメントを今後10年間の航空機製造市場成長の二重エンジンとして位置づけています。
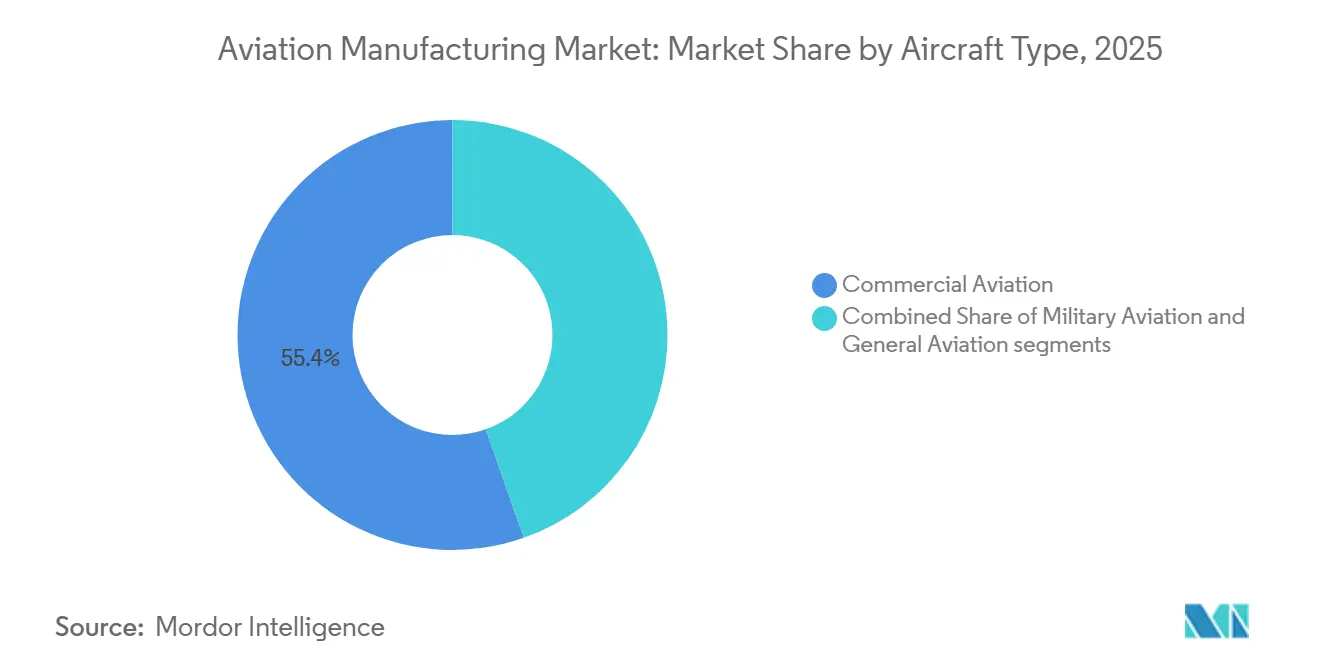
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
コンポーネント別:
アビオニクスシステムがデジタル移行を牽引機体構造は2025年の航空機製造市場シェアの43.58%を占め、納入量に直接連動する胴体および主翼への継続的な需要に牽引されています。エンジンOEMはパワー・バイ・ザ・アワー契約への構造的シフトをナビゲートし、前払い売上を長期メンテナンスフレームワークにオペレーターを縛り付ける継続的なサービス収益に転換しています。アビオニクスおよびフライトコントロールシステムはCAGR 6.28%で拡大する見込みであり、航空会社が業務をデジタル化し規制当局が航空交通を近代化するための機器アップグレードを義務付けるなか、他のコンポーネントを上回るペースで成長しています。
キャビンインテリアサプライヤーは密度を維持しながらタッチポイントを最小化するためにギャーとラバトリーを再設計しています。環境制御システムおよび補助動力装置(APU)は、燃料消費を削減する電動駆動アーキテクチャへと空気圧ブリードシステムから移行しています。ランディングギアメーカーはセンサースイートと予測分析を活用してオーバーホール間隔を最適化しています。オペレーターがリアルタイムデータリンクと高度なオートパイロット機能でコックピットを近代化するにつれ、アビオニクス収益が増加し、航空機製造市場を席巻するデジタルトランスフォーメーションを深化させています。
材料別:
複合材の普及が従来合金に挑戦従来の高強度鋼および関連合金は2025年の航空機製造市場シェアの42.87%を依然として占めており、確立されたサプライチェーン、実証済みの機械加工性、および非主要構造における有利なコストポジションを証明しています。アルミニウムは成熟した修理エコシステムにより胴体の主要素材であり続け、チタンは優れた耐熱性によりエンジンホットセクションおよび高負荷ランディングギアのニッチを占めています。炭素繊維複合材料は、OEMが燃料コスト削減と航続距離延長に直結する軽化を追求するなか、CAGR 7.38%を記録すると予測されています。
ロボット繊維配置セルおよびオートクレーブ外硬化プロセスが複合材料部品のコストを低下させ、翼外板や垂直尾翼を超えた実用的なユースケースを拡大しています。しかし、特にMROインフラが限られた新興地域の下位層航空会社にとって、検査の複雑さと修理性への懸念が依然として残っています。熱分解や化学的解重合などのリサイクルソリューションは、増大するライフエンドの義務に応じて進歩しています。素材のトレードオフは設計上の選択を形成し続け、航空機製造市場のマルチマテリアルな特性を強化しています。
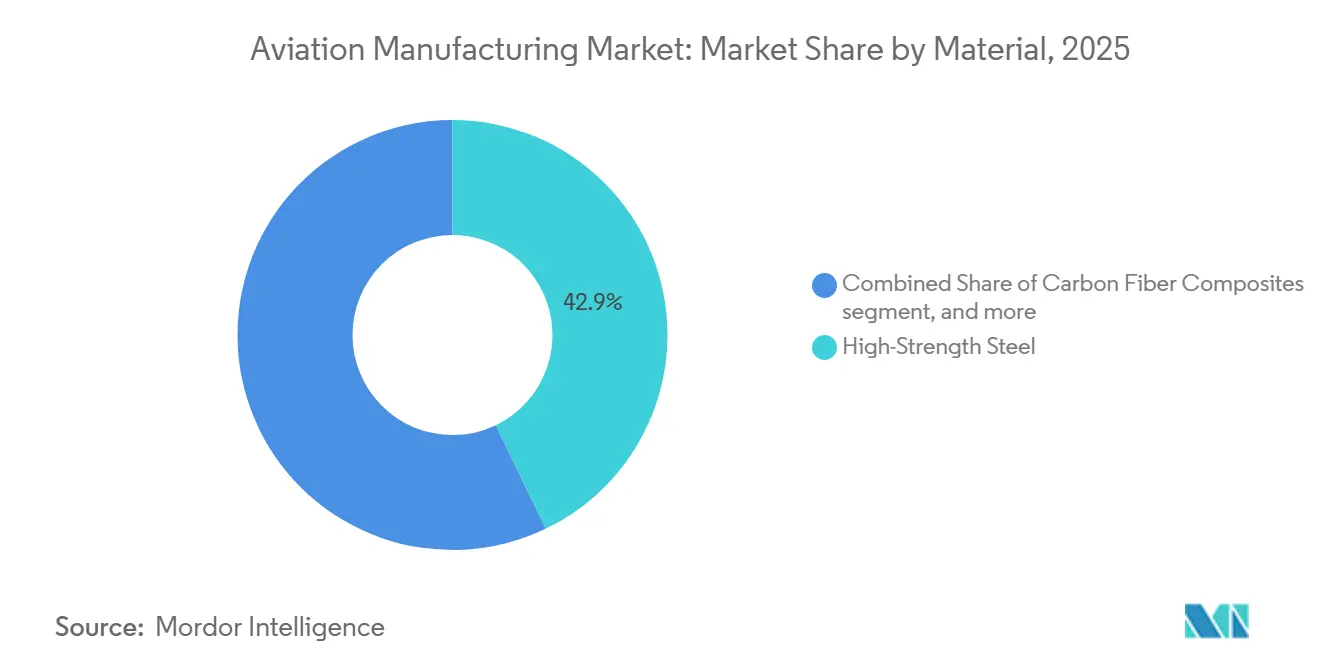
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米航空機製造市場
北米は2025年の航空機製造市場シェアの40.82%を占め、Boeingの規模、広範な防衛コントラクターネットワーク、および堅牢なMRO能力に支えられています。連邦輸出信用ファシリティとFMSパイプラインが国際的なリーチを拡大し、国内リショアリング奨励策がコンポーネンの地域化を支援しています。カナダは競争上のストレスにもかかわらず忠実な顧客基盤を維持するBombardierプログラムに牽引され、リージョナル航空機とビジネスジェットにおいてニッチな強みを発揮しています。
欧州航空機製造市場
欧州はAirbusがシングルアイル組立ラインを拡大し、EU戦略的自律性政策が国内サプライヤーへの研究開発資金を投入するなか、2031年にかけてCAGR 5.92%を記録すると予測されています。[5] FCASのような共同防衛プラットフォームが国境を越えた技術交流を促進し、産業統合を深化させています。ドイツのエンジン技術力、フランスのアビオニクス専門知識、およびイタリアのエアロストラクチャー専門化が地域の自給自足を総合的に強化しています。英国はブレグジット後の規制上の乖離をナビゲートしながらグローバルなサプライリンク活用しています。
アジア太平洋および中東航空機製造市場
アジア太平洋地域は、可処分所得の増加、空港容量の拡大、および航空推進型の政府政策に牽引され、最もダイナミックな絶対需要成長を記録してる。中国の国内ネットワーク拡大は大型ナローボディ機の大量発注を支え、一方でインド航空セクターは、航空会社が大規模な受注残を確約することで恩恵を受け、同亜大陸を将来の組立ハブとして位置づけている。日本と韓国は高付加価値サブシステムの輸出を維持し、シンガポールは地域のMROリーダーシップを強固なものとしている。同時に、中東の湾岸航空会社は地理的な交差点としての立地を活かし、長距離ワイドボディ機を購入するとともに、より広範な航空機製造市場のエコシステムに貢献するローカルオーバーホールセンターへの投資を行っている。
競合環境
商業航空機製造はBoeingとAirbusが世界の大型ジェット受注の主要シェアを支配する複占状態が続いています。この集中は規模の経済と交渉力をもたらす一方、認証の遅延やプログラム固有の品質問題に対してOEMを脆弱にしています。防衛市場はより分散しており、Lockheed Martin、Northrop Grumman、およびBAE Systemsが戦闘機プログラムを主導し、Embraer、Saab、および韓国航空宇宙産業が軽攻撃機および練習機のニッチを供給しています。
サプライヤーが研究開発リスクを共有するにつれ、戦略的アライアンスが増殖しています。例としては、RISEオープンファンデンストレーターに向けたGEとSafranのCFMパートナーシップや、ハイブリッド電動推進に関するRolls-Royceとスタートアップとの提携が挙げられます。デジタルツインプラットフォームと予測保全分析がサービス提供を差別化し、高い定時出発信頼性を保証するOEMへのオペレーターの選好を傾けています。積層造形技術、複合材料の習熟、およびアビオニクスサイバーセキュリティの専門知識が調達決定を形成する競争ベクターとして浮上しています。長期的には、技術的収束が航空機製造市場内の従来のバリューチェーンの境界を再描画する可能性があります。
航空機製造産業のリーダー企業
-
Airbus SE
-
The Boeing Company
-
Lockheed Martin Corporation
-
RTX Corporation
-
General Electric Company
- 注:主要企業の掲載順は順位を示すものではありません。
航空機製造市場 このレポートでカバーされる企業
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- RTX Corporation
- General Electric Company
- Rolls-Royce Holdings plc
- Safran SA
- Northrop Grumman Coporation
- Embraer S.A.
- Leonardo S.p.A.
- Bombardier Inc.
- Saab AB
- Mitsubishi Heavy Industries, Ltd.
- Hindustan Aeronautics Ltd.
- Kawasaki Heavy Industries, Ltd.
- AVIC SAC Commercial Aircraft Company Ltd. (Aviation Industry Corporation of China)
- Israel Aerospace Industries Ltd.
- Korea Aerospace Industries, Ltd.
- GKN Aerospace Services Limited (Melrose Industries plc)
- Eaton Corporation plc
- Parker-Hannifin Corporation
- Honeywell International Inc.
- Singapore Technologies Engineering Ltd.
最近の産業開発事情 航空機製造市場
- 2026年10月:インドは中型輸送機60機の入札を発行し、推定契約額は105億米ドルです。このプログラムはインド空軍の輸送フリートを強化し、老朽化した航空機を更新することを目的としています。タタ・アドバンスト・システムズ・リミテッド(TASL)、マヒンドラグループ、アダニ・ディフェンス&エアロスペース、ヒンドゥスタ・エアロノーティクス・リミテッド(HAL)、およびリライアンス・ディフェンスの5社のインド企業が契約を競っています。これらの企業は国際的な航空機メーカーとパートナーシップを結ぶことが期待されています。
- 2025年9月:Honeywellはインドネシアの主要な航空機整備・修理・オーバーホール(MRO)プロバイダーであるPT Garuda Maintenance Facility Aero Asia Tbk(GMF)との協力を拡大しました。拡大されたパートナーシップには、3年間のAPU 131-9A/Bおよび331-350部品供給プログラム、ならびにGMFに独占的に提供される331-350 APUライン交換ユニット(LRU)の3年間の定額修理プログラムが含まれています。
- 2025年8月:RTXのプラット・アンド・ホイットニー部門がF135エンジン生産のための28億米ドルの修正契約を受注しました。この契約はLockheed MartinのF-35ジェット機向けエンジンの製造を支援し、米国統合打撃戦闘機(JSF)プログラムおよび国際顧客の両方に対応しています。
- 2025年8月:LOTポーランド航空は13機の新型B737 MAX航空機にHoneywellの先進アビオニクスシステムを選定しました。航空機は2026年に就航し、イロットの状況認識を向上させ飛行業務を支援するHoneywellの技術を搭載します。
世界の航空機製造市場レポートの調査範囲
航空機製造市場は、商業、軍用、および一般航空機、ならびにそれらのコンポーネントとシステムの生産を包含しています。市場は欧州およびアジア太平洋地域にわたる地理的に多様化した需要から恩恵を受けています。
航空機製造市場は、航空機タイプ、コンポーネント、素材、および地域によってセグメント化されています。航空機タイプ別では、市場は商業航空、軍用航空、および一般航空にセグメント化されています。コンポーネント別では、市場は機体構造、推進システム、アビオニクスおよびフライトコントロールシステム、キャビンおよびインテリアモジュール、ランディングギアおよびアクチュエーション、ならびにその他のコンポーネントにセグメント化されています。素材別では、市場はアルミニウム合金、炭素繊維複合材料、チタン合金、高強度鋼、およびその他の素材にセグメント化されています。本レポートはまた、異なる地域の主要国における航空機製造市場の市場規模と予測も対象としています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されています。
セグメンテーション概要
| 民間航空 | 小型機 |
| 大型機 | |
| リージョナルジェット | |
| 軍用航空 | 戦闘機 |
| 非戦闘機 | |
| ヘリコプター | |
| 一般航空 | ビジネスジェット |
| ターボプロップ機 | |
| ピストン機 | |
| ヘリコプター |
| 機体構造 |
| 推進システム |
| アビオニクスおよび飛行制御システム |
| 客室・内装モジュール |
| 降着装置・作動システム |
| その他のコンポーネント |
| アルミニウム合金 |
| 炭素繊維複合材 |
| チタン合金 |
| 高強度鋼 |
| その他の材料 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| 航空機タイプ別 | 民間航空 | 小型機 | |
| 大型機 | |||
| リージョナルジェット | |||
| 軍用航空 | 戦闘機 | ||
| 非戦闘機 | |||
| ヘリコプター | |||
| 一般航空 | ビジネスジェット | ||
| ターボプロップ機 | |||
| ピストン機 | |||
| ヘリコプター | |||
| コンポーネント別 | 機体構造 | ||
| 推進システム | |||
| アビオニクスおよび飛行制御システム | |||
| 客室・内装モジュール | |||
| 降着装置・作動システム | |||
| その他のコンポーネント | |||
| 材料別 | アルミニウム合金 | ||
| 炭素繊維複合材 | |||
| チタン合金 | |||
| 高強度鋼 | |||
| その他の材料 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| シンガポール | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| イスラエル | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
航空機製造市場の現在の評価額はいくらですか?
航空機製造市場規模は2025年に6,643.2億米ドルと評価され、2026年の6,975.4億米ドルから2031年には8,596.6億米ドルへと、2026〜2031年の期間にCAGR 4.27%で成長すると予測されています。
現在の生産において主導的な航空機カテゴリーはどれですか?
民間航空ジェット機は、航空会社が好む高頻度・燃費効率の高い路線構造により、市場シェアの55.38%を占めています。
2031年にかけて最も高い成長ポテンシャルを示すセグメントはどれですか?
軍用航空は、防衛支出の高まりを背景にCAGR 6.79%で拡大すると予測されています。
アビオニクスおよび飛行制御システムはどの程度の速さで成長すると予測されていますか?
アビオニクスおよびフライトコントロールシステムは、必須のデジタルアップグレードおよび自律飛行イニシアチブに支えられ、CAGR 6.28%で上昇する見込みです。
どの地域が最も急速に市場ウェイトを高めていますか?
欧州は、Airbusが生産能力を拡大しEU資金が航空宇宙の自律性を推進するなか、最速のCAGR 5.92%を記録すると予測されています。
コンポーネント調達を再形成している戦略的トレンドは何ですか?
米国およびEUの国内回帰インセンティブが、サプライヤーに生産の地域化を促し、物流リスクを低減し対応力を向上させています。