
Marktgröße und Marktanteil für Fluginspektion
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 6.20 Milliarden US-Dollar |
| Marktgröße (2031) | 7.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Fluginspektion von Mordor Intelligence
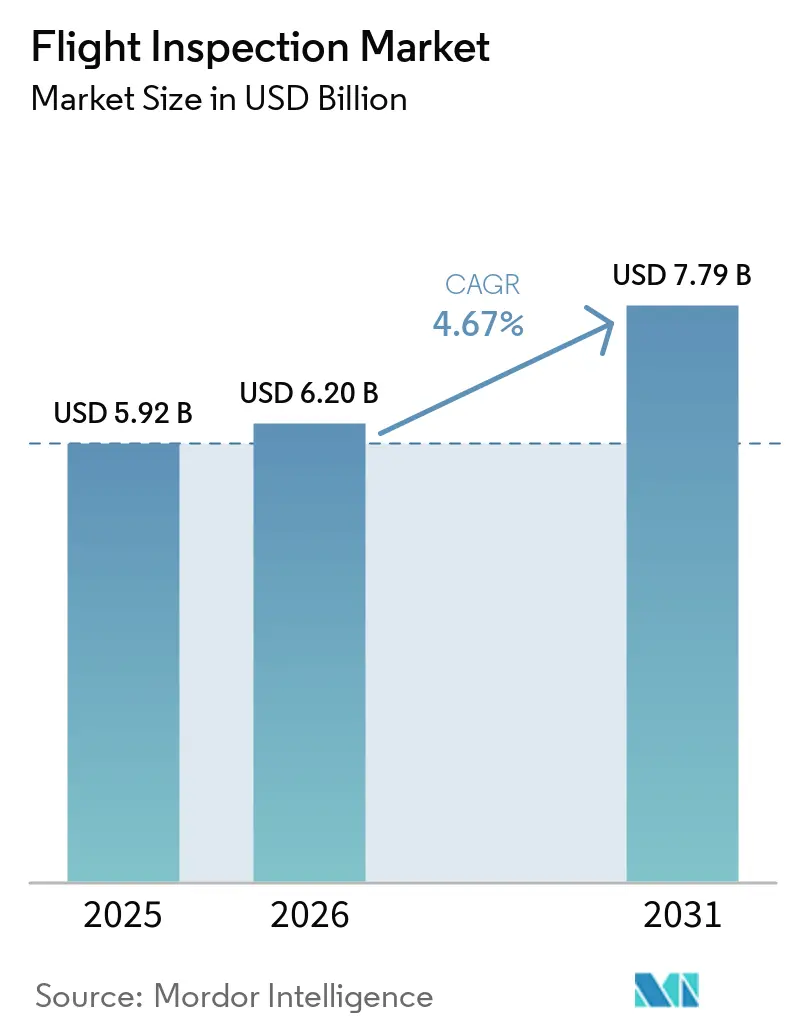
Die Marktgröße für Flugvermessung wurde im Jahr 2025 auf 5,92 Milliarden USD geschätzt und soll von 6,20 Milliarden USD im Jahr 2026 auf 7,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,67 % während des Prognosezeitraums. Der Flugvermessungsmarkt wird durch den wiederkehrenden Bedarf gestützt, Navigationshilfen und Instrumentenverfahren vor ihrer Inbetriebnahme sowie in regelmäßigen Abständen danach zu validieren. Digitale CNS/ATM-Upgrades erzeugen zusätzlichen Prüfbedarf für neue Geräte, während ältere ILS-, VOR- und DME-Anlagen weiterhin wichtige Backup-Systeme darstellen, wo die Satellitennavigation unzuverlässig ist. Betreiber balancieren eigene Flugzeugflotten mit ausgelagerter Kapazität, insbesondere wenn Sonderprüfungen oder temporärer Bedarf die internen Ressourcen übersteigen. Vertragsentscheidungen spiegeln zunehmend den Wert von Anti-Jamming-Fähigkeiten, Datenintegration und zertifizierter Missionskapazität wider. Der Flugvermessungsmarkt profitiert zudem, wenn Flughafenerweiterungen, PBN-Implementierungen und Navigationsmodernisierungen gleichzeitig stattfinden.
Wichtigste Erkenntnisse des Berichts
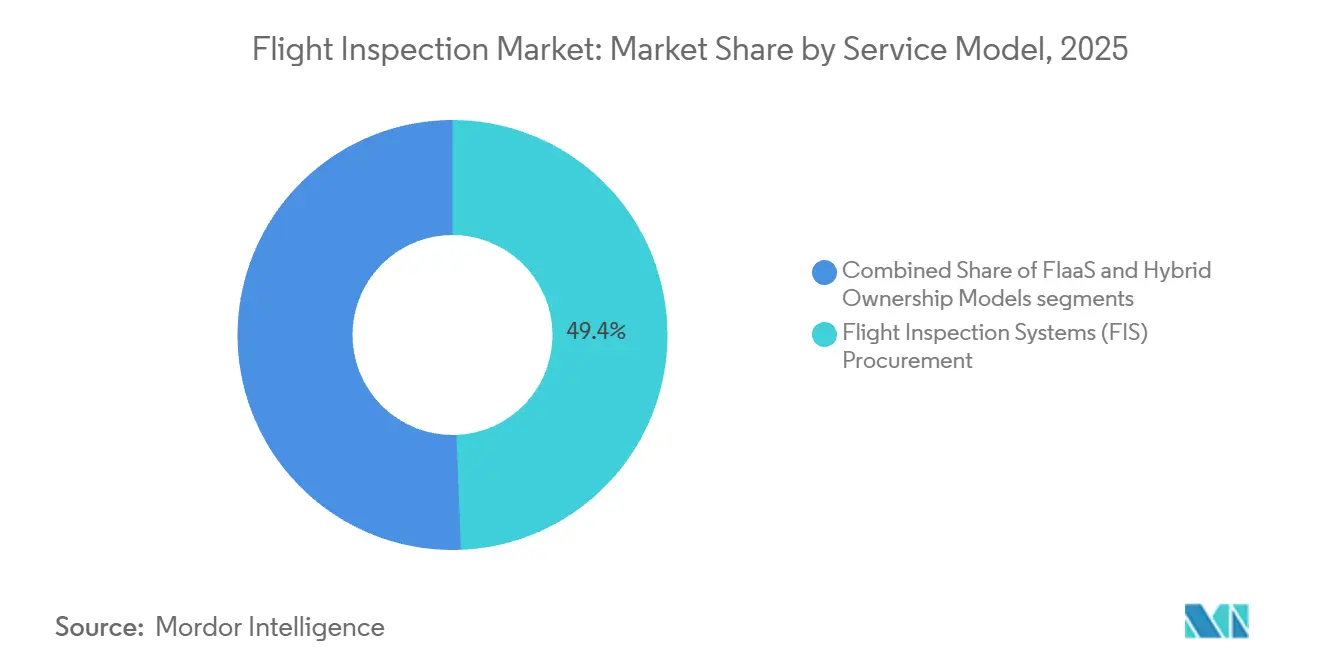
- Nach Servicemodell hielt die Beschaffung von Flugvermessungssystemen im Jahr 2025 einen Segmentanteil von 49,37 %, während Flugvermessung als Dienstleistung den höchsten prognostizierten CAGR von 6,55 % bis 2031 verzeichnete.
- Nach Plattformtyp hielten Starrflügelflugzeuge im Jahr 2025 einen Segmentanteil von 72,71 %, während Drehflügelflugzeuge den höchsten prognostizierten CAGR von 5,89 % bis 2031 verzeichneten.
- Nach Systemarchitektur hielten bordeigene integrierte Systeme im Jahr 2025 einen Segmentanteil von 59,21 %, während tragbare/Roll-on-Roll-off-Systeme den höchsten prognostizierten CAGR von 5,27 % bis 2031 verzeichneten.
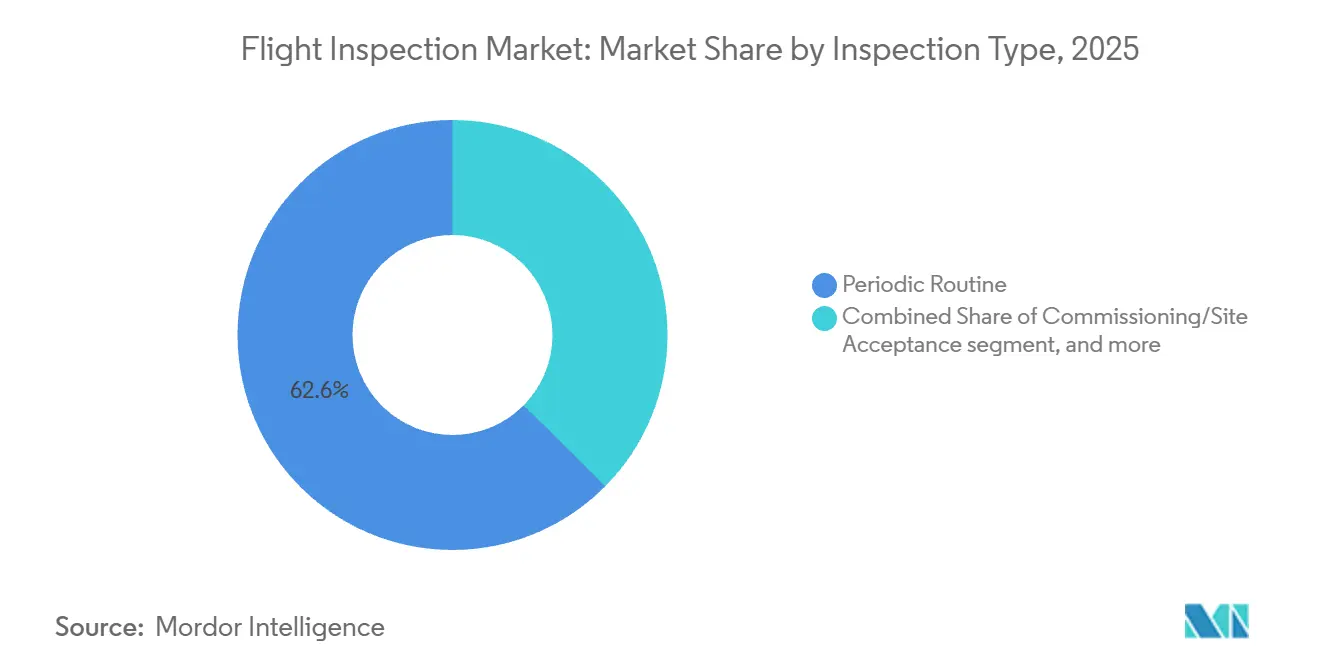
- Nach Prüfungstyp hielten periodische Routineprüfungen im Jahr 2025 einen Segmentanteil von 62,59 %, während Sonder- und Notfallprüfungen den höchsten prognostizierten CAGR von 6,11 % bis 2031 verzeichneten.
- Nach Endnutzer hielten ANSPs im Jahr 2025 einen Segmentanteil von 44,72 %, während die private und geschäftliche Luftfahrt den höchsten prognostizierten CAGR von 5,88 % bis 2031 verzeichnete.
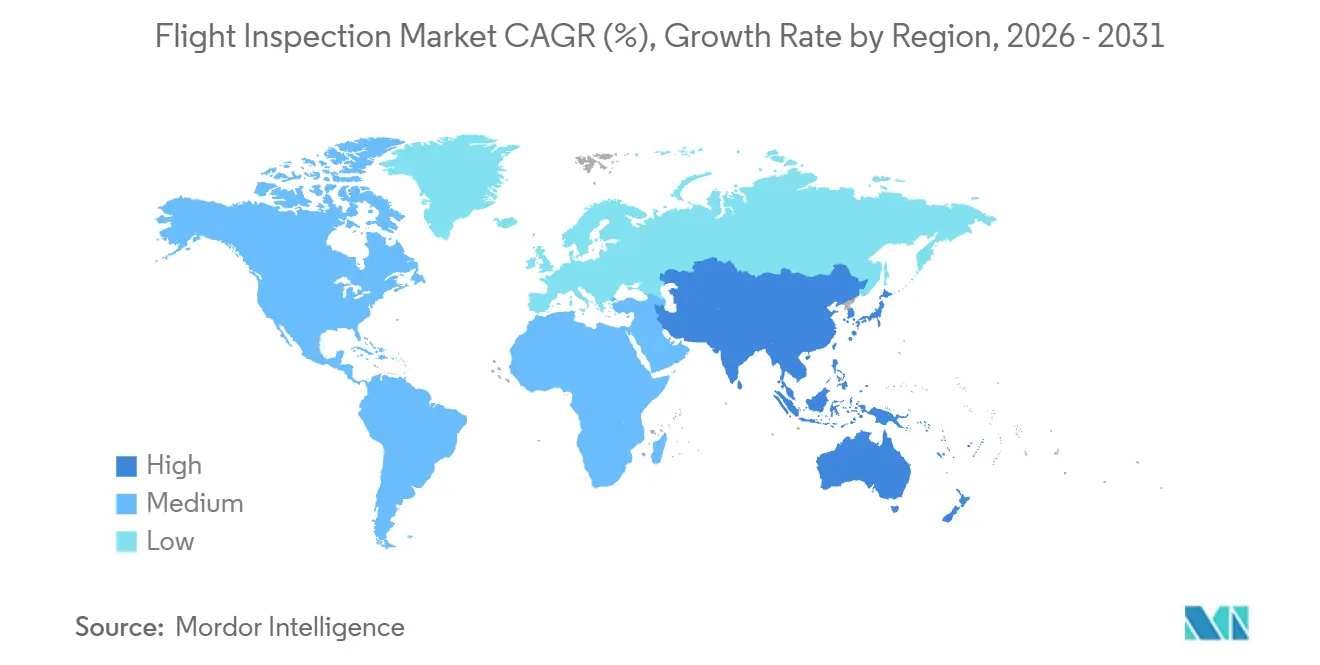
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Segmentanteil von 30,13 %, während der asiatisch-pazifische Raum den höchsten prognostizierten CAGR von 7,12 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Digitalisierung der CNS/ATM-Infrastruktur | +1.0% | Global, mit höchster Intensität in Nordamerika, Europa und dem asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Anstieg der Implementierungen leistungsbasierter Navigation (PBN) | +0.9% | Asiatisch-pazifischer Kernraum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Einführung cloudbasierter Flugvermessungsanalysen | +0.8% | Nordamerika und Nordeuropa, mit Ausweitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Flottenmodernisierung hin zu Turboprop-Starrflügelkalibrierungsflugzeugen der nächsten Generation | +0.7% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Globale Mandate zur Optimierung der Startbahnkapazität | +0.6% | Nordamerika und Europa, mit aufkommendem Bedarf in den Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach weltraumgestützter ADS-B-Verifizierung | +0.5% | Global, mit der größten Relevanz im ozeanischen und abgelegenen Luftraum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung der CNS/ATM-Infrastruktur
Investitionen in digitale CNS/ATM-Systeme erweitern den Umfang der Missionen im Flugvermessungsmarkt, da jede neue Navigations- oder Überwachungsanlage vor der Inbetriebnahme validiert werden muss. GBAS-Installationen, digitale VOR-Geräte und ADS-B-Bodenstationen schaffen zusätzliche Inbetriebnahmeanforderungen über die etablierten periodischen Prüfungen hinaus. Japans JCAB nahm sein GBAS am Flughafen Haneda im Januar 2025 in den Vollbetrieb, was Japans erstes CAT-I-fähiges GBAS darstellt und eine Flugvalidierung gemäß dem anwendbaren Verfahren erforderte.[1]Quelle: Electronic Navigation Research Institute, „GBAS-Implementierung in Japan”, ENRI-Seminar, enri.go.jp Derselbe Übergang lässt viele bestehende Bodennavigationshilfen bestehen, anstatt die Prüfanforderungen für diese zu ersetzen. Diese Überschneidung erweitert das verfügbare Arbeitsvolumen für zertifizierte Betreiber und Systemlieferanten. Der Flugvermessungsmarkt profitiert daher sowohl von der Wartung des installierten Bestands als auch von neuer digitaler Infrastruktur.
Anstieg der Implementierungen leistungsbasierter Navigation
Die PBN-Implementierung treibt die Nachfrage im Flugvermessungsmarkt an, da neue Instrumentenverfahren vor der kommerziellen Aktivierung Abnahmeprüfungen erfordern. Die PBNICG/12-Sitzung der ICAO in Peking im Dezember 2025 bestätigte die regionale Einsatzaktivität erneut.[2]Internationale Zivilluftfahrtorganisation, „Abschlussbericht der zwölften Sitzung der Koordinierungsgruppe für die Implementierung leistungsbasierter Navigation”, ICAO, icao.int Vietnam meldete neue RNP-Verfahren an den Flughäfen Tan Son Nhat und Long Thanh im gleichen Zeitraum. Diese Projekte schaffen Arbeit bei der Inbetriebnahme und später bei der periodischen Überprüfung. Die ICAO berichtete auch, dass die AFI-Region 50 % der globalen sicherheitsrelevanten Bedenken ausmachte, was eine zuverlässige Validierung besonders wichtig macht, wo Verfahren ausgeweitet werden. Der Flugvermessungsmarkt ist folglich mit der Qualität und dem Tempo der Verfahrensimplementierung sowie dem Flughafenbau verknüpft.
Einführung cloudbasierter Flugvermessungsanalysen
Cloudbasierte Systeme verkürzen die Zeit zwischen Datenerfassung und technischer Überprüfung im Flugvermessungsmarkt. Aerodata AG schloss im Januar 2026 die Werksabnahme von zwei AeroFIS-Systemen für NAV CANADA ab, wobei ein direkter Datenaustausch zwischen dem Flugzeug und der Betriebsbasis im Systemdesign enthalten war. Diese Anordnung kann manuelle Übertragungen nach einer Mission reduzieren und Betreibern helfen, eine konsistente Aufzeichnung der Kalibrierungsergebnisse zu führen. Die gesammelten Daten können auch die Überwachung der Signalqualität der Navigationshilfen im Zeitverlauf unterstützen. Sobald Datenprozesse in den Betriebsablauf eines ANSP eingebettet sind, wird ein Lieferantenwechsel schwieriger. Der Flugvermessungsmarkt könnte daher Anbieter bevorzugen, die zertifizierte Ausrüstung, Datenverarbeitung und laufenden Support kombinieren.
Nachfrage nach Verifizierung weltraumgestützter ADS-B-Systeme
Weltraumgestütztes ADS-B schafft eine neue Verifizierungsanforderung für den Flugvermessungsmarkt, da die Überwachungsabdeckung über konventionelle terrestrische Netzwerke hinausgeht. Das VECTOR-Produkt von Aireon nutzt satellitengestützte ADS-B-Daten, um Flugzeugspuren zu erstellen, die unabhängig vom bordeigenen GPS zur Identifizierung von GNSS-Anomalien sind. Das SATERA-Projekt der Europäischen Kommission entwickelt einen kombinierten ADS-B- und weltraumgestützten Multilaterations-Integritätsschätzer. Die relevanten Leistungs- und Validierungsprozesse befinden sich noch in der Entwicklung. Lieferanten, die an diesen Prozessen teilnehmen, können ihre Systeme für spätere Verifizierungsarbeiten positionieren. Der Flugvermessungsmarkt hat die Möglichkeit, etablierte Integritätstestmethoden auf abgelegenen und ozeanischen Luftraum auszuweiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Betriebskosten für Spezialflugzeuge | -0.7% | Global, am akutesten für ANSPs in Schwellenmärkten in Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Mangel an qualifiziertem Personal für Zweipiloten-/Zweimotorenmissionen | -0.4% | Global, mit dem größten Druck in den Wachstumskorridoren des asiatisch-pazifischen Raums und des Nahen Ostens | Mittelfristig (2–4 Jahre) |
| Spektrumüberlastungsinterferenzen bei GNSS-Flugkontrollen | -0.8% | Naher Osten, Osteuropa, Baltikum, Arktis, mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Begrenzte Betriebsausdauer von Drehflüglern auf Langstreckeninspektionsrouten | -0.3% | Abgelegene und bergige Gebiete, einschließlich asiatisch-pazifischer Inseln und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Betriebskosten für Spezialflugzeuge
Ein dediziertes Prüfflugzeug erfordert eine Zelle, ein installiertes Prüfsystem, eine Zertifizierung, die Ausbildung der Besatzung und laufende Wartung. Diese Anforderungen können die Beschaffung verzögern und es kleineren ANSPs erschweren, eigene Flotten zu finanzieren. Die Einschränkung fördert die Nachfrage nach Flugvermessung als Dienstleistung, da Behörden Missionen kaufen können, ohne die volle Anfangsinvestition tragen zu müssen. Die Lufttüchtigkeitsanforderungen der ICAO und nationale Zertifizierungsvorschriften schaffen nach dem Kauf fortlaufende Verpflichtungen. Der Effekt ist stärker in Ländern mit begrenzten Luftfahrtbudgets und unregelmäßigen Missionsvolumina. Der Flugvermessungsmarkt behält daher eine Eintrittsbarriere für neue Flottenbetreiber, während er Raum für zertifizierte Dienstleister schafft.
Spektrumüberlastungsinterferenzen bei GNSS-Flugkontrollen
GNSS-Jamming und -Spoofing können Messungen beeinträchtigen, die bei satellitengestützten Prüfaktivitäten verwendet werden. Die EASA identifizierte aktive GNSS-Interferenzen in mehreren Fluginformationsregionen während der 30 Tage. Die FAA hat auch die Ausbreitung von GPS-Störungen als ein Sicherheitsproblem der Zivilluftfahrt beschrieben.[3]Quelle: Federal Aviation Administration, „SAFO 24002 GPS/GNSS-Jamming und -Spoofing”, FAA, faa.gov Betreiber müssen möglicherweise Flüge wiederholen, betroffene Daten verwerfen oder Flugzeuge mit Anti-Jamming-Ausrüstung nachrüsten. Diese Maßnahmen erhöhen die Betriebskosten, auch wenn sie keine entsprechenden Einnahmen generieren. Der Flugvermessungsmarkt muss daher Interferenzresilienz als betriebliche Anforderung und nicht als optionales Merkmal behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
Wachstum der Flugvermessung als Dienstleistung stellt etablierte Eigentumsmodelle in FrageDie Beschaffung von Flugvermessungssystemen machte im Jahr 2025 49,37 % des Servicemodellsegments aus. Große, staatlich finanzierte ANSPs behalten häufig Flotten, weil sie die direkte Kontrolle über sicherheitskritische Anlagen und Zeitpläne benötigen. Ihre internen Teams können Flugzeuge für Routine-, Inbetriebnahme- und Notfallmissionen einteilen. Diese Struktur bewahrt auch das operative Wissen innerhalb der Behörde. Flugvermessung als Dienstleistung wird voraussichtlich bis 2031 mit einem CAGR von 6,55 % wachsen. Kleinere Flughafenbehörden und Regulierungsbehörden in Entwicklungsmärkten können externe Kapazitäten nutzen, wenn der Flottenbesitz Fixkosten verursachen würde, die ihre Budgets übersteigen. Die Nachfrage nach Flugvermessung als Dienstleistung wird durch die Notwendigkeit gestützt, Prüfverpflichtungen zu erfüllen, ohne Kapital in Spezialflugzeuge zu investieren. Anbieter mit zertifizierten Besatzungen und Flugzeugen können auch temporäre Kapazitäten bereitstellen, wenn ihre eigenen Flotten nicht verfügbar sind. Das Modell ist besonders relevant, wenn Missionsvolumina zu gering sind, um ein dediziertes Flugzeug und eine Vollzeitbesatzung zu rechtfertigen. Es ermöglicht dem Kunden auch, den Vertragszeitraum mit einem Bauprogramm, einem Verfahrens-Rollout oder einer temporären Kapazitätslücke abzustimmen.
Hybride Eigentumsvereinbarungen liegen zwischen vollständig eigenen Flotten und vollständig ausgelagerten Serviceverträgen. In diesen Modellen kann ein Spezialist das Flugzeug besitzen, während ein ANSP Planung, Datenverwaltung oder operative Aufsicht beisteuert. Der Flugvermessungsmarkt entwickelt sich hin zu einer gestaffelten Servicestruktur, in der große ANSPs Kernflottenkapazitäten vorhalten und externe Unterstützung für außergewöhnlichen Bedarf einkaufen. Anbieter von Flugvermessung als Dienstleistung profitieren, wenn sie Routinearbeiten durchführen und schnell auf Notfallanforderungen reagieren können. Beschaffungsentscheidungen werden weiterhin von der Zertifizierungsabdeckung, der Flottenverfügbarkeit und der Fähigkeit des Betreibers zur Handhabung sensibler Daten abhängen. Die Flugvermessungsbranche wird daher voraussichtlich sowohl Eigentums- als auch Managed-Service-Modelle beibehalten.


Nach Plattformtyp:
Dominanz von Starrflügelflugzeugen durch Ausdauervorteile gesichertStarrflügelflugzeuge machten im Jahr 2025 72,71 % des Plattformsegments aus. Ihre Ausdauer ermöglicht es Betreibern, lange Streckenerhebungen durchzuführen und mehrere Einrichtungen während einer einzigen Mission zu prüfen. Ihre Nutzlastkapazität ermöglicht auch die Aufnahme installierter Sensorsysteme und zugehöriger technischer Ausrüstung. Etablierte Zertifizierungswege stärken ihre anhaltende Rolle bei hochpräzisen Arbeiten. Drehflügelflugzeuge werden voraussichtlich bis 2031 mit einem CAGR von 5,89 % wachsen, da sie Standorte bedienen können, an denen Startbahnzugang, Gelände oder lokale Luftraumbeschränkungen den praktischen Einsatz von Starrflügelflugzeugen einschränken. Die Nachfrage nach Starrflügelplattformen bleibt an nationale Netzwerke gebunden, die eine breite Streckenabdeckung erfordern. Starrflügelsysteme bleiben auch für Missionen relevant, die eine stabile, wiederholbare Messplattform erfordern. Sie können auch eine geplante Abfolge von Prüfungen an weit entfernten Standorten unterstützen, ohne mehrfache Flugzeugübergaben. Diese Betriebsreichweite hilft Betreibern, die Zuverlässigkeit des Zeitplans zu schützen, wenn sich Wetter oder Flughafenzugang während einer Mission ändern.
Neue Turboprop- und Geschäftsjet-Plattformen erneuern die von Prüfbetreibern genutzte Flugzeugbasis. Der Wandel umfasst King Air 360-, CJ4- und Praetor 600-Plattformen, die mit Spezialsystemen integriert werden können. EASAs Aktualisierung seiner Regeln für unbemannte Luftfahrzeuge im Juni 2026 umfasste das SORA 2.5-Paket und bietet einen klareren Konformitätsweg für einige UAS-Aufgaben. UAS-Werkzeuge können ausgewählte Anlagen vorkalibrieren, während bemannte Flugzeuge die abschließende Validierung durchführen. Diese Kombination kann die Planung verbessern, ohne den Bedarf an zertifizierten Flugvermessungsflugzeugen zu beseitigen. Die Flugvermessungsbranche fügt daher unbemannte Werkzeuge rund um die Kernmissionen mit Starrflügelflugzeugen hinzu, anstatt diese zu ersetzen.
Nach Systemarchitektur:
Bordeigene Integration sichert Präzision, Tragbarkeit gewinnt an BedeutungBordeigene integrierte Systeme machten im Jahr 2025 59,21 % des Systemarchitektursegments aus. Diese Systeme werden dort eingesetzt, wo ILS-, GBAS- und Präzisionsanflugvalidierungen eine stabile Positionierung und eine zertifizierte Sensoranordnung erfordern. Die Integration kann auch die Variation zwischen Missionen reduzieren, indem die Ausrüstung in einer konsistenten Flugzeugkonfiguration gehalten wird. Größere ANSPs bevorzugen diesen Ansatz häufig für regelmäßig geplante nationale Programme. Tragbare und RORO-Systeme werden voraussichtlich bis 2031 mit einem CAGR von 5,27 % wachsen. Das modulare Design des Systems ermöglicht es einem Betreiber, eine zertifizierte Suite über mehrere kompatible Flugzeugzellen hinweg zu nutzen. Die Nachfrage nach tragbaren Systemen wird von Betreibern angetrieben, die Flexibilität über vertraglich vereinbarte Missionen und Flugzeugtypen hinweg benötigen. Die Architektur bietet Anbietern auch eine praktische Option, wenn sich die Flugzeugverfügbarkeit während eines Vertrags ändert. Ihr Hauptwert liegt nicht nur in einem geringeren Anlagenaufwand, sondern auch in der Fähigkeit, zertifizierte Kapazitäten zwischen geeigneten Plattformen zu verlagern.
Modulare Systeme können den Bedarf reduzieren, ein einzelnes Flugzeug jeder Prüfrolle zu widmen. Diese Systeme ermöglichen es Anbietern auch, Cockpit-Layouts und technische Arbeitsabläufe an Kundenanforderungen anzupassen. Das CARNAC-System von Safran wurde von Bromma Air Maintenance in eine Beechcraft Super King Air 200C integriert und auf der IFIS 2026 präsentiert. Bodengestützte Referenzsysteme behalten eine begrenztere, aber nützliche Rolle bei der Vorkalibrierung und Interferenzerkennung. Der Flugvermessungsmarkt entwickelt sich hin zu softwaredefinierten und modularen Architekturen, aber integrierte Systeme bleiben für die Missionen mit den höchsten Sicherheitsanforderungen zentral. Hardwarefokussierte Lieferanten könnten unter Druck geraten, wo Kunden größere Tragbarkeit und Dateninteroperabilität fordern.
Nach Prüfungstyp:
Routineverträge stabilisieren Einnahmen, während die Notfallnachfrage steigtPeriodische Routineprüfungen machten im Jahr 2025 62,59 % der Prüfungsaktivitäten aus. Mehrjährige Vereinbarungen, die an vorgeschriebene Wiederholungsprüfungsintervalle geknüpft sind, bieten vorhersehbare Arbeit für zertifizierte Dienstleister. Dieser wiederkehrende Zeitplan reduziert den Effekt ungleichmäßiger Flughafeninbetriebnahmezyklen. Er hilft Betreibern auch, den Besatzungseinsatz und die Flugzeugwartung zu planen. Sonder- und Notfallprüfungen werden voraussichtlich bis 2031 mit einem CAGR von 6,11 % wachsen. GNSS-Störungen in stark frequentierten Fluginformationsregionen können ungeplante Prüfungen der Navigationsignalintegrität erfordern. Die Nachfrage nach Notfallmissionen wird auch durch die Notwendigkeit gestützt, Systeme nach ungewöhnlichen Betriebsereignissen zu validieren. Ein Anbieter mit Reservekapazität kann diese Anfragen erfüllen, ohne Ressourcen von seinen Routineverpflichtungen abzuziehen. Dieses Gleichgewicht ist wichtig, weil eine verzögerte Notfallprüfung die Verfügbarkeit eines Anflugverfahrens oder einer Navigationseinrichtung beeinträchtigen kann.
Routineverträge bleiben zentral, weil Navigationshilfen über ihre Betriebslebensdauer bewertet werden müssen. Inbetriebnahme- und Standortabnahmearbeiten sind begrenzt, können sich aber schnell ausweiten, wenn Flughäfen, Startbahnen oder Instrumentenverfahren hinzugefügt werden. Eine neue Einrichtung kann nach der Erstabnahme eine fortlaufende Anforderung für Routineprüfungen schaffen. Der Flugvermessungsmarkt belohnt Unternehmen, die kurzfristig mobilisieren können, ohne vertraglich vereinbarte Routinearbeiten zu unterbrechen. Notfallaktivitäten fügen operative Komplexität hinzu, da Flugzeuge, Besatzungen und technische Genehmigungen schnell verfügbar sein müssen. Die Flugvermessungsbranche ist daher sowohl auf geplantes Programmmanagement als auch auf flexible Reservekapazitäten angewiesen.
Nach Endnutzer:
ANSPs führend, aber private Luftfahrt signalisiert einen strukturellen WandelANSPs machten 2025 44,72 % des Endnutzersegments aus und sind direkt für die nationale Luftraumsicherheit verantwortlich, wobei sie häufig Portfolios verwalten, die viele Flugplätze und Navigationshilfen umfassen. Zu ihren Anforderungen gehören planmäßige Kalibrierungen, Verfahrensvalidierungen und die Reaktion auf Geräteänderungen. Kaufentscheidungen priorisieren in der Regel Zertifizierung, Verfügbarkeit und Betriebskontinuität. Die private und geschäftliche Luftfahrt wird voraussichtlich bis 2031 mit einem CAGR von 5,88 % wachsen. Neue Allgemeinluftfahrtanlagen im indischen UDAN-Netzwerk und die expandierende FBO-Aktivität am Golf können Inbetriebnahmeunterstützung erfordern. Die ANSP-Nachfrage bleibt die größte, da nationale Netzwerke eine breite installierte Basis regulierter Infrastruktur umfassen. Diese Gruppe hat zudem einen kontinuierlichen Bedarf, Inspektionen mit dem Flugverkehrsbetrieb, der Flughafenverfügbarkeit und der Sicherheitsaufsicht zu koordinieren. Diese Anforderungen können Anbieter begünstigen, die sowohl technische Messungen als auch die betrieblichen Einschränkungen eines aktiven Luftraumumfelds verstehen.
Flughafenbetreiber stellen eine weitere wichtige Nutzergruppe dar, da Bau- und Erweiterungsprojekte Inbetriebnahmearbeiten auslösen. Militärische Luftfahrtbehörden sorgen für eine stabile Nachfrage, obwohl Beschaffungsdetails häufig weniger transparent sind. Private Betreiber arbeiten im Allgemeinen unter flexibleren Servicevereinbarungen als nationale ANSPs. Für Flughafenbetreiber ist der Zeitpunkt eines Einsatzes eng mit der Eröffnung einer Start- und Landebahn, eines neuen Anflugverfahrens oder einer Änderung der Navigationsausrüstung verknüpft. Für private Einrichtungen kann der Zugang zu einem Anbieter mit geeigneten Zulassungen wichtiger sein als die Aufrechterhaltung einer dauerhaften internen Flugvermessungskapazität.
Geografische Analyse
Markt für Flugvermessung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 30,13 % am Markt für Flugvermessung. Die Region verfügt über eine große Basis an Instrumentenflughäfen, wiederkehrende FAA-bezogene Validierungsanforderungen sowie parallele Verteidigungsanforderungen. NextGen-Aktivitäten schaffen Inbetriebnahmearbeiten für GBAS, ADS-B, Datenverbindungen und andere CNS-Upgrades. NAV CANADA schloss im Januar 2026 die Werksabnahme von zwei AeroFIS-Systemen für King Air 360-Flugzeuge ab, wobei die Auslieferung der Flugzeuge für Ende 2027 geplant ist. Diese Investition zeigt einen anhaltenden Modernisierungszyklus in Kanada.
Markt für Flugvermessung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen. Indien genehmigte im März 2026 das modifizierte UDAN 2.0 mit einem Haushaltsansatz von INR 288,80 Milliarden (entspricht 3,40 Milliarden USD) für 100 neue Flughäfen über einen Zeitraum von 10 Jahren.[4]Premierminister von Indien, "Das Kabinett genehmigt das Regionalverbindungsprogramm Modified UDAN," Premierminister von Indien, pmindia.gov.in Diese Standorte können Inbetriebnahmenachfrage erzeugen, wo die Inspektionshistorie begrenzt oder nicht vorhanden ist. Japan verbindet ausgereifte technische Kompetenz mit neuen UAS-basierten Arbeiten und aktiver Beschaffung von GNSS-Korrekturdaten. Chinas Luftfahrtpläne unterstützen weiterhin den Flughafenbau und die Modernisierung von Navigationshilfen.
Markt für Flugvermessung in EMEA und Südamerika
Europa hält die Nachfrage durch SESAR-bezogene Modernisierung und die EASA-Aufsicht über Instrumentenverfahren aufrecht. EASA und EUROCONTROL veröffentlichten im März 2026 einen europäischen Aktionsplan zu GNSS-Hochfrequenzstörungen, der die Bedeutung von ILS, VOR und DME als Navigationsreserven unterstreicht. Dies unterstützt die fortlaufende Kalibrierung bodengestützter Navigationshilfen, auch wenn die Satellitennavigation weiter ausgebaut wird. Der Nahe Osten verbindet große Flughafenprojekte mit einem hohen Maß an Anfälligkeit gegenüber GNSS-Störungen. Afrikanische Länder schreiten im Rahmen der regionalen ICAO-Rahmenprogramme bei der Navigationsmodernisierung voran, während Brasilien die südamerikanische Nachfrage durch die fortlaufende CNS-Entwicklung unterstützt. Die Kombination aus neuer Infrastruktur, Resilienzanforderungen und unterschiedlicher Beschaffungskapazität prägt den Markt für Flugvermessung in diesen Regionen.

Wettbewerbslandschaft
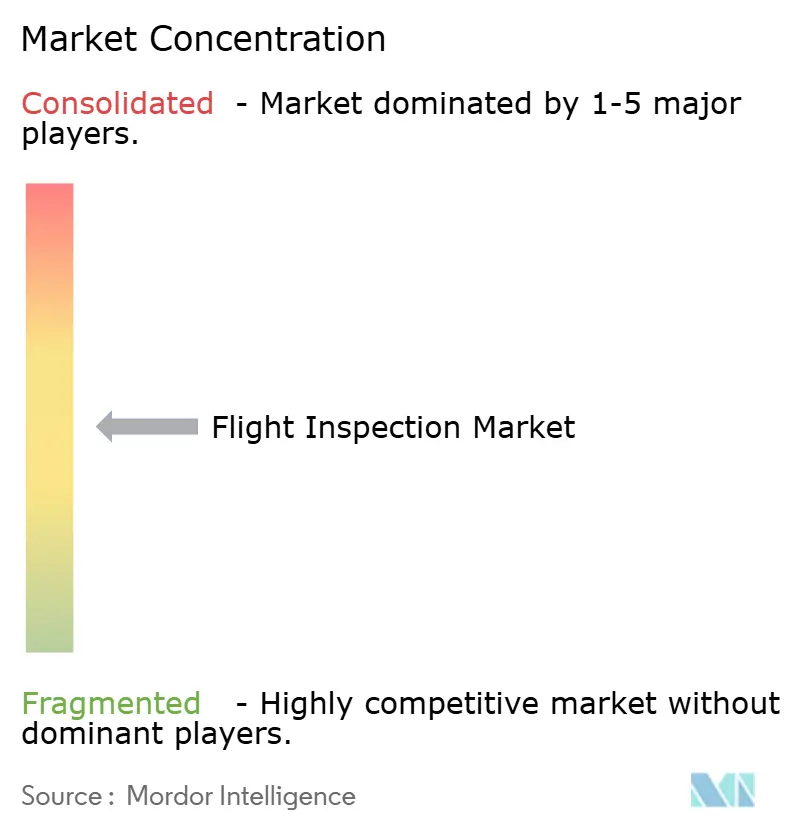
Der Flugvermessungsmarkt ist bei der Systemintegration mäßig fragmentiert, aber bei der zertifizierten Betriebskapazität stärker konzentriert. Aerodata AG, Norwegian Special Mission, Safran, Bombardier Inc. und Textron Inc. verfügen über breite technische und geografische Fähigkeiten. Aerodata hat Systeme an NAV CANADA geliefert und drohnenbasierte Arbeiten mit JCAB durch NEC Corporation vorangetrieben, wobei AeroFIS-Software mit ausgewählten Flugzeugzellen und lokalen Partnern kombiniert wird. Norwegian Special Mission bietet UNIFIS 3000-G2 für FANS-, ADS-C-, GBAS- und ADS-B-Kalibrierung an, während Safrans CARNAC Betreibern dient, die modulare Ausrüstung für bestehende Flugzeuge suchen. Kunden können zwischen Ausrüstungslieferanten, Flugzeugintegratoren und Managed-Service-Anbietern wählen.
Es besteht eine Marktlücke für einen Managed Service, der globale Missionskapazität mit kontinuierlicher cloudbasierter Analytik kombiniert. Das vorliegende Material beschreibt keinen Anbieter, der dieses vollständige Modell in breitem internationalem Maßstab anbietet. Ein solcher Service würde ANSPs zugutekommen, die externe Kapazitäten und die Integration von Kalibrierungsdaten mit Luftraumleistungstools benötigen, und gleichzeitig die langfristige Datenspeicherung und Signaltrendüberwachung unterstützen. Der Markt wird voraussichtlich mehr Partnerschaften zwischen Systemlieferanten, Betreibern und regionalen Luftfahrtorganisationen sehen, wobei die Lieferantenbeteiligung über die Flugzeuglieferung hinaus auf Wartung, Datenunterstützung und Upgrades ausgeweitet wird. Der Wettbewerb wird aufgrund lokaler Zertifizierung, Flottenzugang und Glaubwürdigkeit im technischen Support aktiv bleiben. Die Flugvermessungsbranche hat einen Konzentrationsgrad von 5, da weniger als 5 Anbieter über breite, multikontinentale Kapazitäten verfügen. Das vorliegende Material belegt jedoch nicht, dass die Top-5-Anbieter 60 % oder mehr des Gesamtumsatzes halten.
Marktführer in der Fluginspektionsbranche
-
Aerodata AG
-
Norwegian Special Mission AS
-
Textron Inc.
-
Bombardier Inc.
-
Safran S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugvermessung
- Aerodata AG
- Textron Inc.
- Norwegian Special Mission AS
- Safran S.A.
- Bombardier Inc.
- Thales Group
- Flight Calibration Services Limited
- Embraer S.A.
- Lufthansa Technik AG
- SGI Aviation Services B.V.
- Flight Precision Ltd.
- Samana Special Mission
- ENAV S.p.A.
- International Flight Services Association

Recent Industry Developments in Markt für Flugvermessung
- Mai 2026: Aerodata AG liefert in Zusammenarbeit mit seinem Partner Japan Aerospace Corporation und als Subunternehmer von NEC Corporation eine Flugvermessungsdrohne an das japanische Zivilluftfahrtamt. Das unbemannte Luftfahrzeugsystem wird zur Prüfung und Kalibrierung von Instrumentenlandesystemen (ILS) und Präzisionsanflugpfadindikatoren (PAPI) eingesetzt.
- Juni 2025: Thales Group und Qatar Airways vereinbarten die Einrichtung eines IFE-Wartungszentrums in Doha, was auf eine engere Zusammenarbeit hindeutet, die sich auf regionale Flugvermessungsunterstützung für die Flughafenprojekte der Fluggesellschaft ausweiten könnte.
- Mai 2025: BAM sicherte sich mehrere Verträge für Flugvermessungsdienstleistungen in Dänemark, Norwegen und Schweden. Das Flugvermessungsteam soll Navigationshilfen und Anflugssysteme an Flughäfen in der nordischen Region kalibrieren.
- Januar 2025: Embraer SA und Turkish Aerospace unterzeichneten ein Memorandum zur Erkundung der E2-Jet-Produktion in der Türkei, was die regionale Kapazität für Sondermissionsmodifikationen potenziell erweitern könnte.


Berichtsumfang des globalen Marktes für Fluginspektion
Flugvermessung umfasst das Testen und Bewerten von boden- und satellitengestützten Luftnavigationshilfen, Radarsystemen und Flugverfahren aus der Luft. Betreiber nutzen speziell ausgerüstete Flugzeuge, um sicherzustellen, dass Signale sicher, genau und zuverlässig bleiben.
Der Flugvermessungsmarkt ist nach Servicemodell, Plattformtyp, Systemarchitektur, Prüfungstyp, Endnutzer und Geografie segmentiert. Nach Servicemodell ist der Markt in Beschaffung von Flugvermessungssystemen, Flugvermessung als Dienstleistung und hybride Eigentumsmodelle segmentiert. Nach Plattformtyp ist der Markt in Starrflügelflugzeuge und Drehflügelflugzeuge segmentiert. Nach Systemarchitektur ist der Markt in bordeigene integrierte Systeme, tragbare/Roll-on-Roll-off-Systeme und bodengestützte Referenzsysteme segmentiert. Nach Prüfungstyp ist der Markt in Inbetriebnahme/Standortabnahme, periodische Routine und Sonder-/Notfallprüfungen segmentiert. Nach Endnutzer ist der Markt in Flugsicherungsorganisationen (ANSPs), Flughafenbetreiber, militärische Luftfahrtbehörden und private/geschäftliche Luftfahrt segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Flugvermessungsmarkt in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) ausgedrückt.
| Beschaffung von Fluginspektionssystemen |
| Fluginspektion als Dienstleistung (FIaaS) |
| Hybride Eigentumsmodelle |
| Starrflügelflugzeuge |
| Drehflügelflugzeuge |
| Bordeigene integrierte Systeme |
| Portable/Roll-on-Roll-off-Systeme |
| Bodengestützte Referenzsysteme |
| Inbetriebnahme/Standortabnahme |
| Periodische Routine |
| Sonder-/Notfall |
| Flugsicherungsorganisationen (ANSPs) |
| Flughafenbetreiber |
| Militärische Luftfahrtbehörden |
| Private/geschäftliche Luftfahrt |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Servicemodell | Beschaffung von Fluginspektionssystemen | ||
| Fluginspektion als Dienstleistung (FIaaS) | |||
| Hybride Eigentumsmodelle | |||
| Nach Plattformtyp | Starrflügelflugzeuge | ||
| Drehflügelflugzeuge | |||
| Nach Systemarchitektur | Bordeigene integrierte Systeme | ||
| Portable/Roll-on-Roll-off-Systeme | |||
| Bodengestützte Referenzsysteme | |||
| Nach Inspektionstyp | Inbetriebnahme/Standortabnahme | ||
| Periodische Routine | |||
| Sonder-/Notfall | |||
| Nach Endnutzer | Flugsicherungsorganisationen (ANSPs) | ||
| Flughafenbetreiber | |||
| Militärische Luftfahrtbehörden | |||
| Private/geschäftliche Luftfahrt | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Flugvermessungsmarkt bis 2031 erreichen?
Der Flugvermessungsmarkt soll bis 2031 7,79 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 4,67 % wachsen.
Welches Servicemodell wächst im Bereich Flugvermessung am schnellsten?
Flugvermessung als Dienstleistung ist das am schnellsten wachsende Servicemodell mit einem prognostizierten CAGR von 6,55 % bis 2031.
Warum werden Starrflügelflugzeuge häufig für die Flugvermessung eingesetzt?
Starrflügelflugzeuge hielten im Jahr 2025 72,71 % des Plattformsegments, weil sie Langstreckenerhebungen, Mehrstationsmissionen und installierte Sensorsysteme unterstützen.
Welche Region wird voraussichtlich bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 7,12 % wachsen, unterstützt durch Flughafenentwicklung, Verfahrensimplementierung und Navigationsupgrades.
Wie wirken sich GNSS-Interferenzen auf Prüfoperationen aus?
Jamming und Spoofing können Messungen ungültig machen, wiederholte Missionen erfordern und den Bedarf an Anti-Jamming-Flugzeugmodifikationen erhöhen.
Wer sind die Hauptnutzer von Flugvermessungsdienstleistungen?
ANSPs waren im Jahr 2025 die größte Endnutzergruppe mit einem Anteil von 44,72 %, da sie die nationale Navigationsinfrastruktur und die Luftraumsicherheitsverpflichtungen verwalten.
Seite zuletzt aktualisiert am:



