
Taille et part du marché de l'inspection en vol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.20 Milliards de dollars |
| Taille du Marché (2031) | 7.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.67 % |
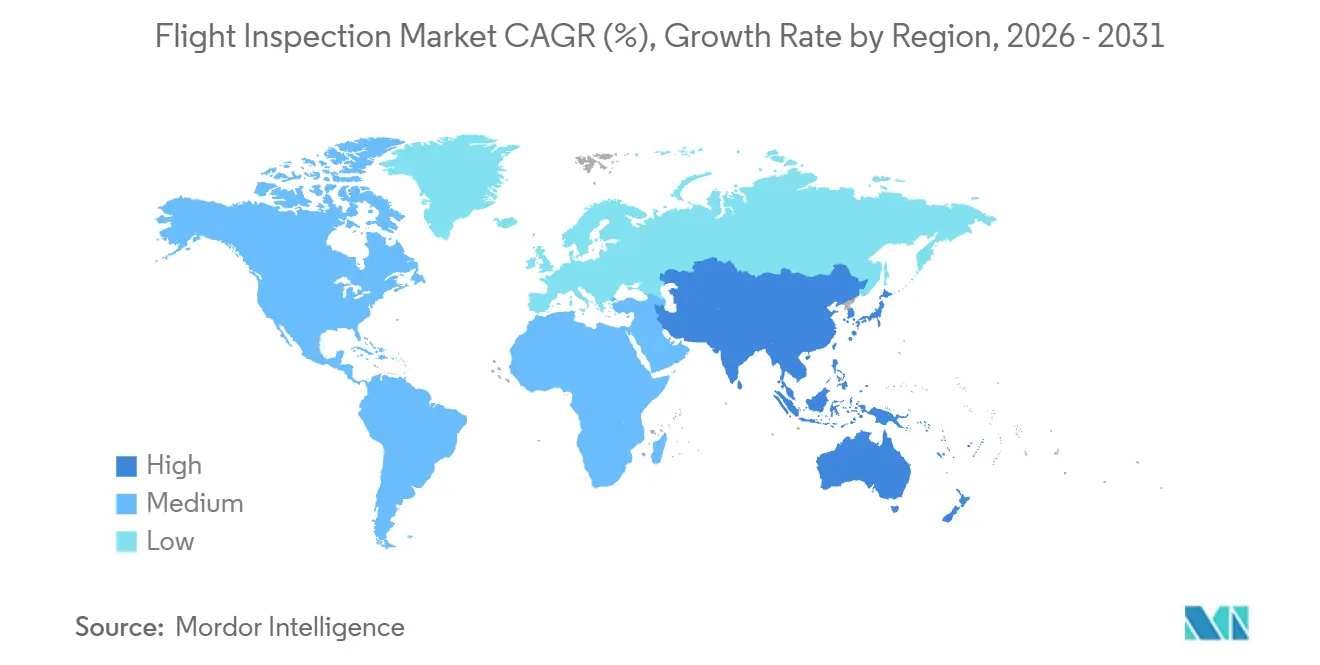
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
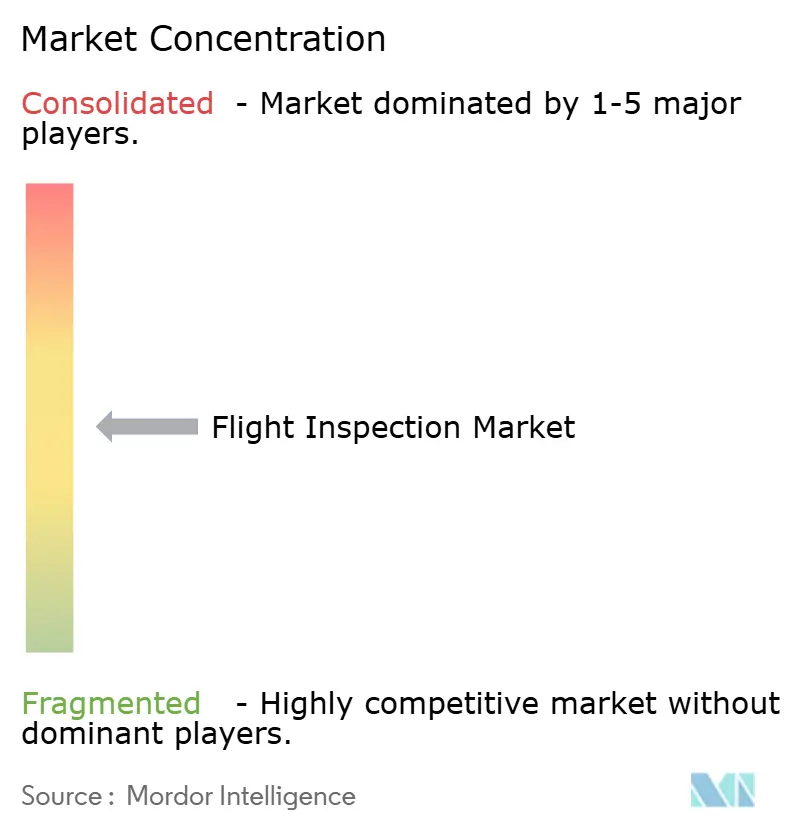
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'inspection en vol par Mordor Intelligence
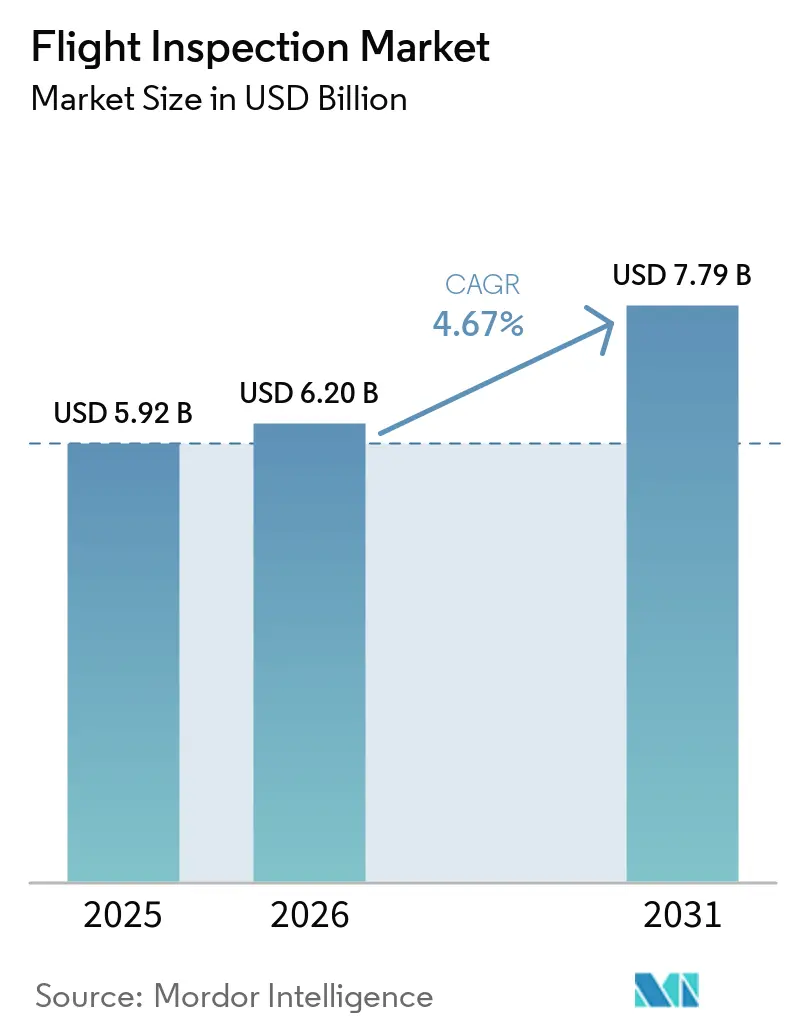
La taille du marché de l'inspection en vol était évaluée à 5,92 milliards USD en 2025 et devrait croître de 6,20 milliards USD en 2026 pour atteindre 7,79 milliards USD d'ici 2031, à un CAGR de 4,67 % durant la période de prévision. Le marché de l'inspection en vol est soutenu par l'exigence récurrente de valider les aides à la navigation et les procédures aux instruments avant leur mise en service et à intervalles réguliers par la suite. Les mises à niveau numériques CNS/ATM ajoutent des besoins d'inspection pour les nouveaux équipements, tandis que les systèmes ILS, VOR et DME plus anciens demeurent d'importants systèmes de secours là où la navigation par satellite est peu fiable. Les opérateurs équilibrent les flottes d'aéronefs en propriété avec des capacités externalisées, notamment lorsque des inspections spéciales ou une demande temporaire dépassent les ressources internes. Les décisions contractuelles reflètent de plus en plus la valeur des capacités anti-brouillage, de l'intégration des données et de la capacité de mission certifiée. Le marché de l'inspection en vol bénéficie également de la mise en œuvre simultanée de l'expansion aéroportuaire, de la mise en œuvre de la PBN et de la modernisation de la navigation.
Principaux enseignements du rapport
- Par modèle de service, l'acquisition de systèmes d'inspection en vol détenait 49,37 % de la part de segment en 2025, tandis que l'inspection en vol en tant que service enregistrait le TCAC projeté le plus élevé à 6,55 % jusqu'en 2031.
- Par type de plateforme, les aéronefs à voilure fixe détenaient 72,71 % de la part de segment en 2025, tandis que les aéronefs à voilure tournante enregistraient le TCAC projeté le plus élevé à 5,89 % jusqu'en 2031.
- Par architecture de système, les systèmes intégrés embarqués détenaient 59,21 % de la part de segment en 2025, tandis que les systèmes portables/embarquables débarquables enregistraient le TCAC projeté le plus élevé à 5,27 % jusqu'en 2031.
- Par type d'inspection, les inspections périodiques de routine détenaient 62,59 % de la part de segment en 2025, tandis que les inspections spéciales et d'urgence enregistraient le TCAC projeté le plus élevé à 6,11 % jusqu'en 2031.
- Par utilisateur final, les PSNA détenaient 44,72 % de la part de segment en 2025, tandis que l'aviation privée et d'affaires enregistrait le TCAC projeté le plus élevé à 5,88 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 30,13 % de la part de segment en 2025, tandis que l'Asie-Pacifique enregistrait le TCAC projeté le plus élevé à 7,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Numérisation des infrastructures CNS/ATM | +1.0% | Mondial, avec la plus forte intensité en Amérique du Nord, en Europe et dans le cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Essor des mises en œuvre de la navigation fondée sur les performances (PBN) | +0.9% | Cœur de l'Asie-Pacifique, avec des répercussions au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Adoption de l'analytique d'inspection en vol connectée au cloud | +0.8% | Amérique du Nord et Europe du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Renouvellement de la flotte vers des aéronefs de calibration à voilure fixe turbopropulseurs de nouvelle génération | +0.7% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Mandats mondiaux d'optimisation de la capacité des pistes | +0.6% | Amérique du Nord et Europe, avec une demande émergente dans les États du Golfe | Court terme (≤ 2 ans) |
| Demande de vérification ADS-B spatiale | +0.5% | Mondial, avec la plus grande pertinence dans l'espace aérien océanique et éloigné | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Numérisation de l'infrastructure CNS/ATM
L'investissement numérique dans les CNS/ATM élargit le périmètre des missions sur le marché de l'inspection en vol, car chaque nouvelle aide à la navigation ou actif de surveillance doit être validé avant utilisation opérationnelle. Les installations GBAS, les équipements VOR numériques et les stations au sol ADS-B introduisent des exigences de mise en service supplémentaires au-delà des contrôles périodiques établis. La JCAB japonaise a mis en service son GBAS à l'aéroport de Haneda en janvier 2025, représentant le premier GBAS de catégorie I du Japon et nécessitant une validation en vol selon la procédure applicable.[1]Source : Institut de recherche sur la navigation électronique, « Mise en œuvre du GBAS au Japon », Séminaire ENRI, enri.go.jp La même transition laisse de nombreuses aides au sol existantes en place plutôt que de supprimer les exigences d'inspection qui les concernent. Ce chevauchement élargit le travail disponible pour les opérateurs certifiés et les fournisseurs de systèmes. Le marché de l'inspection en vol bénéficie donc à la fois de la maintenance de la base installée et des nouvelles infrastructures numériques.
Essor des mises en œuvre de la navigation fondée sur les performances
La mise en œuvre de la PBN stimule la demande sur le marché de l'inspection en vol, car les nouvelles procédures aux instruments nécessitent des contrôles d'acceptation avant leur activation commerciale. La réunion PBNICG/12 de l'OACI à Pékin en décembre 2025 a réaffirmé l'activité de déploiement régional.[2]Organisation de l'aviation civile internationale, « Rapport final de la douzième réunion du Groupe de coordination de la mise en œuvre de la navigation fondée sur les performances », OACI, icao.int Le Vietnam a signalé de nouvelles procédures RNP aux aéroports de Tan Son Nhat et de Long Thanh durant la même période. Ces projets génèrent du travail lors de la mise en service et ultérieurement lors des révisions périodiques. L'OACI a également signalé que la région AFI représentait 50 % des préoccupations mondiales en matière de sécurité significatives, rendant la validation fiable particulièrement importante là où les procédures sont en cours d'expansion. Le marché de l'inspection en vol est par conséquent lié à la qualité et au rythme de la mise en œuvre des procédures ainsi qu'à la construction aéroportuaire.
Adoption de l'analytique d'inspection en vol connectée au cloud
Les systèmes connectés au cloud réduisent le délai entre la capture des données et l'examen technique sur le marché de l'inspection en vol. Aerodata a achevé la réception en usine de deux systèmes AeroFIS pour NAV CANADA en janvier 2026, avec un échange de données direct entre l'aéronef et la base opérationnelle inclus dans la conception du système. Cette disposition peut réduire les transferts manuels après une mission et aider les opérateurs à conserver un enregistrement cohérent des résultats d'étalonnage. Les données accumulées peuvent également soutenir la surveillance de la qualité du signal des aides à la navigation dans le temps. Une fois les processus de données intégrés dans le flux de travail opérationnel d'un PSNA, le changement de fournisseur devient plus difficile. Le marché de l'inspection en vol pourrait donc favoriser les prestataires qui combinent équipements certifiés, gestion des données et support continu.
Demande de vérification ADS-B spatiale
L'ADS-B spatiale crée une nouvelle exigence de vérification pour le marché de l'inspection en vol, car la couverture de surveillance s'étend au-delà des réseaux terrestres conventionnels. Le produit VECTOR d'Aireon utilise des données ADS-B par satellite pour établir des trajectoires d'aéronefs indépendantes du GPS embarqué pour l'identification des anomalies GNSS. Le projet SATERA de la Commission européenne développe un estimateur d'intégrité combiné ADS-B et multilatération spatiale. Les processus de performance et de validation pertinents sont encore en cours de développement. Les fournisseurs qui participent à ces processus peuvent positionner leurs systèmes pour des travaux de vérification ultérieurs. Le marché de l'inspection en vol a la possibilité d'étendre les méthodes établies de test d'intégrité à l'espace aérien éloigné et océanique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'acquisition et d'exploitation des aéronefs spécialisés | -0.7% | Mondial, le plus aigu pour les PSNA des marchés émergents en Amérique du Sud et en Afrique | Long terme (≥ 4 ans) |
| Pénurie de personnel navigant qualifié pour les missions à double pilote/double moteur | -0.4% | Mondial, avec la plus forte pression dans les corridors de croissance Asie-Pacifique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Interférences dues à la congestion du spectre lors des contrôles en vol GNSS | -0.8% | Moyen-Orient, Europe de l'Est, Baltique, Arctique, avec des répercussions mondiales | Moyen terme (2 à 4 ans) |
| Endurance opérationnelle limitée des aéronefs à voilure tournante sur les routes d'inspection longue distance | -0.3% | Zones éloignées et montagneuses, y compris les îles d'Asie-Pacifique et l'Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'acquisition et d'exploitation des aéronefs spécialisés
Un aéronef d'inspection dédié nécessite une cellule, un système d'inspection installé, une certification, la préparation de l'équipage et une maintenance continue. Ces besoins peuvent retarder l'acquisition et rendre difficile pour les petits PSNA le financement de flottes en propriété. Cette contrainte soutient la demande de FIaaS, car les autorités peuvent acheter des missions sans supporter l'investissement initial total. Les exigences de navigabilité de l'OACI et les règles de certification nationales ajoutent des obligations continues après l'achat. L'effet est plus fort dans les pays disposant de budgets aéronautiques limités et de volumes de missions irréguliers. Le marché de l'inspection en vol maintient ainsi une barrière à l'entrée pour les nouveaux opérateurs de flotte tout en créant un espace pour les prestataires de services certifiés.
Interférences dues à la congestion du spectre lors des contrôles en vol GNSS
Le brouillage et l'usurpation GNSS peuvent compromettre les mesures utilisées lors des activités d'inspection par satellite. L'AESA a identifié des interférences GNSS actives dans plusieurs régions d'information de vol au cours des 30 jours. La FAA a également décrit la propagation des perturbations GPS comme une préoccupation de sécurité de l'aviation civile.[3]Source : Administration fédérale de l'aviation, « SAFO 24002 Brouillage et usurpation GPS/GNSS », FAA, faa.gov Les opérateurs peuvent avoir besoin de répéter des vols, de rejeter des données affectées ou de modifier les aéronefs avec des équipements anti-brouillage. Ces mesures augmentent les coûts d'exploitation même lorsqu'elles ne génèrent pas de revenus correspondants. Le marché de l'inspection en vol doit donc traiter la résilience aux interférences comme une exigence opérationnelle plutôt que comme une fonctionnalité optionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
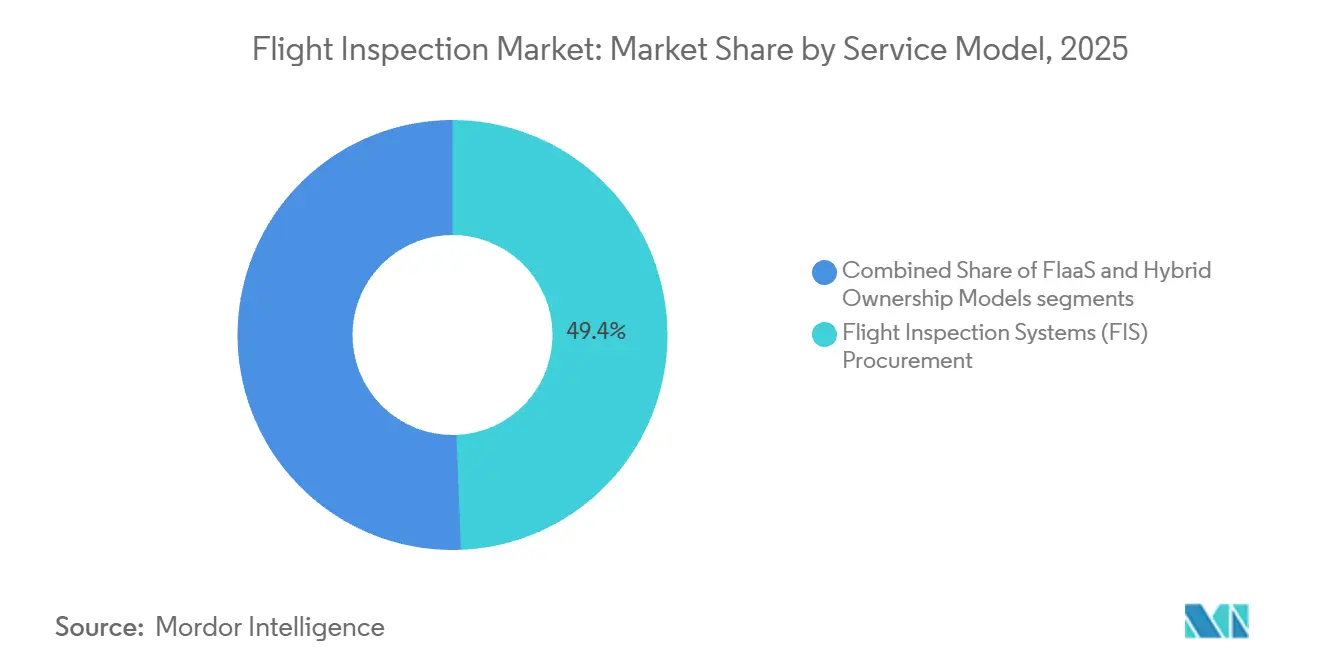
la croissance du FIaaS remet en question les modèles de propriété établisL'acquisition de systèmes d'inspection en vol représentait 49,37 % du segment du modèle de service en 2025. Les grands PSNA financés par l'État conservent souvent des flottes car ils ont besoin d'un contrôle direct sur les actifs et les calendriers critiques pour la sécurité. Leurs équipes internes peuvent affecter les aéronefs aux missions de routine, de mise en service et d'urgence. Cette structure préserve également les connaissances opérationnelles au sein de l'autorité. Le FIaaS devrait croître à un TCAC de 6,55 % jusqu'en 2031. Les petites autorités aéroportuaires et les régulateurs des marchés en développement peuvent utiliser une capacité externe lorsque la propriété d'une flotte imposerait des coûts fixes dépassant leurs budgets. La demande de FIaaS est soutenue par la nécessité de satisfaire aux obligations d'inspection sans engager de capital dans des aéronefs spécialisés. Les prestataires disposant d'équipages et d'aéronefs certifiés peuvent également fournir une capacité temporaire lorsque leurs flottes en propriété sont indisponibles. Le modèle est particulièrement pertinent lorsque les volumes de missions sont trop faibles pour justifier un aéronef dédié et un équipage à temps plein. Il permet également au client d'aligner la période contractuelle sur un programme de construction, un déploiement de procédures ou un écart de capacité temporaire.
Les arrangements de propriété hybrides se situent entre les flottes entièrement en propriété et les contrats de service entièrement externalisés. Dans ces modèles, un spécialiste peut posséder l'aéronef tandis qu'un PSNA contribue à la planification, à la gestion des données ou à la supervision opérationnelle. Le marché de l'inspection en vol évolue vers une structure de service à plusieurs niveaux dans laquelle les grands PSNA maintiennent une capacité de flotte de base et achètent un soutien externe pour les demandes exceptionnelles. Les prestataires de FIaaS bénéficient lorsqu'ils peuvent effectuer des travaux de routine et répondre rapidement aux exigences d'urgence. Les décisions d'acquisition continueront de dépendre de la couverture de certification, de la disponibilité de la flotte et de la capacité de l'opérateur à gérer des données sensibles. Le secteur de l'inspection en vol devrait donc conserver à la fois des modèles de propriété et de service géré.


Par type de plateforme :
la domination des aéronefs à voilure fixe maintenue par les avantages d'enduranceLes aéronefs à voilure fixe représentaient 72,71 % du segment des plateformes en 2025. Leur endurance permet aux opérateurs d'effectuer de longues inspections de routes et d'inspecter plusieurs installations au cours d'une seule mission. Leur capacité d'emport accueille également des systèmes de capteurs installés et les équipements techniques associés. Les voies de certification établies renforcent leur rôle continu dans les travaux de haute précision. Les aéronefs à voilure tournante devraient croître à un TCAC de 5,89 % jusqu'en 2031, car ils peuvent desservir des sites où l'accès aux pistes, le terrain ou les contraintes de l'espace aérien local limitent l'utilisation pratique des aéronefs à voilure fixe. La demande de plateformes à voilure fixe reste liée aux réseaux nationaux qui nécessitent une large couverture de routes. Les systèmes à voilure fixe restent également pertinents pour les missions nécessitant une plateforme de mesure stable et reproductible. Ils peuvent également soutenir une séquence planifiée de contrôles sur des sites distants sans transferts multiples d'aéronefs. Cette portée opérationnelle aide les opérateurs à protéger la fiabilité des calendriers lorsque la météo ou l'accès aux aéroports change au cours d'une mission.
Les nouvelles plateformes turbopropulseurs et jets d'affaires renouvellent la base d'aéronefs utilisée par les opérateurs d'inspection. Ce changement inclut les plateformes King Air 360, CJ4 et Praetor 600, qui peuvent être intégrées avec des systèmes spécialisés. La mise à jour de juin 2026 de l'AESA concernant ses règles sur les aéronefs sans pilote a incorporé le package SORA 2.5, offrant une voie de conformité plus claire pour certaines tâches UAS. Les outils UAS peuvent pré-étalonner certains actifs tandis que les aéronefs pilotés effectuent la validation finale. Cette combinaison peut améliorer la planification sans supprimer le besoin d'aéronefs d'inspection en vol certifiés. Le secteur de l'inspection en vol ajoute donc des outils sans pilote autour des missions à voilure fixe de base, plutôt qu'à leur place.
Par architecture de système :
l'intégration embarquée ancre la précision, la portabilité gagne du terrainLes systèmes intégrés embarqués représentaient 59,21 % du segment de l'architecture de système en 2025. Ces systèmes sont utilisés là où la validation ILS, GBAS et d'approche de précision nécessite un positionnement stable et un arrangement de capteurs certifié. L'intégration peut également réduire la variation entre les missions en maintenant l'équipement dans une configuration d'aéronef cohérente. Les grands PSNA préfèrent souvent cette approche pour les programmes nationaux régulièrement planifiés. Les systèmes portables et embarquables débarquables devraient croître à un TCAC de 5,27 % jusqu'en 2031. La conception modulaire du système permet à un opérateur d'utiliser une suite certifiée sur plusieurs cellules compatibles. La demande de systèmes portables est portée par les opérateurs qui ont besoin de flexibilité pour les missions contractées et les types d'aéronefs. L'architecture offre également aux prestataires une option pratique lorsque la disponibilité des aéronefs change au cours d'un contrat. Sa valeur principale réside non seulement dans un engagement d'actifs moindre, mais aussi dans la capacité à déplacer une capacité certifiée entre des plateformes adaptées.
Les systèmes modulaires peuvent réduire la nécessité de dédier un seul aéronef à chaque rôle d'inspection. Ces systèmes permettent également aux prestataires d'aligner les aménagements de cockpit et les flux de travail techniques avec les exigences des clients. Le système CARNAC de Safran a été intégré par Bromma Air Maintenance dans un Beechcraft Super King Air 200C et présenté à l'IFIS 2026. Les systèmes de référence au sol conservent un rôle plus limité mais utile dans le pré-étalonnage et la détection des interférences. Le marché de l'inspection en vol évolue vers des architectures définies par logiciel et modulaires, mais les systèmes intégrés restent au cœur des missions à plus haute assurance. Les fournisseurs axés sur le matériel peuvent faire face à des pressions là où les clients exigent une plus grande portabilité et une interopérabilité des données.
Par type d'inspection :
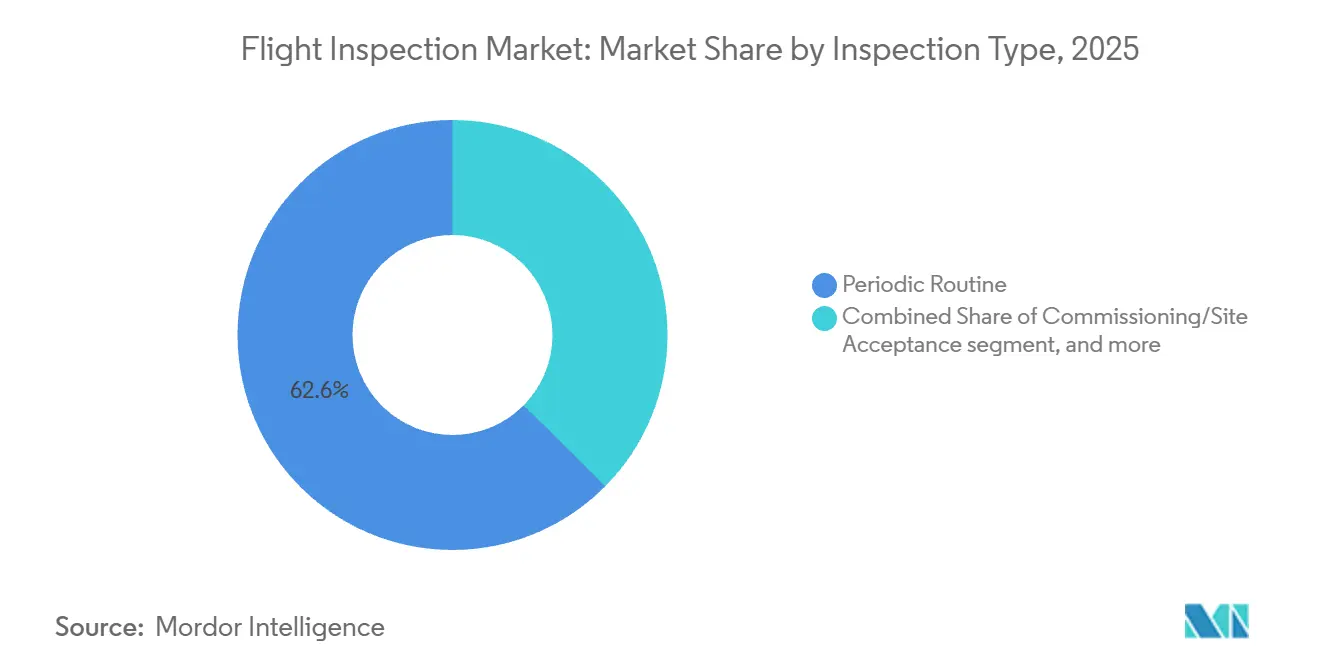
les contrats de routine stabilisent les revenus tandis que la demande d'urgence augmenteLes inspections périodiques de routine représentaient 62,59 % de l'activité d'inspection en 2025. Les accords pluriannuels liés aux intervalles de réinspection obligatoires fournissent un travail prévisible aux prestataires de services certifiés. Ce calendrier récurrent réduit l'effet des cycles irréguliers de mise en service aéroportuaire. Il aide également les opérateurs à planifier l'utilisation des équipages et la maintenance des aéronefs. Les inspections spéciales et d'urgence devraient croître à un TCAC de 6,11 % jusqu'en 2031. Les perturbations GNSS dans les régions d'information de vol très fréquentées peuvent nécessiter des contrôles non planifiés de l'intégrité du signal de navigation. La demande de missions d'urgence est également soutenue par la nécessité de valider les systèmes après des événements opérationnels inhabituels. Un prestataire disposant d'une capacité de réserve peut répondre à ces demandes sans détourner des ressources de ses engagements de routine. Cet équilibre est important car un contrôle d'urgence retardé peut affecter la disponibilité d'une procédure d'approche ou d'une installation de navigation.
Les contrats de routine restent essentiels car les aides à la navigation doivent être évaluées tout au long de leur vie opérationnelle. Les travaux de mise en service et d'acceptation de site sont limités mais peuvent s'étendre rapidement lorsque des aéroports, des pistes ou des procédures aux instruments sont ajoutés. Une nouvelle installation peut créer une exigence continue d'inspections de routine après l'acceptation initiale. Le marché de l'inspection en vol récompense les entreprises capables de se mobiliser à court préavis sans perturber les travaux de routine contractés. L'activité d'urgence ajoute une complexité opérationnelle car les aéronefs, les équipages et les approbations techniques doivent être disponibles rapidement. Le secteur de l'inspection en vol dépend donc à la fois d'une gestion planifiée des programmes et d'une capacité de réserve flexible.
Par utilisateur final :
les PSNA sont en tête mais l'aviation privée signale un changement structurelLes ANSP représentaient 44,72 % du segment des utilisateurs finaux en 2025 et sont directement responsables de la sécurité de l'espace aérien national, gérant souvent des portefeuilles couvrant de nombreux aérodromes et aides à la navigation. Leurs exigences comprennent l'étalonnage planifié, la validation des procédures et la réponse aux modifications d'équipements. Les décisions d'achat tendent à privilégier la certification, la disponibilité et la continuité opérationnelle. L'aviation privée et d'affaires devrait croître à un CAGR de 5,88 % jusqu'en 2031. Les nouvelles installations d'aviation générale dans le réseau UDAN en Inde et l'expansion des activités des FBO dans le Golfe peuvent nécessiter un soutien à la mise en service. La demande des ANSP demeure la plus importante, car les réseaux nationaux comprennent une large base d'infrastructures réglementées installées. Ce groupe a également un besoin continu de coordonner les inspections avec les opérations de contrôle du trafic aérien, la disponibilité des aéroports et la supervision de la sécurité. Ces exigences peuvent favoriser les prestataires qui maîtrisent à la fois la mesure technique et les contraintes opérationnelles d'un environnement d'espace aérien en activité.
Les exploitants d'aéroports constituent un autre groupe d'utilisateurs important, car les projets de construction et d'expansion génèrent des travaux de mise en service. Les autorités de l'aviation militaire représentent une demande stable, bien que les détails des marchés publics soient souvent moins visibles. Les opérateurs privés fonctionnent généralement selon des arrangements de service plus souples que les ANSP nationaux. Pour les exploitants d'aéroports, le calendrier d'une mission est étroitement lié à l'ouverture d'une piste, d'une nouvelle approche ou à une modification des équipements de navigation. Pour les installations privées, l'accès à un prestataire disposant des agréments appropriés peut être plus important que le maintien d'une capacité d'inspection interne permanente.
Analyse géographique
Marché de l'inspection en vol en Amérique du Nord
L'Amérique du Nord détenait 30,13 % du marché de l'inspection en vol en 2025. La région dispose d'une large base d'aéroports aux instruments, de besoins récurrents de validation liés à la FAA et d'exigences parallèles en matière de défense. L'activité NextGen ajoute des travaux de mise en service pour le GBAS, l'ADS-B, la liaison de données et d'autres mises à niveau CNS. NAV CANADA a achevé la réception en usine de deux systèmes AeroFIS pour des aéronefs King Air 360 en janvier 2026, la livraison des aéronefs étant prévue pour fin 2027. Cet investissement témoigne d'un cycle de modernisation continu au Canada.
Marché de l'inspection en vol en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,12 % jusqu'en 2031. L'Inde a approuvé le programme UDAN Modifié 2.0 en mars 2026, avec une enveloppe de 288,80 milliards INR (équivalent à 3,40 milliards USD) pour 100 nouveaux aéroports sur 10 ans.[4]Premier ministre de l'Inde, "Le Cabinet approuve le Régime de connectivité régionale UDAN Modifié," Premier ministre de l'Inde, pmindia.gov.in Ces sites peuvent générer une demande de mise en service là où l'historique d'inspection est limité ou inexistant. Le Japon associe une capacité technique mature à de nouveaux travaux basés sur les UAS et à des achats actifs de données de correction GNSS. Les plans d'aviation de la Chine continuent de soutenir la construction d'aéroports et la mise à niveau des aides à la navigation.
Marché de l'inspection en vol en EMEA et en Amérique du Sud
L'Europe maintient sa demande grâce à la modernisation liée au SESAR et à la supervision de l'AESA sur les procédures aux instruments. L'AESA et EUROCONTROL ont publié un plan d'action européen sur les interférences radioélectriques GNSS en mars 2026, renforçant l'importance de l'ILS, du VOR et du DME en tant que systèmes de navigation de secours. Cela soutient l'étalonnage continu des aides au sol même à mesure que la navigation par satellite se développe. Le Moyen-Orient associe de grands projets aéroportuaires à un niveau élevé d'exposition aux interférences GNSS. Les pays africains progressent dans la modernisation de la navigation dans le cadre des plans régionaux de l'OACI, tandis que le Brésil soutient la demande sud-américaine grâce au développement continu du CNS. La combinaison de nouvelles infrastructures, de besoins en matière de résilience et de capacités d'approvisionnement différentes façonne le marché de l'inspection en vol dans ces régions.

Paysage concurrentiel
Le marché de l'inspection en vol est modérément fragmenté dans l'intégration des systèmes mais plus concentré dans la capacité opérationnelle certifiée. Aerodata AG, Norwegian Special Mission, Safran, Bombardier Inc. et Textron Inc. disposent de capacités techniques et géographiques étendues. Aerodata a fourni des systèmes à NAV CANADA et a avancé des travaux basés sur des drones avec la JCAB via NEC Corporation, combinant le logiciel AeroFIS avec des cellules sélectionnées et des partenaires locaux. Norwegian Special Mission propose l'UNIFIS 3000-G2 pour l'étalonnage FANS, ADS-C, GBAS et ADS-B, tandis que le CARNAC de Safran sert les opérateurs recherchant des équipements modulaires pour les aéronefs existants. Les clients peuvent choisir parmi des fournisseurs d'équipements, des intégrateurs d'aéronefs et des prestataires de services gérés.
Une opportunité subsiste pour un service géré combinant une capacité de mission mondiale avec une analytique cloud continue. Le matériel fourni ne décrit aucun prestataire offrant ce modèle complet à grande échelle internationale. Un tel service bénéficierait aux PSNA ayant besoin de capacité externe et d'intégration des données d'étalonnage avec des outils de performance de l'espace aérien, tout en soutenant la conservation des données à long terme et la surveillance des tendances de signal. Le marché devrait voir davantage de partenariats entre fournisseurs de systèmes, opérateurs et organisations régionales de l'aviation, étendant l'implication des fournisseurs au-delà de la livraison d'aéronefs à la maintenance, au soutien des données et aux mises à niveau. La concurrence restera active en raison de la certification locale, de l'accès à la flotte et de la crédibilité dans le soutien technique. Le secteur de l'inspection en vol a un score de concentration de 5 car moins de 5 prestataires disposent d'une capacité large sur plusieurs continents. Néanmoins, le matériel fourni n'établit pas que les 5 premiers prestataires détiennent 60 % ou plus du chiffre d'affaires total.
Leaders du secteur de l'inspection en vol
Aerodata AG
Norwegian Special Mission AS
Textron Inc.
Bombardier Inc.
Safran S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'inspection en vol
- Aerodata AG
- Textron Inc.
- Norwegian Special Mission AS
- Safran S.A.
- Bombardier Inc.
- Thales Group
- Flight Calibration Services Limited
- Embraer S.A.
- Lufthansa Technik AG
- SGI Aviation Services B.V.
- Flight Precision Ltd.
- Samana Special Mission
- ENAV S.p.A.
- International Flight Services Association

Recent Industry Developments in Marché de l'inspection en vol
- Mai 2026 : Aerodata AG, en collaboration avec son partenaire Japan Aerospace Corporation et en tant que sous-traitant de NEC Corporation, livre un drone d'inspection en vol au Bureau de l'aviation civile du Japon. Le système d'aéronef sans pilote sera utilisé pour inspecter et étalonner les systèmes d'atterrissage aux instruments (ILS) et les indicateurs de trajectoire d'approche de précision (PAPI).
- Juin 2025 : Thales Group et Qatar Airways ont convenu d'établir un centre de maintenance IFE à Doha, signalant une coopération plus étroite qui pourrait s'étendre au soutien de l'inspection en vol régionale pour les projets aroportuaires de la compagnie aérienne.
- Mai 2025 : BAM a remporté plusieurs contrats de services d'inspection en vol couvrant le Danemark, la Norvège et la Suède. Son équipe d'inspection en vol est chargée d'étalonner les aides à la navigation et les systèmes d'approche dans les aéroports de la région nordique.
- Janvier 2025 : Embraer SA et Turkish Aerospace ont signé un mémorandum pour explorer la production du jet E2 en Türkiye, élargissant potentiellement la capacité régionale de modification pour missions spéciales.


Portée du rapport sur le marché mondial de l'inspection en vol
L'inspection en vol implique le test et l'évaluation des aides à la navigation aérienne au sol et par satellite, des systèmes radar et des procédures de vol depuis les airs. Les opérateurs utilisent des aéronefs spécialement équipés pour s'assurer que les signaux restent sûrs, précis et fiables.
Le marché de l'inspection en vol est segmenté par modèle de service, type de plateforme, architecture de système, type d'inspection, utilisateur final et géographie. Par modèle de service, le marché est segmenté en acquisition de systèmes d'inspection en vol, inspection en vol en tant que service (FIaaS) et modèles de propriété hybrides. Par type de plateforme, le marché est segmenté en aéronefs à voilure fixe et aéronefs à voilure tournante. Par architecture de système, le marché est segmenté en systèmes intégrés embarqués, systèmes portables/embarquables débarquables et systèmes de référence au sol. Par type d'inspection, le marché est segmenté en mise en service/acceptation de site, périodique de routine et spéciale/urgence. Par utilisateur final, le marché est segmenté en prestataires de services de navigation aérienne (PSNA), exploitants d'aéroports, autorités de l'aviation militaire et aviation privée/d'affaires. Le rapport couvre également les tailles de marché et les prévisions pour le marché de l'inspection en vol dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Acquisition de systèmes d'inspection en vol (SIV) |
| Inspection en vol en tant que service (FIaaS) |
| Modèles de propriété hybride |
| Aéronef à voilure fixe |
| Aéronef à voilure tournante |
| Systèmes intégrés embarqués |
| Systèmes portables/modulaires |
| Systèmes de référence au sol |
| Mise en service / Acceptation de site |
| Routine périodique |
| Spéciale/Urgence |
| Prestataires de services de navigation aérienne (ANSP) |
| Exploitants d'aéroports |
| Autorités de l'aviation militaire |
| Aviation privée/d'affaires |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par modèle de service | Acquisition de systèmes d'inspection en vol (SIV) | ||
| Inspection en vol en tant que service (FIaaS) | |||
| Modèles de propriété hybride | |||
| Par type de plateforme | Aéronef à voilure fixe | ||
| Aéronef à voilure tournante | |||
| Par architecture système | Systèmes intégrés embarqués | ||
| Systèmes portables/modulaires | |||
| Systèmes de référence au sol | |||
| Par type d'inspection | Mise en service / Acceptation de site | ||
| Routine périodique | |||
| Spéciale/Urgence | |||
| Par utilisateur final | Prestataires de services de navigation aérienne (ANSP) | ||
| Exploitants d'aéroports | |||
| Autorités de l'aviation militaire | |||
| Aviation privée/d'affaires | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'inspection en vol d'ici 2031 ?
Le marché de l'inspection en vol devrait atteindre 7,79 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,67 % durant la période 2026-2031.
Quel modèle de service connaît la croissance la plus rapide dans l'inspection en vol ?
Le FIaaS est le modèle de service à la croissance la plus rapide, avec un TCAC projeté de 6,55 % jusqu'en 2031.
Pourquoi les aéronefs à voilure fixe sont-ils largement utilisés pour l'inspection en vol ?
Les aéronefs à voilure fixe détenaient 72,71 % du segment des plateformes en 2025 car ils permettent des inspections longue distance, des missions multi-sites et des systèmes de capteurs installés.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un TCAC de 7,12 %, soutenue par le développement aéroportuaire, la mise en œuvre des procédures et les mises à niveau de la navigation.
Comment les interférences GNSS affectent-elles les opérations d'inspection ?
Le brouillage et l'usurpation peuvent invalider les mesures, nécessiter des missions répétées et accroître le besoin de modifications anti-brouillage des aéronefs.
Qui sont les principaux utilisateurs des services d'inspection en vol ?
Les PSNA constituaient le groupe d'utilisateurs finaux le plus important en 2025, avec une part de 44,72 %, car ils gèrent les infrastructures de navigation nationales et les obligations de sécurité de l'espace aérien.
Dernière mise à jour de la page le:



