
フェルティゲーションおよびケミゲーション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 52.68 十億米ドル |
| 市場規模 (2031) | 66.33 十億米ドル |
| Growth Rate (2026 - 2031) | 4.72 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェルティゲーションおよびケミゲーション市場分析
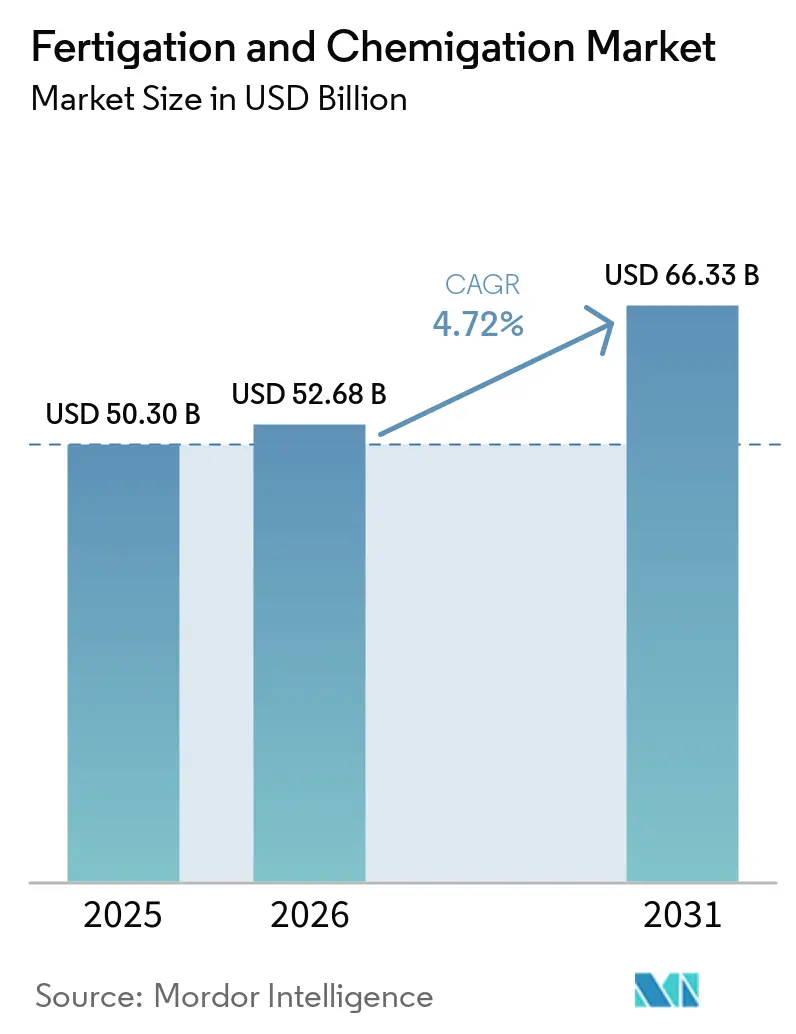
フェルティゲーションおよびケミゲーション市場規模は、2025年の503.0 ビリオン 米ドルから2026年には526.8 ビリオン 米ドルへと成長し、2026年から2031年にかけての年平均成長率4.72%で2031年には663.3 ビリオン 米ドルに達すると予測されている。この成長は、水不足への懸念の高まり、肥料コストの上昇による効率化ニーズの増大、ならびに栄養素供給システムへのモノのインターネット(IoT)および人工知能(AI)技術の統合によって牽引されている。これらの要因は農場管理の実践を変革し、運営上の無駄を削減し、気候変動への適応力を高めている。企業は水溶性製剤、クラウドベースの制御システム、および土壌水分・塩分・栄養素レベルをリアルタイムで監視するセンサー技術の研究開発に投資している。先進国および途上国の政府はマイクロ灌漑補助金を拡充し、設備の更新を促進し、国内イノベーションを支援している。農業資材メーカーはソフトウェアソリューション、農学サービス、およびメンテナンスサポートを統合し、顧客維持と付加価値の向上を図っている。
レポートの主要ポイント
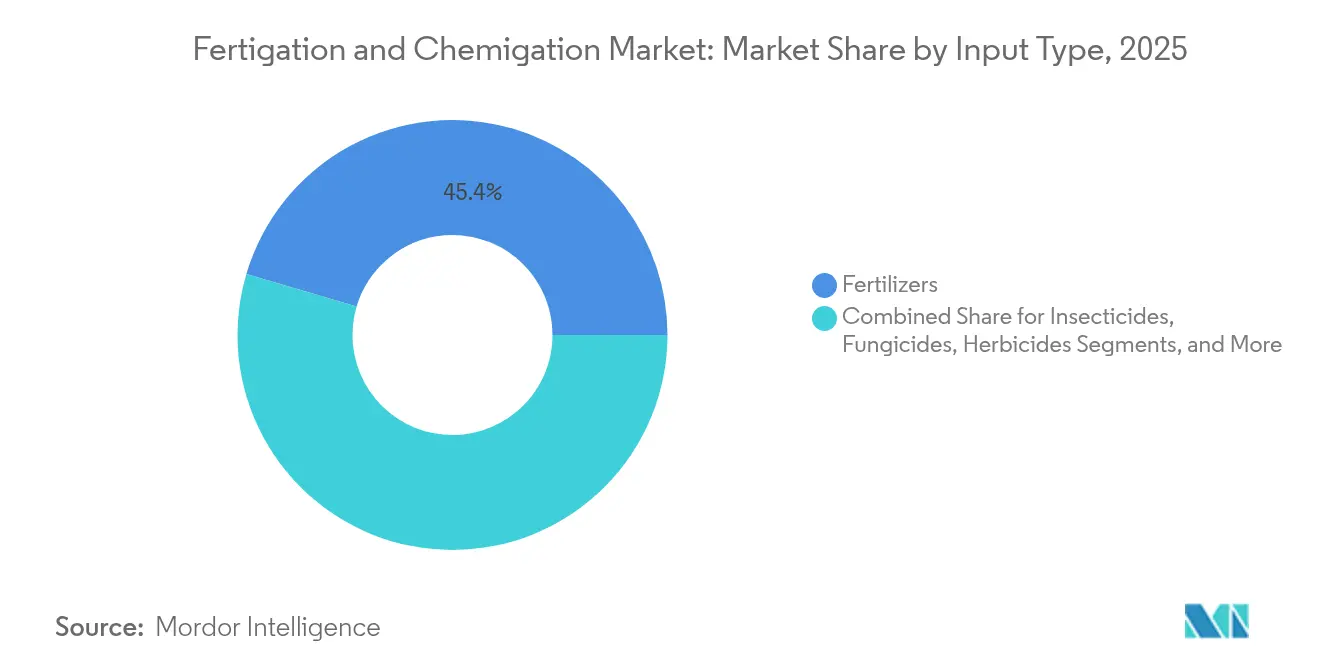
- 投入物タイプ別では、肥料が2025年の肥料灌漑・農薬灌漑市場シェアの45.42%を占め、バイオスティミュラントおよびマイクロ栄養素は2031年までに9.68%のCAGRで成長すると予測されています。
- 作物タイプ別では、果物・野菜が2025年の肥料灌漑・農薬灌漑市場の37.35%を占め、プランテーション作物が2031年までに7.62%の最高CAGRを達成すると予測されています。
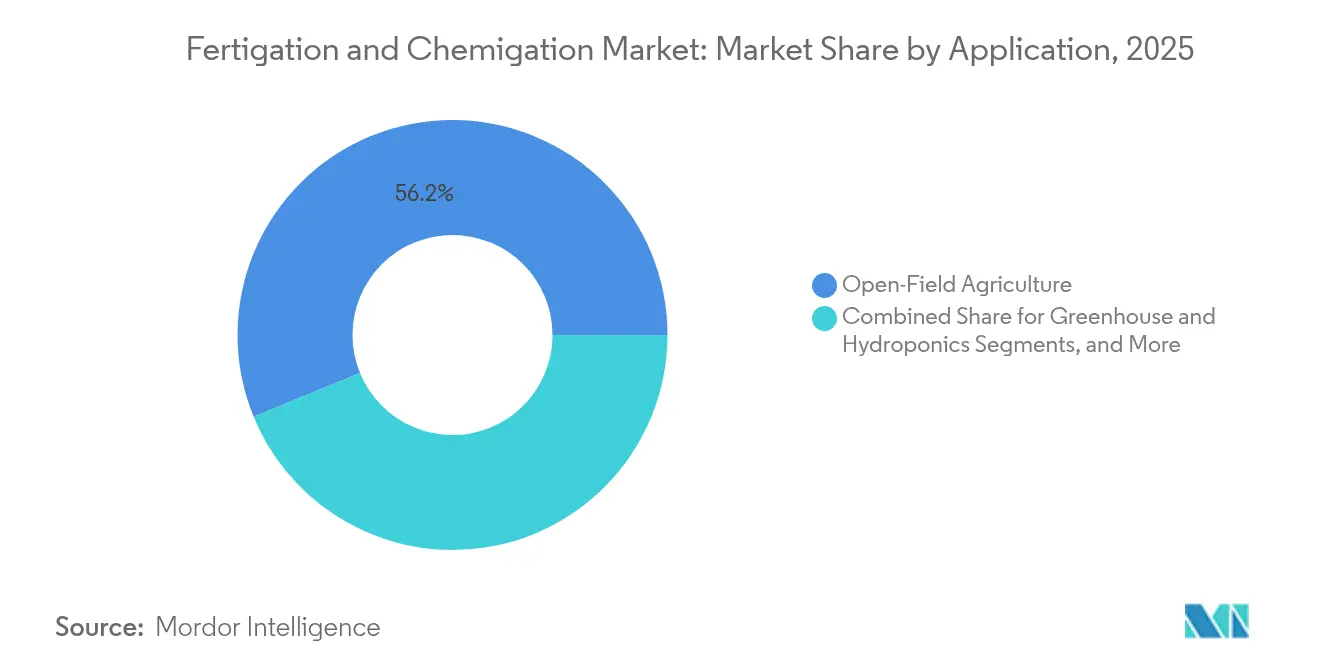
- 用途環境別では、露地農業が2025年の肥料灌漑・農薬灌漑市場規模の56.20%のシェアを維持し、都市型垂直農業は2026年から2031年にかけて10.15%のCAGRで成長しています。
- 灌漑タイプ別では、点滴システムが2025年の肥料灌漑・農薬灌漑市場規模の60.25%のシェアで優位を占め、地下灌漑およびその他のシステムは同期間に11.78%のCAGRで成長しています。
- 地域別では、欧州が2025年に33.62%の収益シェアを獲得し、アフリカが2031年までに8.92%の最高CAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食料安全保障と収量最大化への需要増大 | +1.50% | 世界全体、アジア太平洋およびアフリカで最大の影響 | 長期(4年以上) |
| 政府補助金とマイクロ灌漑インセンティブ | +1.20% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 水不足の深刻化による効率的な栄養素供給の必要性の高まり | +1.30% | 中東、アフリカ、アジア太平洋、北米西部 | 長期(4年以上) |
| 水溶性特殊肥料の急速な普及 | +0.80% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| IoT対応の可変施肥灌漑システム | +0.6% | 北米、欧州、先進アジア太平洋市場 | 中期(2~4年) |
| 労働・コスト効率 | +0.4% | 世界全体、労働力制約のある先進市場で最大の影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
食料安全保障と収量最大化への需要増大
世界的なカロリー需要は耕作可能な土地の利用可能性よりも速く増加しており、農家は水・栄養素・労働力の単位当たりの生産量を最大化することが求められています。植物の根圏に直接栄養素を供給する肥料灌漑は、窒素・リン・カリウムの供給を植物の発育段階と同期させることで、高付加価値作物の収量を15~35%向上させます。商業的な果樹園や野菜農場では、肥料使用効率が最大30%改善され、投入物価格が変動する時期のコストを削減しながら栄養素の流出を減少させています。肥料灌漑は気候スマート農業の実践と統合されることで、定期的な一括肥料施用に代わり、データ駆動型の継続的な栄養プログラムを農場が実施することを可能にします。
政府補助金とマイクロ灌漑インセンティブ
政府の政策は、補助金、税額控除、低利融資を通じて農業技術の普及を支援しています。米国農務省の2025年度予算は、精密水管理システムに重点を置いた天然資源保全局に105億米ドルを配分しています。[1]天然資源保全局、「2025年度予算概要」、米国農務省、usda.govインドと中国の同様のプログラムでは、低圧点滴灌漑設備に対して最大55%の払い戻しが提供されており、中小規模農家の普及を促進しています。これらの取り組みは、農学コンサルティング、センサー製造、ソフトウェアベースの灌漑管理などの支援サービスの発展を促進しています。
水溶性特殊肥料の急速な普及
水溶性NPK、カルシウム・マグネシウムブレンド、微量元素混合物は、エミッターの詰まりを防ぎ、1回の施用で複数の栄養素を供給できるため、より普及しています。研究によると、水溶性肥料は粒状施用と比較して30%高い栄養素利用効率を達成し、「5R」フレームワーク(適切な供給源、施用量、時期、場所、灌漑)への準拠を支援しています。[2]水局、「栄養素削減戦略」、米国環境保護庁、epa.govメーカーは現在、pH感受性作物や高頻度肥料灌漑向けに特別に配合された製品を提供しており、欧州と北米のプレミアム果物および温室生産での普及が進んでいます。
水不足の深刻化による効率的な栄養素供給の必要性の高まり
農業は世界の淡水取水量の70%を占めており、この割合は人口増加と食生活パターンの変化に伴いさらに増加すると予測されています。点滴統合型肥料灌漑は、洪水灌漑と比較して水消費量を20~60%削減しながら、帯水層への硝酸塩の浸出を低減します。中東・北アフリカの乾燥地域で肥料灌漑システムを導入した農家は、土壌塩分の低下と暑い季節における安定した作物収量を経験しています。この灌漑方法は、水保全と栄養素効率の両方の要件に対応しており、規制上の監視がますます強化されています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用および運営・保守コスト | -0.90% | 世界全体、途上地域で最大の影響 | 中期(2~4年) |
| 農家の技術知識の不足 | -0.80% | アジア太平洋、アフリカ、南米 | 中期(2~4年) |
| 沈殿物およびバイオフィルムによるエミッターの詰まり | -0.50% | 世界全体 | 短期(2年以内) |
| 栄養素浸出に関する規制強化 | -0.30% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用および運営・保守コスト
高度な機能を備えた点滴肥料灌漑システムは、圧力調整幹線、二重ろ過、逆流防止、プログラム可能なコントローラーなど、重要なインフラを必要とします。これらの要件により、多くの小規模農家が負担できる水準を超えた初期コストが発生します。経済分析によると、可変施肥灌漑システムの商品作物における回収期間は27年以上であるのに対し、固定施肥ピボットシステムは10年で回収できます。財務上の障壁は、農場規模が小さく信用へのアクセスが限られた低所得地域において特に深刻です。システムのフラッシング、酸処理、センサー校正などの継続的な保守コストが追加的な財務的負担を生み出し、システムのアップグレードや新規購入を抑制しています。[3]米国政府説明責任局、「精密農業:メリットと障壁」、gao.gov
農家の技術知識の不足
効果的な精密栄養素供給には、作物生理学、肥料灌漑化学、および監視ソフトウェアの使用に関する理解が必要です。2021年に南アフリカで実施されたフィールド調査では、知識格差が普及率に影響する主要因として特定され、資源が限られた地区では24%、資源が豊富な地区では68%となっています。インドのカルナータカ州では、地域の農業指導サービスの不足が投資収益率を制限しています。技術的サポートが不十分な場合、校正エラーが発生し、エミッターの詰まりや栄養素の不均衡につながり、農家の技術への信頼を損なう可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
投入物タイプ別:
バイオスティミュラントとマイクロ栄養素が効率性の限界を拡大肥料灌漑・農薬灌漑市場は肥料が主導しており、2025年の収益シェアの45.42%を占めています。この優位性は主に、迅速な溶解と配管内沈殿の最小化を実現する水溶性NPK製剤によるものです。主要メーカーは、集約的な園芸作業における栄養素欠乏に対処するためのキレート化マイクロ栄養素ブレンドを開発しています。
バイオスティミュラントとマイクロ栄養素は重要な成長ドライバーとして台頭しており、2026年から2031年にかけて9.68%のCAGRが見込まれています。この成長は、予測不可能な気象条件下でも安定した収量を求める農家によって牽引されています。研究によると、植物由来の抽出物と微生物コンソーシアムは、従来の肥料施用と比較して栄養素利用効率を30%向上させ、主要なレタスおよびベリー生産者がこれらのソリューションを事業全体に導入しています。低圧点滴システム向けに設計された新しい液体接種剤は、エミッターの詰まりなしに土壌微生物の相互作用を強化します。
殺虫剤と殺菌剤は中程度の成長率を維持しており、肥料灌漑システムが密集した作物の樹冠全体に均一な分布を可能にし、効果的な病害虫防除レベルを維持しながら全体的な化学物質使用量を削減しています。除草剤セグメントは、施用上の制限から規模は小さいものの、グリホサート耐性雑草の管理において緩やかな成長を示しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


作物タイプ別:
プランテーション作物が注目を集める果物・野菜は2025年に37.35%の最大市場シェアを維持しており、肥料灌漑が効果的に対応する高い栄養素タイミング要件によって牽引されています。点滴ライン肥料灌漑システムは、特に高い土地コストが生産性向上を必要とする都市近郊地域において、つる性作物、イチゴ、葉物野菜で15~35%の収量増加を示しています。シリアル・穀物生産者はパイロットプログラムから商業的な実施へと移行しており、トウモロコシと小麦の農家が作物輪作スケジュール内で低圧システムを採用しています。この技術は、窒素の分割施用が揮発による栄養素損失を低減する水不足地域において、油糧作物や豆類でも普及が進んでいます。
茶、コーヒー、カカオ、ヤシ、ゴムなどのプランテーション作物は、独自の肥料灌漑普及パターンを示しています。現在は市場シェアが小さいものの、プランテーション作物の肥料灌漑・農薬灌漑市場は2026年から2031年にかけて7.62%のCAGRで成長すると予測されています。これらの作物は、長い生産サイクルと多年生の根系、特に長期の乾燥期間中において、少量・高頻度の栄養素供給から大きな恩恵を受けます。生産者は点滴肥料灌漑の導入後、葉の発育と豆の品質均一性の改善を報告しており、高降雨地域での栄養素浸出を低減しています。プランテーション作物の長い寿命は初期資本投資を支え、収益上の恩恵が複数年にわたって蓄積されることで、全体的な投資収益率が向上します。
用途別:
都市農業が加速露地農業は2025年の収益の56.20%を占めており、綿花、サトウキビ、トウモロコシ栽培への点滴灌漑システムの導入によって牽引されています。精密マッピングの統合により、収量変動と環境規制のバランスをとるゾーン別肥料灌漑施用量が可能になります。温室・水耕栽培セグメントは、気候の不確実性が管理環境農業の利点を強調する中で成長を続けています。苗床・造園セグメントは、自治体が水効率の高い緑地を整備するにつれて拡大しています。
都市型垂直農業は、肥料灌漑・農薬灌漑市場において2031年までに10.15%の最高成長率を示すと予測されており、葉物野菜生産の地域化を目指す都市の取り組みによって牽引されています。AIベースのスケジューリングシステムの導入により、蒸散要件に基づいて硝酸塩とアンモニウムの比率が最適化され、運営効率が向上しています。屋上農業補助金や発光ダイオード栽培施設への有利な融資などの政府インセンティブがこの成長軌道を支援しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
灌漑タイプ別:
点滴技術が優位を維持点滴灌漑は2025年に60.25%の市場シェアを保有しており、精密施用、蒸発損失の最小化、可変施肥技術との統合によって牽引されています。高度なエミッター設計は逆サイフォン機構と圧力補償ラビリンスを組み込み、不均一な地形全体で一貫した水分配を確保しています。永年果樹園における後付け点滴灌漑キットの市場は、樹木作物生産者が重要な果実発育期間中に一貫した栄養素供給を維持しようとする中で拡大しています。スプリンクラーシステムは2位にランクされており、ピボットおよびリニアシステムには現在、ドリフトを最小限に抑えた精密な肥料施用のための個別ノズル流量制御が搭載されています。
地下灌漑およびその他の灌漑システムは11.78%のCAGRで最高の成長率を示しています。地下点滴灌漑(SDI)システムは水と栄養素を地下25~40cmに供給し、地表蒸発を低減し雑草の成長を抑制します。研究によると、SDIは地表灌漑と比較して水生産性を15%向上させながら硝酸塩の吸収を強化します。パルス灌漑システムは、重力供給設計によるコスト効率と効率的な水供給を組み合わせ、水が限られた小規模農家地域での普及が進んでいます。
地域分析
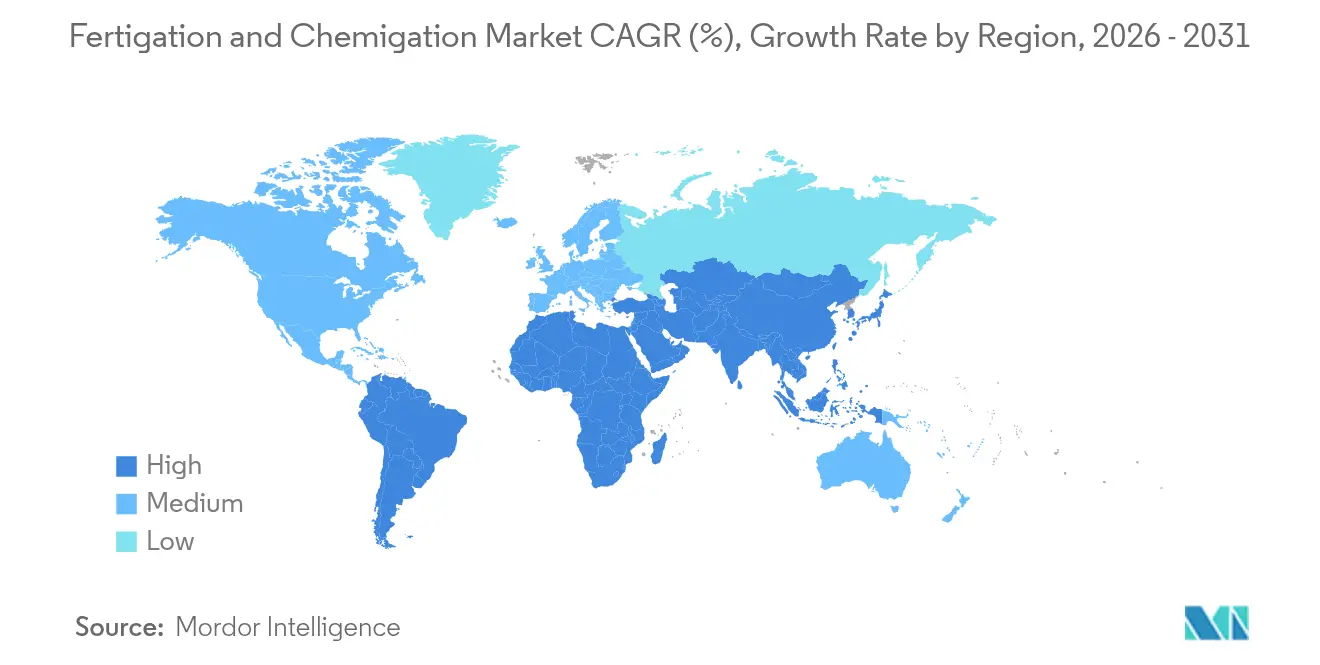
欧州は2025年のフェルティゲーションおよびケミゲーション市場シェアの33.62%を占めた。オリーブ、ブドウ園、および温室野菜の生産者は、EU硝酸塩指令の要件を満たしながら収量の安定性と製品品質を向上させるため、センーベースのフェルティゲーションシステムを導入している。共通農業政策は、土壌水分センサー、自動ろ過装置、およびデジタル監視プラットフォームを組み込んだ先進システムの導入を支援する政府補助金および低利融資を提供しており、労働コストの上昇にもかかわらず投資回収期間を短縮している。オランダ、スペイン、イタリアの広大な温室施設は技術導入を促進しており、管理された環境において精密な栄養素施用とpH管理の効果が最大化される。市場成長は確立されたサービスネットワークによって支えられており、農業資材サプライヤーが技術企業と連携して設計からメンテナンスまでの完全なソリューションパッケージを提供し、技術スタッフを増員せずに規制遵守を必要とする中規模農業協同組合をターゲットとしている。
北米は、デジタル技術の広範な普及、確立された技術サポートネットワーク、および効率的な肥料施用への需要増加に支えられた重要な地域市場である。肥料価格の変動に対応する中西部農家の需要が強まっており、トウモロコシおよび大豆農家の78.6%が肥料効率優先していることが、可変レートピボットフェルティゲーションのさらなる普及を後押ししている。連邦政府の保全資金および厳格な流出規制が、地域全体でのフェルティゲーションおよびケミゲーション導入の根拠をさらに強化している。
アフリカは2026年から2031年にかけて年平均成長率8.92%と最も速い成長を記録すると予測されている。2024年には、アフリカ肥料・土壌健全性サミットが地域のスマート灌漑イニシアチブと連携し、フェルティゲーションの節水効果と栄養上の利点を強調した。導入水準は地域によって大きく異なり、南アフリカのヴェンベ地区では農場の24%が気候スマート灌漑を採用しているのに対し、2021年のカプリコーン地区では68%に達している。ショートメッセージサービス(SMS)ベースおよび低帯域幅のデジタル普及サービスが知識格差の解消に活用されている。さらに、ケニアおよびタンザニアにおける精密施肥プログラムは、栄養素管理ガイダンスのためのモバイルアプリケーションへの地域的関心を示している。

規制環境
灌注施用の要件は、農薬ラベリングと水資源保護の規制に根ざしている。米国では、FIFRAに基づくEPAの監督が、農薬を灌漑を通じて施用できるかどうかを規定しており、製品ラベルには灌注施用の使用を明示的に許可(または禁止)することが求められる。これにより、液肥混入灌漑システムや灌注施用システムを通じて供給できる資材と、事業者がコンプライアンスに準拠した施用方法をどのように記録するかが定まる。
州および地域レベルでは、井戸や地表水の汚染を防ぐため、逆流防止装置、インターロック、その他の汚染防止装置などの技術的保護対策を規則で義務付けることが一般的である。これは、2024年のアイダホ州の更新を含む灌注施用プロトコルの改訂や、コロラド州などの州で明文化された要件に反映されている。ワシントン州では、WSDAが2024年中にWAC 16-202の現代化に着手し、その後、灌注施用と液肥混入灌漑の監督を効率化する改正を進め、設備構成と運用管理に関する州全体でのより明確なコンプライアンス枠組みへの移行を強化した。欧州では、規則(EU)2020/741(2023年6月施行)が、農業灌漑に使用される再生水の最低品質・モニタリング要件を定めており、水再利用許可をリスク管理計画や作物・灌漑方式の分類と結び付け、モニタリングと追跡可能な養分供給の実践のコンプライアンス上の価値を高めている。
競合環境
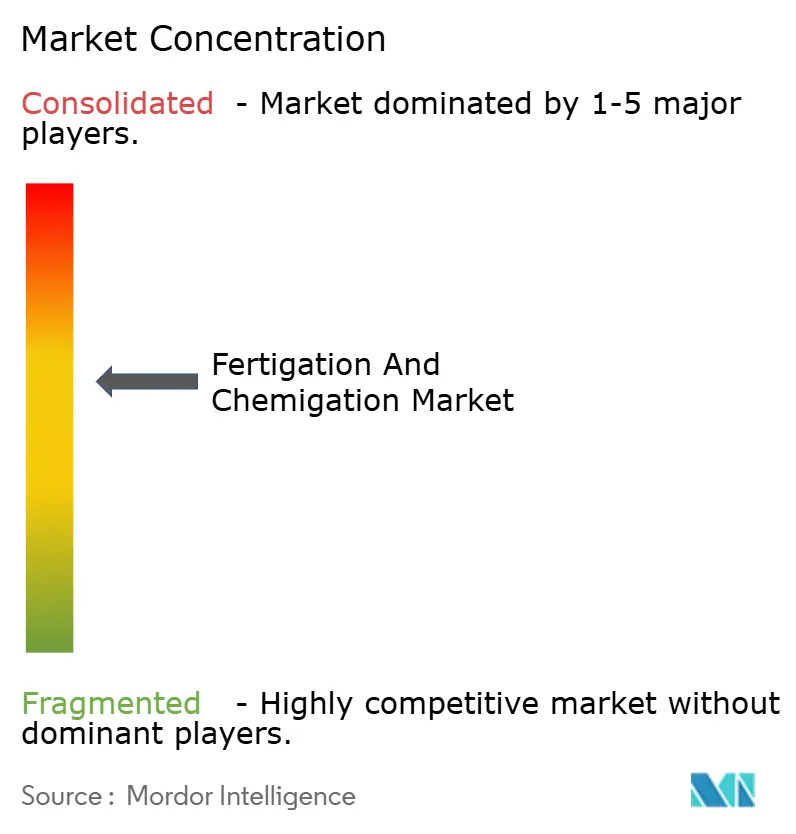
肥料灌漑・農薬灌漑市場は中程度の集中度を維持しており、上位5社が2024年の収益の63%を支配しています。Netafim Limited(An Orbia Business)が18.2%で最大シェアを保有し、Jain Irrigation Systems Limited(Rivulis)、Lindsay Corporation、Valmont Industries, Inc.、The Toro Companyが続いています。これらの企業はソフトウェア機能の拡充とサービス契約を通じて市場ポジションを強化しています。競争の焦点は、サードパーティのセンサー、気象データ、農場管理プラットフォームと統合するオープンアーキテクチャ制御システムの開発へとシフトしています。
新興地域には大きな市場ポテンシャルが存在しており、経済的実行可能性はコスト効率の高い設備と資金調達オプションに依存しています。垂直農業セグメントは、軽量でセンサー搭載モジュールを開発するスタートアップ企業を中心にベンチャーキャピタル投資を集めています。既存メーカーは、予測分析能力を強化するためにドージングポンプメーカーの戦略的買収とAI企業とのパートナーシップで対応しています。企業はサービス提供を設計、設置、保守、遠隔監視まで拡大し、スイッチングコストの増加を通じてより強固な顧客関係を構築しています。
中小サプライヤーは、浅根綿花向け地下点滴システムや耐塩性野菜品種など、特化した市場をターゲットにしています。特殊肥料灌漑投入物サプライヤーは消耗品製品と設備リースオプションを統合し、サプライチェーンの垂直統合とマージンの安定化を促進しています。
フェルティゲーションおよびケミゲーション業界リーダー
Netafim Limited (An Orbia Business)
Jain Irrigation Systems Limited (Rivulis)
Lindsay Corporation
Valmont Industries, Inc.
The Toro Company
- *免責事項:主要選手の並び順不同
フェルティゲーションおよびケミゲーション市場
- Netafim Limited (An Orbia Business)
- Jain Irrigation Systems Limited (Rivulis Irrigation Ltd.)
- Lindsay Corporation
- Valmont Industries, Inc.
- The Toro Company
- Rain Bird Corporation
- Automat Industries Private Limited
- Mahindra EPC Irrigation Limited
- Hunter Industries Inc.
- Irritec S.p.A

市場機会と将来展望
規制当局が適格なモニタリング手法を明確に認める場合、遠隔モニタリングと自動化はより商業的に実現可能なものとなっている。ワシントン州は2025年10月31日にWAC 16-202の改正を採択し(2025年12月1日施行)、適格システムに対して灌注施用と液肥混入灌漑の遠隔モニタリングを認めた。これにより、現地での目視確認の義務への依存が減少し、設置済みの機器群全体で接続型コントローラー、検証機能、監査対応データログへの需要が高まっている。
導入が均一施用から灌漑流量や場所ごとの作物需要に合わせた処方主導型注入へと移行する中、流量比例型可変施用率(VRF)ハードウェア、ソフトウェア、性能検証には目立った空白領域が存在する。メーカーのロードマップは、Agri-Injectの2026年4月におけるReflexCONNECTおよびReflexCONNECT uVRFの更新(流量比例型VRFおよび遠隔モニタリング向け)を含め、製品化されたVRFおよび遠隔モニタリング機能を通じてこの方向性を支えている。流量比例型VRFシステムにおける窒素マッピングの発表済み手法(Precision Agriculture、2026年5月)も、注入養分量のマスバランスの測定・報告の標準化を後押ししており、これは北米および欧州における養分流出への監視強化と結び付き、基本的な灌漑供給を超えた統合センシング、混合均一性、制御層のアップグレードの根拠を強めている。
Recent Industry Developments in フェルティゲーションおよびケミゲーション市場
- 2026年7月:Jain Irrigation Systems Limitedは、グジャラート州のサトウキビ栽培向けに滴下灌漑システムを提供するため、Indian Potash Limitedと覚書を締結した。この取り決めは、灌漑ハードウェアと資材・農学エコシステムのバンドル化を浮き立たせており、主要なサトウキビ生産地域における灌注施用対応の滴下灌漑インフラの大規模導入を支えている。
- 2026年5月:PLOS Oneに掲載された研究が、トマト生産におけるナノNPK施肥とサリチル酸灌注施用の組み合わせによる収量への影響を報告した。この結果は、灌漑システムを通じて施用でき、性能成果を維持できる専門的な水溶性・新規製剤に対する製品開発の進展と栽培者の関心を強めている。
- 2024年10月:Rivulisは、傾斜地や岩の多い地形へ滴下灌漑と灌注施用の利用を拡大するために設計されたD4000滴下システムを発売した。灌漑が難しい耕作地を精密滴下レイアウトに開放することで、この製品は地形的に制約のある地域における灌注施用消耗品と制御コンポーネントの対象基盤を拡大している。


フェルティゲーションおよびケミゲーション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、農場および管理された栽培環境において加圧灌漑を通じて水溶性肥料および作物保護化学品を施用するシステムおよび投入資材から生じる収益を対象とする。これには、栄養素または化学品が注入され灌漑水とともに分配される灌漑インフラを通じた供給プロセスが含まれる。
対象外の範囲:灌漑供給に連結されていない独立型栄養素混合装置、葉面散布装置、および純粋な農学コンサルティングサービスは除外される。
セグメンテーション概要
- 投入物タイプ別
- 肥料
- 殺虫剤
- 殺菌剤
- 除草剤
- バイオスティミュラントとマイクロ栄養素
- その他の投入物タイプ
- 作物タイプ別
- シリアル・穀物
- 油糧種子・豆類
- 果物・野菜
- プランテーション作物
- 芝生・観賞植物
- その他の作物タイプ
- 用途別
- 露地農業
- 温室・水耕栽培
- 苗床・造園
- 都市型垂直農業
- その他の用途
- 灌漑タイプ別
- 点滴灌漑
- スプリンクラー灌漑
- その他の灌漑タイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ケニア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、測定可能な農業および灌漑活動に基づいて市場を把握することから始まり、灌漑を通じた肥料および化学品施用が実行可能かつ経済的に利用されている場所をマッピングする。このステップに役立つ公開情報源には、米国農務省(USDA)および経済調査局の農業データセット、FAOSTATの作物・投入資材指標、灌漑地よび水ストレスに関する世界銀行および国連データ、ならびに作物面積と収量動向に関する経済協力開発機構(OECD)・国連食糧農業機関(FAO)の見通し表などが含まれる。
また、査読済みの農学・灌漑ジャーナル、インジェクターおよび投与イノベーションに関する特許データベース、マイクロ灌漑および作物投入資材管理に関連する業界団体ウェブサイトなどのオープンな技術参考資料も調査している。企業の状況については、年次報告書、投資家向けプレゼンテーション、および灌漑導入と投入資材効率化プログラムに関する信頼性の高い報道を精査している。一部のケースでは、有料サブスクリプションを企業財務情報、特許調査、および関連コンポーネントの出荷レベルの貿易確認のみに使用し、その後、仮定を公開シグナルと照合している。このリストは網羅的なものではなく、作業中のデータ収集、検証、および明確化のために他の多くの情報源が使用された。
一次インタビューおよびサーベイ
一次調査は、フェルティゲーションおよびケミゲーションが作物タイプおよび灌漑方法わたって実際にどのように実践されているか、また現在の価格設定と導入状況がどのように推移しているかを検証することに重点を置いている。アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたる灌漑システム関係者、農業資材流通業者、農場経営者、農学者、および地域専門家と幅広く対話し、デスクソースからのギャップを埋め、モデルを確定する前に仮定をストレステストした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部(CXO):17% | アジア太平洋(APAC):37% |
| 中位層:55% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模プレイヤー:18% | マネージャー:56% | 南北アメリカ:26% |
市場規模算定・予測
規模算定は、灌漑面積、作物構成、および灌漑方法の導入状況を用いて各地域における灌漑施用栄養素および作物保護の現実的な需要プールを再構築するトップダウン構築から始まる。そのプールが構築されると、マイクロ灌漑普及率(点滴および散水)灌漑下の高付加価値作物の割合、水溶性グレードへの肥料・農薬施用量のシフト、および施設栽培・温室拡大のペースなどの変数を用いて価格と使用強度が適用される。
合計値を実用的に保つため、インジェクターおよび投与装置の平均販売価格範囲のサンプリング、フェルティゲーションで使用される投入資材ミックスの流通チャネル確認、ケミゲーションが許可され一般的に使用されている場所に関するサプライヤー側の現実確認など、選択的なボトムアップ検証によって出力を裏付けている。国別データが乏しい場合はプロキシ指標を使用し、モデル化された導入がインフラの準備状況を上回らないよう専門家のフィードバックを受けて調整している。
予測は多変量回帰を用いて実施され、主な推進要因は灌漑地の成長、水不足の圧力、収量改善のための農場経済、およびマイクロ灌漑への政策支援である。仮定はインタビュー入力とともに見直され、肥料価格の変動や灌漑補助金のタイミングが近期需要を大きく左右する可能性がある場合にはシナリオが使用される。
データ検証・更新サイクル
検証は、マイクロ灌漑設置のトレンド、農業資材支出、および灌漑地帯における作物面積の変化など、同じ方向に動くはずの独立したシグナルとモデル合計値を比較することによって行われる。数値に乖離が見られる場合は、単位換算、通貨タイミング、フェルティゲーションとケミゲーションのユースケース間の分割を再確認し、承認前に再度ロジックを検討する。
レポートは年次で更新され、肥料価格の急激な変動、主要な補助金改定、または灌漑を通じた化学品施用に関する新たな規制など、重要なイベントが発生した場合には中間更新が実施される。納品前に、最新の公開データポイントおよび最新の専門家フィードバックが出力に反映されていることを最終確認する。
Mordor Intelligenceのフェルティゲーションおよびケミゲーション市場規模算定と他の公表推計との比較
フェルティゲーションおよびケミゲーションの公表市場規模は、同じトピックを説明しているように見えても、境界の設定方法が異なり、すべてのモデルが同じ活動指標を使用しているわけではないため、差が生じることがある。最も一般的な理由としては、供給システムの一部として何がカウントされるか、水溶性投入資材の扱い方、および価格と導入のアンカーとして使用される年度が挙げられる。
Mordor Intelligenceは、灌漑面積の適合性、マイクロ灌漑普及率、および現在の年度における注入対応使用状況を追跡することで、灌漑外で使用される可能性のある隣接する投入資材カテゴリーを混在させることなく、推計を灌漑施用需要に結びつけている。差異はまた、規則と農場慣行が化学品注入を制限する地域でのケミゲーションの扱い方、および肥料価格と補助金プログラムが変動した際の仮定の更新速度からも生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 503.0 ビリオン 米ドル(2025年) | |
| グローバルコンサルタント会社A | 563.4 ビリオン 米ドル(2026年) | より遅いアンカー年とより速い成長軌道を使用しており、独立型混合装置および灌漑外化学品施用の除外に関する範囲の説明が明確でなく、計上値を引き上げる可能性がある。 |
| 産業出版社B | 591.0 ビリオン 米ドル(2025年) | より広いカテゴリーの集計とより高いCAGR経路を適用しているようであり、加圧灌漑供給に結びついた価値と一般的な作物投入資材支出の割合についての明確性が限られている。 |
この比較は、基準点の1年間のシフトと、灌漑供給価値とみなされるものに関する小さな範囲の選択が、市場規模を数十億単位で変動させる可能性があることを示している。明確に定義された包含基準、実用的な導入推進要因、および灌漑活動との照合を使用することで、モデルが更新される際に最終的な数値の追跡可能性と再現性を維持できる。


レポートで回答される主要な質問
肥料灌漑・農薬灌漑市場の現在の規模はいくらですか?
肥料灌漑・農薬灌漑市場規模は2026年に526.8億米ドルに達し、2031年までに663.3億米ドルに達すると予測されています。
最大のシェアを持つ灌漑方法はどれですか?
点滴システムは、水と栄養素を根圏に精密に供給するため、2025年の肥料灌漑・農薬灌漑市場シェアの60.25%を占めて優位を保っています。
最も高い成長が予測されている地域はどこですか?
アフリカは、水不足の深刻化と肥料灌漑投資を促進する土壌健全性イニシアチブによって牽引され、2031年までに8.92%の最高CAGRを達成すると予測されています。
政府はどのように普及を促進していますか?
米国農務省の保全資金やインドのマイクロ灌漑インセンティブなどのプログラムを含む補助金、助成金、低利融資が、農家の初期コスト削減と技術のより迅速な普及促進を支援しています。
可変施肥灌漑のより広範な普及に対する主な障壁は何ですか?
高い初期コストが主要な制約であり、経済研究によると高度なシステムの回収期間は27年を超える可能性があることが示されています。
最終更新日:



