
米国垂直農業市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
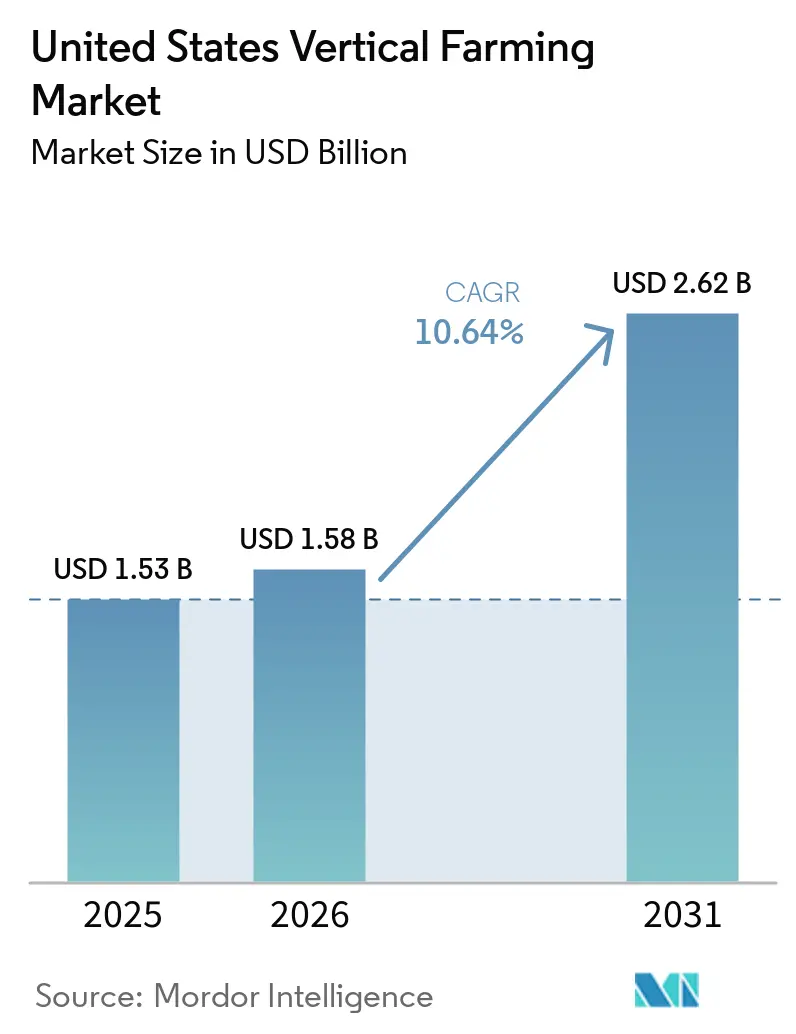
| 基準年の市場規模 (2025) | 1.53 十億米ドル |
| 市場規模 (2026) | 1.58 十億米ドル |
| 市場規模 (2031) | 2.62 十億米ドル |
| 成長率 (2026 - 2031) | 10.64 % |
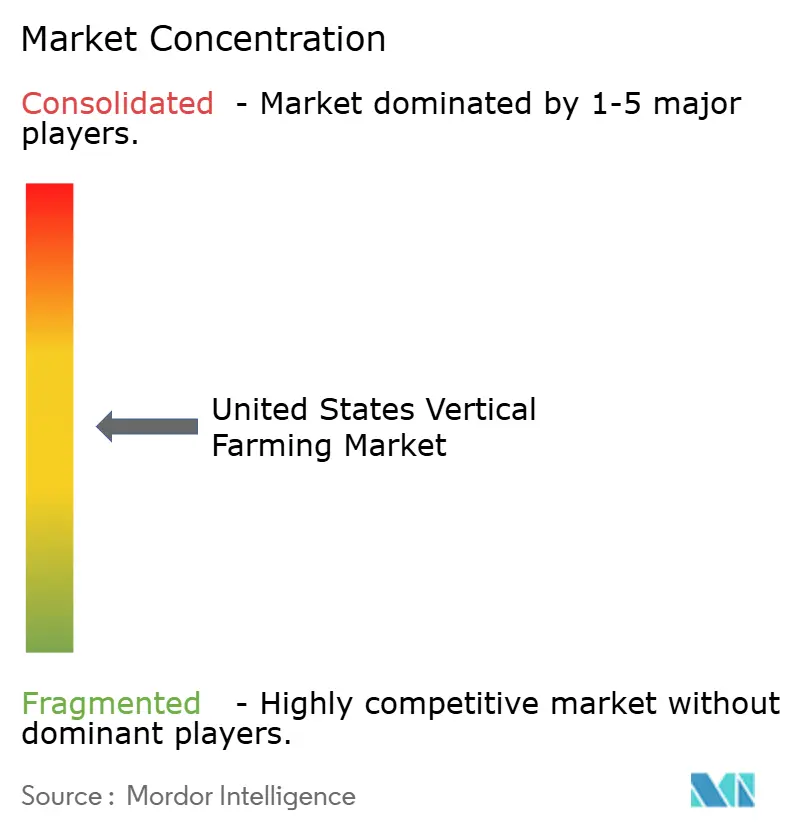
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国垂直農業市場分析
米国垂直農業市場規模は2025年に1.5 ビリオン 米ドルと評価され、2026年の1.6 ビリオン 米ドルから2031年には2.6 ビリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは10.6%です。米国垂直農業市場は2022年から2024年のリセット期間を脱しつつあり、より少数のオペレーターが優良な資産と強固なバランスシートを保有しています。農薬不使用および地元産農産物への需要は安定した引き取りを支え続けており、資金調達環境が厳しい中でも収益性の高い生産者が収益を維持するのに役立っています。米国垂直農業市場はまた、西部の露地農業における水ストレスからも支持を得ており、農産物バイヤーが屋内水耕栽培をニッチなプレミアムフォーマットではなく供給継続性のオプションとして扱うようになっています。再生可能エネルギー契約、マイクログリッドの取り決め、より規律ある立地選定により、電力変動にさらされる農場のコスト可視性が向上しています。同時に、人工知能(AI)支援による受粉と分光制御により、作物の種類がベリー類やその他のプレミアムフォーマットへと拡大しており、葉物野菜が唯一の実証済みスケールカテゴリーであった頃よりも、米国垂直農業市場の収益基盤が広がっています。
レポートの主要ポイント
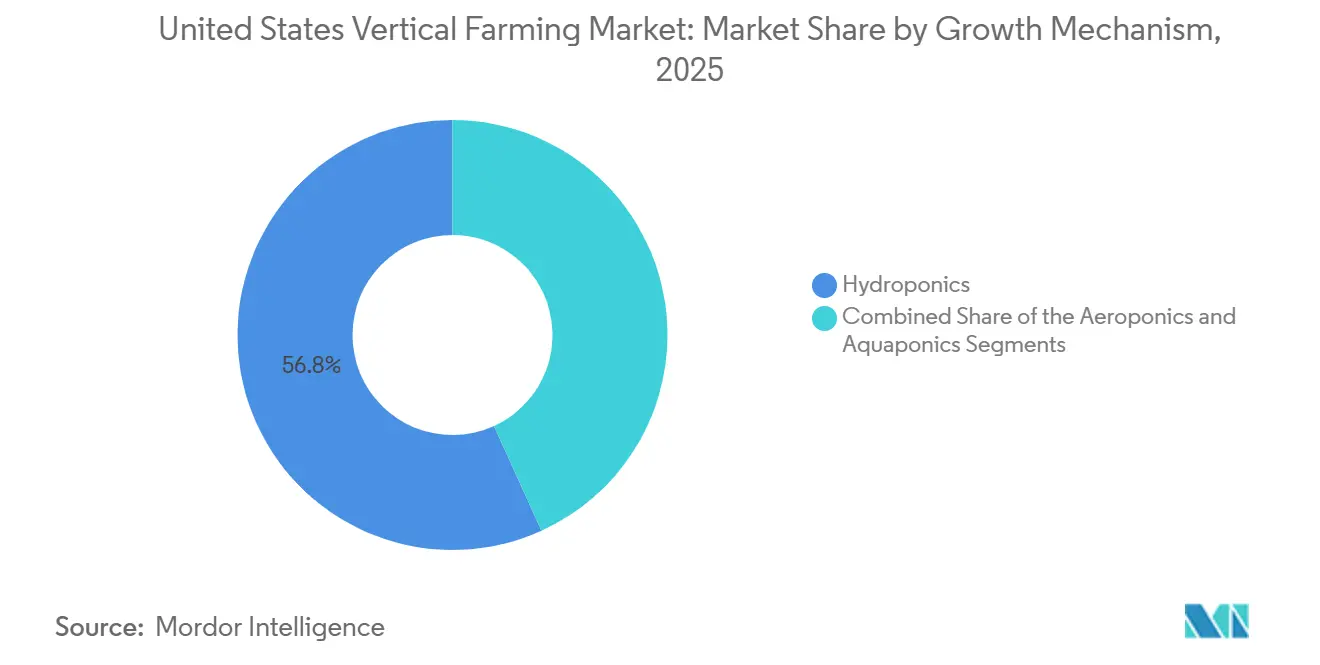
- 成長メカニズム別では、水耕栽培が2025年の米国垂直農業市場シェアの56.8%を占める最大セグメントであり、エアロポニクスは最も成長が速いセグメントで、2026年~2031年にCAGR 16%で拡大する見込みです。
- 構造別では、建物ベースの農場が2025年の米国垂直農業市場シェアの68.6%を占める最大セグメントであり、輸送コンテナ農場は2026年~2031年にCAGR 12.2%で最も成長が速いセグメントです。
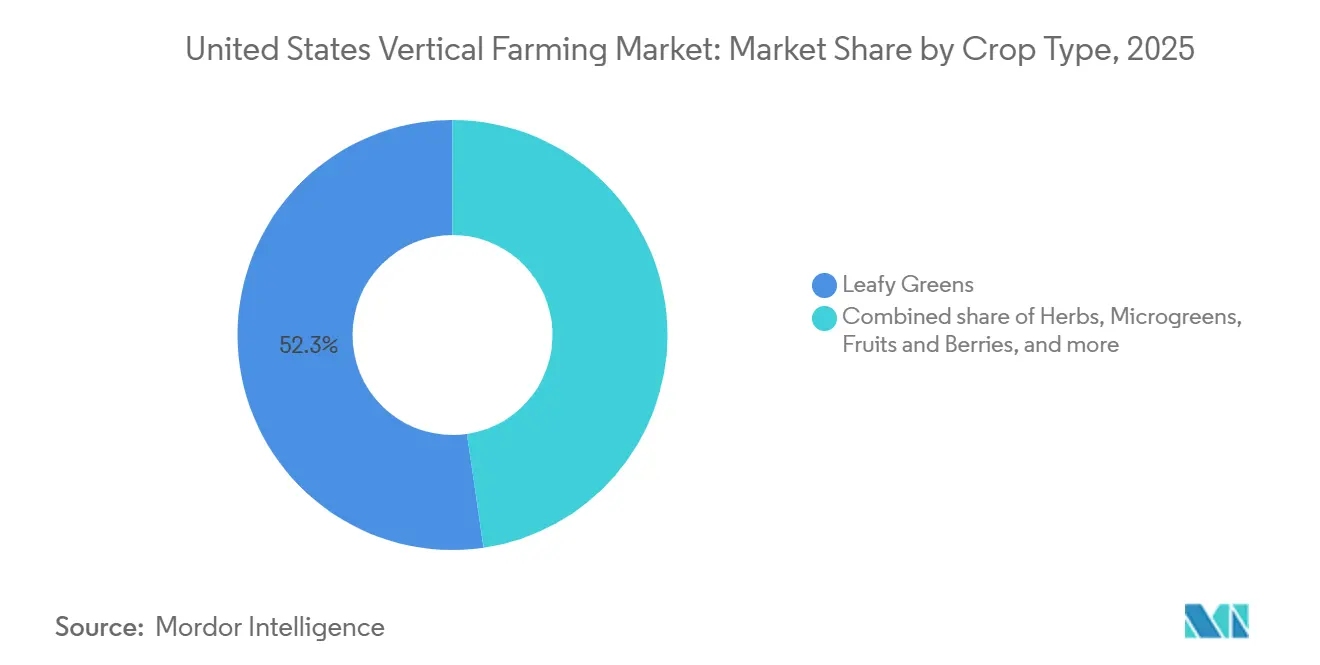
- 作物タイプ別では、葉物野菜が2025年の米国垂直農業市場規模の52.3%のシェアを占める最大セグメントであり、果物・ベリー類は2026年~2031年にCAGR 10.3%で最も成長が速いセグメントです。
- コンポーネント別では、ハードウェアが2025年の米国垂直農業市場シェアの63.7%を占める最大セグメントであり、ソフトウェアは2026年~2031年にCAGR 12.4%で最も成長が速いセグメントです。
- エンドユーザー別では、小売・スーパーマーケットが2025年の米国垂直農業市場規模の48%のシェアを占める最大セグメントであり、医薬品・化粧品原料バイヤーは2026年~2031年にCAGR 15%で最も成長が速いセグメントです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 地元産農薬不使用グリーンへの需要 | +2.3% | 全国規模、特に北東部および西海岸の都市圏でプレミアム生鮮農産物の回転が速い小売の引きが最も強い | 短期(2年以内) |
| フードマイル削減と当日鮮度 | +1.5% | 全国規模、大都市の流通ネットワークを中心に、棚持ち損失が直接的な利益率への影響をもたらす | 短期(2年以内) |
| 西部の干ばつ圧力下における水効率の高い生産 | +1.2% | カリフォルニア州、アリゾナ州、コロラド州で最も強く、水の安全保障が調達決定を左右するテキサス州にも波及需要がある | 中期(2年~4年) |
| 年間を通じた供給安定性に対する小売業者の需要 | +1.6% | 全国規模、特に気象関連の露地作物の混乱や変動する入荷農産物フローにさらされる地域 | 中期(2年~4年) |
| 再生可能エネルギーとマイクログリッド契約による経済性の改善 | +0.9% | テキサス州および西部諸州で最も関連性が高く、柔軟な電力構造と再生可能エネルギーへのアクセスが屋内施設を支援できる | 長期(4年以上) |
| AIビジョン、受粉、作物レシピによるプレミアムフルーツ作物の実現 | +1.1% | 全国規模、ベリープログラムがパイロット規模を超えて拡大しているニュージャージー州、バージニア州、カリフォルニア州に初期の商業集積がある | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地元産農薬不使用グリーンへの需要
主要な食料品チェーンが農薬不使用農産物を調達基準として扱うようになるにつれ、小売需要が米国垂直農業市場を支えています。屋内農場は農薬ゼロおよび除草剤不使用の要件を一貫して満たし、季節を問わず露地栽培農家や多くの温室サプライヤーを上回るパフォーマンスを発揮しています。この小売の期待との整合性は、連邦政府の取り組みによってさらに支持されています。例えば、米国農務省(USDA)は2025年1月に都市農業・革新的生産助成金として1,440万 米ドルの新規交付を発表し、2020年以降の総コミットメントを5,370万 米ドルに引き上げました[1]。これらの動向は、パッケージサラダおよびフレッシュカットカテゴリーにおける契約の可視性、小売業者との関係、および価格規律を強化しています。屋内グリーンが景気後退時に裁量的製品として扱われるリスクを低減することで、市場は小売カテゴリー管理と供給保証に焦点を移しています。この相互に連関した需要パターンは、米国垂直農業市場が消費者の目新しさへの嗜好よりも安定した小売パートナーシップへの依存を強めていることを示しています。
フードマイル削減と当日鮮度
配送距離の短縮は、長距離の大陸横断輸送中に葉物野菜が直面する大幅な棚持ち損失に対処することで、米国垂直農業市場の効率性を高めています。カリフォルニア州やアリゾナ州からの従来の農産物は、東部の小売ネットワークに到達するまでに4日から6日かかることが多く、店舗での取り扱いや消費者購入のための時間が限られています。対照的に、主要都市から200マイル以内の屋内農場は収穫後24時間以内に農産物を配送でき、小売の棚持ちを5日から7日延長できます。2025年9月のWangら共著者による研究では、近接調達により収穫後の呼吸損失が18%から22%減少し、小売業者の利益率を直接改善し、値引きを削減することが明らかになりました。この変化は、当日鮮度がマーケティングメッセージから都市流通回廊における契約上の基準へと進化しつつある理由を示しており地域屋内農業の根拠を強固なものにしています。
西部の干ばつ圧力下における水効率の高い生産
西部諸州で干ばつリスクが強まる中、水生産性が米国垂直農業市場を再形成しています。持続可能な農業のための農学誌(2025年)の研究では、管理環境下での水耕レタスが水1リットルあたり140グラムの生鮮重量を達成したのに対し、露地生産では水1リットルあたりわずか15.3グラムであったことが明らかになりました。さらに、ライフサイクルアセスメントにより、従来の露地レタスはカリフォルニア州で1キログラムあたり最大240リットル、アリゾナ州で1キログラムあたり169リットルを必要とするのに対し、水耕システムは使用水量が大幅に少ないことが明らかになりました[2]。これらの効率性は、水の利用可能性が調達の継続性とコストにますます影響を与えるにつれ、バイヤーの意思決定に影響を与えています。この変化を反映して、Vertical Harvest FarmsはUSDA農村エネルギー・アメリカプログラムの支援を受け、2024年に5,950万 米ドルを確保し、節水が主要な推進要因となっています。灌漑リスクが高まる中、垂直農業は西部の調達戦略における持続可能なソリューションとしての役割を強固にしています。
AIビジョン、受粉、作物レシピによるプレミアムフルーツ作物の実現
完全密閉型農場が葉物野菜を超えてベリー類やプレミアムフルーツへと拡大するにつれ、作物の多様化が米国垂直農業市場を変革しています。人工知能(AI)支援による受粉と分光作物レシピにより、以前は屋内で大規模に栽培することが経済的でなかった果実作物の効率的な管理が可能になっています。例えば、2024年6月に開設されたOishiiのニュージャージー州Amatelas Farmは、23万7,000平方フィートの屋内イチゴ生産能力、50台の自律型ロボット、年間600億件の作物データポイントを備え、産業規模のベリー生産の実現可能性を示しています。同様に、2024年9月にはPlenty UnlimitedとDriscoll'sのバージニア州でのパートナーシップが、大規模な商業用ベリープラットフォームと屋内生産を統合し、スケーラビリティとブランド価値を強調しています。これらの進歩は、プレミアムフルーツなどの高付加価値カテゴリーを導入することで垂直農業市場の収益構成を再形成しており、従来のグリーンよりも高い価格を実現しています。この変化は提供内容を多様化するだけでなく、高度な自動化とデータシステムへの投資を正当化し、市場の長期的な成長ポテンシャルを牽引しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 作物収益性が葉物野菜とハーブに集中している | -1.5% | 全国規模、作物の多様化がいまだ緩慢な成熟した北東部および中西部のグリーンプログラムで最も明確な限界がある | 短期(2年以内) |
| 電力消費の高さと電力価格の変動が利益率を圧迫 | -2.0% | 中西部および北東部の料金ゾーン、特にイリノイ州、ニューヨーク州、オハイオ州周辺で最も強い | 中期(2年~4年) |
| 破産後の資金調達ギャップが資本コストを引き上げる | -1.2% | 全国規模、年間収益5,000万 米ドル未満の中堅オペレーターへの影響が最も大きい | 短期(2年以内) |
| 州および地方のゾーニング、許認可、系統連系の複雑さ | -0.8% | 全国規模、ニューヨーク州、イリノイ州、カリフォルニア州の都市インフィルプロジェクトで遅延が長期化 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
電力消費の高さと電力価格の変動が利益率を圧迫
照明、空調、除湿などのエネルギー集約型システムへの依存により、電力は米国垂直農業市場の主要なコスト要因となっています。2024年にKaiserら共著者は、電力が生産コストの20%から40%を占め、照明だけで総電力の60%から85%を消費すると報告しました。AGEYEの2025年の調査結果では、着工前の財務モデルがHVACおよび除湿コストを30%から50%過小評価することが多く、コスト前提が弱くなることが示されました。2026年のNature Communications誌の研究では、ほとんどの垂直農場が従来の輸入品に対してカーボン競争力のあるポジショニングのためのエネルギー強度閾値を超えていることが明らかになりました。動的照明により電力コストを12%削減できますが、古い施設の改修は多くの場合費用対効果が低いです。これにより市場は特に中西部および北東部において料金変動に対して脆弱なままであり、コストを安定させ競争力を高めるために再生可能エネルギーの導入、蓄電システム、および効率的な技術の緊急な必要性が浮き彫りになっています。
破産後の資金調達ギャップが資本コストを引き上げる
米国垂直農業市場は、2022年から2024年にかけての破産および再編を受けて貸し手と投資家が慎重な姿勢を維持しているため、資金調達上の課題に直面しています。より厳格な信用基準により、小規模オペレーターはより厳しいコベナンツ、高い金利スプレッド、遅延に対する限られた柔軟性という負担を負っています。2025年に1億9,700万 米ドルの債務を再編し2026年に1,500万 米ドルを調達したLocal Bountiや、再編後にWARN通知を発行し後に撤回したAeroFarmsなどの確立したプレイヤーは、財務安定性の継続的な必要性を示しています。この環境は、初回建設コストを負担せずに拡大できる十分な資本を持つバイヤーに有利に働く一方、資金不足のオペレーターは合併や不良資産売却に追い込まれています。資金調達ギャップは市場を再形成し、将来の成長のペースと参加者を決定しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
成長メカニズム別:
水耕栽培が最大、エアロポニクスが最速水耕栽培は2025年に56.8%のシェアで米国垂直農業市場を支配しており、葉物野菜との相性の良さ、確立された栄養素システム、既存の屋内農場レイアウトへの統合の容易さが牽引しています。予測可能なアウトプットと標準化された作物サイクルを提供する能力は、レタスやほうれん草などの作物に対する小売業者の需要と一致しており、これらは依然として最上位商業製品です。しかし、水耕栽培の広範な普及により製品の差別化が低下し、成功のためには運営規模、実行力、顧客アクセスがより重要になっています。
エアロポニクスは、2026年~2031年に予測CAGR 16%で、水耕栽培より70%から95%少ない効率的な水使用量と、高付加価値で水に敏感な作物に有益な根圏の酸素供給強化により、最も成長が速いメカニズムとして台頭しています。2026年2月に特許取得したLocal BountiのAI支援ハイブリッドシステムなどの革新は、オペレーターがスループットを最適化するにつれて成長方法の柔軟性が高まっていることを示しています。アクアポニクスは植物と魚の生物学の両方を管理する運営上の複雑さから依然としてニッチな存在ですが、トレーサビリティとクローズドループ生産が付加価値をもたらす機関・医薬品チャネルなどの専門市場にサービスを提供しています。これらのメカニズムは総じて、多様な需要を満たすために効率性、革新性、および目的別応用に向けて進化する市場を反映しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
構造別:
建物ベースの農場が最大、コンテナが最速建物ベースの農場は2025年の市場価値の68.6%を占め、米国垂直農業市場で最大の構造タイプとなっています。大量生産のために既存の倉庫や工業スペースを転用できる能力に加え、密度の高い多段レイアウトと厳密な気候制御により、より高い収穫量が確保されます。これらの優位性は全国および地域の小売契約を満たすために不可欠であり、建物ベースフォーマットのスケーラビリティにより、オペレーターはより多くのアウトプットに固定費を分散させることができ、市場における中心的な役割を強固にしています。
一方、輸送コンテナ農場は2026年~2031年に予測CAGR 12.2%で、最も成長が速い構造タイプとして台頭しています。モジュール式で迅速な展開能力により、恒久的な建設が現実的でないフードデザート、軍事施設、機関キャンパスに理想的です。例えば、2025年のOpollo Farmのフェニックスにおける自動化キューブ展開は、コンテナシステムがコンパクトで自動化されたソリューションを通じて労働力とスペースの制約に対処できることを示しています。倉庫ベースの農場は、これら2つのフォーマットの中間に位置し、コンテナよりも多くの栽培量を提供しながら、目的設計の多層建物と比較して建設強度が低くなっています。これらの構造タイプは総じて、大規模な地域ハブと小規模なモジュール式ユニットのバランスをとる市場を反映しており、米国垂直農業市場の多様で適応性の高いソリューションへの進化を牽引しています。
作物タイプ別:
葉物野菜が最大、果物・ベリー類が最速葉物野菜は2025年の収益の52.3%を占め、米国垂直農業市場で最大の作物セグメントとしての地位を確固たるものにしています。この優位性は、最適化された短い成長サイクル、一貫した照明技術、および小売流通にシームレスに統合される効率的なパッケージフォーマットに起因しています。レタス、ほうれん草、ルコラなどの作物は、安定した需要と取り扱いの容易さから市場の根幹であり続けています。2025年10月、Little Leaf Farmsは8,000店舗以上の米国店舗で屋内レタスカテゴリーの54%以上を保有していると報告しており、葉物野菜の主流小売への浸透を示し、市場の収益基盤を定義し続けています。
一方、果物・ベリー類は2026年から2031年にかけて予測CAGR 10.3%で最も成長が速い作物セグメントとして台頭しています。この成長は、受粉システムの進歩、改善された気候制御、および葉物野菜と比較した単位あたりの高い収益によって促進されています。ニュージャージー州のOishiiの施設やDriscoll'sとのPlenty Unlimitedのバージニア州ベリープログラムなどの施設は、屋内ベリー生産が技術的実現可能性から商業的スケーラビリティへと移行していることを示しています。さらに、ハーブとマイクログリーンは、フードサービス、専門小売、健康志向の消費者からのプレミアム価格設定と安定した需要を支援することで市場成長に貢献しています。例えば、80 Acres Farmsは2026年1月までにマイクログリーンの取り扱いを17,000店舗以上に拡大し、小規模フォーマット作物のスケーラビリティを示し、市場成長にさらに貢献しています。これらの動向は総じて、米国垂直農業市場の多様化と成長ポテンシャルを示しており、葉物野菜が収益を支え、果物、ベリー類、マイクログリーンが将来の拡大を牽引しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
コンポーネント別:
ハードウェアが最大、ソフトウェアが最速2025年、ハードウェアは米国垂直農業市場の63.7%を占め、作物生産を開始するために必要な照明、灌漑、ラッキング、気候システムへの不可欠な初期投資によって牽引されています。これらのシステムは収量と単位コストに直接影響を与えるため依然として重要であり、ハードウェアが最大の市場シェアを維持しています。しかし、施設が物理的インフラを確立するにつれ、効率性を高めコストを削減するためにデジタル制御システムへの注目が高まっています。
ソフトウェアは2026年~2031年にCAGR 12.4%で成長すると予測されており、特に複数拠点のオペレーターにとって高度な作物モニタリング、トレーサビリティ、生産計画に不可欠になりつつあります。人工知能、コンピュータビジョン、エンタープライズソフトウェアの統合は、オプションから必須へと進化し、物理的資産の最適化を可能にしています。さらに、農学サポートやシステム統合などのアウトソーシングサービスの拡大は、物理的インフラだけでなく運営上の専門知識とソフトウェアを優先する方向へのシフトを反映しています。これらのトレンドは総じて、ハードウェアとソフトウェアの相乗効果の高まりを示しており、米国垂直農業市場の進化を牽引しています。
エンドユーザー別:
小売・スーパーマーケットが最大、医薬品・化粧品バイヤーが最速小売・スーパーマーケットは2025年のエンドユーザー収益の48%を占めると予測されており、米国垂直農業市場を支配しています。食料品のは屋内農業の経済性を試す場であり、パッケージサラダや生鮮グリーンは一貫した充填率、品質管理、棚持ち管理に依存しています。小売チェーンは食品安全文書と物流統合への要求を通じてコンプライアンスコストを牽引しますが、安定したオペレーターに対して繰り返しの需要を提供し、小売を市場の収益の柱として強固にしています。
一方、医薬品・化粧品バイヤーは2026年~2031年にCAGR 15%で成長しており、純度と一貫性のために管理された環境を優先し、敏感な用途における垂直農業の価値を示しています。フードサービスは第2位のセグメントとして鮮度と地元調達を重視し、直接消費者向けおよびeコマースチャネルはプレミアム専門品目に注力しています。これらのトレンドは総じて、多様化するエンドユーザー基盤を示しており、垂直農業は従来のシステムでは確実に生産できない作物への需要をますます満たしています。
地理的分析
北東部は2025年の米国垂直農業市場を支配しました。このリーダーシップは、密度の高い都市需要、短い配送ルート、ニューヨーク州、ニュージャージー州、ペンシルベニア州回廊における屋内農業資産の集積によって牽引されています。ペンシルベニア州でのLittle Leaf Farmsの温室拡張やニュージャージー州でのOishiiのプレミアムベリー生産などの主要な動向は、この地域の革新性を示しています。しかし、不動産コストの上昇と系統連系の遅延により、新規プロジェクトはより都市化が進んでいない地域へのシフトが促されています。
中西部と南部はコストとインフラの優位性を活かして競争力のある地域として台頭しています。中西部はGotham Greensのシカゴ拡張に見られるように低い不動産コストと豊富な水へのアクセスから恩恵を受けており、南部はテキサス州とジョージア州でのBrightFarmsの施設など、有利なゾーニングとグリッドアクセスに支えられた大規模投資を引き付けています。これらの地域は、コスト効率と運営スケーラビリティのバランスをとりながら、重要な成長ハブになりつつあります。
西部は2026年~2031年に最速のCAGRを記録しており、水不足と水耕・エアロポニクスシステムの採用によって牽引されています。カリフォルニア州やアリゾナ州などの州が効率的な水使用でリードし、コロラド州とワシントン州はクリーンエネルギーへのアクセスとプレミアム作物への需要でモメンタムを加えています。Opollo Farmの自動化システムなどのアリゾナ州の革新的な展開は、垂直農業の未来を形成する上でのこの地域の役割をさらに強調しています。これらの地域ダイナミクスは総じて、資源効率、革新性、相互連関した成長に向けて進化する市場を反映しています。
競合環境
米国垂直農業市場は依然として中程度の集中度を維持しており、上位5社のオペレーターであるLittle Leaf Farms、Gotham Greens、BrightFarms、Oishii、Local Bountiが2025年の市場価値の相当なシェアを保有しています。しかし、このリーダーシップは、再編により十分な資金を持つバイヤーが弱体化したオペレーターから低コストで資産を取得できるようになるにつれて進化しています。80 Acres FarmsとSoli Organicの2025年の合併により、17,000の小売拠点にわたる初年度推定収益2億 米ドルのプラットフォームが創出され、競争が激化しています。同時に、地域の温室オペレーターは、より低いエネルギーと資本要件でプレミアム小売棚スペースを狙うことで直農場に挑戦しています。この変化は、競争力が農場数や生産能力だけでなく、コスト効率、顧客アクセス、作物戦略に依存するようになっていることを示しています。
テクノロジーはこの競争的進化の重要な牽引力であり、デジタルシステムと知的財産が収量、労働効率、コンプライアンス対応力を高めています。Local Bountiの2026年2月のAI支援ハイブリッド栽培システムの特許は、技術的優位性を確保するための取り組みを反映しています。Priva HoldingやArgus Control Systemsなどのサプライヤーは、多くの生産者が独自のフレームワーク内でそのシステムに依存しているため、依然として影響力を持っています。米国食品医薬品局(FDA)は、2025年に主要なコンプライアンスのマイルストーンが発効した後、食品安全近代化法第204条に基づく追加トレーサビリティ記録のコンプライアンス期限を2028年7月まで延長しています[3]。これらの要因は総じて、継続的な技術進歩にもかかわらず市場の断片化を制限し、確立されたプレイヤーの地位を強化しています。
2025年および2026年の戦略的動向は、スケールプレイヤーがこの競争環境にどのように適応しているかをさらに示しています。BrightFarmsはテキサス州とジョージア州に地域ハブを構築し、小売流通と地域カバレッジを強化しています。Oishiiの2026年3月のMISUMIとのパートナーシップは、ロボット栽培のための精密製造に焦点を当て、プレミアムフルーツ生産と自動化を強調しています。Local Bountiの2026年3月の資本調達は、債務再編に続くものであり、農場拡大と並んで財務安定性の重要性が高まっていることを示しています。同様に、80 Acres Farmsは2025年に不良資産の取得を通じて拡大し、より低い建設コストを活用しました。これらの戦略は総じて、米国垂直農業市場が地域規模、技術革新、規律ある資本管理を中心に集約されており、より競争的でイノベーション主導の未来に向けて進化していることを示しています。
米国垂直農業産業のリーダー企業
-
Little Leaf Farms, LLC
-
Gotham Greens Holdings, LLC
-
BrightFarms Inc.
-
Oishii Farm Corporation
-
Local Bounti Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
米国垂直農業市場 このレポートでカバーされる企業
- Little Leaf Farms, LLC
- Gotham Greens Holdings, LLC
- BrightFarms Inc. (Cox Enterprises, Inc.)
- Oishii Farm Corporation
- Local Bounti Corporation
- Plenty Unlimited Inc.
- AeroFarms, Inc.
- 80 Acres Farms, Inc.
- Square Roots, Inc.
- Farm.One, Inc.
- American Hydroponics, Inc.
- Argus Control Systems Limited
- Priva Holding B.V.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Fluence Bioengineering, Inc. (ams-OSRAM AG)
最近の産業開発事情 米国垂直農業市場
- 2026年3月:Oishii Farm Corporationはロボット栽培システム向けの精密加工部品を供給するためにMISUMIと戦略的パートナーシップを締結しました。これにより、プレミアムベリー生産における自動化の経済性が改善され、高付加価値作物のスケールアップを支援し、葉物野菜を超えた将来の収益機会を拡大することで、米国垂直農業市場が強化されます。
- 2026年3月:Local Bountiは成長戦略を推進するために1,500万 米ドルの新規資本を確保しました。この調達により、レガシーな資本構造の制約なしに小売店舗の拡大と運営効率への投資が可能になります。
- 2025年10月:Little Leaf Farmsはペンシルベニア州マカドゥーに4番目の温室を開設し、8,000店舗以上の米国店舗で54%以上の屋内レタス市場シェアを持つ世界最大の管理環境農業葉物野菜生産者となりました。
米国垂直農業市場レポートの範囲
垂直農業とは、通常は管理された屋内環境において、垂直に積み重ねられた層で作物を栽培する農業慣行です。この生産システムは、光、温度、湿度、栄養素などの要因を調節することで植物の成長を最適化し、水耕栽培、アクアポニクス、エアロポニクスなどの土壌を使わない栽培技術を一般的に採用しています。
米国垂直農業市場は、成長メカニズム別(エアロポニクス、水耕栽培、アクアポニクス)、構造別(建物ベース垂直農場、倉庫ベース垂直農場、輸送コンテナ垂直農場)、作物タイプ別(葉物野菜、ハーブ・マイクログリーン、果物・ベリー類、花・観賞植物)、コンポーネント別(ハードウェア、ソフトウェア、その他)、エンドユーザー別(小売・スーパーマーケット、フードサービス、直接消費者向け・eコマース、機関・政府、医薬品・化粧品原料バイヤー)にセグメント化されています。レポートは上記のすべてのセグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 水耕栽培 |
| エアロポニクス |
| アクアポニクス |
| 建物ベース垂直農場 |
| 倉庫ベース垂直農場 |
| 輸送コンテナ垂直農場 |
| 葉物野菜 |
| ハーブ |
| マイクログリーン |
| 果物・ベリー類 |
| 花・観賞植物 |
| ハードウェア | 照明システム |
| HVACおよび気候制御 | |
| センサーおよびモニタリング | |
| 灌漑および栄養素供給 | |
| ラック、トレイ、搬送設備 | |
| 電力およびバックアップシステム | |
| ソフトウェア | 農場オペレーティングシステム |
| AIおよびコンピュータビジョン | |
| ワークフロー、ERP、トレーサビリティ | |
| サービス | 設計および統合 |
| 保守および農学サポート | |
| マネージドオペレーション |
| 小売・スーパーマーケット |
| フードサービス |
| 直接消費者向け・eコマース |
| 機関・政府 |
| 医薬品・化粧品原料バイヤー |
| 成長メカニズム別 | 水耕栽培 | |
| エアロポニクス | ||
| アクアポニクス | ||
| 構造別 | 建物ベース垂直農場 | |
| 倉庫ベース垂直農場 | ||
| 輸送コンテナ垂直農場 | ||
| 作物タイプ別 | 葉物野菜 | |
| ハーブ | ||
| マイクログリーン | ||
| 果物・ベリー類 | ||
| 花・観賞植物 | ||
| コンポーネント別 | ハードウェア | 照明システム |
| HVACおよび気候制御 | ||
| センサーおよびモニタリング | ||
| 灌漑および栄養素供給 | ||
| ラック、トレイ、搬送設備 | ||
| 電力およびバックアップシステム | ||
| ソフトウェア | 農場オペレーティングシステム | |
| AIおよびコンピュータビジョン | ||
| ワークフロー、ERP、トレーサビリティ | ||
| サービス | 設計および統合 | |
| 保守および農学サポート | ||
| マネージドオペレーション | ||
| エンドユーザー別 | 小売・スーパーマーケット | |
| フードサービス | ||
| 直接消費者向け・eコマース | ||
| 機関・政府 | ||
| 医薬品・化粧品原料バイヤー | ||
レポートで回答される主要な質問
米国垂直農業市場の現在の規模はどのくらいですか?
米国垂直農業市場は2026年に1.6 ビリオン 米ドルの規模となっています。
米国で最も収益を生み出す作物カテゴリーはどれですか?
葉物野菜は2025年の収益の52.3%を占める最大の作物セグメントであり、レタス、ほうれん草、ルッコラが最も最適化された小売対応の屋内カテゴリーであり続けているためです。
米国の屋内農業で最も急速に拡大している成長メカニズムはどれですか?
エアロポニクスは2026年~2031年にCAGR 16%で最も成長が速いメカニズムです。
屋内農場オペレーターにとって最大のコスト課題は何ですか?
電力が主要な圧力要因であり、多くの施設で電力が生産コストの20%から40%を占め、照明が総電力使用量の60%から85%を占めています。
食料品小売を超えて最も急速に拡大しているエンドユーザーグループはどれですか?
医薬品・化粧品原料バイヤーは2026年~2031年にCAGR 15%で最も成長が速いエンドユーザーセグメントであり、管理された純度と再現性のある植物化学プロファイルを重視しているためです。