
フェリチン検査市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
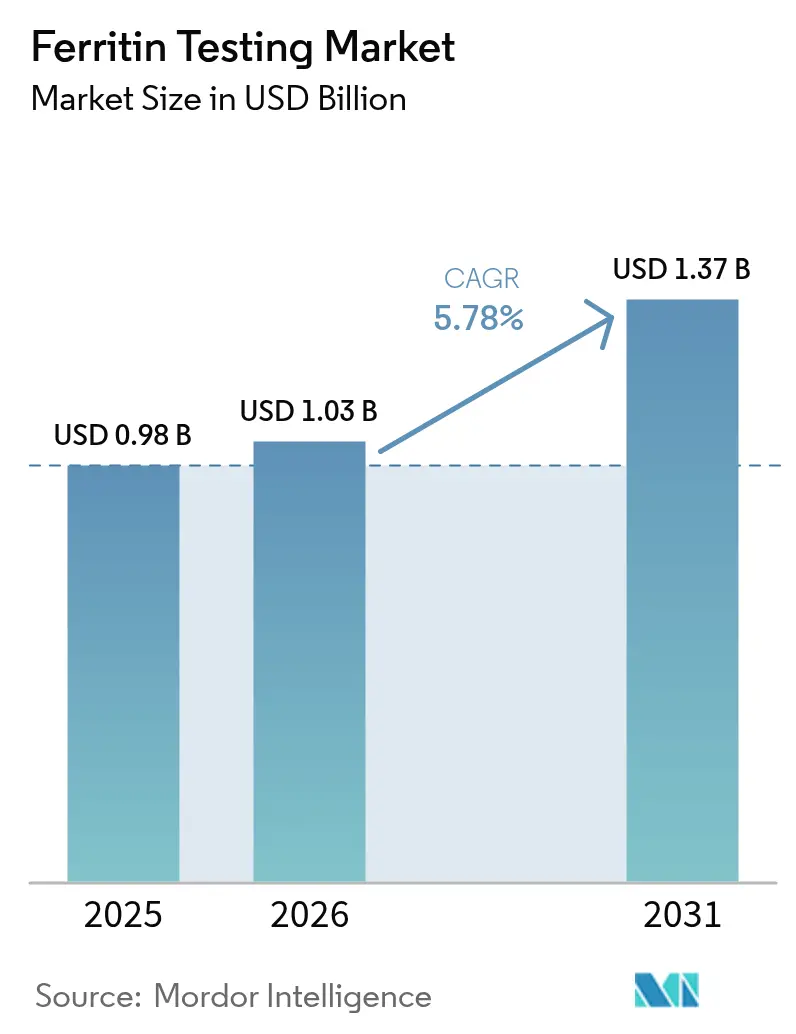
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.37 十億米ドル |
| Growth Rate (2026 - 2031) | 5.78 % |
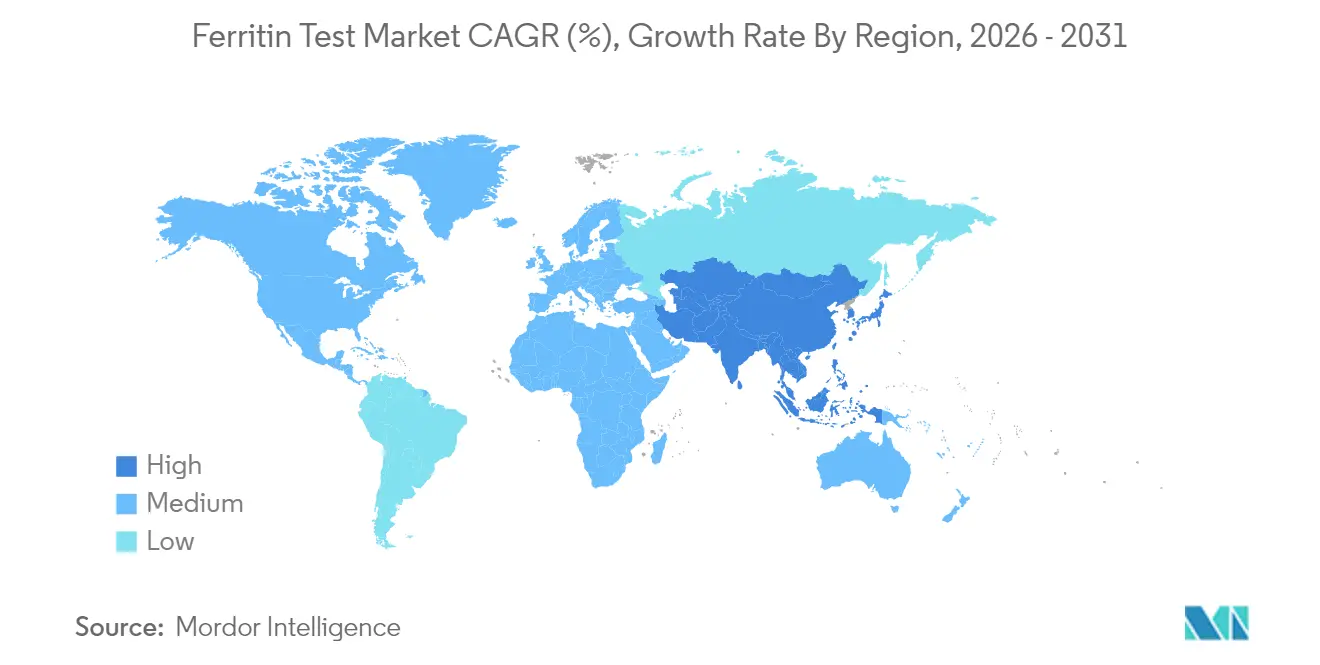
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェリチン検査市場分析
フェリチン検査市場規模は2025年に9億7,700万米ドルと評価され、2026年の10億3,000万米ドルから2031年には13億7,000万米ドルへと、予測期間(2026年〜2031年)中に年平均成長率5.78%で成長すると推定されています。フェリチンを鉄状態指標および炎症バイオマーカーの両方として臨床利用する場面が広がり、臨床医が慢性腎臓病、代謝性肝疾患、および腫瘍学症例を単一のアッセイでモニタリングできるようになったことが、堅調な拡大をもたらしています。母子保健および難民定住における政府の検診義務化、結果を数分に短縮するポイント・オブ・ケア(POC)デバイスの登場、ならびにOECD加盟国における厳格化した償還制度が相まって、需要は着実な上昇軌道を維持しています。心血管および腫瘍学領域におけるフェリチンの予後的役割への認識拡大と、慢性腎臓病(CKD)有病率の上昇が、定期的な鉄パネル検査を年1回から縦断的モニタリングへと移行させています。技術サプライヤーは、高スループット化学発光免疫測定法(CLIA)システムとモバイルアプリ対応ラテラルフロー読取り装置を組み合わせることで、分散型採用に向けた自社ポジションを確立しています。
主要レポートの要点
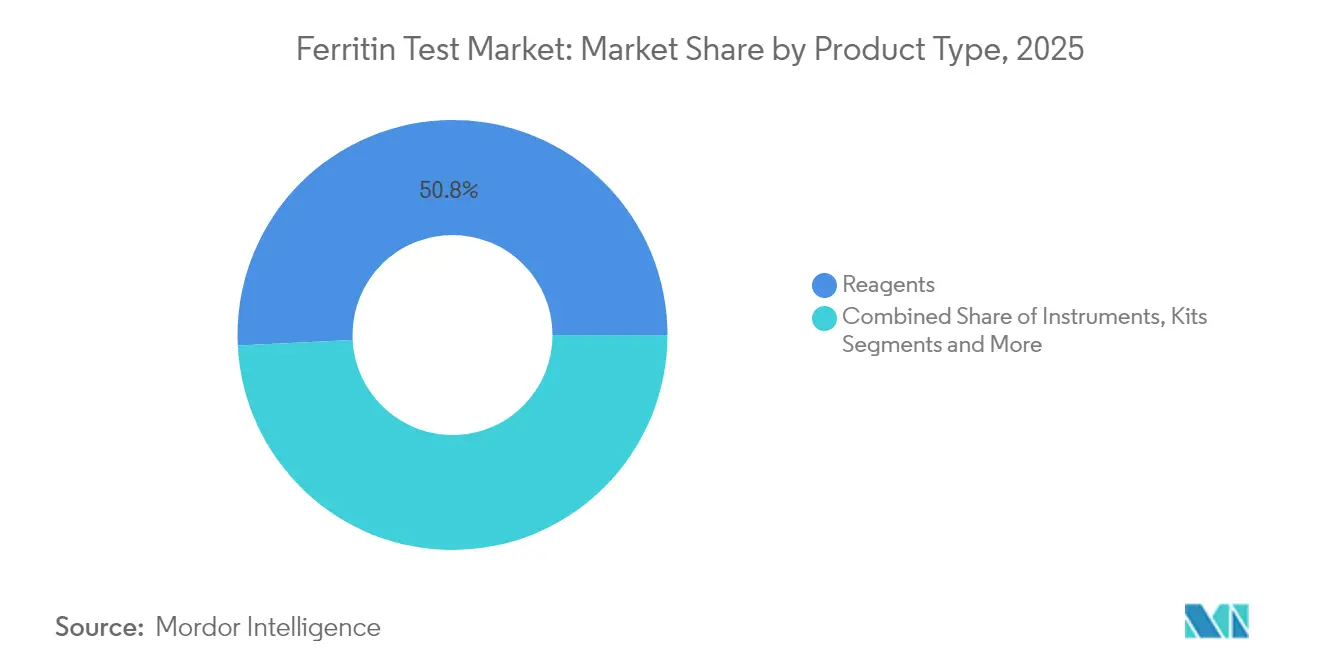
- 製品タイプ別では、試薬が2025年の収益シェアの50.78%を占めてトップとなり、ポイント・オブ・ケアデバイスは2031年まで年平均成長率8.85%で拡大する見込みです。
- 検体タイプ別では、血清/血漿が2025年のフェリチン検査市場シェアの67.10%を占め、全血検査は年平均成長率9.95%で進展しています。
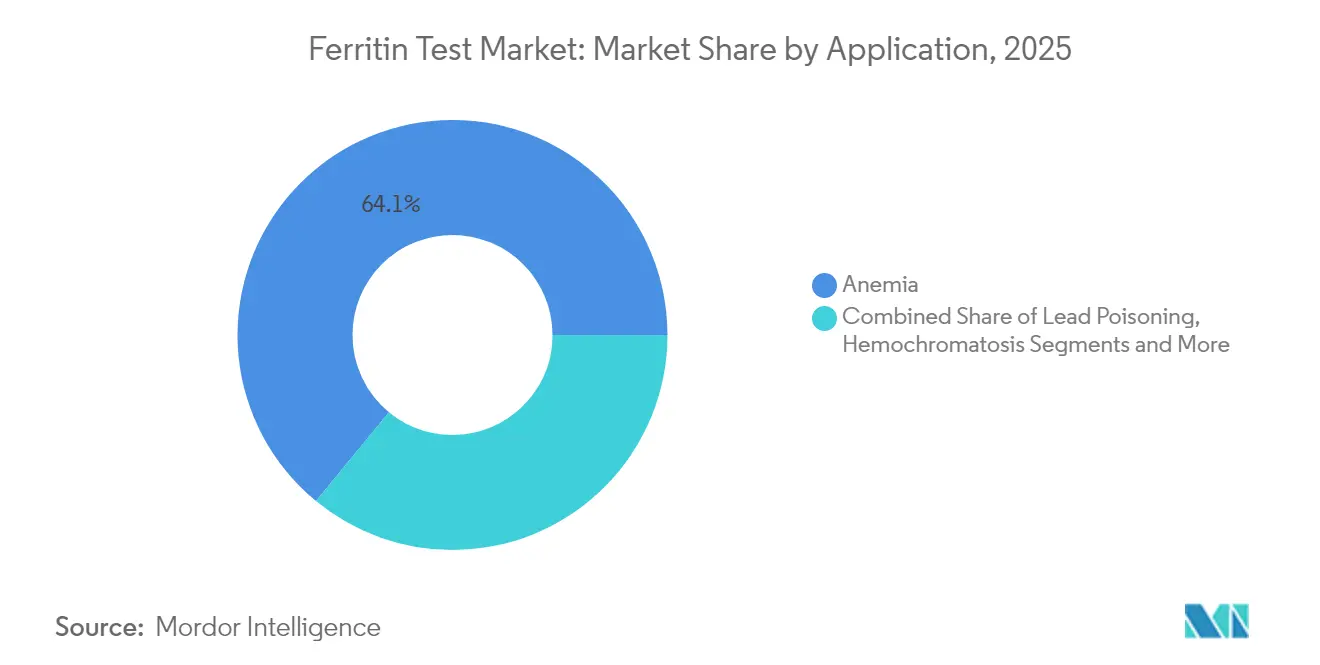
- 用途別では、貧血診断が2025年のフェリチン検査市場規模の64.05%を占め、慢性腎臓病用途は年平均成長率9.15%で拡大する見込みです。
- 地域別では、北米が2025年の収益シェアの30.95%を占め、アジア太平洋が2031年までに最も高い地域別年平均成長率8.62%を記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
フェリチン検査市場のドライバー影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 鉄欠乏性貧血の有病率の増加 | 1.8% | サハラ以南アフリカおよび南アジアに集中したグローバル | 長期(4年以上) |
| 慢性腎臓病(CKD)関連貧血の負担の増大 | 1.2% | 北米および欧州連合、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 政府資金による母子保健検診プログラムの拡大 | 0.9% | アジア太平洋がコア、中東・アフリカおよびラテンアメリカへ波及 | 中期(2〜4年) |
| 低資源環境におけるPOCTフェリチンデバイスの採用 | 1.1% | サハラ以南アフリカ、インド農村部、東南アジア | 長期(4年以上) |
| 炎症バイオマーカーとしてのフェリチンを活用した臨床試験の急増 | 0.7% | 北米および欧州連合の研究センターが主導するグローバル | 短期(2年以内) |
| OECD加盟国における貧血ワークアップへの償還拡大 | 0.5% | OECD加盟国、新興市場での段階的採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鉄欠乏性貧血の有病率の増加
鉄欠乏性貧血は世界で12億人に影響を及ぼしており、発展途上地域の妊婦における有病率は28.6%に達しています。[1]W.S. AlQurashi ら、「妊婦における鉄欠乏のスクリーニング」、nature.com 米国疾病予防管理センター(CDC)の2024年データブリーフは、2歳以上の米国人口における貧血有病率を9.3%と報告しており、黒人コミュニティでは22%に上昇しています。これらの疫学的負担により、保健システムはリスクグループへの定期的なフェリチン検査の制度化を余儀なくされており、世界保健機関(WHO)の2024年ガイドラインがヘモグロビンのカットオフ値をグローバルに統一することでこれを支援しています。[2]保健システムにおける食品・栄養行動、「貧血を定義するヘモグロビンカットオフ値に関するガイドライン」、who.intエビデンスは、30 ng/mL未満のフェリチンが認知機能低下および運動耐容能の低下と相関することを示しており、積極的なスクリーニングに対する臨床的正当性が広がっています。標準化されたカットオフ値と政策義務化が、フェリチン検査市場の継続的成長を直接的に促進しています。
慢性腎臓病(CKD)関連貧血の負担の増大
慢性腎臓病(CKD)は約8億5,000万人に影響を及ぼしており、腎機能の低下に伴い40〜60%が貧血を発症します。ヘプシジンが介在する鉄の隔離は管理を複雑にし、絶対的鉄欠乏と機能的鉄欠乏を鑑別するためにフェリチンが不可欠となっています(ijms.com)。日本の診療監査では治療中のフェリチンモニタリングの活用不足が明らかになり、未開拓の市場潜在性が浮き彫りになっています。[3]T. Matsuoka、「腎機能障害患者における鉄代謝と炎症メディエーター」、ijms.com フェリックカルボキシマルトースおよびHIF安定化剤などの新規治療薬は、鉄過剰を防ぐために精密なフェリチントラッキングを必要とします。2024年の研究では、血液透析患者においてフェリチンが346.05 μg/Lを超えると死亡率が高くなることが示され、その予後的重要性が改めて強調されています。
政府資金による母子保健検診プログラムの拡大
世界中の妊娠の最大50%が母体の鉄欠乏の影響を受けており、多くの政府が出生前プロトコルにフェリチン検査を組み込んでいます。インドの貧血ムクト・バラット戦略は農村部クリニックにデジタルアナライザーを配備し、予測可能な検査量を生み出しています。二人っ子政策後の中国の出生前ケア改革は、より広範な産科人口への定期的なフェリチン検診を拡大しています。サウジアラビアの三半期ベースのガイドラインは、コンプライアンスが5%未満にとどまる中で需要ギャップを浮き彫りにし、大きな潜在的機会を示唆しています。米国国際開発庁(USAID)のツールキットは、フェリチンを貧血対策のアンカーとして位置づけ、アフリカおよびアジア全域のドナー資金によるプロジェクトに影響を与えています。
低資源環境におけるPOCTフェリチンデバイスの採用
POCフェリチン検査は、中央検査室が不足している地域の診断ギャップを解消します。インドのデジタルヘモグロビノメーターの展開はその実行可能性を実証していますが、供給不足は未充足の需要を明らかにしています。スマートフォン対応の読取り装置は、微量な毛細管サンプルから15分以内に結果を提供し、受診時間を短縮し服薬遵守を向上させます。米国食品医薬品局(FDA)は2023年にAnemoCheck Homeを認可し、2025年には米国での小売販売が開始され、在宅貧血スクリーニングに対する規制当局の受容性が示されました。唾液ベースのマイクロフルイディクスアッセイに関する進行中の研究は、小児および採血忌避グループを対象としており、より広範な分散型普及の基盤を築いています。
フェリチン検査市場の抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 代替トランスフェリン飽和度検査の利用可能性 | -0.8% | 心臓病学および腎臓学の診療を中心としたグローバル | 中期(2〜4年) |
| 自動免疫測定アナライザーの高コスト | -0.6% | 新興市場および小規模検査室環境 | 長期(4年以上) |
| サハラ以南アフリカにおける限られた診断インフラ | -0.4% | サハラ以南アフリカ、発展途上国の農村部 | 長期(4年以上) |
| 民族グループ間における基準範囲の変動性 | -0.3% | 多民族集団を重視したグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
代替トランスフェリン飽和度検査の利用可能性
最近の心臓病学研究では、心不全においてトランスフェリン飽和度(TSAT)がフェリチンよりも死亡リスクとより密接に相関することが示されています。ガイドラインは現在、特にフェリチンが偽上昇する可能性のある炎症状態において、TSAT 20%未満を鉄欠乏のカットオフ値として推奨しています。米国心臓協会(American Heart Association)の2024年声明は、低フェロン血症に基づく定義を奨励しており、フェリチンからの検査量の一部が転換される可能性があります。それでも、鉄補充のモニタリングおよび全身性炎症が存在しない状態では、フェリチンは引き続き不可欠であり、この抑制要因の長期的な影響を和らげています。
自動免疫測定アナライザーの高コスト
完全自動化CLIAシステムは10万〜50万米ドルのコストがかかり、小規模検査室や資源制約のある市場の施設にとって導入の障壁となっています。継続的な試薬費用およびサービス契約が総所有コストを増大させます。リース契約や検査ごとの支払いモデルは資本障壁の緩和に役立ちますが、償還が不確実な地域では普及が限定的にとどまっています。一方、低コストのラテラルフローリーダーは勢いを増していますが、腫瘍学や腎臓学においては正確なフェリチン値に基づく厳密な投与量調整が必要なため、その分析精度の低さが採用を制限する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
フェリチン検査市場セグメント分析
製品タイプ別:
試薬が優位を占め、POCTデバイスが加速試薬セグメントは2025年収益の50.78%を生み出し、コアラボの自動アナライザーによる継続的消費を通じてフェリチン検査市場を支えています。大手病院における最近の調達サイクルは、景気低迷に対する限定的な感応度を示しており、試薬需要の粘着性を裏付けています。Roche cobas 8000などの高スループットCLIAプラットフォームは、1時間あたり400件以上の検査を処理でき、試薬消費を定期的な化学パネルに緊密に結びつけています。並行して、ポイント・オブ・ケアデバイスは、迅速なターンアラウンドを求めるプライマリーケアチェーン、救急部門、および人道支援クリニックに牽引され、年平均成長率8.85%で拡大する見込みです。BDの指先採血チューブとBabson Diagnosticsのマイクロサンプル処理ハードウェアの組み合わせは、毛細管ベースのワークフローへの転換を示しています。スマートフォンアプリに接続されたPreventis SmarTest フェリチン在宅キットは、在宅検査がフェリチン検査市場を拡大する方法を示しています。
アナライザーを供給する産業は、検査結果を電子健康記録に自動的にアップロードするミドルウェアを統合し、償還のためのコーディングを簡素化しています。この機能は北米と欧州においては「あれば望ましい」ものから「調達の必須要件」へと進化しています。メーカーはアナライザー設置を試薬レンタル契約に結びつけることで、デバイスの耐用期間にわたって予測可能な売上を確保しています。POC側では、bioMériuxの2025年のSpinChip Diagnostics買収が、主要な体外診断企業がイノベーションを自社開発するのではなく買収する方針であることを示しています。SpinChipの遠心マイクロフルイディクスプラットフォームは、全血から10分以内に定量的なフェリチン測定値を提供し、ラボベースのCLIAとベッドサイド検査の間の歴史的な精度の差を縮めています。精度が収束するにつれ、価格の透明性と使いやすさが、POCデバイスが既存の試薬主導の収益モデルを侵食するペースを決定することになります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


検体タイプ別:
血清優位が全血イノベーションに挑戦される血清および血漿検体は2025年のグローバル収益の67.10%に貢献しており、長年確立された静脈穿刺ワークフローとその実証された分析的堅牢性を反映しています。大規模病院は、1日数千件のサンプルを処理するために高速遠心分離機および自動トラックシステムが既に整備されているため、血清を好みます。しかし全血検査は、患者の不快感を軽減し遠心分離を不要にする指先採血キットに後押しされ、年平均成長率9.95%で普及が進んでいます。BDが実施したバリデーション研究は、毛細管採血と静脈採血の間で臨床的に許容可能な範囲内での定量的な一致を実証しており、臨床医の信頼を高めています。全血はまた、コールドチェーン物流が障壁となる人道支援活動とも適合しており、シングルステップアッセイを魅力的なものにしています。
遠心マイクロフルイディクスカートリッジが15 ng/mL未満の検出限界を達成し、小児貧血スクリーニングに十分となるにつれ、全血プラットフォームのフェリチン検査市場規模は拡大すると予測されています。尿および唾液は依然として初期研究段階にあります。パイロットデータでは、乳児の尿中フェリチンが体内鉄貯蔵を追跡することが示されていますが、商業展開前にアッセイ感度を改善する必要があります。米国の複数の大学で開発中の唾液ベースのラテラルフローカセットは、10 ng/mLの検出閾値への到達を目指していますが、マトリックス効果と標準化に課題があります。長期的には、非侵襲的なマトリックスが新たな患者コホートを開拓する可能性があるものの、血清と全血は2031年まで主流であり続ける見込みです。
アッセイ技術別:
CLIAのリーダーシップがラテラルフローの台頭に直面化学発光免疫測定法(CLIA)は、高い分析感度および統合自動化ラインへのシームレスな統合により、2025年の収益の37.35%を維持しました。Siemensのアテリカ ソリューション DL IM1600は、試薬を自動的に再インデックス化しながら1時間あたり440件のフェリチン検査を実行でき、手動作業を削減します。CLIAはまた、単一の希釈から貧血および鉄過剰の両方の評価を可能にする広い報告可能範囲を提供します。しかしその確固たる地位は、年平均成長率8.42%で拡大すると予測されるラテラルフロー検査によって挑戦されています。最新のリーダーはCMOSカメラとクラウドアルゴリズムを組み合わせてシグナル強度を定量化し、変動係数を8%未満に抑え、プライマリーケアの意思決定において許容可能な水準を実現しています。
ラテラルフローのフェリチン検査市場規模は今日まだ小さいものの、Preventisのスマートフォン支援定量化などの技術的ブレークスルーが臨床医の信頼を高めています。ELISAは一括検査を必要とする研究ラボで安定したニッチを占め、マルチプレックスビーズベースアッセイは現在フェムトモル以下の濃度でフェリチンを検出し、腫瘍学予後診断への将来的な可能性を示しています。BIO-FLASHランダムアクセス化学発光アナライザーは試薬廃棄物を最大30%削減し、中規模病院の運営コストを改善します。長期的には、CLIAの精度とラテラルフローの利便性の収束がシェアシフトを決定し、ソフトウェア統合とサンプル取り扱いの容易さが調達の意思決定を左右するでしょう。
用途別:
貧血フォーカスが慢性疾患管理へと拡大貧血診断は2025年収益の64.05%を生み出し、鉄欠乏ワークアップにおけるフェリチンの歴史的役割を裏付けています。しかし慢性腎臓病用途は、腎臓専門医が静脈内鉄療法および赤血球産生刺激剤の投与を誘導するためのフェリチン閾値を採用するにつれ、年平均成長率9.15%という最も急速な拡大を達成すると予測されています。透析患者においてフェリチンが346.05 μg/Lを超えると死亡率が高くなることを示すデータは、医療従事者がフェリチン目標値をケアの質の指標に組み込む動きを促しています。欧州および北米のヘモクロマトーシスプログラムは、遺伝的素因を持つ集団をモニタリングするために、引き続きフェリチンをトランスフェリン飽和度と並行して測定しています。
従来の領域を超えて、腫瘍学試験はフェリチンを負の予後マーカーとして追跡することが増えています。乳がん研究では、フェリチンとCA153を組み合わせることでCA153単独と比較して転移予測が改善することが示されており、マルチアナライトパネルへの組み込みを示唆しています。代謝機能障害関連脂肪性肝疾患では、215.5 μg/Lを超えるフェリチンがALT単独よりも正確に疾患進行リスクを層別化します。このようにフェリチン検査市場は、個別化医療を支援するマルチバイオマーカーアルゴリズムへと拡大しており、検査頻度と検査量の成長を強化しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
病院優位が分散型検査へとシフト病院は2025年の収益の51.88%を占め、集中型ラボが複数の診療科にわたって使用される高スループットCLIAシステムを稼働させています。検査室開発検査の監督を強化するFDAの新規制は、コンプライアンスインフラを持つ大規模病院システムを優遇し、間接的に三次医療センターへの検査量集中を促しています。それでもクリニックおよび専門POCサイトは、即時診断を評価する価値に基づくケア契約に支えられ、年平均成長率9.38%という最も高い成長を見込んでいます。小売薬局チェーンがウォークイン健康診断メニューにフェリチンパネルを加えるケースが増えており、ケア提供の変容が示されています。
診断メガラボは依然としてエソテリック検査を担っていますが、定期的なフェリチン検査の利益率は薄く、院内採血を病院ネットワークにアウトソーシングする動きが強まっています。研究機関のシェアは小さいものの、特に非侵襲的マトリックスおよび超高感度検出においてアッセイイノベーションを牽引しています。全体として、フェリチン検査市場は、病院コアラボが高量安定需要を処理し、分散型POCノードが利便性主導の突発的検査に対応するデュアルチャネルモデルへの移行を目撃しています。
地域分析
北米フェリチン検査市場
北米は2025年収益の30.95%を創出し、高い認知度、包括的な保険適用、および急性期病院内の充実した分析装置群に支えられています。2024年の米国予防サービス特別委員会による妊娠中のフェリチンスリーニングを正式化した更新により、基礎需要が強化されました。カナダの州別ガイドラインは米国の立場を反映しており、CDCによる移民スクリーニングプログラムがニッチな需要量を加えています。Quest Diagnosticsなどの大手商業検査機関は州をまたいだ物流の恩恵を受けており、この地域のリーダーシップを強固なものにしています。
アジア太平洋フェリチン検査市場
アジア太平洋地域は、各国政府が大規模な貧血対策プログラムを制度化するなか、世界最高水準となる8.62%のCAGRを達成すると予測されています。インドのAnemia Mukt Bharatイニシアチブは地区病院にデジタル試薬分析装置の資金を提供し、フェリチン検査市場に予測可能なパイプラインを生み出しています。二人っ子政策のもとで中国が産前ケアを拡充していることも同様にフェリチンスクリーニングを広げており、日本の腎臓病学会はCKDに関する新たなモニタリングガイドラインを発行しています。官民パートナーシップがインドネシアおよびベトナムにおけるポイント・オブ・ケア機器の試験を加速させており、モバイル検査サービにとって肥沃な土壌であることを示しています。
EMEAおよびラテンアメリカフェリチン検査市場
欧州は、ユニバーサルヘルスケアと体外診断規制の展開により、性能要件を調和させながら安定した普及を維持しています。欧州におけるフェリチン検査市場規模は病院検査室に根ざしていますが、英国NHSのコミュニティハブにおける分散型パイロットは段階的な変化を示しています。中東およびアフリカはインフラの制約により低い基盤から拡大すると予測されています。湾岸協力会議の病院はJCI認定に合わせて自動免疫測定ラインに投資しており、サハラ以南のクリニックはドナー資金によるラテラルフロー試験紙に依存しています。ラテンアメリカは緩やかな成長を示しており、ブラジルは国家産前プロトコルにフェリチンを組み込み、アルゼンチンはプライマリケアの前哨地でPOC分析装置のパイロットを実施しています。

規制環境
フェリチン検査は主要市場において体外診断薬(IVD)として規制されており、欧州連合では規則(EU)2017/746(IVDR)が適用され、米国では検査室独自開発検査(LDT)に対するFDAの監督強化が進められている。EUでは、委員会実施規則(EU)2026/977(2026年5月4日制定)がIVDR下の通知機関に対する統一的な品質管理および手続要件を定めており、自動分析装置で用いられるイムノアッセイおよび定量的ポイントオブケア型フェリチンシステムの適合性評価の道筋を形成している。
米国では、FDAが2024年5月6日にLDT規則を最終化し、4年間の執行猶予段階的廃止を開始したことで、検査室が製造するIVDは原則として医療機器要件に整合することとなった。第1段階は2025年5月に開始され、医療機器報告、修正・回収報告、および品質システムの不具合ファイルが対象となり、貧血や慢性疾患のモニタリングの一環としてフェリチン検査を実施する医療システムおよび専門検査室に対するコンプライアンス要求が高まっている。並行して、英国はMHRAの医療機器および体外診断薬に関するガイダンスを通じてIVDの規制を継続しており、NHSおよび民間検査室チャネルにフェリチンキットおよびリーダーを販売する供給業者にとって、UKCA関連要件が引き続き重要となっている。
バリューチェーン分析
フェリチン検査のバリューチェーンは、モノクローナル抗体やアッセイ化学(例:アクリジニウムエステル化学発光標識)、およびWHO関連基準に追跡可能なキャリブレーター材料といったイムノアッセイ向けの専門的な原材料から始まり、次にアッセイの調合、パッケージング、そしてCLIA分析装置や定量的ラテラルフローリーダー向けの機器固有の設定へと進む。製造は大手IVDプラットフォーム企業と、より規模の小さいキットおよびポイントオブケア開発企業の層に集中しており、流通は病院システムへの直接販売、共同購買機構、および分析装置の稼働率のための定常的な試薬補充とサービス契約を扱う検査室ディストリビューターを通じて行われる。
下流では、臨床検査室および病院の中央検査室が高スループットのワークフローを通じて継続的な需要を生み出しており、一方でクリニックや分散型の施設は、毛細血管採取とアプリ対応リーダーを組み合わせた統合型POCシステムの購入を増やしている。供給側の摩擦要因には、輸送のボトルネックへの露出、および診断試薬に関する貿易関連の混乱(2026年6月の臨床検査業界報道で指摘)に加え、一部の大規模医療システムが試薬契約を分析装置の設置から分離し、量的コミットメント価格を優先する調達方針の変化が含まれる。2026年4月から5月にかけて議論された米国連邦最高裁関連の関税還付動向を受け、検査室がIVD輸入関税の転嫁に関連する取引先の請求書を精査したことで、契約およびコスト審査も強まり、消耗品比率の高いフェリチン検査プログラムの短期的な調達戦術に影響を与えている。
競合環境
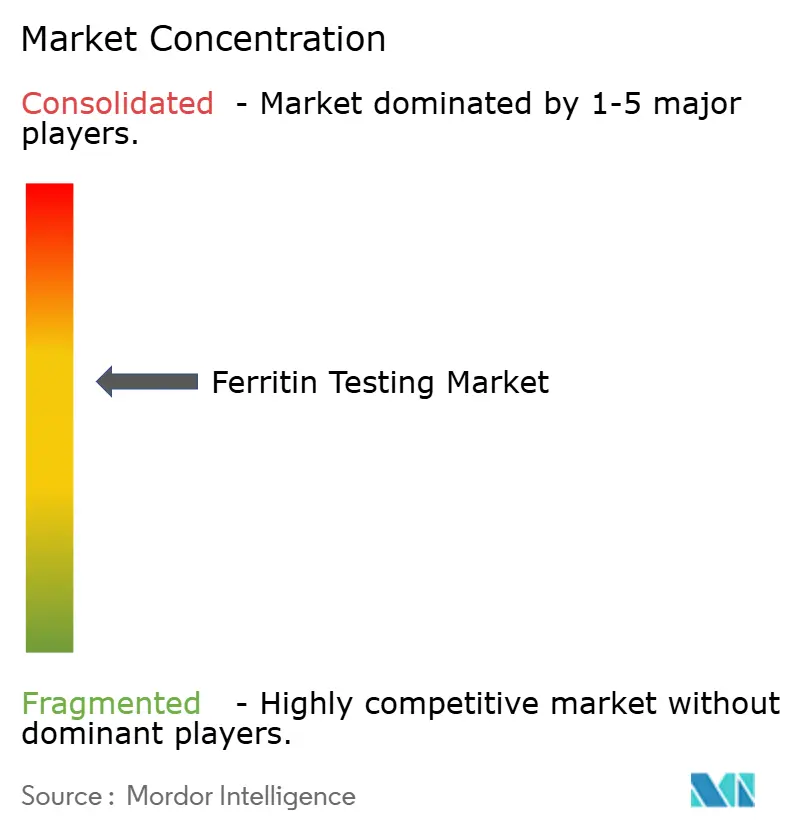
フェリチン検査市場は適度に統合されています。Roche Diagnostics、Siemens Healthineers、およびThermo Fisher Scientificが高スループットCLIA分野を牽引し、幅広い試薬ポートフォリオとグローバルなサービス組織を活用しています。Rocheのcobas製品ラインはフェリチンを感染症マーカーと統合し、検査室が複数のパネルにわたってプラットフォームコストを償却できるようにしています。Siemensは、アナライザー設置と長期的な消耗品コミットメントをバンドルした試薬レンタル契約をカスタマイズし、シェアを確保しています。Thermo Fisherは小規模検査室をサポートするためにIndiko アナライザーのオープンチャネル構成を重視しています。
bioMériuxの1億3,800万ユーロのSpinChip Diagnostics買収は、POCの戦略的重要性を浮き彫りにしています。この取引によりbioMériuxは10分以内にフェリチンを処理できる遠心マイクロフルイディクス技術を獲得し、ベッドサイド精度の新たなベンチマークを確立しました。Danaherの2025年の二つの診断イノベーションセンター設立はコンパニオン診断に注力しており、フェリチンが標的療法に合わせたマルチアナライトキットに組み込まれる可能性を示唆しています。FDAによる検査室開発検査に関する規制強化はコンプライアンスコストを高め、規制リソースと自動化された品質システムを持つ多国籍企業を優位にしています。
小規模イノベーターは非侵襲的マトリックスとスマートフォン接続性を通じて差別化を図っています。SanguinaのAnemoCheck Homeは、アプリベースのアルゴリズムによって解釈される比色化学を活用し、消費者化トレンドを反映しています。Preventisはフェリチンの縦断的カーブのクラウドストレージを統合し、慢性疾患のセルフマネジメントに対応しています。既存企業も同様のデジタルオーバーレイのパイロットを実施していますが、実行スピードが破壊的イノベーターが持続的なシェアを獲得できるかを左右するでしょう。全体的に、市場景観は自動化のスケールアドバンテージと機動力のあるPOC参入者が拮抗する綱引き状態を反映しています。
フェリチン検査産業リーダー
Thermo Fisher Scientific
bioMérieux SA
Siemens Healthineers
Abbott Laboratories
F. Hoffmann-La Roche Ltd
- *免責事項:主要選手の並び順不同
本レポートで取り上げたフェリチン検査市場企業
- Thermo Fisher Scientific
- Roche
- Siemens Healthineers
- Abbott Laboratories
- HORIBA
- bioMérieux
- Randox Laboratories
- DiaSys Diagnostic Systems
- QuidelOrtho
- Danaher
- Sysmex
- Abnova
- Aviva Systems Biology
- Eurolyser Diagnostica
- Monobind
- Sekisui Diagnostics
- Omega Diagnostics
- Mindray
- Bio-Rad Laboratories
- Euroimmun

市場機会と将来展望
分散型フェリチン検査は、低資源環境や消費者に近い環境において明確な空白領域を生み出しており、そこでは処理時間とサンプル物流が採用を左右する可能性がある。これは毛細血管採取とスマートフォン支援による定量化への市場シフトによって支えられている。この方向性における製品動向には、毛細血管中のフェリチンの定量測定のためのアプリベース型ラテラルフロー手法であるPreventis SmarTest Pro Ferritin(製品情報は2026年1月更新)、および月経血を用いたスクリーニングのためのUnicharmのSofy Kit for Checking Iron Deficiency(2025年11月発表、2025年12月1日施行)が含まれる。これらの動きは、静脈穿刺による血清ワークフローを超えたサンプリング方式の拡大を示している。
規制対象の検査室および医療システム側では、機会は償還の安定性と、確立された品質基盤を持つ組織へのコンプライアンス主導の検査集約に結びついている。米国では、臨床検査料表(CLFS)に関連するCMSの更新により、対象検査室の次回データ報告期間が2026年5月1日から2026年7月31日までと設定され(2025年1月1日から2025年6月30日までのデータ収集期間に基づく)、CY2026にはCLFS下での段階的な支払削減は適用されず、フェリチンを含む定常的な貧血検査の運用計画を支えている。別途、フェリチン免疫測定システムに対するFDA承認の道筋は依然として活発であり、その例としてBeckman Coulterが2024年3月に、21 CFR 866.5340に基づくAccess Ferritin免疫測定システムに対してFDA 510(k)承認(K234052)を取得したことが挙げられ、病院および基準検査室環境における継続的なプラットフォーム更新サイクルを裏付けている。
フェリチン検査市場における最近の業界動向
- 2026年3月:Shield Therapeuticsは、欧州医薬品庁がFeRACCRU(フェリック・マルトール)の適応を12歳以上の青少年に拡大する肯定的意見を採択したと発表した。経口鉄剤療法のより広範な承認使用は、モニタリングされる患者数を増加させ、フェリチン検査を含む定常的な鉄状態追跡を強化する。また、欧州における小児から成人への移行期を通じた、より標準化された貧血管理経路を支えるものでもある。
- 2025年11月:Unicharmは、月経血を用いたスクリーニングのためのSofy Kit for Checking Iron Deficiencyの発売を発表し、2025年12月1日に施行された。これは、従来の検査室採血の外側で、ケアパスの早期段階でスクリーニング量を取り込むことができる、消費者向けのサンプリング方式を導入するものである。この動きは、クリニックや検査室での確認的フェリチン検査を補完できる自宅検査または自己採取アプローチへの関心の高まりを浮き立たせている。
- 2024年3月:Beckman Coulterは、21 CFR 866.5340に基づくAccess Ferritin免疫測定システムに対してFDA 510(k)承認(K234052)を取得した。この承認は、病院および基準検査室環境における継続的なプラットフォーム更新サイクルを裏付けるものであり、定常的な貧血および鉄状態モニタリングプログラムにおけるフェリチン検査能力を拡大するものである。


フェリチン検査市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、人体サンプル中のフェリチン量を定量化するために用いられるフェリチン検査から生じる収益を対象とし、これは臨床医が鉄状態および関連する臨床状態を評価するのに役立つ。これには、定常的な検査環境で購入・使用される一般的な検査室用およびポイントオブケア形式が含まれる。
対象範囲の除外:フェリチンを直接測定せず、他の鉄マーカーのみを測定する検査は除外される(例:ヘモグロビンのみ、またはトランスフェリン飽和度のみの検査)。
セグメンテーション概要
- 製品タイプ別
- 機器
- 試薬
- キット
- ポイント・オブ・ケアデバイス
- 自動アナライザー
- 検体タイプ別
- 血清/血漿
- 全血
- その他の検体
- アッセイ技術別
- ELISA
- 化学発光免疫測定法(CLIA)
- 免疫比濁法アッセイ
- ラテラルフローアッセイ
- その他
- 用途別
- 貧血
- ヘモクロマトーシス
- 鉛中毒
- 慢性腎臓病
- その他の用途
- エンドユーザー別
- 病院
- 診断検査室
- クリニック/POCTセンター
- 研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、フェリチン検査に関する臨床的および利用状況を裏付けるために用いられた。世界保健機関の貧血および栄養に関する参考資料、米国疾病予防管理センターの鉄欠乏に関する資料、米国国立衛生研究所の臨床資料、および米国国勢調査局の人口データを需要プールの基盤として、公衆衛生および統計資料を参照した。
供給および商業化の側面については、企業の年次報告書、投資家向け説明資料、製造業者ウェブサイト上の製品文書、関連する規制上の登録情報、およびフェリチンアッセイ手法と典型的な使用パターン(例:ELISAおよび化学発光イムノアッセイ)を記述した査読付き検査医学ジャーナルなどの資料も用いた。必要に応じて、有料の企業財務および情報データベース、ならびに特許データベースを用いて、企業活動および製品の展開状況を照合した。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多数の公開資料も用いられた。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に解決できない前提、特に検査発注頻度、チャネルミックス、および各種医療環境における価格動向を検証するために用いられた。APAC、EMEA、アメリカ地域の診断検査室、病院検査室、ディストリビューター、およびアッセイ・分析装置に注力する関係者と対話を行い、回答に矛盾がある場合はフォローアップを通じて差異を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部:14% | APAC:46% |
| 中堅層:46% | 機能・部門責任者:36% | EMEA:32% |
| 中小プレイヤー:21% | マネージャー:50% | アメリカ:22% |
市場規模算定と予測
規模算定は、地域別に人口コホートおよび想定される検査対象患者プールを再構築するトップダウン方式から始まり、その後、臨床検査行動およびケアアクセスに関する前提を用いて想定フェリチン検査量に変換される。需要プールが形成された後、モデルは患者一人当たりの年間標準検査回数を適用し、病院検査室、診断検査室、ポイントオブケア利用の組み合わせを反映した平均実現価格を乗じる。
総計にずれが生じていないことを確認するため、サンプル抽出した供給業者およびチャネルの確認、ならびに主要地域についてインタビュー入力を用いた検査量×ASPの相互確認といった選択的なボトムアップ近似によって裏付けを行う。モデルを導く主要変数には、貧血の有病率とスクリーニングの強度、定常検査パネルにおける妊娠検査パターン、検査室における自動イムノアッセイ分析装置の導入状況、試薬対機器の利用比率、および病院検査室対独立検査室で実施される検査の割合が含まれ、これらが総じて地域間で検査量および価格が異なる理由を説明している。
予測にあたっては、スクリーニングガイドラインの変化、検査室自動化の拡大、および償還圧力の変化を個別の成長経路に反映できるよう、シナリオ分析が用いられている。小規模な国や透明性の低いチャネルについて一次データが不足する場合には、臨床的に類似する市場からの代替前提が用いられ、専門家によるレビューの後に調整され、推計値が実用的かつ再現可能な状態に保たれる。
データ検証と更新サイクル
検証は、モデルの出力を独立した指標と三角測量し、示唆される一人当たり検査回数および価格水準が、インタビューでのフィードバックおよび公に観測される診断関連支出パターンと比較して現実的であるかを確認することによって行われる。ある地域で急激な増加または異常な減少が見られた場合には、その根本的な要因が再確認され、その変動が利用状況または価格の明確な変化によって説明できない場合には、回答者に再度連絡が取られる。
最終確定前に、ワークブックは複数の段階でレビューされ、数式、単位換算、および通貨処理が国や年をまたいで一貫していることが確認される。レポートは毎年更新され、ガイドラインの変更、アッセイの利用可能性に影響する規制変更、または重要な価格改定といった重大な事象が生じた際には、臨時の更新が行われる。納品直前には、クライアントが最新の見解を確実に受け取れるよう、最終確認が行われる。
他の公表推計値と比較したMordor Intelligenceのフェリチン検査市場規模
公表されているフェリチン検査の市場規模は、多くの場合、研究間で基礎となる範囲や集計ロジックが大きく異なるため、一貫性を欠いているように見える。差異は通常、フェリチン検査として何が数えられるか、検査室環境間で価格がどのように平均化されるか、そして検査行動が変化した際に前提がどれだけ迅速に更新されるかから生じる。
フェリチンを直接測定せず、他の鉄マーカーのみを測定する検査はMordor Intelligenceの対象範囲外であり、これはより広範な鉄パネルを同じ見出しの下にまとめる研究と比較して総額を低くする可能性がある。この差は、価格を病院検査室と独立検査室にわたる混合実現価格として扱うか、あるいは定価的な視点で扱うか、また需要を検査対象患者プールから構築するか、利用状況の橋渡しなしに広範な疾病有病率から構築するかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.03 B (2026) | |
| グローバルコンサルティング会社A | USD 0.99 B (2025) | 異なる基準年および報告期間を用いており、対象範囲の記述はフェリチン単独検査とより広範な鉄状態診断とを明確に区別していないため、集計される収益プールが変動する可能性がある。 |
| 業界出版社B | USD 0.50 B (2025) | より狭い収益捕捉と長期の予測枠組みを適用しているように見え、病院検査室と診断検査室間の価格設定の基準が明確でないため、混合実現市場価値を過小評価する可能性がある。 |
まとめると、この表は、年の選択、フェリチン検査として何が扱われるか、そして医療環境間で価格がどのように混合されるかが、ギャップの大部分を説明していることを示している。入力データが明確な利用ステップに結び付けられ、インタビューでのフィードバックによって確認される場合、最終的な値は前提が変化した際に追跡および更新がより容易になる。


レポートで回答される主な質問
フェリチン検査市場の現在の価値はいくらですか?
フェリチン検査市場は2026年に10億3,000万米ドルであり、2031年までに13億7,000万米ドルに達すると予測されています。
フェリチン検査において最も成長が速い地域はどこですか?
アジア太平洋は、政府の検診プログラムとポイント・オブ・ケアの普及が加速するにつれ、最高の予測年平均成長率8.62%を記録します。
ポイント・オブ・ケアフェリチン検査はなぜ重要ですか?
POCフェリチンデバイスは微量な毛細管サンプルを使用して15分以内に結果を提供し、低資源または高スループット環境でのスクリーニング範囲を向上させます。フェリチン検査市場において重要な役割を果たしています。
CKDはフェリチン検査需要にどのように影響しますか?
CKD関連貧血は患者の最大60%に影響を及ぼし、静脈内鉄療法を誘導し死亡リスクを評価するための繰り返しフェリチンモニタリングを促進しています。
最終更新日:



