
フェイシャルケア製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
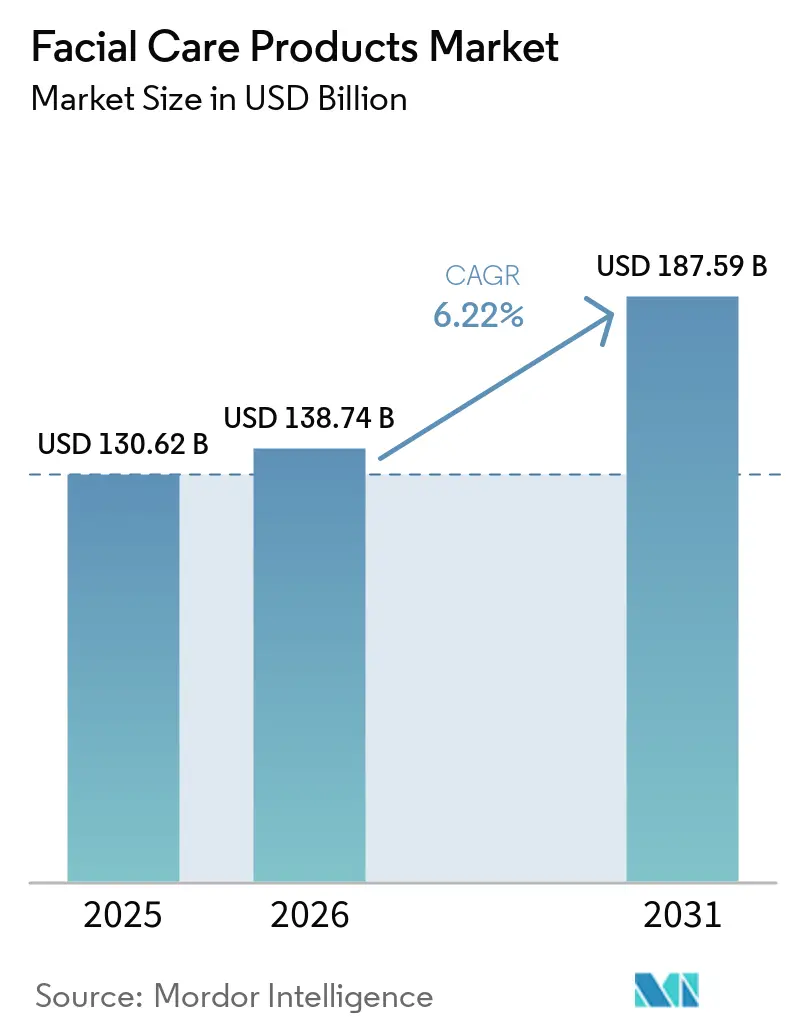
| 市場規模 (2026) | 138.74 十億米ドル |
| 市場規模 (2031) | 187.59 十億米ドル |
| Growth Rate (2026 - 2031) | 6.22 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェイシャルケア製品市場分析
フェイシャルケア市場規模は2025年に1,306億2,000万米ドルと評価され、2026年の1,387億4,000万米ドルから2031年には1,875億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率は6.22%です。現在の勢いは、予防的な皮膚健康への消費者シフト、成分の透明性に対する厳格な精査、および急速な製品革新から生まれています。アジア太平洋地域は、現地化されたC-ビューティー処方とK-ビューティー輸出の拡大を背景に成長の中核であり続けており、南米は植物由来の製品と可処分所得の増加を背景に最も急速な拡大を記録しています。マスティージ戦略によって推進されるプレミアム化は、価格と科学的裏付けのある有効性の距離を縮めています。オンラインソーシャルコマースは流通経済を塗り替え、バイオテクノロジーは活性成分とエモリエント剤のサプライチェーンを再形成しています。
主要レポートのポイント
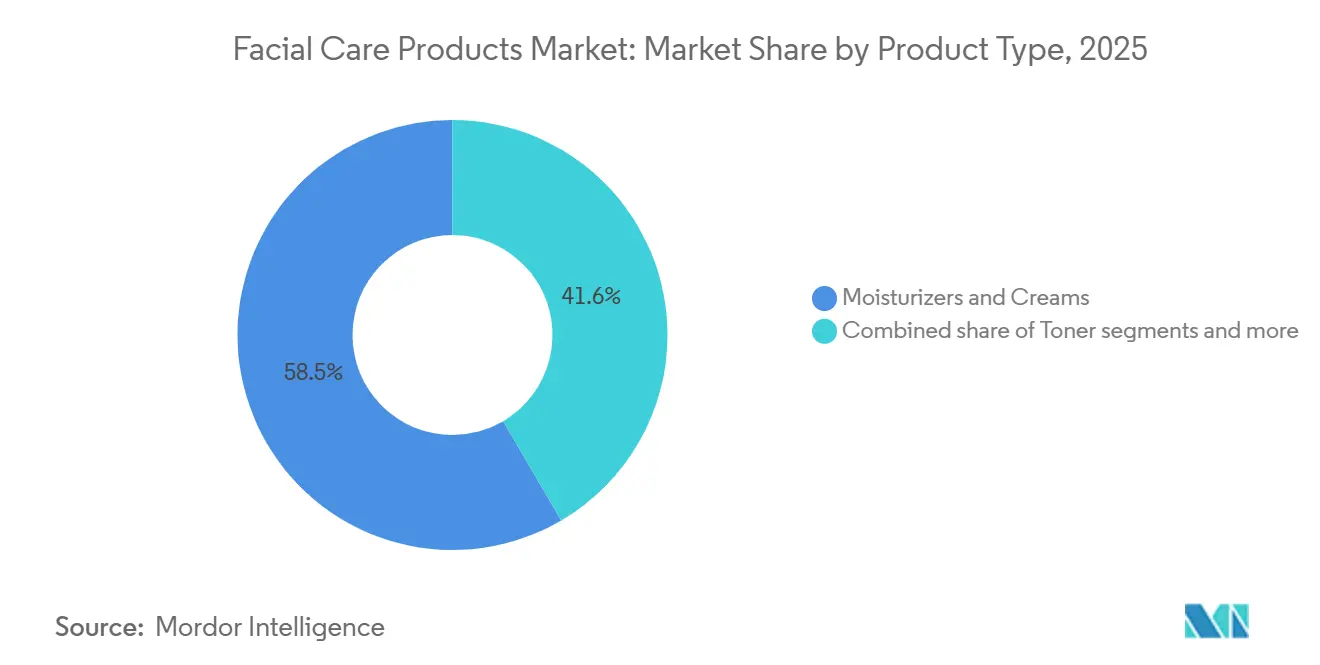
- 製品タイプ別では、モイスチャライザーとクリームが2025年のフェイシャルケア市場において58.45%の収益シェアをリードし、一方でトナーは2031年にかけて6.78%の年平均成長率で拡大する見込みです。
- 処方別では、従来型処方が2025年のフェイシャルケア市場シェアの68.24%を維持しましたが、天然・オーガニック製品は6.89%の年平均成長率で成長し、全体の成長率を上回る見込みです。
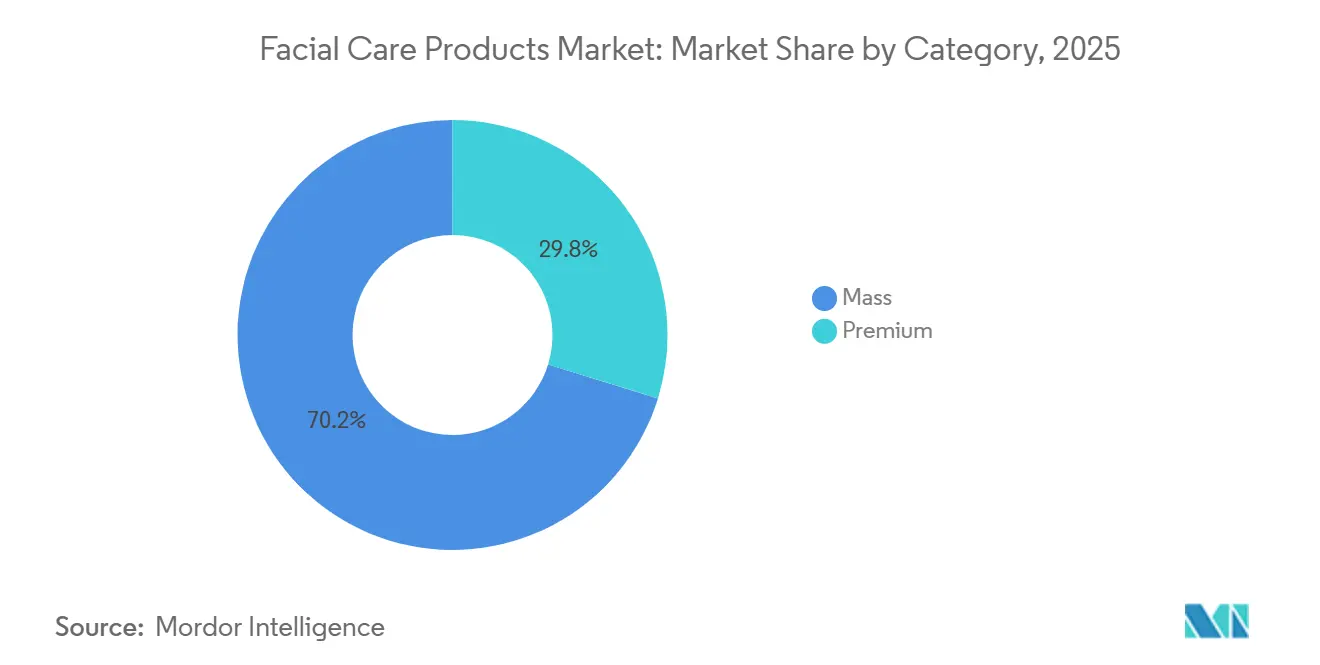
- カテゴリー別では、マス製品が2025年のフェイシャルケア市場規模の70.22%を占め、プレミアム製品は7.36%の年平均成長率で成長し、マスセグメントを上回ると予測されています。
- 流通チャネル別では、オンライン小売店が2031年にかけて7.53%の年平均成長率で成長し、2025年にビューティー・健康専門店が保有していた48.21%のシェアを侵食すると予測されています。
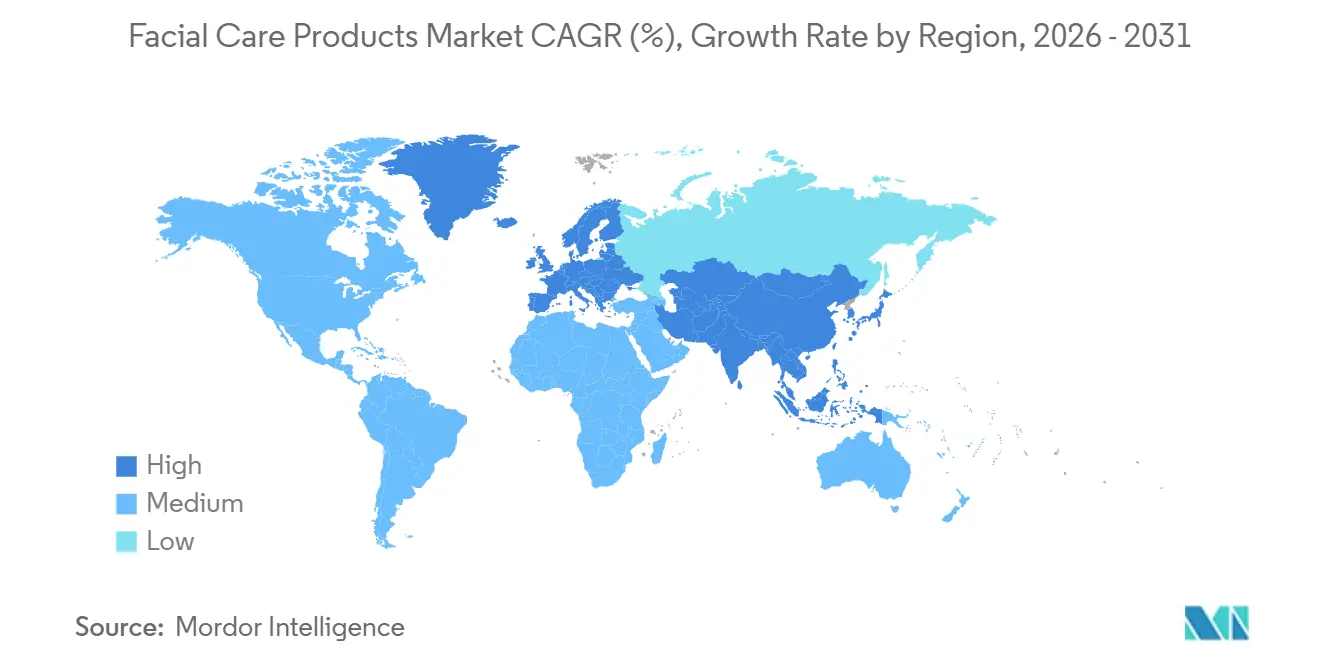
- 地域別では、アジア太平洋地域が2025年の収益の47.21%を占め、南米は8.03%の年平均成長率で成長し、全地域の中で最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニック・天然製品への消費者の傾向 | +1.2% | 北米と欧州で最も強い採用が見られるグローバル市場 | 中期(2〜4年) |
| ソーシャルメディアとセレブリティ・エンドースメントの影響 | +0.8% | アジア太平洋と北米で特に強いグローバル市場 | 短期(2年以内) |
| 製品処方における技術革新 | +0.6% | 北米と欧州の研究開発センターが主導するグローバル市場 | 長期(4年以上) |
| アンチエイジング製品への需要増加 | +0.5% | 先進国市場で最も高い影響を持つグローバル市場 | 中期(2〜4年) |
| 多機能フェイシャルケア製品への需要増加 | +0.7% | 都市部での早期採用が見られるグローバル市場 | 中期(2〜4年) |
| 肌関連問題に関する意識の高まり | +0.4% | 健康キャンペーンによって加速されるグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オーガニック・天然製品への消費者の傾向
オーガニック・天然フェイシャルケア製品へのシフトは、成分の安全性と環境の持続可能性に対する意識の高まりによって推進される、消費者行動の根本的な変革を表しています。このトレンドは食品を超えてパーソナルケアにまで広がっており、消費者はますます成分リストを精査し、合成化学物質を含まない製品を求めています。カリフォルニア州公衆衛生局の化粧品安全プログラムは、オーガニックと表示された製品には少なくとも70%のオーガニック成分が含まれていなければならないと義務付けており、市場の透明性を支える規制の枠組みを確立しています[1]出典:カリフォルニア州公衆衛生局、「化粧品安全プログラム」、cdph.ca.gov。健康意識と環境管理の融合は、従来の人口統計的境界を超えた強力な市場力を生み出しています。これらの取り組みはまた、ブランドの評判を高め、環境意識の高い消費者との長期的な顧客ロイヤルティを育んでいます。例えば、2023年10月、Kimirica Organicは、くすみや乾燥した肌向けの初の植物由来保湿・美白フェイスクリームを発売しました。この製品は保湿と美白効果を提供します。
ソーシャルメディアとセレブリティ・エンドースメントの影響
ソーシャルメディアプラットフォームは、消費者がフェイシャルケア製品を発見し、評価し、購入する方法を根本的に変え、市場ダイナミクスに前例のない影響を与えています。連邦取引委員会による2024年のソーシャルメディアデータの調査では、プラットフォームが広範な人口統計情報、ユーザー指標、購買行動を収集し、消費者の購買決定を促進する高度にターゲット化された広告を可能にしていることが明らかになっています。行動広告に関する研究は、ターゲット広告がランダムな製品と比較して購買意向を高めることを示していますが、多くの場合、より小規模で知名度の低いベンダーの製品を提示します。このダイナミクスは、戦略的なソーシャルメディアポジショニングを通じて新興ブランドが市場シェアを獲得する機会を生み出す一方、確立された企業は関連性を維持するためにマーケティング戦略を適応させる必要があります。CotyがKylie Cosmeticsへの出資比率を高めたことでセレブリティの影響力が深まり、クリエイター主導のブランドが企業レベルの評価額を獲得できることが証明されました。ブランド価値は、従来の広告からコミュニティへの直接的な関与へと移行しています。
製品処方における技術革新
処方科学は経験的化学から分子皮膚科学へと移行しています。MatrixylやArgirelineなどのペプチド複合体は、The Ordinaryを通じて1ユニットあたり30米ドル未満で小売されており、臨床グレードの活性成分がマスチャネルに浸透できることを示しています。バクチオールなどのレチノイド代替品は、査読済み試験によれば刺激を抑えながらコラーゲン生成を促進します。バリア修復は3-1-1脂質比に従い、このモデルはCeraVeが皮膚科医の支持を得て商業化しました。研究成果の統合により、メーカーはより高度なスキンケアソリューションを生み出すことができます。その結果、メーカーは市場に新しい製品処方を投入しています。例えば、2025年2月、NiveaブランドはLuminous Even Glowレンジの発売により高度なスキンケアセグメントを立ち上げました。このレンジにはセラム、ナイトクリーム、デイクリーム、洗顔料が含まれています。チアミドールとサリチル酸、緑茶、ヒアルロン酸を配合し、肌のトーン、保湿、透明感の改善を助けます。高度な処方により、企業は単一製品に複数のスキンケア効果を組み合わせることができ、簡略化されたルーティンに対する消費者の好みに応えています。
アンチエイジング製品への需要増加
高齢化人口への人口動態のシフトは、医療費の増加と長寿トレンドに支えられ、アンチエイジングフェイシャルケア製品への持続的な需要を生み出しています。米国国勢調査データは、2030年までに米国人口の20%が65歳以上になり、2034年までに高齢者が18歳未満の子供の数を上回ると予測しています。アンチエイジング製品は科学的検証と臨床的有効性の主張から恩恵を受け、一般的なスキンケア製品と差別化されています。臨床データが技術的主張を裏付ける場合、プレミアム価格への許容度が高まります。高齢化人口と個人の美容意識の高まりの交差点は、従来の化粧品用途を超えて予防的スキンケアや皮膚科学的に推奨される治療を含む堅固な市場基盤を生み出しています。これに応えて、Purple Pompaブランドは2024年8月に年齢バランスの達成に焦点を当てた革新的なスキンケアレンジを発表しました。アンチエイジング製品にはクリーム、トナー、モイスチャライザーが含まれています。さらに、化粧品ブランドと皮膚科クリニックのパートナーシップが医学的に裏付けられたスキンケアへのアクセスを拡大し、消費者の信頼とアンチエイジングフェイシャルケアソリューションの採用をさらに促進しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品の蔓延 | -0.3% | 新興市場で最も高い影響を持つグローバル市場 | 短期(2年以内) |
| 化学成分に関する健康上の懸念 | -0.2% | 規制市場で特に顕著なグローバル市場 | 中期(2〜4年) |
| 自宅での肌治療サービスの採用増加 | -0.4% | 先進国市場、都市部 | 中期(2〜4年) |
| 原材料価格の変動 | -0.3% | サプライチェーン依存を持つグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
偽造フェイシャルケア製品市場は、政府データが広範な不正取引ネットワークを示しているように、正規メーカーと消費者の安全を脅かしています。これらの偽造品は有害な成分を含み、劣悪な環境で製造されており、健康リスクをもたらし消費者の信頼を低下させます。国土安全保障省は、電子商取引の成長が偽造品の流通を促進し、輸入監視とオンラインプラットフォームの監督強化が必要であると報告しています。オンラインマーケットプレイスの急速な拡大により、当局が偽造品の販売を追跡・防止することがますます困難になっています。米国税関は2023年に34億米ドル相当の偽造品を押収し、EU当局は8,600万ユニットを差し押さえており、化粧品は両方の集計で顕著な位置を占めています。偽造品は本物のパッケージングやバッチコードまで複製でき、副作用が発生した際にブランドの価値を損ないます。LVMHは、工場から販売時点まで各ユニットを追跡するブロックチェーンであるAuraで真正性に対処しています。
自宅での肌治療サービスの採用増加
自宅でのスキンケア治療とテレヘルスサービスの成長は、代替的な皮膚健康管理オプションを提供することで、従来のフェイシャルケア製品の販売に影響を与えています。米国労働統計局は、専門的な治療とモバイルフェイシャルサービスへの消費者需要の増加により、2023年から2033年にかけてスキンケアスペシャリストの雇用が10%成長すると予測しています。LED療法、マイクロカレント、超音波注入をカバーする自宅用デバイスは2033年までに増加すると予測されており、スパへの訪問頻度を低下させます。専門的なオペレーターは現在、クリニック内治療とデバイスを活用したメンテナンスプログラムを組み合わせています。サービスプロトコルと小売デバイスの両方を提供するブランドは、継続的な収益源を確保しています。専門的な知識と便利な提供方法の組み合わせは、従来のフェイシャルケア製品と競合しています。自宅用治療デバイスとプロフェッショナルグレードの処方の入手可能性は、消費者市場とプロフェッショナル市場の区別を縮小させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トナーがマルチステップ採用を促進保湿剤とクリームは2025年の売上高の58.45%を占め、肌のバリア機能を維持する上での中心的な役割を反映しています。トナーは2031年までに6.78%のCAGRを記録する見込みであり、これはフェイシャルケア市場内で最も高い成長率です。韓国発祥の多層保湿ルーティンがメインストリームとなる中、発酵エキスを豊富に含む美容液としてトナーが機能するという考え方を「7スキンメソッド」が広め、エッセンストナーハイブリッド製品の販売を押し上げています。ポリヒドロキシ酸を含むエクスフォリエーティングトナーは、敏感肌ユーザーへの対応範囲を拡大しています。クレンザーはバリア機能を損なわないオイル・トゥ・ミルクテクスチャーによるプレミアム化が進み、マスクは時折の贅沢品からナイトリースリープパックへと移行しています。フェイシャルセラムなどのその他のフォーマットは、ターゲットを絞った有効成分デリバリーの恩恵を受け、プレミアム価格帯を維持しています。
労働統計局の報告によると、パーソナルケア製品は2025年3月に1.0%の価格上昇を経験しており、各カテゴリー内でバリュー志向のフォーミュレーションへと消費者の嗜好がシフトする可能性のあるインフレ圧力を示しています[2]出典:労働統計局、「消費者物価指数 2025年3月」、bls.gov。製品タイプのセグメンテーションは、メーカーがクレンジング・トリートメント・保湿の効果を一つの製品に組み合わせたハイブリッドフォーミュレーションを開発するにつれ、ますます境界が曖昧になっています。多機能製品へのこのトレンドは、スキンケアの有効性を損なうことなくスキンケアルーティンを簡素化したいという消費者の需要を反映しており、従来のカテゴリーの境界を超えたイノベーションの機会を生み出しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


処方別:
バイオテクノロジーが従来型と天然の境界を曖昧にする従来型製品は2025年に68.24%のシェアを保持しましたが、天然・オーガニック製品は6.89%の年平均成長率で成長する見込みです。COSMOSは95%の天然由来成分の閾値を設定し、GMOとパラベンを禁止しており、国境を越えた取引のための統一されたフレームワークを提供しています。精密発酵により、ヒアルロン酸とスクワランが大規模に生産できるようになり、「天然同等」のポジショニングが可能になり、環境への影響が低減されています。この市場セグメント化は、健康意識、嗜好、環境への懸念がカテゴリー全体でオーガニック製品の購入を促進するという、より広い消費者トレンドと一致しています。この高まる関心を活かすために、メーカーは「オーガニック」、「天然」、「化学物質不使用」、「クルエルティフリー」などの主張を持つ植物由来のクリーンラベル成分を含む幅広いオーガニックフェイシャルケア製品を導入することで、製品ラインナップを刷新・拡大しています。
米国食品医薬品局の化粧品規制近代化法は、メーカーに安全性の主張を検証し包括的な記録を維持することを要求することで、成分の監視を強化しています。この規制の枠組みは、透明な調達・加工文書を持つ天然成分サプライヤーに恩恵をもたらす一方、合成化合物を使用する従来型処方に追加のコンプライアンス要件を課しています。成分組成は製品のポジショニングに影響を与え、天然・オーガニック製品は生産コストが高いにもかかわらず高いマージンを生み出しています。合成成分は依然としてコストと安定性の面で優位性を持っています。フェノキシエタノールは信頼性の高い防腐剤であり、シリコーンは望ましいなめらかさを提供します。しかし、マイクロプラスチックと特定のUVフィルターに関するEUの規制は、従来型ブランドでさえ処方の見直しを迫っています。
カテゴリー別:
マスティージが価格と品質の認識の差を縮めるマス製品は2025年の収益の70.22%を占めましたが、プレミアム製品は7.36%の年平均成長率で成長する見込みです。The Ordinaryは、透明性の高い高濃度活性成分が信頼性を損なうことなく10米ドル未満で小売できることを証明しました。CeraVeは皮膚科医の推薦を活用してマスとプレステージのポジショニングをまたいでいます。プレミアムブランドは特許技術と感覚的なパッケージングを強調することで対応しています。Estée LauderはAdvanced Night Repairを1オンスあたり100米ドル以上で価格設定し、Chronolux Power Signal研究によってプレミアムを正当化しています。このトレンドは可処分所得の増加と消費者の健康意識の高まりと相関しています。さらに、電子商取引と専門小売業者を通じたプレミアム製品のアクセシビリティが、マスとプレミアムのフェイシャルケア製品の差を縮めています。
米国労働統計局によると、2023年のパーソナルケア製品とサービスへの消費者支出は9.7%増加し、両セグメントにわたる強い市場需要を示しています[3]出典:米国労働統計局、「消費者支出2023年」、bls.gov。プレミアム製品は高度な処方技術によって勢いを増しており、革新的なスキンケアソリューションの商業化を可能にする連邦政府の取り組みによって支えられています。マスとプレミアムの両セグメントでの市場成功は、透明性と環境責任に対する消費者の要求を満たすために、臨床的証拠、成分開示、環境に配慮したパッケージングにますます依存しています。ウェルネストレンドに沿い、多機能的な効果を提供するブランドは、進化する消費者の好みを取り込むのに特に有利な立場にあります。中間層ブランドは、消費者が手頃な有効性と体験的な贅沢の間で二極化するにつれて圧迫されるリスクがあります。戦略としては、製造原価を下げるための垂直統合やコングロマリットによる買収が挙げられます。
流通チャネル別:
ソーシャルコマースが小売を塗り替えるビューティー・健康専門店は体験的な発見のおかげで2025年の収益の48.21%を占めましたが、オンライン小売は2031年にかけて7.53%の年平均成長率で拡大する見込みです。TikTok Shopは初年度に短尺動画のエンゲージメントを25億米ドルの売上に転換し、エンターテインメントがチェックアウトと統合する方法を示しました。Instagram Shoppingは毎月1億3,000万人のユーザーに製品タグを露出しています。SephoraとUltaは仮想試着ツールとオンライン購入・店舗受け取りサービスを組み込んで関連性を維持しています。スーパーマーケットとハイパーマーケットは定期購入の便利なアクセスポイントとして機能し、薬局とドラッグストアは健康志向のポジショニングと専門的なガイダンスを活かしています。サブスクリプションサービスなどの代替流通チャネルは、従来の小売ネットワーク以外の新たな市場参入ルートを提供しています。
流通チャネルは、消費者がオンラインで調査し様々なプラットフォームで購入するオムニチャネル体験を重視する小売トレンドに適応し続けています。オンライン小売の拡大は新ブランドに市場参入の機会を生み出す一方、従来の小売業者はカスタマイズされたサービスと独自の製品提供を通じて市場ポジションを強化することを余儀なくされています。さらに、ソーシャルコマースとインフルエンサー主導のマーケティングの台頭は、コンテンツとコマースの境界を曖昧にし、消費者への直接的なエンゲージメントを可能にし、コンバージョン率を高めています。スーパーマーケットは、買い物客が購入前に成分を調査するにつれてシェアを失っています。直販サイトは全マージンとファーストパーティデータを獲得しています。サロンとスパはサービス客の減少を専門グレード製品の小売で補い、治療とテイクホームのルーティンを融合させています。
地域分析
アジア太平洋地域フェイシャルケア製品市場
アジア太平洋地域は、フェイシャルケア市場における2025年収益の47.21%を創出しました。地域ブランドは伝統医学の成分と現代的なテクスチャーを融合させ、文化的アイデンティティと共鳴しています。Kビューティーの輸出額は2023年に130億2,000万米ドルに達し、2030年までに200億米ドルを目指す国家目標が掲げられています。日本はバリアサイエンスと紫外線防御に注力しており、簡潔なルーティンを好む消費者の嗜好を反映しています。モバイルコマースが地方都市に浸透するにつれ、ASEAN地域の成長が加速しています。同地域の市場ポジションは、堅固な製造能力と国内消費パターンに支えられており、韓国と日本が製品イノベーションおよびビューティーテクノロジーの発展を牽引しています。中国の拡大する中間層は大きな市場機会を提供しており、東南アジア市場では製品の好みの高度化とプレミアムスキンケアの採用が進んでいます。
南米フェイシャルケア製品市場
南米は2031年までに8.03%のCAGRで拡大すると予測されており、フェイシャルケア市場において最も成長の速い地域となっています。同地域の拡大は、中間層人口の増加とプレミアムパーソナルケア製品への嗜好の変化によるものです。ブラジルは大規模な人口と確立されたビューティー文化により、地域需要を牽引しています。同地域は天然成分の確立されたサライチェーンと、地域市場需要を支える製造インフラを活用しています。ブラジルはNatura及びO Boticárioが主導するビューティー支出において世界第4位にランクされています。アマゾン先住民由来のオイルやバターは、地域ブランドにクリーンビューティーのナラティブを与えています。ANVISAはEUと同等の安全基準を維持しており、輸出拡大の野心を支えています。
EMEA、北米およびアジア太平洋地域フェイシャルケア製品市場
北米は、科学的に検証された製品への消費者の嗜好と、確立された研究能力を持つ企業への強いブランドロイヤルティを特徴とする成熟市場を維持しています。欧州はサステナビリティと成分の透明性に注力しており、環境規制と消費者の期待を満たす天然・オーガニック処方への需要を生み出しています。同地域の高齢化人口はアンチエイジング製品の需要を持続させる一方、若年消費者は多機能製品およびテクノロジーを活用した製品の成長を牽引しています。中東・アフリカは若年人口の増加と都市化の進展により成長機会を提供していますが、市場の発展は経済状況や制に基づき国ごとに異なります。インドのアーユルヴェーダサブカテゴリーは注目を集めていますが、監督はアーユッシュ省のもとで従来の化粧品規制とは別に維持されています。

規制環境
フェイシャルケア製品は主要市場全体で成分および製造に関する監視が強化されており、グローバルなコンプライアンスコストの上昇と再処方サイクルの短縮を招いている。欧州連合では、化粧品規則(EC)No 1223/2009が委員会規則によって継続的に更新されており、委員会規則(EU)2026/78(2026年5月1日発効の変更を含む)および委員会規則(EU)2026/909(2026年4月28日公表)が、特定成分の使用制限・禁止物質および使用条件を規定する附属書を改正している。
米国では、FDAが2022年化粧品規制現代化法(MoCRA)を施行しており、安全性の実証、施設および製品要件、記録へのアクセスに関する期待値を強化している一方、最終的な化粧品GMP規則制定はより長期的な取り組みとなっている。多くの製造業者は当面の間ISO 22716を参照している。規制の分岐は英国でも見られ、2026年の化粧品規制の改正により成分禁止事項と表示基準が更新される一方、ASEAN市場では調和が進められており、フィリピンFDA回状第2026-0001号がASEAN化粧品指令の統合改正を採用し、加盟市場間で成分基準を整合させている。
競合環境
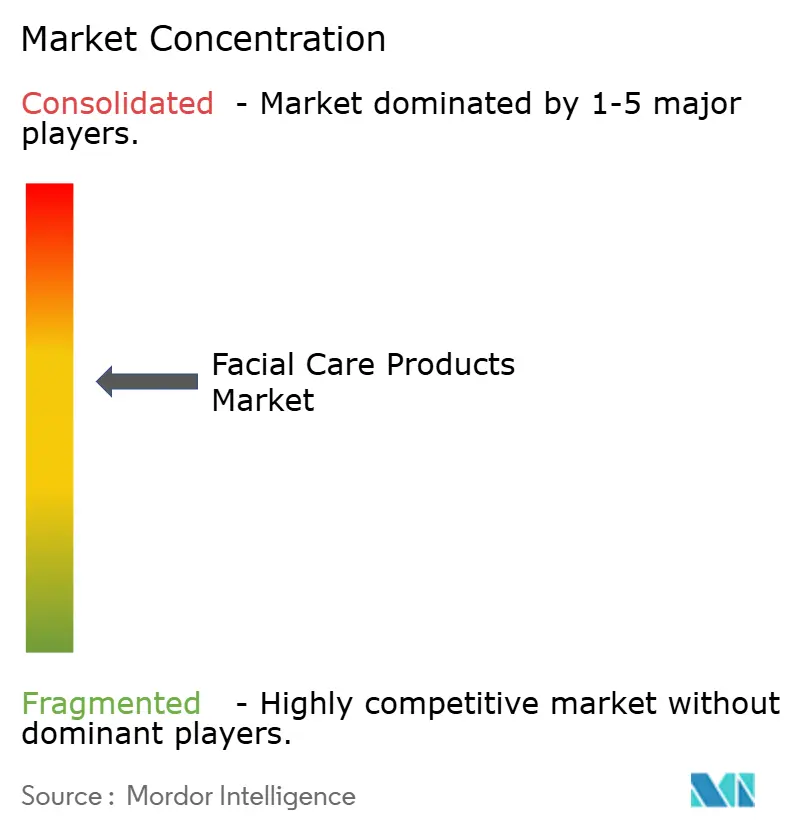
フェイシャルケア製品市場は中程度の集中度を示しており、確立された企業と新規参入者の両方が異なる戦略を通じて市場シェアを獲得することができます。市場の主要プレーヤーには、The Estée Lauder Companies Inc.、L'Oréal SA、Shiseido Company Limited、Unilever PLC、The Procter and Gamble Companyなどが含まれます。大規模な多国籍企業は、規模の優位性、強固な流通ネットワーク、および実質的な研究能力を通じて市場ポジションを維持しています。中小企業は、ニッチセグメントに注力し、直販ビジネスモデルを実施し、特定の消費者要件に特化した処方を開発することで効果的に競争しています。
市場の企業は、天然・オーガニック製品の開発、デジタルマーケティングの取り組み、および様々なチャネルで顧客にサービスを提供する統合流通戦略を優先しています。業界の技術的進歩は、パーソナライゼーションシステム、AR(拡張現実)ベースの製品テスト、および顧客関係とロイヤルティを向上させるための消費者データ分析を中心としています。主要な成長機会は、持続可能なパッケージングの開発、男性向けフェイシャルケアセグメント、および年齢ターゲット処方に存在します。しかし、市場は偽造品から重大な課題に直面しており、製品認証システムと安全な流通方法の必要性を強調しています。
新規市場参入者には、革新的な成分を開発するバイオテクノロジー企業、パーソナライズされたサブスクリプションサービス、および専門的なスキンケアアドバイスと製品提案を組み合わせたデジタルプラットフォームが含まれます。市場での成功は、科学的妥当性と強いブランド関係のバランスを取る企業の能力にますます依存しており、この拡大する市場において持続的な競争優位性を確立しています。市場は、科学的信頼性とブランドのつながりをうまく組み合わせる企業にとってますます報われるものとなっており、ますます混雑するマーケットプレイスにおいて持続可能な差別化を生み出しています。
フェイシャルケア製品業界のリーダー
The Estée Lauder Companies Inc.
L'Oréal SA
Shiseido Company Limited
The Procter and Gamble Company
Unilever PLC
- *免責事項:主要選手の並び順不同
フェイシャルケア製品市場
- L’Oréal SA
- Unilever PLC
- The Estée Lauder Companies Inc.
- Shiseido Company Limited
- Procter and Gamble Company
- Beiersdorf AG
- Johnson and Johnson Services Inc.
- Amorepacific Corporation
- Coty Inc.
- Natura & Co
- Groupe Clarins
- Kao Corporation
- LG Household & Health Care
- KOSÉ Corporation
- LVMH Moët Hennessy-Louis Vuitton
- Revlon Inc.
- Mary Kay Inc.
- Pierre Fabre Group
- Colgate-Palmolive Company
- Oriflame Cosmetics AG

市場機会と将来展望
皮膚科学化粧品およびマス向けフェイシャルケア製品の生産拡大により、地域展開の迅速化と小売主導の独占製品の余地が生まれており、欧州における特定の生産能力増強がこれを支えている。Beiersdorfは2025年6月にポーランド・ポズナンの生産拠点において3億ユーロの拡張を完了し、Niveaやユーセリンなどのブランド向けに年間生産能力を5億ユニットに倍増させた。一方、Pierre Fabreは2026年5月にフランスのAvèneの工場拡張のため5,000万ユーロの投資を発表し、2029年までに生産能力を1億ユニットから2億ユニットへ倍増させることを目指している。これらの生産能力増強プロジェクトはサプライの信頼性の基準を高め、回転の速いフェイシャル製品SKUの補充サイクルを短縮しており、EUおよび隣接する輸出圏で販売するブランドにとって現地生産の戦略的価値を高めている。
パーソナライゼーションとクリニカルスタイルのポジショニングも、特に診断とレジメン構築が直接購買に結びつくオンライン優先チャネルを通じて、フェイシャルケアルーティン内でのプレミアム化を強化している。2026年6月、Ludientは数百万件の肌データポイントに基づくAI駆動型アプローチで米国に進出し、主要企業(例:L'Oréalの SkinConsult AI)が使用する診断主導型スキンケアシステムの普及を反映して、シミ、バリア修復、しわの深さといった測定可能な悩みを軸に消費者ジャーニーを構築している。同時に、成分主導型のイノベーションが再生および長寿指向の活性成分など対応可能なマイクロセグメントを拡大しており、眼周りのしわ用途向けマイクロニードル支援ヒアルロン酸チップ溶解を含む送達システムに関する査読済み研究に支えられ、市場範囲(リーブオンおよびウォッシュオフのフェイシャル製剤)内でより的確なフェイシャルトリートメントが可能になっている。
Recent Industry Developments in フェイシャルケア製品市場
- 2026年7月:L'Oréal Parisが再処方版のRevitalift Hyaluronic Acid & PDRN+ Anti-Wrinkle Plumping Serumを発売し、主力アンチエイジングフランチャイズに再生指向成分としてPDRNを追加した。この更新は、ブランドが新しいバイオインスパイア型活性成分と効能実証で競争する中、マスプレミアムなフェイシャルセラムにおける成分の更新サイクルの高速化を示している。
- 2025年6月:Beiersdorfはポーランド・ポズナンの生産拠点において3億ユーロの拡張を完了し、Niveaやユーセリンなどのスキンケアブランドを支えるため年間製造能力を5億ユニットに倍増させた。増強された生産能力は、クリームやクレンザーといった主要なフェイシャルケア形態のサプライの強靭性を強化し、より広範な複数市場での展開ペースを支えている。
- 2024年4月:Sisley Parisは神経科学と肌と感情の関連性を軸としたスキンケアライン「Neurae」を発表し、早期老化の物語につながりうるくすみ、疲労感、緊張などの兆候をターゲットとしている。この発売は、従来のアンチエイジング表現を超えた科学主導のストーリーテリングと新たな効能領域を通じたプレミアムな差別化を強調している。


フェイシャルケア製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、クレンザー、トナー、セラム、保湿剤、マスク、エクスフォリアントなどのリンスオフおよびリーブオンフォーマットを含む、主に顔のスキンケアに使用される製品の小売販売額を主要域にわたってカバーしています。
対象外の範囲:ボディケア製品、美容機器、経口摂取サプリメント、および専門的なクリニック内フェイシャルサービスは市場価値から除外しています。
セグメンテーション概要
- 製品タイプ
- クレンザー
- マスク
- モイスチャライザーとクリーム
- トナー
- その他の製品タイプ
- 処方
- 従来型
- 天然・オーガニック
- カテゴリー
- マス
- プレミアム
- 流通チャネル
- スーパーマーケット・ハイパーマーケット
- ビューティー・健康専門店
- オンライン小売店
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、年度ごとに確認できる公開需給シグナルにモデルを基づかせることから始まります。主に、貿易フローに関するUN Comtrade、マクロ基準値に関する世界銀行およびIMFの指標、文脈として家計支出の削減が必要な場合のOECDデータセットなど、公式統計および参照シリーズを使用しています。
カテゴリー定義を実用的に保つため、米国FDA化粧品表示ガイダンスやEU化粧品規制のページ、一般的な製品グループや典型的な効能を説明する業界団体の資料なども参照しています。次に、企業の開示資料、投資家向け資料、決算説明会のメモ、信頼性の高いプレスインタビューを活用して、プレミアム化、チャネル拡大、価格設定行動などのミックスシフトを把握します。社内サブスクリプションを通じて利用可能な場合は、有料の特許ータベースおよび輸出入の積荷レベルデータベースも参照し、イノベーションの強度と国境を越えた動向シグナルの妥当性を確認します。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開・有料ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、公開データでは十分に説明できないギャップ、特にカテゴリーの境界、チャネルの分割、価格帯に関するギャップを埋めることに重点を置いています。主要地域のブランドおよびプライベートラベルチーム、ディストリビューター、小売業者、業界コンサルタントと対話し、回答が異常な価格設定、プロモーションの深さ、またはフォーマット別の需要シフトを示す場合には前提条件を再確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:19% | アジア太平洋:42% |
| 中位層:47% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:20% | マネージャー:51% | 南北アメリカ:21% |
場規模の算定と予測
本市場は、消費者支出パターンおよびビューティー・パーソナルケアカテゴリーの合計を地域別に再構築し、製品ミックスの根拠に基づいてフェイシャルケアのみに絞り込むトップダウンアプローチを用いて構築しています。この全体像が形成された後、フォーマット別のサンプル単価、小売業者およびディストリビューターのチャネル確認、大手参加者の報告カテゴリー収益の簡易集計など、選択的なボトムアップ検証によって合計値を裏付けています。
モデルで使用するインプットには、一人当たりパーソナルケア支出、基準年のインフレおよび通貨タイミング、オンライン普及率のシフト、主要フェイシャルフォーマット(クレンザー、セラム、保湿剤、マスク)の価格動向などの指標が含まれます。また、パッケージングや効能訴求のトレンド(例:敏感肌やアンチエイジングのポジショニング)も追跡しています。これらは、数量よりも速く価値を動かすミックスアップグレードのシグナルとなることが多いためです。予測は、過去系列の短期平滑化に支えられたシナリ分析を用いて行い、今後数年間のプロモーション強度、プレミアムミックス、チャネル成長についてインタビュー対象者が期待することに基づいて調整しています。小規模国でボトムアップシグナルが欠如している場合、ギャップは比較可能な市場のプロキシ比率を用いて処理し、集計が一貫性を保つよう地域合計に対して再確認を行います。
データ検証と更新サイクル
アウトプットは複数のチェックを通じてレビューされ、合計値が実世界のシグナルと一致した状態を維持します。モデル化された価値成長を、消費者支出の方向性、主要インプットおよび完成品の貿易動向、報告された価格設定行動などの独立した指標と比較し、承認前に大きな乖離を調査します。
第二のアナリストレビューは、カテゴリーの重複、予期しない段階的変化、通貨換算の問題を検出するために使用され、前提条件が大幅に変動した場合には回答者に再連絡することがあります。レポートは年次で更新され、需要や価格設定に影響を与える重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前確認が実施されます。
Mordor Intelligenceのフェイシャルケア製品市場規模と他の公表推計値との比較
フェイシャルケア製品の公表市場規模は、同じ最終用途が議論されている場合でも大きく異なって見えることがあります。これは、各出版社が独自の方法で境界を設定し、異なる基準年を選択するためです。通貨換算のタイミング、オンライン専売品の扱い方、専門サービスが含まれているかどうかも、数値の乖離の一般的な原因です。
カテゴリーの境界と更新タイミングを追跡することで、Mordor Intelligenceはこの推計をフェイシャルケア製品の小売のみに絞り込み、クリニック内フェイシャル、機器、または広範なスキンケア数値に組み込まれることがある隣接するボディケアで合計値が膨らむことを回避しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 138.74 ビリオン 米ドル(2026年) | |
| 業界メディアブレティンA | 116.62 ビリオン 米ドル(2024年) | より早い基準年と、専門的なトリートメントや皮膚科処置を含む可能のある広範なフェイシャルケアの定義を使用しており、市場価値として計上されるものが変わります。 |
| 業界データ出版社B | 169.59 ビリオン 米ドル(2024年) | より広い製品バスケットと異なる価値構築を適用しているようであり、合計値を引き上げる可能性があります。また、小売価格、チャネルウェイト、通貨タイミングが地域間でどのように正規化されているかが明確ではありません。 |
この比較は主に、年の選択と対象範囲の決定が、小さなモデリングの調整よりも市場数値を大きく動かすことを示しています。境界がフェイシャルケア製品の小売に限定され、価値構築が可視的な支出と価格シグナルに結び付けられている場合、最終的な数値は更新時に追跡・再現しやすくなります。


レポートで回答される主要な質問
2026年のフェイシャルケア市場の規模はどのくらいですか?
フェイシャルケア市場規模は2026年に1,387億4,000万米ドルであり、2031年にかけて6.22%の年平均成長率の見通しです。
最も速いフェイシャルケアの成長を記録している地域はどこですか?
南米はブラジルの堅調なビューティー支出と植物由来処方に支えられ、8.03%の年平均成長率予測でリードしています。
最も速く成長している製品セグメントはどれですか?
トナーは多段階保湿ルーティンが世界的に受け入れられるにつれ、6.78%の年平均成長率で最も速い成長を記録しています。
オンラインチャネルはフェイシャルケアの売上にどのような影響を与えていますか?
TikTok Shopなどのプラットフォームにおけるソーシャルコマースによって推進されるオンライン小売は、7.53%の年平均成長率で拡大し、ビューティー専門店からシェアを獲得すると予測されています。
最終更新日:



