
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 150.53 十億米ドル |
| 市場規模 (2026) | 155.41 十億米ドル |
| 市場規模 (2031) | 182.24 十億米ドル |
| 成長率 (2026 - 2031) | 3.24 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米美容・パーソナルケア製品市場分析
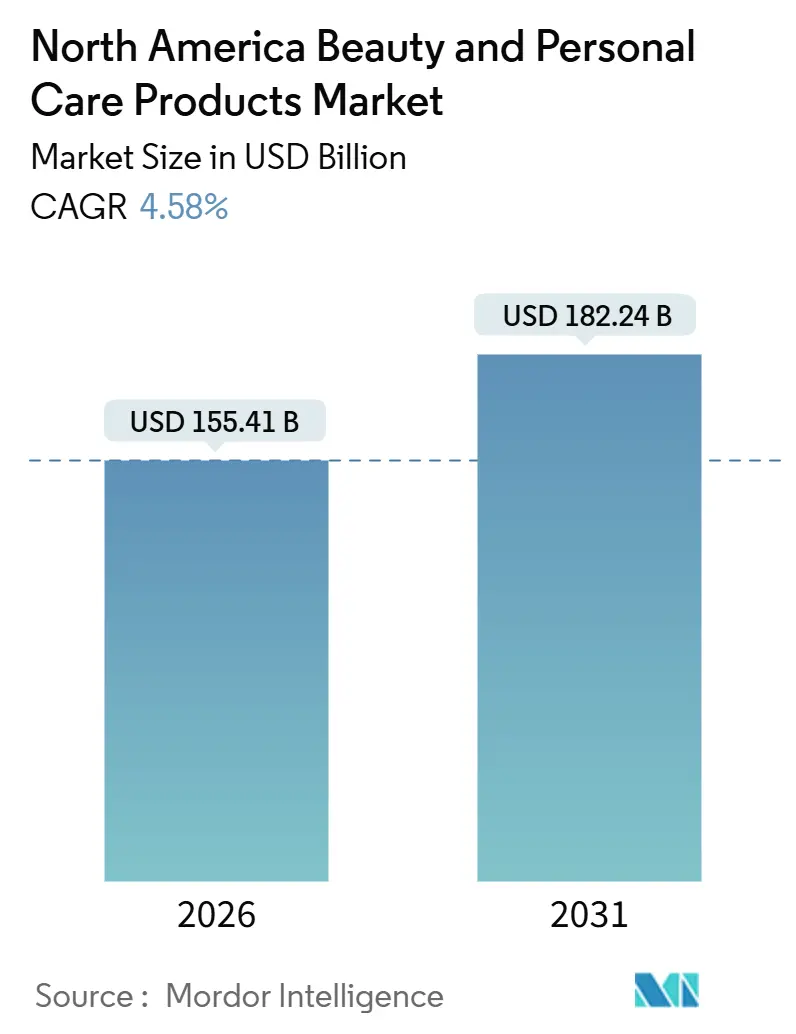
北米ビューティー・パーソナルケア製品市場規模は、2025年の1,505.3億米ドルから2026年には1,554.1億米ドルへと成長し、2026〜2031年のCAGR 3.24%で2031年には1,822.4億米ドルに達すると予測されています。この成長軌跡は、科学的根拠に基づく処方、デジタルショッピング体験、および成分の透明性に向けた消費者の明確な転換を反映しています。パーソナルケア製品が支出の大部分を占め、オーラルケアのイノベーションが購買頻度を高め、メンズグルーミングが従来の人口統計を超えてアドレサブルベースを拡大しています。米国食品医薬品局(FDA)およびヘルスカナダが主導する規制の近代化は、コンプライアンスコストを引き上げる一方で消費者の信頼を向上させ、ブランドが安全性の実証と全成分開示を優先するよう促しています。同時に、特にメキシコへのニアショアリングは関税リスクを軽減し、リードタイムを短縮しながら地域雇用を促進しています。競争の激しさは中程度であり、ソーシャルコマースと倫理的ポジショニングに優れたデジタルファーストの新興企業に参入余地が残されています。
主要レポートのポイント
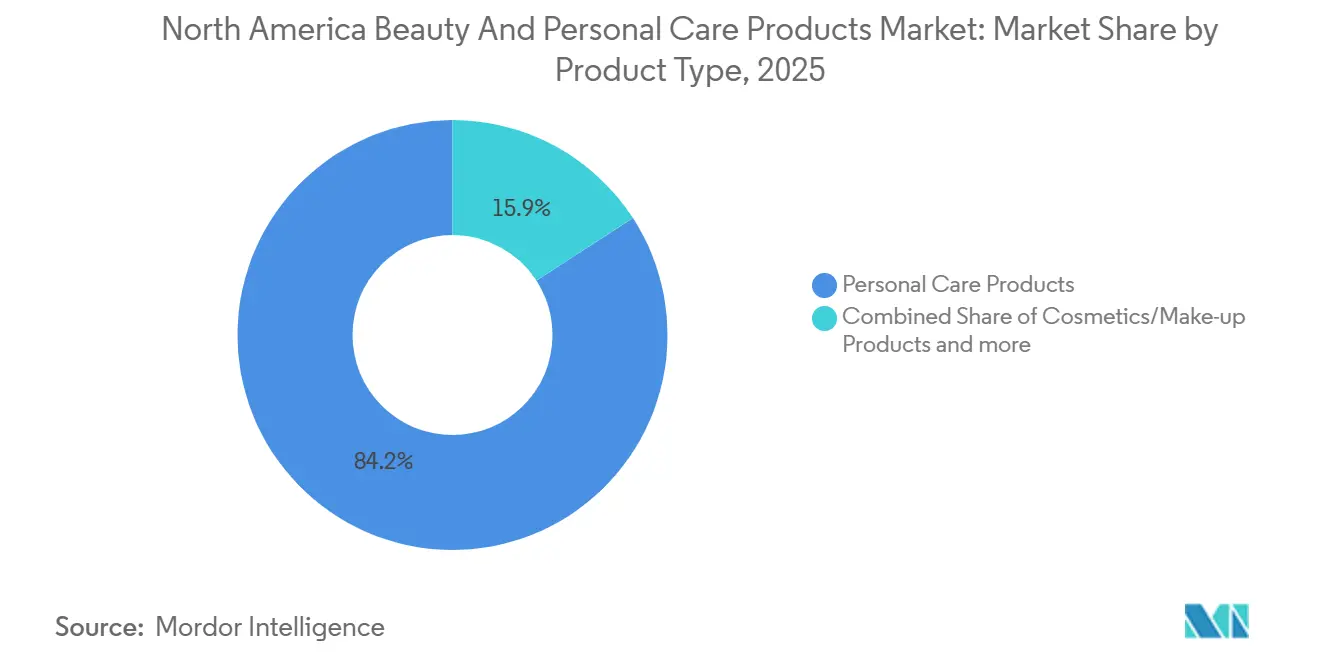
- 製品タイプ別では、パーソナルケア製品が2025年の北米ビューティー・パーソナルケア市場シェアの84.15%を占め、予測期間中にCAGR 4.34%に達すると予測されています。
- カテゴリー別では、マス製品が2025年の売上高の72.25%を占めましたが、プレミアム製品は2031年までCAGR 4.48%で拡大すると予測されています。
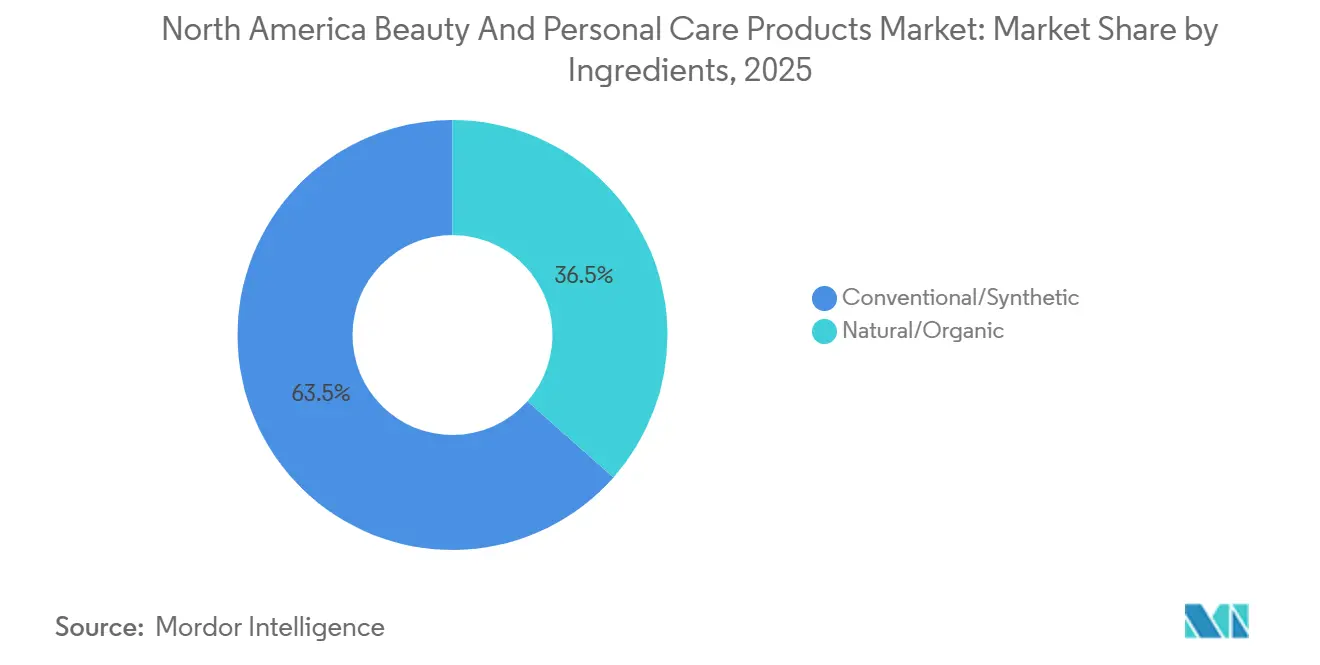
- 成分別では、従来型・合成成分が2025年の売上高の63.48%を維持しましたが、天然・オーガニック代替品はCAGR 5.23%で成長する見込みであり、これはすべてのセグメントタイプの中で最も高い成長ペースです。
- 流通チャネル別では、オンライン小売が2025年の売上高の35.62%を占め、2031年までCAGR 5.34%を記録し、専門店、スーパーマーケット、その他の業態を上回る見込みです。
- 地域別では、米国が2025年の売上高の80.29%をリードし、メキシコは2031年までCAGR 4.57%という最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 汚染とライフスタイル要因による皮膚・毛髪問題の増加 | +0.7% | 米国、カナダ、メキシコ(都市部) | 中期(2〜4年) |
| 口腔衛生と歯科健康に関する意識の高まり | +0.5% | 米国、カナダ | 短期(2年以内) |
| 高齢化人口と予防的スキンケアトレンドを背景とした抗老化製品需要の急増 | +0.9% | 米国、カナダ | 長期(4年以上) |
| 天然・オーガニック製品への消費者の傾向 | +1.2% | 米国、カナダ、メキシコへの波及を含む | 中期(2〜4年) |
| ヴィーガンおよびクルエルティフリー美容基準への意識 | +0.8% | 米国、カナダ | 中期(2〜4年) |
| 急速なEコマースの成長とアクセシビリティの向上 | +1.3% | 米国、カナダ、メキシコ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
汚染とライフスタイル要因による皮膚・毛髪問題の増加
北米の都市部人口は、粒子状物質による酸化ストレスの影響をますます受けています。2025年5月に米国マネージドケア医学誌(American Journal of Managed Care)が発表したレポートによると、世界人口の99%がWHOの大気質基準を満たさない地域に居住しています。研究によれば、微細粒子への曝露は顔面色素斑の20%以上の増加と関連しており、抗汚染セラムや皮膚バリア修復処方への需要を高めています。Frontiers in PharmacologyおよびJournal of the European Academy of Dermatologyに掲載された研究では、汚染物質がアリール炭化水素受容体を活性化し、メラノジェネシスとコラーゲン分解を引き起こすことが示されています。これに対応して、ブランドはナイアシンアミドやレスベラトロールなどの抗酸化物質を配合し、これらの製品を修正的治療ではなく日常的な保護ソリューションとして位置づけています。このトレンドは、工業排出物や通勤パターンが曝露を強める米国とカナダの大都市圏で特に顕著です。反応的から予防的なスキンケア習慣へのシフトは、製品ライフサイクルを延長し、平均購買単価を引き上げ、マスマーケットとプレミアムブランドの双方に恩恵をもたらしています。
口腔衛生と歯科健康に関する意識の高まり
オーラルケア市場規模は、予防的歯科健康への意識の高まりによって牽引されています。米国疾病予防管理センター(CDC)によると、2024年には米国の20〜64歳の成人の21%以上が未治療の虫歯を抱えていました[1]。これらの健康上の懸念が、振動式・音波式歯ブラシを含む高度な歯科ケア製品の採用増加につながっています。市場は、ブラシヘッドの交換やオーラルケア製品のサブスクリプションモデルへと進化しており、安定した収益源を生み出しています。オーラルケア製品における改良されたバッテリー技術とリサイクル可能な素材の統合は、環境への懸念の高まりに対応しています。プレミアムオーラルケア製品に対する消費者の嗜好は、北米のオーラルケアメーカーがスキンケア製品と同様に製品を位置づけ、歯科衛生と美容製品の間のギャップを埋める可能性を示唆しています。
高齢化人口と予防的スキンケアトレンドを背景とした抗老化製品需要の急増
Estée Lauderのサーチュインパスウェイに着目して細胞の長寿を促進するSIRTIVITY-LP技術は、局所的な保湿から分子レベルの介入への移行を示しています。Evolusは2025年2月に、中顔面のボリューム補充を目的としたヒアルロン酸皮膚充填剤EvolysseについてのFDA承認を取得し、自宅および医療機関での治療の選択肢を拡大しました。2025年12月、FDAは広域スペクトルUVフィルターであるベモトリジノールを承認済み日焼け止め成分リストに追加することを提案しました[2]。この提案は、光安定性UVA保護における長年のギャップに対処し、米国を欧州・アジアの基準に近づけるものです。NuFACEマイクロカレントツールやNIRAレーザーシステムなどの家庭用デバイスは、プロフェッショナルグレードの治療をより身近なものにしています。Circanaは、2025年の最初の9ヶ月間に米国のプレステージスキンケア売上高が4%増加し、241億米ドルに達したと報告しています。カナダでは、消費者の54%が毎日のスキンケアルーティンを実践し、58%がブランドロイヤルティを示しており、プレミアム化の継続的なトレンドを支えています。高齢化するベビーブーマー世代とジェネレーションZの予防的アプローチの融合が多世代市場を生み出し、従来の年齢層別マーケティング戦略に課題をもたらしています。
天然・オーガニック製品への消費者の傾向
消費者の72%〜74%がオーガニック成分を含む製品を好む一方、NSFインターナショナルの調査では、任意表示への信頼が依然として低いことが明らかになりました。この信頼の欠如が、NSF/ANSI 305やUSDAオーガニックなどのサードパーティ認証への需要増加を促しています。NATRUEの2025年トレンドレポートによると、ラボで培養されたスクワランや発酵ヒアルロン酸などのバイオテクノロジー由来成分が、持続可能性と有効性を兼ね備えた次のイノベーションとして注目されています。カナダでは、天然・オーガニック処方がスキンケア市場の40%を占めています。また、カナダ健康食品協会(CHFA)の調査では、消費者の77%が「自然が最もよく知っている」という考えに同意していることが明らかになりました。オーガニック・トレード・アソシエーションはオーガニックパーソナルケア部門の力強い成長を報告していますが、2025年の具体的な数値は年間データが確定するまで公表が保留されています。ブランドは、クリーンな処方をパフォーマンスへの期待と一致させるという課題に直面しています。防腐剤不使用の製品は純粋である一方で賞味期限が短くなりがちであり、合成代替品は安定性を提供しますが消費者の嗜好と合わない場合があります。規制環境は依然として断片的であり、統一された北米基準が欠如しているため、認証機関がガバナンスにおいて重要な役割を担っています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製品の安全性と成分に関する消費者の懸念 | -0.6% | 米国、カナダ | 短期(2年以内) |
| ブランドの評判に影響を与える偽造品 | -0.5% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| ブティックおよびローカルブランドに影響を与えるサプライチェーンの混乱 | -0.4% | 米国、カナダ、メキシコ | 短期(2年以内) |
| プレミアム製品の価格感応度 | -0.7% | 米国、カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
製品の安全性と成分に関する消費者の懸念
2022年12月、FDAは化粧品規制近代化法(MoCRA)を導入しました。2025年1月までに、同機関の化粧品データベースは35,102件から589,762件へと大幅に拡大しました。コンプライアンスの強化と厳格な監視によって促進されたこの16倍の増加には、2025年7月時点で12,049の登録施設が含まれています。ブランドは安全性の実証とラベル更新のためのコスト増加に直面していますが、消費者は成分レベルの調査を容易にする検索可能なデータベースにアクセスできるようになりました。同様に、Health Canadaはメーカーに対してすべての成分を含有量の多い順に開示することを義務付け、パラベンやホルムアルデヒド放出剤などの特定の防腐剤に制限を設けています。ソーシャルメディアは孤立した有害事象を広範な論争に増幅させ、統計的有意性が欠如している場合でも、ブランドに製品の再処方やリコールを迫ることが多くなっています。「パラベンフリー」や「硫酸塩フリー」などの「〜不使用」表示の普及は、従来の成分に対する否定的な認識を生み出し、消費者教育を複雑にし、ブランドにとってコストのかかる再処方サイクルを引き起こしています。
ブランドの評判に影響を与える偽造品
2025会計年度において、米国税関・国境警備局(CBP)は7,900万点の偽造品を押収し、その推定価値は73億米ドルに上った。特に2023会計年度においては、美容・パーソナルケア製品がこれら押収品の31%を占めた[3]。MarqVisionが2024年に実施した調査によると、購買者の31.8%がソーシャルメディアを通じて偽造美容品を知らずに購入していたことが明らかになった。さらに懸念されるのは、これらの消費者の3人に1人が、偽造品による否定な体験の後、本物のブランドを再び購入しないと回答した点である。深刻なリスクを示す事例として、2018年にロサンゼルス当局が70万米ドル相当の偽造化粧品を押収したが、これらは糞便物質による汚染が確認された。この事件は、ブランド希薄化にとどまらない健康リスクを浮き彫りにしている。偽造品押収の90%以上は郵便・速達環境で発生しており、大量の小口荷物が検査プロセスを圧迫している。OECDのデータによると、中国と香港が主要な供給元であり、押収品の45%から62%を占めている。これは製造の集中と電子商取引輸出ルートの台頭の両方を反映している。偽造対策として、ブランド各社はブロックチェーンによるトレーサビリティ、QRコード認証、オンラインマーケットプレイスを監視するテイクダウンチームなどの高度な戦略を採用している。しかし、偽造業者は引き続き適応を続け、包装を模倣し、管轄上の抜け穴を悪用している。その影響は甚大であり、消費者が偽造品の不具合を正規ブランドと結びつけることで、評判の損傷、信頼の侵食、顧客生涯価値の低下につながっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
パーソナルケアがオーラルイノベーションとともに市場を主導2025年、パーソナルケア製品は市場シェアの84.15%を占め、2031年までCAGR 4.34%で成長し、化粧品を上回ると予測されています。この成長は主に、オーラルケアの進歩とメンズグルーミングの普及化によって牽引されています。ヘアケア製品は、抗汚染シャンプーや頭皮ケアセラムによって都市環境の課題に対応しています。スキンケアはフェイシャル、ボディ、リップ・ネイルのカテゴリーに細分化され、それぞれ特定の消費者習慣に合わせて設計されています。シャワージェルや石鹸などのバス・シャワー製品はコモディティ化の課題に直面していますが、マスチャネルにおいて引き続き数量をリードしています。歯ブラシ、歯磨き粉、マウスウォッシュ、リンスを含むオーラルケアは、Procter & GambleのFDA承認済みCrest Pro-Health Clinical Plaque ControlおよびOral-BのAI搭載iO Series 10電動歯ブラシ(CES 2024で発表)によって勢いを増しています。Bath & Body WorksのメンズグルーミングはCES 2024で発表)によって勢いを増しています。Bath & Body WorksのメンズグルーミングはCES 2024で発表)によって勢いを増しています。Bath & Body Worksのメンズグルーミング製品は3年間で50%成長し、性別特有の購買規範の低下を反映しています。デオドラントおよび制汗剤はアルミニウムフリー処方への移行が進んでいます。
規模は小さいものの、化粧品・メイクアップ製品は憧れ消費を取り込み、バイラルなソーシャルメディアトレンドの恩恵を受けています。ファンデーションやコンシーラーなどのフェイシャル化粧品は、素肌感のある仕上がりとSPF配合を重視するようになっています。マスカラやアイライナーなどのアイ化粧品は衝動買いを促進し、リップ・ネイルメイクアップ製品は高いリピート購買率を維持しています。FDAのMoCRA施行により、より厳格な色素試験が求められるため、カラー化粧品のコンプライアンスコストが増加し、社内ラボを持つ大手企業が有利になっています。e.l.f. Beautyは100%ヴィーガンのポジショニングで化粧品市場を変革し、倫理的な処方がコスト効率を実現できることを証明しています。Fenty Beautyは50色以上のファンデーションシェードという幅広いラインナップで基準を引き上げ、既存ブランドの適応を促しています。パーソナルケアセグメントの力強いCAGR 5.34%は、その幅広い訴求力と回復力を裏付けています。


カテゴリー別:
マス市場の優位性の中でプレミアムが勢いを増す2025年、マス製品は市場シェアの72.25%を占めました。しかし、プレミアム製品は2031年までCAGR 4.48%で成長すると予測されており、広範な民主化よりも二極化の傾向を反映しています。2024年、マスチャネルで販売されながらプレステージとして位置付けられるマスティージスキンケア製品は、従来のプレステージ製品の6倍の速さで成長しました。Baird Equity Researchは17%の拡大を報告しており、消費者が知覚される有効性を妥協することなくこれらの製品を選択していることを示しています。Circanaのデータによると、米国のマスビューティー販売は5%増加し、2025年9月までに545億米ドルに達しました。この成長は、241億米ドルに達したプレステージ販売の4%増を上回りました。これに対応して、プレミアムブランドは段階的な製品ラインを展開し、皮膚科医の推薦を強調することで高価格帯を正当化しています。
マスセグメントは数量と広範な流通によって成長しており、スーパーマーケット、ハイパーマーケット、ドラッグストアが衝動買いの主要チャネルとして機能しています。TargetやWalmartなどの小売業者はプライベートブランド製品によってマージンを圧縮する可能性がありますが、同時に参入障壁を下げることで市場を拡大しています。一方、プレミアム製品は専門店、化粧品・パーソナルケアストア、およびオンラインプラットフォームに集中しており、厳選されたセレクションとパーソナライズされたコンサルテーションが高価格帯を正当化しています。プレミアム製品のCAGR 5.48%は、中間所得層の消費者がマスティージ代替品に引き寄せられる中でも、富裕層消費者がイノベーション、サステナビリティ認証、ブランドの歴史に投資する意欲を反映しています一方、メキシコの拡大する中間層はマス市場の浸透を促進し、プレミアム輸入品は都市部で支持を集めています。このカテゴリー内の分断は二重の現実を浮き彫りにしています。すなわち、異なる消費者グループが異なる価値提案を優先する中で、価格感度とプレミアム化が共存しているのです。
成分別:
合成成分のリードにもかかわらず天然・オーガニックが急増2025年、従来型・合成成分は市場シェアの63.48%を占めました。しかし、天然・オーガニック処方は2031年までCAGR 5.23%で成長すると予測されており、すべてのセグメントの中で最も速い成長を示しています。NSFインターナショナルの調査によると、消費者の72〜74%がオーガニック成分を好むことが明らかになりました。しかし、任意表示への信頼の低さが、NSF/ANSI 305やUSDAオーガニックなどのサードパーティ認証への需要を高めています。NATRUEの2025年トレンドレポートは、ラボ培養スクワランや発酵ヒアルロン酸などのバイオテクノロジー由来成分を次のイノベーションとして特定し、サステナビリティと有効性を組み合わせています。カナダでは、天然・オーガニック処方がスキンケア市場の40%を占め、消費者の77%が「自然が最もよく知っている」と同意しています。e.l.f. Beautyの完全ヴィーガン製品ラインは、倫理的製品がプレミアム価格を必要とするという通念を覆し、マス市場でも成功できることを示しています。
従来型・合成成分は、信頼性の高いパフォーマンス、長い保存期間、および規制上の親しみやすさにより市場での優位性を維持しています。フェノキシエタノールやパラベンなどの防腐剤は微生物汚染から保護し、合成乳化剤はさまざまな温度条件下での安定性を提供します。FDAのMoCRAは成分の透明性を要求していますが、安全でないと判断された合成化合物のみを制限しており、ブランドに処方の柔軟性を与えています。ヘルスカナダも同様の開示要件を施行しており、防腐剤と着色料に特定の制限を設けています。天然・オーガニックセグメントのCAGR 6.23%は、クリーン処方への消費者の関心の高まりを反映しています。しかし、合成成分の63.48%のシェアは、有効性と安全性に関する継続的な懸念を浮き彫りにしています。ブランドはこのダイナミクスに対応するため、パフォーマンス重視の消費者向けの従来型製品と価値観に基づく消費者向けの天然代替品という二重のポートフォリオを提供しています。成分における分断は、異なる消費者グループが異なる製品属性を優先するという、より広い市場トレンドを反映しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
流通チャネル別:
オンライン小売が成長をリード2025年、オンライン小売店は流通シェアの35.62%を占め、2031年までCAGR 5.34%の成長が予測されており、すべてのチャネルをリードしています。米国国勢調査局は、2025年第3四半期の電子商取引が小売総売上高の16.4%を占めたと報告しており、パーソナルケアの電子商取引は2024年に543億米ドルに達し、浸透率は30〜35%の範囲でした。マッキンゼーは、2030年までにデジタルチャネルが世界のビューティー販売の3分の1を占めると予測しており、拡張現実試着、インフルエンサー主導の発見、およびサブスクリプションモデルがその原動力となっています。Amazonは、プライム会員制と当日配送を活用して購買サイクルを短縮することで、北米ビューティー電子商取引におけるリーダーシップを確固たるものにしています。
スーパーマーケットとハイパーマーケットは、ワンストップショッピングの利便性で時間に追われる消費者に訴求し、マス市場の数量においてリーーの地位を維持しています。WalmartとTargetはプレステージブランドを導入することでビューティー品揃えを拡充し、消費者が専門店を訪れることなくグレードアップできるようにしています。薬局、ダイレクト・トゥ・コンシューマーウェブサイト、免税店などのその他のチャネルはニッチな需要に対応していますが、全体的な成長を牽引するスケールには欠けています。オンラインチャネルのCAGR 6.34%は、低い間接費、パーソナライズされたレコメンデーション、および容易な補充といった固有の優位性を反映しています。しかし、オンラインプラットフォームはブランドを偽造品リスクにもさらしており、押収された偽造品の90%が郵便および速達便を通じて流入しています。これに対抗するため、ブランドはブロックチェーントレーサビリティとQRコード認証に投資してデジタル販売を保護していますが、偽造業者はパッケージを模倣することで適応し続けています。
地域分析
米国ビューティー・パーソナルケア製品市場
2025年、米国は北米のビューティー・パーソナルケアセクターをリードし、地域の収益の80.29%を占めた。このリーダーシップは、高い一人当たり支出、高度な小売インフラ、そしてイノベーションを促進する規制政策によって支えられた。2022年12月に施行されたFDAの化粧品規制近代化法(MoCRA)は、化粧品データベースを35,102件から2025年1月までに589,762件へと大幅に拡充した。この進展はコンプライアンスを強化するだけでなく、消費者の信頼向上にも貢献した。米国市場の成熟度は有機的成長を制限しているものの、プレミアム化とチャネルイノベーションが中一桁台の拡大を支えている。しかしながら、偽造品は依然として重大な課題であり、米国税関・国境警備局は2025会計年度に7.3 ビリオン 米ドル相当の7,900万点の偽造品を押収した。
カナダおよびメキシコビューティー・パーソナルケア製品市場
カナダ健康食品協会の調査によると、カナダ人の77%が「自然が最もよく知っている」と考えています。ヘルスカナダは、3%を超える過酸化水素を含むホワイトニング製品に対して厳格な表示要件を施行しており、臨床試験が必要となります。これによりコンプライアンスコストは上昇しますが、消費者の信頼も強化されます。しかし、カナダのバイリンガル市場では二言語対応のパッケージングが必要であり、複雑さが増し、中小規模のプレイヤーにとって参入障壁となっています。メキシコは地域内で最も速い成長が見込まれており、2031年までCAGR 4.57%が予測されています。この成長は、拡大する中間層、ニアショアリング投資、および地元ブランドの拡大によって牽引されています。L'Oréalは2026年までにメキシコの製造事業を拡大するために8,000万米ドルを投資することを約束しており、サン・ルイス・ポトシ工場の生産量の70%が米国市場に輸出されます。
メキシコおよびカリブ海地域ビューティー・パーソナルケア製品市場
2024年、メキシコのビューティー市場は2,800億メキシコペソ(約140 ビリオン 米ドル)を超え、前年比6%の成長を記録した。これによりメキシコはラテンアメリカ第2位、世界トップ10のビューティー市場に位置付けられる。メキシコの規制当局であるCOFEPRISが化粧品の安全性を監督しているものの、そ執行はFDAやヘルスカナダと比較して厳格さに欠ける面があり、機動力のある市場参入者にとっての機会を生み出している。都市部で啓発キャンペーンが広がりを見せる中、男性向けグルーミングおよびサンスクリーンカテゴリーは大きな成長ポテンシャルを秘めている。一方、北米のカリブ海地域は観光主導の免税チャネルに大きく依存しているが、詳細な市場データは依然として限られている。この地理的分布は明確なトレンドを浮き彫りにしている。すなわち、新興市場が成長を牽引し、成熟市場はプレミアム化とチャネルイノベーションに注力しているという構図である。
規制環境
米国では、MoCRAが施設登録、製品リスト作成、安全性の実証、および有害事象対応の準備を義務付けており、FDAは2025年12月にリコールの発生要件とプロセスを明確化するドラフトガイダンスを発行した。カナダは食品医薬品法および化粧品規則の下で運用されており、Health Canadaの香料アレルゲン表示要件が2026年4月12日に施行され、国境を越えたSKUの表示の複雑さが増している。並行する動きとして、2026年のUSMCA共同見直しがあり、成分、部品、完成品の三国間流通に依存する北米の美容サプライチェーンにとって、三国間貿易と調達リスクが議題に残り続けている。
バリューチェーン分析
北米の美容・パーソナルケア製品のバリューチェーンは、界面活性剤、エモリエント、顔料、防腐剤、香料、包装部材などの上流原料から始まり、その後、処方開発・研究開発、そして頻繁に受託開発製造機関(CDMO)に外部委託される量産段階へと続く。CDMOおよび統合オペレーターは、調合、充填、試験、包装においてブランドを支援しており、米国のMoCRAおよびカナダのHealth Canada通知規則に基づく規制要件は、検証済みの品質システム、ロット追跡性、および製品がチャネルや国境を越えて移動する際に付随する文書化の重要性を高めている。
下流では、ブランドはマス小売、専門店、そして急速に拡大するeコマース・ソーシャルコマースの経路を組み合わせて流通させており、これらはキット組み、温度管理対応、返品処理、小売業者準拠の配送ガイドに特化した3PLパートナーに依存している。Grace Beauty(オムニチャネル流通網)や、米国複数拠点にわたる化粧品専門のフルフィルメント事業(例えばAdvanced Distribution Systems, Inc.)といった流通・フルフィルメント専門業者は、品揃えが広がり補充サイクルが短縮する中で、物流能力が差別化要因となっていることを示している。ボトルネックは、国境を越えたコンプライアンス管理、配送網における模倣品リスク、そして米国、カナダ(バイリンガル要件を含む)、メキシコ向けのバリエーションの多い包装・表示の運用負荷の周辺で持続している。
競合環境
市場集中度
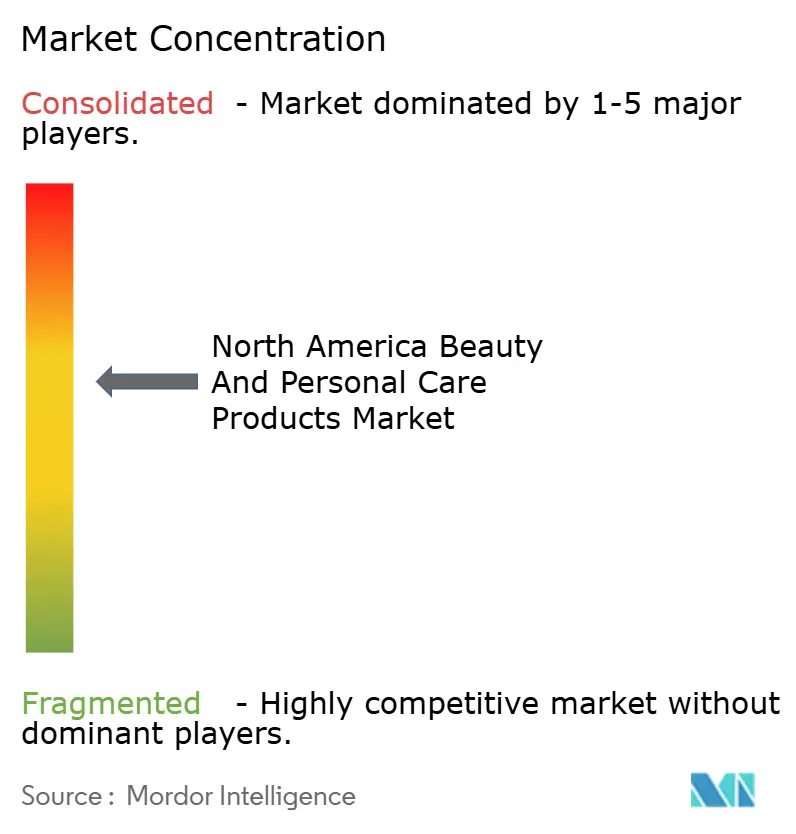
北米では、ビューティー・パーソナルケア製品市場において中程度の統合トレンドが見られます。このトレンドは、確立された多国籍企業と新興の破壊的企業の双方が市場シェアを争う道を開いています。市場リーダーはグローバルサプライチェーン、強固な研究開発、広範なマーケティングリーチの優位性を活用する一方、小規模プレイヤーはダイレクト・トゥ・コンシューマーモデルと、ターゲットとする消費者セグメントに深く共鳴する本物のブランドナラティブを通じてニッチを開拓しています。さらに、市場の中程度の統合はイノベーションと競争を促進し、確立された企業と新規参入者の双方が繁栄できるダイナミックな環境を育んでいます。
市場における戦略的な動きは、テクノロジー統合への顕著なシフトを示しています。その好例が、2024年4月のEstée Lauder CompaniesとMicrosoftのコラボレーションであり、製品開発の洗練と顧客体験の向上を目的としたAIイノベーションラボの設立につながりました。このパートナーシップは、イノベーションを推進し進化する消費者ニーズに応える上での人工知能の重要性の高まりを示しています。業界の主要プレイヤーは、広範な研究能力、確立された流通ネットワーク、強力な財務リソースの組み合わせによって市場ポジションを強化しています。
市場ランドスケープは、伝統的な美容大手と特化したプレミアムブランドの融合です。L'Oréal、Procter & Gamble、Estée Lauder、Unilever Plcなどのグローバル大手がシーンを支配し、マルチブランド戦略を採用して包括的な製品ラインを提供しています。競合環境は、テクノロジー、サステナビリティ、パーソナライゼーションを巧みに組み合わせながら、運営効率を確保し、ますます複雑化する市場における規制基準を遵守できる企業を優遇する傾向が強まっています。さらに、サステナビリティとパーソナライゼーションへの重点は、消費者の嗜好のより広いシフトを反映しており、購買者は自分の価値観と個人のニーズに合った製品をますます求めています。
北米美容・パーソナルケア製品業界リーダー
-
L'Oréal S.A.
-
Unilever PLC
-
Procter & Gamble Company
-
Estée Lauder Companies Inc.
-
Colgate-Palmolive Company
- 注:主要企業の掲載順は順位を示すものではありません。
北米ビューティー・パーソナルケア製品市場 このレポートでカバーされる企業
- L’Oréal S.A.
- Unilever PLC
- Procter & Gamble Company
- Estée Lauder Companies Inc.
- Johnson & Johnson Services Inc.
- Coty Inc.
- Mary Kay Inc.
- Colgate-Palmolive Company
- LVMH Moët Hennessy Louis Vuitton
- Natura & Co Holding S.A.
- Revlon Group Holdings LLC
- e.l.f. Beauty Inc.
- Shiseido Company Ltd.
- Beiersdorf AG
- Henkel AG & Co. KGaA
- Kao Corporation
- Church & Dwight Co. Inc.
- Edgewell Personal Care Company
- The Honest Company Inc.
- Glossier Inc.
- Burt’s Bees (The Clorox Company)
- Fenty Beauty LLC
- Anastasia Beverly Hills LLC
- Kylie Cosmetics LLC
市場機会と将来展望
MoCRAがオンボーディングから継続的な運用サイクルへと移行する中で、コンプライアンス主導の差別化は近い将来のホワイトスペースとなっている。これには2026年から個別の日付に基づいて開始される、施設登録および製品リストの隔年更新サイクルも含まれる。安全性の実証、クレーム対応、リコール対応準備を制度化するブランドおよびメーカーは、小売業者のオンボーディングを短縮し、チャネルの摩擦を減らすことができる。一方、第三者フレームワークは信頼性の別の層を追加している。NSF Internationalは2026年3月にNSF/ANSI 527を発行し、これは自主的な仕上げ化粧品基準として、審査が厳しいチャネルに販売するブランドの安全性・品質評価を支援している。
チャネルミックスと価格構造は、標的を絞った革新の余地を継続的に生み出している。Circanaの報告によると、米国ではプレステージ美容が6%成長して2026年第1四半期に81億米ドルに達し、マス美容は7%成長して181億米ドルに達しており、プレミアム性のある訴求と高回転のマス品揃えの両方への需要を裏付けている。ソーシャルコマースは顧客獲得と補充のための追加のレバーとなっている。2026年初頭のデータでは、TikTok Shopが米国の美容eコマースにおいて測定可能なシェアを占めていることが示されており、ブランドはコンテンツ主導のマーチャンダイジング、ライブショッピング機能、そして模倣品や並行輸入品の流出を抑えるための正規流通のより厳格な管理を構築するよう促されている。
最近の産業開発事情 北米ビューティー・パーソナルケア製品市場
- 2026年3月:L'Oréalは、ブランドパートナーシップを合理化し、北米全域でのオムニチャネル流通を加速するために、高級香水ライセンスポートフォリオの戦略的再編成を発表した。
- 2025年2月:L'Oréalは、ニュージャージー州クラークに1億6,000万米ドルを投じた北米研究開発イノベーションセンターを開設した。
- 2024年10月:Estee Lauderは、米国のAmazon Premium Beautyストアに主力ブランドを投入した。
北米ビューティー・パーソナルケア製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおける市場は、北米全域の消費者に対し小売チャネルおよびオンラインチャネルを通じて販売された完成品の美容・パーソナルケア製品から得られる収益を対象とし、当該地域における販売時点での価値を計上している。
対象外の範囲:サロン施術、スパ施術、その他の専門サービス収益は市場規模から除外されている。
セグメンテーション概要
- 製品タイプ別
- パーソナルケア
- ヘアケア
- シャンプー
- コンディショナー
- ヘアカラー剤
- ヘアスタイリング製品
- その他
- スキンケア
- フェイシャルケア製品
- ボディケア製品
- リップ・ネイルケア製品
- バス・シャワー
- シャワージェル
- 石鹸
- その他
- オーラルケア
- 歯ブラシ
- 歯磨き粉
- マウスウォッシュとリンス
- その他
- 男性用グルーミング製品
- デオドラントと制汗剤
- 香水・フレグランス
- ヘアケア
- コスメティクス・メイクアップ製品
- フェイシャルコスメティクス
- アイコスメティクス
- リップ・ネイルメイクアップ製品
- パーソナルケア
- カテゴリー別
- プレミアム製品
- マス製品
- 成分別
- 天然・オーガニック
- 従来型・合成
- 流通チャネル別
- 専門店
- スーパーマーケット・ハイパーマーケット
- オンライン小売店
- その他の流通チャネル
- 地域別
- 米国
- カナダ
- メキシコ
- 北米その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要と小売活動に関する正確なファクトベースの構築から始まり、北米における実際の消費者支出パターンに沿った前提条件の維持を目的としている。米国国勢調査の小売・貿易データ、労働統計局の物価指数、カナダ保健省の公表資料、米国食品医薬品局(FDA)の更新情報(MoCRA関連項目を含む)、および製品フローに関連する国連コムトレードなど、無料で公開されている情報源を活用している。
その後、企業の財務報告書、投資家向けプレゼンテーション、年次報告書、信頼性の高い報道機関の記事、および業界団体の統計データと照合し、カテゴリーミックスの変化やチャネルの変動を追跡している。一部では、企業財務・ニュースインテリジェンスの有料サブスクリプション、特許データベース、および輸出入の積荷レベルデータベースを活用し、クロスチェックの補完や公開データが十分に詳細でない箇所の補填に使用している。このデスクリサーチのリストは網羅的なものではなく、データ収集、検証、および明確化のために他の多くの情報源も活用されている。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提条件を検証し、製品カテゴリーおよびチャネル全体にわたって対象収益として計上されるものを明確にするために活用される。米国、カナダ、メキシコ全域のメーカー、ブランドオーナー、ディストリビューター、大手小売業者、および業界専門家と対話し、国別の価格設定、プロモーション、チャネルミックスの違いをモデルに反映させている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | 最高経営幹部(CXO):14% |
| 中位層:59% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:14% | マネージャー:45% |
市場規模算定予測
規模算定はトップダウンアプローチを用いて構築されており、消費者支出と小売販売のシグナルを北米全域の美容・パーソナルケア製品のカテゴリーレベルの需要に変換し、その後国別合計と照合している。最初の合計値が形成された後、サンプリングされたブランドおよびチャネル収益の積み上げや、利用可能な公開指標からの単価×数量チェックなど、選択的なボトムアップ推計によって裏付けが行われる。
モデルで使用される主要インプットには、スキンケア、ヘアケア、オーラルケア、バス・シャワー、フレグランス、デオドラント、メンズグルーミング、カラーコスメティクスにわたるカテゴリーミックス、オンラインシェアのトレンド、インフレおよび物価指数の動向、一部サブカテゴリーの輸入依存度、および国別成長格差(メキシコがより速い拡大を示すことが多い)が含まれる。小規模カテゴリーでデータが不足する場合は、近似代替品に基づく保守的なプロキシロジックを適用し、インタビューを通じて結果として得られるシェアを検証している。
予測においては、シナリオ分析を適用することで、可処分所得の方向性、価格設定とプロモーションの強度、電子商取引へのチャネルシフト、規制主導の処方変更および表示コストなど、この市場において重要な変数に応じて期待成長率を柔軟に調整できるようにしている。最終的な時系列データは、前提条件が一次回答者との間で合意された後にのみ平滑化されるため、予測は説明可能かつ再現可能な状態に保たれる。
データ検証と更新サイクル
検証は複数の層で実施されるため、エラーが最終的な市場規模に気づかれないまま持ち込まれることはない。モデルのアウトプットは、小売販売の方向性、価格動向、公開開示やチャネルコメンタリーに現れる暗示的なカテゴリー分割などの独立したシグナルと比較され、承認前に外れ値が調査される。
第二のアナリストが構造、単位、および換算ロジックをレビューし、インタビューのフィードバックがモデルと重要な差異で乖離する場合はフォローアップの問い合わせが実施される。レポートは年次で更新され、急激なインフレの変動、規制変更、または大規模なチャネ混乱などの重大なイベントが発生した場合には中間更新が行われる。納品前に最新の確認作業が完了し、クライアントは最新の更新されたビューを受け取ることができる。
Mordor Intelligenceの北米美容・パーソナルケア製品市場規模と他の公表推計値との比較
北米における美容・パーソナルケアの公表市場規模がしばしば異なって見えるのは、各出版社が製品、チャネル、地域の範囲を独自の方法で設定しており、基準年や通貨のタイミングも異なる場合があるためである。また、価格設定、プロモーション、オンラインミックスが変化した際に前提条件がどれだけ迅速に更新されるかによっても差異が生じる。
ベンチマーク表には顕著なばらつきが見られ、Mordor Intelligenceのモデルでは合計値が北米全体として構築され、米国、カナダ、メキシコにわたる完成品収益に紐付けられており、サロンおよびスパのサービス収益は対象外とされている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,554.1億米ドル(2026年) | |
| 地域系コンサルタントA | 1,245.3億米ドル(2023年) | より古い基準年を使用しており、プロフェッショナル販売とダイレクト販売の定義が異なる形で混在している可能性があり、これにより年度間比較において製品収益とチャネル活動として計上されるものが変わる場合がある。 |
| グローバル系コンサルタントB | 1,095.6億米ドル(2025年) | 米国のみを対象としており、カナダとメキシコが自然に除外されており、より高い成長経路は予測期間を通じてより積極的な価格設定とプレミアム化の前提を示唆している。 |
この比較が主に示しているのは、最大の差異を生むのは単なる計算ではなく、対象範囲とタイミングであるということである。地域が統一され、製品のみの収益がサービスやチャネルプロキシから分離されると、結果として得られる市場規模は明確な需要指標に遡及しやすくなり、再現可能な方法で更新しやすくなる。
レポートで回答される主要な質問
北米の美容市場における天然処方への需要はどのくらいの速さで成長していますか?
天然・オーガニック製品は、サードパーティ認証が信頼を構築する中、2026〜2031年にかけてCAGR 5.23%で拡大し、市場全体を上回る成長が見込まれています。
北米のビューティー・パーソナルケアにおいて最も急速に拡大している販売チャネルはどれですか?
2025年にすでに売上高の35.62%を占めるオンライン小売は、消費者が迅速な配送とバーチャル試着ツールを活用する中、CAGR 5.34%で成長すると予測されています。
北米の美容市場において支出の大部分を占めるセグメントはどれですか?
パーソナルケアは2025年の売上高の84.15%を占め、オーラルケアのイノベーション、男性用グルーミング、抗汚染ヘア製品によって支えられています。
北米の美容市場において最も速い成長が予測されている国はどこですか?
メキシコは、拡大する中間層と地域製造能力の拡充に牽引され、2031年までCAGR 4.57%を記録すると予測されています。