
スキンケア製品市場規模とシェア
Mordor Intelligenceによるスキンケア製品市場分析
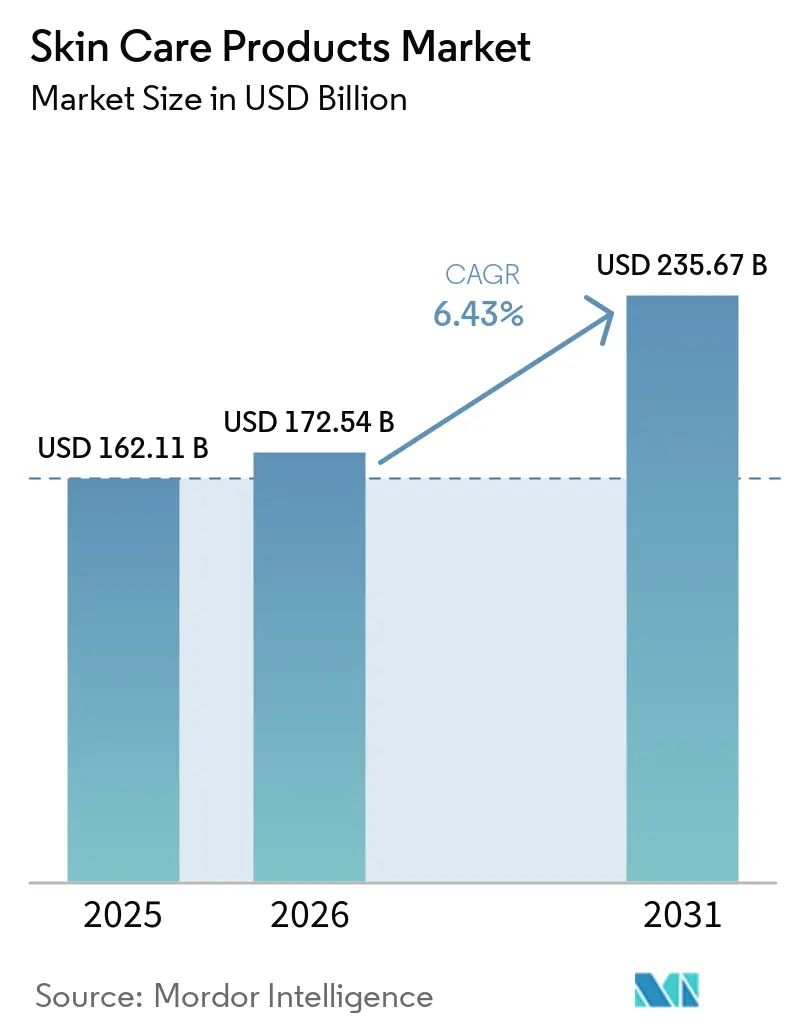
スキンケア製品市場規模は2026年に1,725億米ドルと評価され、2027年の1,836億米ドルから2032年には2,471億米ドルに達すると推定され、予測期間(2027〜2032年)のCAGRは6.12%です。
英国における成分の好みと予防ケアのニーズは、差別化されたスキンケアレンジの余地を生み出しています。血清のリニューアルと地域のニーズに合わせた製品は、確立されたブランドに補完的な成長経路を提供します。2026年2月に始まった米国・イスラエルによるイランへの攻撃は、供給を混乱させ、化粧品サプライヤーのシリコーンコストを上昇させしたが、シリコーンは化粧品コストの比較的小さな割合を占めるにすぎません。真正性と成分コンプライアンスは、差別化されたレンジを購買に転換する上でさらなる制約を加えます。したがって、商業的機会は、明確なケアの役割を信頼性の高いフォーミュラと流通チャネルを通じて伝えることにかかっています。
主要レポートの要点
- 製品タイプ別では、フェイシャルケア製品が2026年のスキンケア製品市場シェアの82.8%を占めてトップとなり、2027〜2032年のCAGR 6.18%で最も成長の速いセグメントになると予測されています。
- カテゴリー別では、マス製品が2026年のスキンケア製品市場規模の67.3%のシェアを占め、ラグジュアリー/プレミアム製品は2027〜2032年のCAGR 7.05%で最も速く成長すると予測されています。
- エンドユーザー別では、女性が2026年に89.1%のシェアでトップとなり、キッズ/子供は2027〜2032年のCAGR 8.05%で最も成長の速いセグメントになると予測されています。
- 成分タイプ別では、従来型・合成型製品が2026年に71.86%のシェアで最大セグメントとなり、天然・オーガニック製品は2027〜2032年のCAGR 6.45%で最も速く成長すると予測されています。
- 流通別では、ヘルス&ビューティーストアが2026年に34.11%のシェアでトップとなり、オンライン小売店は2027〜2032年のCAGR 7.35%で最も成長の速いセグメントになると予測されています。
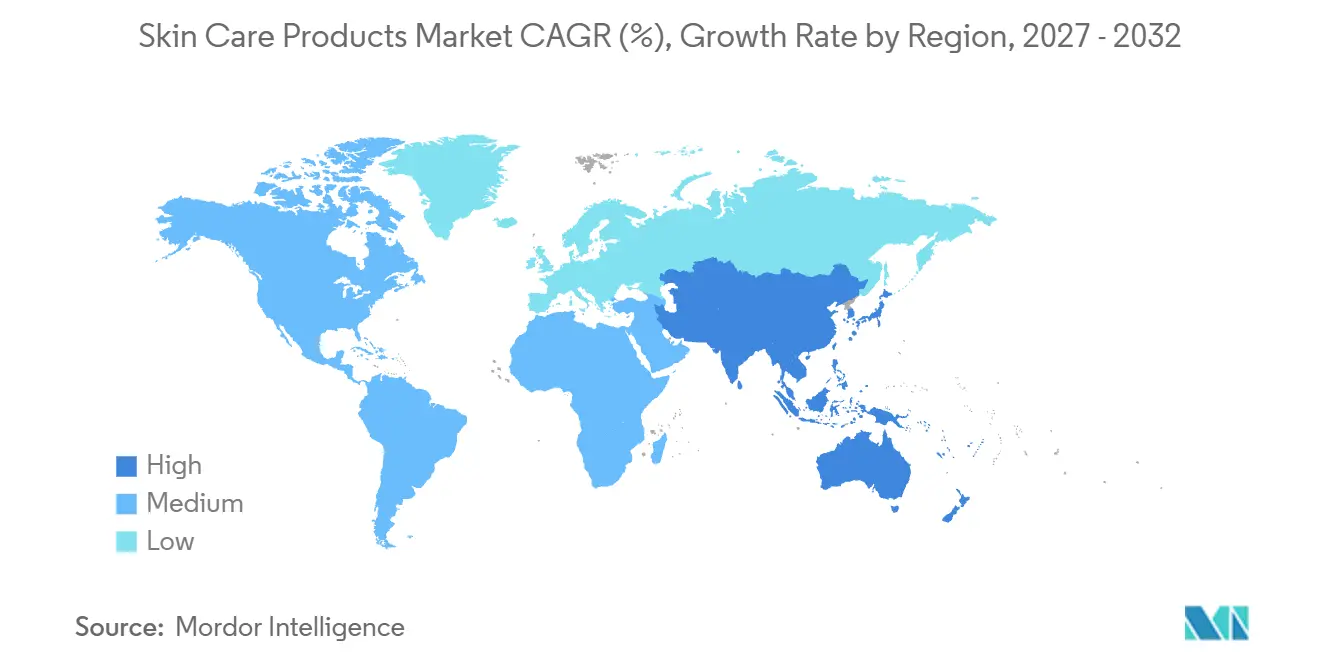
- 地域別では、アジア太平洋が2026年に37.79%のシェアでトップとなり、2027〜2032年のCAGR 7.15%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| オーガニック・天然製品への消費者の傾向 | +1.4% | 英国 | 中期(2~4年) |
| ソーシャルメディアとセレブリティ・エンドースメントの影響 | +1.6% | マルタ国 | 短期(2年以内) |
| 製品処方における技術革新 | +1.9% | 日本とスペイン | 中期(2〜4年) |
| アンチエイジング製品に対する需要の増加 | +1.8% | 米国 | 長期(4年以上) |
| 多機能フェイシャルケア製品に対する需要の拡大 | +1% | 米国 | 中期(2~4年) |
| スキン関連問題に関する意識の高まり | +0.8% | 米国とオランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・オーガニック製品への消費者の傾向
成分主導のスキンケアは、フォーミュラの組成を製品選択の優先事項とする購買者を引き付けることができます。2025年、グレートブリテンのスキンケア購買者の14%が、天然またはクリーン成分を最優先の購買検討事項として挙げました。[1] ソイル・アソシエーション・サーティフィケーションが引用した別の2025年ユーガブ調査では、プロンプトを与えた場合、英国消費者の57%がビューティー・スキンケア製品購入時にオーガニック成分を重要と考えていることが明らかになりました。最初の選好は、サプライヤーに成分を中心にレンジを差別化する明確な理由を与えます。より広範なプロンプト付きの関心は、買い物客がそれを優先事項にする前にオーガニックの提案が何を提供するかを説明する余地も生み出します。グレートブリテンの調査では、スンケア購買者の47%が効果を最優先とし、22%が価格を最優先としているため、天然またはクリーンのポジショニングには信頼性の高いパフォーマンス提案が必要です。
ソーシャルメディアとセレブリティ・エンドースメントの影響
ソーシャルメディアの可視性は、メッセージが購買者の特定の関心事と結びついた場合に、スキンケア需要への経路を提供します。18〜74歳のマルタのアクティブなソーシャルメディアユーザーを対象とした調査では、知覚されたコンテンツの関連性とスキンケア購買意向の間に正の相関が見られました。そのオーディエンスに訴求するブランドにとって、関連性は露出だけよりも具体的な商業目標を提供します。1つの皮膚科外来クリニックで12〜45歳のニキビ患者408名を対象とした医師評価研究では、28.2%がソーシャルメディアで見た後にスキンケア製品を購入したと報告しました。商業的な開口部は、特定のスキンの悩みを中心とした製品発見であり、関連コンテンツが購買者がブランドを選択する前にオファーを紹介できます。
製品処方における技術革新
処方のリニューアルは、コア製品の変更版を購買者に提供することで、確立されたスキンケアラインの需要を拡大できます。資生堂は2025年3月1日、新しい発酵椿成分を使用した新しいULTIMUNE血清を日本で約380店舗および自社オンラインストアを通じて発売しました。同社は2025年の日本におけるSHISEIDOブランドの二桁成長を新発売に帰因させる一方、地域に合わせたキー製品の好調なパフォーマンスも挙げました。別途、Beiersdorfは2025年にスペインから30カ国以上に、3種類のヒアルロン酸とエピセリンを組み合わせたNIVEA初のエピジェネティック血清を展開しました。資生堂の帰因は、コア血清のリニューアルと地域製品開発を補完的な商業レバーとしており、成長ケースは新処方とともにより広いポートフォリオにかかっています。
アンチエイジング製品に対する需要の増加
予防ケアは、消費者が目に見える変化の修正を求める前に、アンチエイジングスキンケアに役割を与えます。2025年5月、米国皮膚科学会は日焼け止めなしの日光曝露を皮膚の老化と関連付け、早期老化の予防を助けるために毎日の日焼け止め使用を推奨しました。外用サプライヤーにとって、予防は審美的治療に関する決定に先行する可能性のある継続的な製品使用の理由を提供します。L'Oréalの2025年年次報告書も、審美的処置の前後に使用されるスキンケアへの強い需要と、男性および若い消費者の間での老化予防への関心を説明しました。これらの用途は、処置の前後のケアに外用製品がどのように適合するかを説明するための異なる機会を生み出します。したがって、サプライヤーの対応可能なケアの機会は、購買者が臨床主導の審美的治療に移行した後も継続できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 偽造品の蔓延 | -1% | 英国 | 短期(2年以内) |
| 化学成分に関する健康上の懸念 | -0.8% | 欧州連合加盟国 | 中期(2〜4年) |
| 家庭用スキントリートメントサービスの普及 | -0.2% | 北米およびアジア太平洋 | 中期(2〜4年) |
| 原材料価格の変動 | -0.4% | 欧州、北米およびアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
偽造品は、処方パフォーマンスと並んで製品のアイデンィティを商業的制約にします。2025年10月、ロート製薬は一部のオンラインショッピングサイトでObagi C25 Serum NEOに似た偽造品が出回っていることを確認し、顧客が本物として誤って購入していると報告しました。このような混乱は、ブランド血清を求める買い物客をサプライヤー自身の製品ではなく模倣品に向けます。2025年に英国で実施された調査では、一部の参加者が否定的な経験や健康被害への懸念から、偽造ビューティー・トイレタリー・衛生用品の購入に対してより慎重になったか、購入をやめたと報告しました。ロート製薬は顧客にObagiの製品を正規販売店から購入するよう求めました。残る課題は、買い物客が血清自体を評価できる前に真正性を確立することです。
化学成分に関する健康上の懸念
健康関連の成分規制は、確立されたスキンケア処方の商業的寿命を中断させる可能性があります。2025年11月1日から、指定された濃度条件を超えるレチノール、レチニルアセテートまたはレチニルパルミテートを含むEU化粧品は、新規市場投入が禁止されました。欧州委員会は、これらの制限を超えるビタミンA濃度から潜在的な人体健康リスクを特定しました。影響を受けるサプライヤーにとって、当初の規制は処方の改訂を新規投入適格性を回復する経路とします。2027年5月1日からは、非準拠製品もEU市場で入手可能にすることができなくなります。したがって、変更されていない処方には固定された商業的終了日があり、残存在庫の販売期間を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
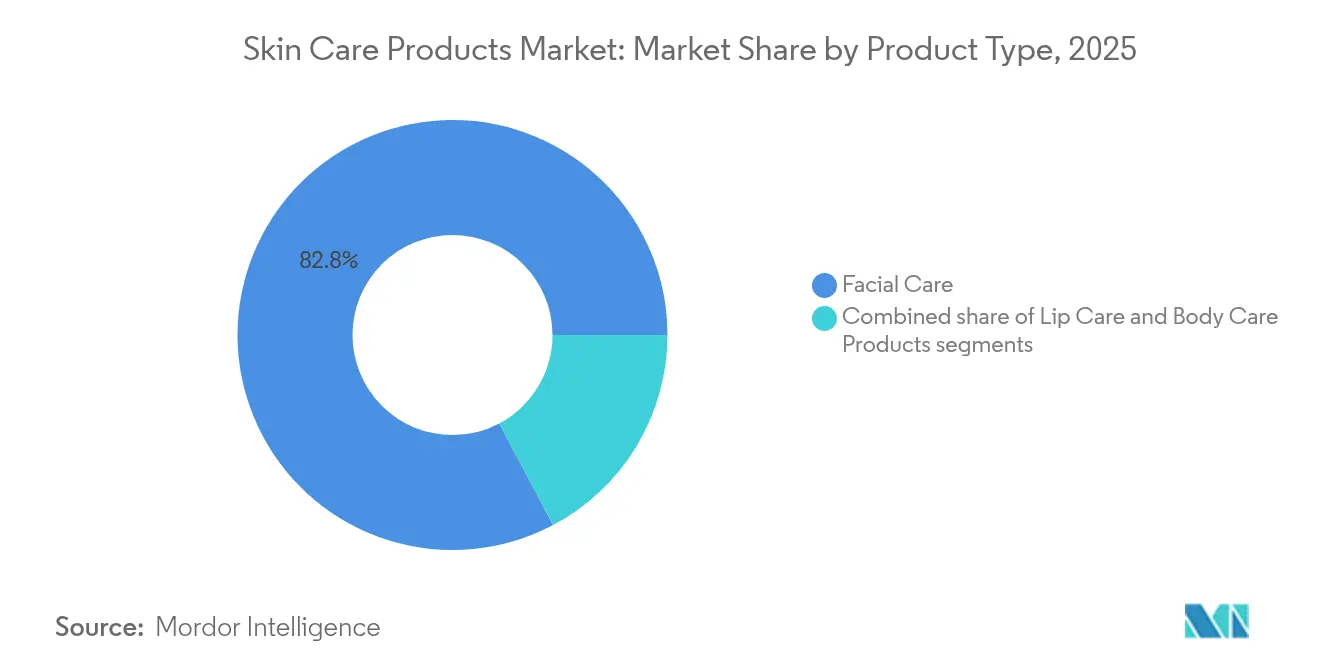
フェイシャルケアは規模と標的用途を兼ね備えるフェイシャルケア製品は最大セグメントであり、2026年の市場の82.8%のシェアを占め、2027〜2032年のCAGR 6.18%で最も成長の速いセグメントになると予測されています。2025年の米国プレステージ小売では、フェイシャルスキンケアが最大のスキンケアセグメントであり、11月に最も強い月間売上を記録しました。このセグメントの商業的地位は、生産者にフェイシャルケアレンジを差別化するための実質的なプラットフォームを提供します。プレステージブランドは、市場収益の大部分をすでに供給している製品セグメント内の需要が高い時期に、タイムリーなオファーを使用し競争できます。
フェイシャルセグメントの規模は、より局所的なケアニーズを中心に組織された製品の余地も残しています。ボディケア製品は乾燥肌の保湿に対応しており、米国皮膚科学会は入浴後の保湿剤と過度に乾燥した肌へのクリームまたは軟膏を推奨しています。これにより、サプライヤーにはボディケアルーティン全体の乾燥を和らげることを中心とした機能的提案が与えられます。リップケア製品は乾燥した唇に対応しており、米国皮膚科学会はリップバームまたはワセリンを推奨しています。これらの異なる用途の領域は、フェイシャルセグメントの製品提案全体を再現することなく、特定の保湿タスクを通じてスキンケアレンジを拡張する方法を生産者に与えます。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
カテゴリー別:
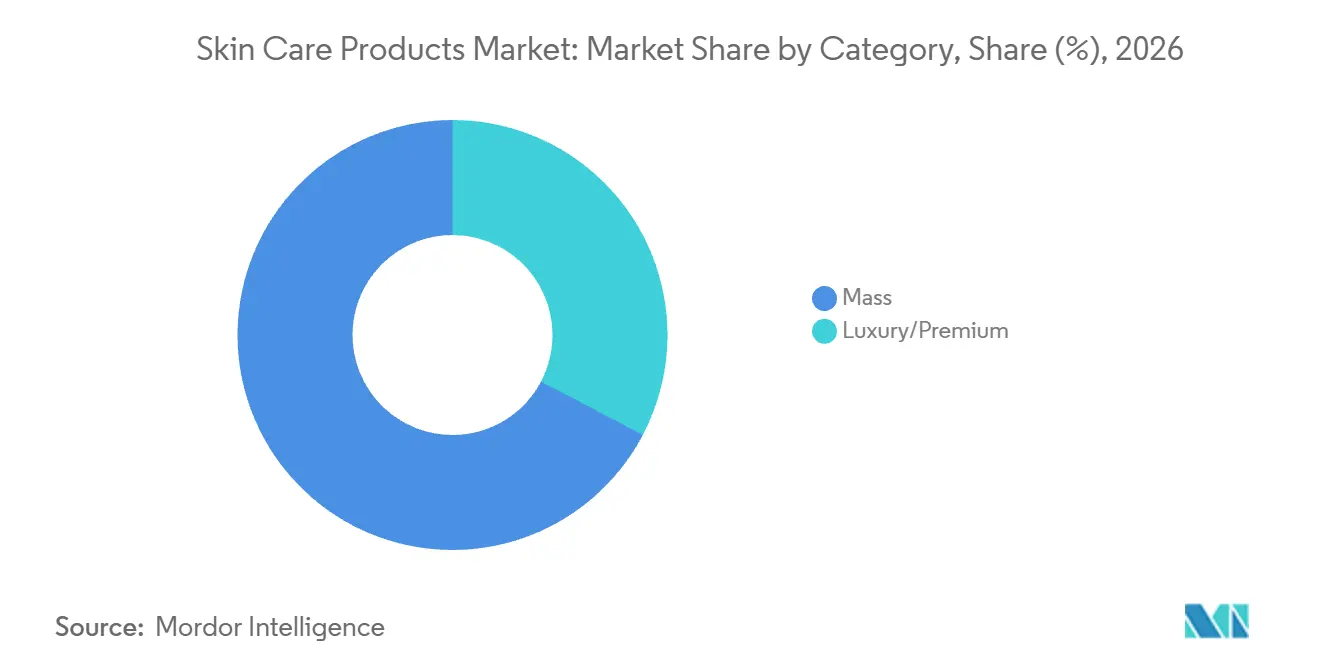
マスの量とプレミアムポートフォリオ開発の乖離マス製品は2026年のスキンケア製品市場規模の67.3%のシェアを占め、最大セグメントとなりまた。サーカナは、2025年の米国マス小売スキンケアの金額売上と数量がそれぞれ6%増加し、主にフェイシャルクレンザーとフェイスモイスチャライザーが牽引したと報告しました。金額と数量の成長が一致していることは、総合的な増加を説明するのが価格上昇ではなく追加量であることを示しています。マスメーカーにとって、クレンザーとモイスチャライザーの生産量を拡大することは、価格上昇に頼るよりもこの米国の需要パターンに適しています。
ラグジュアリー/プレミアム製品は2027〜2032年のCAGR 7.05%で最も成長の速いセグメントになると予測されています。L'Oréal ラグジュアリー部門は2026年上半期にスキンケアの勢いが加速したと報告し、ヘレナ・ルビンスタインのReplastyフランチャイズと最近買収したMedik8ブランドの成長を挙げました。Replastyは既存のフランチャイズであり、Medik8は最近買収したブランドであるため、L'Oréal ラグジュアリー部門のスキンケアの勢いはポートフォリオの深さと買収の両方に依存しています。したがって、プレミアムポートフォリオの成長は、各処方内の技術的作業と並んで、異なるブランド提案を開発することにかかっている可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
確立されたルーティンと専門的な購買者が需要を形成女性は最大セグメントであり、2026年の市場の89.1%を占めました。ベンチマーキング・カンパニーの2026年6月の5,147名の米国女性ビューティー購買者を対象とした調査では、50%が年間を通じて毎日SPF製品を使用していると報告しました。その調査では、60%がSPFの不満としてホワイトキャストを挙げました。毎日の使用は、繰り返しのルーティン内での製品の位置を商業的に関連性のあるものにし、ホワイトキャストの不満はサプライヤーが対処すべき外観上の問題を特定します。これらの購買者にとって、機会にはその報告された摩擦を直接ターゲットにした処方作業を持つ毎日のSPFオファーが含まれます。
キッズ/子供は2027〜2032年のCAGR 8.05%で最も成長の速いセグメントになると予測されています。上海チャイマックスは、iResearchによると、2026年上半期のオンライン販売において、newpageが中国のプレミアムベビー保湿オイルカテゴリーで1位にランクされたと報告しました。子供専用の用途は、デジタル流通内で差別化されたプレミアムオファーをサポートできます。男性は別の機会を提供しており、2025年6月までの12カ月間に14歳以上のオーストラリア男性490万人がスキンケア製品を使用したと報告しています。子供専用のオンラインオファーとより広い男性ユーザーベースは、生産者が最大の購買者層を超えて拡大するための異なる方法を提供します。
成分タイプ別:
機能的処方とオーガニックアイデンティティが異なる経路を提供従来型・合成型製品は2026年のスキンケア製品市場シェアの71.86%を占め、最大セグメントとなりました。合成活性成分から天然代替品への切り替えを検討するブランドは、デリバリー、乳化および保存のブリーフを再開することになります。乳化モイスチャライザーの場合、代替の決定は成分調達だけでなく完成処方にも関わります。メーカーは代替品が他の処方成分とどのように機能するかを評価する必要があります。この主要セグメント全体で、確立されたレンジを転換するには、ブランドが処方ごとの再検証を正当化する必要があり、競争力のある成分価格があっても代替品にとってのハードルを生み出します。
天然・オーガニック製品は2027〜2032年のCAGR 6.45%で最も成長の速いセグメントになると予測されています。ソイル・アソシエーション・サーティフィケーションによると、英国のオーガニックビューティー・ウェルビーイング売上は2025年に8%成長しました。COSMOSサーティフィケーションを求めるサプライヤーにとって、2025年9月1日から適用されるバージョン4.2は、オーガニックカウントを認定された物理的または化学的に処理された農業成分に限定しています。成分メーカーは、規格の下で技術文書に対応するパーセンテージを提供する必要があります。したがって、COSMOSオーガニックオファーは、適格な成分調達とその文書化から始まり、上流の証拠を完成品の商業的提案の一部にします。
流通チャネル別:
店舗ネットワークが既存企業のデジタル拡大に対応ヘルス&ビューティーストアは最大セグメントであり、2026年の市場の34.11%のシェアを占めました。ウルタ・ビューティーは2026年1月31日時点で世界中に1,591のビューティーストアを運営しており、米国のウルタ・ビューティーストア1,505店舗と英国・アイルランドのスペースNKストア86店舗が含まれます。このグループは米国に集中した全国的な専門店リーチを提供しているため、その店舗ネットワークは英国・アイルランド全体への拡大よりも米国流通のより強い基盤を提供します。
オンライン小売店は2027〜2032年のCAGR 7.35%で最も成長の速いセグメントになると予測されています。NielsenIQの2026年レポートでは、9カテゴリー・52市場にわたってビューティーのeコマースが店舗内販売の6倍の速さで拡大していることが明らかになりました。Beiersdorfの世界的なeコマース事業も2024年比で2025年に20%のオーガニック成長を記録しました。これのより広いビューティーおよびカンパニーチャネルの結果は、オンライン小売業者だけでなく確立されたサプライヤーの商業活動内にデジタル拡大を位置付けます。既存企業のオンライン拡大は、デジタル成長が既存の生産者を強化しながら、新しいブランドの参入経路も提供できることを意味します。
地域分析
アジア太平洋スキンケア製品市場
アジア太平洋は最大の地域であり、2026年のスキンケア製品市場規模の37.79%のシェアを占め、2027〜2032年のCAGR 7.15%で最も速く成長すると予測されています。中国では、指定規模以上の企業による化粧品小売売上が2025年に前年比5.1%増加しました。Beiersdorfも2026年第2四半期に、EucerinとAquaphorを含むコンシューマーセグメントのダーマビジネスが中国で成長したと報告しました。サプライヤーは、より具体的な皮膚科学的オファーを通じて中国の拡大する化粧品小売活動を追求でき、製品の専門化をより大きな地域機会への経路とします。
北米と欧州はそれぞれ、2025年に皮膚科学主導の既存企業がシェアを獲得した国を含んでおり、新しいスキンケア参入者の競争ハードルを高めています。EucerinとAquaphorに関連するBeiersdorfのダーマビジネスユニットは、2025年に米国、スウェーデン、ベルギーで特に強い市場シェアの発展を報告しました。このユニットの獲得は、専門的なスキンケアポジショニングがこれらの異なる国内環境全体で既存企業を強化できることを示しています。これらの国のチャレンジャーは、前進する皮膚科学的ポートフォリオから購買者を獲得できる提案を必要としており、同様のケアクレームだけでは参入の弱い基盤となります。
南米では、ナトゥーラのTododia Jambo RosaとFlor de Caju製品が、黒人および褐色肌のニーズのために開発された後、2025年初頭にブラジル市場に到達しました。同社はこれらの製品が年間を通じて定着したと報告し、ターゲットを絞ったスキンニーズに商業的オファリング内で独自の位置を与えました。中東・アフリカでは、クリックス・グループがNielsenIQデータを使用して、2026年上半期に南アフリカのスキンケアシェアが前年比で低下したと報告しました。スキンケアサプライヤーにとって、その動きは小売パートナーの国内ポジションを製品自体の選択と並んで管理すべきエクスポージャーにします。ブラジルの例はターゲットを絞った処方を支持し、南アフリカの結果は小売関係を独自の競争上の考慮事項にします。
規制の枠組みと見通し
この比較は、市場参入を計画している完成品化粧品スキンケアサプライヤーの観点から選択された管轄区域を評価します。製品分類は、中国とブラジルで登録、承認または通知のいずれが適用されるかを決定します。安全性とラベリングの作業は、市販前評価から製品固有の開示まで、発売準備の異なる部分に影響を与える可能性があります。したがって、政策の魅力は、これらの義務の負担と発表された移行のために必要な準備に依存します。
規制テーブル
| 決定要因 | カナダ | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要当局 | ヘルス・カナダ | 連邦・州監視当局、連邦消費者保護・食品安全局が全国プログラムを調整 | 国家薬品監督管理局、省当局が国内一般化粧品申請を処理 | アンビサ |
| 主要な法令または向性 | 化粧品規制および拡大された香料アレルゲン開示 | 規則(EC)第1223/2009号および拡大された香料アレルゲンラベリング | 化粧品登録および申請規定;採択されたGB 7916-2026は2028年1月1日に発効 | RDC 907/2024および追加物質、機能、包装および物理的形態に関する2026年9月の申請コード |
| 商業的効果 | すすぎ落とし製品では0.01%超、留置製品では0.001%超のアレルゲン開示 | 責任者が市販前安全評価・報告書および欧州委員会への電子通知を確保 | 特殊化粧品および高リスク新成分の登録;一般化粧品およびその他の新成分の申請 | 非リスト製品の通知および日焼け止めなどのリスト製品カテゴリーの承認;ブラジルの責任会社は有効な会社操業許可(AFE)が必要 |
| 現在の政策の魅力 | 中 | 中 | 中 | 中 |
| 政策の魅力の将来の方向性 | 厳格化 | 厳格化 | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
カナダの拡大されたアレルゲンリストは2026年8月1日から新しい化粧品に適用され、既存製品には2028年8月1日までに適用され、開示された濃度閾値にラベル移行作業が加わります。ドイツの市販前評価と通知の負担には2026年7月31日からの投入に対する拡大されたアレルゲンラベリングが伴い、それ以前の製品は2028年7月31日まで入手可能な状態を維持できます。中国の採択された規格は2028年1月1日から保管・輸送要件を追加し、カテゴリーの登録または申請経路と並んで運用上の準備を関連性のあるものにします。ブラジルの簡略化された通知とより高リスクの登録経路は参入計画の継続性を提供し、2026年9月1日からの新しいコードは追加物質、機能、包装および物理的形態の申請に適用されます。
バリューチェーンの段階
バリューチェーンは、各段階が担う責任を通じて、成分供給、製品開発・製造、および小売流通を比較します。BASFはパーソナルケア成分を供給し、インターコスグループの一部であるCRBは世界中のブランド向けにスキンケアを開発・製造しています。ブランドオーナーにとって、これらは確保すべき異なる能力であり、成分へのアクセスだけでは完成品が得られるわけではありません。したがって、バリューキャプチャーは、サプライヤーが素材を販売するか、処方を生産に変えるか、または買い客への経路を提供するかによって異なります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 成分供給 | BASFなどのパーソナルケア成分サプライヤー | 成分販売 | 処方提案を変えずに機能成分を置き換えること | 入力を切り替える前に代替処方を開発する |
| 製品開発・製造 | コスマックスなどのビューティー契約開発・製造業者、およびインターコスグループの一部であるスキンケア専門家CRB | 契約開発・製造収益 | ブランドブリーフを再現可能な完成処方に変換すること | 製造パートナーと処方開発と生産移転を調整する |
| 小売流通 | セフォラやウルタ・ビューティーなどのビューティー小売業者 | 小売製品販売とマーケットプレイス手数料 | 注文履行の責任と製品の入手可能性の調整 | オンラインアソートメントを拡大する際に履行責任を明示的に割り当てる |
| 情報源: Mordor Intelligence | ||||
ウルタ・ビューティーは2025年度にブランドが直接注文を履行し、ウルタがより広いビューティー、ウェルネス、ライフスタイルのアソートメント全体で手数料を得る米国マーケットプレイスを立ち上げました。このモデルは、小売業者のオーディエンスへのアクセスを小売業者の履行所有権から分離します。したがって、このようなモデルを使用するスキンケアブランドは、製品提案と注文を配送する能力を組み合わせる必要があります。アソートメントの拡大は、小売業者が手数料を獲得しながらも、流通作業をブランドの上流に移動させる可能性があります。
競争環境
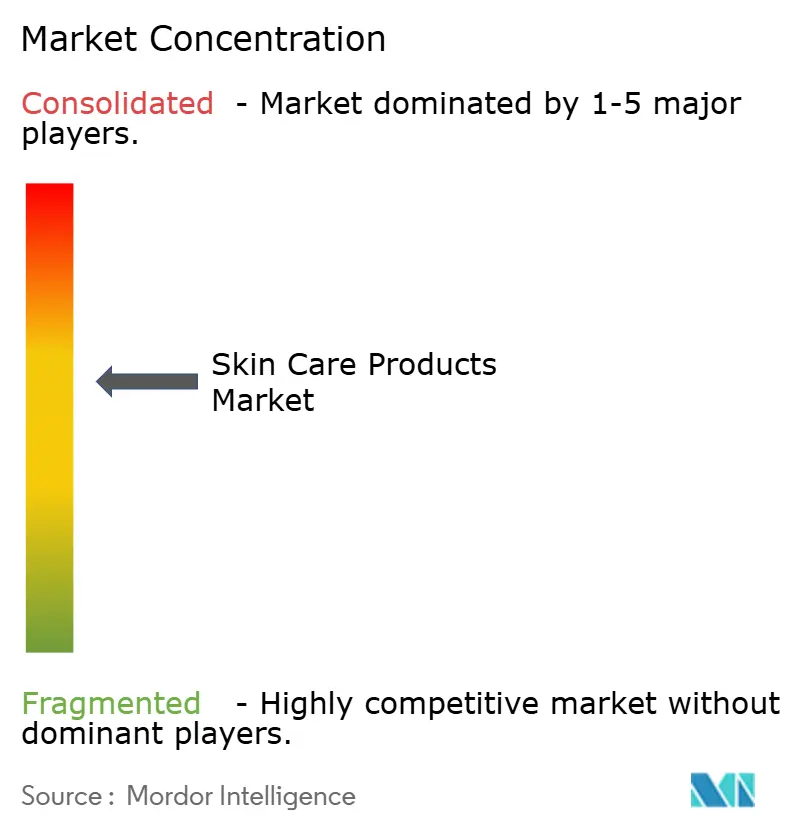
競争は複数の大規模な多国籍ポートフォリオに広がっており、個々のブランドがより具体的なスキンケアニーズを争っています。主要な競合他社には、L'Oréal S.A.、Unilever PLC、The Procter & Gamble Company、The Estée Lauder Companies Inc.、資生堂が含まれます。それぞれのスキンケアオファーには、スキンシューティカルズ、ヴァセリン、オレイとSK-II、エスティ ローダー、SHISEIDOが含まれます。P&Gは2026年度報告書でオレイをフェイシャルスキンケアの主要なグローバルブランドの1つとして説明し、そのカテゴリーの約5%を占めると述べました。フェイシャルスキンケアのトップブランドがそのカテゴリーのわずか約5%しか保有していないことは、フェイシャル売上の大部分が他のブランドにあることを意味し、チャレンジャーにより具体的なスキンニーズを争う余地を与えます。
The Estée Lauder Companies Incは、2026年度スキンケア純売上の未監査値として73.4億米ドルを報告し、主にラ・メール、ジ・オーディナリー、エスティ ローダーに牽引されてオーガニックで4%増加しました。[2] P&Gは2026年度に低一桁台のオーガニックスキンケア売上成長を報告しましたが、グローバルスキンケアカテゴリーシェアは0.6パーセントポイント低下しました。アジア太平洋および中国本土での強みは、北米での低一桁台の低下によって部分的に相殺されました。P&Gにとって、売上成長とカテゴリーポジションは2026年度に反対方向に動きました。したがって、スキンケア収益の拡大けではシェア損失を防げなかったため、競争上の優先事項は相対的なカテゴリーポジションを守ることです。
L'Oréalのダーマトロジカル・ビューティー部門は、ヘアケアとスキンケアの両方をカバーして2026年上半期に調整後の同一条件比で10.6%の成長を報告しました。スキンケアの成長は二桁であり、サンケアのパフォーマンスはCeraVe Sunの発売と消費者の優れたUV保護への需要によって助けられました。資生堂は2026年上半期にアメリカ大陸でSHISEIDOのバイタルパーフェクションとサンケア製品の好調なパフォーマンスを報告しました。FDAのベモトリジノールの条件付き許可とEUのDHHB不純物制限も、日焼け止め処方の選択を管轄区域固有のものにしています。したがって、チャレンジャーは地域に準拠した処方と、皮膚科学的スキンケアの成長にすでに貢献している既存の日焼け止め発売と競争できる保護提案を必要とします。
スキンケア製品業界のリーダー企業
-
L'Oréal S.A.
-
Unilever PLC
-
The Procter & Gamble Company
-
The Estée Lauder Companies Inc.
-
Shiseido Company, Limited
- 注:主要企業の掲載順は順位を示すものではありません。
スキンケア製品市場 このレポートでカバーされる企業
- The Procter & Gamble Company
- Unilever PLC
- L'Oréal S.A.
- Kenvue Inc.
- Colgate-Palmolive Company
- Beiersdorf AG
- L'Occitane International S.A.
- The Estée Lauder Companies Inc.
- Shiseido Company, Limited
- Kao Corporation
- Amorepacific Corporation
- Honasa Consumer Limited
- Reckitt Benckiser Group plc
- Coty Inc.
- Church & Dwight Co., Inc.
- Edgewell Personal Care Company
- Natura Cosméticos S.A.
- Unicharm Corporation
- Godrej Consumer Products Limited
- Dabur India Limited
市場参加者のための主要な機会
これらの機会は、毎日の日焼け止め使用への信頼の回復、新たに許可された米国処方の開発および段階的な成分移行に向けた欧州製品の準備を比較します。2026年の調査で、米国皮膚科学会は1,600万人以上の米国成人がオンラインの主張を理由に日焼け止めの使用を減らしたか中止したと報告したことを明らかにしました。[3] これにより、製品自体と並んで非使用の特定の理由に対処できる製品サプライヤーに開口部が生まれます。規制の変更は別の処方とコンプライアンスの機会を提供し、リターンは各規則の条件を満たすことに依存します。
市場機会テーブル
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 信頼できる毎日の日焼け止めルーティン | 2026年の米国調査が日焼け止め使用に対するオンライン情報の障壁を特定 | 信頼できるガイダンスを求める米国日焼け止めユーザー | 明確に説明された毎日使用製と証拠に基づく日焼け止め情報を組み合わせる | 日焼け止め使用を妨げるオンラインの主張 | L'Oréal ダーマトロジカル・ビューティーなどのSPF開発者 |
| 米国ベモトリジノール日焼け止め処方 | 2026年6月のFDA命令は、最低SPF 2、許可された組み合わせ、剤形および噴霧条件を条件として、成人および6カ月以上の子供向けのOTC日焼け止め薬に最大6%のベモトリジノールを許可 | 米国日焼け止め処方者とその消費者 | すべてのモノグラフ条件内で完成品を開発し、その意図された使用を検証する | 完成品のSPF、成分組み合わせおよび剤形条件を満たすこと | NIVEAを通じたBeiersdorf AGやL'Oréal ダーマトロジカル・ビューティーなどのサンケアサプライヤー |
| 欧州における準拠DHHBサンケアポートフォリオ | UVフィルターDHHBの回避不可能な微量不純物としてのジ-n-ヘキシルフタレート(DnHexP)は10 ppmに制限されており、非準拠化粧品は2027年1月1日からEU市場への新規投入が禁止され、2028年7月1日から入手可能性が禁止される | EUでDHHB含有化粧品日焼け止めを投入するサプライヤー | 成分仕様を確認し、両方の期限合わせて製品移行を調整する | 適用期限前に成分と製品の適合性を解決すること | NIVEAを通じたBeiersdorf AGなどの日焼け止めサプライヤー |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は、特定の規制経路内で日焼け止め提案を使用可能かつ信頼性の高いものにすることです。2026年6月の米国許可は、モノグラフの条件内でベモトリジノール処方開発を可能にします。DHHBを含むEU製品は、2028年7月1日の非準拠製品の入手可能性制限に先立ち、2027年1月1日から新規投入条件を満たす必要があります。したがって、サプライヤーは最初の期限前にEU仕様を解決しながら、報告された日焼け止め非使用の背後にあるオンラインの主張に対処する情報と米国製品開発を組み合わせる必要があります。
最近の産業開発事情 スキンケア製品市場
- 2026年10月:ガルデルマは、医師処方スキンケアブランドZO Skin Healthの100%を企業価値15億米ドルで買収する契約を締結しました。クロージングは規制当局の承認およびその他の慣例的な条件を条件として、2026年第4四半期または2027年初頭に予定されています。
- 2026年6月:FDAは米国OTC日焼け止めモノグラフにベモトリジノールを追加し、人および6カ月以上の子供向けに最大6%のベモトリジノールを含む日焼け止め薬を許可しました。この命令は許可された組み合わせ、剤形、最低SPF 2および噴霧固有の条件を規定しています。
スキンケア製品市場 レポートの範囲と調査方法論
市場の定義と範囲
世界のスキンケア製品市場は、洗浄、保湿、保護、スキンの悩みへの対処のために販売されるフェイシャル、ボディ、リップケア製品への年間支出を測定します。売上は製品ティア、対象エンドユーザー、成分タイプ、小売チャネル、地域によって分類されます。
スコープの除外:スキンケアサービス、審美的処置、サービスとして提供される診断または医療ケア、ヘアケア製品、メイクアップとして販売されるカラー化粧品は除外されます。
セグメンテーションの概要
- 製品タイプ
- フェイシャルケア製品
- クレンザー
- モイスチャライザーおよびクリーム
- セラムおよびエッセンス
- トナー
- フェイスマスク
- その他のフェイシャルケア製品
- ボディケア製品
- ボディローション
- フット&ハンドクリーム
- その他のボディケア製品
- リップケア製品
- フェイシャルケア製品
- カテゴリ
- マス
- ラグジュアリー/プレミアム
- エンドユーザー
- 男性
- 女性
- キッズ/子供
- 成分タイプ
- 天然・オーガニック
- 従来型・合成
- 流通チャネル
- スーパーマーケット/ハイパーマーケット
- ヘルス&ビューティーストア
- オンライン小売店
- その他のチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
欧州委員会の化粧品法令および化粧品製品特定トピックページなどの公開ソースは、完成品化粧品、安全要件、日焼け止めクレーム、および規制成分を区別するのに役立ちます。化粧品製品通知ポータルおよび市場監視ページは、国別比較と製品分類に情報を提供できる通知と市販後シグナルを説明しています。
企業の年次報告書、規制申請書、投資家向け資料、信頼性の高いビジネスプレスは、スキンケア収益、製品発売、チャネル活動、地域コンテキストでこれらの公開ソースを補完できますが、隣接するビューティーまたはパーソナルケアの合計は、その境界が明確な場合にのみクロスチェックとして扱われます。これらの指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューおよびサーベイ
スキンケアメーカー、ブランドおよびカテゴリーリーダー、小売業者、流通業者、処方または規制専門家とのインタビューおよび構造化サーベイは、製品境界、価格設定、チャネルミックス、地域需要に関する二次調査結果をテストできます。回答はセグメント定義と過去の動向のギャップを明確にでき、矛盾する証拠はモデルに情報を提供する前に公開企業開示と市場シグナルに対してチェックされます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者のポジション | 地域 |
|---|---|---|
| 上位層:35% | 機能/ユニットリーダー:28% | アア太平洋:40% |
| 中位層:45% | マネージャー:54% | 欧州・中東・アフリカ:27% |
| 小規模プレイヤー:20% | CXO:18% | アメリカ大陸:33% |
市場規模測定・予測
モデルはトップダウンで世界の完成品支出から始まり、選択された合計をサプライヤーおよび小売業者の開示、サンプリングされた製品価格に販売量を乗じたもの、チャネル証拠に対してチェックします。消費者価格水準、製品カテゴリー売上、オンラインおよび専門小売活動、地域消費者支出を追跡することで、製品ミックスから価値成長を分離します。これらの指標は、フェイシャル、ボディ、リップケア、マスおよびプレミアムティア、エンドユーザー、成分タイプ、チャネル、地域にわたる市場の経路とシェアの両方を説明するのに役立ちます。過去のシリーズは、観察が価格、カテゴリー需要、チャネル成長の間の関係をサポートする場合の多変量回帰の基礎を提供し、シナリオ分析は異なる消費者支出とプレミアム化の経路が予測をどのように変えるかをテストします。一次専門家は、変数レベルの経路が実際の製品、小売、規制条を反映しているかどうかをレビューでき、サポートされていないまたは矛盾する入力は隣接する公開指標と比較され、方向が明確になるまで範囲として保持されます。選択的なボトムアップチェックは、サンプリングされた平均販売価格と量またはサプライヤーのロールアップを使用し、欠落している企業またはチャネルデータは比較可能な開示から推定され、完全なボトムアップビルドとして扱われるのではなく市場合計に対してチェックされます。
データ検証・更新サイクル
アナリストは企業開示、規制および小売シグナル、モデル出力を三角測量し、サインオフ前に異常な前年比の動きと独立した指標間の重大なギャップを調査します。第2のレビューは定義、単位、通貨、セグメントシェア、予測の算術をチェックし、ソースの製品境界または報告されたトレンドが他の証拠と矛盾する場合は再コンタクトが検討されます。シリーズは毎年更新され、重要な企業、規制、または経済的イベントが入力を変更した場合はサイクル間に更新され、納品直前に再度レビューされます。
Mordor Intelligenceのスキンケア製品市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。世界のスキンケア製品市場は、洗浄、保湿、保護、スキンの悩みへの対処のために販売されるフェイシャル、ボディ、リップケア製品への年間支出を測定します。
主要なギャップドライバーには、調査の定義された範囲と市場固有のモデリングの選択が含まれます。モデルは消費者価格水準、製品カテゴリー売上、オンラインおよび専門小売活動、地域消費者支出を追跡することで、製品ミックスから価値成長を分離します。これらの指標は、フェイシャル、ボディ、リップケア、マスおよびプレミアムティア、エンドユーザー、成分タイプ、チャネル、地域にわたる市場の経路とシェアの両方を説明するのに役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,836億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,558億米ドル(2025年) | 2025年ベースでは、この推定値は2年後本レポートの2027年値1,836億米ドルを15.2%下回っています。公表された推定値はレポートの現在年の数値より低くなっています。そのベース測定は2年早く、その間の市場成長の前です。 |
| グローバルコンサルタンシーB | 1,994.2億米ドル(2032年) | 2032年ベースでは、この推定値は5年前の本レポートの2027年値1,836億米ドルを8.6%上回っています。公表された予測はレポートの現在年の数値より高くなっています。追加の市場成長後の、より後の予測年を測定しています。 |
Mordor Intelligenceのアナリストは、企業開示、規制および小売シグナル、モデル出力を三角測量し、サインオフ前に異常な前年比の動きと独立した指標間の重大なギャップを調査します。
レポートで回答されている主要な質問
スキンケア製品市場の規模と成長見通しは?
市場は2027年に1,836億米ドルと推定され、2027〜2032年のCAGR 6.12%で2032年には2,471億米ドルに達すると予測されています。
スキンケア製品の需要を牽引しているものは何ですか?
成分の好み、処方のリニューアル、予防ケアが需要を支えています。グレートブリテンでは、2025年にスキンケア購買者の14%が天然またはクリーン成分を最優先の購買検討事項として挙げました。
どの製品タイプがスキンケア売上をリードしていますか?
フェイシャルケア製品は2026年に82.8%のシェアを占め、2027〜2032年のCAGR 6.18%で最も成長の速い製品タイプになると予測されています。
主要なスキンケア競合他社はどの企業ですか?
主要な競合他社には、L'Oréal S.A.、Unilever PLC、The Procter & Gamble Company、The Estée Lauder Companies Inc.、資生堂が含まれます。
成分規制はスキンケアの見通しにどのような影響を与えますか?
指定された濃度条件を超えるレチノール、レチニルアセテートまたはレチニルパルミテートを含むEU化粧品は、2025年11月1日から新規投入が禁止されました。2027年5月1日からは、非準拠在庫も入手可能にすることができなくなります。
どの地域がスキンケア産業をリードしていますか?
アジア太平洋が2026年37.79%のシェアでトップとなり、2027〜2032年のCAGR 7.15%で最も速く成長すると予測されています。