
爆発物痕跡検知市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
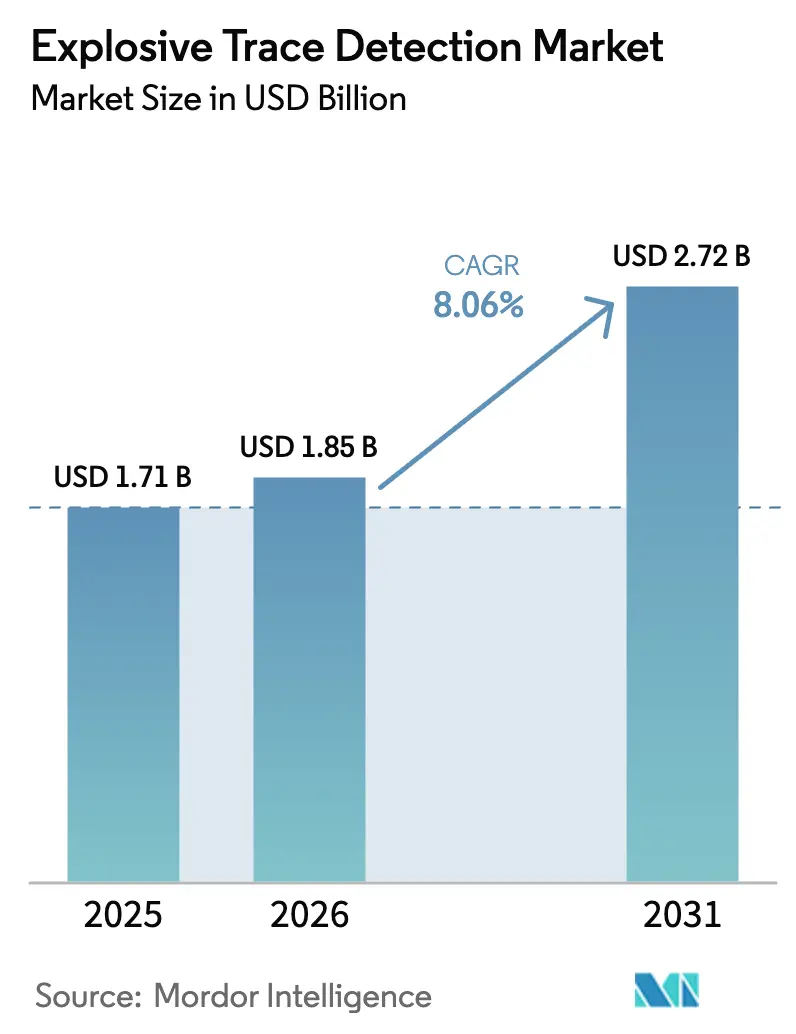
| 市場規模 (2026) | 1.85 十億米ドル |
| 市場規模 (2031) | 2.72 十億米ドル |
| Growth Rate (2026 - 2031) | 8.06 % |
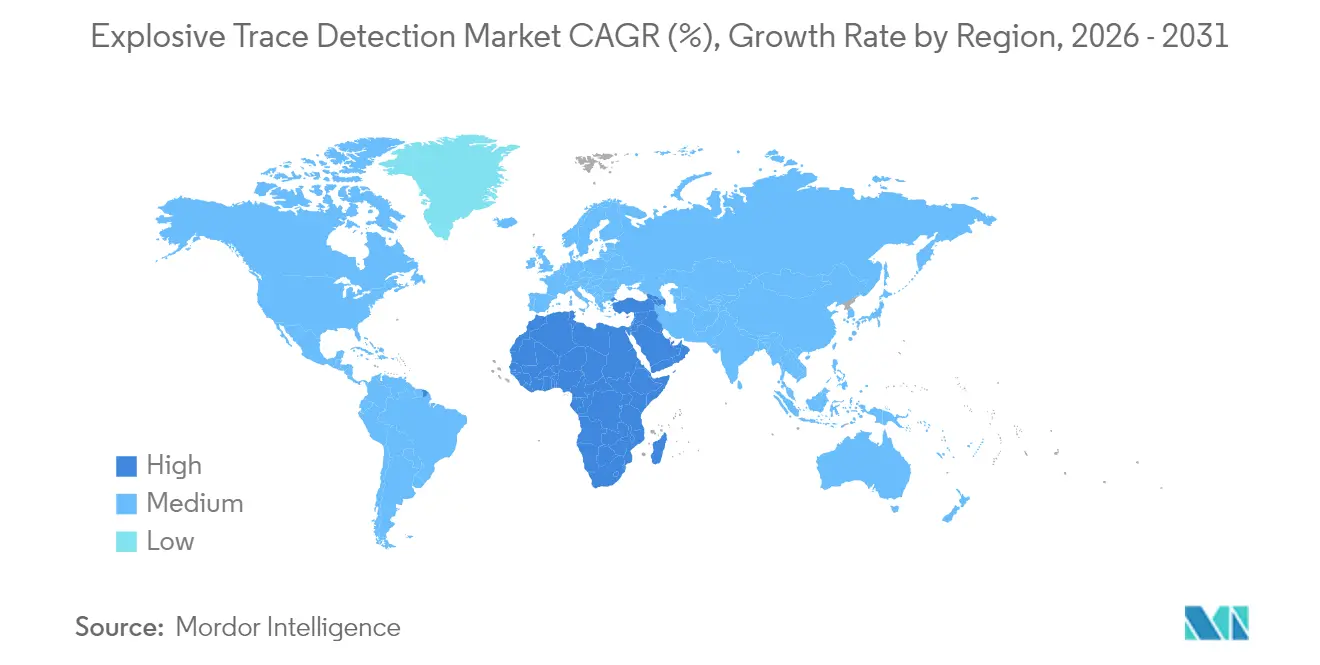
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
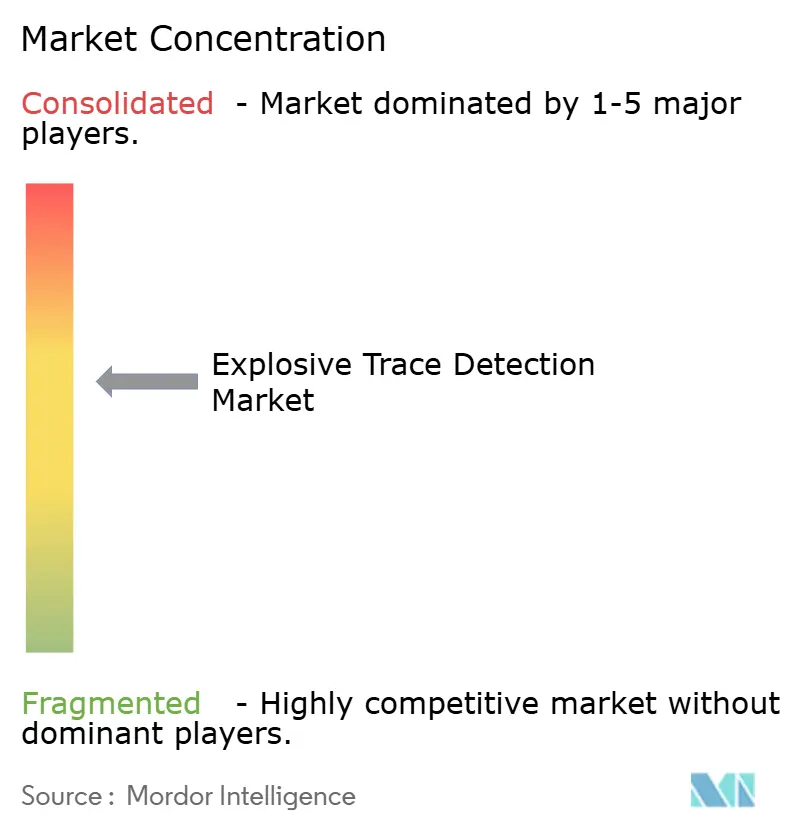
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる爆発物痕跡検知市場分析
爆発物痕跡検知市場規模は2025年に17億1,000万USDと評価され、2026年の18億5,000万USDから2031年には27億2,000万USDに達すると推定され、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は8.06%となっています。世界的なセキュリティ脅威の深刻化、航空・貨物規制の厳格化、および急速な空港インフラ投資が現在の需要の根幹を形成しています。人工知能(AI)による誤警報低減がチェックポイントの遅延を削減し、デュアルモード蒸気・粒子センサーがドローンおよび自動キオスクへの適用範囲を拡大するため、導入がさらに加速しています。欧州連合(EU)の2026年までに貨物の100%爆発物痕跡検知(ETD)を義務付ける指令、米国運輸保安局(TSA)の5カ年ETD資金調達プログラム、および中東の空港大型プロジェクトが、既存サプライヤーと新興イノベーターの双方に恩恵をもたらす調達更新の循環を強化しています。
主なレポートの要点
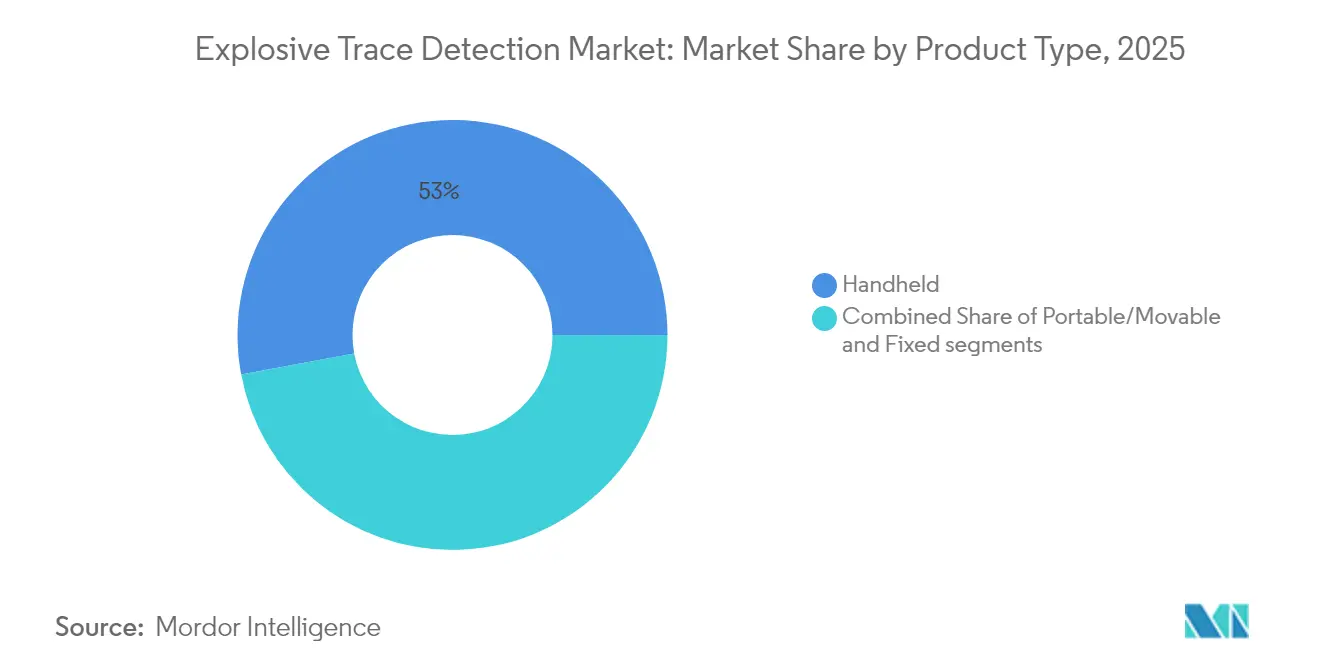
- 製品タイプ別では、ハンドヘルドシステムが2025年に52.95%の収益シェアで首位を占め、一方でポータブル/可動式ユニットは2031年まで年平均成長率(CAGR)10.28%で成長すると予測されています。
- 検知技術別では、イオン移動度分光法が2025年に爆発物痕跡検知市場シェアの57.30%を占め、ラマン分光法およびフーリエ変換赤外(FTIR)分光法は2026年〜2031年の期間に年平均成長率(CAGR)10.37%で拡大する見込みです。
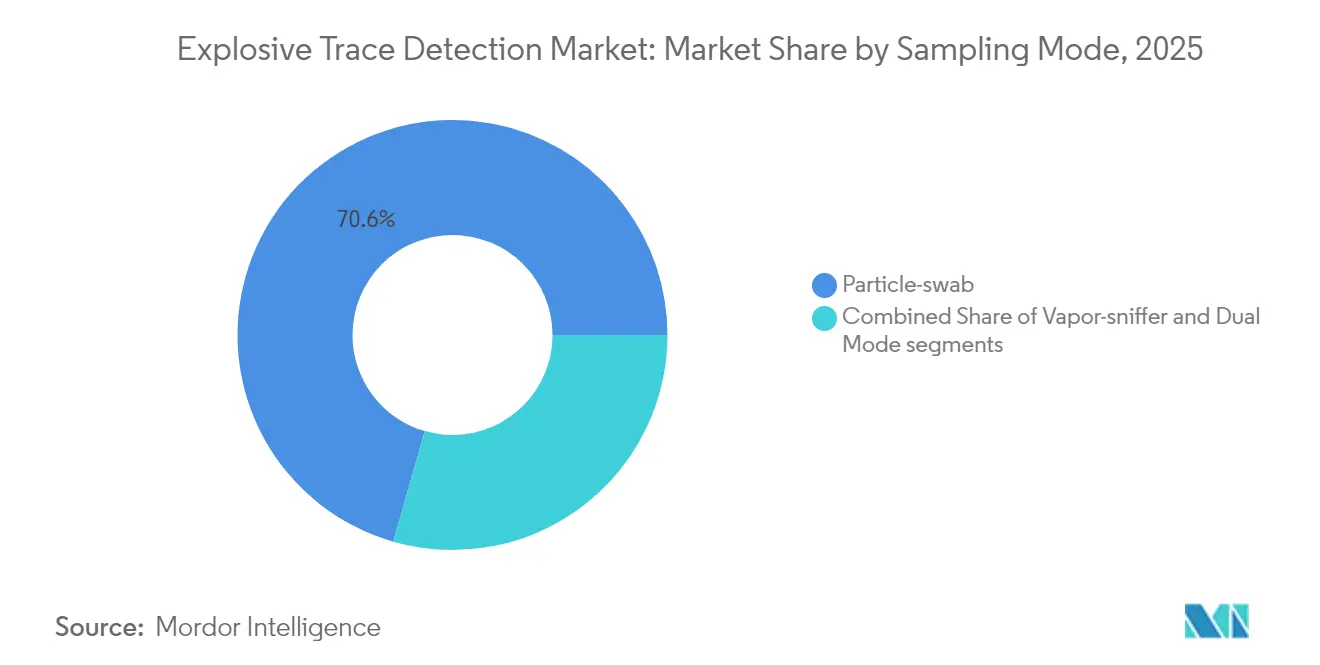
- サンプリングモード別では、粒子スワブ方式が2025年に爆発物痕跡検知市場の70.55%のシェアを占め、デュアルモードシステムは2031年まで年平均成長率(CAGR)11.86%で拡大しています。
- 最終用途セクター別では、商業用途が2025年の収益の43.05%を占めましたが、貨物・物流部門が2031年まで最速の年平均成長率(CAGR)9.79%を記録すると予測されています。
- 地域別では、北米が2025年に42.10%のシェアで最大の地域市場であり続け、一方で中東・アフリカ地域は2031年まで年平均成長率(CAGR)10.18%を見込んでいます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の爆発物痕跡検知市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| IMSアナライザーにおけるAI対応誤警報低減 | +1.8% | グローバル、北米およびEUでの早期導入 | 中期(2〜4年) |
| EU-27における100%貨物ETDスクリーニングの義務化(2026年) | +1.2% | 欧州、グローバル貿易ルートへの波及 | 短期(2年以内) |
| ドローン向け小型化デュアルモード蒸気/粒子センサー | +0.9% | グローバル、防衛重視地域 | 長期(4年以上) |
| アジアにおける空港インフラ整備の高まり | +1.1% | APACを中核として中東・アフリカへ拡大 | 中期(2〜4年) |
| 防衛近代化プログラム | +1.3% | 北米、欧州、APACコリドー | 長期(4年以上) |
| 新型コロナウイルス感染症(COVID)後の非接触型ETDキオスクへの需要拡大 | +0.8% | グローバル、高トラフィック空港 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
IMSアナライザーにおけるAI対応誤警報低減
IMSユニットに組み込まれた機械学習エンジンは、検知感度を維持しながら迷惑警報を最大40%削減します。[1]出典:米国国土安全保障省、「明日の緊急管理:AIランドスケープ評価」、dhs.gov セキュリティ機関はスループットの向上を高く評価しています。これは、歴史的に1件の誤警報がレーンを停止させ、スタッフに過大な負担をかけてきたからです。米国国土安全保障省(DHS)はAI強化スクリーニングに対して2025年度に4億1,800万USDを配分し、TSAチェックポイント全体での後付け改修を加速させています。システムインテグレーターは現在、ニューラルネットワークのソフトウェアアップデートをサービス契約とバンドルし、サプライヤーに新たな継続的収益源をもたらしながら乗客体験を向上させています。
EU-27における100%貨物ETDスクリーニングの義務化(2026年)
欧州委員会の指令はすべての航空、海上、陸上の貨物事業者にETDスクリーニングの実施を義務付け、数千台のポータブルおよび固定式ユニットへの調達の波を引き起こしています。[2]出典:欧州委員会、「航空セキュリティ政策」、ec.europa.eu 当初はコンプライアンスコストを懸念していた物流会社は、機器、消耗品、リモート診断をパッケージ化したOEMとのリース契約を結んでいます。欧州の貿易ルートに対応するEU域外の出荷業者も同一のプロトコルを採用しており、事実上この規則が世界規模に広がっています。
ドローン向け小型化デュアルモード蒸気/粒子センサー
センサーの小型化により、回転翼ドローンが接近困難な領域内でスタンドオフ距離から痕跡を探知することが可能になります。カイコガの触角を利用したハイブリッド生体電子設計は、従来のMEMSアレイよりも高い感度を発揮します。米国陸軍の中小企業革新研究(SBIR)プログラムは、人体装着型即席爆発装置(IED)を検知する量子磁力計ペイロードに資金を提供しており、航空ETDの戦略的価値に対する軍の信頼を示しています。
アジアにおける空港インフラ整備の高まり
アジア太平洋地域の1兆USD規模の新ターミナルおよび滑走路整備パイプラインは、次世代ETDレーンの大規模展開を必要としています。インド、香港、湾岸諸国のプロジェクトでは、1時間あたり10,000人の乗客をスクリーニング可能な高スループット痕跡検知装置と組み合わせたCT X線手荷物検査システムが規定されています。OEMは現地製造コンテンツを要求するオフセット条項を満たすため、現地化合弁事業を形成しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 消耗品スワブの短い交換サイクル | -0.7% | グローバル、高ボリュームサイト | 短期(2年以内) |
| ナノグラム検出限界に関するグローバル基準の欠如 | -0.5% | グローバル、規制の断片化 | 中期(2〜4年) |
| 半導体ガスのサプライチェーンのボトルネック | -0.9% | グローバル、アジア太平洋のファブ | 短期(2年以内) |
| マルチモーダルユニットの高い総所有コスト | -0.6% | グローバル、予算制約のあるユーザー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
消耗品スワブの短い交換サイクル
2USDから15USDの価格帯の使い捨てスワブは、数千件をスクリーニングするチェックポイントで多大な経常支出を積み重ねます。TSA承認の消耗品は独自仕様であり、機関を特定のベンダーに固定し、価格競争を低下させます。マサチューセッツ工科大学(MIT)の化学修飾スワブは感度を向上させますが、ユニットあたりのコストが上昇し、予算上の圧力が強まっています。
マルチモーダルユニットの高い総所有コスト
IMS、ラマン分光法、質量分析法を組み合わせたマルチモーダル検知装置は1台あたり最大100,000USDのコストがかかり、資本価格の15%を超える年間サービス契約が必要です。規模の小さな空港は、優れた脅威カバレッジにもかかわらず、アップグレードを先送りするか、単一技術ユニットを選択することが多く、全体的な導入が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ポータビリティが市場の進化を牽引
ハンドヘルド検知装置は2025年に最大の収益を生み出し、爆発物痕跡検知市場の52.95%を占めました。ターミナル内、国境検問所、特別イベント会場内での機動性を必要とするセキュリティチームに支持されています。とはいえ、より長寿命のバッテリー、AI強化分析、堅牢なケーシングによりカート搭載プラットフォームが迅速展開シナリオに魅力的となるため、ポータブル/可動式システムは年平均成長率(CAGR)10.28%で成長すると予測されています。Bruker RoadRunnerとSmiths Detection Sabre 5000は、感度を犠牲にせずにサイズを縮小するトレンドを示しています。固定式ユニットは、24時間365日の自動化が投資を正当化する高ボリューム貨物ラインおよび重要インフラにおいて需要を維持しています。
運用上の優先事項は変化しています。購入者は現在、基本的な検出限界に加え、バッテリー交換時間、ユーザーインターフェースのシンプルさ、およびリモートソフトウェアアップデート機能を評価しています。ポータブルユニットの爆発物痕跡検知市場規模は、2025年の推定4億6,000万USDから2031年にはほぼ8億2,900万USDに拡大すると予測されており、ポータビリティとスループットが進化するセキュリティドクトリンに合致していることを裏付けています。ハンドヘルド機器は引き続き主流となりますが、クラウド分析用の組み込み5Gモジュールや生体認証オペレーターログインなどの機能強化が段階的に進むでしょう。
注記: 各セグメントの個別シェアはレポート購入時に入手可能


検知技術別:分光法のイノベーションが加速
イオン移動度分光法は2025年に57.30%の市場存在感を維持し、数十年にわたる規制上の認知と1分未満の分析速度の恩恵を受けています。IMS(イオン移動度分光法)プラットフォームに関連する爆発物痕跡検知市場規模は引き続き拡大しますが、ラマン分光法およびFTIR(フーリエ変換赤外)分光計は年平均成長率(CAGR)10.37%で最も急成長しているニッチ分野を代表しています。分子フィンガープリントを提供するその能力は、一般的な家庭用化学品に関連する偽陽性を減少させ、二次スクリーニングの労力を節約します。RigakuのTSA資金によるR&Dは、新たな自家製爆発物の組成を特定するためのラマン分光法に対する政府の信頼を示しています。
市場の採用パターンは、代替ではなく収束を示唆しています。OEMはIMS-ラマン分光法ハイブリッドモデルを推進し、警報を自動的に相互検証することで速度と特異性を実現します。908 Devicesのハンドヘルド質量分析ユニットが先導する質量分析法は、ミッションの成功がより高い価格を正当化する法医学および軍事作戦においてスペースを確保し始めています。アルゴリズムの改良が分析時間を大幅に短縮するため、分光法専用ユニットの爆発物痕跡検知市場シェアは2031年までに二桁台に達する可能性があります。
サンプリングモード別:デュアルモードシステムが勢いを増す
粒子スワブサンプリングは2025年に70.55%のシェアで主流を占め、国際民間航空機関(ICAO)およびTSAの手順規範を反映しています。それでも、蒸気スニファー技術は不審な車両や手荷物をスタンドオフ距離から照会する用途で魅力を増しています。両方のアプローチを融合したデュアルモードアーキテクチャは、運用上の盲点を縮小するため、年平均成長率(CAGR)11.86%で拡大しています。例えば、オペレーターは最初に蒸気で外部パッケージをスクリーニングし、高いリスク指標が検出された場合にのみスワブサンプルを採取することができます。
このモデルはワークフローを簡素化し、不必要なスワブ消費を削減することでレーンスループットを向上させ、消耗品の経常コストという制約を緩和します。フィールドデータによると、デュアルモード検知装置は再スクリーニング率を20%削減し、乗客体験を向上させ、セキュリティに対する認識を高めています。デュアルモード構成に割り当てられた爆発物痕跡検知市場規模は、認識された脅威の確率に基づいて最適なモードを動的に選択するソフトウェアの支援を受けて、2025年から2031年の間に3倍になると予測されています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能
最終用途セクター別:貨物物流が成長を牽引
商業航空はアジアおよび北米全体での空港近代化に後押しされ、2025年に43.05%の収益で最大の購入者であり続けました。しかし、貨物・物流セクターは100%スクリーニング義務化規制が欧州で発効し、世界の貿易パートナーに波及するため、最高の年平均成長率(CAGR)9.79%を記録しています。大手貨物フォワーダーおよび速達便業者は、1時間あたり500件の荷物を通関できる高スループットのコンベア統合型ETDレーンに投資しています。
防衛機関は、部隊防護キットの一環として堅牢なハンドヘルドユニットの調達を継続しています。爆発物痕跡検知産業は、固定式ETDポータルをアクセスコントロールシステムに組み込む発電所やスタジアムなどの重要インフラ保護における成長を見込んでいます。法執行機関の爆発物処理班(EOD)は、現場での推定識別を提供できるポケットサイズの検知装置を採用し、避難のタイムラインを短縮しています。
地域分析
北米は2025年に42.10%の収益を占め、TSAの2億2,920万USDの予算とLeidos の26億USD機器維持管理契約に支えられています。この地域は、航空会社が破壊的なイノベーションよりも総所有コストと規制遵守を重視する信頼性の高い代替市場であり続けています。欧州は、事業者に厳しい2026年の期限を課す貨物スクリーニング義務化に後押しされ続いています。
アジア太平洋地域は、メガ空港が滑走路とサテライトターミナルを開設するにつれて、圧倒的なユニット量を貢献しています。2035年までに220の新空港を計画するインドと、香港の8億USD規模のセキュリティアップグレードが滑走路拡張の波を際立たせています。中東・アフリカは、次世代スクリーニングレーンを規定する350億USD規模のアル・マクトゥームおよび500億USD規模のリヤドハブプロジェクトに支えられて、年平均成長率(CAGR)10.18%で最も急速な拡大を記録しています。ラテンアメリカは、予算上の制約から余剰品や再生品に頼ることが多く、着実ではあるもののより緩やかな調達を目撃しています。 地域別の技術嗜好は異なります。北米の購入者はAI対応誤警報抑制を好み、欧州の機関はECAC認証の調和を優先し、アジアの空港は統合型非接触キオスクを求め、中東の事業者は貨物向けの大容量デュアルエネルギー移動式システムを要求しています。

規制環境
爆発物微量検知(ETD)要件は、航空セキュリティ規制当局および資格認定制度によって定められており、これらが空港や貨物施設で調達・導入可能なシステムを大きく左右する。欧州では、ETD機器の受容はECAC共通評価プロセス(CEP)と密接に結びついており、ECACは航空セキュリティ運用で使用される適合ETD構成を反映した公開機器リスト(2026年5月更新)を維持している。EUの実施タイムラインも更新サイクルに影響を与えており、実施規則(EU)2026/449は、特定のETD関連化学検知アルゴリズムのアップグレードについて、当初のコンプライアンス期限を少なくとも12か月延長するようタイムラインを調整した。
米国では、運輸保安庁(TSA)が航空貨物スクリーニング技術リスト(ACSTL)および連邦調達・セキュリティ要件と資格認定を結び付ける適格製品リスト(QPL)経路を通じて技術の適格性を定めている。英国運輸省も承認済みETDシステムリスト(2026年6月更新分まで反映)を維持しており、OEMの認証優先順位、ソフトウェア構成管理、既設ベースのライフサイクル更新に影響を与える、リストベースの並行的な技術受容アプローチを強化している。
バリューチェーン分析
ETDのバリューチェーンは、センサーおよびサブシステムの入力(イオンモビリティセル、Raman/FTIRバリアント用のレーザーおよび分光計、ポンプ、フィルター、組み込みコンピューティング)から始まり、Smiths Detection、Rapiscan Systems、Bruker、1st Detectなどのサプライヤーが主導するOEMの設計、組み立て、認証作業へと移行する。欧州のECAC CEPおよび米国のTSA ACSTL/QPL経路を含む認証・登録手順は、製造とエンドユーザー導入の間に位置する。これらは、規制対象の航空・貨物用途に機器を販売できるようになる前に、製品の構成管理、ソフトウェアベースライン、文書要件を形成する。
下流では、流通は空港、貨物事業者、国境管理機関、重要インフラへの直接販売および入札主導の調達に依存しており、インテグレーターがレーン統合やITの接続性をサポートすることが多い。継続的な収益は、特に使い捨てスワブなどの消耗品、および複数年にわたる保守・校正サービスから生じる。これらは、稼働率保証やコンプライアンス支援を含む枠組み契約に一般的にまとめられている。米国のセンシティブ・セキュリティ情報の取り扱いに関連する要件を含む連邦調達・セキュリティ規約は、サプライヤーの資格認定、サービス人員配置、契約構造に影響を与えるもう一つのコンプライアンス層を追加する。
競争環境
爆発物痕跡検知市場は中程度に集中しています。Smiths Detection、Leidos、OSI Systems、Bruker、908 Devicesがトップティアを構成しています。Smiths Detectionは次世代CTXインストールにおいて2025年第3四半期に二桁のオーガニック成長を報告し、通年で6〜8%の成長を目標としています。Leidosは全国430空港にわたる12,000台のETDユニットをカバーする最大26億USD相当の8年間TSA契約を受注し、サービス面での優位性を強化しました。
競争は、AIアナリティクス、オペレーターフレンドリーなデザイン、および総所有コストに依存しています。新興企業は、より低い運用コストでより高い特異性を約束する質量分析法およびバイオセンサーの革新を推進しています。既存企業はそれらのセンサーをモジュラープラットフォームに統合することで対抗し、後付けアップグレード可能な改修によりインストール済みフットプリントを保護しています。アフターセールスサービスネットワークとグローバル認証ポートフォリオは、空港当局が実績のないベンダーをほとんど受け入れないため、依然として決定的な要素です。
合併と知的財産ライセンシングがギャップを埋めています。Smiths DetectionはRigakuからラマンアルゴリズムのライセンスを取得してポータブルラインを拡充する一方、OSI SystemsはEagleモバイルユニットにクラウドベースのアナリティクスをバンドルし、ダウンタイムを削減する予知保全ダッシュボードを提供しています。イオン移動度セルの設計および耐衝撃性蒸気インレットに関する特許の深みは、後発企業に対する持続的な参入障壁を形成しています。
爆発物痕跡検知産業リーダー
Smiths Detection Group Ltd.
Rapiscan Systems, Inc.
Teledyne Technologies Incorporated
Bruker Corporation
Leidos Holdings, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
資格認定経路と調和化の取り組みは、進化する認証・試験要件を、アップグレード可能なハードウェアと監査可能なソフトウェアベースラインで満たすことができるOEMにとって機会をもたらす。TSAは、最初に提出された製品群に対して機関支援による資格試験サポートを伴う、ETD向けの開かれたQPLプロセスを維持しており、これにより、必要な試験・セキュリティ条件を満たす場合に、新規または更新されたプラットフォームが米国調達に参入する際の実務的な障壁が低減される。欧州では、爆発物検知機器の調和された定期試験方法論に関するECACの取り組みが、CEP関連機器リストの頻繁な更新と併せて、構成管理されたアップグレードや、導入済みの機器群を承認済み状態に整合させ続けるサービスモデルを支えている。
研究開発プログラムも、接触の少ないサンプリング、蒸気検知の改善、組み込み分析といった、近い将来の製品機会を示している。DHS S&Tは、非接触サンプリング手法や機械学習ベースの検知アルゴリズムなど、導入済みシステムに組み込むことが可能な次世代ETD開発テーマを強調しており、完全なプラットフォーム置き換えのみに依存しない、レトロフィットやソフトウェア主導のアップグレード提供を支えている。同時に、貨物スクリーニングにおけるコンプライアンス主導の近代化は、拡張性のある導入の触媒として引き続き機能しており、OEMは機器、消耗品、遠隔診断を、事業者のスループットや監査要件に合わせた複数年契約にパッケージ化している。
最近の業界動向
- 2026年7月:Smiths Detectionは、Smiths GroupからCVC Capital Partnersへの移行を正式に完了した。この所有権の移行は、研究開発への投資や、爆発物微量検知およびセキュリティスクリーニングにおける製品ポートフォリオの重点強化を促す可能性がある。
- 2025年8月:Bruker Corporationは、主要空港での導入を含む、爆発物・化学物質微量検知ソリューションのための複数年契約および枠組み契約を発表した。この能力拡大は、BrukerのETDにおける既設ベースと継続収益を強化し、欧州および中東の空港での存在感を拡大する。
- 2025年5月:Rapiscan Systems Ltd.は、2025年7月までのETD機器の保守および消耗品に関する英国運輸省の契約延長を獲得した。この延長により、英国市場におけるサービス収益とETD導入の継続性が確保される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、セキュリティスクリーニング、検査、防衛用途において微量レベルの爆発物残留物または蒸気を検出するために使用される爆発物微量検知システムから生じる収益として定義され、検知・警報判断を可能にする関連ハードウェアおよび対象範囲内の標準ソフトウェアを含む。
対象範囲外:サービスのみの契約、一般的なCCTVアクセス制御、および定義された製品範囲内でETDユニットとして販売されない限り、非微量のバルクX線またはCTスクリーニングシステムは除外される。
セグメンテーション概要
- 製品タイプ別
- ハンドヘルド
- ポータブル/可動式
- 固定式
- 検知技術別
- イオン移動度分光法(IMS)
- 質量分析法(MS)
- ラマンおよびFTIR分光法
- 差動イオントラップ移動度
- 比色法および化学発光法
- サンプリングモード別
- 粒子スワブ
- 蒸気スニファー
- デュアルモード
- 最終用途セクター別
- 商業
- 防衛
- 重要インフラおよび法執行機関
- 貨物・物流
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ETD需要を形成する公的な調達、規制、交通指標から始まる。これは、チェックポイントおよび貨物スクリーニングの導入が通常コンプライアンス要件やスループット目標によって推進されるためである。米国TSA、欧州委員会およびEASAの発行物、ICAOガイダンス、関連する場合はFAAおよびDOTのデータセットなど、政府および航空セキュリティのソースを参照し、チェックポイントおよび貨物スクリーニングの予測の基盤とする。
モデルの基盤を確実にするため、関連機器の流れに関する国連Comtrade、検知・試験用語に関するNISTの参考資料、イオンモビリティ分光法やサンプリング性能を扱う査読付き学術誌など、貿易・生産指標や技術採用シグナルも確認する。企業の開示資料、年次報告書、投資家向け説明資料、信頼できる報道を用いて製品の位置付けと地域的な露出を相互確認し、企業財務、契約・入札、特許データベースの一部有料サブスクリプションを用いて、大規模プログラムの時期やイノベーションの方向性を検証する。これらのデスクリサーチソースは例示に過ぎず、データ収集、検証、明確化のために他の多くの公開・有料参考資料も使用された。
一次インタビューと調査
一次調査は、政策および交通シグナルを現実的な採用率および更新率へ変換するために用いられる。これは、既設ベースの更新サイクルやスワブ消耗品の挙動が施設タイプによって異なるためである。主要地域のセキュリティ機器メーカー、チャネルパートナー、空港・貨物スクリーニング関係者、防衛調達・プログラム担当者と幅広く対話し、平均販売価格、誤警報予測の校正、レーンまたはチェックポイントごとの典型的な導入密度に関するギャップを埋める。
回答は、貨物義務化、空港拡張プログラム、国境近代化など、需要が加速している領域を確認するためにも用いられ、その後、最終的な規模算定の前に前提条件を調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:32% | 経営幹部(CXO):12% | アジア太平洋:40% |
| 中堅層:48% | 機能/部門リーダー:33% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:20% | マネージャー:55% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、対象となるスクリーニング範囲のトップダウン再構築から始まり、旅客および貨物のスループット指標を、通常ETD対応が求められるレーン、チェックポイント、検査ポイントに変換する。その後、サンプル抽出した機器の平均販売価格に予想年間販売台数を掛けたものや、更新サイクルに関するチャネル確認を含む、選択的なボトムアップ推定と総額を照合し、最終的な市場価値の調整に用いる。
モデルで使用される主要な入力には、空港旅客交通の成長、航空貨物スクリーニングとコンプライアンスのタイムライン、携行型および固定型機器の更新サイクル、粒子式からデュアルモードサンプリングへ移行する施設の割合、製品形態および検知技術別に観測される平均販売価格の分散が含まれる。小規模施設のカバレッジデータが不完全な場合、施設クラスおよび規制圧力に紐づいた浸透率の前提でギャップを処理し、その後専門家のフィードバックを通じて再検証する。
予測は、調達がセキュリティ事象や予算サイクルによって変動しうるため、インタビューから得られる変数レベルの予測に支えられたシナリオ分析を用いて構築される。ベースケースは、規制上のマイルストーンの時期、空港拡張スケジュール、典型的な調達リードタイムを追跡し、その後、追跡・再現が容易な形で価格およびミックス効果を適用することで生成される。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が単一のデータ系列によって左右されないようにしている。航空交通量の傾向、公的予算またはプログラムの発表、出荷・入札の可視性といった独立したシグナルとモデル出力を比較し、承認前に大きな差異を調査する。
推定される販売台数または平均販売価格がインタビューで確認された範囲を外れる場合、異常として指摘され、主要なプログラム、義務化、または調達タイムラインが複数のソース間で整合しないように見える場合、追加のフォローアップコールが行われる。報告書は年次で更新され、重大な事象が発生した場合には中間更新が行われ、クライアントが発行時点で入手可能な最新の見解を確実に受け取れるよう、納品前の最終レビューが完了する。
Mordor Intelligenceによる爆発物微量検知市場規模と他の公表推定値との比較
爆発物微量検知の公表市場規模は、各発行元がETDに含めるものの定義、対象とするエンドユース、想定する更新サイクルの長さについて異なる選択をするため、しばしば一致しない。差異は、大規模な調達年を一時的なスパイクとして扱うか、複数年の予算枠にわたって平滑化するか、また通貨のタイミングをどう扱うかによっても生じる。
主なギャップは、隣接するバルクスクリーニングシステムやより広範な「微量スクリーニング」バンドルを合算するかどうかから生じる。Mordor Intelligenceは、範囲を携行型、ポータブル型、固定型システムにわたるETD機器収益に限定し、一次検証を通じて再確認された技術・サンプリングモードの変化に紐づけて、ミックスおよび平均販売価格の変動を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.85 B (2026) | |
| 貿易データ発行元A | USD 1.80 B (2024) | 2024年を基準とし、出荷を重視した枠組みと、車載型やより広範な検査導入を異なる形で取り込みうるタイプ区分を用いており、これが調達タイミングと収益年の整合をずらす可能性がある。 |
| 市場トラッキングサイトB | USD 1.83 B (2025) | 予測期間を2033年まで延長し、製品形態やサンプリングモードのミックスの明確な区分なしにETDの総計を提示しており、これが平均販売価格の推移や更新強度の適用方法を変える可能性がある。 |
全体として、この差異は主に、需要の存在に対する見解の不一致というよりも、範囲の境界とタイミングの選択によって説明される。前提をスループット、コンプライアンスの契機、現実的な更新・価格帯に紐づけて追跡可能にすることで、最終的な数値は、調達や規制が変化した際にも再現・更新しやすい状態を維持する。


レポートで回答する主要な質問
爆発物痕跡検知市場の現在の規模はどのくらいですか?
爆発物痕跡検知市場は2026年に18億5,000万USDの規模であり、2031年までに27億2,000万USDに達すると予測されています。
爆発物痕跡検知市場でどの製品カテゴリーがリードしていますか?
ハンドヘルド検知装置が首位を占め、運用上の柔軟性の高さから2025年に52.95%の収益シェアを獲得しています。
貨物・物流セクターが最も急速に成長している理由は何ですか?
欧州連合(EU)が2026年までに100%の貨物ETDを義務化したことにより、世界の物流企業が投資を迫られ、このセグメントの予測年平均成長率(CAGR)は9.79%となっています。
爆発物痕跡検知支出において最も急成長する地域はどこですか?
中東・アフリカ地域は数十億USD規模の空港大型プロジェクトに牽引されて、2031年まで年平均成長率(CAGR)10.18%で拡大すると予測されています。
人工知能(AI)ツールは爆発物痕跡検知システムをどのように改善していますか?
AI対応アルゴリズムは誤警報率を最大40%削減し、感度を維持しながら乗客スループットを向上させます。
爆発物痕跡検知オペレーターにとって最大の運用コスト阻害要因は何ですか?
1個あたり2USDから15USDの価格帯の使い捨て消耗品スワブの継続的な購入が、高ボリュームチェックポイントの総所有コストを大幅に増加させています。
最終更新日:



