
EV ケーブル市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
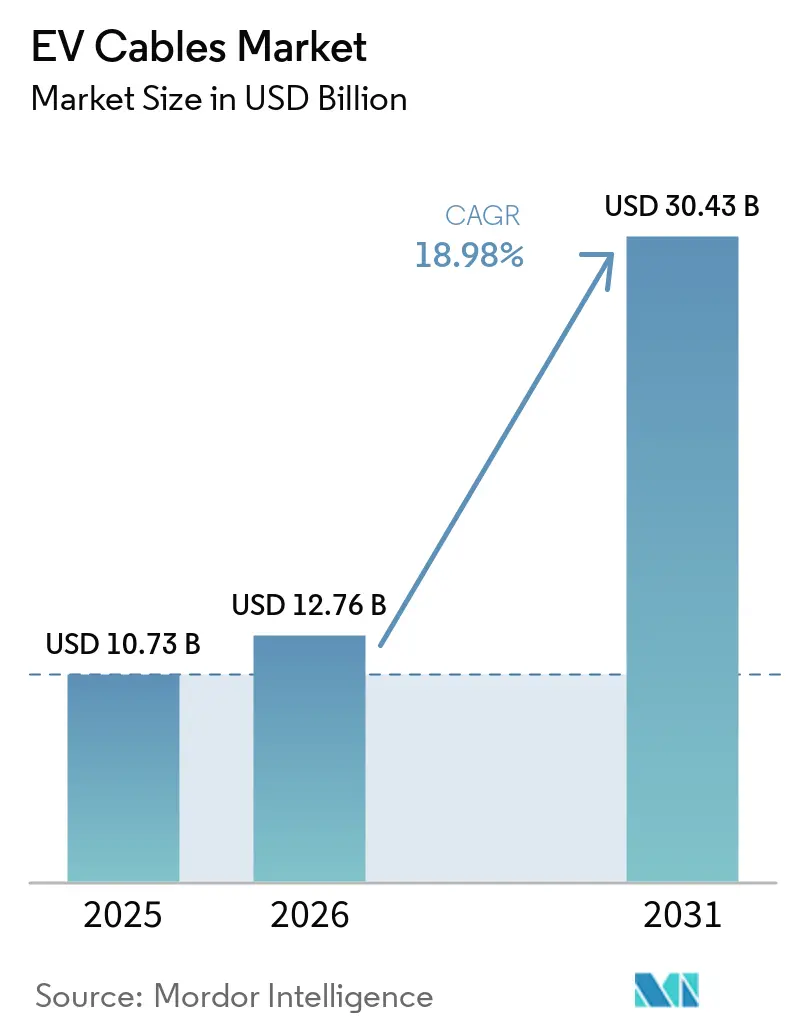
| 市場規模 (2026) | 12.76 十億米ドル |
| 市場規模 (2031) | 30.43 十億米ドル |
| Growth Rate (2026 - 2031) | 18.98 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による EV ケーブル市場分析
EVケーブル市場規模は、2025年の10.73 ビリオン 米ドルから2026年には12.76 ビリオン 米ドルに拡大し、予測期間(2026年~2031年)にCAGR 18.98%で成長して2031年には30.43 ビリオン 米ドルに達する見込みです。主要経済国はゼロエミッション規制を強化しており、自動車メーカーは電気プラットフォームをより高い電圧レベルへと急速にアップグレードしており、プラグインハイブリッドから純粋なバッテリー電気パワートレインへの顕著なシフトが見られます。これらのトレンドがEVケーブル市場を急成長軌道へと押し上げています。自動車メーカーは現在、高電圧ハーネスを標準化し、銅の重量を大幅に削減しています。同時に、公共機関は超高速充電コリドーへの投資を積極的に進めており、より太く液冷式のケーブルが必要とされています。センサーを組み込み、ISO 19642認定アセンブリを提供できるサプライヤーは、新プラットフォーム受注においてより大きなシェアを確保しています。しかし、銅価格の上昇と労働力不足という課題に直面しており、これが近期の利益率を圧迫しています。世界的に、EVケーブル市場はオーダーメイドの一品物ハーネスからモジュール式キットへと進化しています。これらのキットは特定の車両アーキテクチャに適合するよう設計されており、無線による再設定が可能です。
主要レポートのポイント
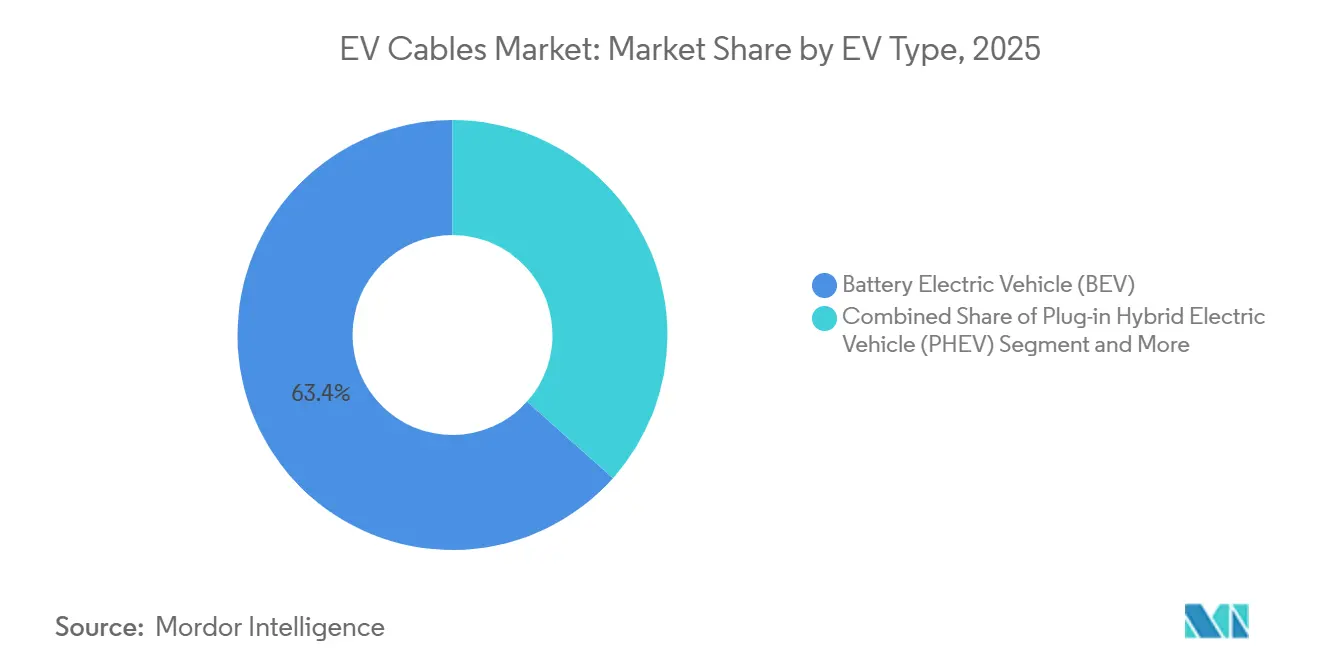
- EVタプ別では、バッテリー電気自動車が2025年の収益の63.36%を占め、燃料電池電気自動車は2026年から2031年にかけて最も高い19.01%のCAGRで成長すると予測されています。
- 電圧タイプ別では、高電圧ケーブルが2025年に56.73%のシェアで市場を支配しており、2026年から2031年にかけても最高のCAGR 19.05%を記録すると予測されています。
- 用途別では、バッテリーおよびバッテリー管理配線が2025年に34.47%のシェアでトップとなり、充電管理ケーブルは2031年までに19.08%のCAGRで成長すると予測されています。
- コンポーネント別では、ワイヤーが2025年の収益の47.71%を占め、コネクターは予測期間中に最も速い19.03%のCAGRで拡大する見込みです。
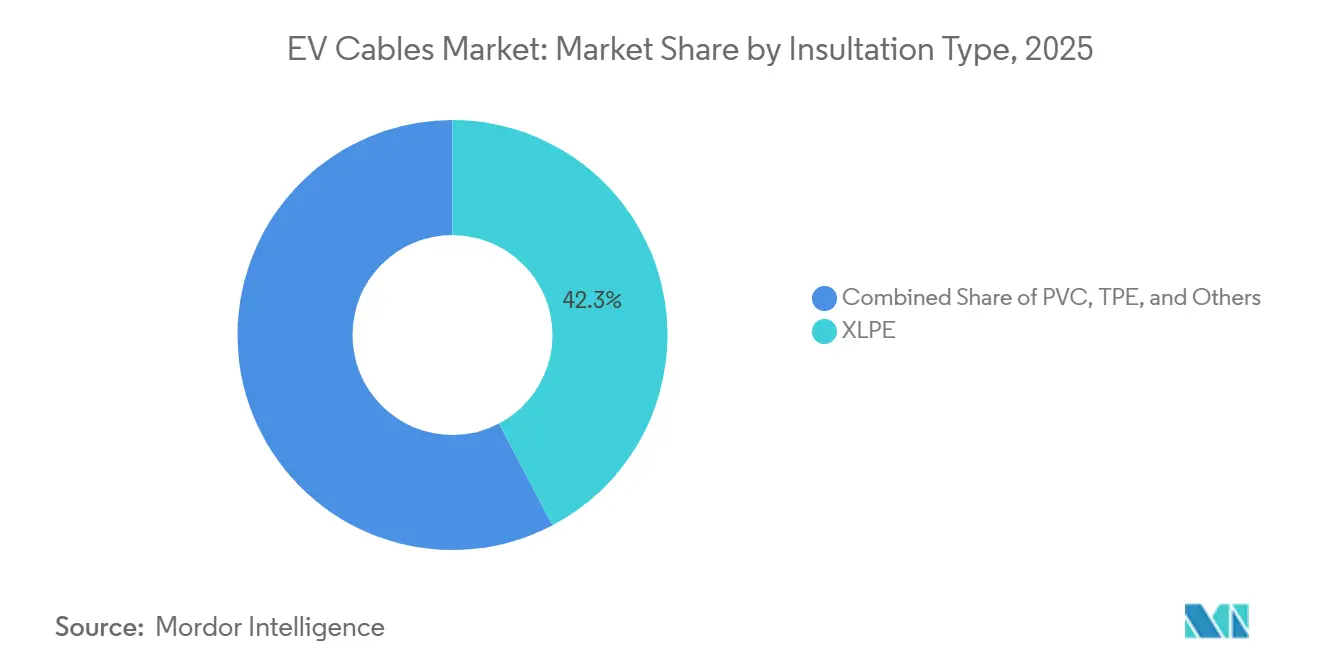
- 絶縁タイプ別では、XLPEが2025年に42.26%のシェアを獲得し、2026年から2031年にかけて19.11%のCAGRでリーダーシップを維持すると予測されています。
- シールドタイプ別では、銅が2025年に78.81%という圧倒的なシェアを保持しており、アルミニウムシールドは2031年までに最も速い19.13%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025の世界収益の36.74%を占めて市場を支配しており、2031年までに19.16%のCAGRで最も高い地域成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
EV ケーブル市の促進要因影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国・欧州におけるBEV生産の急速な拡大 | +4.5% | アジア太平洋が中核、欧州が第二位 | 短期(2年以内) |
| 400V~800V以上のEVアーキテクチャへのシフト | +4.2% | 中国・欧州・北米主導のグローバル | 中期(2年~4年) |
| 厳格なゼロエミッション規制が高電圧ケーブル需要を押し上げる | +3.8% | 北米およびEU、アジア太平洋への波及 | 長期(4年以上) |
| 政府資金による急速充電インフラの整備 | +3.1% | 北米、EU、一部のアジア太平洋市場 | 中期(2〜4年) |
| 自動車メーカーによるゾーナルハーネストポロジーへの移行 | +2.0% | グローバル、プレミアムセグメントでの早期採用 | 長期(4年以上) |
| XLPO絶縁の採用によるケーブルコスト低減 | +1.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国・欧州におけるBEV生産の急速な拡大
近年、中国はバッテリー電気自動車(BEV)の生産を大幅に増加させており、前年比で大きな成長を示しています。同様に、欧州でも生産が顕著に増加しており、強い市場勢いを反映しています。こうしたトレンドに対応して、大手ケーブルメーカーは、ドイツのツヴィッカウや中国の圳などの主要組立拠点の近くに押出成形およびブレイディング設備を戦略的に設置しています。このアプローチにより、物流コストが削減され、リードタイムが短縮されます。中国の自動車OEMはセル・トゥ・パックバッテリーシステムへの移行を進めており、これによりモジュール配線が不要となり、バスバーおよびサーマルラインの強化に材料を再配分することが可能になります。欧州では、高級自動車ブランドが急速充電中に最適な温度を維持する液冷式充電ケーブルなどの先進機能への需要を牽引しています。これにより、XLPEおよびアルミニウム・ポリマー材料を使用した革新的な設計を専門とするサプライヤーにとって収益性の高い機会が生まれています。
400V~800V以上のEVアーキテクチャへのシフト
自動車メーカーは、同等の電力に対して電流を半減させる800Vプラットフォームへ、従来の400Vシステムから一斉に移行しており、これにより導体を細くし、ハーネスを軽量化することが可能になります。ポルシェ、ヒュンダイ、起亜が早期展開をリードし、テスラとBYDも追随しており、不可逆な設計転換を強固なものにしています[1]「タイカン技術プレゼンテーション」、ポルシェAG、porsche.com。精製銅価格が2026年初頭に前例のない水準に達したことで、このアーキテクチャによる車両あたりの銅使用量削減は、技術シフトとシームレスに一致しています。かつてはプレミアム品と見なされていた炭化ケイ素インバーターは、より手頃な価格になり、主流の予算内に収まるようになり、800Vの採用を加速させています。旧来の400V充電器との互換性の課題に対応するため、電圧ブーストステーションが登場し、サイトあたりの追加コストが発生しています。この動向は、ISO 19642クラスBの高電圧ケーブルへの需要増大に注目を集めています。
厳格なゼロエミッション規制が高電圧ケーブル需要を押し上げる
カリフォルニア州の先進クリーンカーII規則、欧州連合が提案するクリーン企業車両指令、および中国のデュアルクレジットプログラムが合さって、完全電動の小型乗用車フリートへの世界的な軌道を確定させています。これらの規制により、自動車メーカーは計画より速くプラットフォームを電動化することを余儀なくされ、BEVでは車両あたりのケーブル長が内燃機関モデルの約1kmに対して1.5~2kmに増加します。ISO 15118の車両・グリッド間通信などの新たなコンプライアンス要件により、追加のデータペアとシールドが必要となり、販売されるすべての車両に段階的なケーブル付加価値が組み込まれます。この効果は構造的なものであり、車両総生産台数が停滞しても、ユニットあたりのケーブル搭載量が増加し続けることで、EVケーブル市場は拡大を続けます。
政府資金による急速充電インフラの整備
米国のNEVIプログラムは2024年度に約885 ミリオン 米ドルを拠出し、2026年まで資金供給を継続する予定であり、EU加盟国はTen-T幹線道路コリドーへの対応資金を投入しています。150kWのCCSディスペンサー1台にはEN 50620規格のケーブルが15~20m必要であり、350kWのピラーではケーブルの断面積とコストの両方が倍増する可能性があります。充電ケーブルは車載ハーネスとは別の認証を受けるため、従来の自動車サプライチェーン外で事業を展開することが多い専門メーカーにとって、並行した収益源が開かれています。
EV ケーブル市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅・アルミニウム価格の変動 | -2.8% | グローバル | 短期(2年以内) |
| EVケーブル製造の自動化能力の限界 | -1.5% | 北米、欧州 | 中期(2年~4年) |
| 防火・EMC認定の負担 | -0.9% | グローバル | 中期(2〜4年) |
| 超高速充電の熱負荷に対応する追加シールド | -0.6% | 北米、EU、一部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅・アルミニウムの価格変動
2025年末から2026年初頭にかけて、銅価格が大幅に上昇し、アルミニウム価格も上昇しました。電気自動車(EV)への需要増大に対応するため、製錬所の生産削減がこの上昇トレンドを引き起こしました。銅のスポット価格が中程度に変動するだけでも、大手ハーネスメーカーの利益率に大きな影響を与える可能性があり、積極的なヘッジ戦略の採用を促しています。財務リソースが限られたサプライヤーは、契約の再交渉を余儀なくされるか、顧客離れに直面することが多く、新たなISO 19642生産ラインへの投資が遅れています。
EVケーブル製造の自動化能力の限界
高電圧押出成形およびほぼ完全被覆のブレイディングプロセスは、依然として半手動の方法に依存しています。自動ブレイダー1台あたりの投資は多大であり、長い調達リードタイムが必要です。その後、OEM検証によりさらなる遅延が生じ、全体のタイムラインが延長されます。その結果、特に精密な公差と統合冷却を必要とする急速充電ケーブルファミリーにおいて、供給能力が需要に追いつくことが困難になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
EV ケーブル市場セグメント分析
EVタイプ別:
BEVが価値を支え、FCEVが加速バッテリー電気自動車は2025年のEVケーブル市場シェアの63.36%を占め、その圧倒的な生産規模と、400V~800Vバッテリーパック、インバーター、トラクションモーターに必要な車両あたりの高いケーブル搭載量を反映しています。このセグメントの大規模な導入実績により、自動車メーカーが追加のデータラインおよび電力ラインを必要とするモデルの刷新やソフトウェア対応アップグレードを展開するにつれ、高電圧ハーネスの安定した交換需要が確保されています。
燃料電池電気自動車は、はるかに小さい生産台数ベースから出発するものの、2026年から2031年にかけて最も速い19.01%のCAGRを記録すると予測されています。日本、韓国、および欧の一部コリドーにおける商業バスおよび大型トラックのパイロットプログラムでは、650~750Vのスタック相互接続、水素センサー配線、および大電流ポンプコントローラーが指定されており、これらすべてが車両あたりのケーブル価値をBEV平均を上回る水準に引き上げています。したがって、このニッチ市場は、SAE J2578の水素透過限界および120℃の連続温度デューティサイクルを満たすことができるサプライヤーにとって、不釣り合いに大きな収益上昇余地を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


電圧タイプ別:
高電圧ケーブルが市場を支配し成長を牽引高電圧ラインは2025年のEVケーブル市場シェアの56.73%を占め、2031年までに19.05%のCAGRで拡大すると予測されています。400Vから800Vプラットフォームへの移行が進むたびに、導体断面積と絶縁要件が増加し、高電圧コンテンツが中電圧・低電圧カテゴリーを上回り続けています。OEM仕様では現在、ISO 19642クラスB定格(1,000VAC / 1,500VDC)、合温度センシング、および2mを超えるランへのアルミニウム代替が標準的に求められており、これらすべてが部品表の価値を高めています。
中電圧・低電圧ケーブルは補助負荷において引き続き重要な役割を果たしています。しかし、自動車メーカーが12V機能をゾーナルコントローラーに統合し、マイルドハイブリッドアーキテクチャを48Vバックボーンに引き上げるにつれ、両者の合計シェアは低下し続けています。この構造的なシフトにより、高電圧はセグメント全体の価値エンジンとしての地位を不動のものにしています。
用途別:
バッテリー配線がリード、充電管理が急成長バッテリーおよびバッテリー管理ケーブルは、各トラクションパック内のキロメートル単位のセルセンサーループ、バスバージャンパー、および熱監視ハーネスに牽引され、2025年の収益の最大シェアである34.47%を占めました。低煙・ノンハロゲン絶縁および実時間電圧タップの要件により、セル・トゥ・パック設計が個別相互接続の数を減らしても、材料集約度は持続的に確保されています。
しかし、充電管理アセンブリは2026年から2031年にかけて最も速い19.08%のCAGRを記録する軌道にあります。350kWの液冷式ケーブル1本には95~120mm²の導体、三層シールド、およびISO 15118プラグ・アンド・チャージプロトコル用の組み込みデータペアが必要であり、メートルあたりの価値を車載配線をはるかに上回る水準に引き上げています。政府資金によるコリドー展開により、この外部インフラのニッチ市場は車両生産と並行して成長することが確保されています。
コンポーネント別:
ワイヤーが価値を保持、コネクターが成長を牽引ワイヤーは2025年の総収益の47.71%を占めました。これは、アーキテクチャに関わらず、すべてのハーネスが導体長から始まるためです。しかし、ゾーナル設計がゾーン間接続を増加させ、ハイブリッドハウジングが150Aの電力とギガビットイーサネットレーンをスペース効率の高いシェルにまとめるにつれ、コネクター需要は19.03%のCAGRで増加すると予測されています。各新規コネクター仕様は2,000回の嵌合サイクルに耐え、IP6K9Kの防塵・防水保護を満たす必要があり、平均販価格を引き上げています。
ヒューズおよび保護デバイスは、ソリッドステートスイッチングがゾーンコントローラーに移行するにつれ、価値成長が鈍化しています。一方、絶縁・シールド材料は、導体やコネクターと同様に高電圧拡大の恩恵を受けています。
絶縁タイプ別:
XLPEが圧倒的なリードを維持架橋ポリエチレンは2025年のEVケーブル市場シェアの42.26%を占め、19.11%のCAGRで成長すると予測されています。30kV/mmを超える絶縁耐力と90~125℃の連続温度上限により、壁厚を薄くすることができ、PVCと比較してハーネス重量を最大15%削減でき、高電圧ランのデフォルト材料としての地位を維持しています。低煙・ノンハロゲン基準を満たすXLPEグレードは、材料の規制上の優位性をさらに強固なものにしています。
PVCは熱負荷が軽微な低電圧補助ループで引き続き使用されており、TPE、シリコーン、フッ素ポリマー絶縁は柔軟性、高温、および耐薬品性のニッチを担っています。しかし、主流の高電圧用途においてXLPEのコストパフォーマンスの優位性に挑戦できる材料はありません。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
シールドタイプ別:
銅が現在も支配、アルミニウムが急速に台頭銅シールドは2025年に78.81%という圧倒的なシェアを維持しており、これは比類のない58MS/mの導電率と低い接触抵抗によるものであり、いずれも20~50kHzのインバーター出力において重要です。しかし、銅対アルミニウムの価格比が4.0を上回り続けるなか、アルミニウムブレイドは最も成長の速いセグメントとなっており、2031年までに19.13%のCAGRで成長すると予測されています。アルミニウムクラッドスチールワイヤーは延性の問題に対処しており、耐腐食コーティングを施すことで、銅のシールド性能の85~90%を半分の重量で、かつ30~40%低いコストで実現します。
欧州のプレミアムブランドは、ハイパフォーマンスEVの妥協のないEMC要件のために銅を維持し続けるでしょう。しかし、2万米ドル未満のアジア太平洋の大量生産モデルでは、すでに高電圧ランの最大80%にアルミニウムシルドを使用しており、代替トレンドの持続力を裏付けています。
地域分析
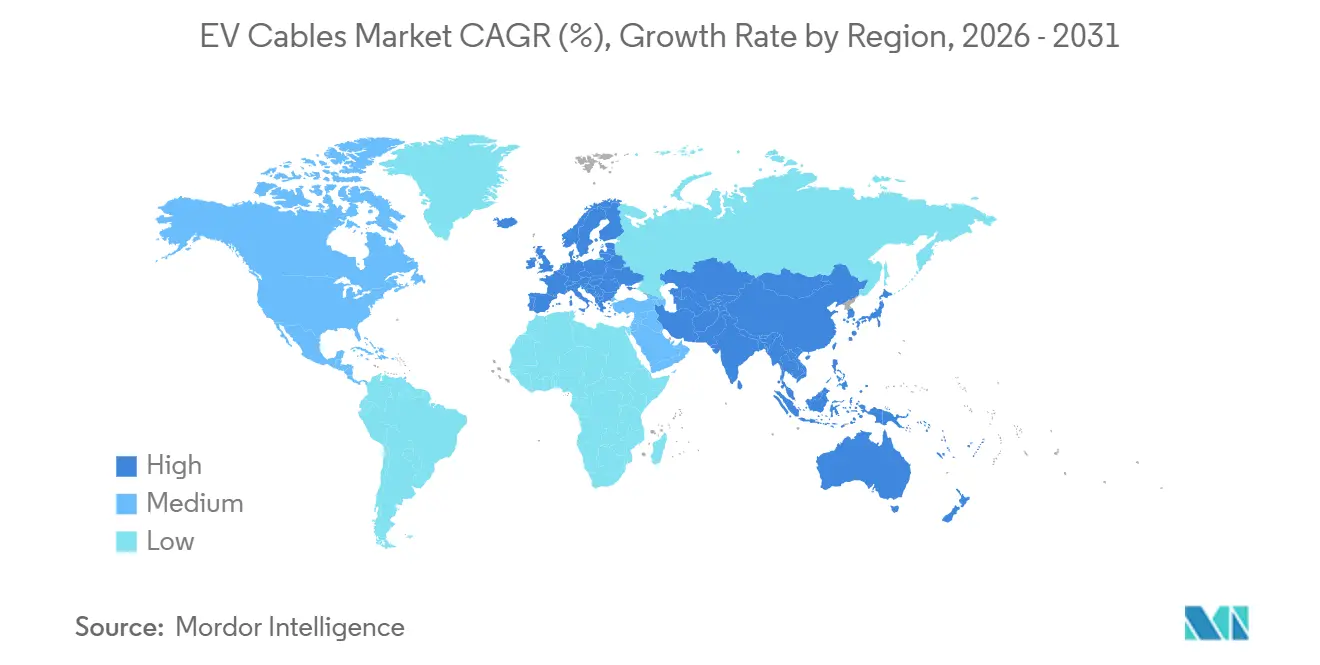
アジア太平洋は2025年の世界収益の36.74%を占め、2031年までに19.16%のCAGRで成長すると予測されています。近い将来、中国が大規模なBEV生産で地域需要をリードすると予想されています。一方、インドの生産連動インセンティブ制度は、数年以内に補助金を受けるための相当な国内付加価値基準を強調しています。日本と韓国はプレミアムBEVおよび燃料電池電気自動車に注力しており、車両あたりのケーブル搭載量は世界平均を大きく上回っています。
北米は、消費者クレジットの適格要件として現地調達を義務付けるインフレ抑制法に支えられ、堅調な成長を遂げています。Yazaki、Aptiv、Learなどの主要プレイヤーは、メキシコおよび米国南部に新工場を設けて事業を拡大しています。しかし、労働力不足が課題となり、成長ペースを鈍化させています。欧州は北米の成長軌道に匹敵しており、ドイツ、フランス、スペインなどの国々がEV向けプラットフォーム転換に多大な投資を行っています。特にフォルクスワーゲンは、電気品の現地化に相当なリソースを割り当てています[2]「プランニングラウンド70投資家向け資料」、フォルクスワーゲンAG、volkswagenag.com。
南米、中東、アフリカは絶対量では遅れをとっているものの、より小さなベースから顕著な成長を達成しています。ブラジルのRota 2030イニシアチブは、BYDやGreat Wallなどの企業による現地組立を奨励しており、これらの企業は現在、現地コンテンツ要件を満たすための認定ケーブルラインを求めています。UAEでは、数年以内にドバイ・アブダビ間コリドーに相当数のDC充電器を設置する計画が進んでいます。南アフリカのインセンティブプログラムはケーブルハーネスにまで拡大されています。しかし、これらの市場では、大規模な需要が実現する前に、より広範な充電インフラの整備を待っている状況です。

競合環境
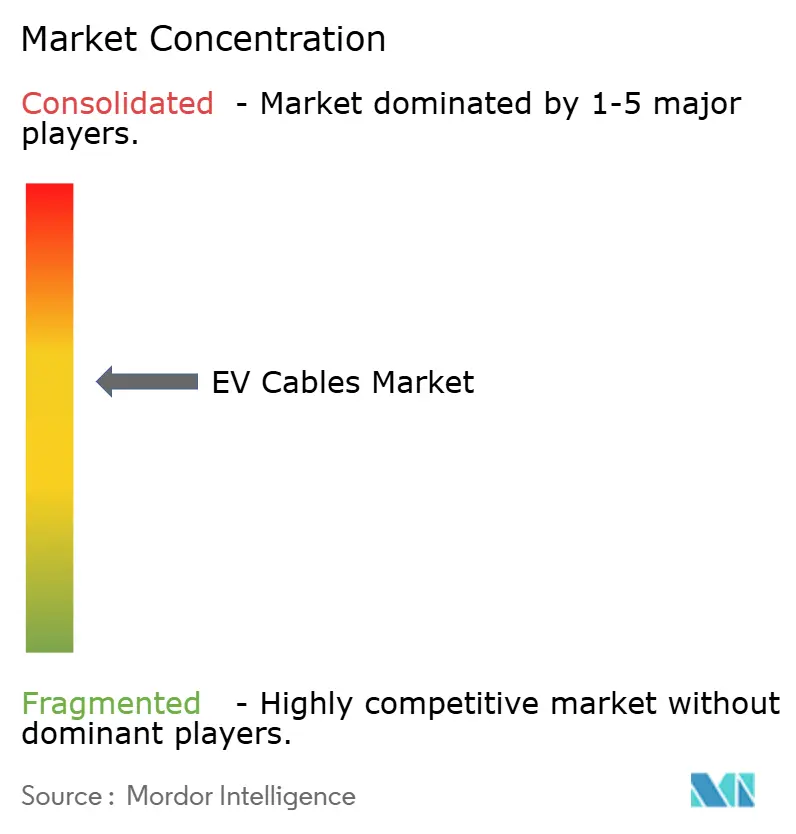
世界のEVケーブル収益の相当部分は少数のサプライヤーが占めており、単一企業が支配的なシェアを持たない適度に集中した市場を形成しています。Yazaki、Sumitomo Electric、Leoniは、OEMとの長年の関係と自社内XLPEコンパウンディングを活用して、コアハーネス受注を確保しています。一方、Huber+SuhnerとPrysmianは、独自のアルミニウム・ポリマーシールドを使用して高デューティサイクルを維持する液冷式急速充電ケーブルのニッチ市場を開拓しています。
RosenbergerやBizLinkなどの中堅企業は、事前検証済みのゾーナルキットで機会を掴んでいます。これらは大幅なサイクルタイム短縮を提供し、新興OEMにとって魅力的な選択肢となっています。今日の市場環境では、技術が規模を凌駕しています。Aptivのスマートケーブルは、ギガビットセンサーフィード用のファイバーを統合するだけでなく、予知保全交換のための温度モニターを組み込んでおり、この機能は現在、自動運転車プログラムでトライアルが行われています。
OEMは現在、すべてのケーブルファミリーに対してデュアルソーシングを義務付けており、少なくとも2社のISO 19642承認サプライヤーを確保しています。この要件により、中国および東南アジアのコスト競争力のあるプレイヤーへの道が開かれています。特許データは業界の急速なペースを浮き彫りにしています。最近、Sumitomo ElectricはEMCシールドに関する複数の特許を取得しています。同時に、LeoniはEUの調達規制に準拠するためにモロッコでの押出成形能力を強化しています。銅価格の変動と排出規制が高電圧の専門知識の重要性を強調する一方で、地理的近接性は顧客の優先リストで急速に重要性を増しています。
EV ケーブル産業リーダー
Yazaki
Sumitomo Electric
Leoni
Aptiv PLC
TE Connectivity
- *免責事項:主要選手の並び順不同
EV ケーブル市場 本レポートで取り上げた企業
- Yazaki Corporation
- Sumitomo Electric Industries
- Leoni AG
- Aptiv PLC
- TE Connectivity
- Prysmian Group
- Nexans SA
- Huber+Suhner AG
- Fujikura Ltd.
- Furukawa Electric
- Lear Corporation
- LS Cable & System
- Amphenol Corp.
- ABB Ltd.
- Brugg Group
- Volex plc
- Rosenberger Group
- BizLink Group
- HELUKABEL GmbH
- Jiangsu Etern Co., Ltd.

EV ケーブル市場における最近の業界動向
- 2026年5月:台湾を拠点とするコンポーネントサプライヤーのSinbon Electronicsが、6月にミュンヘンで開催されたPower2Drive Europe 2026に初出展し、欧州規格に準拠したEV充電製品のポートフォリオを展示しました。Sinbonのミュンヘン向けポートフォリオには、タイプ2 AC充電ケーブル、CCS2 DC充電ケーブル、CCS2液冷式充電ケーブル、およびCCS2充電インレットが含まれており、いずれも欧州市場の要件を満たすよう特別に設計されています。
- 2025年1月:Leoniがモロッコのアガディールに新工場を開設し、商用車用ワイヤーハーネスに特化した3,000人の雇用を創出しました。


グローバル EV ケーブル市場レポートの範囲
レポートの対象範囲には、EVタイプ(バッテリー電気自動車など)、電圧タイプ(低電圧など)、用途(エンジン・パワートレインなど)、コンポーネント(ワイヤーなど)、絶縁タイプ(PVCなど)、シールドタイプ(銅およびアルミニウム)、および地域が含まれます。
セグメンテーション概要
| バッテリー電気自動車(BEV) |
| プラグインハイブリッド電気自動車(PHEV) |
| ハイブリッド電気自動車(HEV) |
| 燃料電池電気自動車(FCEV) |
| 低電圧 |
| 中電圧 |
| 高電圧 |
| エンジン・パワートレイン |
| バッテリー・バッテリー管理 |
| 充電管理 |
| パワーエレクトロニクス |
| モーターケーブル |
| その他 |
| ワイヤー |
| コネクター |
| ヒューズ |
| 絶縁・シールド材料 |
| PVC |
| XLPE |
| TPE |
| その他 |
| 銅 |
| アルミニウム |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| EVタイプ別 | バッテリー電気自動車(BEV) | |
| プラグインハイブリッド電気自動車(PHEV) | ||
| ハイブリッド電気自動車(HEV) | ||
| 燃料電池電気自動車(FCEV) | ||
| 電圧タイプ別 | 低電圧 | |
| 中電圧 | ||
| 高電圧 | ||
| 用途別 | エンジン・パワートレイン | |
| バッテリー・バッテリー管理 | ||
| 充電管理 | ||
| パワーエレクトロニクス | ||
| モーターケーブル | ||
| その他 | ||
| コンポーネント別 | ワイヤー | |
| コネクター | ||
| ヒューズ | ||
| 絶縁・シールド材料 | ||
| 絶縁タイプ別 | PVC | |
| XLPE | ||
| TPE | ||
| その他 | ||
| シールドタイプ別 | 銅 | |
| アルミニウム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
EVケーブル市場は2031年までにどの程度の規模になると予測されていますか?
世界収益は2031年までに30.43 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて18.98%のCAGRを反映しています。
最も強い成長見通しを示す電圧カテゴリーはどれですか?
最大1,500V DCの定格を持つ高電圧ケーブルが現在の価値をリードしており、2031年までに約19.05%のCAGRで拡大すると予測されています。
アルミニウムシールドが銅よりも普及しつつある理由は何ですか?
2026年初頭に銅対アルミニウムの価格比が4.0を上回ったことで、アルミニウムは30~40%安価で40~50%軽量となり、自動車メーカーが非重要なEMCシールドへの採用を進めています。
アジア太平洋がEVケーブルでリーダーシップを持つ理由は何ですか?
2025年の中国の950 ミリオン 台のBEV生産台数に加え、インドの現地化インセンティブと積極的な急速充電展開が、同地域の19.16%のCAGR見通しを支えています。
ゼロエミッション規制はケーブル需要にどのような影響を与えますか?
カリフォルニアのACC IIやEUのクリーンフリート目標などの規制がBEVシェアを押し上げ、車両あたりのケーブル長が内燃機関車の約1kmからBEVでは最大2kmに増加します。
新しいゾーナル車両プラットフォームにおいてコネクターはどのような役割を果たしますか?
ゾーナルアーキテクチャはゾーン間接続を増加させるため、電力とイーサネットデータをまとめた高電圧ハイブリッドコネクターは約19.03%のCAGRで成長しており、ハーネスの取り付け時間を最大30%短縮しています。
最終更新日:



