
Tamaño y Participación del Mercado de Cables para VE
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.98 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cables para VE por Mordor Intelligence
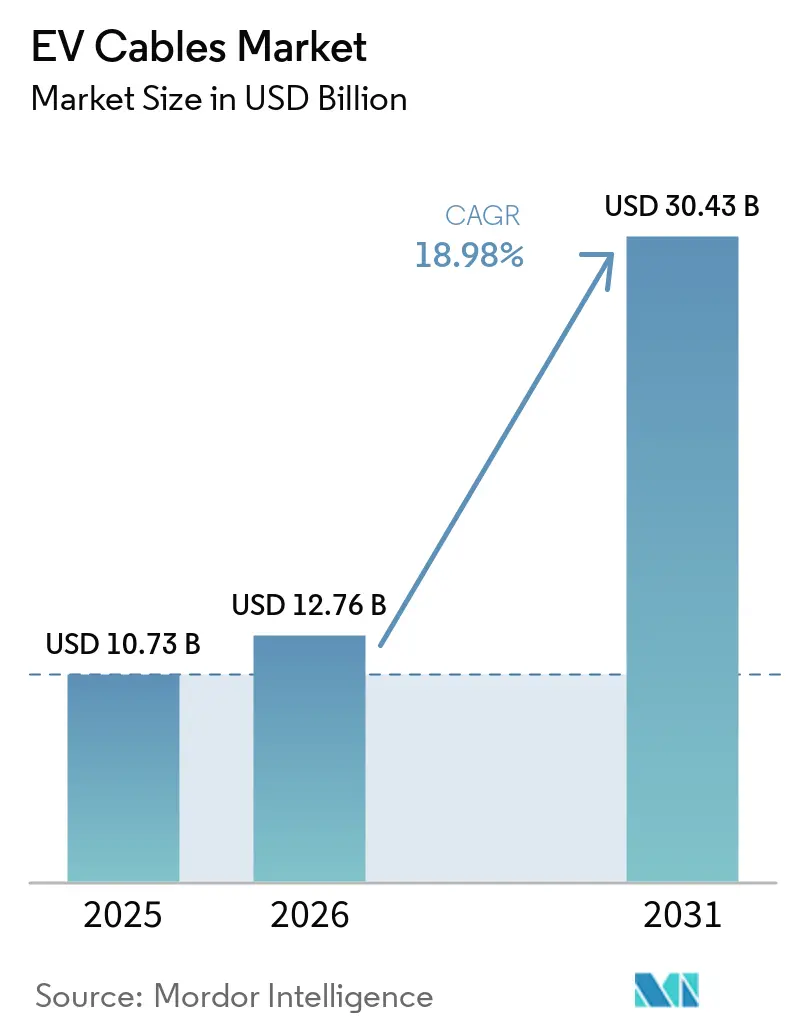
Se espera que el tamaño del Mercado de Cables para VE aumente de 10,73 mil millones de USD en 2025 a 12,76 mil millones de USD en 2026 y alcance 30,43 mil millones de USD en 2031, creciendo a una CAGR del 18,98% durante el período de pronóstico (2026-2031). Las principales economías están endureciendo las regulaciones de cero emisiones, los fabricantes de automóviles están actualizando rápidamente las plataformas eléctricas a niveles de voltaje más altos y se observa un cambio notable de los híbridos enchufables a los trenes de potencia puramente eléctricos de batería. Estas tendencias están impulsando el mercado de cables para VE hacia una pronunciada trayectoria de crecimiento. Los fabricantes de automóviles están estandarizando ahora los arneses de alto voltaje, logrando reducciones significativas en el peso del cobre. Al mismo tiempo, los organismos públicos están invirtiendo fuertemente en corredores de carga ultrarrápida, lo que requiere cables más gruesos y refrigerados por líquido. Los proveedores que pueden integrar sensores y suministrar ensamblajes certificados con ISO 19642 están asegurando una mayor participación en los nuevos contratos de plataformas. Sin embargo, se enfrentan a desafíos relacionados con el aumento de los precios del cobre y la escasez de mano de obra, que ponen en riesgo sus márgenes de beneficio a corto plazo. A nivel mundial, el mercado de cables para VE está evolucionando de arneses únicos y personalizados hacia kits modulares. Estos kits están diseñados para adaptarse a arquitecturas de vehículos específicas y permiten la reconfiguración por vía inalámbrica.
Conclusiones Clave del Informe
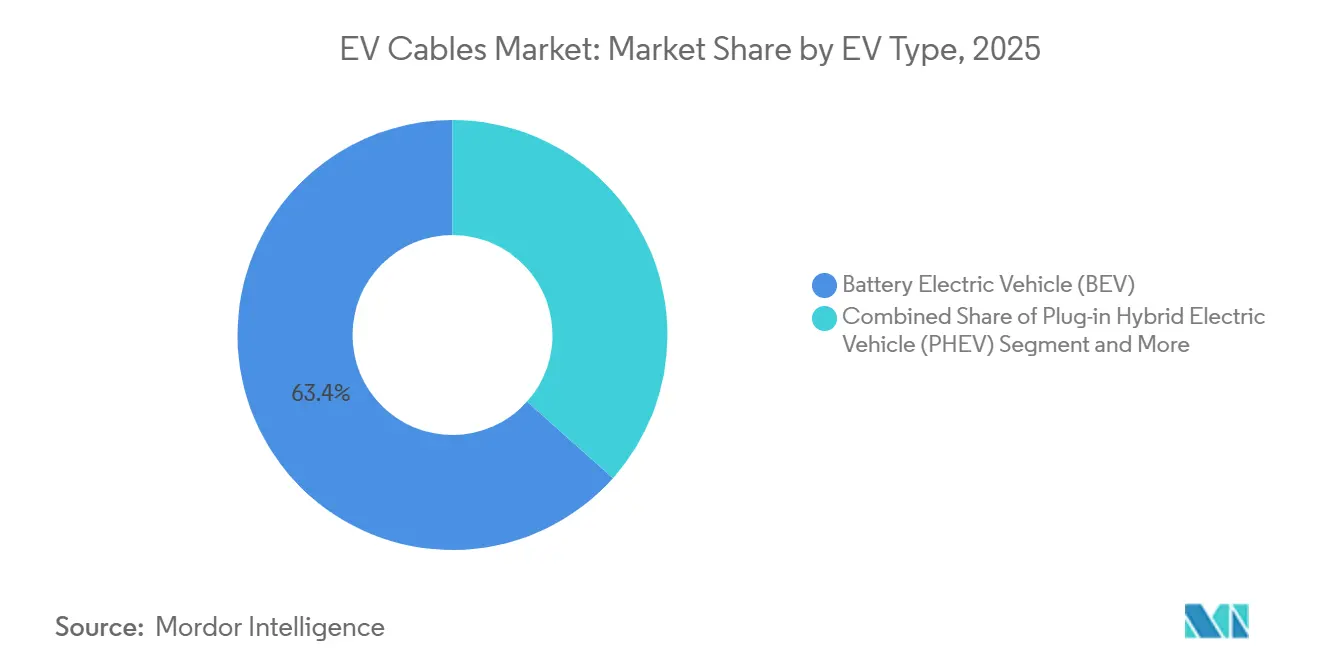
- Por tipo de VE, los Vehículos Eléctricos de Batería aseguraron el 63,36% de los ingresos de 2025, mientras que se proyecta que los Vehículos Eléctricos de Pila de Combustible crezcan a la CAGR más rápida del 19,01% entre 2026 y 2031.
- Por tipo de voltaje, los cables de alto voltaje dominaron con una participación del 56,73% en 2025, y también se prevé que registren la CAGR más alta del 19,05% durante 2026-2031.
- Por aplicación, el cableado de batería y gestión de batería lideró con una participación del 34,47% en 2025, mientras que se espera que el cableado de gestión de carga avance a una CAGR del 19,08% hasta 2031.
- Por componente, los cables representaron el 47,71% de los ingresos de 2025, mientras que los conectores están preparados para expandirse más rápidamente a una CAGR del 19,03% durante el período de pronóstico.
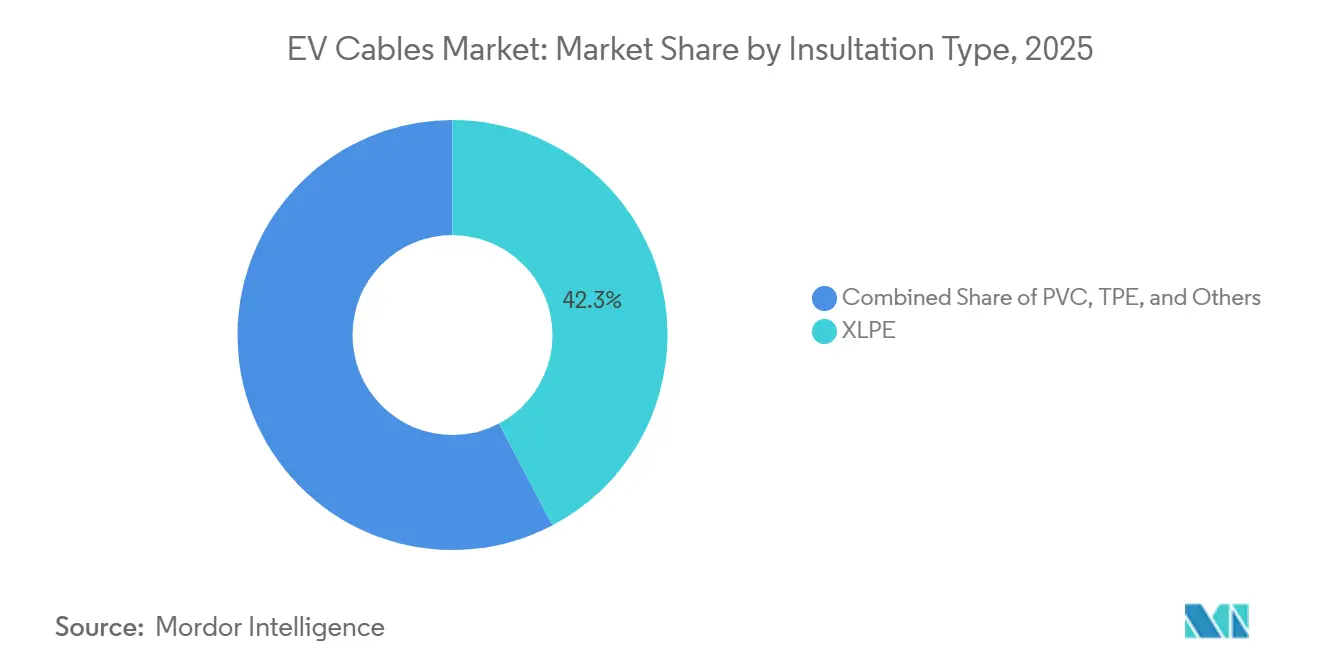
- Por tipo de aislamiento, el XLPE capturó una participación del 42,26% en 2025 y se proyecta que mantenga su liderazgo con una CAGR del 19,11% de 2026 a 2031.
- Por tipo de blindaje, el cobre mantuvo una participación dominante del 78,81% en 2025, mientras que se anticipa que el blindaje de aluminio registre la CAGR más rápida del 19,13% hasta 2031.
- Por geografía, Asia-Pacífico dominó, representando el 36,74% de los ingresos globales en 2025, y está preparada para el mayor crecimiento regional a una CAGR del 19,16% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Cables para Vehículos Eléctricos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Expansión de la Producción de VEB en China y Europa | +4.5% | Núcleo en Asia-Pacífico, Europa como mercado secundario | Corto plazo (≤2 años) |
| Transición hacia Arquitecturas de VE de 400-800 V+ | +4.2% | Global, liderado por China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Estrictos Mandatos de Cero Emisiones Elevan la Demanda de Cables de Alto Voltaje | +3.8% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Largo plazo (≥4 años) |
| Despliegues de Carga Rápida Financiados por el Gobierno | +3.1% | América del Norte, UE y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición de los Fabricantes de Automóviles hacia Topologías de Arnés Zonal | +2.0% | Global, adopción temprana en segmentos premium | Largo plazo (≥4 años) |
| La Adopción de Aislamiento XLPO Reduce los Costos de los Cables | +1.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Producción de VEB en China y Europa
En los últimos años, China ha incrementado significativamente su producción de Vehículos Eléctricos de Batería (VEB), mostrando un crecimiento sustancial año tras año. De manera similar, Europa ha experimentado un notable aumento en la producción, lo que refleja un sólido impulso del mercado. En respuesta a estas tendencias, los principales fabricantes de cables han establecido estratégicamente instalaciones de extrusión y trenzado cerca de los principales centros de ensamblaje, como Zwickau en Alemania y Shenzhen en China. Este enfoque reduce los gastos logísticos y acorta los plazos de entrega. Los Fabricantes de Equipos Originales (OEM) chinos están transitando hacia sistemas de batería de celda a paquete, que eliminan la necesidad de cableado de módulos y permiten la reasignación de materiales para mejorar las barras colectoras y las líneas térmicas. En Europa, las marcas de automóviles de lujo están impulsando la demanda de características avanzadas, incluidos cables de carga refrigerados por líquido que mantienen temperaturas óptimas durante la carga rápida. Esto ha creado una oportunidad rentable para los proveedores especializados en diseños innovadores que utilizan materiales XLPE y aluminio-polímero.
Transición hacia Arquitecturas de VE de 400-800 V+
Los fabricantes de automóviles están migrando en masa desde los sistemas heredados de 400 V hacia plataformas de 800 V que reducen a la mitad la demanda de corriente para igual potencia, lo que permite conductores más delgados y arneses más ligeros. Porsche, Hyundai y Kia lideraron los primeros lanzamientos, y Tesla y BYD los están siguiendo ahora, reforzando un cambio de diseño irreversible [1]"Presentación Técnica del Taycan," Porsche AG, porsche.com . A medida que los precios del cobre refinado alcanzaron niveles sin precedentes a principios de 2026, la reducción en el uso de cobre por vehículo que ofrece esta arquitectura se alinea perfectamente con el cambio tecnológico. Los inversores de carburo de silicio, antes considerados un elemento premium, se han vuelto más asequibles y ahora encajan dentro de los presupuestos convencionales, acelerando así la adopción de los 800 V. Para abordar los desafíos de compatibilidad con los cargadores más antiguos de 400 V, han surgido estaciones de elevación de voltaje, que añaden costos adicionales por instalación. Este desarrollo ha puesto de relieve la creciente demanda de cables de alto voltaje de Clase B según ISO 19642.
Estrictos Mandatos de Cero Emisiones Elevan la Demanda de Cables de Alto Voltaje
La norma Advanced Clean Cars II de California, la propuesta de Directiva de Vehículos Corporativos Limpios de la Unión Europea y el programa de doble crédito de China establecen conjuntamente una trayectoria global hacia flotas de vehículos ligeros totalmente eléctricos. Estas regulaciones obligan a los fabricantes de automóviles a electrificar las plataformas más rápido de lo previsto, elevando la longitud de cable por vehículo a 1,5–2 km para un VEB frente a aproximadamente 1 km para un modelo de combustión interna. Las nuevas capas de cumplimiento normativo, como la comunicación vehículo-red según ISO 15118, requieren pares de datos adicionales y blindaje, incorporando valor incremental de cable en cada automóvil vendido. El efecto es estructural: incluso si la producción total de vehículos se estanca, el mercado de cables para VE continúa expandiéndose a medida que el contenido de cable por unidad aumenta.
Despliegues de Carga Rápida Financiados por el Gobierno
El programa NEVI de los EE. UU. desembolsó casi 885 millones de USD en el año fiscal 2024 y mantendrá el flujo de fondos hasta 2026, mientras que los estados miembros de la UE canalizan fondos equivalentes hacia los corredores de autopistas de la Red Transeuropea de Transporte. Cada dispensador CCS de 150 kW requiere entre 15 y 20 m de cable con certificación EN 50620; un poste de 350 kW puede duplicar tanto la sección transversal del cable como el costo. Dado que los cables de carga se someten a certificaciones independientes de los arneses de los vehículos, abren una fuente de ingresos paralela para productores especializados que a menudo operan fuera de la cadena de suministro automotriz tradicional.
Análisis del Impacto de las Restricciones del Mercado de Cables para Vehículos Eléctricos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Cobre y el Aluminio | -2.8% | Global | Corto plazo (≤2 años) |
| Capacidad Limitada de Fabricación Automatizada de Cables para VE | -1.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Carga de Calificación en Seguridad contra Incendios y Compatibilidad Electromagnética | -0.9% | Global | Mediano plazo (2-4 años) |
| Blindaje Adicional para Cargas Térmicas de Carga Ultrarrápida | -0.6% | América del Norte, UE y mercados selectos de Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre y el Aluminio
Entre finales de 2025 y principios de 2026, los precios del cobre aumentaron significativamente, mientras que los precios del aluminio también se incrementaron. Las reducciones en la capacidad de las fundidoras impulsaron esta tendencia al alza en respuesta a la creciente demanda de vehículos eléctricos (VE). Incluso una fluctuación moderada en el precio al contado del cobre puede afectar sustancialmente los márgenes de los principales fabricantes de arneses, lo que los lleva a adoptar estrategias de cobertura agresivas. Los proveedores con recursos financieros limitados se ven frecuentemente obligados a renegociar contratos o enfrentar la pérdida de clientes, lo que retrasa su capacidad de invertir en nuevas líneas de producción con certificación ISO 19642.
Capacidad Limitada de Fabricación Automatizada de Cables para VE
Los procesos de extrusión de alto voltaje y de trenzado de cobertura casi completa siguen dependiendo de métodos semimanuales. Cada trenzadora automatizada implica una inversión significativa y requiere un largo plazo de adquisición. A esto se suma que la validación por parte de los OEM añade demoras adicionales, extendiendo el cronograma general. Como resultado, la capacidad tiene dificultades para mantenerse al ritmo de la demanda, particularmente en las familias de cables de carga rápida, que requieren tolerancias precisas y refrigeración integrada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Cables para Vehículos Eléctricos
Por Tipo de VE:
Los VEB Anclan el Valor Mientras los VEPCE AceleranLos Vehículos Eléctricos de Batería representaron el 63,36% de la participación del mercado de cables para VE en 2025, lo que refleja su escala de producción dominante y el alto contenido de cable por vehículo requerido para paquetes de baterías de 400 V–800 V, inversores y motores de tracción. La gran base instalada del segmento garantiza una demanda de reemplazo constante de arneses de alto voltaje a medida que los fabricantes de automóviles lanzan modelos renovados y actualizaciones habilitadas por software que requieren líneas adicionales de datos y potencia.
Se proyecta que los Vehículos Eléctricos de Pila de Combustible registren el avance más rápido a una CAGR del 19,01% durante 2026-2031, aunque parten de una base de volumen mucho menor. Los pilotos de autobuses comerciales y camiones pesados en Japón, Corea del Sur y corredores europeos seleccionados especifican interconexiones de pila de 650-750 V, cableado de sensores de hidrógeno y controladores de bomba de alta corriente, todo lo cual eleva el valor del cable por vehículo por encima del promedio de los VEB. Este nicho representa, por tanto, un potencial de ingresos desproporcionado para los proveedores que pueden cumplir con los límites de permeación de hidrógeno de SAE J2578 y los ciclos de servicio a temperatura continua de 120 °C.


Por Tipo de Voltaje:
Los Cables de Alto Voltaje Dominan e Impulsan el CrecimientoLas líneas de alto voltaje capturaron el 56,73% de la participación del mercado de cables para VE en 2025 y se prevé que se expandan a una CAGR del 19,05% hasta 2031. Cada migración de plataformas de 400 V a 800 V aumenta las secciones transversales de los conductores y los requisitos de aislamiento, manteniendo el contenido de alto voltaje por delante de las categorías de voltaje medio y bajo. Las especificaciones de los OEM ahora exigen habitualmente clasificaciones de Clase B según ISO 19642 (1.000 VAC / 1.500 VDC), detección de temperatura integrada y sustitución de aluminio para tramos superiores a 2 m, todo lo cual eleva el valor de los materiales.
Los cables de voltaje medio y bajo continúan desempeñando roles críticos en las cargas auxiliares. Sin embargo, su participación combinada sigue disminuyendo a medida que los fabricantes de automóviles consolidan las funciones de 12 V en controladores zonales y elevan las arquitecturas de híbridos suaves a redes troncales de 48 V. Este cambio estructural mantiene al alto voltaje como el indiscutible motor de valor del segmento en su conjunto.
Por Aplicación:
El Cableado de Batería Lidera, la Gestión de Carga se DisparaEl cableado de Batería y Gestión de Batería representó la mayor participación con el 34,47% de los ingresos de 2025, impulsado por lazos de sensores de celdas de kilómetros de longitud, puentes de barras colectoras y arneses de monitoreo térmico dentro de cada paquete de tracción. Los requisitos de aislamiento de bajo humo y cero halógenos y las tomas de voltaje en tiempo real garantizan una intensidad de material sostenida incluso cuando los diseños de celda a paquete reducen el número de interconexiones individuales.
Los ensamblajes de Gestión de Carga, sin embargo, están en camino de registrar la CAGR más rápida del 19,08% durante 2026-2031. Un solo cable refrigerado por líquido de 350 kW requiere conductores de 95–120 mm², blindaje de triple capa y pares de datos integrados para los protocolos de carga y pago según ISO 15118, elevando el valor por metro muy por encima del del cableado interno del vehículo. Los despliegues de corredores financiados por el gobierno garantizan que este nicho de infraestructura externa crezca en paralelo con la producción de vehículos.
Por Componente:
Los Cables Mantienen el Valor, los Conectores Marcan el Ritmo del CrecimientoLos cables representaron el 47,71% de los ingresos totales de 2025 porque cada arnés, independientemente de la arquitectura, comienza con la longitud del conductor. Sin embargo, se proyecta que la demanda de conectores aumente a una CAGR del 19,03% a medida que los diseños zonales multiplican las uniones entre zonas y las carcasas híbridas combinan 150 A de potencia más canales Ethernet de gigabit en carcasas de uso eficiente del espacio. Cada nueva especificación de conector debe soportar 2.000 ciclos de acoplamiento y cumplir con la protección contra ingreso IP6K9K, lo que eleva los precios de venta promedio.
Los fusibles y dispositivos de protección enfrentan un crecimiento de valor más lento a medida que la conmutación de estado sólido migra hacia los controladores zonales, mientras que los materiales de aislamiento y blindaje se benefician de la misma expansión de alto voltaje que favorece a los conductores y conectores por igual.
Por Tipo de Aislamiento:
El XLPE Mantiene un Liderazgo ContundenteEl polietileno reticulado capturó el 42,26% de la participación del mercado de cables para VE en 2025 y se prevé que avance a una CAGR del 19,11%. Su resistencia dieléctrica de >30 kV/mm y su límite de temperatura continua de 90–125 °C permiten paredes más delgadas, reduciendo el peso del arnés hasta en un 15% en comparación con el PVC, manteniéndolo como la opción predeterminada para los tramos de alto voltaje. Los grados de XLPE que cumplen con los criterios de bajo humo y cero halógenos consolidan la ventaja regulatoria del material.
El PVC persiste en los lazos auxiliares de bajo voltaje donde las cargas térmicas son moderadas, mientras que los aislamientos de TPE, silicona y fluoropolímero cubren los nichos de flexibilidad, alta temperatura y resistencia química. Sin embargo, ninguno desafía el punto óptimo de costo-rendimiento del XLPE en las aplicaciones convencionales de alto voltaje.
Por Tipo de Blindaje:
El Cobre Domina Hoy, el Aluminio Crece RápidamenteEl blindaje de cobre mantuvo una participación dominante del 78,81% en 2025, gracias a su conductividad inigualable de 58 MS/m y su baja resistencia de contacto, ambas críticas para las salidas de inversores de 20–50 kHz. Sin embargo, el trenzado de aluminio es el segmento de más rápido crecimiento, con una CAGR proyectada del 19,13% hasta 2031, ya que la relación de precio cobre-aluminio se mantiene por encima de 4,0. Los alambres de acero revestidos de aluminio abordan los problemas de ductilidad y, cuando se aplican recubrimientos resistentes a la corrosión, ofrecen entre el 85 y el 90% del rendimiento de apantallamiento del cobre a la mitad del peso y con un costo entre un 30 y un 40% menor.
Las marcas europeas premium mantendrán el cobre para los requisitos de compatibilidad electromagnética sin concesiones de los VE de alto rendimiento. Sin embargo, los modelos de alto volumen de Asia-Pacífico con precios inferiores a 20.000 USD ya utilizan blindaje de aluminio en hasta el 80% de los tramos de alto voltaje, confirmando la solidez de la tendencia de sustitución.
Análisis Geográfico
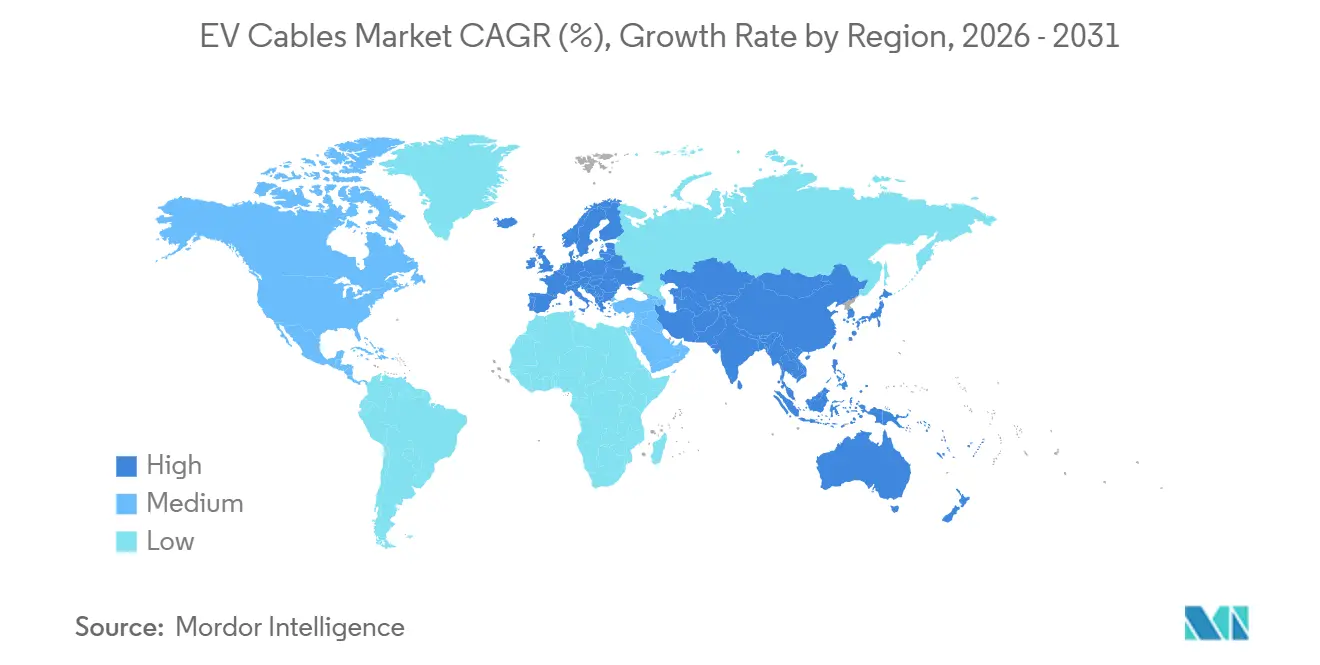
Asia-Pacífico representó el 36,74% de los ingresos globales en 2025 y se proyecta que crezca a una CAGR del 19,16% hasta 2031. En el corto plazo, se espera que China lidere la demanda regional con una producción significativa de VEB. Mientras tanto, el esquema de Incentivos Vinculados a la Producción de India enfatiza un umbral sustancial de valor doméstico para que los subsidios sean alcanzados en pocos años. Japón y Corea del Sur se están enfocando en VEB y Vehículos Eléctricos de Pila de Combustible premium, con un contenido de cable por vehículo muy por encima del promedio global.
América del Norte está experimentando un crecimiento sólido, respaldado por la Ley de Reducción de la Inflación, que requiere que los vehículos sean de origen local para calificar para los créditos al consumidor. Actores clave como Yazaki, Aptiv y Lear están expandiendo operaciones con nuevas plantas en México y el sur de los EE. UU. Sin embargo, la escasez de mano de obra está presentando desafíos, desacelerando el ritmo de crecimiento. Europa está igualando la trayectoria de crecimiento de América del Norte, con países como Alemania, Francia y España realizando inversiones significativas en la conversión de plataformas para VE. Volkswagen, en particular, ha asignado recursos sustanciales para la localización de componentes eléctricos [2]"Presentación para Inversores de la Ronda de Planificación 70," Volkswagen AG, volkswagenag.com.
Aunque América del Sur, Oriente Medio y África están rezagados en volumen absoluto, están logrando un crecimiento notable desde una base menor. La iniciativa Rota 2030 de Brasil está fomentando los esfuerzos de ensamblaje local por parte de empresas como BYD y Great Wall, que ahora buscan líneas de cables certificadas para cumplir con los requisitos de contenido local. En los Emiratos Árabes Unidos, se están elaborando planes para establecer un número sustancial de cargadores de corriente continua a lo largo del corredor Dubái-Abu Dabi en pocos años. El programa de incentivos de Sudáfrica se está extendiendo a los arneses de cables. Sin embargo, estos mercados están esperando una infraestructura de carga más extensa antes de que pueda materializarse una demanda a gran escala.

Panorama Competitivo
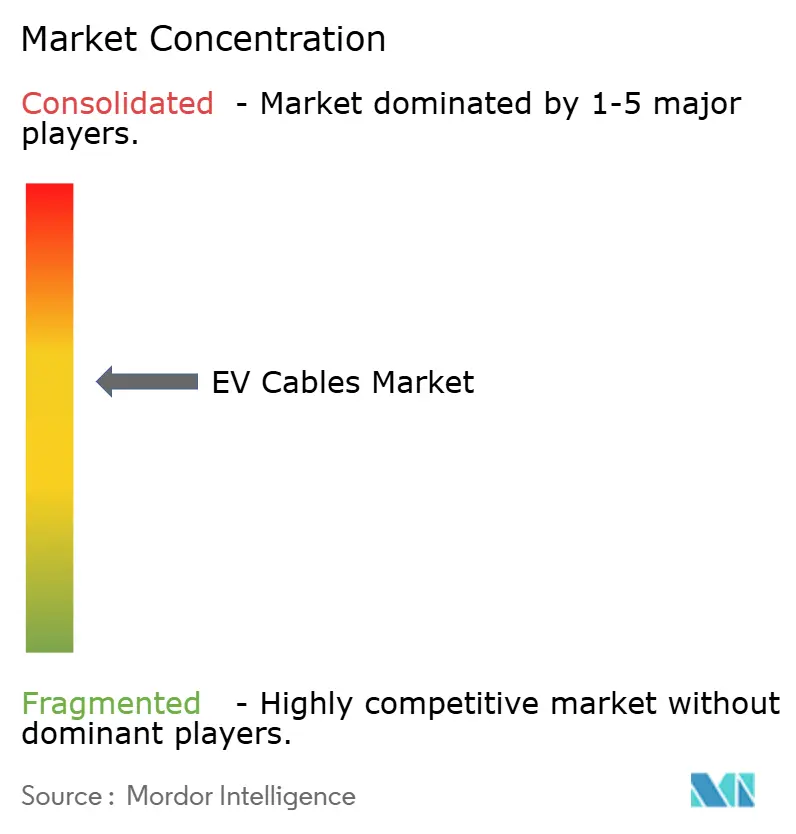
Una porción significativa de los ingresos globales del mercado de cables para VE está en manos de un número limitado de proveedores, lo que crea un mercado moderadamente concentrado en el que ninguna empresa tiene una participación dominante. Yazaki, Sumitomo Electric y Leoni aprovechan sus vínculos históricos con los OEM y la composición interna de XLPE para asegurar los contratos principales de arneses. Mientras tanto, Huber + Suhner y Prysmian han encontrado nichos en cables de carga rápida refrigerados por líquido que soportan ciclos de alta demanda mediante el uso de sus escudos propietarios de aluminio-polímero.
Los competidores de nivel medio como Rosenberger y BizLink están aprovechando las oportunidades en kits zonales prevalidados. Ofrecen reducciones significativas en los tiempos de ciclo, lo que los hace atractivos para los OEM disruptores. En el panorama actual, la tecnología supera al volumen: el Cable Inteligente de Aptiv no solo integra fibra para alimentaciones de sensores de gigabit, sino que también incorpora monitores de temperatura para reemplazos predictivos, una característica que actualmente está siendo probada por programas de vehículos autónomos.
Los OEM ahora exigen el abastecimiento dual para cada familia de cables, garantizando al menos dos proveedores aprobados por ISO 19642. Este requisito allana el camino para actores competitivos en costos de China y el Sudeste Asiático. Los datos de patentes destacan el rápido ritmo de la industria: recientemente, Sumitomo Electric ha obtenido múltiples concesiones centradas en el blindaje de compatibilidad electromagnética. Al mismo tiempo, Leoni ha reforzado su capacidad de extrusión en Marruecos para cumplir con las regulaciones de abastecimiento de la UE. Si bien las fluctuaciones en el precio del cobre y los mandatos de emisiones subrayan la importancia de la experiencia en alto voltaje, la proximidad geográfica está ganando rápidamente prominencia en la lista de prioridades de los clientes.
Líderes de la Industria de Cables para VE
Yazaki
Sumitomo Electric
Leoni
Aptiv PLC
TE Connectivity
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Cables para Vehículos Eléctricos
- Yazaki Corporation
- Sumitomo Electric Industries
- Leoni AG
- Aptiv PLC
- TE Connectivity
- Prysmian Group
- Nexans SA
- Huber+Suhner AG
- Fujikura Ltd.
- Furukawa Electric
- Lear Corporation
- LS Cable & System
- Amphenol Corp.
- ABB Ltd.
- Brugg Group
- Volex plc
- Rosenberger Group
- BizLink Group
- HELUKABEL GmbH
- Jiangsu Etern Co., Ltd.

Desarrollo Reciente de la Industria en el Mercado de Cables para Vehículos Eléctricos
- Mayo de 2026: Sinbon Electronics, proveedor de componentes con sede en Taiwán, debutó en Power2Drive Europe 2026 en Múnich en junio, donde presentará una cartera de productos de carga para VE que cumplen con los estándares europeos. La cartera de Sinbon en Múnich incluye cables de carga CA Tipo 2, cables de carga CC CCS2, cables de carga refrigerados por líquido CCS2 y entradas de carga CCS2, todos diseñados específicamente para cumplir con los requisitos del mercado europeo.
- Enero de 2025: Leoni inauguró una nueva fábrica en Agadir, Marruecos, añadiendo 3.000 puestos de trabajo enfocados en arneses de cableado para vehículos comerciales.


Alcance del Informe Global del Mercado de Cables para VE
El alcance del informe incluye Tipo de VE (Vehículo Eléctrico de Batería y más), Tipo de Voltaje (Bajo Voltaje y más), Aplicación (Motor y Tren de Potencia y más), Componente (Cable y más), Tipo de Aislamiento (PVC y más), Tipo de Blindaje (Cobre y Aluminio) y Geografía.
Resumen de la segmentación
| Vehículo Eléctrico de Batería (BEV) |
| Vehículo Eléctrico Híbrido Enchufable (PHEV) |
| Vehículo Eléctrico Híbrido (HEV) |
| Vehículo Eléctrico de Pila de Combustible (FCEV) |
| Bajo Voltaje |
| Voltaje Medio |
| Alto Voltaje |
| Motor y Tren de Potencia |
| Batería y Gestión de Batería |
| Gestión de Carga |
| Electrónica de Potencia |
| Cables de Motor |
| Otros |
| Cable |
| Conectores |
| Fusible |
| Materiales de Aislamiento y Blindaje |
| PVC |
| XLPE |
| TPE |
| Otros |
| Cobre |
| Aluminio |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de VE | Vehículo Eléctrico de Batería (BEV) | |
| Vehículo Eléctrico Híbrido Enchufable (PHEV) | ||
| Vehículo Eléctrico Híbrido (HEV) | ||
| Vehículo Eléctrico de Pila de Combustible (FCEV) | ||
| Por Tipo de Voltaje | Bajo Voltaje | |
| Voltaje Medio | ||
| Alto Voltaje | ||
| Por Aplicación | Motor y Tren de Potencia | |
| Batería y Gestión de Batería | ||
| Gestión de Carga | ||
| Electrónica de Potencia | ||
| Cables de Motor | ||
| Otros | ||
| Por Componente | Cable | |
| Conectores | ||
| Fusible | ||
| Materiales de Aislamiento y Blindaje | ||
| Por Tipo de Aislamiento | PVC | |
| XLPE | ||
| TPE | ||
| Otros | ||
| Por Tipo de Blindaje | Cobre | |
| Aluminio | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño se espera que tenga el mercado de cables para VE en 2031?
Se proyecta que los ingresos globales alcancen 30,43 mil millones de USD en 2031, lo que refleja una CAGR del 18,98% de 2026 a 2031.
¿Qué categoría de voltaje muestra las perspectivas de crecimiento más sólidas?
Los cables de alto voltaje, con clasificación de hasta 1.500 V CC, lideran el valor hoy y se prevé que se expandan a aproximadamente el 19,05% de CAGR hasta 2031.
¿Por qué los blindajes de aluminio están ganando popularidad frente al cobre?
Una relación de precio cobre-aluminio superior a 4,0 a principios de 2026 hace que el aluminio sea entre un 30 y un 40% más barato y entre un 40 y un 50% más ligero, lo que persuade a los fabricantes de automóviles a adoptarlo para el blindaje de compatibilidad electromagnética no crítico.
¿Qué impulsa el liderazgo de Asia-Pacífico en el cableado para VE?
La producción de 9,5 millones de VEB en China en 2025, combinada con los incentivos de localización de India y el agresivo despliegue de carga rápida, sustenta las perspectivas de CAGR del 19,16% de la región.
¿Cómo influyen los mandatos de cero emisiones en la demanda de cables?
Normas como la ACC II de California y los objetivos de flotas limpias de la UE impulsan la participación de los VEB, aumentando la longitud de cable por vehículo de aproximadamente 1 km en los vehículos de combustión interna a hasta 2 km en los VEB.
¿Qué papel desempeñan los conectores en las nuevas plataformas de vehículos zonales?
Las arquitecturas zonales multiplican las uniones entre zonas, por lo que los conectores híbridos de alto voltaje que combinan potencia y datos Ethernet están creciendo cerca del 19,03% de CAGR y reduciendo el tiempo de instalación del arnés hasta en un 30%.
Última actualización de la página el:



