
Marktgröße und Marktanteil für EV-Kabel
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 12.76 Milliarden US-Dollar |
| Marktgröße (2031) | 30.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für EV-Kabel von Mordor Intelligence
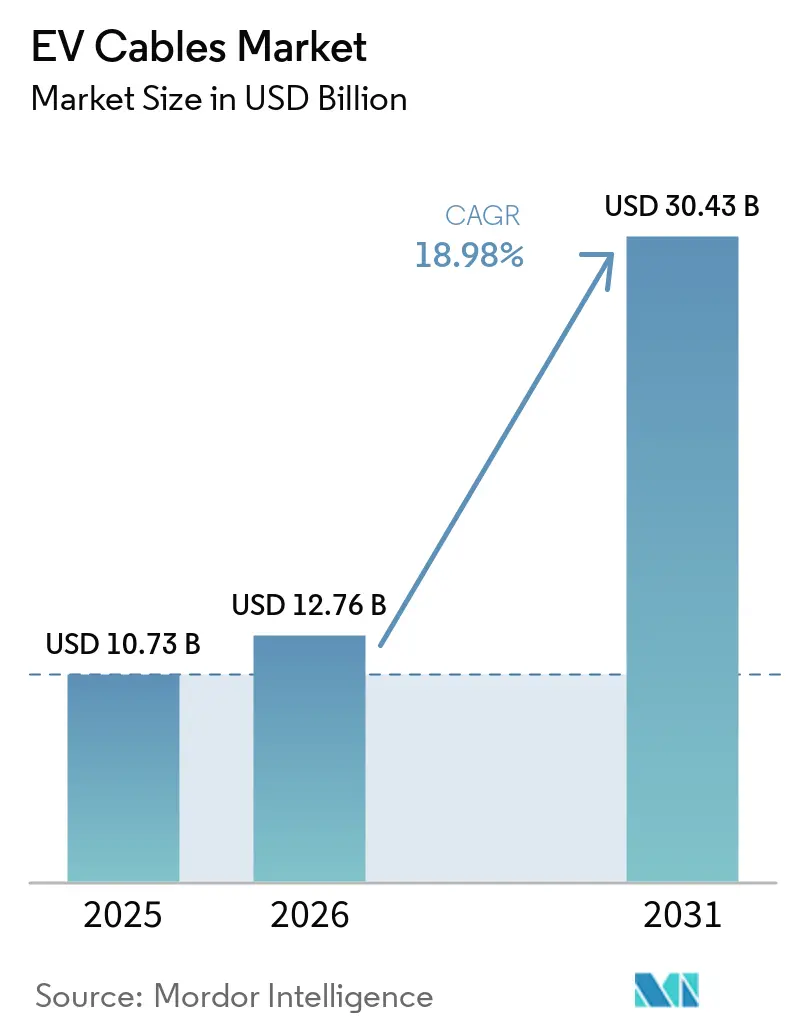
Die Größe des EV-Kabel-Markts wird voraussichtlich von 10,73 Milliarden USD im Jahr 2025 auf 12,76 Milliarden USD im Jahr 2026 steigen und bis 2031 30,43 Milliarden USD erreichen, mit einer CAGR von 18,98 % während des Prognosezeitraums (2026–2031). Große Volkswirtschaften verschärfen die Vorschriften für emissionsfreie Fahrzeuge, Automobilhersteller rüsten ihre elektrischen Plattformen rasch auf höhere Spannungsniveaus auf, und es ist eine deutliche Verlagerung von Plug-in-Hybriden hin zu rein batterieelektrischen Antriebssträngen zu beobachten. Diese Trends treiben den EV-Kabel-Markt auf eine steile Wachstumskurve. Automobilhersteller standardisieren nun Hochspannungskabelbäume und erzielen dabei erhebliche Reduzierungen des Kupfergewichts. Gleichzeitig investieren öffentliche Stellen massiv in ultraschnelle Ladekorridore, was dickere, flüssigkeitsgekühlte Kabel erforderlich macht. Lieferanten, die Sensoren einbetten und ISO-19642-zertifizierte Baugruppen bereitstellen können, sichern sich einen größeren Anteil an neuen Plattformaufträgen. Sie stehen jedoch vor Herausforderungen durch steigende Kupferpreise und Arbeitskräftemangel, die ihre kurzfristigen Gewinnmargen gefährden. Weltweit entwickelt sich der EV-Kabel-Markt von maßgeschneiderten Einzelkabelbäumen hin zu modularen Bausätzen. Diese Bausätze sind für spezifische Fahrzeugarchitekturen konzipiert und ermöglichen eine Over-the-Air-Rekonfiguration.
Wichtigste Erkenntnisse des Berichts
- Nach EV-Typ sicherten sich Batterieelektrofahrzeuge 63,36 % des Umsatzes im Jahr 2025, während Brennstoffzellenelektrofahrzeuge voraussichtlich mit der schnellsten CAGR von 19,01 % zwischen 2026 und 2031 wachsen werden.
- Nach Spannungstyp dominierten Hochspannungskabel mit einem Anteil von 56,73 % im Jahr 2025 und werden voraussichtlich auch die höchste CAGR von 19,05 % über 2026–2031 verzeichnen.
- Nach Anwendung führten Batterie- und Batteriemanagementsystem-Verkabelungen mit einem Anteil von 34,47 % im Jahr 2025, während Lademanagement-Verkabelungen voraussichtlich mit einer CAGR von 19,08 % bis 2031 wachsen werden.
- Nach Komponente entfielen auf Drähte 47,71 % des Umsatzes im Jahr 2025, während Steckverbinder voraussichtlich mit der schnellsten CAGR von 19,03 % während des Prognosezeitraums wachsen werden.
- Nach Isolierungstyp erfasste XLPE einen Anteil von 42,26 % im Jahr 2025 und wird voraussichtlich seine Führungsposition mit einer CAGR von 19,11 % von 2026 bis 2031 behaupten.
- Nach Abschirmungstyp hielt Kupfer im Jahr 2025 einen beherrschenden Anteil von 78,81 %, während Aluminiumabschirmung voraussichtlich die schnellste CAGR von 19,13 % bis 2031 verzeichnen wird.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Anteil von 36,74 % am globalen Umsatz im Jahr 2025 und ist für das höchste regionale Wachstum mit einer CAGR von 19,16 % bis 2031 positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des EV-Kabel-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Hochlauf der BEV-Produktion in China und Europa | +4.5% | Asiatisch-pazifischer Kernmarkt, Europa als Sekundärmarkt | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu 400–800-V+-EV-Architekturen | +4.2% | Global, angeführt von China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Strenge Emissionsfreiheitsvorschriften steigern die Nachfrage nach Hochspannungskabeln | +3.8% | Nordamerika und EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Staatlich finanzierter Ausbau der Schnellladeinfrastruktur | +3.1% | Nordamerika, EU, ausgewählte asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Umstieg der Automobilhersteller auf zonale Kabelbaum-Topologien | +2.0% | Global, frühe Einführung in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| XLPO-Isolierungseinführung senkt Kabelkosten | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Hochlauf der BEV-Produktion in China und Europa
In den letzten Jahren hat China seine Produktion von Batterieelektrofahrzeugen (BEVs) erheblich gesteigert und dabei ein substanzielles Wachstum im Jahresvergleich gezeigt. Ebenso hat Europa einen bemerkenswerten Produktionsanstieg erlebt, der eine starke Marktdynamik widerspiegelt. Als Reaktion auf diese Trends haben führende Kabelhersteller strategisch Extrusions- und Flechtanlagen in der Nähe wichtiger Montagestandorte wie Zwickau in Deutschland und Shenzhen in China errichtet. Dieser Ansatz reduziert Logistikkosten und verkürzt Lieferzeiten. Chinesische Erstausrüster (OEMs) stellen auf Zell-zu-Pack-Batteriesysteme um, die den Bedarf an Modulverkabelung eliminieren und die Umverteilung von Materialien zur Verbesserung von Stromschienen und Thermaleitungen ermöglichen. In Europa treiben Luxusautomobilmarken die Nachfrage nach fortschrittlichen Funktionen voran, darunter flüssigkeitsgekühlte Ladekabel, die beim Schnellladen optimale Temperaturen aufrechterhalten. Dies hat eine profitable Chance für Lieferanten geschaffen, die auf innovative Designs mit XLPE- und Aluminium-Polymer-Materialien spezialisiert sind.
Verlagerung hin zu 400–800-V+-EV-Architekturen
Automobilhersteller wechseln en masse von herkömmlichen 400-V-Systemen zu 800-V-Plattformen, die bei gleicher Leistung die Stromaufnahme halbieren und dünnere Leiter sowie leichtere Kabelbäume ermöglichen. Porsche, Hyundai und Kia führten frühe Einführungen an, und Tesla und BYD folgen nun, was einen unumkehrbaren Designwechsel bestätigt [1]„Taycan Technische Präsentation,” Porsche AG, porsche.com . Da die Kupferpreise Anfang 2026 beispiellose Höchststände erreichten, fügt sich die durch die Architektur erzielte Reduzierung des Kupferverbrauchs pro Fahrzeug nahtlos in den Technologiewandel ein. Siliziumkarbid-Wechselrichter, einst als Premium-Produkt betrachtet, sind erschwinglicher geworden und passen nun in Mainstream-Budgets, was die Einführung von 800 V beschleunigt. Um Kompatibilitätsprobleme mit älteren 400-V-Ladegeräten zu lösen, sind Spannungserhöhungsstationen entstanden, die zusätzliche Kosten pro Standort verursachen. Diese Entwicklung hat die steigende Nachfrage nach ISO-19642-Klasse-B-Hochspannungskabeln in den Fokus gerückt.
Strenge Emissionsfreiheitsvorschriften steigern die Nachfrage nach Hochspannungskabeln
Californias Advanced Clean Cars II-Regelung, die vorgeschlagene Richtlinie der Europäischen Union für saubere Unternehmensfahrzeuge und Chinas Doppelkreditprogramm legen gemeinsam eine globale Entwicklung hin zu vollständig elektrischen Pkw-Flotten fest. Diese Vorschriften zwingen Automobilhersteller dazu, Plattformen schneller als geplant zu elektrifizieren, wodurch die Kabellänge pro Fahrzeug auf 1,5–2 km für ein BEV gegenüber etwa 1 km für ein Verbrennungsmodell steigt. Neue Compliance-Schichten, wie die ISO-15118-Fahrzeug-zu-Netz-Kommunikation, erfordern zusätzliche Datenpaare und Abschirmungen und betten inkrementellen Kabelwert in jedes verkaufte Fahrzeug ein. Der Effekt ist strukturell: Selbst wenn die Gesamtfahrzeugproduktion stagniert, wächst der EV-Kabel-Markt weiter, da der Kabelinhalt pro Einheit steigt.
Staatlich finanzierter Ausbau der Schnellladeinfrastruktur
Das US-amerikanische NEVI-Programm hat im Haushaltsjahr 2024 fast 885 Millionen USD ausgezahlt und wird den Mittelfluss bis 2026 aufrechterhalten, während EU-Mitgliedstaaten entsprechende Mittel in Ten-T-Autobahnkorridore leiten. Jeder 150-kW-CCS-Dispenser benötigt 15–20 m EN-50620-zertifiziertes Kabel; eine 350-kW-Ladesäule kann sowohl den Kabelquerschnitt als auch die Kosten verdoppeln. Da Ladekabel gesonderten Zertifizierungen gegenüber fahrzeuginternen Kabelbäumen unterliegen, eröffnen sie einen parallelen Umsatzstrom für spezialisierte Hersteller, die häufig außerhalb der traditionellen Automobillieferkette tätig sind.
Analyse der Hemmnisse des EV-Kabel-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupfer- und Aluminiumpreisvolatilität | -2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte automatisierte Fertigungskapazität für EV-Kabel | -1.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Brandschutz- und EMV-Qualifizierungsaufwand | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Zusätzliche Abschirmung für ultraschnelle Ladelasten | -0.6% | Nordamerika, EU, ausgewählte asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupfer- und Aluminiumpreisvolatilität
Zwischen Ende 2025 und Anfang 2026 stiegen die Kupferpreise erheblich, während auch die Aluminiumpreise zunahmen. Schmelzerdrosselungen trieben diesen Aufwärtstrend als Reaktion auf die wachsende Nachfrage nach Elektrofahrzeugen (EVs) an. Selbst eine moderate Schwankung des Kupfer-Spotpreises kann die Margen führender Kabelbaum-Hersteller erheblich beeinflussen und sie zu aggressiven Absicherungsstrategien veranlassen. Lieferanten mit begrenzten finanziellen Ressourcen sind häufig gezwungen, Verträge neu zu verhandeln oder Kundenverluste hinzunehmen, was ihre Fähigkeit verzögert, in neue ISO-19642-Produktionslinien zu investieren.
Begrenzte automatisierte Fertigungskapazität für EV-Kabel
Hochspannungsextrusions- und nahezu vollständige Flechtprozesse stützen sich nach wie vor auf halbmanuelle Methoden. Jeder automatisierte Flechter erfordert eine erhebliche Investition und eine lange Beschaffungsvorlaufzeit. Anschließend fügt die OEM-Validierung weitere Verzögerungen hinzu und verlängert den Gesamtzeitplan. Infolgedessen kann die Kapazität mit der Nachfrage kaum Schritt halten, insbesondere bei Schnellladekabelfamilien, die präzise Toleranzen und integrierte Kühlung erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des EV-Kabel-Markts
Nach EV-Typ:
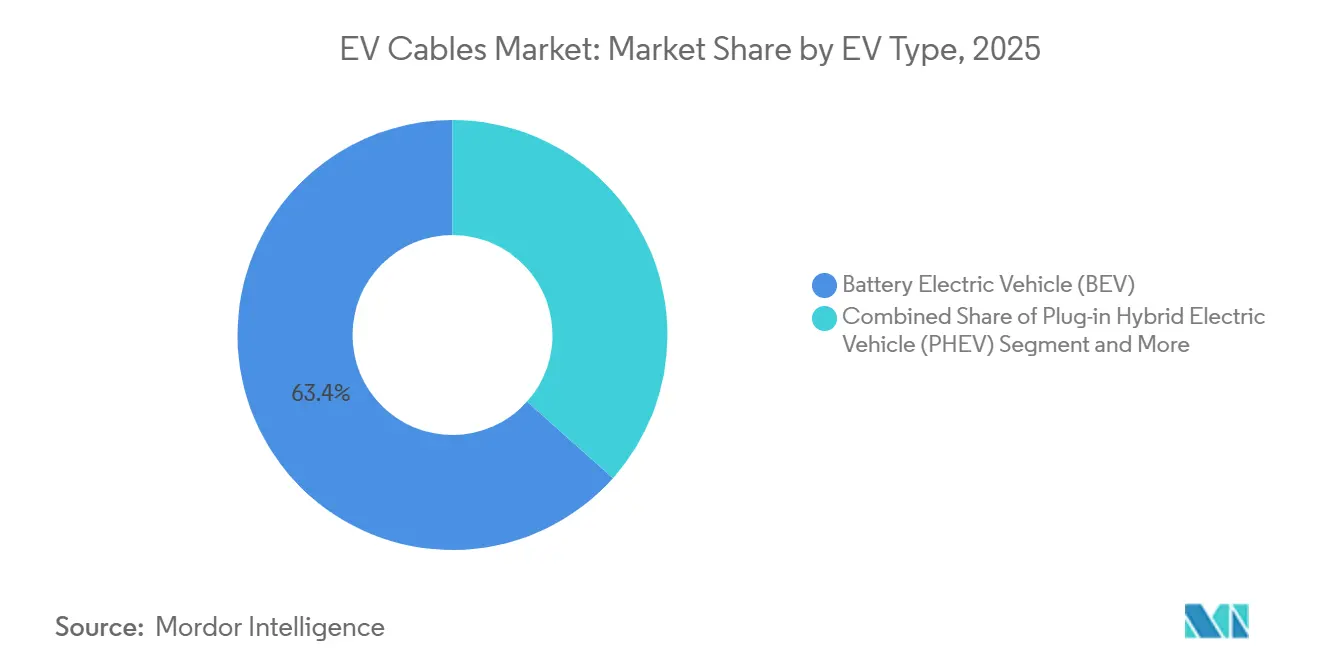
BEVs verankern den Wert, während FCEVs beschleunigenBatterieelektrofahrzeuge machten 63,36 % des EV-Kabel-Marktanteils im Jahr 2025 aus, was ihre dominante Produktionsskala und den hohen Kabelinhalt pro Fahrzeug widerspiegelt, der für 400-V–800-V-Batteriepakete, Wechselrichter und Traktionsmotoren erforderlich ist. Die große installierte Basis des Segments gewährleistet eine stetige Ersatznachfrage nach Hochspannungskabelbäumen, da Automobilhersteller aufgefrischte Modelle und softwaregestützte Upgrades einführen, die zusätzliche Daten- und Stromleitungen erfordern.
Brennstoffzellenelektrofahrzeuge werden voraussichtlich den schnellsten Anstieg mit einer CAGR von 19,01 % über 2026–2031 verzeichnen, obwohl sie von einer deutlich kleineren Volumenbasis ausgehen. Pilotprojekte mit Linienbussen und schweren Lkw in Japan, Südkorea und ausgewählten europäischen Korridoren spezifizieren 650–750-V-Stapelverbindungen, Wasserstoffsensorverkabelungen und Hochstrom-Pumpenregler, die alle den Kabelwert pro Fahrzeug über den BEV-Durchschnitt heben. Diese Nische stellt daher ein überproportionales Umsatzpotenzial für Lieferanten dar, die SAE-J2578-Wasserstoffpermeationsgrenzen und 120-°C-Dauerbetriebszyklen erfüllen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Spannungstyp:
Hochspannungskabel dominieren und treiben das WachstumHochspannungsleitungen erfassten 56,73 % des EV-Kabel-Marktanteils im Jahr 2025 und werden voraussichtlich mit einer CAGR von 19,05 % bis 2031 wachsen. Jede Migration von 400-V- auf 800-V-Plattformen erhöht die Leiterquerschnitte und Isolierungsanforderungen und hält den Hochspannungsanteil vor den Mittel- und Niederspannungskategorien. OEM-Spezifikationen fordern nun routinemäßig ISO-19642-Klasse-B-Bewertungen (1.000 VAC / 1.500 VDC), integrierte Temperaturerfassung und Aluminiumsubstitution für Leitungen über 2 m, was alles den Materialwert erhöht.
Mittel- und Niederspannungskabel spielen weiterhin wichtige Rollen bei Hilfslasten. Dennoch sinkt ihr kombinierter Anteil weiter, da Automobilhersteller 12-V-Funktionen in zonale Steuergeräte konsolidieren und Mild-Hybrid-Architekturen auf 48-V-Backbones anheben. Dieser strukturelle Wandel hält Hochspannung als unbestrittenen Wertmotor des Gesamtsegments.
Nach Anwendung:
Batterieverkabelung führt, Lademanagement wächst starkBatterie- und Batteriemanagementsystem-Verkabelungen machten mit 34,47 % den größten Anteil am Umsatz 2025 aus, angetrieben durch kilometerweise Zellsensorschleifen, Stromschienenjumper und Thermalüberwachungskabelbäume innerhalb jedes Traktionspakets. Anforderungen an raucharme, halogenfreie Isolierung und Echtzeit-Spannungsabgriffe gewährleisten eine anhaltende Materialintensität, selbst wenn Zell-zu-Pack-Designs die Anzahl der einzelnen Verbindungen reduzieren.
Lademanagement-Baugruppen sind jedoch auf dem Weg zur schnellsten CAGR von 19,08 % über 2026–2031. Ein einzelnes 350-kW-flüssigkeitsgekühltes Kabel erfordert 95–120-mm²-Leiter, dreilagige Abschirmung und eingebettete Datenpaare für ISO-15118-Plug-and-Charge-Protokolle, was den Wert pro Meter weit über den fahrzeuginternen Verkabelungswert hebt. Staatlich finanzierte Korridorausbauten stellen sicher, dass diese externe Infrastrukturnische parallel zur Fahrzeugproduktion wächst.
Nach Komponente:
Drähte halten den Wert, Steckverbinder treiben das WachstumDrähte machten 47,71 % des Gesamtumsatzes 2025 aus, da jeder Kabelbaum – unabhängig von der Architektur – mit der Leiterlänge beginnt. Dennoch wird die Nachfrage nach Steckverbindern voraussichtlich mit einer CAGR von 19,03 % steigen, da zonale Designs die Verbindungen zwischen Zonen vervielfachen und Hybridgehäuse 150-A-Leistung plus Gigabit-Ethernet-Leitungen in platzsparenden Gehäusen bündeln. Jede neue Steckverbinderspezifikation muss 2.000 Steckzyklen standhalten und den IP6K9K-Schutzgrad erfüllen, was die durchschnittlichen Verkaufspreise erhöht.
Sicherungs- und Schutzgeräte verzeichnen ein langsameres Wertwachstum, da Festkörperschaltungen in Zonensteuergeräte migrieren, während Isolierungs- und Abschirmmaterialien von der gleichen Hochspannungsexpansion profitieren, die Leiter und Steckverbinder begünstigt.
Nach Isolierungstyp:
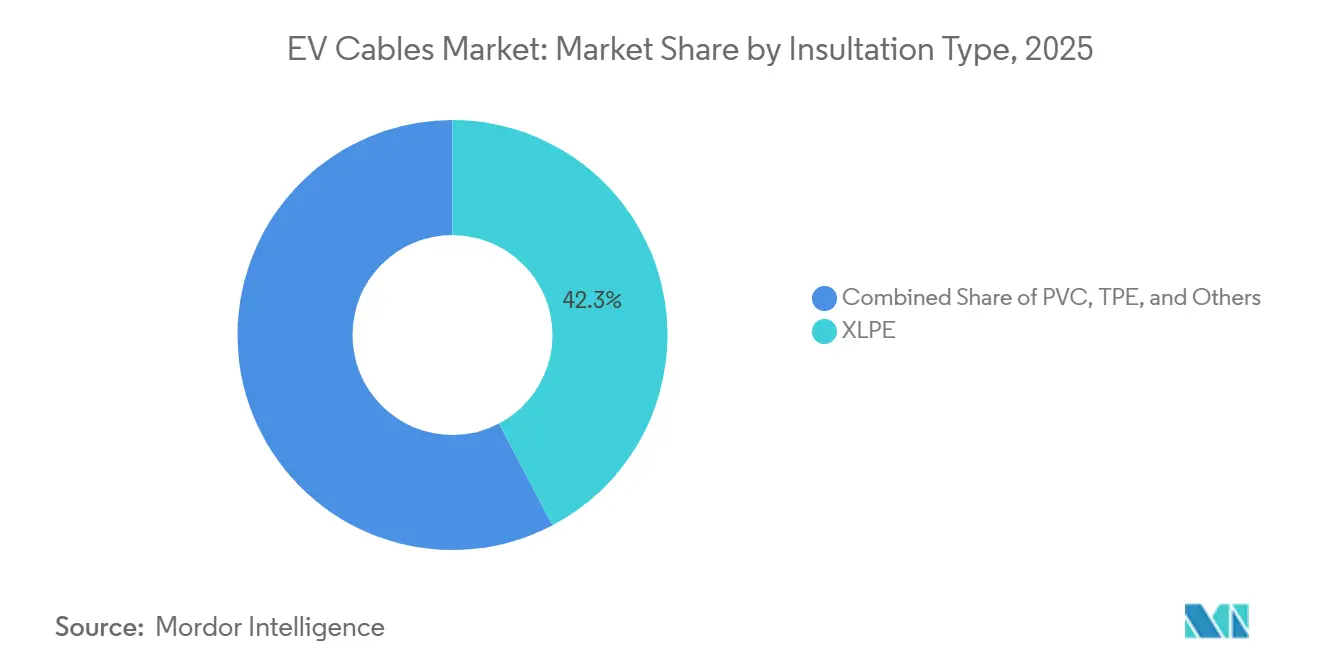
XLPE behauptet die beherrschende FührungspositionVernetztes Polyethylen erfasste 42,26 % des EV-Kabel-Marktanteils im Jahr 2025 und wird voraussichtlich mit einer CAGR von 19,11 % wachsen. Seine dielektrische Festigkeit von >30 kV/mm und die Dauerbetriebstemperaturgrenze von 90–125 °C ermöglichen dünnere Wandstärken und reduzieren das Kabelbaum-Gewicht um bis zu 15 % im Vergleich zu PVC, was es zur Standardwahl für Hochspannungsleitungen macht. XLPE-Qualitäten, die raucharme, halogenfreie Kriterien erfüllen, festigen den regulatorischen Vorteil des Materials.
PVC bleibt in Niederspannungs-Hilfsschleifen bestehen, wo die Wärmelasten gering sind, während TPE-, Silikon- und Fluorpolymer-Isolierungen Flexibilitäts-, Hochtemperatur- und chemische Beständigkeitsnischen füllen. Keine davon stellt jedoch XLPEs Kosten-Leistungs-Optimum in Mainstream-Hochspannungsanwendungen in Frage.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Abschirmungstyp:
Kupfer dominiert heute, Aluminium wächst schnellKupferabschirmung behielt im Jahr 2025 einen beherrschenden Anteil von 78,81 %, aufgrund seiner unübertroffenen Leitfähigkeit von 58 MS/m und des geringen Kontaktwiderstands – beides entscheidend für 20–50-kHz-Wechselrichterausgänge. Dennoch ist Aluminiumgeflecht das am schnellsten wachsende Segment, das bis 2031 mit einer CAGR von 19,13 % wachsen soll, da das Kupfer-zu-Aluminium-Preisverhältnis über 4,0 bleibt. Aluminiumummantelte Stahldrähte lösen Duktilitätsprobleme und liefern, wenn korrosionsbeständige Beschichtungen aufgetragen werden, 85–90 % der Abschirmleistung von Kupfer bei halbem Gewicht und 30–40 % geringeren Kosten.
Europäische Premiummarken werden Kupfer für die kompromisslosen EMV-Anforderungen von Hochleistungs-EVs beibehalten. Dennoch verwenden hochvolumige asiatisch-pazifische Modelle unter 20.000 USD bereits Aluminiumabschirmung in bis zu 80 % der Hochspannungsleitungen, was die Beständigkeit des Substitutionstrends bestätigt.
Geografische Analyse
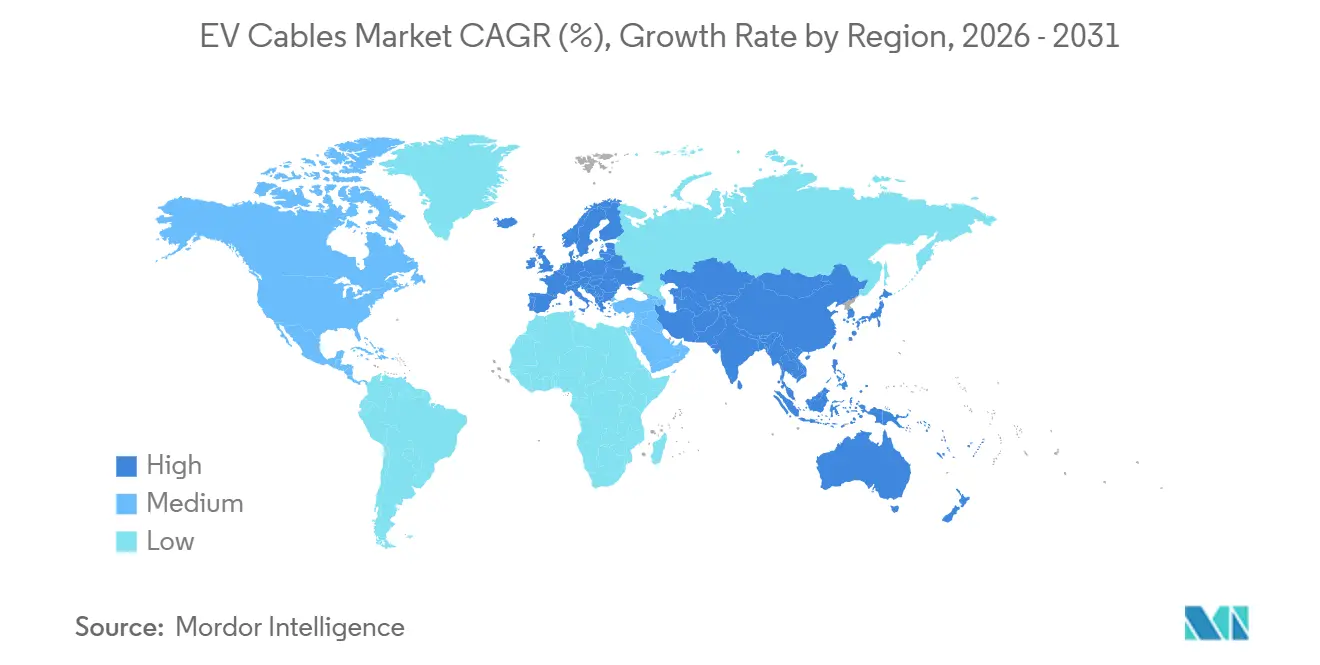
Der asiatisch-pazifische Raum macht 36,74 % des globalen Umsatzes im Jahr 2025 aus und wird voraussichtlich mit einer CAGR von 19,16 % bis 2031 wachsen. In naher Zukunft wird China voraussichtlich die regionale Nachfrage mit erheblicher BEV-Produktion anführen. Gleichzeitig betont Indiens Production-Linked Incentive-Programm eine substanzielle inländische Wertschöpfungsschwelle für Subventionen, die innerhalb weniger Jahre erreicht werden muss. Japan und Südkorea konzentrieren sich auf Premium-BEVs und Brennstoffzellenelektrofahrzeuge, mit einem Kabelinhalt pro Fahrzeug, der deutlich über dem globalen Durchschnitt liegt.
Nordamerika verzeichnet ein robustes Wachstum, unterstützt durch den Inflation Reduction Act, der vorschreibt, dass Fahrzeuge lokal bezogen werden müssen, um für Verbrauchergutschriften zu qualifizieren. Wichtige Akteure wie Yazaki, Aptiv und Lear erweitern ihre Aktivitäten mit neuen Werken in Mexiko und dem südlichen Teil der USA. Arbeitskräftemangel stellt jedoch Herausforderungen dar und verlangsamt das Wachstumstempo. Europa folgt der Wachstumskurve Nordamerikas, wobei Länder wie Deutschland, Frankreich und Spanien erhebliche Investitionen in die Umrüstung von Plattformen für EVs tätigen. Volkswagen hat insbesondere erhebliche Ressourcen für die Lokalisierung elektrischer Komponenten bereitgestellt [2]„Planungsrunde 70 Investorenpräsentation,” Volkswagen AG, volkswagenag.com.
Obwohl Südamerika, der Nahe Osten und Afrika beim absoluten Volumen zurückliegen, erzielen sie ein bemerkenswertes Wachstum von einer kleineren Basis aus. Brasiliens Rota-2030-Initiative fördert lokale Montageaktivitäten von Unternehmen wie BYD und Great Wall, die nun zertifizierte Kabelleitungen suchen, um lokale Inhaltsanforderungen zu erfüllen. In den VAE sind Pläne im Gange, eine erhebliche Anzahl von DC-Ladestationen entlang des Dubai-Abu-Dhabi-Korridors innerhalb weniger Jahre zu errichten. Südafrikas Anreizprogramm wird auf Kabelbäume ausgeweitet. Diese Märkte warten jedoch auf eine umfangreichere Ladeinfrastruktur, bevor eine großflächige Nachfrage realisiert werden kann.

Wettbewerbslandschaft
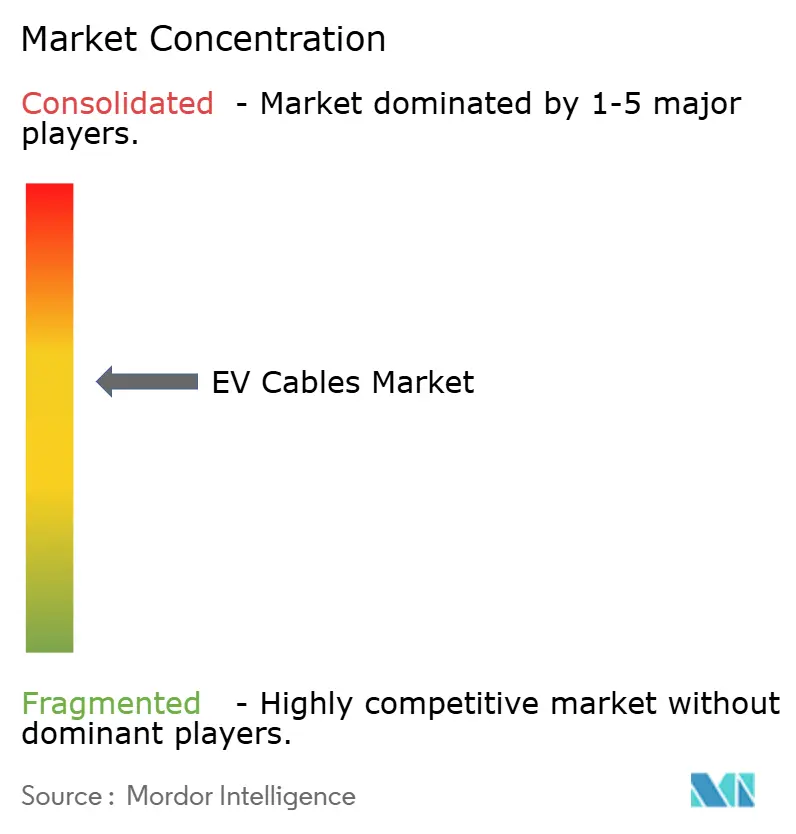
Ein erheblicher Teil des globalen EV-Kabel-Umsatzes wird von einer begrenzten Anzahl von Lieferanten beherrscht, was einen mäßig konzentrierten Markt schafft, in dem kein einzelnes Unternehmen einen dominanten Anteil hält. Yazaki, Sumitomo Electric und Leoni nutzen ihre langjährigen Beziehungen zu OEMs und die interne XLPE-Compoundierung, um Kernkabelbaum-Aufträge zu sichern. Huber + Suhner und Prysmian haben sich hingegen Nischen bei flüssigkeitsgekühlten Schnellladekabeln erarbeitet, die hohe Betriebszyklen durch ihre proprietären Aluminium-Polymer-Abschirmungen aufrechterhalten.
Mittelständische Herausforderer wie Rosenberger und BizLink nutzen Chancen bei vorvalidierten zonalen Bausätzen. Sie bieten erhebliche Zykluszeit-Reduzierungen und sind damit für disruptive OEMs attraktiv. In der heutigen Landschaft übertrumpft Technologie das Volumen: Aptivs Smart Cable integriert nicht nur Glasfaser für Gigabit-Sensorfeeds, sondern beinhaltet auch Temperaturmonitore für vorausschauende Ersetzungen – eine Funktion, die derzeit von autonomen Fahrzeugprogrammen erprobt wird.
OEMs schreiben nun eine doppelte Bezugsquelle für jede Kabelfamilie vor und stellen sicher, dass mindestens zwei ISO-19642-zugelassene Lieferanten vorhanden sind. Diese Anforderung ebnet den Weg für kostenwettbewerbsfähige Akteure aus China und Südostasien. Patentdaten unterstreichen das rasante Tempo der Branche: Kürzlich hat Sumitomo Electric mehrere Patente mit Schwerpunkt auf EMV-Abschirmung erhalten. Gleichzeitig hat Leoni seine Extrusionskapazität in Marokko ausgebaut, um EU-Beschaffungsvorschriften zu erfüllen. Während Kupferpreisschwankungen und Emissionsvorschriften die Bedeutung von Hochspannungsexpertise unterstreichen, gewinnt die geografische Nähe rasch an Bedeutung auf der Kundenprioritätsliste.
Branchenführer im Markt für EV-Kabel
Yazaki
Sumitomo Electric
Leoni
Aptiv PLC
TE Connectivity
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des EV-Kabel-Markts
- Yazaki Corporation
- Sumitomo Electric Industries
- Leoni AG
- Aptiv PLC
- TE Connectivity
- Prysmian Group
- Nexans SA
- Huber+Suhner AG
- Fujikura Ltd.
- Furukawa Electric
- Lear Corporation
- LS Cable & System
- Amphenol Corp.
- ABB Ltd.
- Brugg Group
- Volex plc
- Rosenberger Group
- BizLink Group
- HELUKABEL GmbH
- Jiangsu Etern Co., Ltd.

Aktuelle Branchenentwicklungen im EV-Kabel-Markt
- Mai 2026: Der taiwanesische Komponentenlieferant Sinbon Electronics debütierte auf der Power2Drive Europe 2026 in München im Juni, wo er ein Portfolio von EV-Ladeprodukten präsentieren wird, die europäischen Standards entsprechen. Sinbons Münchner Portfolio umfasst Typ-2-AC-Ladekabel, CCS2-DC-Ladekabel, CCS2-flüssigkeitsgekühlte Ladekabel und CCS2-Ladeanschlüsse, die alle speziell für die Anforderungen des europäischen Marktes entwickelt wurden.
- Januar 2025: Leoni eröffnete ein neues Werk in Agadir, Marokko, und schuf dabei 3.000 Arbeitsplätze mit Schwerpunkt auf Kabelbäumen für Nutzfahrzeuge.


Umfang des globalen Berichts über den Markt für EV-Kabel
Der Umfang des Berichts umfasst EV-Typ (Batterieelektrofahrzeug und weitere), Spannungstyp (Niederspannung und weitere), Anwendung (Motor & Antriebsstrang und weitere), Komponente (Draht und weitere), Isolierungstyp (PVC und weitere), Abschirmungstyp (Kupfer und Aluminium) und Geografie.
Segmentierungsübersicht
| Batterieelektrisches Fahrzeug (BEV) |
| Plug-in-Hybridfahrzeug (PHEV) |
| Hybridfahrzeug (HEV) |
| Brennstoffzellenfahrzeug (FCEV) |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Motor und Antriebsstrang |
| Batterie und Batteriemanagementsystem |
| Lademanagement |
| Leistungselektronik |
| Motorkabel |
| Sonstige |
| Draht |
| Steckverbinder |
| Sicherung |
| Isolierungs- und Abschirmmaterialien |
| PVC |
| XLPE |
| TPE |
| Sonstige |
| Kupfer |
| Aluminium |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach EV-Typ | Batterieelektrisches Fahrzeug (BEV) | |
| Plug-in-Hybridfahrzeug (PHEV) | ||
| Hybridfahrzeug (HEV) | ||
| Brennstoffzellenfahrzeug (FCEV) | ||
| Nach Spannungstyp | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Nach Anwendung | Motor und Antriebsstrang | |
| Batterie und Batteriemanagementsystem | ||
| Lademanagement | ||
| Leistungselektronik | ||
| Motorkabel | ||
| Sonstige | ||
| Nach Komponente | Draht | |
| Steckverbinder | ||
| Sicherung | ||
| Isolierungs- und Abschirmmaterialien | ||
| Nach Isolierungstyp | PVC | |
| XLPE | ||
| TPE | ||
| Sonstige | ||
| Nach Abschirmungstyp | Kupfer | |
| Aluminium | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der EV-Kabel-Markt bis 2031 voraussichtlich sein?
Der globale Umsatz wird voraussichtlich bis 2031 30,43 Milliarden USD erreichen, was eine CAGR von 18,98 % von 2026 bis 2031 widerspiegelt.
Welche Spannungskategorie zeigt die stärksten Wachstumsaussichten?
Hochspannungskabel – mit einer Nennspannung von bis zu 1.500 V DC – führen heute den Wert an und werden voraussichtlich mit etwa 19,05 % CAGR bis 2031 wachsen.
Warum gewinnen Aluminiumabschirmungen gegenüber Kupfer an Beliebtheit?
Ein Kupfer-zu-Aluminium-Preisverhältnis von über 4,0 Anfang 2026 macht Aluminium 30–40 % günstiger und 40–50 % leichter, was Automobilhersteller dazu veranlasst, es für unkritische EMV-Abschirmungen einzusetzen.
Was treibt die Führungsposition des asiatisch-pazifischen Raums bei EV-Kabeln an?
Chinas BEV-Produktion von 9,5 Millionen Einheiten im Jahr 2025, kombiniert mit Indiens Lokalisierungsanreizen und dem aggressiven Ausbau von Schnellladestationen, untermauert die CAGR-Prognose von 19,16 % für die Region.
Wie beeinflussen Emissionsfreiheitsvorschriften die Kabelnachfrage?
Vorschriften wie Californias ACC II und die EU-Ziele für saubere Flotten steigern den BEV-Anteil und erhöhen die Kabellänge pro Fahrzeug von etwa 1 km bei Verbrennungsfahrzeugen auf bis zu 2 km bei BEVs.
Welche Rolle spielen Steckverbinder bei neuen zonalen Fahrzeugplattformen?
Zonale Architekturen vervielfachen die Verbindungen zwischen Zonen, sodass Hochspannungs-Hybridsteckverbinder, die Leistung und Ethernet-Daten bündeln, mit nahezu 19,03 % CAGR wachsen und die Kabelbaum-Installationszeit um bis zu 30 % reduzieren.
Seite zuletzt aktualisiert am:



