
EVサービスとしての充電市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 236.12 百万米ドル |
| 市場規模 (2031) | 794.66 百万米ドル |
| Growth Rate (2026 - 2031) | 27.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
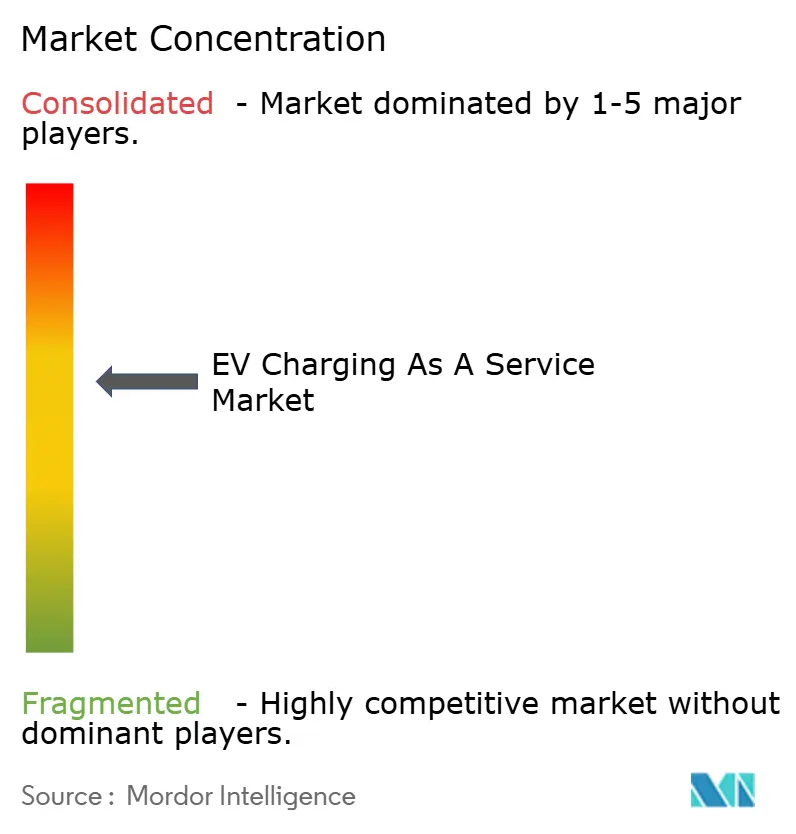
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEVサービスとしての充電市場分析
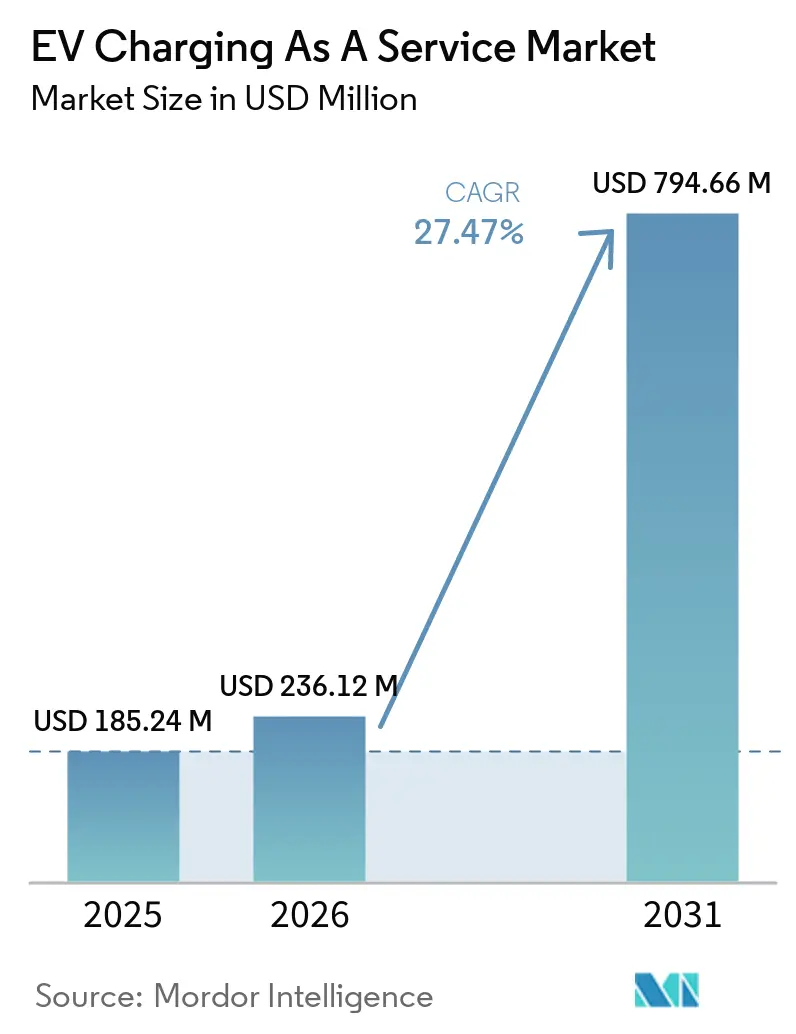
EV充電サービス市場は2025年に1億8,524万米ドルと評価され、2026年の2億3,612万米ドルから2031年には7億9,466万米ドルへと成長し、予測期間(2026〜2031年)においてCAGR 27.47%を記録すると予測されています。フリートオペレーター、家主、および地方自治体は、充電器の所有リスクを軽減するためにサービスプロバイダーへの依存を強めています。これらのプロバイダーは、月額料金でハードウェア、ソフトウェア、およびメンテナンスをバンドルしたパッケージを提供しています。米国では、政府機関が国家電気自動車インフラ(NEVI)補助金をベンダーに交付しており、高い稼働率を保証するという条件が付されています。これは予算が逼迫した都市にとってほぼ達成不可能な基準です。一方、欧州では代替燃料インフラ規制(AFIR)が進展しており、今後10年の終わりまでにバッテリー電気自動車の台数に対して公共充電器を大幅に増設することが義務付けられています。この規制は、高速道路コンセッショネアを収益分配条項を含む長期の充電サービス(CaaS)契約へと誘導しています。アジア太平洋地域では、中国が民間オペレーターに既存の多数の充電器の管理を許可するという戦略的な動きが主な推進力となっています。その見返りとして、これらのオペレーターは稼働率に基づく手数料とグリッドサービスからの追加収入を受け取ります。
主要レポートのポイント
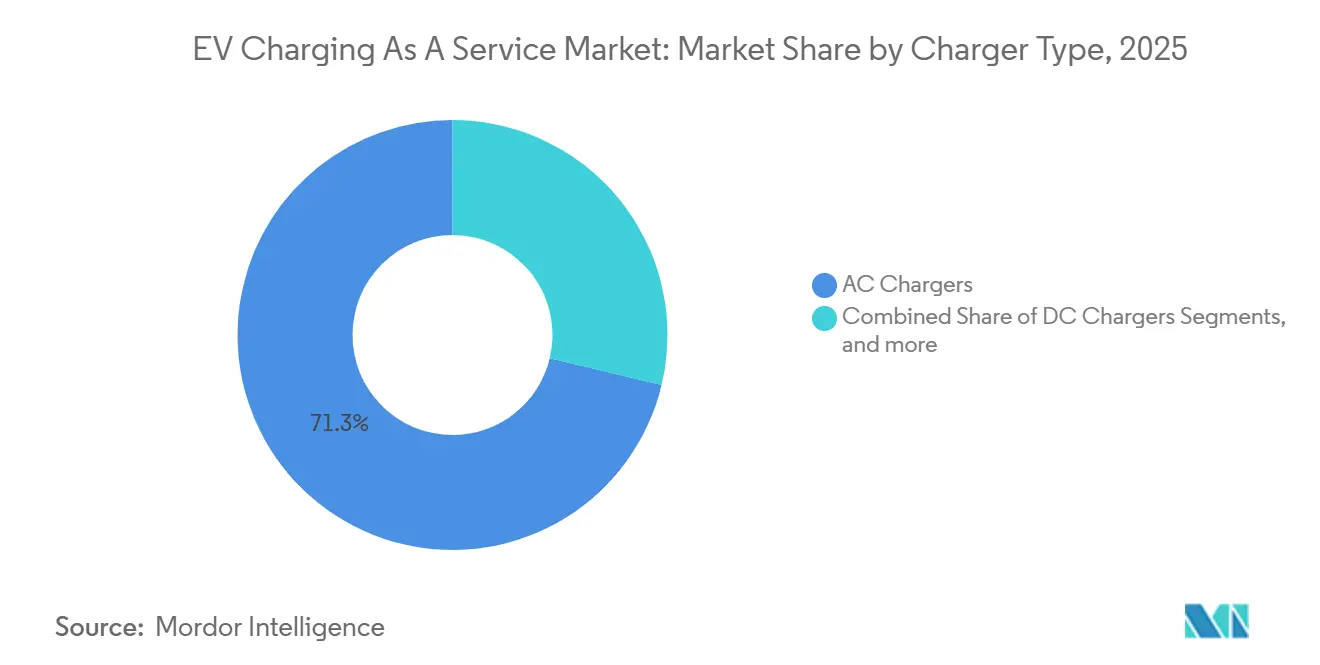
- 充電器タイプ別では、ACユニットが2025年のEV充電サービス市場シェアの71.27%をリードし、DC急速充電器は2031年までに27.49%のCAGRで成長すると予測されています。
- フリートサービス別では、社用車およびモータープールが2025年のEV充電サービス市場シェアの27.65%を占め、配送フリートは2031年までに27.55%のCAGRで拡大すると予測されています。
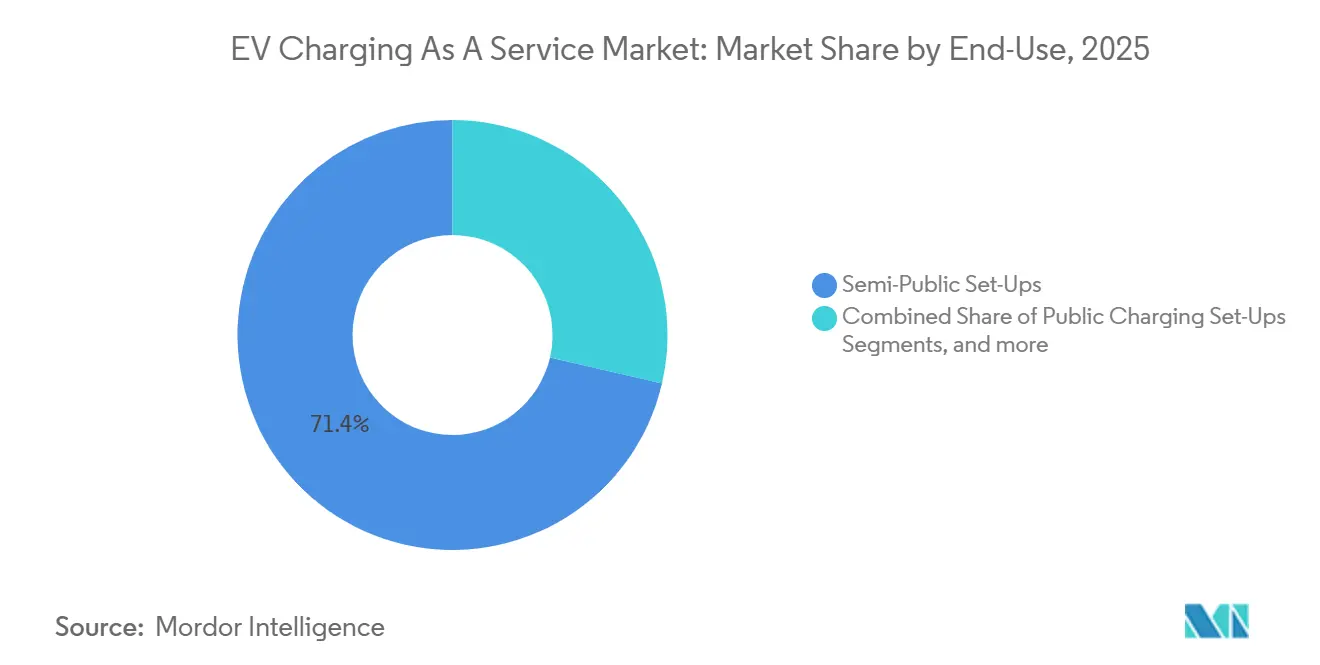
- エンドユース別では、セミパブリックの職場および小売サイトが2025年のEV充電サービス市場シェアの71.38%を占め、モバイルオンデマンド充電は2026〜2031年にかけて27.53%のCAGRで成長する見込みです。
- 出力別では、22kW未満のレベル1およびAC充電器が2025年のEV充電サービス市場シェアの78.34%を占めていますが、150kW超の超高速システムは2031年までに27.58%のCAGRで成長すると予測されています。
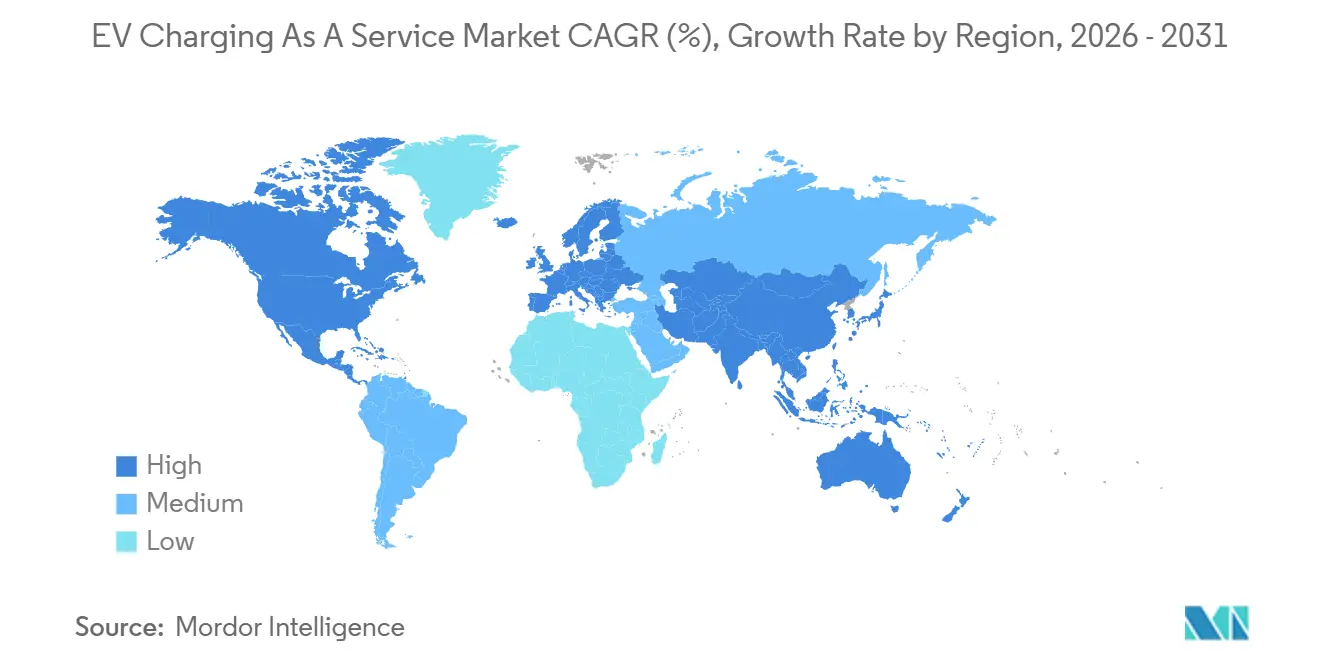
- 地域別では、北米が2025年のEV充電サービス市場シェアの46.21%を占めてトップとなり、アジア太平洋地域は最も成長が速い地域として2031年までに27.61%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 公共充電展開に向けた政府補助金と義務 | +6.2% | 北米・EUが中心、アジア太平洋地域への波及 | 中期(2〜4年) |
| 企業フリートの電動化コミットメント | +5.8% | グローバル、北米・欧州に集中 | 長期(4年以上) |
| DC急速充電コリドーの急速な整備 | +5.4% | 北米、欧州、中国 | 短期(2年以内) |
| サブスクリプションベースのCaaSファイナンシングモデル | +3.7% | グローバル、欧州での早期牽引 | 中期(2〜4年) |
| モバイルオンデマンド充電サービスの普及 | +3.1% | 都市部の北米・欧州、アジア太平洋地域でのパイロット展開 | 中期(2〜4年) |
| マイクログリッド+蓄電のペアリングによる運営コスト削減 | +2.9% | 北米・欧州、中国で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
公共充電展開に向けた政府補助金と義務
連邦および地域のプログラムは、政策目標を義務的な調達スケジュールへと転換しており、EV充電サービス市場に恩恵をもたらしています。中期にわたって多額の資金を投入するNEVIは、補助金受給者に対して高い稼働率を確保するために一定間隔で大容量充電器を設置することを義務付けています。この重点施策により、遠隔診断機能を備えたフルサービスプロバイダーへの受注が集中しています [1]「NEVIフォーミュラプログラム」、米国運輸省、transportation.gov 。AFIRは、EU加盟国に対して2025年までに主要回廊沿いの60kmごとに400kWのプールを設置することを義務付けており、高速道路オペレーターは資本と運営をバンドルした10年間のCaaS契約を締結するよう促されています [2]「規則(EU)2023/1804 代替燃料インフラに関する規則」、欧州委員会、europa.eu 。
企業フリートの電動化コミットメント
世界の物流・サービス企業は、充電規格が進化する中で座礁資産を回避するために複数年のCaaS契約を締結しています。Amazonは10万台のRivianバンを購入し、サイトの需要を2MW未満に抑えるために充電を段階的に管理するデポインフラを確保し、懲罰的な料金から身を守っています [3]「サステナビリティ進捗レポート2026」、Amazon.com Inc.、amazon.com 。UPSは今後10年の半ばまでに、国内の新規フリート購入の相当部分を電動化する計画です。同社はまた、多数の施設においてマネージド充電を採用し、電力需要をリアルタイム価格と同期させています。Ford Proは、社内エンジニアリング部門を持たない中小規模のオペレーターを対象に、ポートあたり固定費用と定期的料金を組み合わせた包括的なフリート充電ソリューションを提供しています。Octopus Energyは、欧州フリート部門を通じて、ダイナミック料金に合わせて夜間のAC充電を戦略的にタイミング調整し、有利な条件下での卸売価格を活用しています。一方、Volvo Trucksは重量物輸送クライアント向けに、デポインフラ、予知保全、および充電サービスを組み合わせたバンドルパッケージを提供しており、パフォーマンスが一定の閾値を下回った場合には稼働率ペナルティが適用されます。
DC急速充電コリドーの急速な整備
オペレーターが高速道路沿いのアンカー不動産を確保しようと競争する中、機会の窓は急速に閉じつつあります。近い将来、Electrify Americaは多数のステーションをより高い充電容量にアップグレードし、先進的な電気自動車の充電時間を大幅に短縮する計画です。Teslaは、その広大なスーパーチャージャーネットワークを持ち、ポートの大半を競合ブランドに開放することで、ネットワークの管理権を維持しながら収益ポテンシャルを拡大しています。IONNAは、Circle Kと協力して、今後数年間で米国の多数のトラベルセンターに先進的な充電ハードウェアを導入し、既存の燃料小売トラフィックを活用する予定です。欧州のChargeLeagueは、複数のプロバイダーから数千台の充電器を統合した統一ローミングプラットフォームを構築し、国境を越えるドライバーの決済課題を解消しています。BP Pulseは、今後10年間で大規模な米国展開を目指し、新たな充電サイトを強化された機能で構築するためにTeslaのハードウェアを大量発注しています。
モバイルオンデマンド充電サービスの普及
ポータブルシステムは、掘削工事や系統連系が費用または時間的に過大となる会場向けに設計されています。SparkChargeはカートに積み重ねることで大きな電力を供給できるモジュール式バッテリーパックを開発しました。このイノベーションにより、ロードサイドアシスタンスの時間が大幅に短縮されます。一方、FreeWireのBoost Chargerは大容量バッテリーと高容量ディスペンサーを組み合わせています。これにより、小売ホストは軽量パネル上で急速充電を提供でき、高額なトランスフォーマーのアップグレードが不要になります。近年、米国では毎月かなりの数の公共急速充電ステーションが追加されています。しかし、モバイルユニットはポート全体のごく一部に過ぎず、EV充電サービス市場における新興ニッチの存在を示しています。ピークとなる休暇シーズンには、物流ハブが恒久的な大型インフラのコストを回避するためにモバイル充電器を展開しています。これらのハブは、パイロットプロジェクトにおいて総所有コストの顕著な削減を報告しています。さらに、保険会社はバッテリーパックが確立された安全基準を遵守することを条件に、EV保険契約者向けのプレミアム特典としてモバイルディスパッチを検討しています。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 急速充電器とグリッドアップグレードの高い設備投資 | -3.8% | グローバル、北米・欧州で深刻 | 短期(2年以内) |
| 認定フィールドサービス技術者の不足 | -2.6% | 北米、欧州で新興 | 中期(2〜4年) |
| 相互運用性のギャップ(CCS対NACS対CHAdeMO) | -2.1% | 北米・アジア太平洋地域 | 中期(2〜4年) |
| CaaSオペレーターのピーク料金変動リスク | -1.9% | 北米・欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速充電器とグリッドアップグレードの高い設備投資
オペレーターは大容量ディスペンサー1台の設置に高いコストを負担しており、トランスフォーマーやスイッチギアの交換が必要な場合はさらにコストが増加します。カリフォルニア州や英国の一部など一部の地域では、系統連系の待機列が数年に及ぶことがあり、CaaSオペレーターは収益を生み出す前に債務を管理しなければなりません。デマンドチャージは多くの場合かなりの額に上り、高出力の短時間の使用でも平均稼働率が低いにもかかわらず、相当な月額料金が発生することがあります。バッテリーストレージはこれらのピークチャージを軽減するのに役ちますが、サイトに相当なコストを追加し、経年劣化により容量が徐々に低下します。一部のオペレーターはデマンドレスポンスプログラムへの参加によって料金軽減を交渉しています。しかし、これらの契約に基づくリアルタイムのカーテールメントは、夕方のピークなど需要が高い時間帯に充電器の可用性を制限する可能性があります。
相互運用性のギャップ(CCS対NACS対CHAdeMO)
コネクターの断片化により、CaaSベンダーは複数のケーブル規格を在庫として保有することを余儀なくされ、メンテナンスが複雑化し在庫コストが増大しています。米国の自動車メーカーは2025年半ば以降NACSを広く支持している一方、欧州はCCS2にコミットし続けており、グローバルフリートにとって二重規格の不確実性が生じています。CHAdeMOは日本の公共充電器および タイの設置台数の半数以上で依然として主流であり、単一規格ユニットより15%高価なマルチプロトコルディスペンサーが必要です。ソフトウェアの相互運用性も遅れており、OCPP 1.6のホストはOCPP 2.0.1で利用可能なスマート充電プロファイルなどの新機能にアクセスできず、レガシーハードウェアのアップグレードコストが発生しています。クロスネットワークローミングは改善されていますが、レイテンシーと認証エラーが依然として多く、ドライバーの信頼を低下させ、一部のユーザーを独自エコシステムに留まらせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
充電器タイプ別:
AC機器が主導、DC急速充電が急増AC充電器は2025年のEV充電サービス市場シェアの71.27%を占めました。これは、ホストがレベル2ユニットを既存の208ボルトパネルに接続でき、設置コストが2,000〜5,000米ドルと、50kW DCシステムに必要な投資のごく一部で済むためです。AC機器のEV充電サービス市場規模は、職場や小売プラザが長い滞在時間を促すカーブサイドアメニティを拡充するにつれて着実に拡大すると予測されています。高電圧部品が少なくパッシブ冷却を採用した低メンテナンス性により、サービスプロバイダーは適度なサブスクリプション料金で積極的な稼働率保証を提供できます。
DC急速充電器は、350kWをスロットリングなしで受け入れられるヒョンデ・アイオニック5やポルシェ・タイカンなどの800ボルト車両アーキテクチャに牽引され、2031年までに27.49%の成長率が見込まれています。サービスプロバイダーは、複数のディスペンサー間で容量を分配するパワーシェアリングキャビネットを活用して高い初期投資に対応し、稼働率を高めて投資回収期間を短縮しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


フリートサービスタイプ別:
配送フリートが成長を牽引社用車およびモータープールは2025年のEV充電サービス市場シェアの27.65%を占めており、これは従業員が企業の設備投資なしに充電できる税制優遇ベネフィットスキームを反映しています。このコホートは、払い戻しのために個人利用と業務利用を追跡するスマートカードと組み合わせたACポートを好みます。EV充電サービス市場では、配送フリートが最も成長の速いセグメントとして位置付けられており、eコマース事業者がラストマイルバンの予測可能なデポ充電とカーボンアカウンティングを必要としているため、27.55%のCAGRで成長すると予測されています。
乗客向けライドヘイリングおよびレンタルは全体収益の相当部分を占めており、ドライバーデータの共有を必要とするローミング契約に大きく依存しています。これらの契約は大幅な割引を提供しています。都市交通フリートも収益の注目すべき割合を占めています。特に、ロサンゼルスなどの都市は厳格なパフォーマンスベースの契約を施行しており高い稼働率を義務付け、出発遅延に対してペナルティを課しています。
エンドユース別:
モバイル充電が従来モデルを変革職場および小売サイトのセミパブリック設置は2025年のEV充電サービス市場シェアの71.38%を占めており、これは雇用主の職場福利厚生方針と小売業者の買い物時間延長戦略を反映しています。機器および設置コストの相当部分を還付するセクション30C税額控除は、EV充電サービス市場におけるサブスクリプション契約をより利用しやすくしています。高速道路上の公共充電器は設置台数の割合が小さい一方、許可取得サイクルが長く破壊行為のリスクも高いため、オペレーターは改ざん防止エンクロージャーとリモート無効化機能の採用を強めています。物流フリートに対応するデポハブは収益の注目すべき割合を占めています。これらのハブは、卸売価格が最低水準に頻繁に低下する夜間ウィンドウに負荷をシフトすることで低い電力料金を活用しています。
モバイルオンデマンド充電は27.53%のCAGRで成長すると予測されており、固定資産が実用的でないイベント、建設現場、および緊急ロードサイドニーズに対応しています。SparkChargeのモジュール式プラットフォームは、掘削工事やトランスフォーマーのアップグレードを必要とせずに対応時間を短縮し、ロードサイド充電をプレミアムに組み込む保険会社にとって魅力的です。FreeWireのバッテリーバッファードユニットは、208ボルトパネルが供給するサイトで急速充電を可能にし、三相電源のないブラウンフィールドの区画に収益源を開拓します。モバイルフリートは需要の変化に応じて資産を再配置できるため、固定ハブと比較して稼働率リスクが低く抑えられます。ただし、バッテリーの劣化はCaaSベンダーがサブスクリプション価格に織り込む必要があるコスト要因として残ります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
電力出力別:
超高速充電がインフラを再構築22kW未満のレベル1およびAC充電器は、既存の回路を活用し許可取得が最小限で済むため、2025年のEV充電サービス市場シェアの78.34%を占めました。しかし、高出力ハードウェアのEV充電サービス市場規模は最も速く成長しており、800ボルト車両がスロットリングなしで350kWを吸収できるようになったことから、150kW超の充電器は2031年までに27.58%のCAGRで成長すると予測されています。ABBのTerra HP Gen IIIモジュールはディスペンサー間で容量を動的に分配し、まれな同時ピーク負荷時のポートあたり資本コストを大幅に削減します。DeltaのHPC 350は、ウィーン整流器トポロジーを採用し高効率を実現することで、オペレーターのマージンを圧迫するエネルギー損失を最小化しています。
中程度の出力を持つレベル2システムは、近い将来の設置台数の注目すべき割合を占めると予測されており、夜間フリートのニーズとコスト面のバランスを取っています。より高い出力の急速充電器は設置台数の割合が小さい一方、ドライバーの期待が進化するにつれて陳腐化リスクが高まっています。それでも、これらの中間層充電器は、滞在時間が買い物や食事と重なる都市部の小売エリアでは依然として有用です。マルチスタルサイトに大規模なグリッド接続を必要とする超高速設置は、多くの場合ユーティリティ調査が必要となり、プロジェクト予算を大幅に膨らませま。これに対抗するため、オペレーターはバッテリーエネルギーストレージを採用してピーク時のグリッド需要を制限し、変電所容量が制約された地域への展開を促進しています。
地域分析
北米は2025年のEV充電サービス市場において46.21%の市場シェアでトップとなりました。この急成長は主に、高い稼働率の達成を義務付ける大規模な政府プログラムによって牽引されており、これは専門サービスプロバイダーと完全に合致する基準です。2026年初頭までに、米国は毎月かなりの数のDC急速充電ステーションを追加するペースを維持しており、多数のサイトに広がる広大なポートネットワークを構築しています。特に、Teslaは自社ブランド以外にもポートの相当部分を開放した後、DCスタルの大半を占めるフロントランナーとして台頭しています。
アジア太平洋地域は2031年までに27.61%のCAGRで拡大すると予測されています。中国では重要な移行が進行中です。同国の広大な充電器ネットワークは国家管理から民間管理へと移行しており、オペレーターが稼働率手数料に補助的なグリッドサービスを統合できるようになっています。インドでは、主要な政府イニシアチブが回廊急速充電器を推進し、長期マネージドサービス契約への明確な優先傾向を示しています。日本も設置コストの大部分を補助する方針を打ち出していますが、ベンダーは10年間の稼働率契約にコミットする必要があります。
欧州は将来を見据え、戦略的な義務とアライアンスの恩恵を享受しています。2025年収益の相当なシェアを占める欧州の勢いは、一定台数のBEVごとに1台の公共充電器を設置するという指令によって支えられています。さらに、多数の国にわたって充電器をシームレスに統合するChargeLeagueローミングアライアンスが大陸の地位を強化しています。現在は控えめなシェアを持つ中東・アフリカ地域も野心的な目標を掲げており、例えばUAEは2030年までに相当数の公共急速充電器の設置を目指しています。

競合ランドスケープ
EV充電サービス市場は、ChargePoint、Tesla、Electrify America、EVgo、BP Pulseの上位5社が支配しており、設置容量の相当なシェアを掌握しています。TeslaのスーパーチャージャーネットワークはNACS開放後に米国のDC急速充電市場を席巻しており、Teslaに比類なき稼働率データとエネルギー購買力をもたらしています。ChargeLeagueは欧州の相当数の充電器を単一のサブスクリプションに統合しており、直接所有よりもローミング相互運用性への傾向を示しています。複数の自動車メーカーが支援するIONNAは、今後数年間で多数のCircle K拠点に大容量ディスペンサーを設置する計画であり、ブランド中立の信頼性を確保するインフラへのOEMのコミットメントを示しています。
垂直統合が優勢です。ABBとDelta Electronicsは社内電力ソリューションとクラウド技術を融合させ、予知保全の可用性において顕著な改善を達成しています。BP Pulseは、Teslaのハードウェアを取得してエネルギートレーディングデスクと統合し、料金変動をナビゲートすることでロールアウトを加速しています。SparkChargeやFreeWireなどのイノベーターは、モバイルおよびバッテリーバッファードソリューションを活用して系統連系の遅延を回避しており、グリッドアップグレードの長期待機を嫌うホストにとって恩恵となっています。ソフトウェアの進歩は現在、動的負荷管理、テレマティクス、およびデマンドレスポンス市場への参加に焦点を当てており、単純なkWh販売を超えた収益を解放しています。
合併とパートナーシップが増加しています。最近、VolkswagenはLOGPAYとElliをElli Mobilityに統合し、欧州の充電および決済サービスを合理化しました。この動きは、小売物件とエネルギートレーディングの利点を統合するBPの戦略を反映しています。ハードウェアメーカーは長期顧客契約を確保するためにソフトウェアIPに注目しており、ユーティリティは包括的なエネルギー・サービスハブとなり下流の利益を最大化することを目指しています。競争力学は変化しており、一定の閾値を下回る稼働率に対してペナルティを規定する契約が公共入札において標準となっています。
EVサービスとしての充電産業リーダー
ChargePoint Holdings Inc.
Shell Recharge Solutions
Tesla Inc.
ABB Ltd.
BP Pulse (Chargemaster Limited)
- *免責事項:主要選手の並び順不同
EV充電サービス市場
- ChargePoint Holdings Inc.
- Tesla Inc.
- Shell Recharge Solutions
- BP Pulse (Chargemaster Limited)
- ABB Ltd.
- Electrify America, LLC
- EVgo Services LLC
- TotalEnergies Charging Services, S.A.S.
- Blink Charging Co.
- Enel S.p.A.
- Ionity GmbH
- Fastned B.V.
- Tritium DCFC Ltd
- Pod Point PLC
- SparkCharge Inc.

Recent Industry Developments in EV充電サービス市場
- 2026年5月:EQTインフラが支援するインフラスペシャリストのVolteraが、都市型急速充電ネットワークのRevelと合併しました。Volteraブランドのもとで統合されたプラットフォームは、米国主要都市圏のライドヘイリングオペレーター、重量物流フリート、および自律走行車向けの高性能都市型充電ハブに特化した主要な充電サービス(CaaS)エンティティを創出しました。
- 2026年4月:EDFグループの一員であるEV充電プロバイダーのPodが、商業フリートおよびデポ充電能力を強化するためにEO Chargingを買収しました。この取引により、EO Chargingのデポソフトウェアおよび管理ツールがPodのエネルギースタックと統合され、大規模な商業オペレーターをサポートします。
- 2025年5月:SparkChargeがモバイル充電フリートの拡大に向けて3,050万米ドルを調達しました。同社は運営能力の強化と、適応性の高い給電サービスへの高まる需要への対応を目指しています。この資金調達により、同社はインフラを拡充し、サービス効率を改善し、利便性の高い柔軟な充電ソリューションを求める電気自動車ユーザーの増大するニーズに応えることが可能になります。
- 2025年4月:ABB E-モビリティがMCS1200メガワット充電器、A200/300オールインワンユニット、およびChargeDockディスペンサーを発表し、軽量・重量フリート向けソリューションを拡充しました。
- 2025年1月:VolkswagenがLOGPAY Transport ServicesとElliの資産を統合し、欧州全域の充電および決済サービスを統一するElli Mobility GmbHを設立しました。


グローバルEVサービスとしての充電市場レポートの範囲
レポートの範囲には、充電器タイプ(AC充電器など)、フリートサービスタイプ(社用車・モータープールなど)、エンドユース(セミパブリック設置など)、電力出力(レベル1/AC(22kW未満)など)、および地域が含まれます。
セグメンテーション概要
| AC充電器 |
| DC急速充電器 |
| ワイヤレス/誘導充電器 |
| 社用車・モータープール |
| 配送・物流フリート |
| 乗客フリート(ライドヘイリング、レンタル) |
| 自治体・交通フリート |
| セミパブリック設置(職場、小売) |
| 公共充電設置(高速道路、都市部) |
| デポ/フリートハブ充電 |
| モバイルオンデマンド充電 |
| レベル1/AC(22kW未満) |
| レベル2(22〜50kW) |
| 急速(50〜150kW) |
| 高電力(150kW超) |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| インドネシア | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| フィリピン | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 充電器タイプ別 | AC充電器 | |
| DC急速充電器 | ||
| ワイヤレス/誘導充電器 | ||
| フリートサービスタイプ別 | 社用車・モータープール | |
| 配送・物流フリート | ||
| 乗客フリート(ライドヘイリング、レンタル) | ||
| 自治体・交通フリート | ||
| エンドユース別 | セミパブリック設置(職場、小売) | |
| 公共充電設置(高速道路、都市部) | ||
| デポ/フリートハブ充電 | ||
| モバイルオンデマンド充電 | ||
| 電力出力別 | レベル1/AC(22kW未満) | |
| レベル2(22〜50kW) | ||
| 急速(50〜150kW) | ||
| 高電力(150kW超) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| インドネシア | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| フィリピン | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
EVサービスとしての充電市場は2031年までにどのくらいの速さで成長すると予測されていますか?
市場は2025年に1億8,524万米ドルと評価され、2026年の2億3,612万米ドルから2031年には7億9,466万米ドルへと成長し、予測期間(2026〜2031年)においてCAGR 27.47%を記録すると予測されています。
2031年までに最も多くの新規サービス収益を追加する地域はどこですか?
アジア太平洋地域は中国とインドが民間マネージドサービスモデルへ移行するにつれて、27.61%のCAGRで最も成長が速い地域となると予測されています。
現在、導入件数をリードしている充電器タイプはどれですか?
ACレベル2ユニットは、ホストが既存の208ボルトパネルに最小限のコストで設置できるため、2025年の収益の71.27%を占めました。
最も高い成長を牽引しているフリートセグメントはどれですか?
配送・物流フリートは、eコマースの大手企業が負荷管理と再生可能エネルギー証書を含むデポバンドルを必要とするため、27.55%のCAGRで成長すると予測されています。
超高速充電ステーションの主な財務的障壁は何ですか?
グリッドアップグレードが必要な場合、350kWディスペンサー1台の総設置コストは300,000 米ドルに達する可能性があり、多くのホストが所有ではなくサブスクリプションベースのCaaSを採用するよう促しています。
競合ランドスケープはどの程度断片化されていますか?
上位5社のプロバイダーが設置容量の約37%を支配しており、中程度の集中度と地域または特定ニッチ参入者にとって相当な余地があることを示しています。
最終更新日:



