
Taille et Part du Marché des Câbles pour Véhicules Électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.76 Milliards de dollars |
| Taille du Marché (2031) | 30.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Câbles pour Véhicules Électriques par Mordor Intelligence
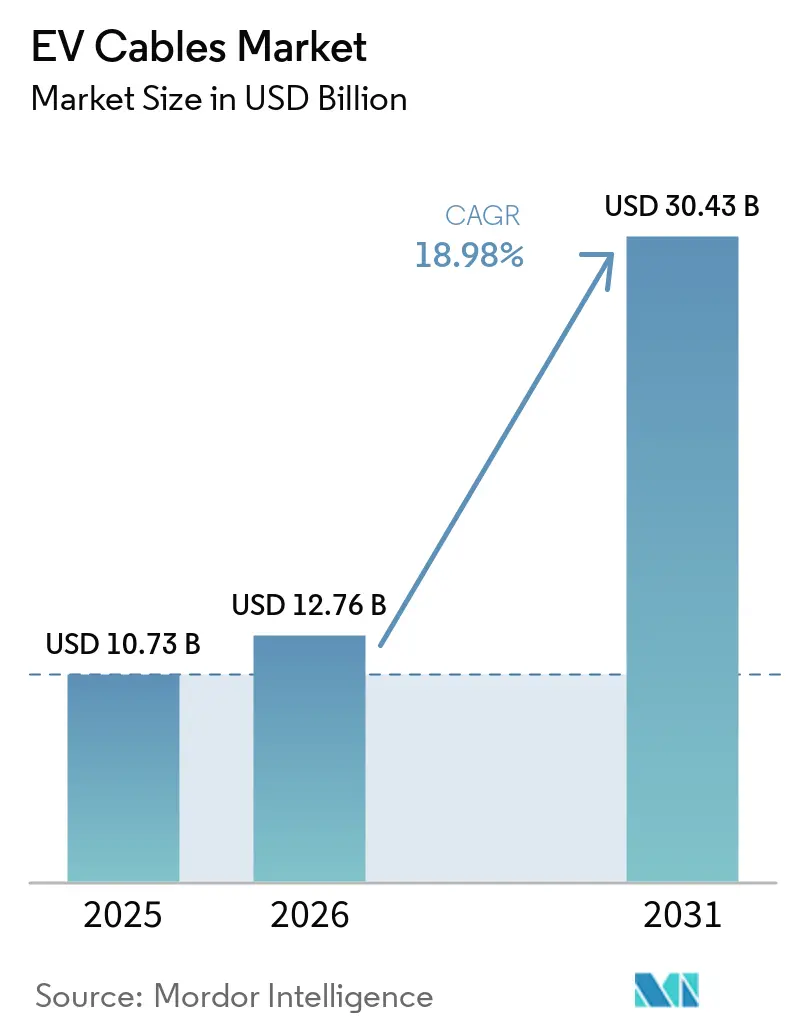
La taille du Marché des Câbles pour Véhicules Électriques devrait passer de 10,73 milliards USD en 2025 à 12,76 milliards USD en 2026, pour atteindre 30,43 milliards USD d'ici 2031, avec un CAGR de 18,98 % durant la période de prévision (2026-2031). Les grandes économies resserrent leurs réglementations sur les émissions zéro, les constructeurs automobiles modernisent rapidement leurs plateformes électriques vers des niveaux de tension plus élevés, et l'on observe un glissement notable des hybrides rechargeables vers les groupes motopropulseurs purement électriques à batterie. Ces tendances propulsent le marché des câbles pour véhicules électriques sur une trajectoire de croissance soutenue. Les constructeurs automobiles standardisent désormais les faisceaux haute tension, réalisant des réductions significatives du poids en cuivre. Parallèlement, les agences publiques investissent massivement dans des corridors de recharge ultra-rapide, nécessitant des câbles plus épais et refroidis par liquide. Les fournisseurs capables d'intégrer des capteurs et de proposer des assemblages certifiés ISO 19642 s'assurent une part plus importante des nouvelles attributions de plateformes. Cependant, ils font face à des défis liés à la hausse des prix du cuivre et aux pénuries de main-d'œuvre, qui compromettent leurs marges bénéficiaires à court terme. À l'échelle mondiale, le marché des câbles pour véhicules électriques évolue de faisceaux sur mesure et uniques vers des kits modulaires. Ces kits sont conçus pour s'adapter à des architectures de véhicules spécifiques et permettent une reconfiguration à distance.
Principaux Enseignements du Rapport
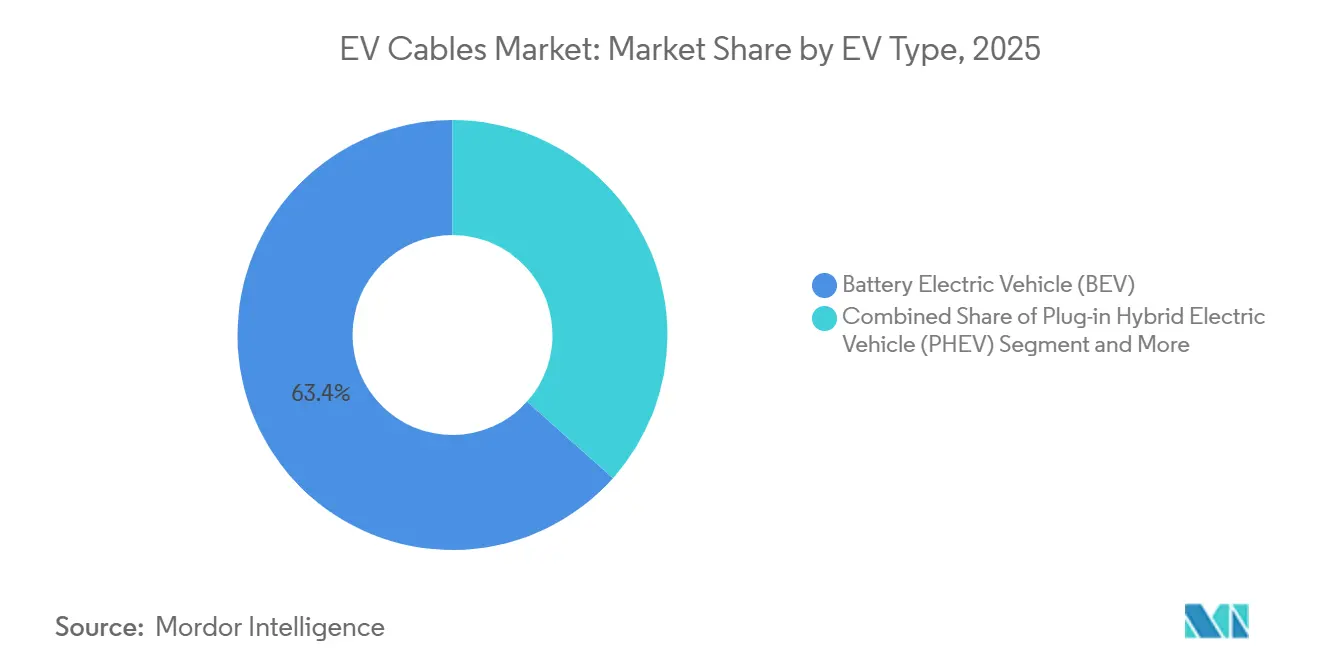
- Par type de véhicule électrique, les véhicules électriques à batterie ont représenté 63,36 % du chiffre d'affaires 2025, tandis que les véhicules électriques à pile à combustible devraient afficher le CAGR le plus élevé, à 19,01 %, entre 2026 et 2031.
- Par type de tension, les câbles haute tension ont dominé, avec une part de 56,73 % en 2025, et devraient également enregistrer le CAGR le plus élevé, à 19,05 %, sur la période 2026-2031.
- Par application, le câblage des batteries et de la gestion des batteries a été en tête avec une part de 34,47 % en 2025, tandis que le câblage de gestion de la recharge devrait progresser à un CAGR de 19,08 % jusqu'en 2031.
- Par composant, les fils ont représenté 47,71 % du chiffre d'affaires 2025, tandis que les connecteurs devraient connaître la croissance la plus rapide, avec un CAGR de 19,03 % durant la période de prévision.
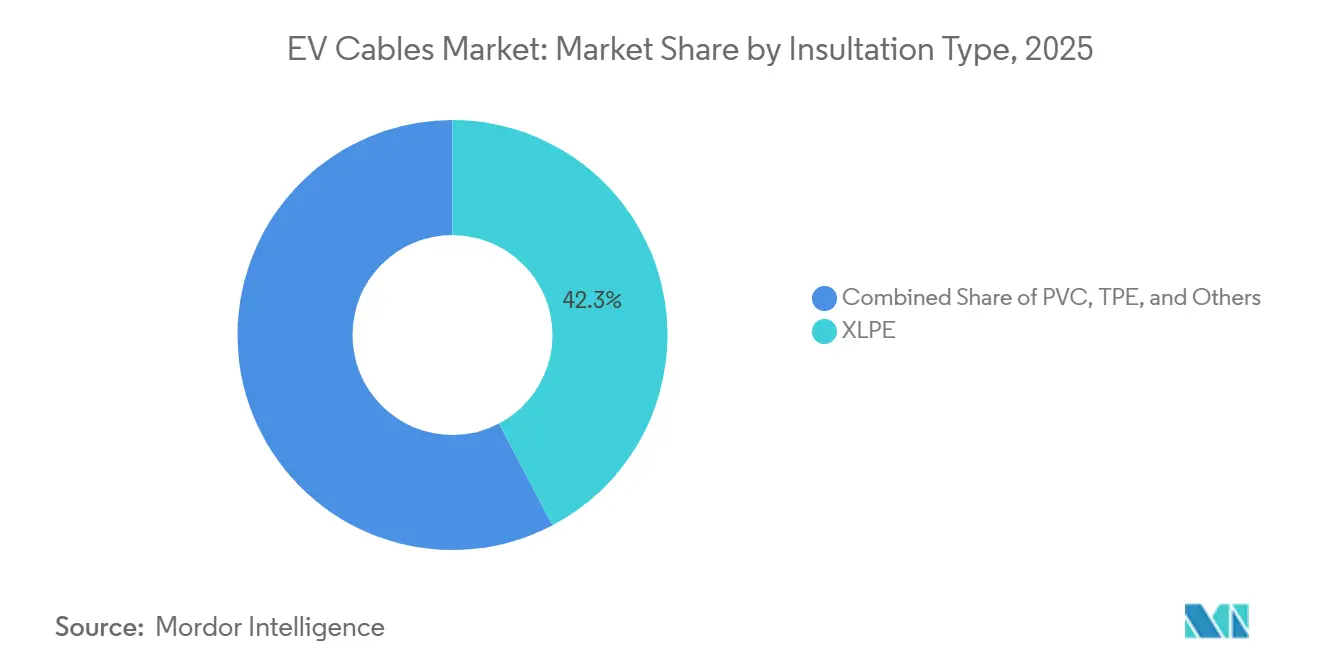
- Par type d'isolation, le XLPE a capté une part de 42,26 % en 2025 et devrait maintenir son leadership, avec un CAGR de 19,11 % de 2026 à 2031.
- Par type de blindage, le cuivre a détenu une part dominante de 78,81 % en 2025, tandis que le blindage en aluminium devrait enregistrer le CAGR le plus rapide, à 19,13 %, jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé, représentant 36,74 % du chiffre d'affaires mondial en 2025, et devrait afficher la croissance régionale la plus élevée, avec un CAGR de 19,16 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Câbles pour Véhicules Électriques*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Montée en cadence rapide de la production de véhicules électriques à batterie en Chine et en Europe | +4.5% | Cœur Asie-Pacifique, Europe en position secondaire | Court terme (≤ 2 ans) |
| Transition vers des architectures de véhicules électriques 400-800 V et plus | +4.2% | Mondial, porté par la Chine, l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Des mandats stricts d'émissions zéro stimulent la demande de câbles haute tension | +3.8% | Amérique du Nord et UE, avec répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Déploiements de Recharge Rapide Financés par les Gouvernements | +3.1% | Amérique du Nord, UE, marchés sélectionnés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage des constructeurs automobiles aux topologies de faisceaux zonaux | +2.0% | Mondial, adoption précoce dans les segments premium | Long terme (≥ 4 ans) |
| L'adoption de l'isolation XLPO réduit les coûts des câbles | +1.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Montée en cadence rapide de la production de véhicules électriques à batterie en Chine et en Europe
Ces dernières années, la Chine a considérablement augmenté sa production de véhicules électriques à batterie, affichant une croissance substantielle d'une année sur l'autre. De même, l'Europe a connu une hausse notable de sa production, reflétant un fort élan du marché. En réponse à ces tendances, les principaux fabricants de câbles ont stratégiquement établi des installations d'extrusion et de tressage à proximité des grands centres d'assemblage, comme Zwickau en Allemagne et Shenzhen en Chine. Cette approche réduit les frais logistiques et raccourcit les délais d'approvisionnement. Les équipementiers d'origine chinois (OEM) passent aux systèmes de batteries cellule-à-pack, qui éliminent le besoin de câblage de modules et permettent la réaffectation des matériaux pour améliorer les barres omnibus et les lignes thermiques. En Europe, les marques automobiles de luxe stimulent la demande de fonctionnalités avancées, notamment des câbles de recharge refroidis par liquide qui maintiennent des températures optimales lors de la recharge rapide. Cela a créé une opportunité rentable pour les fournisseurs spécialisés dans des conceptions innovantes utilisant des matériaux XLPE et aluminium-polymère.
Transition vers des architectures de véhicules électriques 400-800 V et plus
Les constructeurs automobiles migrent en masse des systèmes 400 V hérités vers des plateformes 800 V qui réduisent de moitié l'intensité du courant pour une puissance égale, permettant des conducteurs plus fins et des faisceaux plus légers. Porsche, Hyundai et Kia ont mené les premiers déploiements, et Tesla et BYD leur emboîtent désormais le pas, renforçant un pivot de conception irréversible [1]"Présentation technique de la Taycan," Porsche AG, porsche.com . Alors que les prix du cuivre affiné ont atteint des niveaux sans précédent début 2026, la réduction de la consommation de cuivre par véhicule inhérente à cette architecture s'aligne parfaitement avec la transition technologique. Autrefois considérés comme un équipement premium, les onduleurs à carbure de silicium sont devenus plus abordables, s'inscrivant désormais dans les budgets grand public, accélérant ainsi l'adoption du 800 V. Pour répondre aux défis de compatibilité avec les anciens chargeurs 400 V, des stations de suralimentation en tension ont émergé, ajoutant des coûts supplémentaires par site. Cette évolution a mis en lumière la demande croissante de câbles haute tension ISO 19642 de classe B.
Des mandats stricts d'émissions zéro stimulent la demande de câbles haute tension
La règle Advanced Clean Cars II de Californie, la directive européenne proposée sur les véhicules d'entreprise propres et le programme de double crédit de la Chine tracent ensemble une trajectoire mondiale vers des flottes de véhicules légers entièrement électriques. Ces réglementations contraignent les constructeurs automobiles à électrifier leurs plateformes plus rapidement que prévu, portant la longueur de câble par véhicule à 1,5–2 km pour un véhicule électrique à batterie, contre environ 1 km pour un modèle à combustion interne. De nouvelles couches de conformité, telles que la communication véhicule-réseau ISO 15118, nécessitent des paires de données et un blindage supplémentaires, intégrant une valeur câble incrémentale dans chaque voiture vendue. L'effet est structurel : même si la production totale de véhicules stagne, le marché des câbles pour véhicules électriques continue de se développer à mesure que le contenu en câbles par unité augmente.
Déploiements de Recharge Rapide Financés par les Gouvernements
Le programme américain NEVI a déboursé près de 885 millions USD au cours de l'exercice fiscal 2024 et maintiendra ce flux de financement jusqu'en 2026, tandis que les États membres de l'UE canalisent des fonds équivalents vers les corridors autoroutiers du réseau transeuropéen de transport. Chaque distributeur CCS de 150 kW nécessite 15 à 20 m de câble certifié EN 50620 ; une borne de 350 kW peut doubler à la fois la section transversale du câble et le coût. Les câbles de recharge faisant l'objet de certifications distinctes de celles des faisceaux embarqués, ils ouvrent un flux de revenus parallèle pour les producteurs spécialisés qui opèrent souvent en dehors de la chaîne d'approvisionnement automobile traditionnelle.
Analyse de l'Impact des Freins sur le Marché des Câbles pour Véhicules Électriques*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix du cuivre et de l'aluminium | -2.8% | Mondial | Court terme (≤ 2 ans) |
| Capacité de Fabrication Automatisée de Câbles pour Véhicules Électriques Limitée | -1.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Charge de qualification en matière de sécurité incendie et de compatibilité électromagnétique | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Blindage supplémentaire pour les charges thermiques de la recharge ultra-rapide | -0.6% | Amérique du Nord, UE, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Cuivre et de l'Aluminium
Entre fin 2025 et début 2026, les prix du cuivre ont augmenté de manière significative, tandis que les prix de l'aluminium ont également progressé. Les réductions de capacité des fonderies ont alimenté cette tendance haussière en réponse à la demande croissante de véhicules électriques. Même une fluctuation modérée du prix au comptant du cuivre peut affecter substantiellement les marges des principaux fabricants de faisceaux, les incitant à adopter des stratégies de couverture agressives. Les fournisseurs disposant de ressources financières limitées sont souvent contraints de renégocier leurs contrats ou de faire face à une attrition de leur clientèle, ce qui retarde leur capacité à investir dans de nouvelles lignes de production ISO 19642.
Capacité de Fabrication Automatisée de Câbles pour Véhicules Électriques Limitée
Les processus d'extrusion haute tension et de tressage à couverture quasi complète reposent encore sur des méthodes semi-manuelles. Chaque tresseuse automatisée représente un investissement significatif et nécessite un long délai d'approvisionnement. Par la suite, la validation par les équipementiers d'origine ajoute des délais supplémentaires, prolongeant le calendrier global. En conséquence, la capacité peine à suivre la demande, en particulier pour les familles de câbles de recharge rapide, qui exigent des tolérances précises et un refroidissement intégré.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Câbles pour Véhicules Électriques
Par type de véhicule électrique :
les véhicules électriques à batterie ancrent la valeur tandis que les véhicules électriques à pile à combustible accélèrentLes véhicules électriques à batterie ont représenté 63,36 % de la part de marché des câbles pour véhicules électriques en 2025, reflétant leur échelle de production dominante et le contenu élevé en câbles par véhicule requis pour les packs de batteries 400 V–800 V, les onduleurs et les moteurs de traction. La large base installée du segment garantit une demande de remplacement régulière pour les faisceaux haute tension, à mesure que les constructeurs automobiles lancent des modèles rénovés et des mises à niveau logicielles nécessitant des lignes de données et d'alimentation supplémentaires.
Les véhicules électriques à pile à combustible devraient afficher la progression la plus rapide, avec un CAGR de 19,01 % sur 2026-2031, même s'ils partent d'une base volumique bien plus réduite. Les pilotes de bus commerciaux et de camions lourds au Japon, en Corée du Sud et dans certains corridors européens spécifient des interconnexions de pile à 650-750 V, un câblage de capteurs d'hydrogène et des contrôleurs de pompe à fort courant, qui élèvent tous la valeur câble par véhicule au-dessus de la moyenne des véhicules électriques à batterie. Ce créneau représente donc un potentiel de revenus disproportionné pour les fournisseurs capables de respecter les limites de perméation à l'hydrogène SAE J2578 et les cycles de service à température continue de 120 °C.


Par type de tension :
les câbles haute tension dominent et tirent la croissanceLes lignes haute tension ont capté 56,73 % de la part de marché des câbles pour véhicules électriques en 2025 et devraient se développer à un CAGR de 19,05 % jusqu'en 2031. Chaque migration des plateformes 400 V vers 800 V augmente les sections des conducteurs et les exigences d'isolation, maintenant le contenu haute tension en avance sur les catégories moyenne et basse tension. Les spécifications des équipementiers d'origine exigent désormais couramment des homologations ISO 19642 de classe B (1 000 VAC / 1 500 VDC), une détection intégrée de la température et la substitution de l'aluminium pour les longueurs supérieures à 2 m, ce qui augmente la valeur de la nomenclature.
Les câbles moyenne et basse tension continuent de jouer des rôles essentiels dans les charges auxiliaires. Néanmoins, leur part combinée continue de diminuer à mesure que les constructeurs automobiles consolident les fonctions 12 V dans des contrôleurs zonaux et élèvent les architectures micro-hybrides vers des dorsales 48 V. Ce glissement structurel maintient la haute tension comme le moteur de valeur incontesté du segment global.
Par application :
le câblage des batteries en tête, la gestion de la recharge en forte progressionLe câblage des batteries et de la gestion des batteries a représenté la part la plus importante, soit 34,47 % du chiffre d'affaires 2025, porté par des boucles de capteurs de cellules de plusieurs kilomètres, des cavaliers de barres omnibus et des faisceaux de surveillance thermique au sein de chaque pack de traction. Les exigences en matière d'isolation à faible émission de fumée et sans halogène et de prises de tension en temps réel garantissent une intensité matérielle soutenue, même si les conceptions cellule-à-pack réduisent le nombre d'interconnexions individuelles.
Les assemblages de gestion de la recharge sont cependant en passe d'afficher le CAGR le plus rapide, à 19,08 %, sur 2026-2031. Un seul câble refroidi par liquide de 350 kW nécessite des conducteurs de 95 à 120 mm², un blindage triple couche et des paires de données intégrées pour les protocoles de recharge par connexion ISO 15118, portant la valeur au mètre bien au-dessus de celle du câblage embarqué. Les déploiements de corridors financés par les gouvernements garantissent que ce créneau d'infrastructure externe croît en parallèle avec la production de véhicules.
Par composant :
les fils maintiennent la valeur, les connecteurs rythment la croissanceLes fils ont représenté 47,71 % du chiffre d'affaires total 2025, car chaque faisceau — quelle que soit l'architecture — commence par la longueur du conducteur. Pourtant, la demande de connecteurs devrait progresser à un CAGR de 19,03 %, les conceptions zonales multipliant les jonctions inter-zones et les boîtiers hybrides regroupant 150 A de puissance et des voies Ethernet gigabit dans des enveloppes compactes. Chaque nouvelle spécification de connecteur doit résister à 2 000 cycles d'accouplement et satisfaire à la protection contre les intrusions IP6K9K, ce qui fait monter les prix de vente moyens.
Les fusibles et dispositifs de protection font face à une croissance de valeur plus lente, la commutation à semi-conducteurs migrant vers les contrôleurs de zone, tandis que les matériaux d'isolation et de blindage bénéficient de la même expansion haute tension qui profite aux conducteurs et aux connecteurs.
Par type d'isolation :
le XLPE maintient une avance dominanteLe polyéthylène réticulé a capté 42,26 % de la part de marché des câbles pour véhicules électriques en 2025 et devrait progresser à un CAGR de 19,11 %. Sa résistance diélectrique supérieure à 30 kV/mm et son plafond de température continue de 90 à 125 °C permettent des parois plus minces, réduisant le poids du faisceau jusqu'à 15 % par rapport au PVC, ce qui en fait le choix par défaut pour les lignes haute tension. Les grades de XLPE répondant aux critères à faible émission de fumée et sans halogène consolident l'avantage réglementaire du matériau.
Le PVC persiste dans les boucles auxiliaires basse tension où les charges thermiques sont faibles, tandis que les isolations en TPE, silicone et fluoropolymère répondent aux besoins de flexibilité, de haute température et de résistance chimique. Aucun, cependant, ne remet en cause le rapport coût-performance optimal du XLPE dans les applications haute tension grand public.
Par type de blindage :
le cuivre domine aujourd'hui, l'aluminium progresse rapidementLe blindage en cuivre a conservé une part dominante de 78,81 % en 2025, grâce à sa conductivité inégalée de 58 MS/m et sa faible résistance de contact — deux caractéristiques essentielles pour les sorties d'onduleurs à 20–50 kHz. Pourtant, le tressage en aluminium est le segment à la croissance la plus rapide, appelé à progresser à un CAGR de 19,13 % jusqu'en 2031, le ratio prix cuivre/aluminium restant supérieur à 4,0. Les fils en acier gainé d'aluminium répondent aux problèmes de ductilité et, lorsque des revêtements résistants à la corrosion sont appliqués, offrent 85 à 90 % des performances de blindage du cuivre à la moitié du poids et à un coût inférieur de 30 à 40 %.
Les marques européennes premium conserveront le cuivre pour les exigences de compatibilité électromagnétique sans compromis des véhicules électriques de performance. Néanmoins, les modèles grand volume d'Asie-Pacifique à moins de 20 000 USD utilisent déjà le blindage en aluminium pour jusqu'à 80 % des lignes haute tension, confirmant la pérennité de la tendance à la substitution.
Analyse Géographique
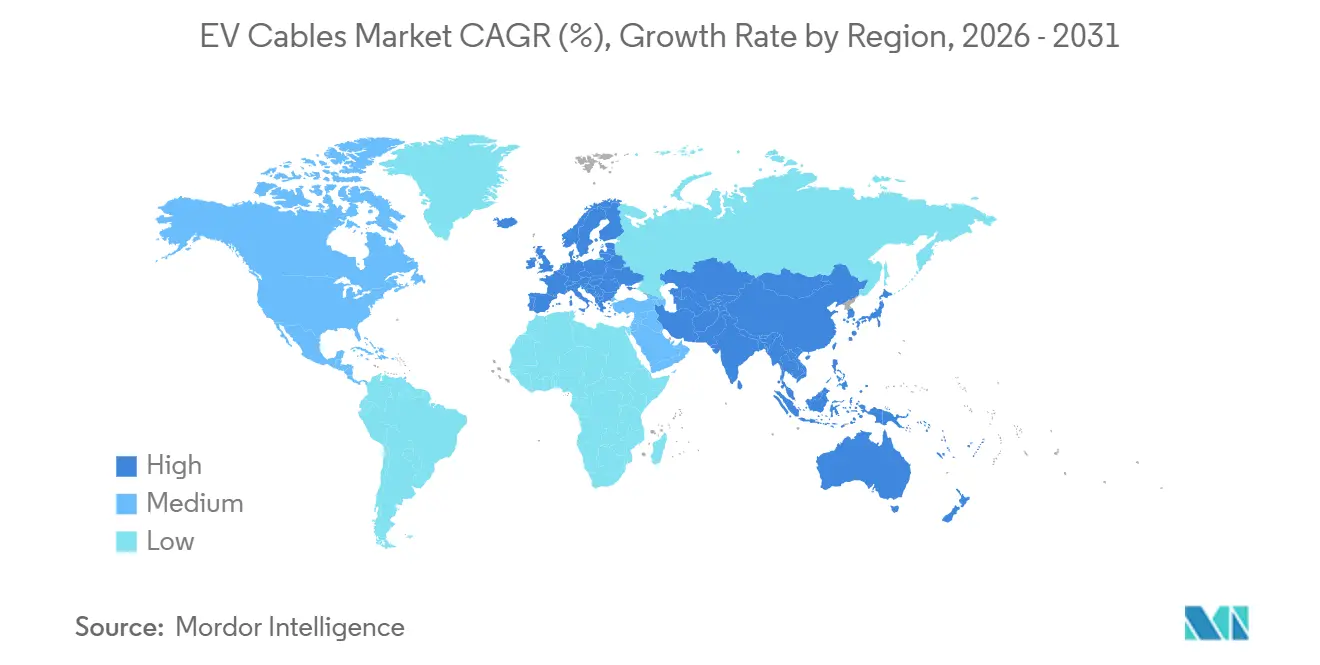
L'Asie-Pacifique représentant 36,74 % du chiffre d'affaires mondial en 2025, devrait croître à un CAGR de 19,16 % jusqu'en 2031. Dans un avenir proche, la Chine devrait mener la demande régionale avec une production significative de véhicules électriques à batterie. Pendant ce temps, le programme d'incitation lié à la production de l'Inde met l'accent sur un seuil substantiel de valeur ajoutée nationale pour les subventions à atteindre dans quelques années. Le Japon et la Corée du Sud se concentrent sur les véhicules électriques à batterie et à pile à combustible premium, avec un contenu câble par véhicule bien supérieur à la moyenne mondiale.
L'Amérique du Nord connaît une croissance robuste, soutenue par la loi sur la réduction de l'inflation, qui exige que les véhicules soient approvisionnés localement pour bénéficier des crédits à la consommation. Des acteurs clés comme Yazaki, Aptiv et Lear étendent leurs opérations avec de nouvelles usines au Mexique et dans le sud des États-Unis. Cependant, les pénuries de main-d'œuvre présentent des défis, ralentissant le rythme de croissance. L'Europe suit la trajectoire de croissance de l'Amérique du Nord, avec des pays comme l'Allemagne, la France et l'Espagne réalisant des investissements significatifs dans la conversion de plateformes pour les véhicules électriques. Volkswagen, en particulier, a alloué des ressources substantielles à la localisation des composants électriques [2]"Planning Round 70 Investor Deck," Volkswagen AG, volkswagenag.com.
Bien que l'Amérique du Sud, le Moyen-Orient et l'Afrique soient en retard en volume absolu, ils affichent une croissance notable à partir d'une base plus réduite. L'initiative Rota 2030 du Brésil encourage les efforts d'assemblage local par des entreprises telles que BYD et Great Wall, qui recherchent désormais des lignes de câbles certifiées pour répondre aux exigences de contenu local. Aux Émirats arabes unis, des plans sont en cours pour établir un nombre substantiel de chargeurs à courant continu le long du corridor Dubaï-Abou Dhabi dans quelques années. Le programme d'incitation de l'Afrique du Sud s'étend aux faisceaux de câbles. Cependant, ces marchés attendent une infrastructure de recharge plus étendue avant que la demande à grande échelle puisse se concrétiser.

Paysage Concurrentiel
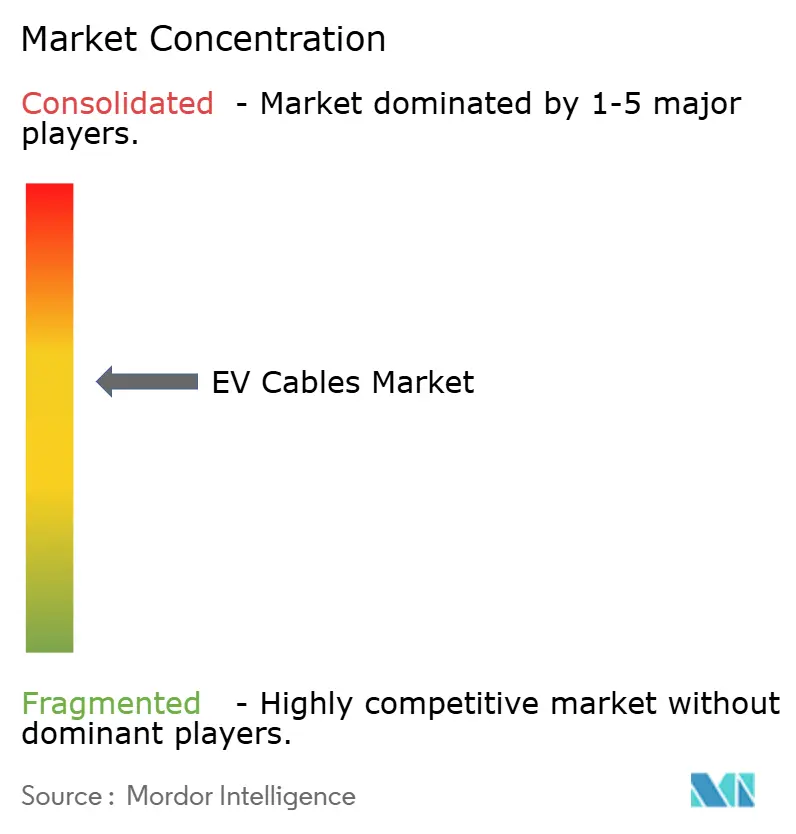
Une part significative du chiffre d'affaires mondial des câbles pour véhicules électriques est détenue par un nombre limité de fournisseurs, créant un marché modérément concentré dans lequel aucune entreprise ne détient une part dominante. Yazaki, Sumitomo Electric et Leoni tirent parti de leurs liens historiques avec les équipementiers d'origine et de leur compoundage XLPE en interne pour sécuriser les attributions de faisceaux principaux. Pendant ce temps, Huber + Suhner et Prysmian se sont taillé des niches dans les câbles de recharge rapide refroidis par liquide qui soutiennent des cycles de service élevés grâce à leurs blindages aluminium-polymère propriétaires.
Des challengers de niveau intermédiaire comme Rosenberger et BizLink saisissent des opportunités dans les kits zonaux pré-validés. Ils offrent des réductions significatives du temps de cycle, les rendant attractifs pour les équipementiers d'origine disrupteurs. Dans le paysage actuel, la technologie prime sur le volume : le câble intelligent d'Aptiv intègre non seulement la fibre pour les flux de capteurs gigabit, mais intègre également des moniteurs de température pour les remplacements prédictifs, une fonctionnalité actuellement en cours d'essai par des programmes de véhicules autonomes.
Les équipementiers d'origine imposent désormais un double approvisionnement pour chaque famille de câbles, garantissant au moins deux fournisseurs approuvés ISO 19642. Cette exigence ouvre la voie aux acteurs compétitifs en termes de coûts en provenance de Chine et d'Asie du Sud-Est. Les données de brevets soulignent le rythme rapide de l'industrie : récemment, Sumitomo Electric a obtenu plusieurs brevets axés sur le blindage CEM. Dans le même temps, Leoni a renforcé sa capacité d'extrusion au Maroc pour se conformer aux réglementations d'approvisionnement de l'UE. Alors que les fluctuations des prix du cuivre et les mandats d'émissions soulignent l'importance de l'expertise haute tension, la proximité géographique gagne rapidement en importance sur la liste des priorités des clients.
Leaders du Secteur des Câbles pour Véhicules Électriques
Yazaki
Sumitomo Electric
Leoni
Aptiv PLC
TE Connectivity
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Câbles pour Véhicules Électriques
- Yazaki Corporation
- Sumitomo Electric Industries
- Leoni AG
- Aptiv PLC
- TE Connectivity
- Prysmian Group
- Nexans SA
- Huber+Suhner AG
- Fujikura Ltd.
- Furukawa Electric
- Lear Corporation
- LS Cable & System
- Amphenol Corp.
- ABB Ltd.
- Brugg Group
- Volex plc
- Rosenberger Group
- BizLink Group
- HELUKABEL GmbH
- Jiangsu Etern Co., Ltd.

Développements Récents dans le Secteur du Marché des Câbles pour Véhicules Électriques
- Mai 2026 : Sinbon Electronics, fournisseur de composants basé à Taïwan, a fait ses débuts à Power2Drive Europe 2026 à Munich en juin, où il présentera un portefeuille de produits de recharge pour véhicules électriques conformes aux normes européennes. Le portefeuille munichois de Sinbon comprend des câbles de recharge AC de type 2, des câbles de recharge DC CCS2, des câbles de recharge refroidis par liquide CCS2 et des prises de recharge CCS2, tous conçus spécifiquement pour répondre aux exigences du marché européen.
- Janvier 2025 : Leoni a inauguré une nouvelle usine à Agadir, au Maroc, créant 3 000 emplois axés sur les faisceaux de câblage pour véhicules utilitaires.


Périmètre du Rapport Mondial sur le Marché des Câbles pour Véhicules Électriques
Le périmètre du rapport comprend le type de véhicule électrique (véhicule électrique à batterie et autres), le type de tension (basse tension et autres), l'application (moteur et groupe motopropulseur et autres), le composant (fil et autres), le type d'isolation (PVC et autres), le type de blindage (cuivre et aluminium) et la géographie.
Aperçu de la segmentation
| Véhicule Électrique à Batterie (BEV) |
| Véhicule Électrique Hybride Rechargeable (PHEV) |
| Véhicule Électrique Hybride (HEV) |
| Véhicule Électrique à Pile à Combustible (FCEV) |
| Basse Tension |
| Moyenne Tension |
| Haute Tension |
| Moteur et Groupe Motopropulseur |
| Batterie et Gestion de Batterie |
| Gestion de la Recharge |
| Électronique de Puissance |
| Câbles de Moteur |
| Autres |
| Fil |
| Connecteurs |
| Fusible |
| Matériaux d'Isolation et de Blindage |
| PVC |
| XLPE |
| TPE |
| Autres |
| Cuivre |
| Aluminium |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Véhicule Électrique | Véhicule Électrique à Batterie (BEV) | |
| Véhicule Électrique Hybride Rechargeable (PHEV) | ||
| Véhicule Électrique Hybride (HEV) | ||
| Véhicule Électrique à Pile à Combustible (FCEV) | ||
| Par Type de Tension | Basse Tension | |
| Moyenne Tension | ||
| Haute Tension | ||
| Par Application | Moteur et Groupe Motopropulseur | |
| Batterie et Gestion de Batterie | ||
| Gestion de la Recharge | ||
| Électronique de Puissance | ||
| Câbles de Moteur | ||
| Autres | ||
| Par Composant | Fil | |
| Connecteurs | ||
| Fusible | ||
| Matériaux d'Isolation et de Blindage | ||
| Par Type d'Isolation | PVC | |
| XLPE | ||
| TPE | ||
| Autres | ||
| Par Type de Blindage | Cuivre | |
| Aluminium | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Traitées dans le Rapport
Quelle sera la taille attendue du marché des câbles pour véhicules électriques d'ici 2031 ?
Le chiffre d'affaires mondial devrait atteindre 30,43 milliards USD d'ici 2031, reflétant un CAGR de 18,98 % de 2026 à 2031.
Quelle catégorie de tension présente les meilleures perspectives de croissance ?
Les câbles haute tension — homologués jusqu'à 1 500 V CC — mènent la valeur aujourd'hui et devraient se développer à environ 19,05 % de CAGR jusqu'en 2031.
Pourquoi les blindages en aluminium gagnent-ils en popularité par rapport au cuivre ?
Un ratio prix cuivre/aluminium supérieur à 4,0 début 2026 rend l'aluminium 30 à 40 % moins cher et 40 à 50 % plus léger, persuadant les constructeurs automobiles de l'adopter pour le blindage CEM non critique.
Qu'est-ce qui sous-tend le leadership de l'Asie-Pacifique dans le câblage pour véhicules électriques ?
La production de 9,5 millions de véhicules électriques à batterie en Chine en 2025, combinée aux incitations à la localisation de l'Inde et au déploiement agressif de la recharge rapide, soutient les perspectives de CAGR de 19,16 % de la région.
Comment les mandats d'émissions zéro influencent-ils la demande de câbles ?
Des réglementations telles que l'ACC II de Californie et les objectifs de flotte propre de l'UE augmentent la part des véhicules électriques, portant la longueur de câble par véhicule d'environ 1 km dans les voitures à moteur à combustion interne à jusqu'à 2 km dans les véhicules électriques à batterie.
Quel rôle jouent les connecteurs dans les nouvelles plateformes de véhicules zonaux ?
Les architectures zonales multiplient les jonctions inter-zones, de sorte que les connecteurs hybrides haute tension regroupant puissance et données Ethernet progressent à près de 19,03 % de CAGR et réduisent le temps d'installation des faisceaux jusqu'à 30 %.
Dernière mise à jour de la page le:



