
住宅用EVチャージャー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
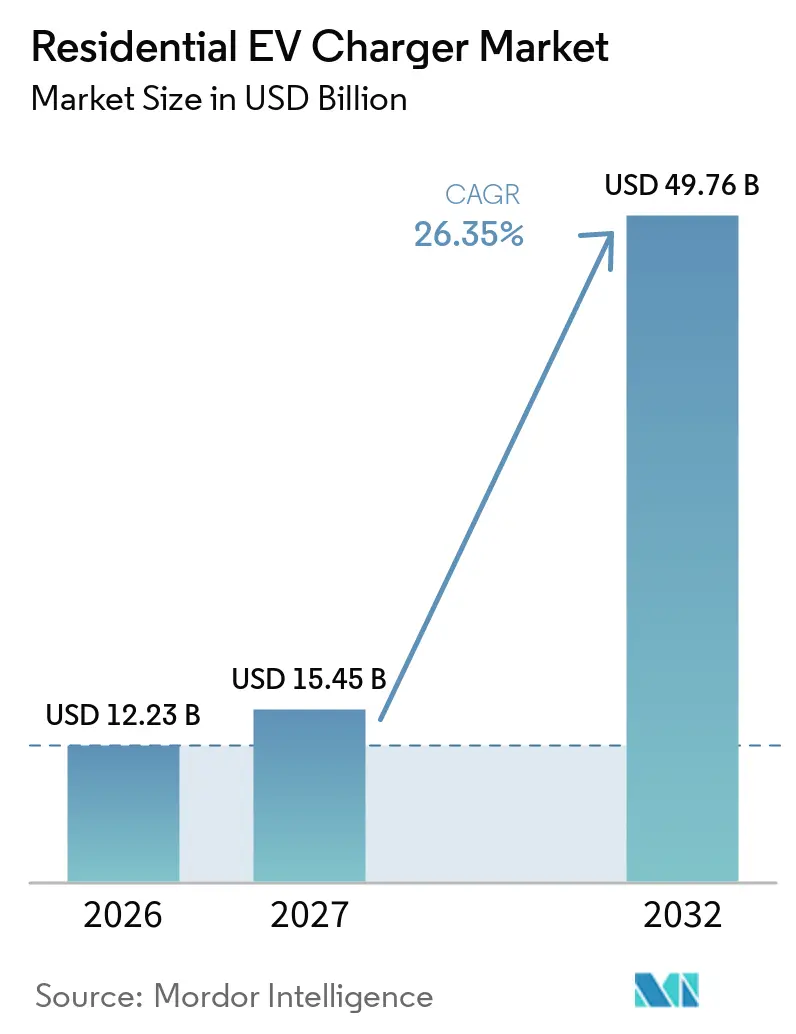
| 市場規模 (2027) | 15.45 十億米ドル |
| 市場規模 (2032) | 49.76 十億米ドル |
| 成長率 (2027 - 2032) | 26.35 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる住宅用EVチャージャー市場分析
住宅用EVチャージャー市場規模は2026年に122.3 ビリオン 米ドルと評価され、2027年には154.5 ビリオン 米ドルと推定され、2032年までに497.6 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 26.35%で成長します。世界の電気自動車販売台数は2025年に2,000万台を超え、国際エネルギー機関は2026年に2,300万台を見込んでおり、家庭用充電設備への継続的な需要を支えています。2025年末時点で世界全体で4,300万台以上の個人用家庭充電ポイントが稼働しており、EVフリートの大部分にとって自宅充電が主要な日常充電場所となっています。住宅用EV充電市場は、公的インセンティブ、機器コストの低下、住宅用太陽光発電および蓄電システムの普及拡大から恩恵を受けています。競争は基本的なレベル2ハードウェアを超え、マネージド充電、家庭エネルギーの統合管理、双方向充電機能へと移行しています。設置コスト、電気パネルの容量制限、許可申請、サイバーセキュリティリスクは、特に築年数の古い住宅において依然として重要な障壁となっています。
主要レポートのポイント
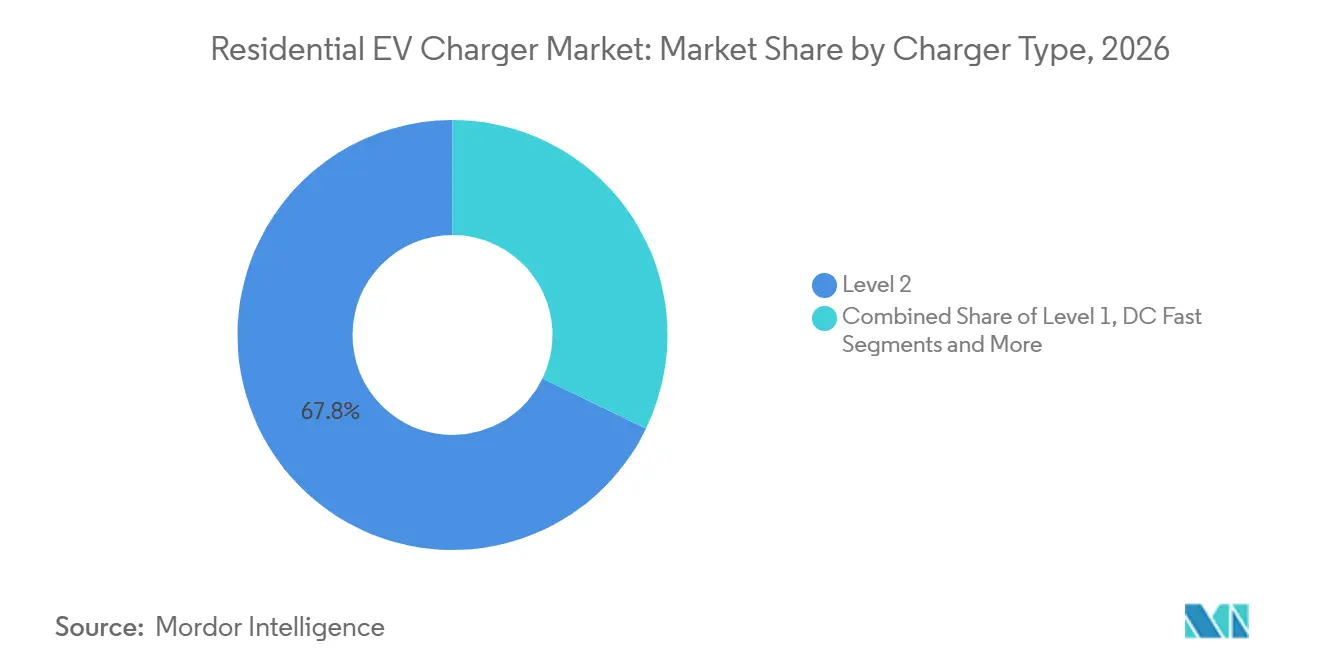
- 充電器タイプ別では、レベル2充電器が2026年の住宅用EV充電市場シェアの67.83%を占め、ワイヤレスおよび誘導充電器が2032年にかけて34.78%の最も高い成長率を記録しました。
- 車両タイプ別では、乗用車が2026年の住宅用EV充電市場シェアの92.58%を占め、二輪車およびマイクロモビリティ機器は2032年にかけてCAGR 30.09%で成長すると予測されています。
- 充電ステーション出力帯別では、中出力帯が2026年の住宅用EV充電市場シェアの44.13%を占め、高出力帯は2032年にかけてCAGR 27.59%で成長すると予測されています。
- 接続性別では、スマートおよびネットワーク接続型充電器が2026年の市場シェアの65.55%を占め、2032年にかけてCAGR 28.12%で成長すると予測されています。
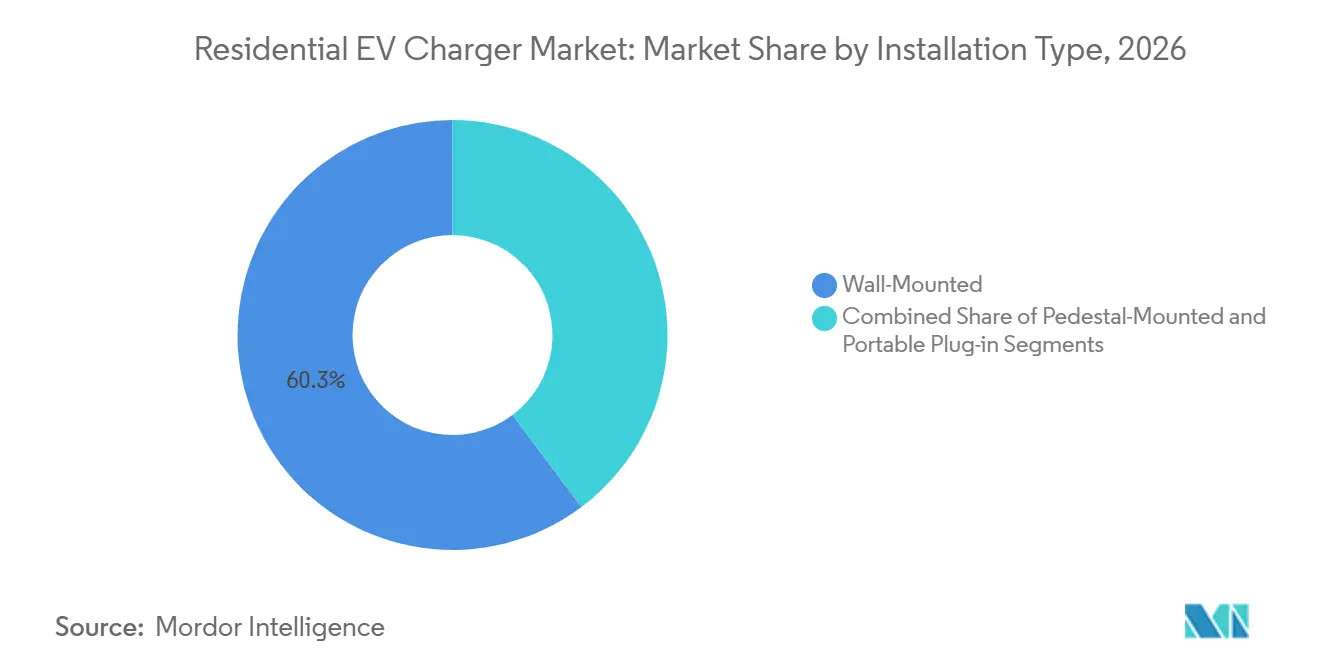
- 設置タイプ別では、壁掛け型充電器が2026年の住宅用EV充電市場シェアの60.25%を占め、ポータブルプラグイン型充電器がCAGR 28.35%で最も高い成長率を記録しました。
- 購入チャネル別では、OEMバンルプログラムが2026年の販売量の47.19%を占め、EV専門店および設置業者ネットワークは2032年にかけてCAGR 27.11%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年の住宅用EV充電市場シェアの40.01%を占め、中東およびアフリカは2032年にかけてCAGR 27.44%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EV普及の拡大 | +8.5% | アジア太平洋地域および北米が主導するグローバル市場 | 中期(2〜4年) |
| 家庭充電に対する政府インセンティブ | +6.2% | 北米および欧州がコア市場、 | 短期(2年以内) |
| 充電器ハードウェアコストの低下 | +4.8% | アジア太平洋地域における製造規模の優位性を持つグローバル市場 | 中期(2〜4年) |
| 住宅用太陽光発電・蓄電池の普及 | +3.1% | 太陽光発電普及率の高い北米、欧州、オーストラリア | 長期(4年以上) |
| 中古EV二次市場の需要 | +2.4% | 先進市場での早期普及を伴うグローバル | 長期(4年以上) |
| V2H/V2G収益化機会 | +1.7% | 北米および欧州の規制フレームワーク、 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV普及の拡大
世界の電気自動車販売台数は前期から引き続き大幅に増加しています。中国がEVを新車販売の相当割合を占めることを目標としていることは、地域の勢いを強化し、車両普及と住宅インフラの間の重要な関連性を浮き彫りにしています。急速な普及はもはや先進市場に限定されていません。ヨルダンでは、税制優遇措置が輸入急増を促し、EVが車両販売の相当割合を占めています。国際エネルギー機関の調査結果と一致して、英国のオーナーの90%以上がすでに自宅充電に依存しており、住宅アクセスの優位性が改めて確認されています [1]。
家庭用充電に対する政府インセンティブ
税額控除、建築基準法、インフラ義務化が相まって初期費用を引き下げ、家庭用機器への長期的な需要を保証しています。米国では、個人が適格な設置費用の30%を2032年まで最大1,000米ドルを上限として控除できます[2]。カリフォルニア州は2026年からすべての新築住宅にEV対応回路の設置を義務付けることで政策網を強化しており、EUのエネルギー性能建築物指令は新築の複数住戸型住宅に充電設備または少なくとも配線の事前設置を義務付けています。代替燃料インフラ規制に基づく公道60km毎の充電設備義務化は、夜間充電ソリューションを検討する住宅所有者にさらなる安心感をもたらしています。
充電器ハードウェアコストの低下
アジアの工場における規模の経済、安価なバッテリー正極材および統合型負荷管理電子機器が平均販売価格を毎年押し下げています。アルゴンヌ国立研究所は、米国のバッテリーコストが2035年までにkWhあたりUSD 86に向けて低下すると予測しており、関連する充電電子機器の下降軌道を強化しています。EmporiaのProチャージャーは組み込み負荷管理機能付きでUSD 599で販売されており、スマート機能が中価格帯に到達していることを示しています。SiemensのWiTricityへのUSD 2,500万の出資は、投資資本がワイヤレス技術のコスト削減を加速させる方法を示しています。
住宅用太陽光発電・蓄電システムの普及
屋根置き太陽光発電、蓄電池、EVチャージャーを組み合わせることで、家庭は電力料金の裁定取引を行い、系統停電を乗り越えることができます。4kWの太陽光発電ベースのハイブリッドステーションは1日に10〜12台のEVに充電でき、余剰電力を系統に輸出することも可能で、太陽光発電アレイの回収期間を改善します。Schneider Electricはこれらの資産を単一のエネルギープラットフォームに統合し、監視を簡素化してプロシューマー機能を主流に取り込んでいます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い設置コスト | -2.30% | 価格に敏感な市場でより大きな影響を持つグローバル | 短期(2年以内) |
| 既存住宅の電気分電盤の制限 | -1.80% | 北米および築年数の古い欧州の住宅ストック | 中期(2〜4年) |
| 許可・検査の遅延 | -1.20% | 北米の規制管轄区域 | 短期(2年以内) |
| スマートチャージャーのサイバーセキュリティの脆弱性 | -0.90% | 先進市場でより高い懸念を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設置コスト
チャージャー本体以外に、家庭では分電盤や引込線のアップグレードに数千ドルの費用がかかる場合があり、回収期間が遅れ普及が鈍化します。集合住宅の居住者は、駐車スペースに十分な電気供給がない場合に追加の複雑さに直面しますが、この問題は初期工事を最小化する動的負荷共有製品によって対処されています。PG&Eなどの電力会社はグリッドエッジインテリジェンスを適用してこれらの費用を抑制し、アップグレード要件を適度に保つリアルタイム制御を提供しています。
既存住宅の電気パネル容量の限界
多くの古い住宅では、配線の引き直しなしに専用の大容量回路を設置することができず、ロサンゼルス水道電力局などの電力会社との早期協議が必要となっています。特にUL規格を中心とした電力制御システム規格の整備が進めば、複数機器の負荷管理が認証され、高額なサービスアップグレードの必要性が低減されると見込まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
充電器タイプ別:
レベル2の優位性とワイヤレスの勢いレベル2機器は2026年の収益の67.83%を占め、夜間充電の利便性と既存の240V回路との互換性を反映しています。住宅用EV充電市場のこのセグメントは、適度な機器コスト、確立された設置プロトコル、および車両バッテリー容量の増大(レベル1機器の魅力を低下させる)によって持続するでしょう。一方、ワイヤレスセグメントはCAGR 34.78%の成長軌道にあり、ケーブルレス充電を理想と考える購入者が96%に上るという消費者嗜好データに後押しされています。
Teslaの特許活動はOEMの関心の高まりを示しており、SAEの2024年規格は相互運用可能な設計の基盤を提供しています。部品コスト曲線が低下するにつれ、ワイヤレスソリューションは特に高齢者や移動に制限のあるドライバーにとって複雑さの認識を払拭できます。次世代の家庭用パッドでは電力供給が最大11kWにスケールアップされるため、滞在時間は有線レベル2ユニットと同等に保たれ、航続距離への不安を最小化しながらユーザーの利便性を高めます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
乗用車が中核、マイクロモビリティが上昇乗用車は2026年の販売台数の92.58%を占め、住宅用EV充電市場を牽引しており、成熟したインセンティブ構造と大衆市場向けモデルの普及を反映しています。都市部の配送義務化が増加するにつれて小型商用フリートも存在感を増しますが、中期的には依然として二次的な位置付けにとどまります。
電動スクーター、電動自転車および関連プラットフォームなどのマイクロモビリティ形態は、低出力バッテリーが柔軟で分散型の充電を可能にするため、CAGR 30.09%で推移しています。これらの車両は独自のインフラ課題をもたらし、コンパクト、共有型、または太陽光発電補助型のドックシステムにおけるイノベーションを促しています。二輪車向けに特化した柔軟なバッテリー交換方式とワイヤレス誘導パッドは、乗用車の所有が限られる高密度都市部において新たな収益源を開拓するでしょう。
充電ステーション出力帯域別:
中出力が主流、高出力が急増3.8〜11kWの中出力システムは2026年の収益の44.13%を占め、主流の住宅所有者にとってのパフォーマンス基準を設定しています。これらは典型的な200アンペアパネルに過度な負荷をかけることなく夜間にバッテリーをフル充電でき、スマートで負荷制御型機器が保有する住宅用EV充電市場シェアの多くを支えています。バッテリー容量が拡大するにつれ、3.7kW未満の低出力ユニットは後退するでしょう。
11kWを超える高出力ステーションはCAGR 27.59%で成長すると予測されており、このニッチにおける住宅用EVチャージャー市場規模を牽引しています。炭化ケイ素インバーターコストの低下と新築における三相電源の普及拡大がその需要を後押ししています。高出力機器は双方向ニーズとも整合しており、系統障害時に家全体に電力を供給するには高出力ポートが最適な高速放電レートが必要です。
接続性別:
スマートチャージャーがグリッドサービスを支えるスマートモデルは2026年の収益の65.55%を占め、OCPP 2.0.1などのオープンプロトコル、電力会社のデマンドレスポンスインセンティブ、および電力料金最適化への住宅所有者の関心が後押ししています。WeaveGridのEmporia社とのソフトェア連携は、クラウドアナリティクスが系統ストレスを緩和しながら消費者の電気代を削減する方法を示しています。
このセグメントのCAGR 28.12%は、屋根置き太陽光発電、定置型蓄電池、デマンドレスポンス市場とのより深い統合に基づいています。ファームウェアアップデートにより、充電器はリアルタイムの限界費用シグナルに追従できるようになり、新たな収益を解放し顧客の回収期間を加速させます。非ネットワーク型機器は低価格帯またはオフグリッド環境で存続しますが、スマートプレミアムが1ユニットあたり50米ドルを下回るにつれて相対的なシェアを失うでしょう。
設置タイプ別:
壁掛け型の優位性とポータブルの柔軟性壁掛け型ソリューションは2026年の収益の60.25%を占め、ガレージへのすっきりとした設置とパネルへの直接配管経路として長年好まれてきました。簡易な防滴カバーと組み合わせることで、これらのユニットはほとんどの気候条件において保険および地域の建築基準を満たし、住宅用EV充電市場における確固たる地位を確保しています。
しかし、ポータブルプラグイン型ユニットはCAGR 28.35%で成長しており、賃借人、集合住宅居住者、出張の多いプロフェッショナルにも訴求しています。その価値提案は、許可申請の遅延を回避し、固定設備がオフラインになる緊急時にユーザーに対応力を提供することにあります。最近のイノベーションにより、フォームファクターが縮小しながら出力が9.6kWに向上し、恒久的な設置との境界が曖昧になり、より広い普及を促しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
購入チャネル別:
OEMバンドルがリードを維持自動車メーカーは2026年の家庭用機器販売の約47.19%を占め、ショールームでの影響力を活用してブランド認定の互換性を確保しています。設置サービスを車両ファイナンスパッケージに統合することで顧客の購買プロセスを簡素化し、住宅用EV充電市場においてOEMにとって重要なロックイン優位性を維持しています。
EV専門設置業者および専門小売店はCAGR 27.11%で成長しています。家庭用充電がエネルギーシステムのアップグレードへと進化するにつれ、購入者は太陽光発電、蓄電、負荷管理設計に精通した経験豊富な電気技術者にますます依存するようになっています。ChargePointのAirbnbとのプログラムのようなパートナーシップは、ニッチなチャネルが独自のユーザー層をターゲットにし、全体的な普及を高める方法を示しています。
地域分析
アジア太平洋地域の住宅用EVチャージャー市場
アジア太平洋地域は2026年に40.01%のシェアで首位を占め、中国政府が大量生産効率と設置コスト圧縮を支援する統一充電規格を後押ししました。日本の車両から家庭へのバックアップ機能の早期採用と、オーストラリアにおける高い屋根置き太陽光発電普及率が地域のリーダーシップをさらに強固にしています。インドは家庭用充電器の普及率が低く(EV所有者の55%のみが個人アクセスを有する)、強力な政策推進と国内製造インセンティブが将来の販売量において重要な役割を果たします。
北米およびEMEA地域の住宅用EVチャージャー市場
北米は連邦税制インセンティブと積極的な州の義務化によって牽引されています。カリフォルニア州だけで200万台以上の登録EVを数え、完成検査証発行から12ヶ月以内にすべての新築住宅に充電器の設置を義務付けます。カナダのV2G(ビークル・トゥ・グリッ)パイロットプログラムは、地域の系統サービス収益化への道筋を強化しながら双方向対応ハードウェアへの需要を喚起しています。
欧州は代替燃料インフラ規制と新築および改修物件の両方に充電器を義務付ける厳格な建築指令に牽引され、僅差で続いています。英国の改ざん防止規則などのサイバーセキュリティ義務化がハードウェア仕様を形成し、深いコンプライアンス専門知識を持つ確立されたサプライヤーを優遇しています。中東およびアフリカは現在規模は小さいものの、2032年にかけてCAGR 27.44%で最も急成長している地域です。
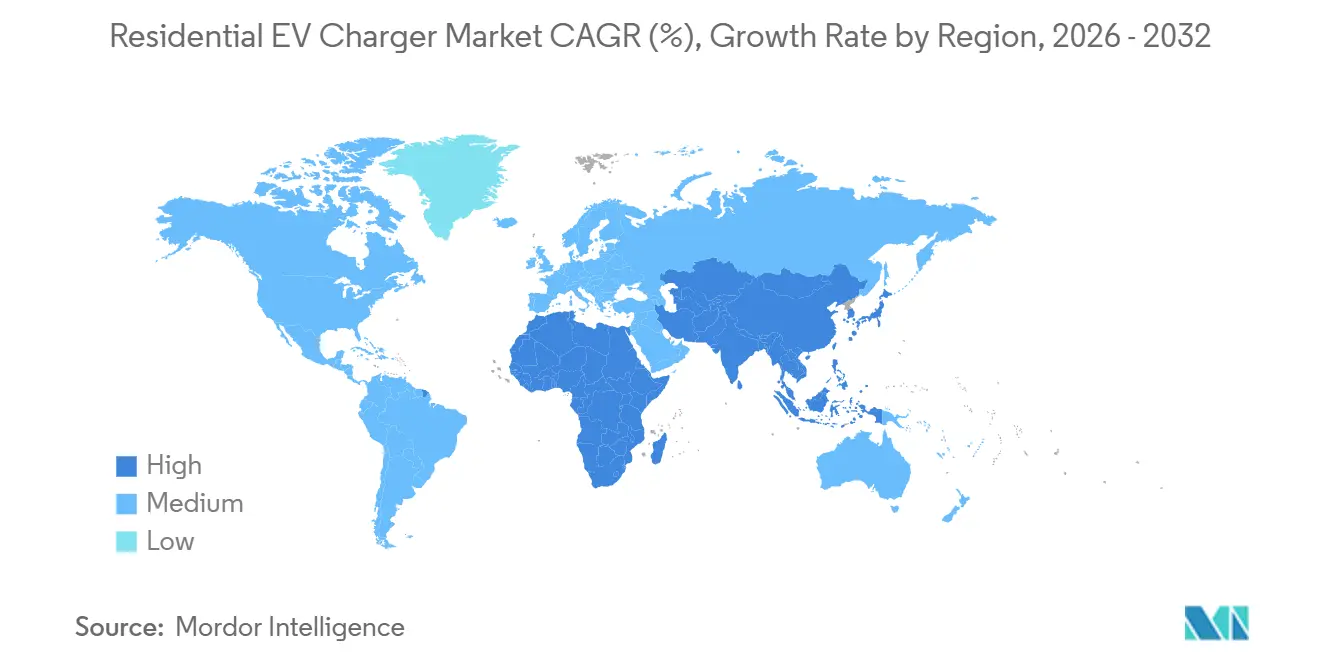
競争環境
市場集中度
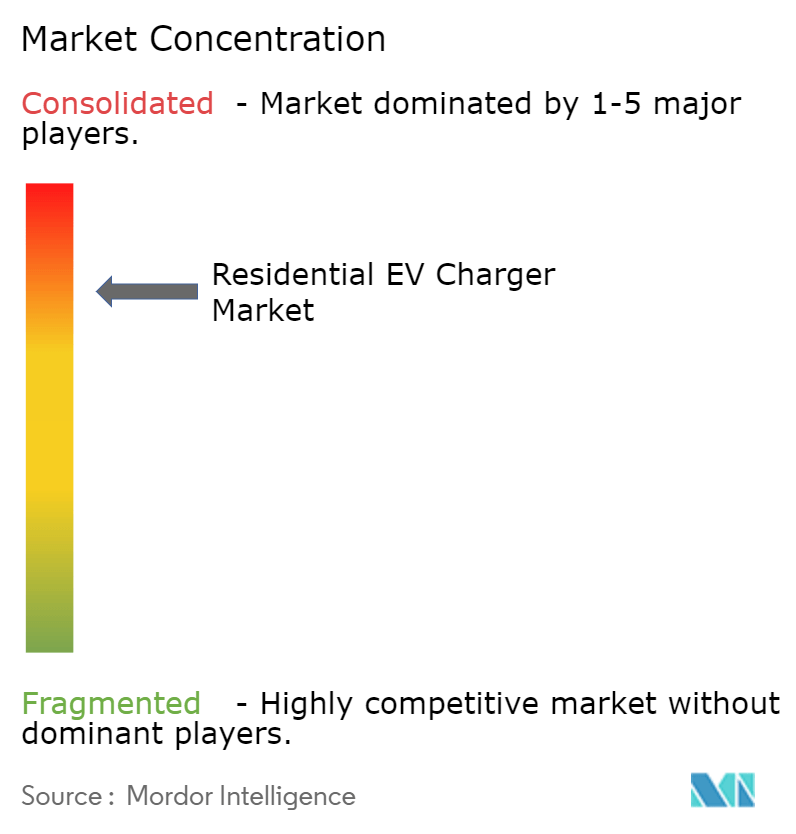
業界の集中度は中程度です。Teslaは2025年の住宅用販売量でリードし、車両オーナーのエコシステムを拡大しました。WallboxはABLを買収し、欧州で100万台以上の設置実績を追加して後に続いています。Schneider Electricは太陽光発電、蓄電、充電器制御を単一プラットフォームに統合した家庭エネルギー管理の統合によって差別化を図っています。
サプライヤーが規模、ポートフォリオの幅、地理的リーチを求めるにつれ、合併・買収活動が加速しています。WallboxによるABLの1,500万ユーロでの買収により、ドイツでの生産能力と電力会社入札における存在感が強化されました。EatonとChargePointは、配電盤と充電ポイントハードウェアを組み合わせた業界初の提携を結び、設置業者の設計と許可申請を合理化しました。ワイヤレスパッド、負荷分散アルゴリズム、双方向インターフェースに関する特許出願は、クロスドメインのスキルセットを持つ企業に有利な技術競争を示しています。
パネルアップグレードに関連するコスト障壁は依然として拡大を妨げていますが、ソフトウェア定義の負荷制御がそのギャップを縮めています。Emporiaなどの企業は充電器に電流センシングモジュールを組み込み、追加の配線なしに家庭の電力を動的に配分しています。電力制御プロトコルの標準化が成熟するにつれ、追加のプレイヤーが市場に参入し、価格を抑制して健全な競争を維持するでしょう。
住宅用EVチャージャー産業のリーダー
-
Tesla, Inc.
-
ChargePoint, Inc.
-
ABB Ltd.
-
Schneider Electric SE
-
Wallbox N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
住宅用EVチャージャー市場 このレポートでカバーされる企業
- Tesla Inc.
- Wallbox N.V.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- ChargePoint Holdings Inc.
- Webasto Group
- Eaton Corporation plc
- Blink Charging Co.
- EVBox Group
- Enphase Energy, Inc.
- Enel S.p.A. (Enel X Way)
- Delta Electronics, Inc.
- Pod Point Group PLC
- Autel Intelligent Technology Corp.
最近の産業開発事情 住宅用EVチャージャー市場
- 2026年9月:カナダ・ソーラーの住宅用エネルギー貯蔵・管理ブランドであるEP Cubeは、欧州における交流・直流充電インフラのリーダーであるKEBAとの戦略的パートナーシップを通じて、欧州でEP Cube EVチャージャーの発売を発表しました。KEBAの実績ある充電技術を搭載した新ソリューションは、EP Cubeスマートホームエネルギーエコシステムと完全に統合された信頼性の高い設置容易なEVチャージャーを提供します。住宅所有者がEV充電を最適化し、エネルギーコストを削減し、太陽光発電投資の価値を最大化することを可能にします。
- 2026年8月:Schneider Electricは、現代の家庭エネルギーニーズに対応するために設計されたスマートでシンプルな住宅用EVチャージャー「Schneider Charge」を発表しました。Schneider Chargeは家庭のエネルギー消費に基づいてEV充電を自動的に調整し、住宅所有者がより低コストでより少ない複雑さでレベル2充電を追加できるようにします。このソリューションは電気技術者の設置作業も簡素化します。
住宅用EVチャージャー市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、住宅用EVチャージャー市場を、一戸建て住宅および集合住宅において電気乗用車を夜間または長時間駐車中に充電するために恒久的または半恒久的に設置される、22 kW以下の新規交流または直流デバイスの販売として定義しています。
スコープ除外事項:ポータブル緊急ケーブル、公共または職場の充電ポイント、および販売後のメンテナンスサービスは本スコープの対象外です。
セグメンテーション概要
- 充電器タイプ別
- レベル1(最大1.9 kW)
- レベル2(2〜22 kW)
- DC急速充電(50 kW以上)
- ワイヤレス/誘導型
- 車両タイプ別
- 乗用車
- 軽商用車
- 二輪車/マイクロモビリティ
- 充電ステーション出力帯域別
- 低出力(最大3.7 kW)
- 中出力(3.8〜11 kW)
- 高出力(11 kW超)
- 接続性別
- スマート/ネットワーク接続型
- 非スマート型
- 設置タイプ別
- 壁掛け型
- 台座設置型
- ポータブルプラグイン型
- 購入チャネル別
- OEMバンドル
- EVディーラーシップ
- オンライン小売
- EV専門店/設置業者
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東およびアフリカ
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、国、および新興ASEANマーケットにわたり、チャージャーOEMのプロダクトマネージャー、住宅用インストーラー、電力会社、およびEVオーナー協会にインタビューを実施しました。これらの対話により、二次情報源では示唆にとどまっていた家庭普及曲線、平均販売価格、および故障率の前提が検証され、普及率および交換サイクルの精緻化が可能となりました。
デスクリサーチ
IEAグローバルEVアウトルック、米国エネルギー省代替燃料データセンター、ユーロスタット貿易申告、および中国税関輸入コードなどの公開データセットを起点として、チャージャーのフローおよび価格帯を推計しました。エレクトリック・ドライブ・トランスポーテーション・アソシエーションおよびAVEREなどの業界団体は設置比率を提供し、査読済み学術誌は負荷管理効率を明確化しました。メーカー収益および出荷内訳のベンチマーク化にあたっては、Mordorアナリストが購読する有料データベース(企業財務情報向けD&Bフーバーズ、最新の事業拡大ニュース向けダウ・ジョーンズ・ファクティバを含む)を活用しました。のリストは例示的なものであり、その他複数のオープンソースおよびサブスクリプションソースもデータ検証およびコンテキスト構築に活用されています。
第二次デスクリサーチでは、主要30のEV普及国における規制上のトリガー、家庭用チャージャー補助金、建築基準法上の義務、および計量料金体系を集約しました。これらのインプットはシナリオの境界を設定し、各国モデルが政策の方向性と整合していることを確保しました。
市場規模推計と予測
国別のEV保有台数のトップダウンプールを登録データから再構築し、調査による「自宅充電シェア」で調整します。この需要プールに加重平均した交換率および新規設置率を乗じた後、サプライヤー出荷量およびインストーラー請求書のボトムアップサンプルとクロスチェックを行います。EVパーク成長率、一戸建て住宅比率、チャージャー補助金額、平均単価、スマートチャージャー普及率などの主要変数を多変量回帰に投入し、2032年までの需要を予測します。インストーラーデータが不十分な箇所については、オンライン小売トラッカーの中央値ASPおよび類似家電製品の普及事例から導出した地域プロキシ比率でギャップを補完しました。
データ検証と更新サイクル
モデルアウトプットは、輸入記録との差異チェック、ピアアナリストによる監査、および電力メーター接続数との照合という3段階のレビューを経ます。レポートは年次で更新され、補助金制度または主要な規制改正が見通しに重大な影響を与える場合には中間修正が行われます。納品前にアナリストが直前のニュースサーベイを実施し、クライアントが最新の見解を受け取れるようにしています。
MordorによるResidential EVチャージャーベースラインが意思決定者の信頼に値する理由
公表数値が異なる理由は、一部の調査会社が商業用ステーションを含めていること、ハードウェアとサービスを混在させていること、および旧来のEV保有台数ベースラインを使用していることにあります。
チャージャーのみに焦点を絞ったレンズを採用し、リアルタイムのASPサンプリングを適用し、インプットを12ヶ月ごとに見直すことで、Mordorは過度に強気でも慎重でもないバランの取れた中間値を提供しており、エグゼクティブは観察可能なレバーまで遡って確認することができます。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 9.68 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 14.49 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | 公共および職場用ユニットを含み、旧来の為替レートを使用 |
| 4.20 ビリオン 米ドル(2024年) | 業界誌B | 集合住宅を除外し、保守的なEV保有台数予測を使用 |
この比較は、数値の差異がスコープの広さ、住宅タイプのカバレッジ、および更新頻度に主に起因することを示しています。明確なデバイス定義と政策整合型変数に推計を固定することで、Mordorはプランナーが自信を持って依拠できる透明性が高く再現可能なベースラインを提供しています。
レポートで回答される主要な質問
2032年の住宅用EV充電の予測値はいくらですか?
住宅用EV充電市場は、2026年の122.3 ビリオン 米ドルから2032年までに497.6 ビリオン 米ドルに達すると予測されています。
最も住宅需要が大きい充電器タイプはどれですか?
レベル2充電器は2026年に67.83%のシェアを占めました。これは一般的な240V家庭回路および夜間充電ニーズとの適合性によるものです。
スマートホーム充電器が急速に成長している理由は何ですか?
スマートおよびネットワーク接続型充電器は、負荷管理、電力会社プログラム、遠隔診断をサポートするため、2032年にかけてCAGR 28.12%で成長すると予測されています。
家庭用EV充電需要で最大のシェアを持つ地域はどこですか?
アジア太平洋地域は2026年に40.01%のシェアを占め、中国の大規模なEVフリートと個人用充電器基盤に支えられています。
より広い普及への主な障壁は何ですか?
高い設置コスト、特に分電盤アップグレード費用が普及を遅らせていますが、スマート負荷管理ソリューションによって軽減されています。
市場のリーダーは誰ですか?
Tesla、続いてWallboxおよびSchneider Electricが、中程度に集中した市場環境を共同で形成しています。