
Tamanho e Participação do Mercado de Cabos para VE
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.98 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cabos para VE por Mordor Intelligence
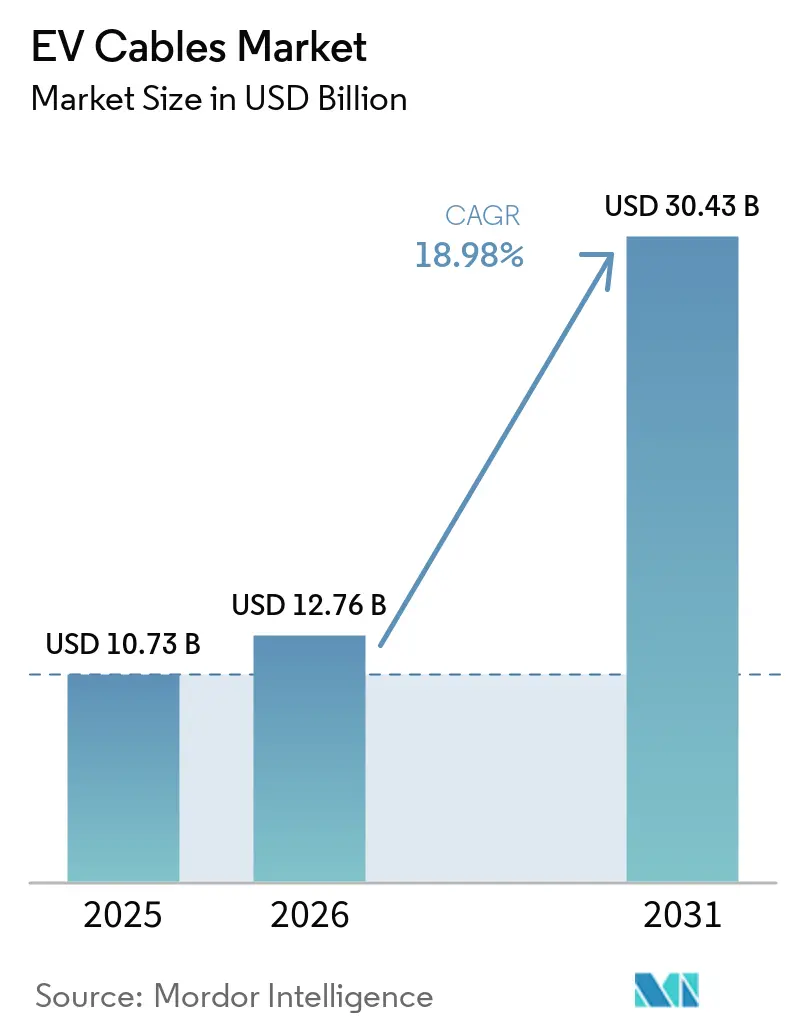
O tamanho do Mercado de Cabos para VE deve aumentar de 10,73 bilhões de USD em 2025 para 12,76 bilhões de USD em 2026 e atingir 30,43 bilhões de USD até 2031, crescendo a um CAGR de 18,98% durante o período de previsão (2026-2031). As principais economias estão endurecendo as regulamentações de emissão zero, os fabricantes de automóveis estão atualizando rapidamente as plataformas elétricas para níveis de tensão mais elevados e há uma mudança perceptível dos híbridos plug-in para os trens de força puramente elétricos a bateria. Essas tendências estão impulsionando o mercado de cabos para VE em uma trajetória de crescimento acentuado. Os fabricantes de automóveis estão agora padronizando chicotes de alta tensão, alcançando reduções significativas no peso do cobre. Concomitantemente, os órgãos públicos estão investindo pesadamente em corredores de carregamento ultrarrápido, o que exige cabos mais espessos e resfriados a líquido. Os fornecedores capazes de incorporar sensores e fornecer conjuntos certificados pela ISO 19642 estão garantindo uma parcela maior dos novos contratos de plataforma. No entanto, eles enfrentam desafios com o aumento dos preços do cobre e a escassez de mão de obra, o que compromete suas margens de lucro no curto prazo. Globalmente, o mercado de cabos para VE está evoluindo de chicotes sob medida e únicos para kits modulares. Esses kits são projetados para se adequar a arquiteturas específicas de veículos e permitem a reconfiguração via atualização remota.
Principais Conclusões do Relatório
- Por tipo de VE, os Veículos Elétricos a Bateria garantiram 63,36% da receita de 2025, enquanto os Veículos Elétricos a Célula de Combustível devem crescer ao CAGR mais rápido de 19,01% entre 2026 e 2031.
- Por tipo de tensão, os cabos de alta tensão dominaram, com uma participação de 56,73% em 2025, e também têm previsão de registrar o maior CAGR de 19,05% no período 2026-2031.
- Por aplicação, a fiação de bateria e gerenciamento de bateria liderou com uma participação de 34,47% em 2025, enquanto a cabeação de gerenciamento de carregamento deve avançar a um CAGR de 19,08% até 2031.
- Por componente, os fios responderam por 47,71% da receita de 2025, enquanto os conectores devem se expandir mais rapidamente a um CAGR de 19,03% durante o período de previsão.
- Por tipo de isolamento, o XLPE capturou uma participação de 42,26% em 2025 e deve manter sua liderança, com um CAGR de 19,11% de 2026 a 2031.
- Por tipo de blindagem, o cobre deteve uma participação expressiva de 78,81% em 2025, enquanto a blindagem de alumínio deve registrar o CAGR mais rápido de 19,13% até 2031.
- Por geografia, a Ásia-Pacífico dominou, respondendo por 36,74% da receita global em 2025, e está posicionada para o maior crescimento regional, a um CAGR de 19,16% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Cabos para Veículos Elétricos*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aceleração Rápida da Produção de VEB na China e na Europa | +4.5% | Núcleo Ásia-Pacífico, Europa secundária | Curto prazo (≤2 anos) |
| Transição para Arquiteturas de VE de 400-800 V+ | +4.2% | Global, liderado pela China, Europa, América do Norte | Médio prazo (2-4 anos) |
| Mandatos Rigorosos de Emissão Zero Elevam a Demanda por Cabos de Alta Tensão | +3.8% | América do Norte e UE, com expansão para a Ásia-Pacífico | Longo prazo (≥4 anos) |
| Implantação de Carregamento Rápido Financiado pelo Governo | +3.1% | América do Norte, UE, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição dos Fabricantes de Automóveis para Topologias de Chicote Zonal | +2.0% | Global, adoção antecipada em segmentos premium | Longo prazo (≥4 anos) |
| Adoção de Isolamento XLPO Reduz os Custos dos Cabos | +1.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração Rápida da Produção de VEB na China e na Europa
Nos últimos anos, a China aumentou significativamente sua produção de Veículos Elétricos a Bateria (VEBs), demonstrando crescimento substancial ano a ano. Da mesma forma, a Europa experimentou um aumento notável na produção, refletindo um forte impulso de mercado. Em resposta a essas tendências, os principais fabricantes de cabos estabeleceram estrategicamente instalações de extrusão e trançamento próximas aos principais centros de montagem, como Zwickau, na Alemanha, e Shenzhen, na China. Essa abordagem reduz as despesas logísticas e encurta os prazos de entrega. Os Fabricantes de Equipamentos Originais (OEMs) chineses estão fazendo a transição para sistemas de bateria célula-a-pack, que eliminam a necessidade de fiação de módulos e permitem a realocação de materiais para aprimorar barramentos e linhas térmicas. Na Europa, as marcas automotivas de luxo estão impulsionando a demanda por recursos avançados, incluindo cabos de carregamento resfriados a líquido que mantêm temperaturas ideais durante o carregamento rápido. Isso criou uma oportunidade lucrativa para fornecedores especializados em designs inovadores que utilizam materiais XLPE e alumínio-polímero.
Transição para Arquiteturas de VE de 400-800 V+
Os fabricantes de automóveis estão migrando em massa dos sistemas legados de 400 V para plataformas de 800 V que reduzem pela metade a corrente elétrica para a mesma potência, permitindo condutores mais finos e chicotes mais leves. Porsche, Hyundai e Kia lideraram os primeiros lançamentos, e Tesla e BYD estão agora seguindo o mesmo caminho, reforçando uma mudança de design irreversível [1]"Apresentação Técnica do Taycan," Porsche AG, porsche.com . Como os preços refinados do cobre atingiram níveis sem precedentes no início de 2026, a redução no uso de cobre por veículo proporcionada pela arquitetura se alinha perfeitamente com a mudança tecnológica. Outrora considerados premium, os inversores de carboneto de silício tornaram-se mais acessíveis, cabendo agora nos orçamentos do mercado de massa, acelerando assim a adoção do sistema de 800 V. Para resolver os desafios de compatibilidade com os carregadores mais antigos de 400 V, surgiram estações de aumento de tensão, adicionando custos adicionais por local. Esse desenvolvimento lançou luz sobre a crescente demanda por cabos de alta tensão ISO 19642 Classe B.
Mandatos Rigorosos de Emissão Zero Elevam a Demanda por Cabos de Alta Tensão
A regra Advanced Clean Cars II da Califórnia, a proposta de Diretiva de Veículos Corporativos Limpos da União Europeia e o programa de duplo crédito da China estabelecem conjuntamente uma trajetória global em direção a frotas de veículos leves totalmente elétricos. Essas regulamentações obrigam os fabricantes de automóveis a eletrificar as plataformas mais rapidamente do que o planejado, elevando o comprimento de cabo por veículo para 1,5–2 km para um VEB, em comparação com cerca de 1 km para um modelo de combustão interna. Novas camadas de conformidade, como a comunicação veículo-rede ISO 15118, exigem pares de dados adicionais e blindagem, incorporando valor incremental de cabo em cada veículo vendido. O efeito é estrutural: mesmo que a produção total de veículos estagne, o mercado de cabos para VE continua a se expandir à medida que o conteúdo de cabo por unidade aumenta.
Implantação de Carregamento Rápido Financiado pelo Governo
O programa NEVI dos EUA desembolsou quase 885 milhões de USD no exercício fiscal de 2024 e manterá o fluxo de recursos aberto até 2026, enquanto os estados-membros da UE canalizam fundos equivalentes para os corredores rodoviários da Rede Transeuropeia de Transportes. Cada dispensador CCS de 150 kW requer de 15 a 20 m de cabo com classificação EN 50620; um pilar de 350 kW pode dobrar tanto a seção transversal do cabo quanto o custo. Como os cabos de carregamento passam por certificações separadas dos chicotes internos dos veículos, eles abrem um fluxo de receita paralelo para produtores especializados que frequentemente operam fora da cadeia de fornecimento automotiva tradicional.
Análise de Impacto das Restrições do Mercado de Cabos para Veículos Elétricos*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Cobre e do Alumínio | -2.8% | Global | Curto prazo (≤2 anos) |
| Capacidade Limitada de Fabricação Automatizada de Cabos para VE | -1.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Carga de Qualificação de Segurança contra Incêndio e Compatibilidade Eletromagnética | -0.9% | Global | Médio prazo (2-4 anos) |
| Blindagem Extra para Cargas Térmicas de Carregamento Ultrarrápido | -0.6% | América do Norte, UE, mercados selecionados da Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Cobre e do Alumínio
Entre o final de 2025 e o início de 2026, os preços do cobre subiram significativamente, enquanto os preços do alumínio também aumentaram. As reduções na capacidade das fundições impulsionaram essa tendência de alta em resposta à crescente demanda por veículos elétricos (VEs). Mesmo uma flutuação moderada no preço à vista do cobre pode afetar substancialmente as margens dos principais fabricantes de chicotes, levando-os a adotar estratégias agressivas de hedge. Os fornecedores com recursos financeiros limitados são frequentemente forçados a renegociar contratos ou enfrentar a perda de clientes, o que atrasa sua capacidade de investir em novas linhas de produção ISO 19642.
Capacidade Limitada de Fabricação Automatizada de Cabos para VE
Os processos de extrusão de alta tensão e de trançamento com cobertura quase completa ainda dependem de métodos semiautomáticos. Cada trançadeira automatizada implica um investimento significativo e requer um longo prazo de aquisição. Após isso, a validação pelos OEMs adiciona mais atrasos, estendendo o cronograma geral. Como resultado, a capacidade tem dificuldade em acompanhar a demanda, particularmente para as famílias de cabos de carregamento rápido, que exigem tolerâncias precisas e resfriamento integrado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Cabos para Veículos Elétricos
Por Tipo de VE:
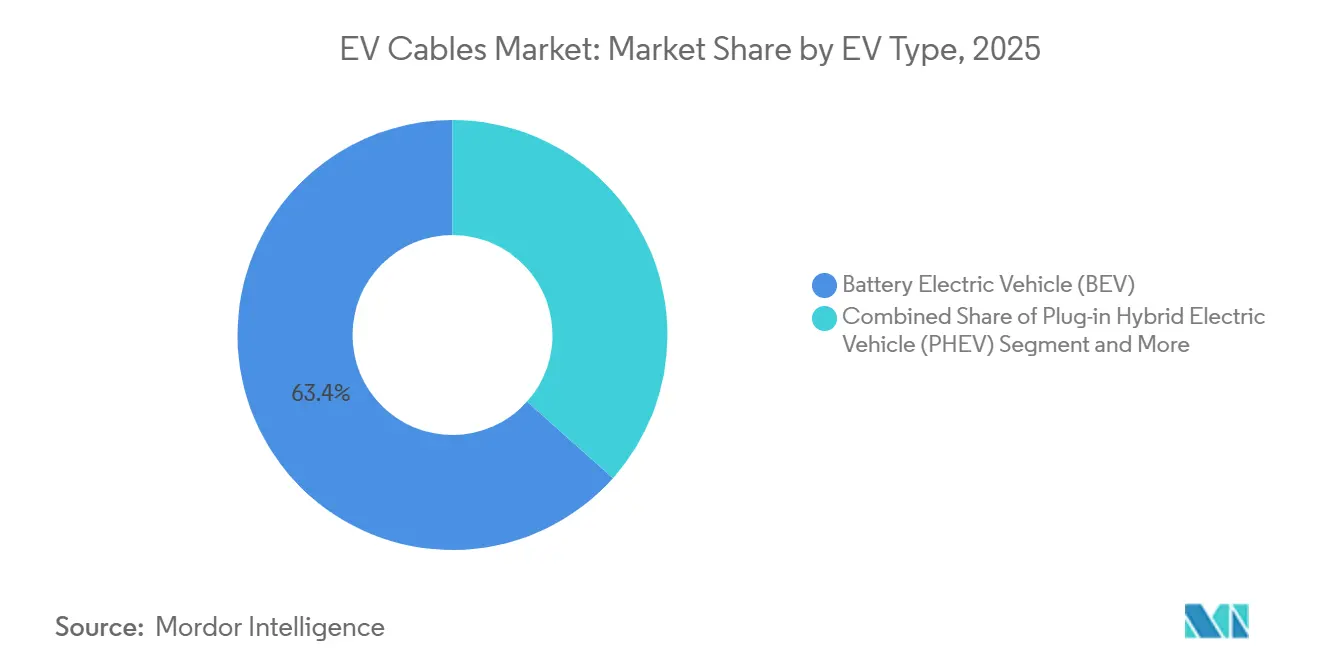
VEBs Ancoram o Valor Enquanto VECCs AceleramOs Veículos Elétricos a Bateria responderam por 63,36% da participação do mercado de cabos para VE em 2025, refletindo sua escala de produção dominante e o alto conteúdo de cabo por veículo necessário para pacotes de bateria de 400 V–800 V, inversores e motores de tração. A grande base instalada do segmento garante uma demanda constante de reposição por chicotes de alta tensão à medida que os fabricantes de automóveis lançam modelos renovados e atualizações habilitadas por software que requerem linhas adicionais de dados e energia.
Os Veículos Elétricos a Célula de Combustível devem registrar o avanço mais rápido, a um CAGR de 19,01% no período 2026-2031, embora partam de uma base de volume muito menor. Pilotos de ônibus comerciais e caminhões pesados no Japão, na Coreia do Sul e em corredores europeus selecionados especificam interconexões de pilha de 650-750 V, fiação de sensores de hidrogênio e controladores de bomba de alta corrente, todos os quais elevam o valor de cabo por veículo acima da média dos VEBs. Esse nicho representa, portanto, um potencial de receita desproporcional para os fornecedores capazes de atender aos limites de permeação de hidrogênio SAE J2578 e aos ciclos de serviço de temperatura contínua de 120 °C.


Por Tipo de Tensão:
Cabos de Alta Tensão Dominam e Impulsionam o CrescimentoAs linhas de alta tensão capturaram 56,73% da participação do mercado de cabos para VE em 2025 e têm previsão de se expandir a um CAGR de 19,05% até 2031. Cada migração de plataformas de 400 V para 800 V aumenta as seções transversais dos condutores e os requisitos de isolamento, mantendo o conteúdo de alta tensão à frente das categorias de média e baixa tensão. As especificações dos OEMs agora exigem rotineiramente classificações ISO 19642 Classe B (1.000 VAC / 1.500 VDC), sensoriamento de temperatura integrado e substituição por alumínio para percursos superiores a 2 m, todos os quais elevam o valor da lista de materiais.
Os cabos de média e baixa tensão continuam a desempenhar papéis críticos nas cargas auxiliares. No entanto, sua participação combinada continua a diminuir à medida que os fabricantes de automóveis consolidam as funções de 12 V em controladores zonais e elevam as arquiteturas de híbrido leve para espinhas dorsais de 48 V. Essa mudança estrutural mantém a alta tensão como o indiscutível motor de valor do segmento geral.
Por Aplicação:
Fiação de Bateria Lidera, Gerenciamento de Carregamento Avança RapidamenteA cabeação de Bateria e Gerenciamento de Bateria respondeu pela maior participação, de 34,47% da receita de 2025, impulsionada por laços de sensores de células com quilômetros de extensão, jumpers de barramento e chicotes de monitoramento térmico dentro de cada pacote de tração. Os requisitos de isolamento de baixa emissão de fumaça e sem halogênio e de derivações de tensão em tempo real garantem uma intensidade de material sustentada, mesmo quando os designs célula-a-pack reduzem o número de interconexões individuais.
Os conjuntos de Gerenciamento de Carregamento, no entanto, estão no caminho para o CAGR mais rápido de 19,08% no período 2026-2031. Um único cabo resfriado a líquido de 350 kW exige condutores de 95–120 mm², blindagem de três camadas e pares de dados integrados para os protocolos de plug-and-charge ISO 15118, elevando o valor por metro bem acima do da fiação interna do veículo. Os lançamentos de corredores financiados pelo governo garantem que esse nicho de infraestrutura externa cresça em paralelo com a produção de veículos.
Por Componente:
Fios Mantêm o Valor, Conectores Impulsionam o CrescimentoOs fios responderam por 47,71% da receita total de 2025 porque todo chicote — independentemente da arquitetura — começa com o comprimento do condutor. No entanto, a demanda por conectores deve crescer a um CAGR de 19,03% à medida que os designs zonais multiplicam as junções entre zonas e os invólucros híbridos agrupam 150 A de energia mais linhas Gigabit Ethernet em carcaças compactas. Cada nova especificação de conector deve suportar 2.000 ciclos de acoplamento e atender à proteção contra ingresso IP6K9K, elevando os preços médios de venda.
Os dispositivos de fusível e proteção enfrentam um crescimento de valor mais lento à medida que a comutação de estado sólido migra para os controladores zonais, enquanto os materiais de isolamento e blindagem acompanham a mesma expansão de alta tensão que beneficia condutores e conectores.
Por Tipo de Isolamento:
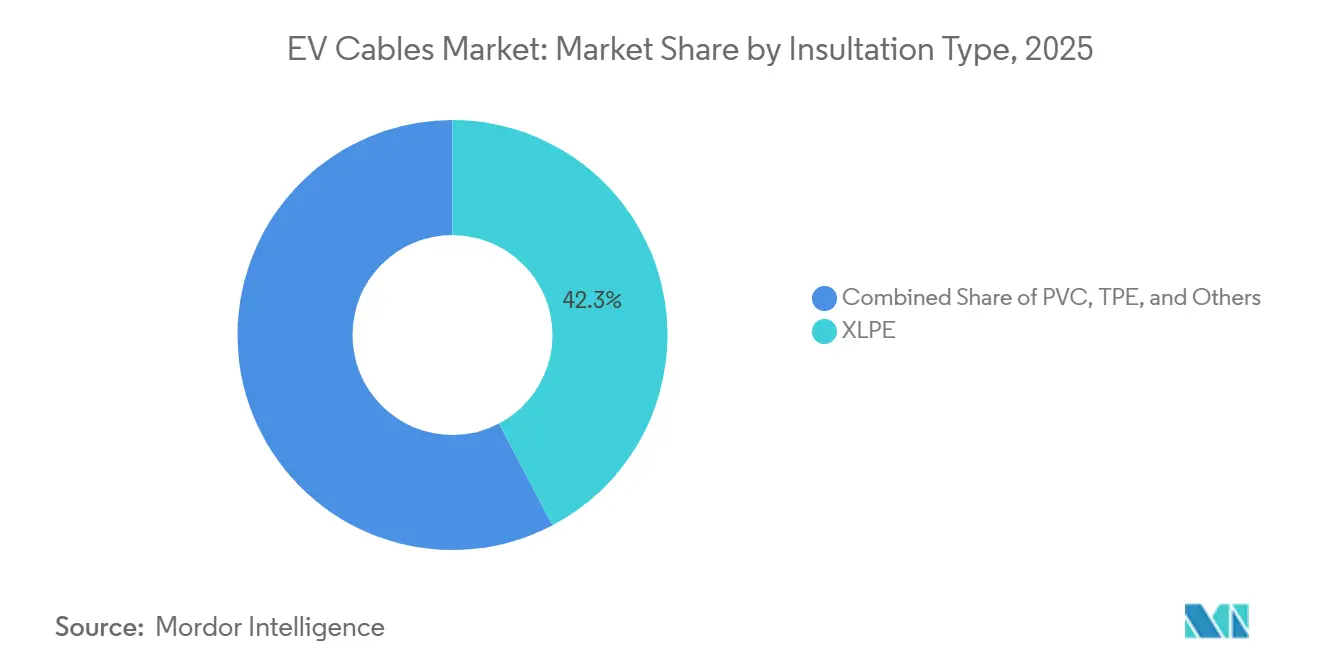
XLPE Mantém Liderança ExpressivaO polietileno reticulado capturou 42,26% da participação do mercado de cabos para VE em 2025 e tem previsão de avançar a um CAGR de 19,11%. Sua resistência dielétrica de >30 kV/mm e seu limite de temperatura contínua de 90–125 °C permitem paredes mais finas, reduzindo o peso do chicote em até 15% em comparação com o PVC, mantendo-o como padrão para percursos de alta tensão. As classes de XLPE que atendem aos critérios de baixa emissão de fumaça e sem halogênio consolidam a vantagem regulatória do material.
O PVC persiste em laços auxiliares de baixa tensão onde as cargas térmicas são moderadas, enquanto os isolamentos de TPE, silicone e fluoropolímero preenchem os nichos de flexibilidade, alta temperatura e resistência química. Nenhum deles, no entanto, desafia o ponto ideal de custo-desempenho do XLPE nas aplicações de alta tensão convencionais.
Por Tipo de Blindagem:
Cobre Domina Hoje, Alumínio Cresce RapidamenteA blindagem de cobre manteve uma participação expressiva de 78,81% em 2025, devido à sua condutividade incomparável de 58 MS/m e baixa resistência de contato — ambas críticas para saídas de inversores de 20–50 kHz. No entanto, a trança de alumínio é o segmento de crescimento mais rápido, com previsão de crescer a um CAGR de 19,13% até 2031, à medida que a relação de preço cobre-alumínio permanece acima de 4,0. Os fios de aço revestidos de alumínio resolvem os problemas de ductilidade e, quando revestimentos resistentes à corrosão são aplicados, oferecem de 85 a 90% do desempenho de blindagem do cobre com metade do peso e a um custo 30–40% menor.
As marcas europeias premium manterão o cobre para os requisitos de compatibilidade eletromagnética sem concessões dos VEs de alto desempenho. No entanto, os modelos de alto volume da Ásia-Pacífico com preço abaixo de 20.000 USD já utilizam blindagem de alumínio em até 80% dos percursos de alta tensão, confirmando a durabilidade da tendência de substituição.
Análise Geográfica
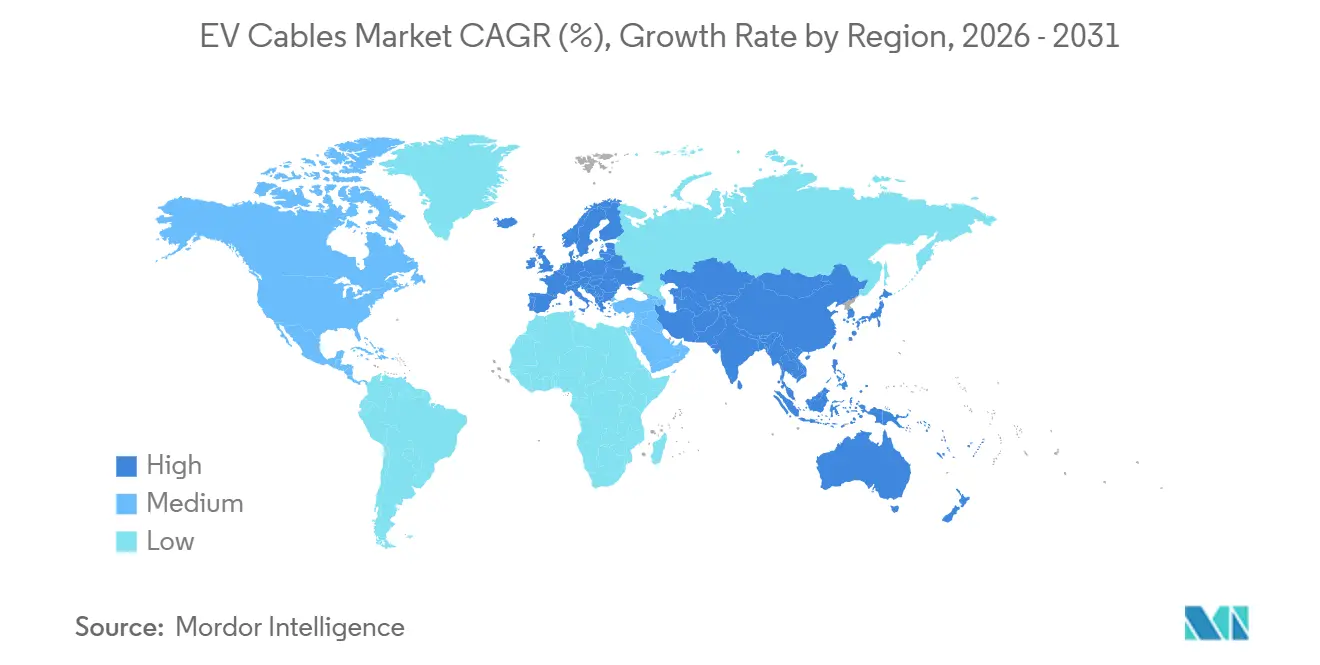
A Ásia-Pacífico respondeu por 36,74% da receita global em 2025 e deve crescer a um CAGR de 19,16% até 2031. No futuro próximo, espera-se que a China lidere a demanda regional com produção significativa de VEBs. Enquanto isso, o esquema de Incentivo Vinculado à Produção da Índia enfatiza um limite substancial de valor doméstico para que os subsídios sejam atendidos em poucos anos. O Japão e a Coreia do Sul estão se concentrando em VEBs e VECCs premium, com conteúdo de cabo por veículo bem acima da média global.
A América do Norte está experimentando um crescimento robusto, apoiado pela Lei de Redução da Inflação, que exige que os veículos sejam fornecidos localmente para se qualificarem para créditos ao consumidor. Principais participantes como Yazaki, Aptiv e Lear estão expandindo as operações com novas plantas no México e no sul dos EUA. No entanto, a escassez de mão de obra está apresentando desafios, desacelerando o ritmo de crescimento. A Europa está acompanhando a trajetória de crescimento da América do Norte, com países como Alemanha, França e Espanha fazendo investimentos significativos na conversão de plataformas para VEs. A Volkswagen, em particular, alocou recursos substanciais para a localização de componentes elétricos [2]"Deck de Investidores do Ciclo de Planejamento 70," Volkswagen AG, volkswagenag.com.
Embora a América do Sul, o Oriente Médio e a África estejam atrás em volume absoluto, estão alcançando um crescimento notável a partir de uma base menor. A iniciativa Rota 2030 do Brasil está incentivando esforços de montagem local por empresas como BYD e Great Wall, que agora buscam linhas de cabos certificadas para atender aos requisitos de conteúdo local. Nos Emirados Árabes Unidos, há planos em andamento para estabelecer um número substancial de carregadores de corrente contínua ao longo do corredor Dubai-Abu Dhabi em poucos anos. O programa de incentivos da África do Sul está se estendendo aos chicotes de cabos. No entanto, esses mercados aguardam uma infraestrutura de carregamento mais abrangente antes que a demanda em larga escala possa ser realizada.

Cenário Competitivo
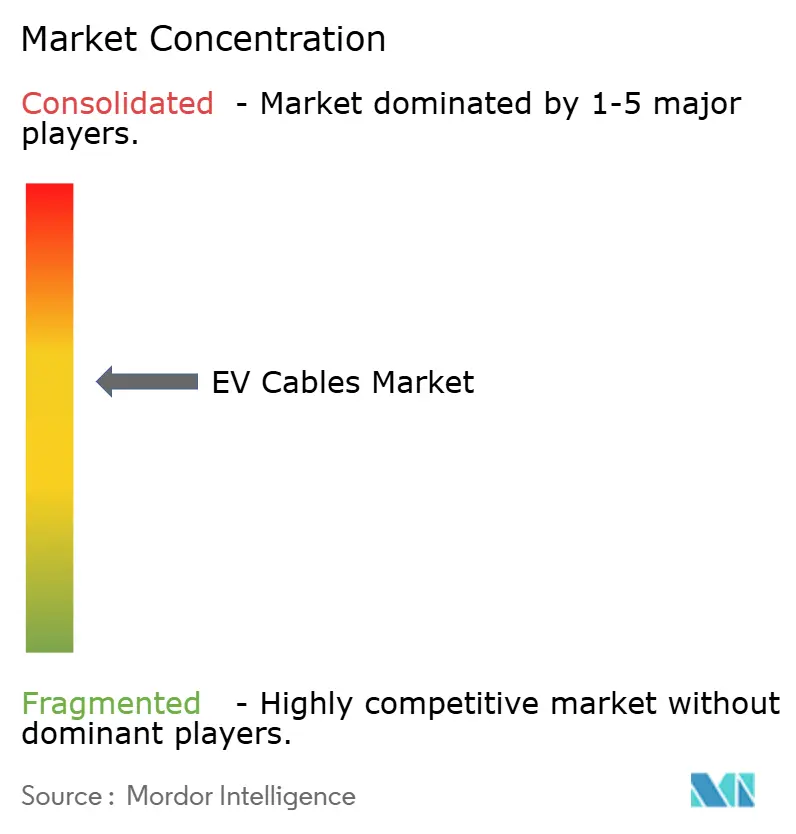
Uma parcela significativa da receita global de cabos para VE é controlada por um número limitado de fornecedores, criando um mercado moderadamente concentrado no qual nenhuma empresa detém uma participação dominante. Yazaki, Sumitomo Electric e Leoni aproveitam seus laços históricos com os OEMs e a composição interna de XLPE para garantir os principais contratos de chicote. Enquanto isso, Huber + Suhner e Prysmian criaram nichos em cabos de carregamento rápido resfriados a líquido que sustentam ciclos de alta carga por meio de suas blindagens proprietárias de alumínio-polímero.
Concorrentes de médio porte como Rosenberger e BizLink estão aproveitando oportunidades em kits zonais pré-validados. Eles oferecem reduções significativas no tempo de ciclo, tornando-os atraentes para OEMs disruptores. No cenário atual, a tecnologia supera o volume: o Smart Cable da Aptiv não apenas integra fibra para feeds de sensores gigabit, mas também incorpora monitores de temperatura para substituições preditivas, um recurso atualmente em fase de testes por programas de veículos autônomos.
Os OEMs estão agora exigindo fornecimento duplo para cada família de cabos, garantindo pelo menos dois fornecedores aprovados pela ISO 19642. Esse requisito abre caminho para players competitivos em custo da China e do Sudeste Asiático. Os dados de patentes destacam o ritmo acelerado do setor: recentemente, a Sumitomo Electric obteve múltiplas concessões focadas em blindagem de compatibilidade eletromagnética. Ao mesmo tempo, a Leoni reforçou sua capacidade de extrusão em Marrocos para cumprir as regulamentações de fornecimento da UE. Embora as flutuações nos preços do cobre e os mandatos de emissões ressaltem a importância da expertise em alta tensão, a proximidade geográfica está rapidamente ganhando destaque na lista de prioridades dos clientes.
Líderes do Setor de Cabos para VE
Yazaki
Sumitomo Electric
Leoni
Aptiv PLC
TE Connectivity
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Cabos para Veículos Elétricos
- Yazaki Corporation
- Sumitomo Electric Industries
- Leoni AG
- Aptiv PLC
- TE Connectivity
- Prysmian Group
- Nexans SA
- Huber+Suhner AG
- Fujikura Ltd.
- Furukawa Electric
- Lear Corporation
- LS Cable & System
- Amphenol Corp.
- ABB Ltd.
- Brugg Group
- Volex plc
- Rosenberger Group
- BizLink Group
- HELUKABEL GmbH
- Jiangsu Etern Co., Ltd.

Desenvolvimento Recente da Indústria no Mercado de Cabos para Veículos Elétricos
- Maio de 2026: A Sinbon Electronics, fornecedora de componentes com sede em Taiwan, estreou na Power2Drive Europe 2026 em Munique em junho, onde apresentará um portfólio de produtos de carregamento para VE que atendem aos padrões europeus. O portfólio da Sinbon em Munique inclui cabos de carregamento CA Tipo 2, cabos de carregamento CC CCS2, cabos de carregamento resfriados a líquido CCS2 e entradas de carregamento CCS2, todos projetados especificamente para atender aos requisitos do mercado europeu.
- Janeiro de 2025: A Leoni inaugurou uma nova fábrica em Agadir, Marrocos, adicionando 3.000 empregos focados em chicotes de fiação para veículos comerciais.


Escopo do Relatório Global do Mercado de Cabos para VE
O escopo do relatório inclui Tipo de VE (Veículo Elétrico a Bateria e Outros), Tipo de Tensão (Baixa Tensão e Outros), Aplicação (Motor e Trem de Força e Outros), Componente (Fio e Outros), Tipo de Isolamento (PVC e Outros), Tipo de Blindagem (Cobre e Alumínio) e Geografia.
Visão geral da segmentação
| Veículo Elétrico a Bateria (BEV) |
| Veículo Elétrico Híbrido Plug-in (PHEV) |
| Veículo Elétrico Híbrido (HEV) |
| Veículo Elétrico a Célula de Combustível (FCEV) |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Motor e Trem de Força |
| Bateria e Gestão de Bateria |
| Gestão de Carregamento |
| Eletrônica de Potência |
| Cabos de Motor |
| Outros |
| Fio |
| Conectores |
| Fusível |
| Materiais de Isolamento e Blindagem |
| PVC |
| XLPE |
| TPE |
| Outros |
| Cobre |
| Alumínio |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de VE | Veículo Elétrico a Bateria (BEV) | |
| Veículo Elétrico Híbrido Plug-in (PHEV) | ||
| Veículo Elétrico Híbrido (HEV) | ||
| Veículo Elétrico a Célula de Combustível (FCEV) | ||
| Por Tipo de Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Por Aplicação | Motor e Trem de Força | |
| Bateria e Gestão de Bateria | ||
| Gestão de Carregamento | ||
| Eletrônica de Potência | ||
| Cabos de Motor | ||
| Outros | ||
| Por Componente | Fio | |
| Conectores | ||
| Fusível | ||
| Materiais de Isolamento e Blindagem | ||
| Por Tipo de Isolamento | PVC | |
| XLPE | ||
| TPE | ||
| Outros | ||
| Por Tipo de Blindagem | Cobre | |
| Alumínio | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual o tamanho esperado do mercado de cabos para VE até 2031?
A receita global deve atingir 30,43 bilhões de USD até 2031, refletindo um CAGR de 18,98% de 2026 a 2031.
Qual categoria de tensão apresenta a perspectiva de crescimento mais forte?
Os cabos de alta tensão — classificados para até 1.500 V CC — lideram o valor hoje e têm previsão de se expandir a aproximadamente 19,05% de CAGR até 2031.
Por que as blindagens de alumínio estão ganhando popularidade em relação ao cobre?
Uma relação de preço cobre-alumínio acima de 4,0 no início de 2026 torna o alumínio 30–40% mais barato e 40–50% mais leve, persuadindo os fabricantes de automóveis a adotá-lo para blindagem de compatibilidade eletromagnética não crítica.
O que impulsiona a liderança da Ásia-Pacífico na cabeação para VE?
A produção de 9,5 milhões de VEBs da China em 2025, combinada com os incentivos de localização da Índia e o lançamento agressivo de carregamento rápido, sustenta a perspectiva de CAGR de 19,16% da região.
Como os mandatos de emissão zero influenciam a demanda por cabos?
Regras como a ACC II da Califórnia e as metas de frota limpa da UE aumentam a participação dos VEBs, elevando o comprimento de cabo por veículo de cerca de 1 km em carros de combustão interna para até 2 km em VEBs.
Qual o papel dos conectores nas novas plataformas zonais de veículos?
As arquiteturas zonais multiplicam as junções entre zonas, de modo que os conectores híbridos de alta tensão que agrupam energia e dados Ethernet estão crescendo próximo a 19,03% de CAGR e reduzindo o tempo de instalação do chicote em até 30%.
Página atualizada pela última vez em:



