
ヨーロッパ決済市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
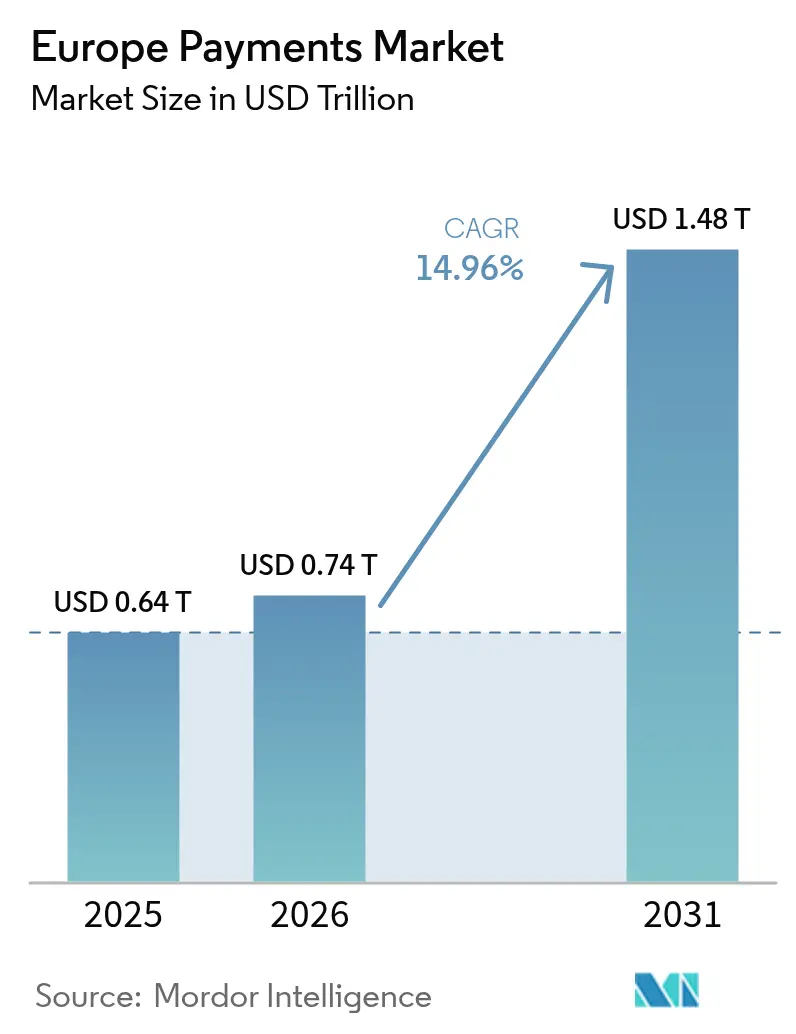
| 基準年の市場規模 (2025) | 0.64 兆米ドル |
| 市場規模 (2026) | 0.74 兆米ドル |
| 市場規模 (2031) | 1.48 兆米ドル |
| Growth Rate (2026 - 2031) | 14.96 % |
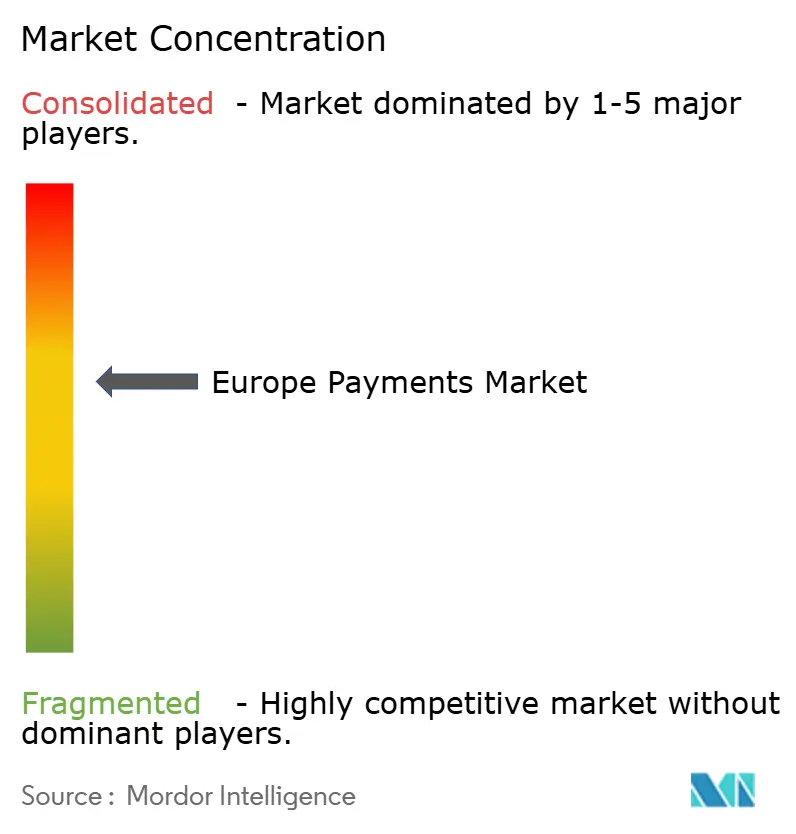
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ決済市場分析
ヨーロッパ決済市場は2025年にUSD 0.64兆ドルと評価され、2026年のUSD 0.74兆ドルから2031年にはUSD 1.48兆ドルに達すると推計されており、予測期間(2026年~2031年)中のCAGRは14.96%です。この拡大は、現金からデジタル決済手段への移行加速を基盤としており、2024年には店頭販売取引における現金の割合が52%となり、2年前の59%から低下したという欧州中央銀行の調査結果によって裏付けられています。[1]フィナンシャル・エクスプレス、「MDRゼロ政策が年間収益損失を招いている」、financialexpress.com 2025年1月に施行されたインスタント・ペイメント規制により、追加費用なしで10秒以内のユーロ送金へのアクセスが拡大される見込みです。モバイルウォレットの急速な普及(2023年には欧州人の72%が利用)に加え、PSD2(改正決済サービス指令)対応のアカウント間(A2A)レールの展開が競争環境を塗り替えています。[2]Visa、「欧州モバイルウォレットの進化を解読する」、visa.co.uk G20ロードマップなどのクロスボーダー施策が海外送金の障壁を低減する一方、ポーランドのBLIKのような国内スキームが地域的なイノベーションを体現しています。既存銀行は、グローバルカードネットワークから収益基盤を守ることを目的としたEU全域規模のベンチャー(例:Wero)を通じて対応しています。
主要レポートの要点
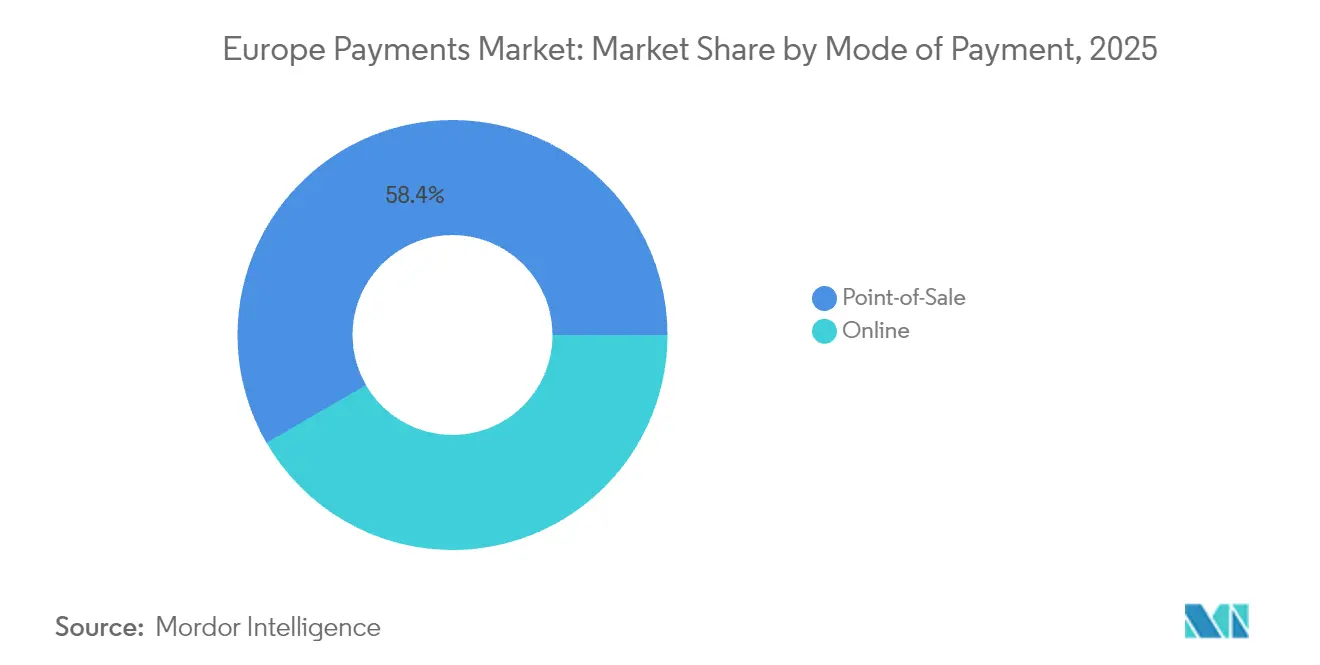
- 決済モード別では、POS(店頭販売)カードが2025年のヨーロッパ決済市場シェアの50.62%を占め首位となり、2031年に向けてオンラインデジタルウォレットおよびA2A決済は年間17.74%のCAGRで成長軌道にあります。店頭販売全体では58.35%の収益シェアで首位でした。
- インタラクションチャネル別では、2025年に店頭販売が70.45%の収益シェアで首位となり、Eコマース/Mコマースは2031年に向けて18.61%のCAGRで拡大すると予測されています。
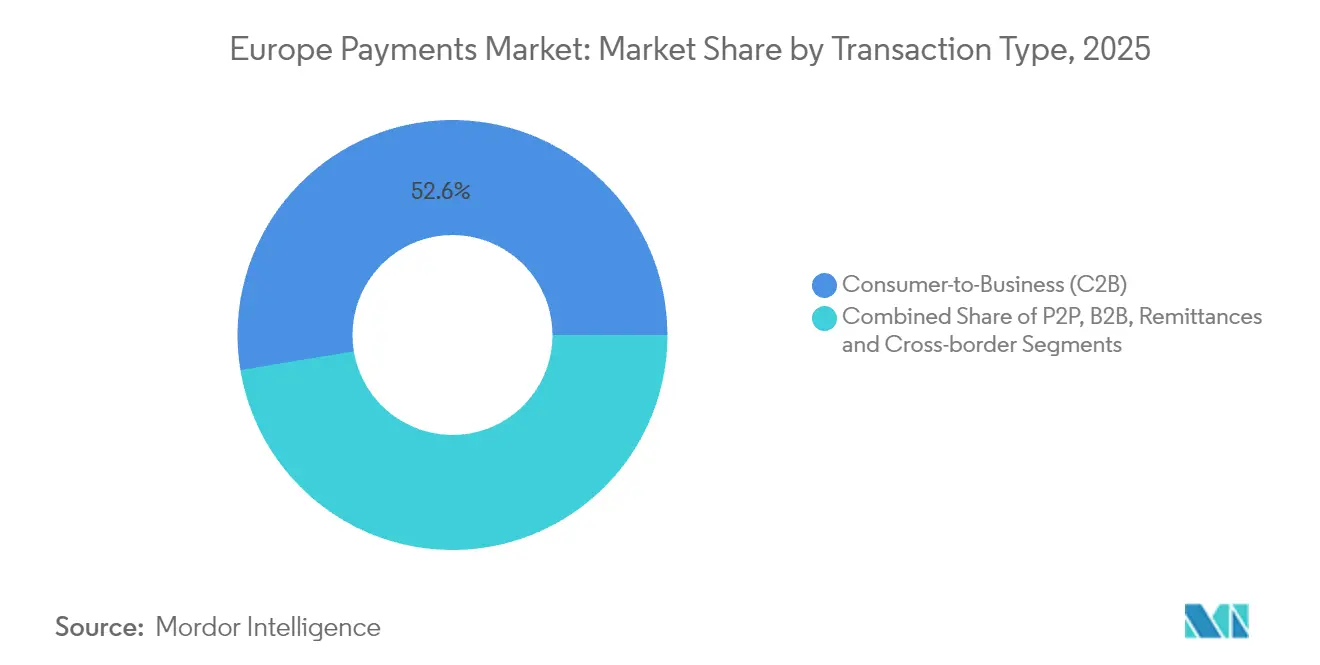
- 取引タイプ別では、消費者対事業者(C2B)フローが2025年のヨーロッパ決済市場規模の52.60%を占め、海外送金およびクロスボーダー決済が15.76%のCAGRで最高の成長ペースを記録しています。
- エンドユーザー産業別では、小売が2025年の市場収益の27.55%を占め、医療決済は2031年に向けて17.89%のCAGRで推移しています。
- 国別では、英国が2025年のヨーロッパ決済市場シェアの17.70%を維持しており、ポーランドは2031年に向けて15.05%のCAGRで最も成長の速い国になると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| PSD2主導のオープンバンキングAPIがアカウント間(A2A)決済を促進 | +3.2% | 英国、北欧諸国、ドイツへのより大きな影響を伴うEU全域 | 中期(2~4年) |
| EU全域のSEPA SCTインスト・レールによるリアルタイム決済の加速 | +2.8% | ユーロ非加盟のEU加盟国への段階的拡大を伴うユーロ圏諸国 | 短期(2年以内) |
| EUリテーラーによる組み込みファイナンスの採用 | +2.5% | 英国、フランス、ドイツにおける早期採用を伴う西ヨーロッパ | 中期(2~4年) |
| 中東欧における急速なEコマース拡大 | +2.1% | ポーランド、チェコ共和国、ルーマニア、バルト三国 | 中期(2~4年) |
| NFC上限額引き上げによるコンタクトレスカード利用の促進 | +1.8% | 都市部へのより大きな影響を伴うEU全域 | 短期(2年以内) |
| 加盟店によるBNPLプラグイン採用が平均注文金額(AOV)を向上 | +1.6% | 南ヨーロッパへの拡大を伴う北ヨーロッパおよび西ヨーロッパ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
PSD2主導のオープンバンキングAPIがアカウント間(A2A)決済を促進
PSD2に基づくオープンバンキングルールにより、認可を受けた第三者はセキュアなAPIを通じて口座データを取得でき、カードレールを迂回する低コストかつ即時のA2A取引が可能となります。英国での利用が先行していますが、ドイツおよび北欧の銀行でも同様のフレームワークが急速に拡大しています。先行する銀行はフィンテックとの連携に向けてホワイトラベルAPIを束ねる一方、対応が遅れた銀行はディスインターミディエーションのリスクにさらされています。今後のPSD3パッケージは、給与支払いから定期請求書支払いまで、ユースケースを拡大する明確なデータアクセスルールを約束しています。[3]J.P. Morgan、「2024年医療決済年次報告書におけるトレンド」、jpmorgan.com
EU全域のSEPA SCTインスト・レールによるリアルタイム決済の加速
SEPAインスタント・クレジット・トランスファースキームは、EU全域のユーロ決済を10秒未満で実行し、2025年1月までにユーロ圏の決済サービス提供事業者(PSP)に義務付けられています。取引量の増加は、遅延バッチカード決済を侵食し、価格競争を鋭化させ、インターチェンジを圧縮することが見込まれます。決済サービス提供事業者は、収益を守るために付加価値の高い不正検知分析と流動性管理ツールを重ね合わせることを競い合っています。
EUリテーラーによる組み込みファイナンスの採用
リテーラーは、ブランデッドチェックアウト、ロイヤルティ、およびファイナンス手続きをアプリに直接組み込み、インターチェンジコストを削減してデータを収集しています。APIファーストのゲートウェイにより、中規模の加盟店でも最小限の工数でペイ・バイ・バンクや分割払いを展開できます。フランスおよびドイツの大手食料品店はホワイトラベルデビットプログラムを開始し、ファッションのマーケットプレイスではロイヤルティエコシステム内に組み込まれた自社ブランドのウォレットを試験運用しています。
中東欧における急速なEコマース拡大
ポーランドはこの地域の軌跡を体現しています。国内スキームのBLIKは2024年に4億2,000万件以上の取引を処理し、近隣3か国でも利用可能となっています。地域のGDP成長率がEU平均を上回るにつれ、クロスボーダーの販売事業者は国内レール、モバイルウォレット、代金引換ハイブリッドに対応するためにチェックアウトをローカライズしています。地域の規制と消費者ニュアンスを習得した決済会社は、グローバルカードに流れるはずだった追加フローを獲得できます。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| インターチェンジ料金の断片化と国内スキームの複雑性 | -1.9% | 強力な国内スキームを持つ市場への大きな影響を伴うEU全域 | 中期(2~4年) |
| インスタント決済における不正リスクが引当コストを上昇させる | -1.6% | 早期採用国への大きな影響を伴うEU全域 | 短期(2年以内) |
| レガシーコアバンキングシステムがインスタント決済の採用を遅らせる | -1.4% | 古い銀行インフラを持つ市場への大きな影響を伴うEU全域 | 中期(2~4年) |
| GDPR(一般データ保護規則)主導のデータローカライゼーション制約 | -1.2% | ドイツ、フランス、オランダにおけるより厳格な執行を伴うEU全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インターチェンジ料金の断片化と国内スキームの複雑性
IFR(インターチェンジ料金規制)に基づく消費者カードインターチェンジの上限は依然として実態において乖離があり、加盟店はグローバルブランドと並行してCarte Bancaire、Bancontact、Girocardに対応することを強いられ、コンプライアンスコストが増大しています。決済サービス提供事業者は重複した認証・ルーティングコストを負担し、イノベーション予算が圧迫されています。
インスタント決済における不正リスクが引当コストを上昇させる
リアルタイムで取消不能な送金は不正被害を拡大させ、銀行はAIによるパターン認識ツールを導入し補償スキームを資金調達しなければならず、コスト基盤が上昇して大規模プロセッサーにとってのスケールメリットが生まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済モード別:
デジタルウォレットが決済環境を再編POS(店頭販売)カード決済は2025年に50.62%という最大のシェアを維持しており、これは長年のインフラ投資と消費者の習慣を反映しています。店頭販売全体では58.35%の収益シェアで首位でした。しかし、ヨーロッパ決済市場ではデジタルウォレットとA2Aレールが17.74%のCAGRで成長し、オンラインおよび店頭でカードからシェアを奪っています。欧州人の72%という増大するコホートがウォレットを積極的に利用しており、ウォレットのグローバルEコマースシェアは2025年までに52.5%を超えると見込まれています。現金利用は後退していますが、少額または農村部での購入においては依然としてニッチな強みを持っています。ウェアラブルおよびQRベースの選択肢は、アーリーアダプターの間で段階的にシェアを獲得しています。コンソーシアムウォレットのWeroが主要ユーロ経済圏で拡大するにつれ、既存事業者はアクセプタンスとロイヤルティ統合の調和を迫られています。
カードの確固たる地位は継続的な重要性を確保していますが、発行会社は流出を防ぐためにインストールメント機能や暗号資産リワードの連携によって提案を強化しています。カードベースフローにおけるヨーロッパ決済市場規模は、ウォレットベースのA2Aデビットが請求支払い、定期購読、少額決済のユースケースを取り込むにつれて頭打ちになることが予想されます。カード、銀行デビットウォレット、ペイ・バイ・バンクに対して単一統合を提供する決済ゲートウェイが加盟店の支持を獲得する有利なポジションにあります。
注記: 各セグメントのシェアはレポート購入後に利用可能


インタラクションチャネル別:
Eコマースの加速が決済ダイナミクスを変革店頭販売取引は2025年においても70.45%のシェアで依然として優勢であり、欧州の大規模な実店舗網を反映しています。ロックダウンがデジタルエンゲージメントを加速させ、その勢いは持続しています。EコマースおよびMコマースにおけるヨーロッパ決済市場規模は2031年に向けて18.61%のCAGRで拡大しています。オムニチャネルの流れはチャネルの境界を曖昧にし、クリック・アンド・コレクト、QR起動の店頭払い、チャット内のペイ・バイ・リンクが継続性を促進しています。チャネルをまたいでリスクスコアリングとトークン管理を統合する決済プロバイダーは、加盟店を不正急増から保護し、オーソリ率を向上させます。
モバイルはEコマースチェックアウトの多数派を占めるようになり、ソーシャルおよびゲームアプリ内の組み込みボタンが牽引しています。この変化は、アプリベースのワンクリックトークンを習得し、スキームレベルのネットワークトークナイゼーションをサポートするよう決済取得会社に要求しています。アプリ内取引専用のヨーロッパ決済市場シェアはチャネルミックスの中で最も速く拡大すると予測されており、数千の中規模加盟店に向けて統合工数を圧縮するSDKへの需要が高まっています。
取引タイプ別:
クロスボーダー決済が勢いを増す消費者対事業者(C2B)フローは2025年の取引金額の52.60%を占め、小売支出および定期的な請求書支払いに支えられています。しかし、クロスボーダーセグメントは15.76%のCAGRで成長の際立った存在であり、中小企業の輸出活動およびディアスポラ送金によって牽引されています。G20ロードマップの下での強化されたコリドーは、コストと決済時間の削減を目指し、地域のインスタント決済パイプ上で決済するウォレット間送金を奨励しています。SCT Inst(SEPAインスタント・クレジット・トランスファー)を活用した個人間アプリは、ほぼゼロコストの国内送金を提供し、現金による個人間決済を侵食しています。企業間(B2B)取引量は依然として大規模ですが、プロセスの複雑性から、請求書発行を自動化し、データを照合し、貿易金融オプションを組み込むことができるフィンテックに十分な余地が残されています。
金額ベースでは、B2Bに関連するヨーロッパ決済市場規模は、成長が消費者に遅れをとっているとしても依然として相当のものであり、銀行がリアルタイムのISO 20022対応リクエスト・トゥ・ペイモジュールを開発することを促しています。フランス、ドイツ、ポーランドで施行される規制主導の電子インボイス義務は、デジタル化を加速させ、これらの決済リクエストに直接結びつくことになります。
注記: 各セグメントのシェアはレポート購入後に利用可能
エンドユーザー産業別:
医療のデジタル化が決済イノベーションを牽引小売は2025年に最大の27.55%の収益シェアを維持しており、コンタクトレスの普及とチェックアウトフリーの試験運用によって支えられています。リテーラーは、決済、ロイヤルティ、マイクロファイナンスを融合させた独自ウォレットと定期購読バンドルを展開し、顧客データの掌握を強めています。一方、医療は遠隔診療、電子薬局、保険払戻のオンライン移行により17.89%のCAGRで推移しています。医療が占めるヨーロッパ決済市場シェアは現時点では小さいですが、病院がオンラインの患者自己負担金を義務付け、保険会社がウォレットへの即時保険金支払いを推進するにつれて加速しています。
エンターテインメントおよびデジタルコンテンツのエコシステムは定期的かつ少額の決済フローに依存しており、ゲートウェイに少額トークン請求とチャージバック対策の完成を迫っています。ホスピタリティおよび旅行の回復は、ホテル事業者に到着前のペイ・バイ・リンクや生体認証を用いたチェックイン決済の採用を促しました。政府および公益事業は紙のジャイロ(振替)伝票の段階的廃止を続け、国民をEUのデジタル公共インフラ補助金に支えられた国内インスタントレール経由で決済するQR請求書へと誘導しています。
地理的分析
イギリス決済市場
イギリスは2025年のヨーロッパ決済市場において17.70%のシェアを獲得しており、ほぼ全域にわたるコンタクトレス対応の普及とオープンバンキングの早期浸透がその背景にある。国内送金を数秒で処理するFaster Paymentsは、欧州地域のインスタント決済構想における先行モルを提供している。BNPLの取引慣行に関する規制上の注目は、イノベーションと消費者保護のバランスを重視する姿勢を示しており、イングランド銀行によるデジタルポンドの研究は公的通貨の将来性確保への取り組みを裏付けている。
西ヨーロッパ決済市場
ドイツ、フランス、スペインの3カ国は、ヨーロッパ決済市場において相当規模のシェアを占めている。ドイツにおけるPayPalおよび後払い請求書払いの慣習は、PSD2フローの主流化に伴い、ウォレットおよびペイ・バイ・バンクへと徐々に移行しつつある。フランスは、国内スキームであるCarte Bancaireを基盤とした生体認証の活用を推進し、消費者の信頼強化を図っている。スペインでは、Z世代をターゲットとしたスーパーアプリにウォレットが統合されるなか、Eコマースの取引高が二桁成長を記録している。
南ヨーロッパ・中央ヨーロッパ・北ヨーロッパ決済市場
イタリアとポーランドは、高成長地域の先頭に立っている。ポーランドは15.05%のCAGR予測を記録しており、現在ルーマニアおよびスロバキアにも展開が拡大している国内キームBLIKを活用している。2025年にGDPが3.5%成長すると見込まれる良好なマクロ経済環境が消費支出を下支えしている。現金をほぼ使用しない北欧クラスターでは、ウォレットの統合が進んでおり、MobilePayとVippsが合併し、インターチェンジ交渉および加盟店獲得において規模の優位性を確立している。
ベネルクス・バルカン・バルティック決済市場
ベネルクス、バルカン、バルティックを含むヨーロッパのその他地域は、導入段階が混在する多様な市場を形成している。バルティック諸国の規制当局は暗号資産に友好的な政策を推進する一方、バルカン諸国はカード決済インフラの整備を優先課題としている。欧州中央銀行の小売決済戦略は均一なアクセスの実現を目標とし、インスタント決済レールの普及を推進するとともに、ブロック全体の決済を統一し得るデジタルユーロの導入準備を進めている。
規制環境
欧州の決済規制は、即時送金、オープンバンキングアクセス、および不正利用に対する説明責任をめぐって厳格化が進んでいる。即時決済規則(規則(EU)2024/886)は2024年4月8日に発効し、ユーロ圏の決済サービス提供者(PSP)に対する最初の義務は2025年1月9日から適用された。同規則は、10秒以内のSEPA即時ユーロ送金を基本的なサービス水準として組み込み、即時決済の価格設定慣行を制約している。
EU決済サービスパッケージ(PSD3および直接適用される決済サービス規則、PSR)は、2025年11月27日の暫定的な政治合意を経て大きく前進した。欧州議会経済通貨委員会(ECON)は2026年5月5日に妥協案文書を承認し、加盟国間でのより調和されたルールと、より強力な不正防止要件への動きを示した。この改定には、受取人確認(受取人名と固有識別子の照合)、および なりすましや類似の詐欺に対する管理策が機能しなかった場合のPSPの責任の明確化が含まれる。
バリューチェーン分析
欧州の決済バリューチェーンは、消費者および加盟店による決済開始(店頭およびオンライン)から始まり、受け入れ(POS端末、決済ゲートウェイ、オーケストレーション層)、処理およびルーティング(アクワイアラー、プロセッサー、スキームレール、およびA2A接続性)、そして清算・決済(SEPAおよび即時決済の仕組みを含む)へと進む。さらに、チャージバック/紛争処理、照合、レポーティング、不正対策業務などの取引後サービスへと広がる。大手カードネットワーク(Visa、Mastercard)は国境を越えた受け入れにおいて依然として中心的な存在である一方、国内スキームおよびA2Aレール(PSD2のオープンバンキングとSEPAインスタントクレジットトランスファーにより実現)は、P2P、請求書支払い、一部の加盟店決済においてシェアを拡大している。
相互運用性とコンプライアンス実施は主要なボトルネックである。各国間でのAPI標準化のばらつきがA2Aの規模拡大を複雑にしており、強力な顧客認証(SCA)の実施は加盟店やPSPにとってコスト増加とチェックアウト時の摩擦を招いている。PSRおよびPSD3(2026年に理事会が公表した妥協案文書を含む)への移行は、運用要件をEU全域でより統一された行動規則へと向かわせる一方、一部のマーケットプレイスが利用してきた適用除外を狭め、決済フローの再構築やライセンスを持つPSPとのより直接的な提携を促している。不正責任と監視義務もコストベースを押し上げ、リアルタイム分析および返金対応への投資をより大規模な取引基盤に分散できるプロセッサーおよびアクワイアラーに有利に働いている。
競争環境
カードネットワークのVisaとMastercardは依然として中枢を担っていますが、新たな課題に直面しています。欧州の主要銀行16行がWeroを立ち上げ、ウォレットおよびP2Pレールの戦略的主導権を取り戻そうとしています。ヨーロッパ最大のアクワイアラーであるWorldlineは、Googleクラウド AIを組み込んで不正検知を強化する一方、2025年までにUSD 2億ドルの削減を目指すPower24プログラムを展開しています。
Nexi S.p.A.の40億ユーロ(USD 43億ドル)のEMTN棚割り当ては、イタリアからDACHおよびCEEコリドーへの統合と有機的拡大に向けた資金調達基盤を整えています。BNP Paribas(BNPパリバ)とBPCEはフランスにおける発行体・プロセッサー経済を取り込むためにEstreemを設立し、年間170億件の取引処理を目指しています。
フィンテックの破壊的企業が専門化を加速しています。Adyenはユニファイドコマース APIを拡大し、Satispayは個人対加盟店のマイクロペイメントをターゲットとし、BLIKは地域拡大を視野に入れています。上位5社のプロセッサーはヨーロッパ決済市場価値の約55%を占め、垂直統合型SaaSおよびクロスボーダーコリドーにおけるニッチプレイヤーに余地を残しています。
ヨーロッパ決済業界リーダー
Visa Inc.
Currence iDEAL BV
Melio Payments Inc.
Mastercard Incorporated
Giropay GmbH
- *免責事項:主要選手の並び順不同
ヨーロッパ決済市場
- Visa Inc.
- Mastercard Incorporated
- Worldline SA
- Nexi Group S.p.A.
- PayPal Holdings Inc.
- Adyen N.V.
- Stripe, Inc.
- Checkout.com Group
- Klarna Bank AB
- Revolut Ltd.
- SumUp Payments Ltd.
- Bancontact Payconiq Company
- Giropay GmbH
- Currence iDEAL B.V.
- Ingenico (Worldline)
- Fiserv, Inc. (Clover)
- Melio Payments Inc.
- Barclays plc (Barclaycard Payments)
- BNP Paribas SA (Axepta, Nickel)
- Deutsche Bank AG (db pay)
- Mollie B.V.
- Block, Inc. (Square)

市場機会と将来展望
即時決済および不正防止に関するEU全域のルールが厳格化する中、コンプライアンス主導の製品化とインフラのローカライゼーションに機会が生まれている。PSD3とPSRの妥協案文書が、2026年5月のECON承認を含めEU諸機関を通じて進展する中、PSPおよびプロセッサーは、確認済み受取人チェック、詐欺検知、返金業務を、銀行、フィンテック企業、加盟店向けの標準化されたモジュールとしてパッケージ化できる。これは、不可逆性が顧客への被害や運用上のリスクを高める即時決済のユースケースにおいて特に重要である。
国境を越えた加盟店およびSMEの取引フローもまた、プロバイダーがローカライズされた受け入れとFX・財務サービスを組み合わせる余地を生み出している。Santanderは2026年4月、Eburyの5億5000万英ポンドの資金調達ラウンドに参加し、SME向けのAI主導型決済および外国為替機能を拡大した。Mollieは2026年6月にEEA加盟30カ国すべてで完全な運用状況に達し、今後5年間でインフラおよび製品拡大に3億5000万ユーロを投じることを表明した。インフラの主権性と回復力への投資も一つのテーマであり、Visaが2026年5月に発表した欧州インフラへの5億ユーロの投資コミットメントはその一例で、主要市場におけるセキュリティおよびコンプライアンス要件に合致した、ユーロ圏拠点の処理、トークン化、データ処理能力への需要を後押ししている。
Recent Industry Developments in ヨーロッパ決済市場
- 2026年7月:欧州決済イニシアティブ(EPI)は、iDEALからWeroへの移行の次段階に向けたロードマップを確認し、2026年10月開始予定の段階的なインフラ移行を含めた。この動きは、主要な国内決済手段を汎欧州のウォレットおよびA2Aの方向性と整合させるものであり、PSPおよび加盟店がWero対応のチェックアウトおよびルーティングを支援する必要性を高めている。また、相互運用可能な欧州レールを中心とした、スキームおよびウォレット層のさらなる統合を示唆している。
- 2025年2月:BNP ParibasとBPCEはEstreemを設立し、フランスの処理能力を統合してEU全域での拡大を支援した。この取り組みは、単一の産業プラットフォームの下でマルチスキームおよび即時決済への対応を追加しつつ、国内処理の規模を強化するものである。加盟店および発行者にとって、これはグローバルネットワークと並ぶ国内処理の代替選択肢の利用可能性を高める。
- 2024年12月:欧州中央銀行は、現金がPOS決済の52%で使用されていると報告し、デジタル決済手段への継続的な移行を裏付けた。この指標は、日常商取引において現金の代替がどこまで進んでいるかについて具体的な基準を示す一方、受け入れの高度化やウォレット・A2A提案がまだ利用を転換できる残存セグメントを浮き彫りにしている。また、デジタル取引量の拡大に伴い、オムニチャネル受け入れおよび不正対策への投資を後押ししている。


ヨーロッパ決済市場 レポートの範囲と調査方法論
市場定義および対象範囲
本レポートでは、欧州決済市場は、欧州各国において、対面およびオンラインチャネルを通じて実行される、消費者および企業が使用する一般的な決済手段による決済取引の価値として定義される。
対象範囲外:現金引き出しおよび非取引性の銀行業務収益(貸付利息収入など)は、決済取引価値には含まれない。
セグメンテーション概要
- 決済モード別セグメント
- 店頭販売
- カード(デビット、クレジット、プリペイド)
- デジタルウォレット(Apple Pay、Google Pay、Interac Flash)
- 現金
- その他POS(ギフトカード、QR、ウェアラブル)
- オンライン
- カード(カード非提示)
- デジタルウォレットおよびアカウント間(Interac eトランスファー、PayPal)
- その他オンライン(代金引換、BNPL、銀行振込)
- 店頭販売
- インタラクションチャネル別セグメント
- 店頭販売
- Eコマース/Mコマース
- 取引タイプ別セグメント
- 個人間(P2P)
- 消費者対事業者(C2B)
- 企業間(B2B)
- 海外送金およびクロスボーダー
- エンドユーザー産業別セグメント
- 小売
- エンターテインメントおよびデジタルコンテンツ
- 医療
- ホスピタリティおよび旅行
- 政府および公益事業
- その他エンドユーザー産業
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ポーランド
- 北欧諸国
- その他ヨーロッパ(東ヨーロッパ、ベネルクス、バルト三国など)
データソース、市場規模算定、および検証
デスクリサーチ
まず、欧州における決済の流れと、どのレールおよびチャネルがシェアを拡大しているかについての事実的基盤を構築した。ここでは、欧州中央銀行の決済統計、デジタル商取引に関するEurostat指標、PSDおよびオープンバンキングに関する欧州委員会の資料、非現金決済に関する各国中央銀行の公表資料など、公開資料が役立った。また、成長率および通貨影響を確認するために、OECDおよび世界銀行のシリーズなど、公開の貿易・マクロ関連資料も使用した。
次に、決済サービス提供者、銀行、大手加盟店の企業開示資料および投資家向けプレゼンテーション、ならびに信頼できる報道機関および業界団体の最新情報を用いて、エコシステム全体像を完成させた。必要に応じて、企業財務およびニュース検索のための有料データベース、ならびに即時決済やウォレット対応などの製品動向を追跡するための特許データベースも参照した。これらの情報源は、採用時期、典型的な取引構成、モデルにおける単位経済性の前提の現実的な範囲を特定するために使用された。上記のデスクリサーチ情報源は例示にすぎず、データ収集、検証、および明確化のために、他にも多くの公開資料および有料資料が使用された。
一次インタビューおよび調査
公開データで埋めきれないギャップを解消するため、発行会社、アクワイアラー、決済処理業者、ゲートウェイ、ウォレット、大手加盟店の受け入れチームとの専門家インタビューおよび構造化調査を通じて前提条件を検証した。本調査は欧州に焦点を当てた市場であるため、主要なサブリージョン間で入力のバランスが取れるようにし、チャネルの変化(POS対Eコマース)およびレールの採用(カード対口座間送金)を複数の視点から確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:35% | 経営幹部(CXO):13% |
| 中堅層:51% | 機能・部門責任者:27% |
| 小規模プレイヤー:14% | マネージャー:60% |
市場規模算定と予測
市場規模算定は、各国および地域の決済統計を用いて主要チャネル全体の総取引価値を再構築するトップダウン方式から始まり、その後、公表されているシェアおよびインタビューに基づく調整を用いて、決済モード別・取引タイプ別に分割された。総額を算出した後、サンプル抽出した加盟店カテゴリー構成、チャネル別の典型的な取引単価、可視化されたエコシステム参加者から報告された決済量の積み上げなど、選択的なボトムアップ的手法を用いて相互検証し、総額の現実性を確保した。
欧州における決済価値の動きの大部分を説明するため、いくつかの市場特性が中核的な入力として使用された。これには、非現金決済の数量と価値の推移、Eコマースおよびmコマースの成長、デジタルウォレットおよび非接触受け入れの普及ペース、即時決済または口座間送金レールへの移行、旅行およびオンライン取引に関連する国境を越えた決済活動が含まれる。予測にあたっては、シナリオ分析を用い、各主要変数をトレンドの持続性と専門家の見解を組み合わせて予測した上で、決済価値モデルに再統合し、高位・低位ケースの追跡可能性を維持した。
ボトムアップの情報が不完全な場合、欠落している国やセグメントには保守的な範囲を適用し、欧州レベルの既知の総額に再調整することでギャップに対応した。最終的な出力は、予測期間において運用上妥当であると一次回答者が説明した方向性および規模と一致した場合にのみ採用された。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、単一のデータ系列が最終数値を左右することのないようにした。モデル化された総額を、中央銀行の非現金決済価値、報告されているEコマース成長、決済手段構成における可視的な変化などの独立した指標と比較し、外れ値を調査した上で承認を行った。差異が生じた場合は前提条件を見直し、必要に応じて回答者に再度連絡を取り、即時決済の普及などの構造的変化が見落とされていないかを確認した。
各レポートは毎年更新され、決済量やチャネル構成に重大な影響を与える事象が発生した場合には、中間更新が行われる。納品前には、アナリストが最終確認を行い、最新の公開情報や主要な市場動向がモデル出力および記述内容に反映されていることを確認する。
他の公表推計値と比較したMordor Intelligenceの欧州決済市場規模
欧州決済に関する公表市場規模はしばしば異なるが、これは「決済」という言葉が異なる方法で解釈され、異なる単位で計上されることが多いためである。差異は通常、各調査が取引価値と収益プールのどちらを規模算定しているか、POSにおける現金が含まれているかどうか、および国境を越えた資金フローの扱い方に起因する。
インターチェンジおよび処理手数料収益は、本レポートのMordor Intelligenceの対象範囲外である。そのため、決済手数料プールまたは決済サービス収益を規模算定する推計値は、同じ地域・期間であっても、取引価値ベースの市場規模よりもはるかに小さく見えることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 0.64兆米ドル(2025年) | |
| 業界出版社A | 1.36兆米ドル(2024年) | この数値は、より狭いデジタル決済の枠組みに焦点を当てており、より早い実績年を使用しているようであるため、現金や一部のオフライン取引区分の扱いが異なる可能性があり、選択された基準年によって年次比較可能性が変動する。 |
| コンサルティング会社B | 0.11兆米ドル(2027年) | この推計値は、欧州における手数料プールとして位置づけられており、POSおよびオンラインチャネル全体の取引価値全体ではなく、決済関連収益を規模算定するものであり、特定の成長シナリオを織り込んでいる可能性のある将来年に基づいている。 |
表全体を見ると、この差異は主に、取引価値と手数料のどちらが測定対象となっているか、そしてチャネルの対象範囲と基準年の設定時期によって説明できる。モデルを観測可能な決済活動の指標に紐づけ、市場参加者と前提条件を確認することで、欧州全体で決済が実際にどのように利用されているかに立ち返って照合しやすい数値を導き出している。


レポートで回答される主な質問
ヨーロッパ決済市場の現在の価値はいくらですか?
市場は2026年にUSD 0.74兆ドルを処理し、2031年までにUSD 1.48兆ドルに達する軌道にあります。
ヨーロッパで最も成長が速い決済モードはどれですか?
デジタルウォレットとアカウント間(A2A)レールは17.74%のCAGRで拡大しており、カードおよび現金を上回るペースです。
インスタント・ペイメント規制はヨーロッパのビジネスにどのような影響を与えますか?
2025年1月から、すべてのユーロ送金は追加費用なしで10秒未満で決済される必要があり、流動性リスクを低下させ、新たなリアルタイムサービスの提供を可能にします。
なぜポーランドは決済成長のホットスポットと見なされているのですか?
力強いGDP成長と国内スキームBLIKの成功により、ポーランドは2031年に向けて15.05%のCAGRを実現する位置にあります。
組み込みファイナンスソリューションはリテーラーにとってどのような役割を果たしますか?
組み込みファイナンスにより、加盟店はチェックアウトを制御し、処理手数料を削減し、ブランデッド決済およびロイヤルティプログラムを通じて新たな収益を生み出すことができます。
BNPL製品はより厳格な規制に直面する可能性がありますか?
はい。英国およびEUの草案規則は、より明確な情報開示と支払能力確認を義務付けており、これにより短期的な成長を抑制しつつも、長期的な消費者信頼を高めるものと見込まれます。
最終更新日:


