
イーサネットコントローラー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 13.36 十億米ドル |
| 市場規模 (2031) | 18.78 十億米ドル |
| Growth Rate (2026 - 2031) | 7.05 % |
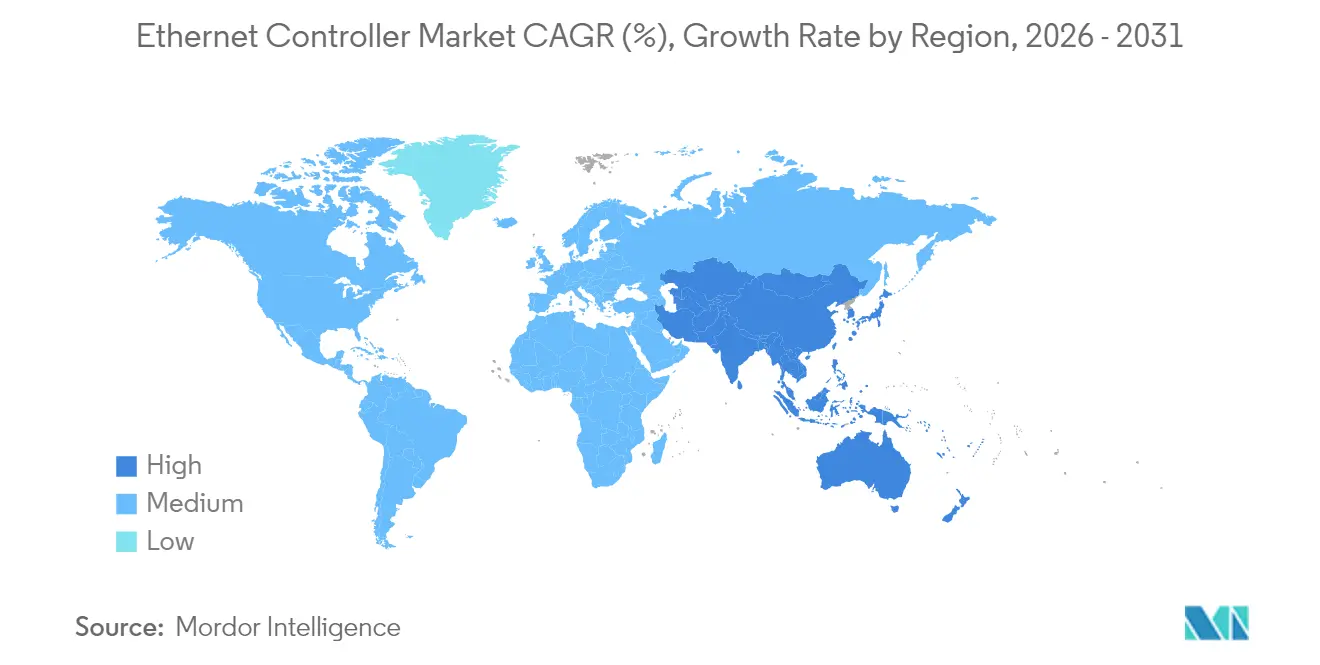
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイーサネットコントローラー市場分析
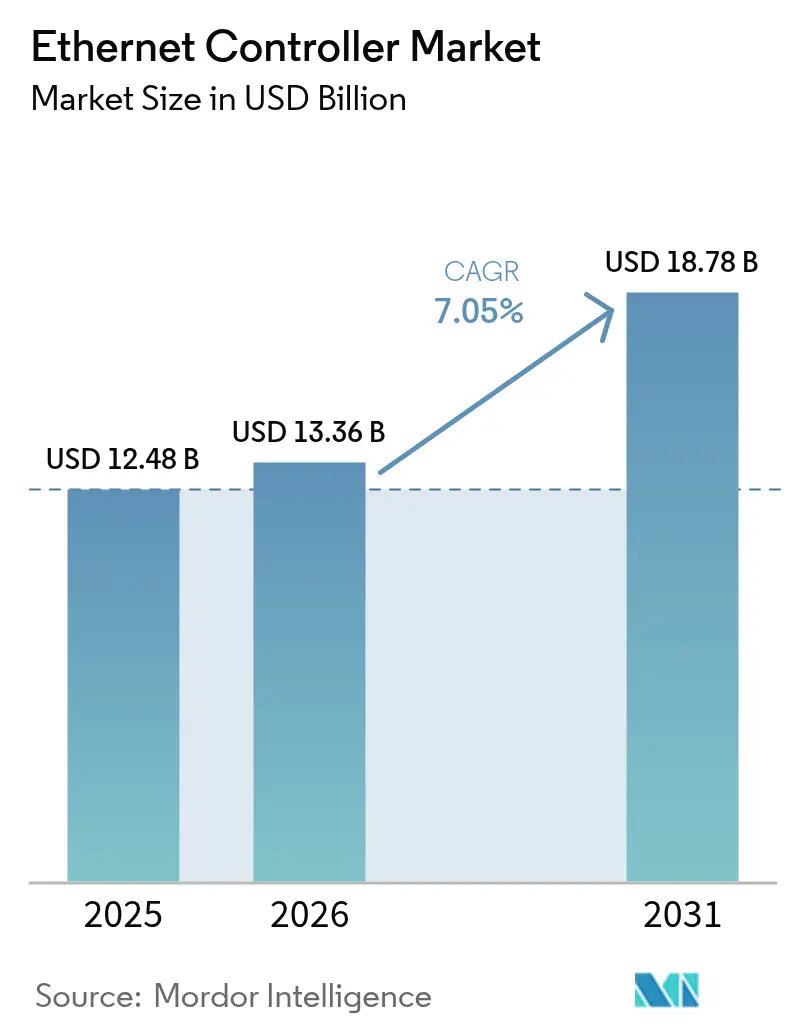
イーサネットコントローラー市場は2025年に124億8,000万米ドルと評価され、2026年の133億6,000万米ドルから2031年には187億8,000万米ドルに達し、予測期間(2026〜2031年)中に7.05%のCAGRで成長すると推計されています。
ハイパースケールデータセンターにおける800 Gおよび1.6 Tイーサネットへの継続的な投資、スマートビルディングにおけるゾーナルE/E自動車アーキテクチャへの急速なシフト、およびPoE++の普及は、近期的な半導体供給制約にもかかわらず、堅調な収益見通しを支えています。ベンダーは、電力最適化設計、MAC-PHY統合、およびハイパースケーラーの総所有コストを削減するスマートNICオフロードエンジンによって差別化を図っています。アジア系ファブが積極的な価格設定でデザインウィンを追求する中、競争激化が進んでいますが、一方でレガシーノードの供給不足がPHY製造能力を圧迫しています。自律走行車向けの機能安全機能を組み込んだサプライヤー、過酷な産業現場向けのシングルペアPHY、スマートビルディングサブシステム向けの高出力PoEコントローラーには引き続き有望な機会があり、イーサネットコントローラー市場はコンシューマー、エンタープライズ、オペレーショナルテクノロジー領域にわたってバランスの取れた成長を追求しています。
主要レポートのポイント
- 帯域幅タイプ別では、ギガビットイーサネットが2025年のイーサネットコントローラー市場において28.05%の収益シェアでトップとなり、一方で200/400/800 Gおよび1.6 T合算セグメントは2031年までに12.1%のCAGRで成長すると予測されています。
- 機能別では、統合MAC-PHYデバイスが2025年のイーサネットコントローラー市場シェアの30.75%を占め、スマートNICおよびIPUソリューションは2031年まで12.95%のCAGRで拡大すると予測されています。
- エンドユーザー別では、ルーターおよびスイッチが2025年のイーサネットコントローラー市場規模の33.25%を占め、産業オートメーション機器は2026〜2031年にかけて最速の11.3% CAGRで推移しています。
- アプリケーション別では、データセンターおよびクラウドワークロードが2025年に35.45%のシェアを保持し、コネクテッドビークル電子機器は予測期間中に12.4%のCAGRを見込んでいます。
- 地域別では、アジア太平洋が2025年に38.20%のシェアでトップとなり、中東・アフリカ地域は2031年までに12.7%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地域的 関連性 | 影響 タイムライン |
|---|---|---|---|
| ハイパースケールデータセンターにおけるAI主導の800 Gおよび1.6 Tイーサネット需要 | +2.8% | 北米、アジア太平洋 | 中期 (2〜4年) |
| マルチギガ自動車用イーサネットを採用するゾーナルE/E自動車アーキテクチャ | +1.9% | 欧州、北米、グローバル | 長期 (4年以上) |
| シングルペアIIoTセンサー接続を可能にする産業用10BASE-T1L | +1.2% | 欧州、アジア太平洋 | 中期 (2〜4年) |
| リアルタイム機械制御向けEtherCATの採用拡大 | +0.8% | ドイツ、グローバル産業クラスター | 長期 (4年以上) |
| 超薄型クライアント向けUSB-イーサネットアダプターの急速な普及 | +0.6% | 北米、アジア太平洋 | 短期 (2年以内) |
| スマートビルディングの照明・セキュリティにおける必須のPoE++導入 | +0.9% | 北米、欧州 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターにおけるAI主導の800 Gおよび1.6 Tイーサネット需要
大規模言語モデルのトレーニングにより東西トラフィックが従来の100 Gスイッチングの限界を超え、クラウドオペレーターはコストとパフォーマンスのバランスを取る800 Gおよび1.6 Tイーサネットファブリックへの移行を進めています。ウルトライーサネットコンソーシアムは、シリコンベンダーとハイパースケーラーをAIワークロードに必要な輻輳対応トランスポートおよび決定論的レイテンシー機能に整合させています。Broadcomは2024年度のAIネットワーキング収益として44億米ドルを報告し、オペレーターがInfiniBandから離れる中、スイッチングASICがイーサネットコントローラー市場を牽引しています。IntelはE810コントローラーにアプリケーションデバイスキューとPTPタイムスタンプを追加し、分散トレーニングの同期を最適化しました。イーサネットコントローラー市場は標準化されたツールとマルチベンダーソーシングの恩恵を受けていますが、レイテンシーに敏感なAIパイプラインにおいて独自ファブリックとの同等性を維持するために、ベンダーはテレメトリーとフロー制御メカニズムの革新を継続しなければなりません。IEEE 802.3dfの中での標準化作業は、第二世代AIクラスターの展開を支える1.6 Tシグナリングとレーンの変調方式を体系化することを目的としています。
マルチギガ自動車用イーサネットを採用するゾーナルE/E自動車アーキテクチャ
自動車メーカーはドメインベースのネットワークからゾーナルトポロジーへ移行し、レガシーCANおよびLINバスを2.5 G、5 G、10 G自動車用イーサネットバックボーンに置き換え、レーダー、ライダー、カメラのデータストリームを集中コンピュートノードに集約できるようにしています。Texas InstrumentsのDP83TG720S-Q1 PHYは、シングルツイストペアケーブルで1 Gの伝送を実現し、ISO 26262 ASIL B要件を満たしつつハーネス重量の削減を可能にしています(TI.COM)。Marvellによるインフィニオンの自動車用イーサネット事業の25億米ドルでの買収は、イーサネットコントローラー市場におけるASIL準拠PHY知的財産の価値を強調しています。NXPは時間依存ネットワーキングをコントローラーに統合し、ドライブバイワイヤおよびフェイルオペレーショナルステアリングシステムのマイクロ秒レベルの決定論性を保証しています。OTA更新機能とセキュリティバイデザイン要件は、車両ソフトウェアプラットフォームの統一トランスポートとしてのイーサネットの地位をさらに高めています。UNECE R155サイバーセキュリティおよびR156ソフトウェア更新規制からの規制圧力が採用を加速させ、マルチギガイーサネットを将来のEVプラットフォームのベースラインに定着させています。
シングルペアIIoTセンサー接続を可能にする産業用10BASE-T1L
IEEE 802.3cgで規定された10BASE-T1L PHYは、10 Mb/sのイーサネットをシングルツイストペアケーブルで1 kmにわたって延伸し、本質安全型フィールド計装を直接プラントネットワークに接続できるようにしています(IEEE.ORG)。Analog DevicesのAD7421およびonsemiのNCN26010は電力供給を統合し、温度・振動センサーがゾーン0危険区域においてイーサネットAPL接続を提供しながら500 mW未満の電力で動作できるようにしています。プロトコルゲートウェイの排除によりレイテンシーが低減され、保守が簡素化され、ネイティブIPエンドポイントを優先するクラウドベースの分析戦略と整合します。石油化学・製薬プラントでの初期導入では、従来の4〜20 mAループと比較して配線コストが30%削減されることが実証されており、エッジからクラウドへの可視性に向けたイーサネットコントローラー市場の軌道を強化しています。IECExおよびATEX下の認証スキームが安全な動作を検証し、堅牢なMAC-PHYソリューションを提供するベンダーのアドレス可能な範囲を拡大しています。
リアルタイム機械制御向けEtherCATの採用拡大
IEEE 802.3btは4ペアケーブルで90 Wの電力供給を許可し、LEDルミネア、PTZカメラアレイ、Wi-Fi 7アクセスポイントが単一の構造化配線レイヤーに統合できるようにしています。Siemonは、カテゴリー6Aインフラストラクチャーを導入し、100 mのケーブル長にわたって束温度が55 ℃を超えることなく完全出力のPoE++をサポートします。Signifyはイーサネット給電ドライバーを商業用照明器具に組み込み、粒度の細かい調光および在室状況に基づく自動化を実現しています。ビルオーナーは別途のAC回路を避けながら集中型エネルギー計測のメリットを享受でき、これはLEED v4.1の持続可能性要件によってさらに強化されます。コントローラーベンダーにとって、PoE供給回路と高度なテレメトリーを統合することで、照明・セキュリティエコシステム全体で新たなアタッチポイントが開き、インテリジェントビルのリトロフィットにおけるイーサネットコントローラー市場の重要性を高めています。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響(%) | 地域的 関連性 | 影響 タイムライン |
|---|---|---|---|
| PHY供給を圧迫する持続的なレガシーノード半導体不足 | -1.4% | アジア太平洋ファブ、グローバルOEM | 短期 (2年以内) |
| 低コストアジア系ファブとデザインウィンによる激しいマージン圧縮 | -0.9% | アジア太平洋発、グローバルへの影響 | 中期 (2〜4年) |
| イーサネットのレイテンシーに挑戦するInfiniBandおよび独自AIファブリック | -0.7% | 北米、欧州のAIクラスター | 中期 (2〜4年) |
| AIクラスター内での消費電力制限の増大 | -0.5% | グローバルハイパースケールデータセンター | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
PHY供給を圧迫する持続的なレガシーノード半導体不足
アナログ系イーサネットPHYは28 nm以前のノードに依存し続けており、ファウンドリーが先端プロセスに資本を振り向ける中でウェーハ不足が続いています。Reutersは、2024年末に北カロライナの石英鉱山で発生した基板の混乱が、特定の65 nm PHY製品ラインで52週を超える長納期をもたらしたと報じました。TSMCは、ツール不足とASP(平均販売価格)の低さを考慮すると、成熟ノード容量の拡張は経済的に困難であると述べました。15年の製品寿命と極端な温度グレードを必要とする自動車メーカーと産業用OEMが最も重い配分を受けており、コントローラーサプライヤーはデュアルソースパッケージングを余儀なくされ、二次ファウンドリーの探索を迫られています。イーサネットコントローラー市場の全体的な需要は健全であるにもかかわらず、この逼迫は近期的な収益獲得を脅かしています。
低コストアジア系ファブとデザインウィンによる激しいマージン圧縮
アナログ系イーサネットPHYは28 nm以前のノードに依存し続けており、ファウンドリーが先端プロセスに資本を振り向ける中でウェーハ不足が続いています。Reutersは、2024年末に北カロライナの石英鉱山で発生した基板の混乱が、特定の65 nm PHY製品ラインで52週を超える長納期をもたらしたと報じました。TSMCは、ツール不足とASP(平均販売価格)の低さを考慮すると、成熟ノード容量の拡張は経済的に困難であると述べました。15年の製品寿命と極端な温度グレードを必要とする自動車メーカーと産業用OEMが最も重い配分を受けており、コントローラーサプライヤーはデュアルソースパッケージングを余儀なくされ、二次ファウンドリーの探索を迫られています。イーサネットコントローラー市場の全体的な需要は健全であるにもかかわらず、この逼迫は近期的な収益獲得を脅かしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
帯域幅タイプ別:
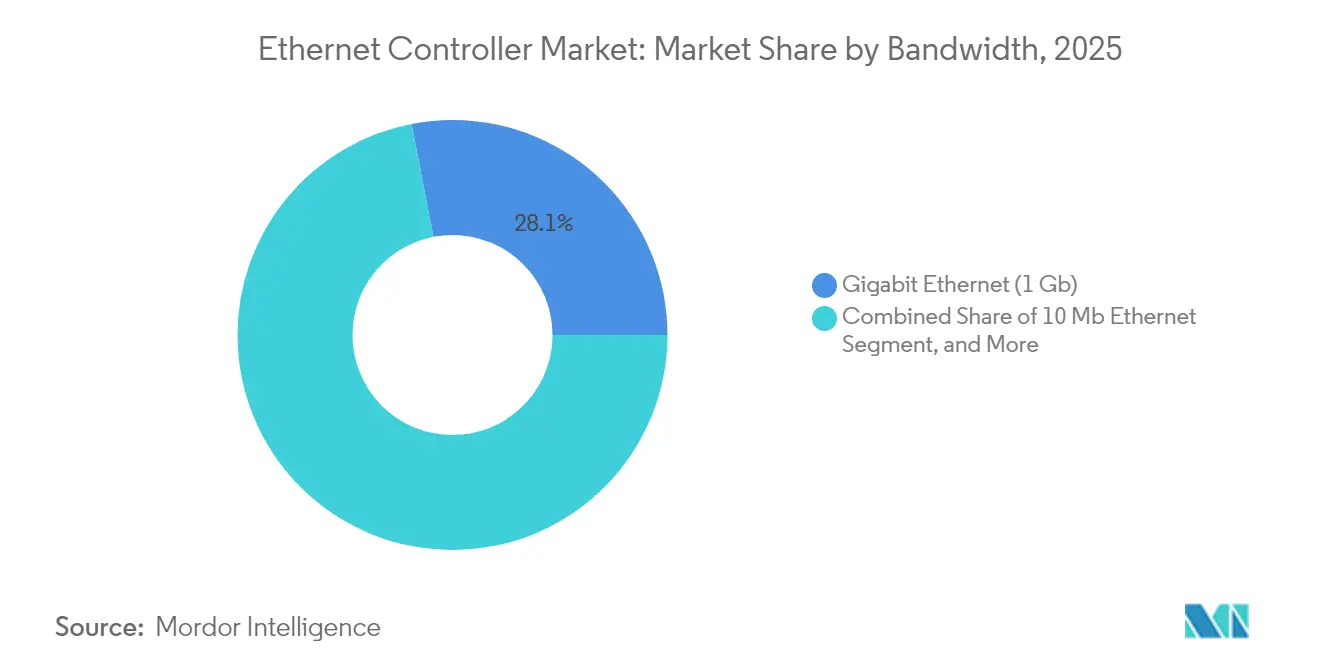
高速採用が導入経済を再構成するギガビットイーサネットは、エンタープライズ、中小規模データセンター、産業用コントローラーが予測可能なワークロード向けに成熟した1 Gb/s設計の採用を継続したことから、2025年に28.05%の収益シェアを維持しました。しかしながら、ハイパースケーラーは現在、200 G、400 G、800 G、および新興の1.6 Tオプションを合算した12.1%のCAGRを牽引しており、超高速ポートのイーサネットコントローラー市場規模は2031年までに2倍以上に拡大することが見込まれます。エンジニアは、フロントパネルフットプリントを縮小しながらチャネル損失バジェットを抑えるため、DSP等化を統合したPAM4シグナリングを好んでいます。
移行速度の中では、2.5 Gおよび5 Gソリューションが商業キャンパスで既設のcat-5eケーブルを介してWi-Fi 7トラフィックをバックホールするのに役立ち、10 Gおよび25 Gはストレージおよびテレコムアクセス集約で引き続き人気があります。イーサネットコントローラー市場では、工場のスパン長センサー向けに10 Mb/sシングルペア実装への関心が再燃しており、このニッチは限られた収益ながら着実なボリュームをもたらすと予測されています。サプライヤーは、成熟ノードでの価格競争が激化する中でも粗利益を維持するため、ワンサイズフィットオールのPHYではなく、セグメント化されたシリコンファミリーを製造することでダイ面積のトレードオフのバランスを取っています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


機能別:
統合とオフロードがシリコン価値を再定義する統合MAC-PHYデバイスは、OEMがコンシューマーおよびローエンドエンタープライズ機器の部品表コスト削減とPCBルーティングの簡素化を優先した結果、2025年のイーサネットコントローラー市場シェアの30.75%を獲得しました。一方、スマートNICおよびインフラストラクチャー処理ユニット(IPU)は、クラウドアーキテクトがTLS終端、VXLANカプセル化、ストレージRDMAを専用アクセラレーターにオフロードし、ホストコアを収益創出コンピュートに解放する中、12.95%のCAGRで拡大しています。
ディスクリートPHYは、設定の柔軟性と拡張温度定格を必要とする光モジュールメーカーや堅牢な産業用ボードで引き続き使用されています。USB-イーサネットブリッジコントローラーは超薄型ノートパソコンやタブレット内で拡大しており、帯域幅制約のあるオフィスで有線ギガビットドッキングへの従業員需要を反映しています。802.3bt準拠のPoE供給シリコンも成長領域であり、特にビル管理ダッシュボードにデータを送信するテレメトリーエンジンと組み合わせた場合に顕著です。予測期間を通じて、オフロード中心デバイスのイーサネットコントローラー市場規模は従来の統合ソリューションとの収益格差を縮小すると予測されていますが、ユニットボリュームは高回転コンシューマーSKUのシングルチップMAC-PHYが引き続き優勢となるでしょう。
エンドユーザー別:
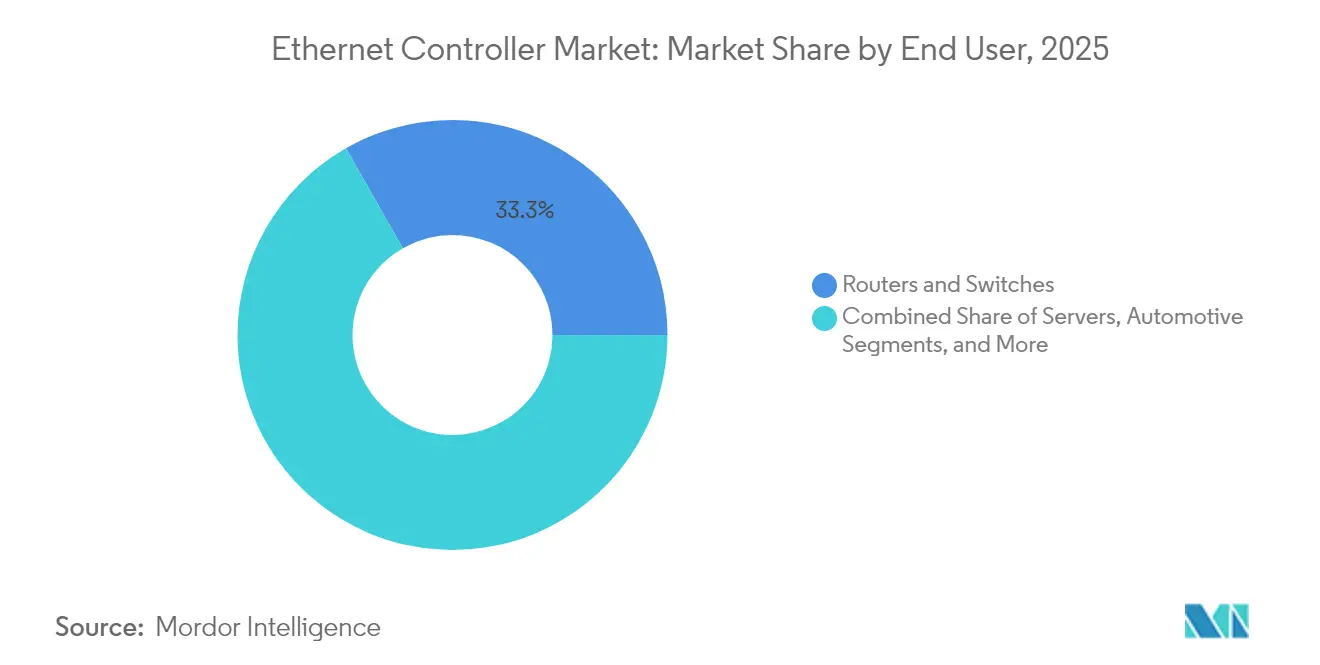
ソフトウェア定義インフラストラクチャーが新たな垂直市場を育成するルーターおよびスイッチは、次世代マーチャントシリコンのリリースに合わせたスパイン・リーフの更新サイクルに支えられ、2025年に33.25%で支配的なエンドユーザーセグメントとして維持されました。しかし、産業オートメーション顧客は現在、決定論的トラフィックを標準TCPフローと共存させることができる主流のイーサネットトポロジーにリアルタイムコントローラーとセンサーゲートウェイを取り込み、11.3%のCAGR追い風を生み出しています。
サーバーNIC出荷はデータセンターのフットプリント増加全体と連動していますが、より高いASPのスマートNICにシフトしています。自動車OEMはボリュームでは小さいものの、AEC-Q100認定PHYと8年間の供給コミットメントに対してプレミアム価格を確保し、イーサネットコントローラー市場全体のブレンドマージンを高めています。クラウドゲーミングおよびライブストリーミングPC向けUSB 2.5 Gドングルを中心とするコンシューマーエレクトロニクスは、周期的ではあるもののベンダーの規模経済にとって戦略的に重要です。航空宇宙・医療機器メーカーは、厳格な規制認証を追求するサプライヤーに報いるニッチな需要層を加えています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
アプリケーション別:
AIクラウドとインテリジェントビークルが急速に拡大データセンター・クラウドプラットフォームは、グローバルGPUファームの増殖により、2025年のコントローラー収益の35.45%を生み出しました。AIトレーニングノードに関連するイーサネットコントローラー市場規模は、主流サーバーの前年比ユニット成長が2027年以降に横ばいになる中でも、絶対額で最も急速に拡大するでしょう。テレコム5Gオープン・RANの導入は、キャリアがベースバンドプールとフロントホールリンクを仮想化する中、信頼性の高い中一桁台のCAGR促進要因となっています。
コネクテッドビークルは、次世代EVモデルがHDセンサーペイロードと集中コンピュートゾーンのためにマルチギガバックボーンを統合することから、2031年までの最速12.4% CAGRを記録しています。スマートファクトリープロジェクトは、ループ給電フィールドデバイスを実現するためにシングルペアトポロジーを採用し、エンタープライズキャンパスネットワークは配線クローゼットのエッジAI推論ボックスをサポートするために近代化されています。これらの多様なユースケースは、総アドレス可能機会を拡大し、単一の垂直市場でのマクロ的な弱さからイーサネットコントローラー市場を保護しています。
地域分析
APACイーサネットコントローラー市場
アジア太平洋地域は2025年に38.20%のシェアを獲得し、イーサネットコントローラー市場をリードしました。これは、中国の半導体製造エコシステム、日本の車載エレクトロニクス分野における優位性、および韓国によるイーサネット上の5G RANフロントホールの早期導入に支えられています。ローカルサプライチェーンの自給自足推進施策が国内ファブレス企業への追加設計採用を促進している一方、グローバルベンダーは先進プロセスノードに依存する高速光学部品およびスマートNICソケットを引き続き獲得しています。AIスーパーコンピューター構築に対する政府補助金は800Gスイッチシリコンへの地域需要を強化し、断続的な輸出規制の不確実性にもかかわらず二桁成長を維持しています。
北米イーサネットコントローラー市場
北米はAI最適化データセンターファブリックにおけるイノベーションの中心地であり続けており、これがユニット出荷量に対して地域収益シェアを押し上げる突出した平均販売価格(ASP)につながっています。イーサネットコントローラー市場は、プログラマブルなスマートNICアーキテクチャを標準化した大手クラウド企業や、ミシガン州およびオンタリオ州でゾーナルECUのプロトタイプ開発を進めるTier-1自動車サプライヤーの恩恵を受けています。CHIPSおよび科学法に基づく連邦インセンティブは、車載PHY向けの国内パッケージングラインを促進し、中期的なサプライリスクの軽減につながる可能性があります。
EMEAおよび南米イーサネットコントローラー市場
中東・アフリカ地域は、政府系ファンドが支援するハイパースケールキャンパス、サウジアラビアおよびUAEにおけるスマートシティ展開、ならびにイーサネットベースの状態監視を採用するグリーンフィールド産業ゾーンを背景に、2031年までに12.7%のCAGRを記録しています。アフリカ沿岸からヨーロッパ(ACE)ケーブルシステムに沿った光ファイバー整備や教育クラウドイニシアチブも、コントローラーの輸入をさらに促進しています。欧州はドイツのインダストリー4.0プログラムおよびフランスのAIクラウドクラスターを中心に安定した需要を示しており、南米の成長はブラジルのデータセンター拡張とアルゼンチンの自動車再設計を中心に集積しています。全地を通じて、貿易政策の流動性と為替変動は、イーサネットコントローラー市場の参加者が注視する二次的変数であり続けています。

規制環境
イーサネットコントローラの設計と商業化は、世界標準および地域の機器認証制度と結びついている。IEEE 802.3の作業は、シリコンベンダーやOEMが用いる物理層のロードマップを定義し続けており、2026年6月には単一の平衡ペアを介した100 Mb/s動作および給電に関するIEEE 802.3dgが発行され、産業用シングルペアイーサネットのコントローラおよびPHY実装を支えている。
市場アクセスは、導入可能なハードウェアやその認証方法に影響を及ぼす通信・国家安全保障関連の規則にも左右される。北米では、FCCがカバードリスト(DA 26-278A1)に関連する機器認証要件を維持しており、2026年3月にはカバードリストの拡大措置が実施され、一部の外国製ルーターに対する新規機器認証が制限され、ネットワーキング機器のサプライチェーン全体でコンプライアンスおよび追跡可能性の要件が強化されている。欧州では、EUギガビットインフラ法(規則(EU) 2024/1309)が2026年2月12日以降の許可申請に適用され、光ファイバー対応の建物インフラおよび標準化されたインターフェースを推進し、これが構内側ネットワーキング機器の仕様に反映されている。カナダでは、CRTC通信命令2026-77が集約型のホールセールFTTPアクセスを義務付け、承認済み料金表の必要性と、アクセス・集約機器設計における(1 GE、10 GE、100 GEを含む)イーサネットインターフェースサポートの重要性を強化している。
バリューチェーン分析
バリューチェーンは、上流のEDA/IPおよびプロセス技術の決定に始まり、ウェーハ供給、成熟・先端ノードのファウンドリ生産能力、パッケージングおよびテストを経て、最終的にNIC、スイッチ/ルーター、産業用ゲートウェイ、車載ECUへのOEM統合へと進む。Broadcom、Intel、Marvell、Texas Instruments、NXP、Microchip、Analog Devices、onsemi、Realtekがこのチェーンの異なる地点をカバーしている。ハイパースケールおよびエンタープライズ向けプラットフォームは、ODMやシステムインテグレーターを通じて高速コントローラやスマートNIC/IPU設計を引き上げ、一方で産業・自動車顧客は拡張温度グレード、長期供給プログラム、機能安全に整合した検証をより重視している。
供給側の制約は、アナログ比重の高いPHYファミリーおよび最先端の生産能力を求める高速部品にとって、依然として繰り返される障害となっている。レポートの背景では、PHY生産における旧世代ノードの持続的な不足が指摘されており、業界の追跡調査では、成熟した1G/10G部品に比べて高速データセンター向けコンポーネントのリードタイムが長期化していることが強調されており、パッケージングおよびファウンドリパートナー間でのマルチソーシングの必要性を再認識させている。下流では、エコシステムパートナーシップおよび分離型ハードウェア/ソフトウェアスタックが、AI規模のラックにおける検証サイクルの短縮や統合リスクの低減に活用されることが増えており、マーチャントシリコン、スイッチOS、ラックレベルのプラットフォームを繰り返し可能な大量展開に結びつける協業も含まれている。
競合環境
イーサネットコントローラー市場は中程度の集中度を示しており、Intel、Broadcom、Marvellの3社が先端プロセスへのアクセス、自社IPライブラリ、および広範なソフトウェアエコシステムを活かして世界収益の半分超を占めています。IntelのオンボードLOM戦略はデスクトップおよびサーバーソケットを確保していますが、最近のI226-Vの信頼性修正はシリコン検証の厳格さに対する評判上のリスクを浮き彫りにしています。BroadcomはスイッチングおよびスマートNICで先頭に立ち、マーチャントシリコンの優位性を活かして、特にハイパースケールのリーフ・スパイントポロジー内でのコントローラーのアタッチレートを拡大しています。MarvellはInfineonポートフォリオの買収を通じて自動車分野での資格を強化し、ゾーナルアーキテクチャーとイーサネットベースのバッテリー管理システムの収束点に自社を位置づけています。
Realtek、MaxLinear、および新興の中国ファブレス企業からの競争圧力が高まっており、これらはコスト重視の2.5 G以下セグメントを既存企業の価格の20〜30%低い価格で狙っています。戦略的クラウド投資家から資金提供を受けたスタートアップは、チップレットとRISC-Vコアを用いてデータプレーンオフロードを追求し、レガシーFPGAベースのアクセラレーターを置き換えることを狙っています。知的財産の障壁は等化アルゴリズム、タイミング同期精度、および認定済み機能安全スタックにあり、これらの属性が純粋なコモディティ参入者から既存企業を守っています。それにもかかわらず、ローエンドラインでのマージン圧縮が既存企業にIPリッチな高速および垂直市場特化設計を優先させ、純売上高の15〜17%というR&D支出水準を維持させています。これらのダイナミクスが総合的に、次の破壊的なアーキテクチャー転換を待つバランスが取れつつも激しく争われるイーサネットコントローラー市場を下支えしています。
イーサネットコントローラー産業のリーダー企業
Intel Corporation
Broadcom Inc.
Microchip Technology Inc.
Cirrus Logic Inc.
Texas Instruments Incorporated
- *免責事項:主要選手の並び順不同

イーサネットコントローラー市場
- Intel Corporation
- Broadcom Inc.
- Marvell Technology Group
- Texas Instruments Inc.
- Microchip Technology Inc.
- Realtek Semiconductor Corp.
- Silicon Laboratories Inc.
- Cadence Design Systems Inc.
- Analog Devices Inc.
- NXP Semiconductors
- Renesas Electronics Corp.
- Infineon Technologies AG
- MaxLinear Inc.
- onsemi
- ASIX Electronics Corp.
- MediaTek Inc.
- Qualcomm Technologies Inc.
- STMicroelectronics

市場機会と将来展望
製品・標準ロードマップは、レーンあたり200G以上、および産業用センシングや自動車のゾーナルバックボーン向けシングルペアイーサネットにおいて、新たな余地を拡大している。Intelは2026年6月に、最大200GbEの性能と再構成可能なポートモードを備えたEthernet E835コントローラおよびアダプターを発表し、データセンター、AI、エッジ、通信コアの展開向けに柔軟で高密度な接続性を重視するベンダーの姿勢を反映している。同時に、Ultra Ethernet Consortiumは、AI/HPCトラフィックパターン向けの輻輳管理およびメタデータサービスを推進しており、PHYのスループットのみに依存するのではなく、テレメトリ、伝送機能、オフロードエンジンによる差別化を支えている。
産業用およびビルディングネットワークは、帯域幅と同様に給電、到達距離、決定性が重要となる場面で、新たな接続機会を生み出している。2026年6月に発行されたIEEE 802.3dgは、給電を伴うシングルペア動作をサポートし、レポートで参照されているIEEE 802.3cgに基づく10BASE-T1Lの展開を補完するとともに、IECEx/ATEXに整合した製品戦略と組み合わせることで、危険環境や長距離環境においてより多くのネイティブなイーサネットエンドポイントを実現している。スマートビルディングの展開では、IEEE 802.3bt PoE++(最大90 W)が照明、セキュリティ、Wi-Fiアクセスへの統合PoE制御・監視の導入を引き続き促進しており、PoE電源段にテレメトリと管理可能なMAC/PHY機能を組み合わせたベンダーは、単一の構造化配線層で設置の簡素化とエネルギー計測を両立できる改修において、より明確な価値を提供している。
Recent Industry Developments in イーサネットコントローラー市場
- 2026年6月:Intelは、データセンター、AI、エッジ、通信インフラ向けに10GbEから200GbEまで対応するEthernet E835コントローラおよびネットワークアダプター製品群を発売した。この発表は、コントローラの効率性とソフトウェア機能がシステム全体のスループットとホストCPU利用率に影響を与える、高密度な仮想化環境を重視している。
- 2025年1月:Marvellは、Infineonの車載イーサネット事業を25億米ドルで買収し、ゾーナル型車両ネットワーク向けの車載グレードPHYおよびスイッチのポートフォリオを拡大した。この取引により、機能安全に対応したIPおよび長期ライフサイクルの自動車プログラムへのアクセスが強化され、マルチギガ車載イーサネット設計における競争が激化した。
- 2024年10月:Texas Instrumentsは、ゾーナルコントローラ向けに機能安全診断機能を備えたDP83TG720S-Q1 1Gシングルペア車載イーサネットPHYを発売した。同製品はハーネス重量の削減とASIL準拠の設計手法をサポートし、より多くのOEMおよびTier-1サプライヤーが次世代EVアーキテクチャにおいてシングルペアイーサネット接続の適合検証を進めるよう促している。


イーサネットコントローラー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、サーバー、ルーター、スイッチ、産業機器、接続型電子機器などの機器にイーサネット接続性を実現するイーサネットコントローラICおよびコントローラソリューションから生じる収益として、世界の主要地域を対象に定義される。
対象範囲の除外事項:イーサネットスイッチ、ケーブルおよびコネクタ、単独のネットワークサービスは対象外とする。また、Wi-Fi専用の接続コンポーネントもカウントしない。
セグメンテーション概要
- 帯域幅タイプ別
- 10 Mbイーサネット
- ファストイーサネット(100 Mb)
- ギガビットイーサネット(1 Gb)
- 2.5 / 5 Gbマルチギガイーサネット
- 10 Gbイーサネット
- 25 / 40 / 50 Gbイーサネット
- 100 Gbイーサネット
- 200 / 400 / 800 Gbおよび1.6 Tbイーサネット
- 機能別
- ディスクリートPHY
- 統合MAC-PHYコントローラー
- スマートNIC / IPU
- USB-イーサネットコントローラー
- シングルペアMAC-PHY(SPE / APL)
- PoE / PoE++コントローラー
- エンドユーザー別
- サーバー
- ルーターおよびスイッチ
- 産業オートメーションおよびIIoT
- 自動車
- コンシューマーおよびスマートホームデバイス
- その他
- アプリケーション別
- データセンターおよびクラウド
- テレコミュニケーションおよび5G RAN
- エッジおよびエンタープライズキャンパス
- スマートファクトリー / インダストリー4.0
- コネクテッドビークル(ADASおよびIVI)
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 中東・アフリカ
- GCC
- 南アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、イーサネットポートおよびイーサネット接続性を標準搭載するシステムを中心とした需要マップの構築から始まる。IEEEイーサネット標準の更新、OECDおよび世界銀行のデジタル・産業指標、関連レベルで入手可能な場合の電子部品に関する政府の貿易統計など、公開資料を確認する。また、税関・出荷統計の公開情報や、ネットワーキングおよびデータセンターエコシステムに関連する業界団体・フォーラムからの公開情報も活用する。
モデルを実際の事業活動に結びつけるため、接続性、ネットワーキングシリコン、組み込みネットワーキングの搭載に関する企業の開示資料、年次報告書、投資家向け説明資料も確認する。企業財務およびインテリジェンスの有料サブスクリプションを用いて収益に関する参照情報と企業構造を標準化し、特許データベースを確認して開発の焦点がどこへ移行しているか(例:高速イーサネットや統合化の動向)を把握する。ここに記載したデスクソースは例示に過ぎない。データ収集、相互確認、明確化のために、他にも多数の公開文書が使用された。
一次インタビューおよび調査
一次調査は、公開データから構築した内容、特に搭載率、速度クラス別の一般的な価格帯、設計採用が時間をかけて出荷にどのように反映されるかを検証するために用いられる。シリコン設計、コンポーネント流通、OEMおよびODMの製品チーム、システムインテグレーターにわたる関係者に聞き取りを行った。地域配分がひとつの地域に偏らないよう、APAC、EMEA、南北アメリカにわたってバランスの取れたカバレッジを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):14% | APAC:45% |
| ミドルティア:44% | 機能/事業部門リーダー:39% | EMEA:35% |
| 中小規模プレイヤー:19% | マネージャー:47% | 南北アメリカ:20% |
市場規模算定と予測
市場規模は、サーバー出荷、ネットワーキング機器の生産動向、産業・通信分野の導入状況からイーサネットエンドポイント需要を再構築し、それを機器クラス別のコントローラ搭載率に照らして算定するトップダウン方式で構築される。この需要プールが形成された後、速度構成や統合レベル(ディスクリートPHYか統合型コントローラソリューションか)を反映した価格帯を用いて価値換算を行う。
合計値の現実性を保つため、一般的な最終用途区分における抽出ASP×推定出荷台数などの選択的なボトムアップ近似値や、構成比変化に関するチャネルからのフィードバックによって結果を裏付ける。モデルに影響を与える入力要素には、データセンターの建設活動、企業ネットワークの更新頻度、5Gおよび通信機器の展開、産業オートメーションのネットワーキング導入、そして高速イーサネットからギガビット以上への構成比の推移が含まれる。予測に際しては、シナリオ分析を実施し、想定される出荷動向と専門家が合意した価格低下曲線を用いて変数を段階的に進める。その上で、一度限りの急変動が見通しを歪めないよう平滑化を適用する。小規模な用途で信頼できる公開出荷台数データが不足している場合は、控えめな搭載率レンジを用いてギャップを補い、インタビューで再確認し、アナリストレビューの過程で調整する。
データ検証と更新サイクル
モデルの出力結果は、公開資料に記載されたネットワーキングシリコンに関するコメント、イーサネット速度採用の変化、通常需要を左右する地域別インフラ投資動向といった独立した指標と照合される。大きな差異が見られた場合は再検討を行い、前提条件を見直し、主要な推進要因が最新の市場動向と整合しないと判断された場合は回答者に再度連絡を取る。
最終確定前には複数段階のレビューを実施し、単位の整合性、価格ロジック、通貨の一貫性についてそれぞれ個別に確認した上で、より広範な半導体・ネットワーキング機器市場全体との整合性を最終的に確認する。レポートは毎年更新され、出荷見通し、価格、技術移行に大きな影響を与える出来事が発生した場合には随時更新を行う。提供直前には簡易的な最新化作業を行い、クライアントに最新の情報を提供する。
他の公開推定値と比較したMordor Intelligenceのイーサネットコントローラ市場規模
イーサネットコントローラの公開市場数値は、根底にある需要指標や集計対象が常に一致しているわけではないため、大きく異なって見えることがある。この差異は通常、統合型コントローラとディスクリートPHYコンポーネントの扱い方、速度構成および価格低下の処理方法、基準年として採用する年の違いから生じる。
ポート速度採用の指標(特にサーバーおよびネットワーク機器において高速イーサネットへ移行する構成比)および出荷動向の確認は、Mordor Intelligenceの133.6億米ドル(2026年)という推定値を、現実的なコントローラ搭載率および価格曲線に結びつけるための根拠となっている。一部の公開数値は、同様の相互確認を行わずに、初期の予測前提、より広範な接続性コンポーネント、あるいはより高い成長期待に大きく依拠している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.36 B (2026) | |
| グローバルコンサルティング会社A | USD 12.19 B (2024) | より早い基準年と、コントローラの価値を関連する接続性コンポーネントと混合し得る広範な分類を採用している。2024年から後年への橋渡しは、速度構成や価格の再検証よりも、示されたCAGRにより多く依拠している。 |
| 業界調査グループB | USD 10.66 B (2024) | 一部の最終用途において、イーサネットコントローラとして計上される範囲をより狭く解釈しており、市場規模算定は単一の成長経路と基準年の通貨タイミングの前提に対してより敏感であるとみられる。 |
この比較は、基準年の選択と対象範囲の境界によって、数十億ドル規模の差が短期間で生じ得ることを示している。可視化された出荷指標および採用指標から需要プールを構築し、それを明確な価格ロジックに照合することで、技術構成や最終用途サイクルが変化しても、結果として得られる数値はより再現しやすく、説明しやすいものとなる。


レポートで回答される主要な質問
イーサネットコントローラー市場の2026年の金額はいくらですか?
イーサネットコントローラー市場規模は2026年に133億6,000万米ドルとなりました。
グローバル市場はどのくらいの速さで成長すると予測されていますか?
収益は7.05%のCAGRで成長し、2031年までに187億8,000万米ドルに達すると予測されています。
最も勢いを増している帯域幅セグメントはどれですか?
AIデータセンターのアップグレードにより、200 G〜1.6 Tの集合ティアは12.1%のCAGRを達成すると予測されています。
自動車用イーサネットが現在重要なのはなぜですか?
ゾーナルE/Eアーキテクチャーはマルチギガリンクを必要とし、ADASセンサーデータを転送することで、自動車グレードコントローラーの二桁台の成長を促進しています。
PoE++がビルオーナーにとって魅力的な理由は何ですか?
ポートあたり最大90 WがLED照明、カメラ、Wi-Fi 7アクセスポイントを単一ケーブルで駆動し、電気工事コストを削減してエネルギー監視を可能にします。
2031年までに最も急速に拡大する地域はどこですか?
中東・アフリカはスマートシティおよびハイパースケールデータセンターへの投資により、12.7%のCAGRで成長すると予測されています。
最終更新日:



