
エンタープライズデータ管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 135.95 十億米ドル |
| 市場規模 (2031) | 225.97 十億米ドル |
| 成長率 (2026 - 2031) | 10.69 % |
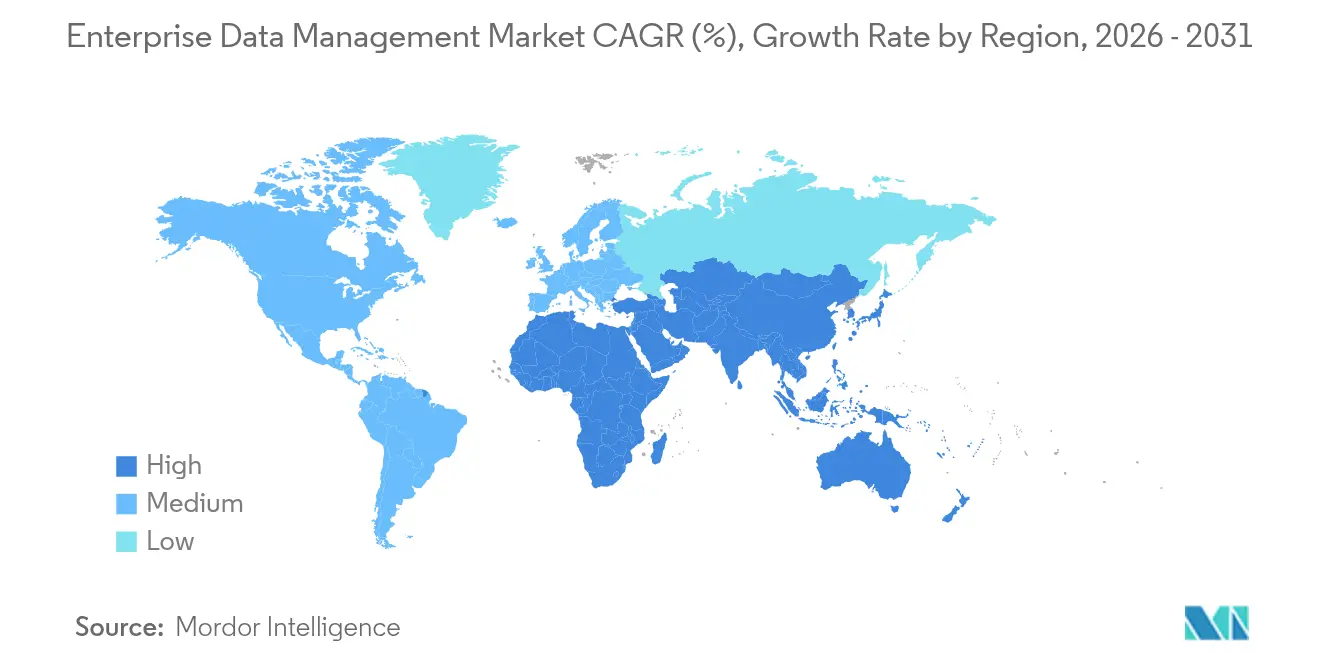
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
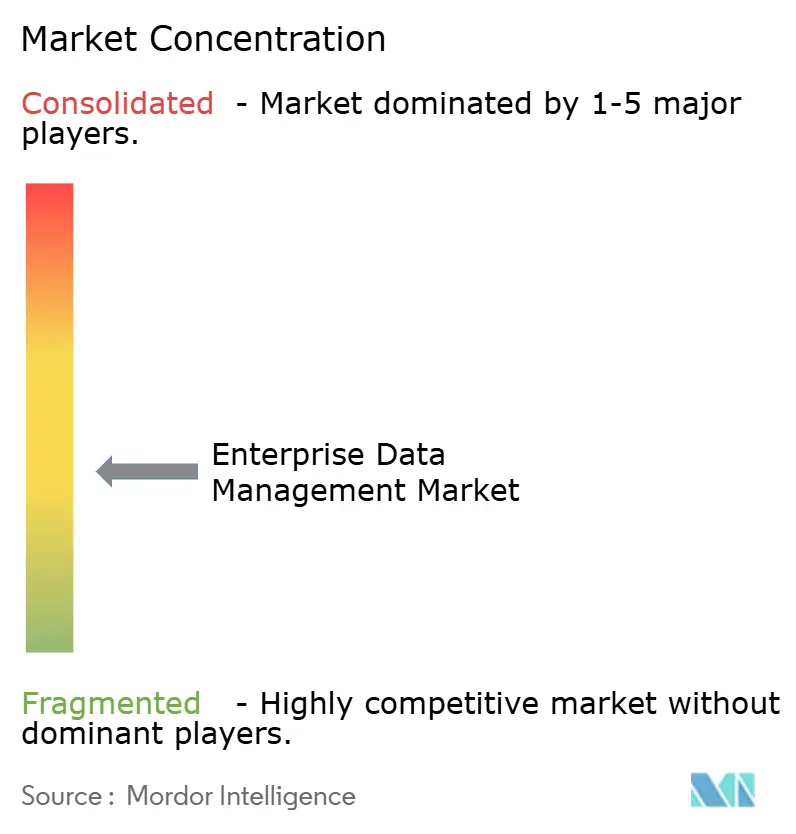
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンタープライズデータ管理市場分析
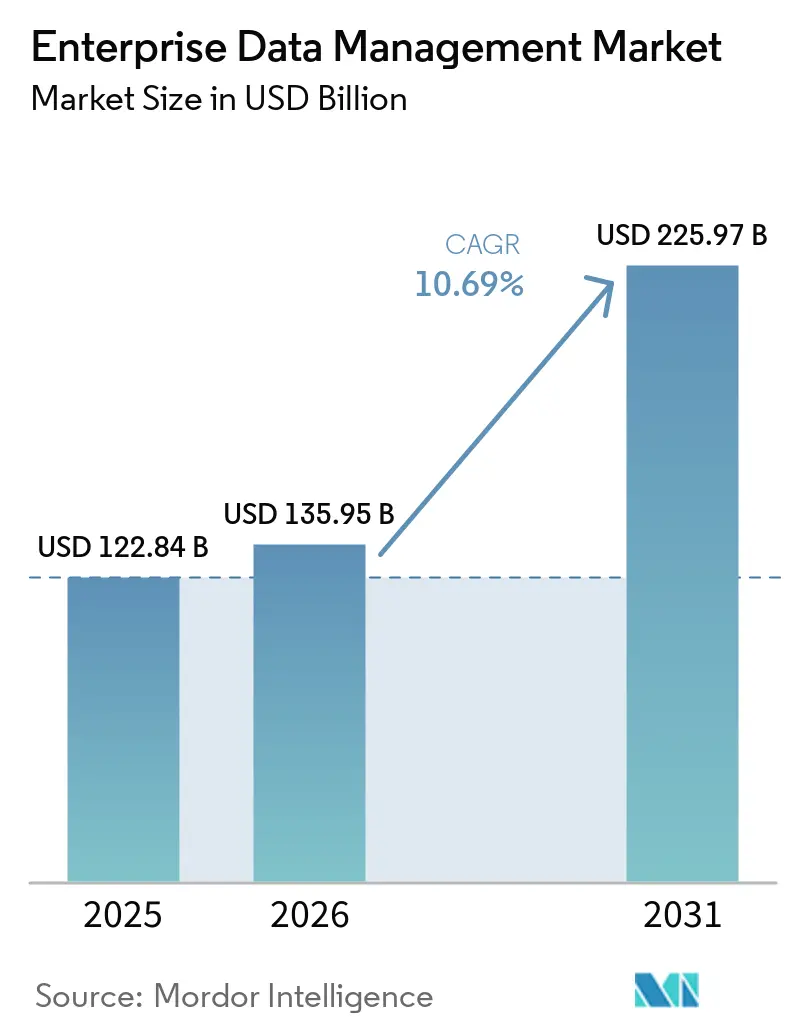
エンタープライズデータ管理市場規模は2025年に1,228.4億米ドルと評価され、2026年の1,359.5億米ドルから2031年には2,259.7億米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は10.69%です。拡大は、AI対応データファブリックアーキテクチャの収束、クラウドネイティブプラットフォームの急速なスケールアップ、およびコンプライアンス支出を押し上げるグローバルなデータプライバシー規制によって推進されています。IoTおよびエッジ展開の爆発的な増加により、前例のない非構造化データ量が生成されており、企業は分類・系譜・ガバナンスを自動化する最新のデータファブリックを優先せざるを得なくなっています。成長はまた、リアクティブなガバナンスからデータアズアプロダクトモデルへの戦略的転換を反映しており、ソブリンクラウド要件が従来のハイパースケール展開を分断しながらも、統合されたコントロールプレーンの必要性を強化しています。企業がESG監査義務とリアルタイム分析の調整を求める中で需要が加速しており、一方で慢性的なスキル不足がマネージドサービスプロバイダーへのアウトソーシングを促進しています。
主要レポートのポイント
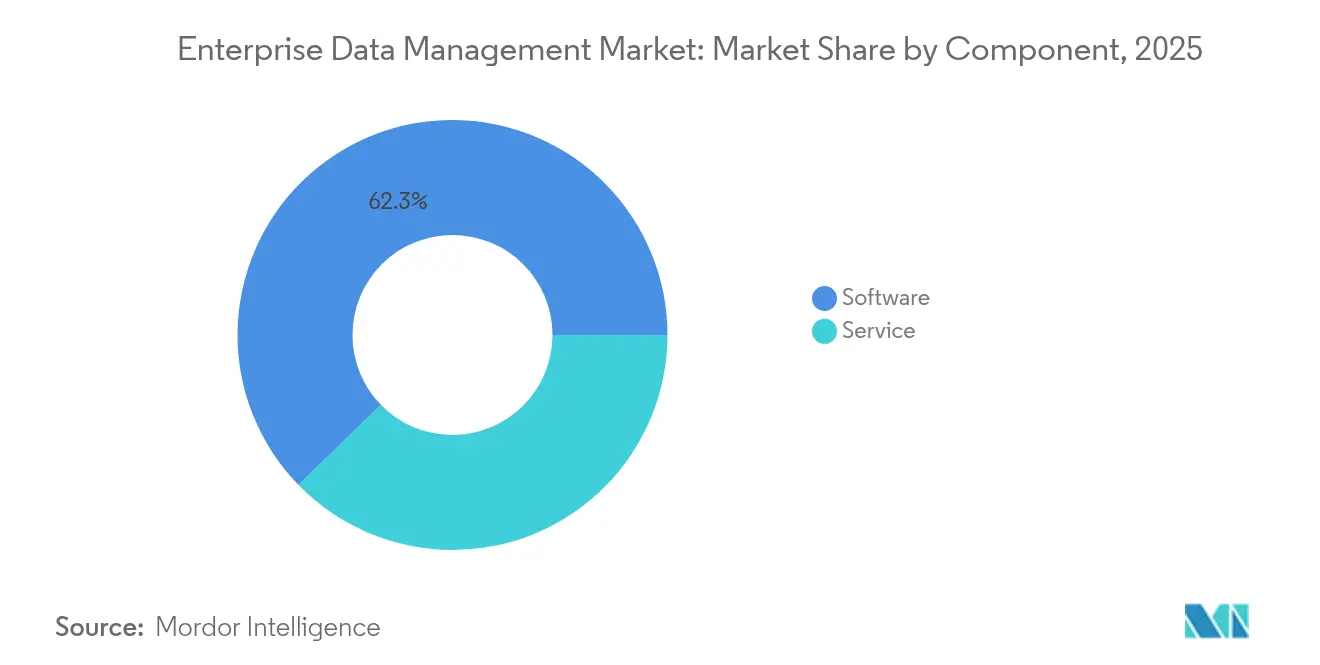
- コンポーネント別では、ソフトウェアが2025年の収益の62.30%を占めましたが、サービスは2031年にかけて年平均成長率(CAGR)12.02%で拡大すると予測されています。
- 展開モデル別では、オンプレミス設置が2025年の収益の55.00%を占めましたが、クラウド実装は2031年にかけて年平均成長率(CAGR)14.21%で成長すると予測されています。
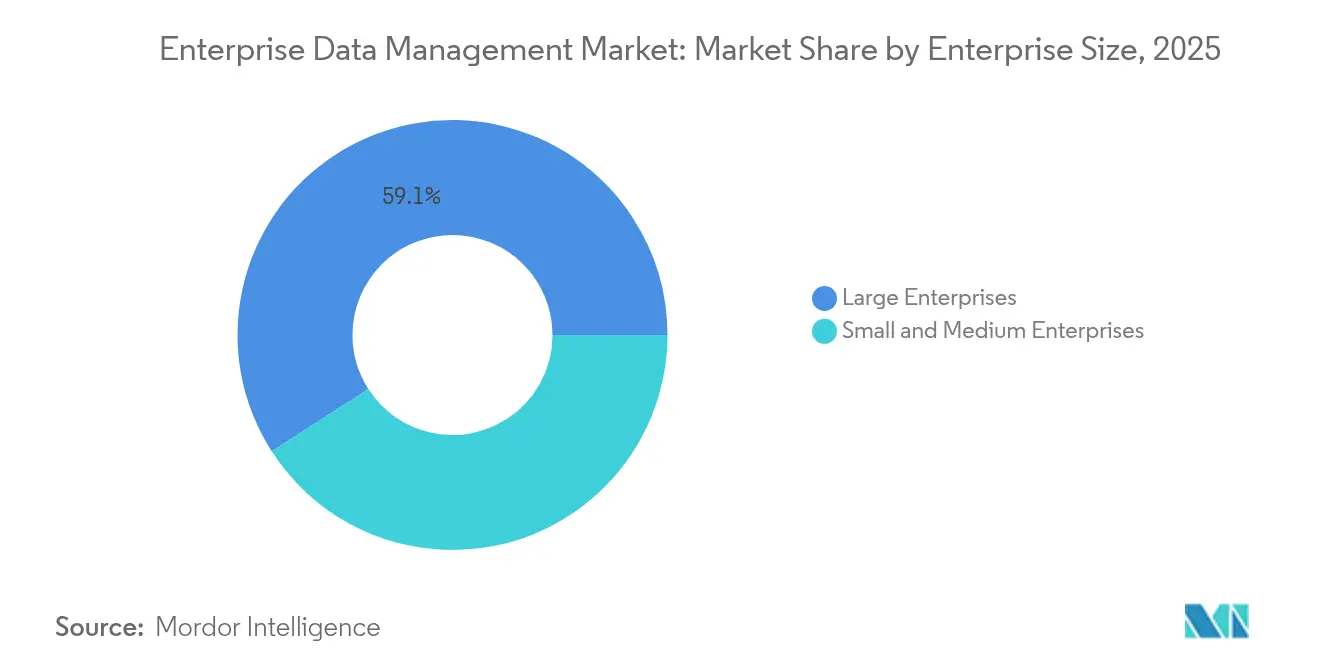
- 企業規模別では、大企業が2025年の収益の59.10%を支配しており、中小企業は2031年にかけて年平均成長率(CAGR)13.15%で成長する見込みです。
- 最終用途産業別では、銀行・金融サービス・保険(BFSI)が2025年の収益の28.60%でトップとなり、ヘルスケアは2031年にかけて年平均成長率(CAGR)13.52%で拡大する見込みです。
- 地域別では、北米が2025年の収益の33.40%を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)13.42%で市場をリードすると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IoT・エッジデバイスによるデータの爆発的成長 | +2.8% | アジア太平洋主導のグローバル | 中期(2〜4年) |
| グローバルなデータプライバシー規制の強化 | +2.1% | 北米およびEU、アジア太平洋へ拡大 | 長期(4年以上) |
| クラウドネイティブEDMプラットフォームによる価値実現の加速 | +1.9% | クラウドファースト地域で最も強いグローバル | 短期(2年以内) |
| AI対応データファブリックアーキテクチャによる統合コストの削減 | +1.7% | 北米およびEUのコア市場 | 中期(2〜4年) |
| ESG監査・報告義務によるマスターデータ精度の向上 | +1.2% | EUが先行、北米が追随 | 長期(4年以上) |
| ローコードプラットフォームによる中小企業へのEDM普及の民主化 | +1.0% | 新興デジタル経済で顕著なグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
IoT・エッジデバイスによるデータの爆発的成長
企業は2025年に180ゼタバイトの非構造化データを管理することになり、アジア太平洋の製造業者の60%がすでにエッジデータフローを管理するためにAIモデルに依存しています。[1] リアルタイムセンサーデータは低遅延処理の必要性を高め、2025年第1四半期にクラウドインフラ支出が前年比23%増の940億米ドルに達する要因となっています。組織はエッジストリームとコアシステムを調和させる必要があり、セクター固有の規制に準拠してデータを自動分類・ルーティングするAI駆動データファブリックの採用が加速しています。
グローバルなデータプライバシー規制の強化
EU企業持続可能性報告指令(CSRD)は、2025年から約50,000社に800のデータポイントの開示を義務付けており、自動化された系譜・コンプライアンスツールの大規模採用を促進しています。同時に、米国証券取引委員会(SEC)の気候規則は排出データの第三者保証を要求し、ガバナンスの複雑性を拡大しています。ソブリンクラウド戦略は支持を集めており、欧州企業の37%がすでに管轄権管理の維持に向けた投資を行っており、この数字は2年以内にさらに上昇すると予想されています。[2] そのため企業は、多様な居住法を管理しながらユーザープライバシーへのコミットメントを維持する詳細なポリシーエンジンと組み合わせたマルチクラウドフレームワークへと転換しています。
クラウドネイティブEDMプラットフォームによる価値実現の加速
APIファーストおよびサーバーレス設計により、企業は統合サイクルを50%短縮し、手動移行のボトルネックのほとんどを排除できます。コンピュートとストレージの分離により、組織はリソースをオンデマンドでスケールでき、VAST Dataのモデルのような統合データスペースは従来のETLなしでリアルタイム分析を可能にします。Oracleのクラウドインフラ収益は、組織がミッションクリティカルなワークロードをオンプレミスからクラウドネイティブスタックに移行したことで、2025年第4四半期に52%増加しました。[3] 即時かつ高品質なデータストリームに依存するAI展開において、より迅速な導入がますます不可欠となっています。
AI対応データファブリックアーキテクチャによる統合コストの削減
エンタープライズデータの93%が非構造化のまま残っているため、AI駆動ファブリックは仮想化レイヤーを確立し、物理的なデータ移動を必要とせずに統合アクセスを可能にします。自動化された検出と品質強制により、インフラコストを30%削減しながらデータ品質スコアを98%向上させることができます。IBMによるDataStaxの買収は、新興のエージェンティックAIワークフローをサポートするために、非構造化資産と構造化資産を1つのファブリック内で整合させるという戦略的優先事項を浮き彫りにしています。このアプローチはサイロの増殖を軽減し、マルチクラウド展開における投資対効果(ROI)を向上させます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データガバナンス人材の不足によるサービスコストの上昇 | -1.8% | 北米およびEUで深刻なグローバル | 短期(2年以内) |
| 複雑なレガシー統合による移行リスクの増大 | -1.4% | 北米およびEUのレガシー重視市場 | 中期(2〜4年) |
| ソブリンクラウド需要の高まりによるグローバル展開の分断 | -1.1% | EUが先行、アジア太平洋が追随 | 長期(4年以上) |
| ハイパースケーラーエコシステムにおけるベンダーロックインへの懸念 | -0.9% | グローバルエンタープライズ市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データガバナンス人材の不足によるサービスコストの上昇
データ専門家の60%がスキルギャップをAIイニシアチブの主な障壁として挙げており、42%が人材不足によってデータ品質目標が低下していると報告しています。AIガバナンス、データ倫理、ソブリンクラウド分野の高額報酬がコンサルティング費用を押し上げ、プロジェクトのタイムラインを延長しています。成熟した組織の67%が新たな生成AIの役割を導入する中、内部チームは急速にスキルアップするか、専門プロバイダーに主導権を譲るかを迫られており、成功した展開はリソースが豊富な企業に集中しています。
複雑なレガシー統合による移行リスクの増大
企業の73%が非互換フォーマットを統合失敗の3分の2の原因として挙げており、隠れた依存関係によってプロジェクト予算が40%膨らむ可能性があります。規制対象セクターは広範な検証を実施する必要があり、タイムラインが許容できる閾値を超えて長期化します。また、メインフレームに組み込まれた数十年来のビジネスロジックを再解釈する必要がある場合、文化的な抵抗も生じ、変更管理プログラムを複雑にし、業務中断の可能性を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アウトソーシングの加速によりサービスがソフトウェアを上回るソフトウェアは2025年の収益の62.30%を占めており、エンタープライズデータ管理市場を支えるデータ統合、マスターデータ、およびセキュリティプラットフォームにおける基盤的な役割を裏付けています。しか、企業が高まる複雑性に直面し、社内のスキル不足を補うためにマネージドの専門知識を活用するにつれ、サービスは2031年までに12.02%のCAGRを記録する見込みです。この変化は、規制遵守と稼働時間を保証するアウトカムベースのエンゲージメントへの選好を反映しています。AIインテグレーションおよびソブリンクラウド構成を対象としたプロフェッショナルサービスへの需要が最も高く、高度なドリルデータ管理ソリューションを含むリアルタイムデータ品質モニタリング向けのマネージドオファリングも普及しています。所有から消費へのこの転換は、データリーダーの60%がスキル不足を主要な障壁として挙げているという調査結果と一致しており、このギャップはサービスパートナーが容易に補完しています。
プロバイダーは現在、アドバイザリー、実装、およびランタイムサポートを統合したバドルプラットフォームを提供しており、顧客維持の強化とウォレットシェアの拡大を図っています。ソフトウェア内では、プライバシー法の強化に伴いセキュリティおよびマスターデータモジュールが堅調な成長を示す一方、従来のETLツールはインテグレーションパイプラインを自動生成するAI対応の構成へと進化しています。コンポーネントの構成は、外部の専門家によってオーケストレーション可能なクラウド提供型のマイクロサービスアーキテクチャへの継続的な移行を示唆しており、アウトソーシングサービスの勢いをさらに加速させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
ハイブリッドソブリンティがクラウド戦略を再形成オンプレミス環境は2025年のエンタープライズデータ管理市場シェアの55.00%を依然として占めていますが、組織が弾力性と低い価値実現時間を求める中、クラウドは2031年にかけて年率14.21%で成長するでしょう。データ主権は重要な要素であり、大企業の88%が管轄権管理をビジネスクリティカルと評価しており、ハイパースケール経済とローカル管理を融合させたソブリンクラウドへの関心を高めています。その結果、ワークロードの配置は動的になりつつあり、機密データはオンプレミスまたはソブリンゾーン内に留まり、分析サンドボックスは低遅延のパブリッククラウドリージョンに移行しています。場所をまたいで共通のガバナンスポリシーを適用するハイブリッドオーケストレーションプラットフォームが、主要な購入基準となっています。
ベンダーロックインへの懸念がマルチクラウドアーキテクチャをさらに促進しています。企業の83%が2024年にパブリッククラウドからのワークロード回帰を計画しており、2020年の43%から大幅に増加しています。これにより、系譜やセキュリティ管理を中断することなく多様な環境にまたがる柔軟なデータファブリックが必要となり、主要ベンダーのロードマップにおけるファブリック中心のアプローチの急増を説明しています。
企業規模別:
ローコードツールが中小企業の参入を促進大企業は規模、専任データチーム、および大規模なコンプライアンス予算により、2025年の収益の59.10%を占めました。しかし、中小企業(SME)は2031年にかけて年平均成長率(CAGR)13.15%でこれを上回るでしょう。ローコードおよびノーコードプラットフォームは、直感的なインターフェースの背後にデータパイプラインを抽象化し、非専門家がガバナンスルーティンを構築できるようにします。サブスクリプション価格設定がさらに採用を容易にし、かつて中小企業の参入を制限していた資本障壁を排除しています。ベンダーは、コア系譜、カタログ、品質機能を維持しながら設定オーバーヘッドを削減した簡略版をパッケージ化しており、数ヶ月ではなく数週間で測定される迅速な展開サイクルを促進しています。
一方、大企業は最適化に焦点を移し、分散したツールを統合されたコントロールプレーンに統合し、品質チェックを自動化するためにAIを組み込んでいます。また、国境を越えたコンプライアンスを満たすためにソブリンクラウドの青写真を試験的に導入しています。中小企業と大企業の異なる優先事項により、合理化されたSaaSスイートからカスタムアドバイザリーエンゲージメントまで、バリューチェーン全体にわたる持続的な需要が確保されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
プライバシー規制の圧力の下でヘルスケアが最速の成長金融サービスは、取引監視、リスク分析、および厳格な資本市場報告義務に支えられ、2025年の収益の28.60%を維持しました。ヘルスケアは、患者データの監査可能な系譜を要求する医療保険の相互運用性と説明責任に関する法律(HIPAA)、一般データ保護規則(GDPR)、および州レベルのプライバシー法に後押しされ、2031年にかけて年平均成長率(CAGR)13.52%で最高の成長を記録するでしょう。パンデミック以降のテレヘルスの拡大によりデータ量が増加し、臨床・運用・研究データセットを統合する最新のマスターデータシステムへの需要が高まっています。製造業はインダストリー4.0ラインにわたる予知保全と品質分析を可能にするための安定した投資を維持しており、小売業はパーソナライゼーションとサプライチェーンの回復力を優先しています。
ヘルスケアプロバイダーは、リアルタイムの臨床医アクセスを可能にしながら転送中および保存中のデータを暗号化するゼロトラストアーキテクチャをますます求めています。認定コンプライアンス、自動匿名化、およびAI対応データファブリックを実証できるベンダーは、新規展開の不均衡なシェアを獲得する立場にあります。
地域分析
北米およびヨーロッパのエンタープライズデータ管理市場
北米は2025年の収益の33.40%を占めてトップに立ち、金融およびテクノロジー分野における高度な規制フレームワークとクラウドネイティブの早期導入を活用しています。企業はSECの気候情報開示および州のプライバシー法への準拠に多大な予算を割り当てており、統合ガバナンススイートへの需要を促進しています。ヨーロッパはこれに続き、GDPRの施行とソブリンクラウド構造への急速な転換を成長の柱としています。地域企業の37%がすでにソブリンインスタンスを運用しており、EUがデジタル主権の目標を政策立案に組み込む中、今後さらに増加が見込まれます。
アジア太平洋地域のエンタープライズデータ管理市場
しかしながら、アジア太平洋地域は2031年までに13.42%のCAGRで最も強い拡大を示す見込みであり、データセンターへの大規模投資および地域の接続性を拡大するデジタルシルクロードプログラムが下支えしています。製造業および通信業の支出が主導しており、AIを活用したアプリケーションのためにエッジで生成されるデータの活用を目指しています。
中東・アフリカおよびラテンアメリカのエンタープライズデータ管理市場
中東およびアフリカは、新興の規制体制と進行中のインフラ整備を反映し、着実ながらも小幅な成長を示しています。ラテンアメリカの勢いは、リアルタイムのデータ管理要件高めるオープンバンキング規制と電子商取引の成長に結びついています。総じて、これらのパターンは、ローカライズされた規制、データレジデンシールール、およびインフラの成熟度が導入の意思決定を形成する多極的な市場環境を浮き彫りにしており、グローバルに一貫しながらも地域に適応可能なプラットフォームの必要性を高めています。
競合状況
市場は中程度の集中度を維持しています。Oracle、IBM、SAP、Microsoftはエンドツーエンドのプラットフォームと積極的な買収パイプラインを活用し続けています。Oracleのクラウド収益は2025年度に前年比27%増の67億米ドルに達し、統合されたデータベースからアプリケーションまでのスタックへの需要を反映しています。Salesforceは80億米ドルのInformatica買収を通じてポジショニングを強化し、高度なデータ統合・ガバナンス機能をCRMエコシステムに組み込みました。IBMによる64億米ドルのHashiCorp買収は、大規模なマルチクラウド設定の自動化という戦略的優先事項を浮き彫りにしています。
Snowflake、Collibra、Alation、Confluentなどの挑戦者は、ロックインを最小化するオープンアーキテクチャを提供しながら、データレイクハウス、データカタログ、ストリーミングプラットフォームという高成長ニッチに集中しています。相互運用性が決定的な要因となっており、企業はベンダーのAIガバナンスロードマップが既存のセキュリティ体制とソブリンクラウド要件に合致しているかどうかを定期的に評価しています。
競合上の差別化は、手動のスチュワードシップを削減する生成AIアシスタントの組み込み、プラグアンドプレイ統合を認定するエコシステムパートナーシップ、および予測不可能なデータ量に対応する柔軟な消費モデルにかかっています。
エンタープライズデータ管理産業のリーダー
-
Oracle Corporation
-
Amazon Web Services Inc.
-
Informatica Inc.
-
SAP SE
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
エンタープライズデータ管理市場 このレポートでカバーされる企業
- Oracle Corporation
- International Business Machines (IBM) Corporation
- SAP SE
- Amazon Web Services Inc.
- Microsoft Corporation
- Informatica Inc.
- Cloud Software Group Inc. (TIBCO)
- Teradata Corporation
- Cloudera Inc.
- Semarchy SAS
- Ataccama Corporation
- Collibra NV
- Talend SA
- SAS Institute Inc.
- Alation Inc.
- Reltio Inc.
- Denodo Technologies
- Dell Boomi Inc.
- Profisee Group Inc.
- Snowflake Inc.
- Qlik Technologies Inc.
最近の産業開発事情 エンタープライズデータ管理市場
- 2025年3月:IBMはSAPアプリケーション向けトランスフォーメーションスイートを発表し、技術評価とデータ移行を自動化してS/4HANAプロジェクトを短縮しました。
- 2025年6月:Sema4.aiはSnowflake Marketplaceと統合されたAIエージェントプラットフォームを拡大するため、シリーズA拡張ラウンドで2,500万米ドルを調達しました。
- 2025年4月:HuaweiはAIデータレイクソリューションを発表し、ストレージ、ガバナンス、AIツールチェーンを統合して分析ワークロードを加速しました。
- 2025年1月:ProphecyはクラウドマイグレーションのためのAI駆動データ統合ソフトウェアを強化するため、シリーズB1ラウンドで4,700万米ドルを調達しました。
エンタープライズデータ管理市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、エンタープライズデータ管理市場を、オンプレミスおよびクラウド環境全体にわたって組織内で生成される構造化・半構造化・非構造化データを取り込み、クレンジング、保護、保存、統合、およびガバナンスするソフトウェアと関連マネージドサービスの全スタックとして定義しており、準拠したナリティクスおよび業務上の意思決定を可能にします。Mordor Intelligenceによると、価値の推計はUSDで表示され、これらの機能を世界中のビジネス顧客に提供するベンダーが得た収益を追跡しています。
スコープの除外:コンシューマーグレードのファイル同期ツールおよびスタンドアロンのビジネスインテリジェンスアプリケーションは対象外です。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- データセキュリティ
- マスターデータ管理
- データ統合とETL
- データウェアハウジング
- データ移行
- メタデータ管理
- データ品質とスチュワードシップ
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソフトウェア
- 展開モデル別
- オンプレミス
- クラウド
- 企業規模別
- 大企業
- 中小企業
- 最終用途産業別
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- 小売およびEコマース
- 製造業
- 政府および公共部門
- エネルギーおよびユーティリティ
- 教育
- その他最終用途産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他アフリカ
- 中東
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、およびアジア太平洋地域のチーフデータオフィサー、クラウドプラットフォームパートナー、およびシステムインテグレーターにインタビューを実施しています。これらの対話により、二次データだけでは把握できない導入のトリガー、平均販売価格、および展開の変化を検証し、数値を確定する前に前提条件を精緻化するのに役立てています。
デスクリサーチ
OECDデジタル経済指標、NISTサイバーセキュリティガイドライン、EU GDPR執行統計、および世界銀行の地域別ICT支出表などの権威ある公開データセットを出発点としています。企業の10-K、投資家向け料、および業界団体のホワイトペーパーが利用状況指標を補完し、D&B HooversおよびDow Jones Factivaを含む有料プラットフォームにより、ベンダーの詳細な収益内訳と最新の取引情報を入手しています。このモザイクにより、需要プールをマッピングし、地域および産業全体にわたるベンダーカバレッジを較正することができます。上記の情報源は例示的なものであり、データ収集および相互確認の過程で多数の追加参考文献が参照されています。
市場規模の算定と予測
グローバルなエンタープライズIT支出とデータ管理支出比率を照合し、クラウド普及率および規制産業の集中度を調整することでトップダウンで市場を再構築し、サンプリングされたベンダー収益とチャネルチェックからの選択的なボトムアップ積み上げによって合計値をベンチマークしています。モデルに投入される主要変数には、従業員一人当たりの平均データストレージ量、テラバイト当たりの価格、コンプライアンス対応件数、パブリッククラウド上のワークロードシェア、および産業別GDP見通しが含まれます。多変量回帰予測にり各ドライバーを5年先まで予測し、シナリオ分析により高規制ケースおよび低価格ケースを検証し、ボトムアップ入力のギャップは専門家との対話で合意した中央値プロキシ値で平滑化しています。
データ検証と更新サイクル
アウトプットはシニアアナリストのレビューを経て、異常フラグが立った場合は情報源への再確認が行われ、過去系列との差異は事前に定められた範囲内に収められます。モデルは年次で更新され、規制または技術上の重大なイベントが需要を変化させた場合には中間更新が実施されます。
当社のエンタープライズデータ管理ベースラインが信頼性を持つ理由
企業がコンポーネントの組み合わせを異なる形で選択したり、異なる日付で通貨換算を行ったり、古いベースラインを外挿したりするため、公表値はしばしば乖離します。
主要なギャップの要因としては、ソフトウェア収益のみの計上、マネージドサービスの除外、積極的なクラウド価格デフレ仮定、またはデータガバナンス支出を過小評価するパンデミック前のベンチマークへの依存が挙げられま。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップの要因 |
|---|---|---|
| 122.84 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 110.53 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | コンポーネントカバレッジの狭さと基準年の古さ |
| 101.04 ビリオン 米ドル(2024年) | 産業出版社B | マネージドサービスを除外し、上位ベンダーのみをサンプリング |
| 77.90 ビリオン 米ドル(2020年) | 地域コンサルタンシーC | レガシーベースラインと保守的なクラウド普及率の仮定 |
総合すると、この比較は、Mordorの厳格なスコープ、新鮮な基準年、およびトップダウンとボトムアップを組み合わせたモデリングが、意思決定者が明確な変数と再現可能なステップに遡ることができる、バランスのとれた透明性の高い市場ビューを提供することを示しています。
レポートで回答される主要な質問
エンタープライズデータ管理市場の規模はどのくらいですか?
エンタープライズデータ管理市場の規模は2026年に1,359.5億米ドルに達し、年平均成長率(CAGR)10.69%で成長して2031年までに2,259.7億米ドルに達すると予測されています。
エンタープライズデータ管理市場の現在の規模はどのくらいですか?
エンタープライズデータ管理市場は2026年に1,359.5億米ドルと評価されており、2031年までに2,259.7億米ドルに達すると予測されています。
エンタープライズデータ管理市場内で最も急成長しているセグメントはどれですか?
組織がガバナンスの複雑性を管理するための専門知識をアウトソーシングするにつれ、サービスは年平均成長率(CAGR)12.02%で拡大しています。
ヘルスケアがエンタープライズデータ管理プラットフォームを急速に採用しているのはなぜですか?
ヘルスケアは厳格な患者プライバシー規制と増大するテレヘルスデータ量に直面しており、同セクターにおけるEDMソリューションの年平均成長率(CAGR)13.52%を牽引しています。予測期間(2026年〜2031年)中に最も高いCAGRで成長すると推定されています。
データプライバシー規制は展開モデルにどのような影響を与えますか?
規制の強化により、機密データが管轄権の境界内に留まりながらもクラウドのスケーラビリティを活用できるよう、ハイブリッドおよびソブリンクラウド戦略が促進されています。
データ統合コストを最も削減するテクノロジーは何ですか?
AI対応データファブリックは、物理的な移動なしにデータを接続し品質チェックを自動化することで統合コストを削減しながら、多様なソースへのアクセスを仮想化します。