
エレベーター・エスカレーター市場規模とシェア
Mordor Intelligenceによるエレベーター・エスカレーター市場分析
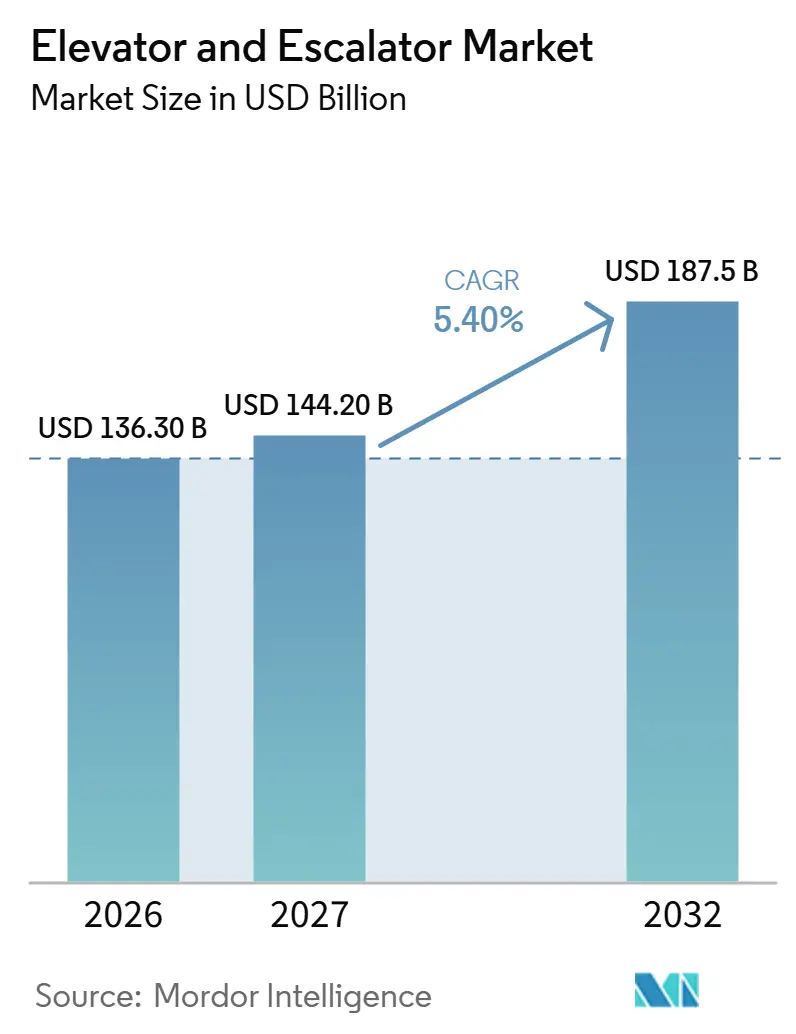
エレベーターおよびエスカレーター市場規模は2026年に1,363億米ドルと推定され、2027年には1,442億米ドル、2032年までに1,875億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.4%で成長します。
インドにおける都市再開発およびエレベーターシステムの老朽化に伴うアップグレードにより、機器需要の二重の源泉が生まれています。安全義務化により特定された不備が計画的な工事へと転換される一方、多額の資本コミットメントが需要の受注への転換を制約しています。機器納入、保守、近代化を組み合わせたサプライヤーは、建設プロジェクトと既存建物の双方に対応できます。新規機器のみに特化したサプライヤーはインドなどの市場における建設着工件数に依存しますが、サービスおよび近代化契約を保有するサプライヤーは高層建物および公共交通機関における老朽化した設備からも収益を得られます。
主要レポートの要点
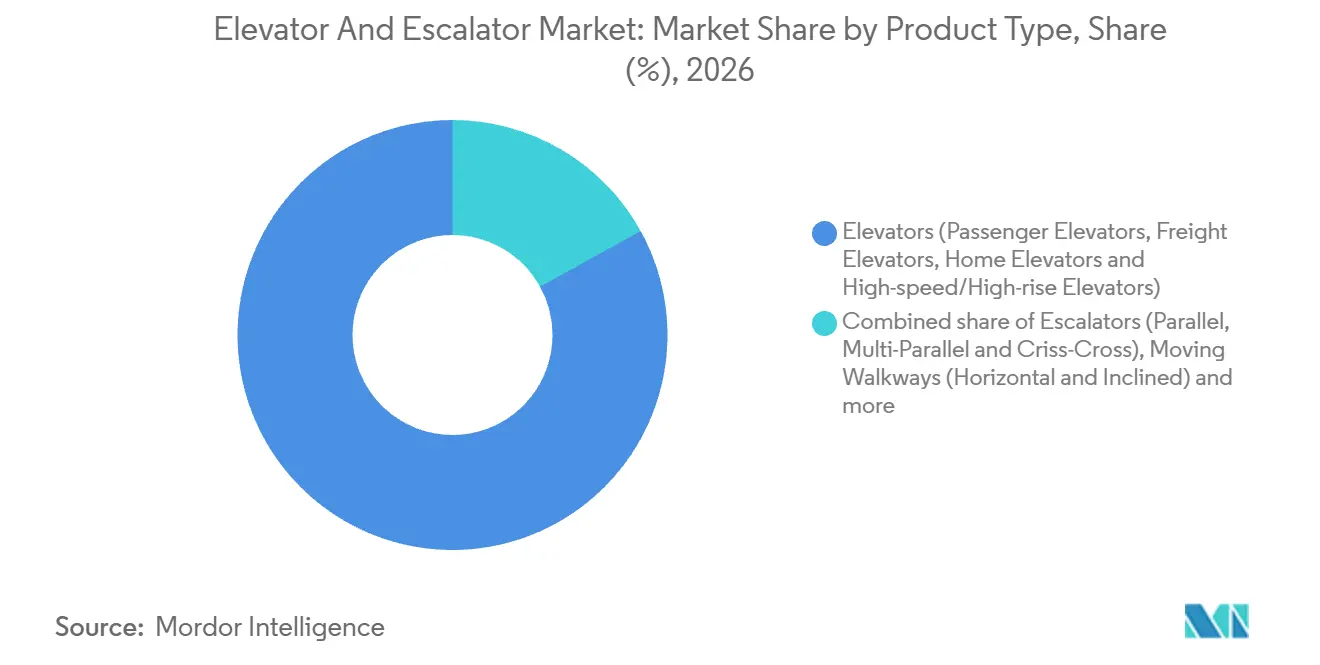
- 製品タイプ別では、エレベーターが2026年のエレベーターおよびエスカレーター市場シェアの83.03%を占め、動く歩道は2027年から2032年にかけてCAGR 7.05%で最も速く成長すると予測されています。
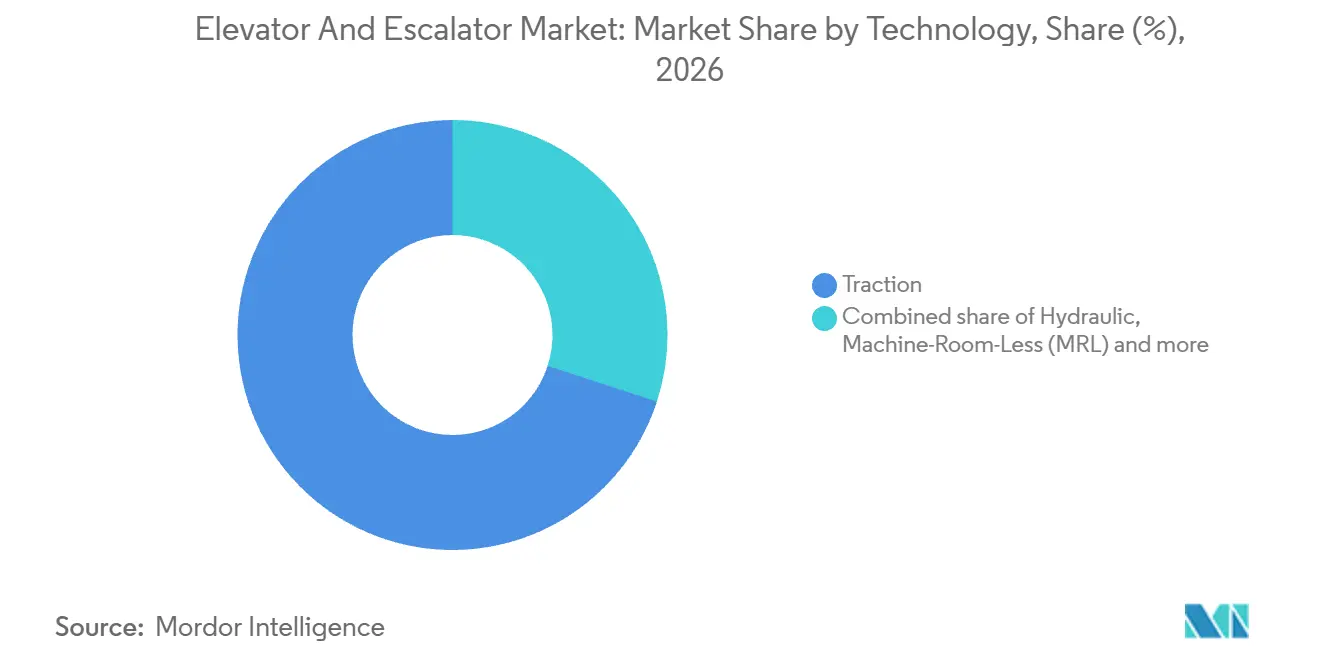
- 技術別では、トラクション方式が2026年に収益の70%をリードし、マシンルームレスエレベーターは2027年から2032年にかけてCAGR 7.4%で最も速く成長ると予測されています。
- サービス別では、新規設置が2026年のエレベーターおよびエスカレーター市場規模の47.65%を占め、近代化サービスは2027年から2032年にかけてCAGR 7.6%で最も速く成長すると予測されています。
- エンドユーザー別では、住宅が2026年に43.24%と最大の収益シェアを占め、インフラは2027年から2032年にかけてCAGR 6.6%で最も速く成長すると予測されています。
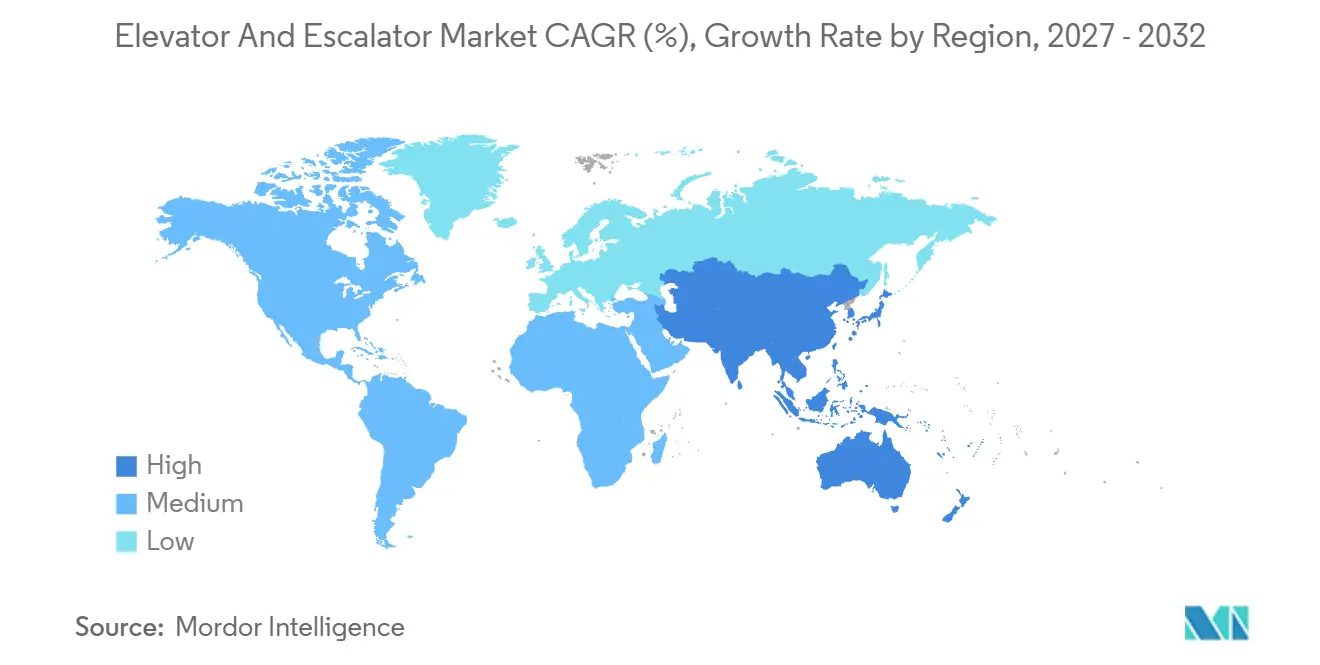
- 地域別では、アジア太平洋が2026年に収益の63.14%をリードし、2027年から2032年にかけてCAGR 6%で最も速く成長する地域とも予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市化と高層建設ブーム | +2.1% | インド、ナイジェリア、パキスタン、エジプト、バングラデシュ | 長期(4年以上) |
| 近代化を必要とする老朽化した既存設備 | +2.5% | ヨーロッパ、中東およびアフリカ | 中期(2〜4年) |
| 交換を加速させる厳格化した安全基準 | +1% | スペインの自治州 | 中期(2〜4年) |
| グリーンラベル製品への需要増大 | +0.8% | シンガポールの住宅開発 | 中期(2〜4年) |
| AIを活用した予知保全の普及 | +0.5% | フィンランド南部の病院 | 短期(2年以内) |
| タッチレスおよび抗菌インターフェースへの需要 | +0.2% | ギリシャの医療施設 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速な都市化と高層建設ブーム
都市部の限られた土地は建設需要を高層方向に集中させ、高層建設用地における機器需要の機会を生み出しています。Turner & Townsendは2026年の建設ガイドにおいて、ムンバイの高さ200メートル超の建物の数が2020年以来3倍になったと報告しました。同コンサルタントは、この都市の垂直的な発展を、限られた土地、プレミアムコスト、および激化する都市高密度化に結びつけました。Council on Vertical Urbanismは2025年に世界で高さ200メートル超の建物が141棟完成したことを記録しました。これらの建物の竣工により、サプライヤーがエレベーターの設置、継続的なサービス、そして将来的な近代化事業を展開できる高層建物の基盤が拡大しています。
近代化を必要とする老朽化した既存設備
建物オーナーは、新規建設とは独立して、既存の設備をアップグレードすることで近代化需要を生み出します。Otisのヨーロッパ・中東・アフリカ地域では、多くの国において2025年時点でエレベーターの半数以上が築25年以上でした。Otisはまた、建物オーナーが老朽化したエレベーターシステムの改修に投資した結果、2025年の近代化および改修受注が26%増加したと報告しています。[1]地域の経年プロファイルは広範な潜在顧客基盤を示しており、同社の受注はオーナーが工事を発注していることを裏付けています。近代化サプライヤーは既存建物のニーズを案件に転換することでビジネスを構築でき、新規建物の着工への依存度が低くなります。
交換を加速させる厳格化した安全基準
点検に連動した安全要件は、特定された機器の不備を建物オーナーにとって計画的なアップグレード工事へと変換させます。2024年7月より施行されたスペインの王令355/2024は、対象となる既存リフトの特定された旧式ガイドの交換を義務付けています。適用除外は、特定のCE/EU適合宣言を有するリフトおよび歴史的・芸術的遺産に指定されたリフトに適用されます。期限は、設置コホートおよびガイド材料に応じて、最初の定期点検時の発見から3年から10年の範囲となります。客観的な技術的条件により適合が困難な場合、オーナーは地域当局に免除申請を行い、同等の安全措置を提案する必要があります。近代化請負業者にとって、この結果生じる機会は適用期限内に特定された不備を是正することを中心とし、機器の年齢だけに基づくよりも点検結果をより精確な商業的トリガーとしています。
グリーンラベル製品への需要増大
環境建物認証を追求する住宅開発業者には、エレベーターのエネルギー効率を機器選定の一部とする理由があります。シンガポールのグリーンマーク住宅スコアカードは、交流可変電圧・可変周波数(VVVF)モータードライブまたは同等品を搭載し、スリープモードなどのエネルギー効率機能を有るリフトに1ポイントを付与します。これは必須の購入条件ではなく任意の認証インセンティブです。ポイントを取得しようとする開発業者は、開発内のすべてのリフトに適格な仕様を指定する必要があります。複数台のリフトを含む住宅物件の入札においては、これによりサプライヤーはパッケージ内のすべてのリフトにVVVFドライブおよびスリープモード機能を提案する動機を得ます。
抑制要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期資本支出 | -0.7% | 北米、ヨーロッパおよびアジア太平洋 | 短期(2年以内) |
| 原材料価格の変動(鉄鋼、半導体チップ) | -0.5% | 北米、ヨーロッパおよびアジア太平洋 | 短期(2年以内) |
| 半導体グレードの部品不足 | -0.3% | アジア太平洋、ヨーロッパおよび北米 | 短期(2年以内) |
| 地方中小都市における認定技術者の不足 | -0.2% | アジア太平洋、中東およびアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資コスト
近代化の資本負担は、既存のエレベーターが投資を必要とする場合でもアップグレードを制約することがあります。TK Elevatorは、エレベーターの近代化にはしばしば多額の財務的投資が必要だと述べています。2025年5月の予算審査では、サンディエゴ・コンベンションセンター・コーポレーションが提案した2026年度計画において、エスカレーターとエレベーターの近代化合計1,820万米ドルが先送りされたと報告されました。この工事は資金調達の見通しが立つまで2029年度、2030年度以降に延期されました。2026年10月、Schindlerはスペインにおけるマンション管理組合向けプログラムを強化し、支払能力審査および貸し手承認を条件に近代化投資を最大120ヶ月に分割して支払えるようにしました。この資金調達オプションは支払いのタイミングを変えるものであり、プロジェクトの資本コミットメントはオーナーに残ります。
原材料価格の変動(鉄鋼、チップ)
原材料価格の変動はサプライヤーの利益率を圧迫しており、Otis自身の開示がそれを示しています。Otisは2025年の報告書において、高い原材料価格が時にコストと利益率を圧迫したと述べ、原材料として鉄鋼を挙げながらも、材料の価格や入手可能性からの重大な悪影響は近い将来には予想されないとしています。コストの転嫁は提案の手頃さを損なう可能性がある一方、吸収すればメーカーの利益率に負担をかけます。2026年6月30日終了の四半期の10-Q報告書において、Otisは市場環境が継続すると仮定した合、今後12ヶ月以内に商品および外国為替ヘッジから税引前で500万米ドルの利益が製品コストに移行することを見込んでいました。このような条件付きの保護は、Otisの投入コストの一部を限られた期間のみ固定するものであり、その後の値上がり分は価格設定によって回収する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エレベーターの刷新が機器需要を拡大エレベーターは2026年のエレベーターおよびエスカレーター市場規模の83.03%を占めました。このセグメントには乗客用、貨物用、ホーム用、高速・高層エレベーターが含まれます。Otisは2025年末時点で世界中で900万台の老朽化したエレベーターが近代化の準備が整っていると推定しました。この設備の母数は、新規開発向けエレベーター需要と並行して、既に建物に設置されているシステムを中心とした機器更新機会を生み出しています。
動く歩道(水平および傾斜)は、2027年から2032年にかけてCAGR 7.05%で最も速く成長する製品セグメントと予測されています。2025年、Schindlerはマイアミ国際空港の近代化プロジェクトを完了し、既存の動く歩道をSchindler 9500-20ピットレスユニットに交換するとともに、エレベーターおよびエスカレーターの工事も実施しました。22ユニットのプロジェクトは空港のエレベーター、エスカレーター、動く歩道にわたる近代化、交換および主要修繕を組み合わせたものでした。既存の空港に対しては、これが動く歩道の交換主導の購入経路を生み出し、まったく新しい空港の建設ではなくターミナルの刷新に連動した商業的機会をサプライヤーに提供します。
注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
技術別:
プロジェクト要件が仕様選択を左右トラクション方式は2026年のエレベーターおよびエスカレーター市場シェアの70%を占めました。2025年11月、TK Elevator Canadaはハリファックスの病院拡張プロジェクトでPCL Constructionと提携し、19台のトラクションエレベーターを含む計画が盛り込まれました。[2]この機器はQEIIハリファックス診療所拡張プロジェクトの新しい急性期ケアタワー向けに指定されました。設置は2027年に開始される予定です。サプライヤー選定から設置までの期間により、トラクションパッケージは将来の作業コミットメントとなり、機器の機会を大規模な施設建設プログラムの進行順序に紐付けます。
マシンルームレス(MRL)エレベーターは、2027年から2032年にかけてCAGR 7.4%で最も速く成長する技術セグメントと予測されています。2025年8月、OtisはドバイにあるSobha Realtyのリバーサイドクレセント開発向け76台エレベータープロジェクトにおいて、14台のマシンルームレスGen2エレベーターとともに50台のSkyrise、12台のAriseユニットの供給・設置を約束しました。油圧式エレベーターは通常、毎分最大150フィートの速度で2〜5階建ての低層・低利用建物に使用されます。ドバイのコミットメントにより、MRL機器は油圧機器の典型的な低層用途とは別に、複合システム住宅パッケージ内での機会を得ています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
サービス別:
設置規模と近代化の成長新規設置は最大のサービスセグメントであり、2026年の総収益の47.65%を占めました。Otisは2025年に世界全体の業界新規設置台数が中国での13%減に牽引されて6%減の735,000台に落ち込んだと報告しました。この減少は中国によって牽引されたため、設置台数への圧力は世界全体に均等に広がるのではなく、一つの市場に集中しています。設置に特化したサプライヤーの近い将来の設置台数は、したがって世界平よりも中国へのウェイトに大きく依存します。
近代化は、2027年から2032年にかけてCAGR 7.6%で最も速く成長するサービスセグメントと予測されています。Kone Oyjの近代化売上は2026年1月〜6月において2025年1月〜6月と比較して為替一定ベースで8.8%増加しました。Koneは2025年4月〜6月と比較して2026年4月〜6月に大幅な近代化受注の成長を報告し、ボリューム受注での大幅な成長と主要プロジェクトでの明確な成長が見られました。保守・修理については、カリフォルニア州バークレー市議会が2026年7月14日にMetro Elevatorの市全域の保守・修理・緊急対応契約の上限を65万米ドルに引き上げる30万米ドルの修正を承認しました。Koneの受注構成は近代化サプライヤーにとって二つの規模のアップグレード需要を示しており、ボリューム工事と主要プロジェクトの両方が成長に寄与しています。
エンドユーザー別:
住宅更新と交通インフラのアップグレードが異なる購買層を生む住宅は最大のエンドユーザーセグメントであり、2026年の総収益の43.24%を占めました。住宅・都市農村整備省のデータによると、中国は2025年の都市更新工事の一環として旧来の住宅建物に14,000台のエレベーターを設置しました。これらの設置により470万人以上の住民の移動が改善され、エレベーターの追加が確立された住宅人口全体のアクセス向上と結びつきました。この需要に応えることで機器受注は建物の最初の建設段階が終了した後も発生し得るため、住宅向けサプライヤーは建物竣工後も受注を獲得できます。
インフラ(空港、地下鉄および鉄道)は、2027年から2032年にかけてCAGR 6.6%で最も速く成長するエンドユーザーセグメントと予測されています。香港空港局は2026年6月22日にTK Elevator Hong Kong Limitedに香港国際空港のエスカレーター近代化契約を授与しました。この授与は既存の交通施設内における機器更新需要を示しており、設置されたシステムを中心としたプロジェクト機会を生み出しています。商業オフィス需要には、Fujitec Co. Ltd.が子会社Fujitec UK Ltd.を通じて2025年7月にロンドンの60 Gracechurch Streetの再開発向けに26台のエレベーターおよびエスカレーターを受注したケースが含まれます。インフラ入札者は空港案件に対してエカレーター更新の提案が必要である一方、ロンドンの再開発案件はエレベーターとエスカレーターを組み合わせたパッケージを求めています。
地域分析
アジア太平洋エレベーターおよびエスカレーター市場
アジア太平洋は2026年のエレベーターおよびエスカレーター市場規模の63.14%を占め、2027年から2032年にかけてCAGR 6%で成長すると予測されています。Schindlerは中国が世界のエレベーターおよびエスカレーターの設置済みベースの約半分を占めており、2025年にサービス市場が拡大したと報告しました。2025年にはインドおよび東南アジアで新規設置が力強く成長した一方、中国では顕著な減少が見られました。[3]アジア太平洋全域で2025年のサービスよび近代化市場は、保守およびアップグレード需要に支えられて堅調でした。この分化により地域のサプライヤーは、成長国における建設連動型の機器需要と中国の大規模な既存機器を対象としたライフサイクル工事という、それぞれ独立した収益経路を持つことになります。
北米とヨーロッパは、サプライヤーにとってプロジェクト規模の機器受注とより広範な設置活動の異なる組み合わせを提供しています。Schindlerが2025年4月に受注したカナダの契約(ステーション請負業者はSouth Fraser Station Partners)は、ブリティッシュコロンビア州のサレー・ラングレー・スカイトレイン8駅にわたる20台のエレベーターと40台のエスカレーターを含んでいました。欧州リフト協会は2025年に32カ国の欧州セクターで151,400台の新規エレベーター設置を報告しました。カナダのパッケージは交通駅にわたる納入を集中させている一方、欧州協会の集計はより幅広い年間設置パイプラインを示しています。
南米では、Schindlerが2025年8月にコロンビアのボゴタ地下鉄1号線のエレベーターおよびエスカレーター唯一のサライヤーとして契約を受注しました。この授与により、プロジェクトの垂直移動機器の機会が一社のサプライヤーに集中し、一個別駅を超えた商業的重要性を持つ契約となりました。中東およびアフリカには、住宅開発を通じた異なる経路が含まれており、Mountain Viewのエジプト複合開発プロジェクトがその例として挙げられます。2025年9月、この開発業者はOtisを選定し、これらのプロジェクト向けに265台のGen2 Primeエレベーターシステムを供給・設置することとなりました。単一路線の地下鉄受注と開発業者の複合施設に分散した受注では、二つの地域において異なる入札構造が求められます。
規制の枠組みと見通し
選定された管轄区域は、エレベーター設置業者および近代化請負業者の適合経路を比較してり、米国内のカリフォルニア州およびブラジル内のサンパウロ州を用いています。点検、適合性および請負業者の資格要件が、新規設置または対象となるアップグレードを運用開始するために必要な作業を形成します。商業上の区別は、適合作業への明確な経路と、点検機関、オペレーター、または既存のサービスプロバイダーとの調整が必要な場合との違いにあります。
規制表
| 判断要素 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | カリフォルニア州職業安全衛生局(Cal/OSHA)エレベーターユニット | 連邦・州の製品監視当局 | 国家市場監督管理総局(SAMR)および地方市場規制当局 | 財産利用管理局(CONTRU)、サンパウロ | 技術規制に関するサウジ標準・計量・品質機構(SASO);保守ライセンスに関する管轄当局 |
| 主要規制文書または指針 | カリフォルニア州エレベーター安全令;提案中のグループV改訂 | 第12条 製品安全法(ProdSV);TRBS 3121;2027年1月20日の欧州連合製品安全移行 | SAMR旧来の動く歩道に関する通知;推奨GB/T 18775-2025;審査中の建設基準改訂 | ポルタリア03/11-CONTRU/SEHAB;提案中の全国保守資格法案PL 6,125/2013 | 対象電動エレベーターに関する改訂技術規制 |
| 商業的影響 | 認定設置業者が公開前に新規および対象の改造エレベーターの点検を申請 | 新規リフトのCE適合性;義務的点検対象の変更後における事業者手配の認定機関による点検 | GB 16899-1997以前の基準に準拠してミッシングステップ保護のない動く歩道への保護アップグレードおよび年次検証 | 書面による近代化通知;他の事業者は責任ある保全業者の同意と監督が必要;製造業者と設置業者はCONTRU登録不要 | 対象電動エレベーターの適合性、設置および点検義務;免許を持つ保守会社 |
| 現在の政策魅力度 | 中 | 高 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
カリフォルニア州の提案中のグループV改訂は通知、点検および認定を変更しますが、設置業者申請による点検が実施経路として残るため、「中」の魅力度と「変化なし」を支持します。ドイツの「高」の評価と「変化なし」の見通しは、新規リフトのCE適性の維持および条件付き事業者手配による点検に基づいていますが、欧州連合機械規則(EU)2023/1230が2027年1月20日に機械指令に取って代わり、新規または変更されたリフトおよび安全部品要件の追加審査が必要となります。中国の拘束力のある動く歩道保護義務は推奨基準および審査中の改訂と並存しており、サンパウロの通知・監督手続きはブラジルの全国保守法案と並行して継続しており、「中」の評価と実施経路の継続性を支持します。サウジアラビアの「中」の評価と継続見通しは、確立された電動エレベーター適合性の枠組みと管轄当局による保守業者のライセンス制度を反映しています。
バリューチェーンの各段階
機器がチェーンを通じて進むにつれ、価値の獲得は専門部品の販売から完全システムの納入およびライフサイクルサービスへと移行します。Otisは通常、完全設置されたエレベーターまたはエスカレーターユニットのために機器と設置を単一の契約に組み合わせます。Schindlerも設置後の機器の保守、修理および近代化を行います。この組み合わせた提案はプロジェクト販売を設置パフォーマンスと結びつけ、統合サプライヤーに後続のサービス工事を通じて継続する潜在的な顧客関係をもたらします。
バリューチェーン分析表
| 主要活動 | 主要参加企業 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 部品供給 | Wittur Groupなどのドア部品サプライヤー、Montanari Groupなどのトラクションマシンメーカー、BRUGG Liny Staloweなどのロープメーカー | 部品販売 | 必要部品の調達困難リスク | 重要部品の代替調達先を確保 |
| システム製造および組み立て | Schindler GroupやKone Oyjなどのシステムメーカー | 機器販売 | 部品入手可能性が製造工程を中断させる可能性 | 組み立て前に長期供給契約を確保 |
| 設置 | Otis Worldwide CorporationやKone Oyjなどの機器設置業者 | プロジェクト契約収益の設置部分 | 機器納入と設置のコーディネーション | 設置マイルストーンに合わせて納入順序を計画 |
| 保守、修理および近代化 | Schindler GroupやKone Oyjなどのライフサイクルサービスプロバイダー | 保守契約、修理費用および近代化収益 | 定期サービスと大規模アップグレード工事のバラス | 定期サービス日程を計画的な近代化プロジェクトから分離 |
| 情報源: Mordor Intelligence | ||||
Kone Oyjは2026年半期報告書において、必要な材料や部品の確保に失敗した場合に事業を混乱させ、受注を遅延させ、コストを増加させる可能性があると警告しました。2025年の購買プロセスは代替調達先、長期契約、最終購入オプションを通じて供給の安定確保を目指しました。このようなオプションは上流の調達を下流のサービス能力に結びつけ、最初の設置後長期にわたって部品計画が機器サポートからの収益に関連することを示しています。
競合ランドスケープ
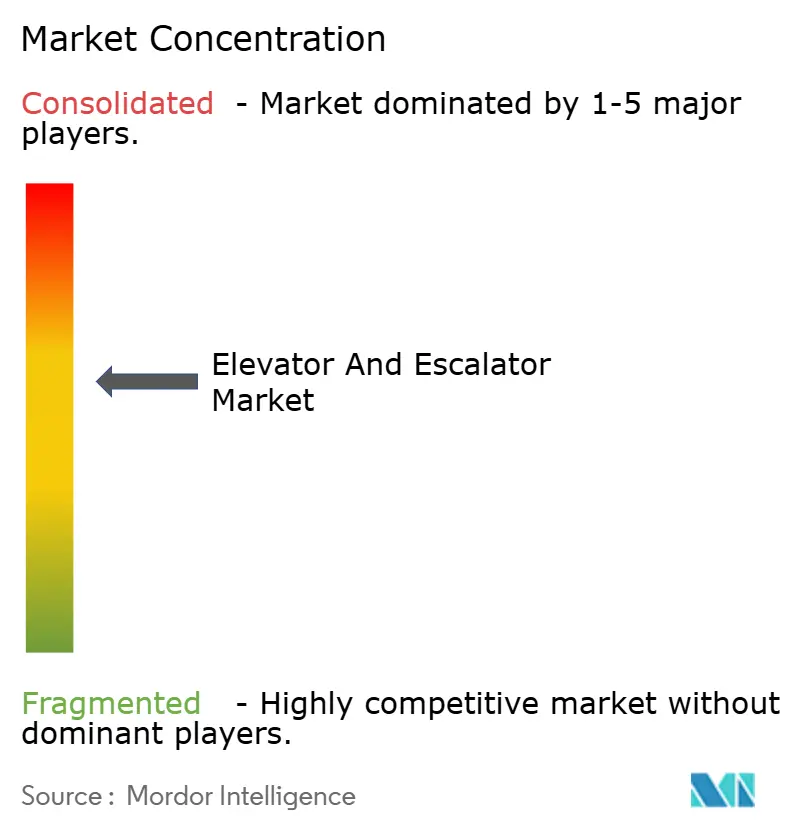
競合は集中した国際サプライヤー層を持ち、Schindler Group、Otis Worldwide Corporation、Kone Oyj、Mitsubishi Electric Corp.、TK Elevatorがその主要参加企業に含まれます。Otisは2025年末に4%のポートフォリオ成長で世界中で約250万台の保守契約下のユニットを終え、4年連続の成長となりました。このポートフォリオにはOtis機器および他メーカー製のユニットが含まれます。このマルチブランドのリーチにより、設置済み機器へのアクセスが重要な競争資産となり、元の機器ブランドを超えサービス機会が開かれています。挑戦者はそのため、最初の機器受注を獲得しなくてもサービス能力を通じて設置済みの機器群を追求できます。
2026年5月、Mitsubishi Electric Corp.とその子会社Mitsubishi Electric Building SolutionsはShanghai Electric Groupと上海三菱エレベーターの合弁事業を2026年12月から20年間延長することに合意しました。この合弁事業は中国でエレベーターの製造、販売、設置および保守を行っています。このような現地事業形態に加え、接続されたエレベーターはKone Oyjのサービスベースの44%を2026年6月末時点で占めていました。これらのアプローチは顧客アクセスの異なる部分に対応しており、合弁事業が長期的な現地事業プレゼンスを維持し、接続性が保守された機器群においてデジタル対応のサービス提供を支援しています。
提案中の統合は、ライフサイクル競争の幅広さに規制上の次元を加えます。シンガポール競争・消費者委員会は2026年9月29日に、Kone OyjによるTK Elevatorを所有する持株会社Vertical Topco IIの提案中の買収申請を受理しました。2026年10月、両者はエレベーターおよびエスカーターの新規設置、近代化、保守および修理における重複を報告しました。この買収は2026年10月20日時点で提案中かつ審査中でした。統合が実現した場合、統合された設置・サービスパッケージを提供する企業群が変わる可能性があり、機器オーナーにとって代替ライフサイクルプロバイダーへのアクセスが中心的な商業課題となります。
エレベーターおよびエスカレーター業界リーダー
-
Schindler Group
-
Otis Worldwide Corporation
-
Kone Oyj
-
Mitsubishi Electric Corp.
-
TK Elevator
- 注:主要企業の掲載順は順位を示すものではありません。
エレベーターおよびエスカレーター市場 このレポートでカバーされる企業
- Otis Worldwide Corporation
- Kone Oyj
- Schindler Group
- TK Elevator
- Mitsubishi Electric Corp.
- Hitachi Ltd.
- Fujitec Co. Ltd.
- Toshiba Elevator & Building Systems
- Hyundai Elevator Co. Ltd.
- Sigma Elevator (Otis Worldwide Corporation)
- Canny Elevator Co. Ltd.
- Johnson Lifts Pvt Ltd.
- Orona S. Coop.
- Wittur Group
- Kleemann Hellas
- Stannah Lifts Holdings Ltd.
- Eita Elevator (M) Sdn Bhd
- Gulf Elevator & Escalator Co.
- Alpine Elevator Co.
- Savaria Corporation
- Hitachi Yungtay Elevator (Taiwan)
市場参加者にとっての主要機会
これらの機会は、既存の公共施設における継続的な機器サービスと近代化工事を比較するものです。Otis Worldwide Corporationはエレベーターおよびエスカレーターの保守、修理および近代化を提供しています。この能力は二つの明確な商業提案を生み出しており、保守は継続的な機器管理を中心に、近代化は設置システムへの明確な変更を中心に編成されます。
市場機会表
| 機会 | 現時点での理由 | 購買者・リードセグメント | 推奨アクション | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 複合機器の空港保守 | 現在の空港保守機会 | ローリー・ダーラム空港局/インフラ | エレベーター、エスカレーター、動く歩道にわたる保守カバレッジを提供 | 複合機器の範囲をカバーすること | Schindler Group |
| 駅舎エレベーター近代化 | 2026年11月10日まで入札受付 | BART、コリシアムステーション、オークランド/インフラ | 専用の近代化提案を提出 | 駅舎近代化の納入能力 | Otis Worldwide Corporation;Schindler Group |
| コンベンションセンター貨物エレベーターのアップグレード | 2026年10月の入札募集を計画 | ミネアポリス市、ミネアポリスコンベンションセンター/商業施設 | 計画中の入札募集に向けて貨物エレベーター近代化の提案を準備 | 貨物エレベーター近代化の専門知識 | Otis Worldwide Corporation;Schindler Group |
| 情報源: Mordor Intelligence | |||||
日付の入った入札公告は、サプライヤーの準備を駅舎および貨物エレベーターの近代化に焦点化させます。調達のタイミングは、BARTの2026年11月10日の入札受付期間とミネアポリスの計画中の2026年10月の入札募集を区別します。サプライヤーはBARTに向けて駅舎近代化の実績、ミネアポリスに向けて貨物エレベーターアップグレードの実績を準備し、各提案を一般的な保守提案ではなく施設の機器に合わせることができます。
最近の産業開発事情 エレベーターおよびエスカレーター市場
- 2026年9月:シンガポール競争・消費者委員会がKone OyjによるTK Elevatorの親会社Vertical Topco IIの提案中の買収申請を受理。この取引は2026年10月20日時点で審査中でした。
- 2026年9月:TK Elevatorがスペインのフィラ・バルセロナの新しいパビリオン・ゼロ向けに、乗客用・貨物用エレベーター、プラットフォームリフト、エスカレーターを含む約60台の垂直輸送ユニットの設置に選定されました。
- 2026年5月:Mitsubishi Electric Corp.とその子会社Mitsubishi Electric Building SolutionsがShanghai Electric Groupと2026年12月の満了から20年間の上海三菱エレベーター合弁事業の延長に合意しました。
エレベーターおよびエスカレーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
エレベーターおよびエスカレーター市場は、世界の建物および公共インフラで人や物を移動させるシステムの機器とライフサイクルサービスへの年間支出を測定します。これらのシステムの供給・設置および保守・修理・近代化からの収益が含まれます。
対象範囲の除外:対象システムの供給または設置に直接関連しない建物建設および土木工事、別途販売される鉄鋼、希土類磁石、半導体およびその他の材料または部品、ならびに保守・修理または近代化工事とは別に販売される交換部品は除外されます。
セグメンテーションの概要
- 製品タイプ別
- エレベーター(乗用エレベーター、貨物用エレベーター、ホームエレベーター、高速・高層エレベーター)
- エスカレーター(並列型、複数並列型、クロス型)
- 動く歩道(水平型および傾斜型)
- 技術別
- トラクション
- 油圧
- 機械室レス(MRL)
- 真空・空気圧
- サービス別
- 新規設置
- 保守・修理
- 近代化
- エンドユーザー別
- 住宅
- 商業(オフィス、小売・モール、ホスピタリティ)
- インフラ(空港、地下鉄・鉄道)
- 産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模推計および検証
デスクリサーチ
都市が拡大し、密集した住宅や交通機関への都市内人口のシフトが進む中、世界銀行や国連人口部などのソースが地域の建物需要評価のための都市化・人口系列を提供します。安全要件と設置済みベースが交換需要を形成する場合、欧州委員会のリフト関連資料やOtis Worldwideの2025年次報告書などのソースが適合要件、機器、設置済みベースおよびライフサイクルサービス活動の評価に役立ちます。
企業の公開資料、投資家向け資料、信頼性の高い業界・ビジネス専門誌は、プロジェクト受注、製品構成、サービス活動、投入コストの動向といった指標でこれらを補完し、それらのシグナルが対象システムへの支出とどのように関連するかを相互確認できます。これらのソースは網羅的なものではなく、収集、検証および明確化のためにさらなるソースが調査に活用されています。
一次インタビューおよびサーベイ
エレベーターおよびエスカレーターのメーカー、設置・サービスプロバイダー、流通業者、建物・インフラオーナー、関連業界専門家へのインタビューまたは構造化されたサーベイは、機器構成、サービス収益および地域需要に関する二次証拠を検証できます。アナリストはこれらの議論を通じて、欠落している価格、台数および設置済みベースの投入データを明確にし、定義の相違を調整し、公開企業の開示資料やプロジェクト指標に対して市場・セグメントの推計を三角測量するとができます。
一次リサーチフィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:38% | CXO:20% | アジア太平洋:47% |
| 中堅企業:42% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:28% |
| 中小企業:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模推計および予測
このモデルは米ドルでの世界年間収益を推計し、まず機器とライフサイクルサービスへの支出からトップダウンで合計を構築し、その後に製品、技術、サービス、エンドユーザーおよび地理的カテゴリーにわたってその合計を分配します。有用な指標には、新規システム需要のための都市人口・建設活動、機器台数のための設置出荷台数・プロジェクト受注、保守・近代化のための設置済みベースの年齢・サービス契約、交換タイミングのための安全・エネルギー規制、価値および製品構成のためのサプライヤー収益・実現販売価格が含まれます。セグメントシェアは開示された企業・プロジェクト構成、地域別設置・サービス指標、およびサンプリングされた機器台数に販売価格をじた選択的な確認から導出され、これらの確認はトップダウンの配分を完全なボトムアップ合計で置き換えるのではなくテストするのに役立ちます。歴史的観察は、関係が不安定な場合のプロジェクトタイミング、近代化ルール、価格または構成変化のシナリオ分析とともに、2027〜2032年予測のための建設、設置および設置済みベース指標に対する収益の多変量回帰をサポートできます。専門家は各予測ドライバーが市場における購買および交換の意思決定と一致しているかどうかを確認でき、公開データのギャップは最も近い比較可能な地域、企業またはプロジェクトの証拠で補完され、測定された観察とは別に保持されます。
データ検証および更新サイクル
アナリストはサプライヤーの開示、設置・プロジェクトシグナル、サービス指標および公開経済データを三角測量し、独立したソース間で示唆される合計とセグメントシェアを比較します。年前後の異常な変動、単位の不整合、ボトムアップ確認とトップダウン推計の間の重大な差異を調査し、各調整の理由を文書化し、定義、投入データまは予測ドライバーが不明確なままである場合は関連する回答者に再連絡します。モデルは毎年更新され、重大な安全、建設またはサプライヤーイベントが需要を変化させた場合にはサイクルの間に更新され、納入前に最新の利用可能な証拠に照らして再確認されます。
Mordor Intelligenceのエレベーターおよびエスカレーター市場推計と他の公表推計との比較
公表推計は、集計する取引・製品の範囲および需要モデリングに使用する投入データが異なる場合があります。エレベーターおよびエスカレーター市場は、世界の建物および公共インフラで人や物を移動させるシステムの機器とライフサイクルサービスへの年間支出を測定します。
主なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。有用な指標には、新規システム需要のための都市人口・建設活動、機器台数のための設置出荷台数・プロジェクト受注、保守・近代化のための設置済みベースの年齢・サービス契約、交換タイミングのための安全・エネルギー規制、価値および製品構成のためのサプイヤー収益・実現販売価格が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,442億米ドル(2027年) | |
| 市場調査出版社A | 997.7億米ドル(2026年) | 2026年ベースでは、この推計は本レポートの2027年値(1,442億米ドル)より1年前の時点で30.8%低い水準にあります。公表された2026年ベースは比較年より前であり、記載された予測パスはそのベースから上昇しています。 |
| 市場調査出版社B | 765.5億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値(1,442億米ドル)より2年前の時点で46.9%低い水準にあります。公表された2025年値は比較年より前であり、記載された予測は引き続き市場成長を予測しています。 |
Mordor Intelligenceのアナリストはサプライヤーの開示、設置・プロジェクトシグナル、サービス指標および公開経済データを三角測量し、独立したソース間で示唆される合計とセグメントシェアを比較します。
レポートで回答される主要な質問
エレベーターおよびエスカレーター市場の規模と成長見通しはどのようなものですか?
規模は2027年に1,442億米ドル、2032年までに1,875億米ドルと予測されています。予測CAGRは2027年から2032年にかけて5.4%です。
エレベーターおよびエスカレーターへの需要を牽引しているものは何でか?
老朽化した設備および安全アップグレードが需要を支えており、Otisはオーナーが老朽化したシステムをアップグレードした結果、2025年の近代化・改修受注が26%成長したと報告しています。
エレベーターおよびエスカレーター業界ではどの製品カテゴリーがリードしていますか?
エレベーターは2026年に収益の83.03%を占めました。動く歩道は2027年から2032年にかけてCAGR 7.05%で最も速く成長すると予測されています。
エレベーターおよびエスカレーターの主要なサプライヤーはどの企業ですか?
主要サプライヤーにはSchindler Group、Otis Worldwide Corporation、Kone Oyj、Mitsubishi Electric Corp.、TK Elevatorが含まれます。
資本コストはエレベーターの近代化にどのような影響を与えますか?
多額の投資がアップグレードを制約する可能性があります。Schindlerのスペインプログラムでは、支払能力審査および貸し手承認を条件に最大120ヶ月の月払いが可能です。
エレベーターおよびエスカレーターの需要においてどの地域がリードしていますか?
アジア太平洋は2026年に収益の63.14%をリードしており、2027年から2032年にかけてCAGR 6%で最も速く成長すると予測されています。