
電磁シミュレーションソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2023 - 2031 |
|---|---|
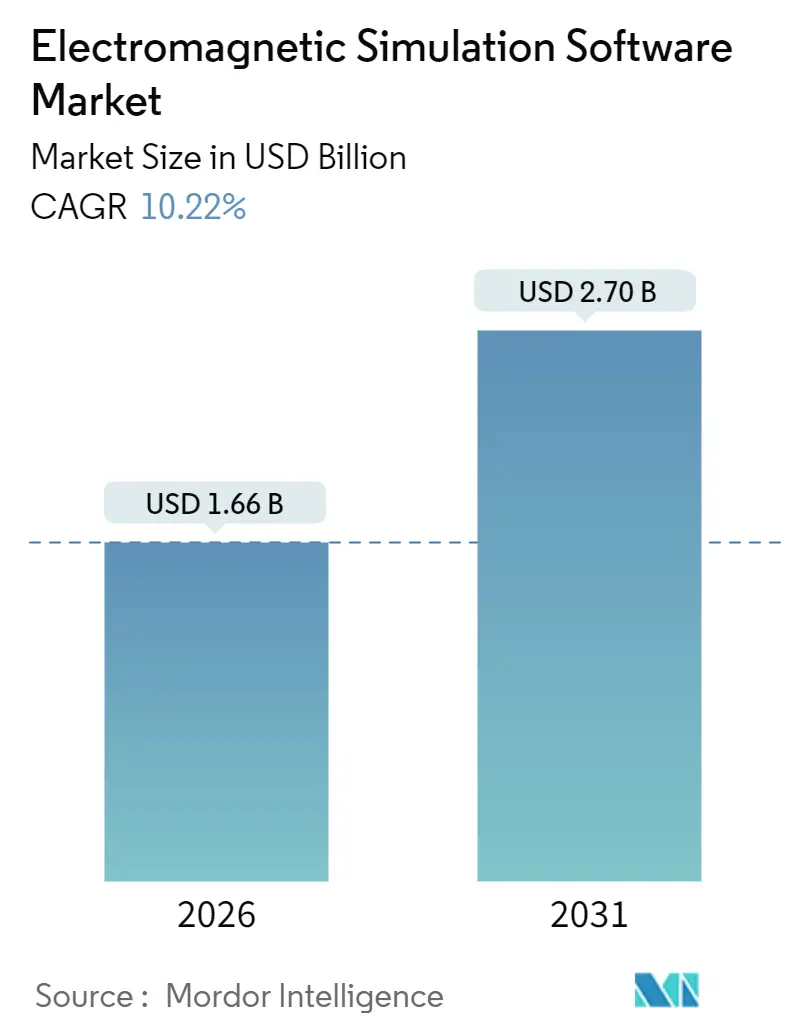
| 市場規模 (2026) | 1.66 十億米ドル |
| 市場規模 (2031) | 2.70 十億米ドル |
| Growth Rate (2026 - 2031) | 10.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電磁シミュレーションソフトウェア市場分析
電磁シミュレーションソフトウェア市場規模は2026年にUSD 16.6億に達し、2031年にはUSD 27.0億に達すると予測されており、2026年から2031年の期間において堅調なCAGR 10.22%を反映しています。この勢いは、サブ波長アンテナ最適化を要求するミリ波5Gおよび初期6Gテストベッド、資本支出をハードウェアから弾力的コンピューティングへと移行するハイブリッドクラウド展開、そして複数日を要するソルバー実行を数時間に短縮するAI駆動型サロゲートモデルによって牽引されています。電気通信機器サプライヤー、自動車レーダー開発者、防衛請負業者が最も早期に恩恵を受けており、中堅規模のメーカーは大規模な永続ライセンスの支出を回避するためにサブスクリプション価格モデルを採用しています。SynopsysによるAnsysの買収を受けてベンダー統合が競争ダイナミクスを再編しており、Amazon Web ServicesおよびMicrosoft Azureとのクラウドパートナーシップがスタートアップ企業の参入障壁を低下させています。自動車OEMは、77 GHzおよび79 GHzイメージングレーダーモジュールがプレミアムから中級車両プラットフォームへ移行するにつれてシミュレーション採用を加速しており、CISPR 25やISO 11452などのコンプライアンス規制が仮想電磁干渉バリデーションの必要性を高めています。
主要レポートのポイント
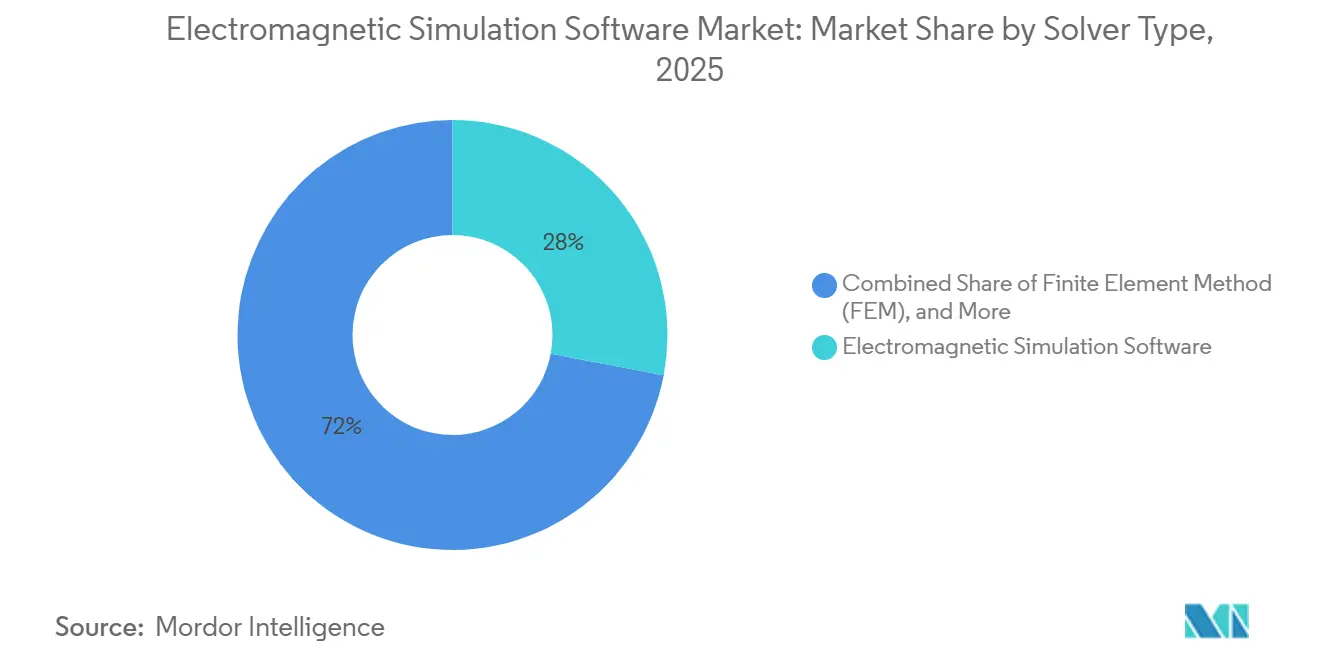
- ソルバータイプ別では、有限要素法ツールが2025年の収益シェア28%でリードし、有限差分時間領域法は2031年にかけてCAGR 13.5%で進展しています。
- 展開モデル別では、オンプレミスライセンスが2025年収益の58%を占め、クラウドベースプラットフォームは2031年にかけてCAGR 16.5%で拡大しています。
- アプリケーション別では、アンテナ設計・解析が2025年収益の26%を占めていますが、自動車レーダーシミュレーションは2031年にかけてCAGR 16.0%で加速しています。
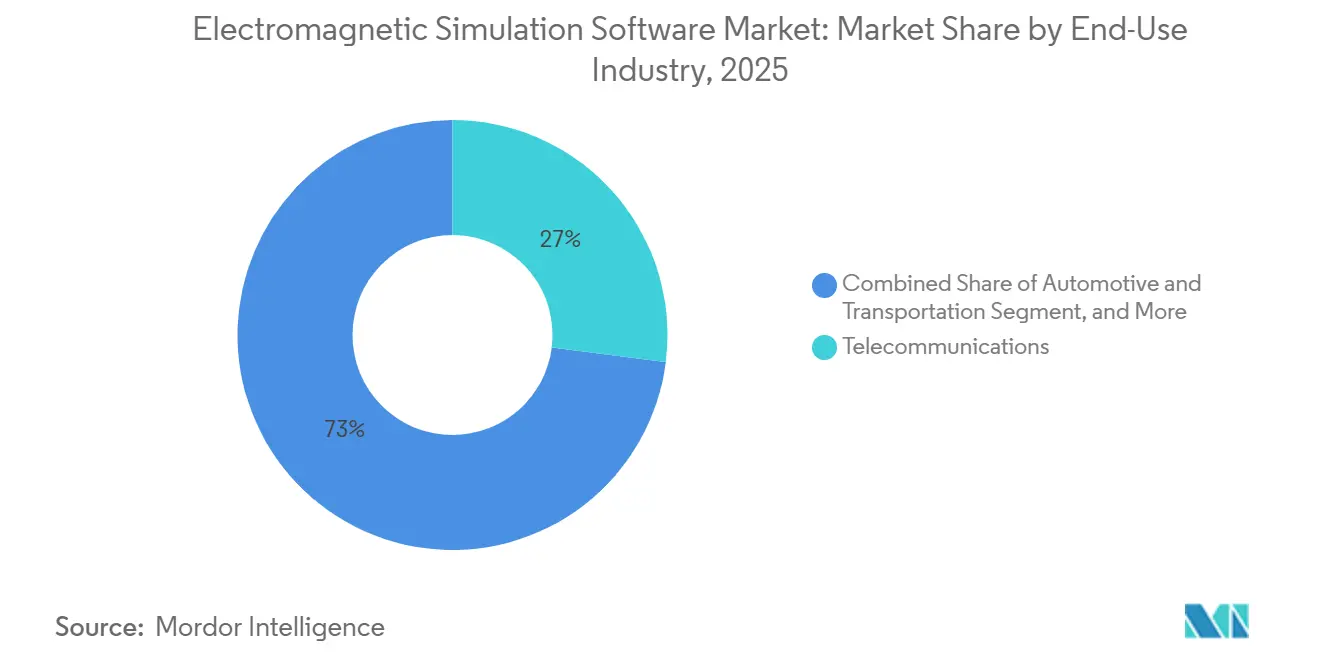
- 最終用途別では、電気通信が2025年の収益シェア27%を占め、自動車・輸送が2031年にかけてCAGR 14.5%で最も急速に成長しています。
- 周波数別では、マイクロ波帯域(3〜30 GHz)が2025年の使用率36%を占めていますが、ミリ波(30〜300 GHz)は2031年にかけてCAGR 17.5%で拡大しています。
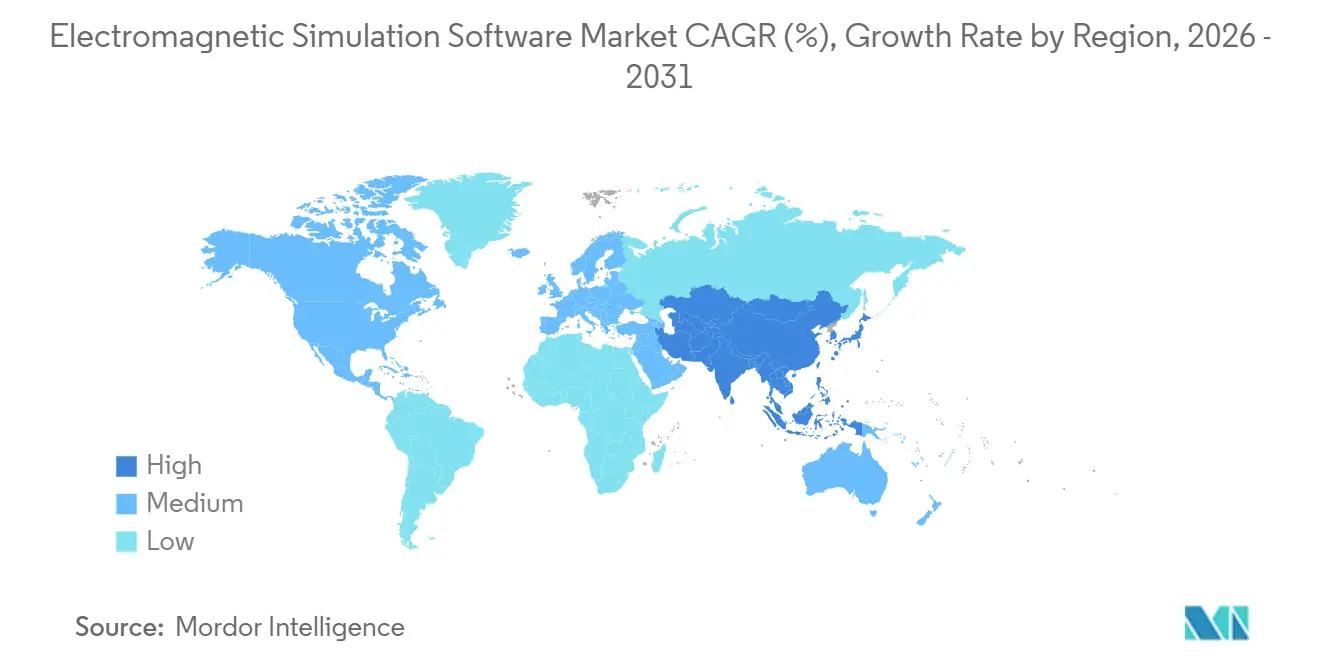
- 地理別では、北米が2025年収益の36%を占め、アジア太平洋は2026年から2031年にかけてCAGR 12.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜) CAGR予測への影響% | 地理的 関連性 | 影響 時間軸 |
|---|---|---|---|
| 先進アンテナおよびRF設計ツールを必要とする5G/6Gインフラの拡大 | +2.8% | グローバル、 北米、中国、日本、韓国が主導 | 中期 (2〜4年) |
| 協調的エンジニアリングワークフローのためのクラウドベースシミュレーションプラットフォームへの移行 | +2.3% | 北米および 欧州、アジア太平洋で新興 | 短期 (2年以内) |
| 設計サイクルを加速するAI駆動型サロゲートモデルの利用増加 | +1.9% | グローバル、 台湾、韓国、米国が中心 | 中期 (2〜4年) |
| 電気・自動運転車における自動車レーダーおよびADASセンサーの採用拡大 | +2.1% | アジア太平洋、 欧州、北米 | 長期 (4年以上) |
| 各産業における世界的EMI/EMC規制の厳格化 | +1.4% | グローバル、 欧州連合および北米で強力に施行 | 長期 (4年以上) |
| リアルタイムシステム健全性と予知保全のためのデジタルツイン展開 | +1.2% | 北米、欧州、 中東およびアジア太平洋 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
先進アンテナおよびRF設計ツールを必要とする5G/6Gインフラの拡大
通信事業者は2025年中に150万基以上の5Gベースステーションを稼働させ、サブ6 GHzマクロセルからミリ波スモールセルへの移行により、従来のレイトレーシングソフトウェアでは必要な精度で対応できない電磁現象が顕在化しています。フルウェーブソルバーは大規模フェーズドアレイにおける相互結合、スキャンインピーダンスドリフト、グレーティングローブ抑制をモデル化し、通信機器ベンダーがハイブリッド有限要素-積分方程式法に投資する動機となっています。日本の「ビヨンド5G推進コンソーシアム」は、テラヘルツトランシーバー研究のために2024年にJPY 500億(USD 3億4,000万)を予算計上しており、これによりシミュレーションベンダーはソルバーの対応周波数帯を300 GHz超に拡張し、グラフェンベースのメタサーフェス向けに量子補正材料モデルを組み込むことが求められています。KeysightのPathWave Design 2025は機械学習支援アンテナ合成を使用して設計反復回数を40%削減し、時間制約のあるベースステーションプログラムにおける競争力を強化しています。今後のITU IMT-2030ガイドラインへの準拠により、ベンダーは再構成可能インテリジェントサーフェスおよびホログラフィックビームフォーミングのシミュレーションを求められるようになりますが、これらのユースケースは古典的な漸近技術の忠実度を超えています。
協調的エンジニアリングワークフローのためのクラウドベースシミュレーションプラットフォームへの移行
2025年のクラウド展開は新規電磁シミュレーションソフトウェアライセンスの42%を占め、2023年の28%から上昇しました。これはエンジニアリングチームがハイパフォーマンスクラスターへの資本支出をコア時間単価課金に切り替えているためです。Cadence OnCloudは、Amazon Web ServicesおよびMicrosoft Azure上でClarity 3D Solverインスタンスをプロビジョニングし、バースト的なワークロードのトータル所有コストを約30%削減しています。Ansys Cloud Directは、Electronics Desktopインターフェース内に弾力的スケーリングを組み込み、エンジニアがバッチスクリプトを記述せずに有限差分時間領域スイープをオフロードできるようにしています。クラウドネイティブプラットフォームであるOnScaleは、IEC 62209に基づく無線植込み機器の比吸収率研究を加速した医療機器メーカーにより、2025年上半期に電磁ジョブが前年比150%増を記録しました。セキュリティ上の義務から防衛・半導体ユーザーはオンプレミスを維持していますが、機密ジオメトリをローカルボールトに保持しながらフィールドソルブをプライベートクラウドで実行するハイブリッドアーキテクチャが普及しつつあります。
設計サイクルを加速するAI駆動型サロゲートモデルの利用増加
2025年には、半導体パッケージングハウスおよびRF集積回路設計者の間で、ソルバー出力を学習したサロゲートモデルにより設計サイクルが60〜80%短縮されました。[1]IEEE、「電磁気学におけるAIサロゲートモデル」、ieee.org ニューラルネットワーク、ガウス過程、および多項式カオス展開が幾何形状からSパラメータへの複雑なマッピングを学習し、回路図キャプチャ中のリアルタイムの仮説分析を可能にしています。TSMCは3 nmおよび2 nmノードにAI支援電磁抽出を採用し、サインオフ時間を35%削減し、追加設計テープアウトのためのコンピューティング容量を解放しました。Ansysは2025 R2においてPyAnsysライブラリを追加し、ユーザーが外部最適化ループ向けにトレーニング済みモデルをONNXファイルとしてエクスポートできるようにしました。KeysightのRFPro 2024は能動学習アルゴリズムを適用して最も情報量の多いサンプル点を選択し、95%精度達成に必要なフルウェーブシミュレーションの回数を1,000回超から大幅に削減しています。
電気・自動運転車における自動車レーダーおよびADASセンサーの採用拡大
自動車レーダー出荷台数は2025年に1億5,000万台を超え、OEMが2Dから4Dセンシングへ移行する中で77 GHzおよび79 GHzイメージングレーダーが40%のシェアを占めました。[2]Continental、「2025年自動車レーダー見通し」、continental.com 電磁シミュレーションはCISPR 25およびISO 11452に基づく型式認証において義務付けられており、サプライヤーは量産前に排出レベルを検証することが求められています。Boschは2024年にレーダー開発にEUR 8億(USD 8億8,000万)を投資し、アンテナ、電源管理IC、および車両シャーシグランド間の結合のフルウェーブモデリングを重点的に進めました。TeslaのHardware 4プラットフォームは8つのイメージングレーダーモジュールを統合しており、76〜81 GHz全域で相互結合を-40 dB以下に抑えるために1万回以上の有限差分時間領域実行が必要でした。2025年3月にリリースされたNXPのS32R45レーダープロセッサは、サプライヤーの設計サイクルを短縮する事前検証済み電磁モデルとともに出荷されています。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響% | 地理的 関連性 | 影響 時間軸 |
|---|---|---|---|
| HPCライセンスおよびハードウェア要件に対するトータル所有コストの高さ | -1.8% | グローバル、 南米、中東・アフリカで深刻 | 短期 (2年以内) |
| 計算電磁気学エンジニアの人材不足 | -1.3% | グローバル、 アジア太平洋および中東で顕著 | 長期 (4年以上) |
| レガシーCADおよびEDAワークフローとの統合の複雑さ | -0.9% | 北米、欧州、 アジア太平洋 | 中期 (2〜4年) |
| 大規模モデルにおけるテラヘルツ周波数での精度の限界 | -0.6% | グローバル、 研究・防衛分野に集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
HPCライセンスおよびハードウェア要件に対するトータル所有コストの高さ
ティア1の電磁ソルバーの定価は1シートあたりUSD 50,000〜150,000であり、年間保守費用として初期費用の最大22%が加算されます。本番環境のワークロードでは多くの場合、有限差分時間領域加速のためのグラフィックス処理装置(GPU)および低遅延インターコネクトを備えた128〜512 CPUコアのクラスターが必要となり、ハードウェア予算がUSD 50万を超えることもあります。南米、中東・アフリカの中小企業はベンダーファイナンシングや地域クラウドセンターへのアクセスが限られており、非力なワークステーションでのソルバー実行時間が延長されています。AltairのトークンベースHyperWorksライセンスは柔軟性を向上させていますが、導入は企業契約が主流の北米および欧州に集中しています。[3]Altair Engineering、「HyperWorksトークンライセンスFAQ」、altair.com 生成AI学習の需要に起因する2025年初頭までのGPU不足により、ワークステーションの納期が最大6ヶ月遅延し、設計スケジュールを圧迫しました。
計算電磁気学エンジニアの人材不足
2024年に高度な計算電磁気学の学位を取得した学生は5,000人未満であり、世界で12,000以上の業界ポジションが未充足となっています。アジア太平洋の半導体ファウンドリおよび電気通信機器メーカーは、モーメント法、多層高速多重極法、有限積分法の定式化に精通した希少な人材を争奪しています。2025年のRemcom調査によると、ユーザーの70%が先進ハイブリッドソルバーや時間領域物理光学の展開に必要な専門知識を持っていません。Siemensは2025年1月にSimcenter FEKOの12週間資格プログラムを開始しましたが、マクスウェル方程式とメッシュ生成の急峻な学習曲線により修了率は40%未満にとどまっています。CadenceおよびAltairとの大学パートナーシップにより人材パイプラインは改善されますが、その効果は2027〜2028年に卒業生が労働市場に参入するにつれて徐々に現れるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソルバータイプ別:
ハイブリッド手法がスケールと精度のバランスを実現ソルバータイプ別の電磁シミュレーションソフトウェア市場規模では、有限要素法ソリューションが2025年の収益の28%を占め、電動モーター、変圧器、MRIコイル設計のニーズに支えられています。有限差分時間領域法は、半導体ファブが3 nm未満のノードにおけるオンチップアンテナ協調シミュレーションに採用するにつれてCAGR 13.5%で成長すると予測されており、電磁シミュレーションソフトウェア市場全体で段階的な収益を生み出しています。モーメント法は電気的に大型のレーダー断面積問題において依然として主力ですが、10波長を超えてスケールするには多層高速多重極法による加速が必要です。AltairのFeko 2024.1はGPUを活用してNVIDIA A100クラスターで6倍の高速化を実現し、フェーズドアレイ開発者への訴求力を拡大しています。
ハイブリッド有限要素-積分方程式ソルバーは材料汎用性と開放境界効率を橋渡しし、電磁シミュレーションソフトウェア市場におけるシェアの拡大を説明しています。現在Dassault Systèmesの3DEXPERIENCEプラットフォームに統合されたCST Studio Suiteは、5G大規模MIMOデザイナーがアンテナアレイを有限要素領域と自由空間境界に分割するにつれて、2025年にハイブリッドソルバーライセンスが25%増加したと報告しています。漸近技術の物理光学、幾何光学、均一回折理論は、波長がプラットフォーム寸法よりもはるかに小さいレーダー信号特性予測において有用性を維持していますが、精度要求の高まりにより収益シェアは12%にとどまっています。有限積分法および伝送線路行列ソルバーは、構造化グリッドが曲面の制限を補うニッチな過渡的落雷および電磁適合性研究に対応しています。
注記: 全セグメントの詳細なシェアはレポート購入後に入手可能


展開モデル別:
弾力的コンピューティングがオンプレミス資本支出を上回る防衛、自動車、半導体ユーザーが独自ジオメトリを公共ネットワークから保護するため、オンプレミス展開が2025年収益の58%を占めました。この基盤にもかかわらず、クラウド収益はCAGR 16.5%で上昇しており、電磁シミュレーションソフトウェア市場においてオンプレミスの優位性を侵食しつつあります。電磁シミュレーションソフトウェア市場におけるハイブリッドクラウドのシェアは、ベンダーがローカルとクラウドノード間の消費量を追跡する連合トークンライセンスを展開するにつれて、2025年に18%に達し予算予測を平滑化しています。
かつては遅延問題がインタラクティブなワークフローを妨げていましたが、設計オフィスに隣接するエッジコンピュートゾーンが50ミリ秒未満のラウンドトリップタイムを実現するようになっています。SiemensのSimcenter Cloud HPCは欧州および北米のデータセンターでサービスレベル契約に裏付けられた専用インスタンスを提供しており、ティア1自動車サプライヤーの間で急速に普及し、知的財産管理とコンピューティングの弾力性のバランスを取っています。OnScaleのサーバーレスアーキテクチャはローカルインストールを不要にし、起動時間を数分に短縮しており、ハードウェアクラスターに資金を充てられない医療機器スタートアップに訴求しています。
アプリケーション別:
自動車レーダーが将来の成長をリード歴史的な主力であるアンテナ設計・解析は2025年収益の26%を占めていますが、ハンドセットおよびWi-Fiアンテナが安定するにつれて成長は鈍化しています。自動車レーダーおよび先進運転支援システムシミュレーションは年率16.0%で加速しており、アプリケーションセグメントの電磁シミュレーションソフトウェア市場規模を押し上げています。CISPR 25およびISO 11452の施行強化により、OEMはプロトタイプ製作前にフルウェーブフィールドソルブを実施し、物理的なチャンバーテストをデジタル型式認証に置き換えることが求められています。
電磁適合性・干渉バリデーションは、電気自動車のパワーエレクトロニクスが高次高調波含有量を増加させるにつれて収益の18%を占めました。生体医療アプリケーションは、IEC 62209暴露限度の対象となる無線植込み機器に牽引されて11%成長しました。メタマテリアルはシェア5%未満ですが、テラヘルツフォトニクスおよびクローキングを目的とした研究助成を集めており、2031年以降に成熟する可能性がある初期段階の機会です。回路協調シミュレーションおよびシグナルインテグリティは、56 Gbps以上の高速シリアルリンクにとって不可欠であり、電磁シミュレーションソフトウェア業界内でのSパラメータ抽出の需要が継続しています。
最終用途産業別:
自動車が電気通信との差を縮小電気通信は2025年の収益シェア27%を維持していますが、自動車・輸送セグメントは2031年にかけて年率14.5%で拡大しており、電磁シミュレーションソフトウェア市場においてセクターリーダーシップに近づいています。イメージングレーダーおよびV2X(Vehicle-to-Everything:車両間通信)モジュールに対する規制義務が、早期のバーチャルバリデーションの必要性を強化しています。航空宇宙・防衛は8%成長し、予算がソフトウェア定義無線および指向性エネルギー兵器にシフトしつつも、レーダー断面積とアンテナ配置の高い模擬作業負荷を維持しています。
コンシューマーエレクトロニクスは収益の15%を占めていますが、OEMがサプライチェーンを統合するにつれて価格圧力に直面しています。ヘルスケアは神経刺激装置および持続血糖モニターが比吸収率モデリングを必要とすることに支えられて11%進展しました。産業オートメーションおよびIoTは工場がプライベート5Gネットワークを展開するにつれて10%成長し、エネルギー・電気事業はシリコンカーバイドコンバーターが電磁干渉上の懸念を高める中で8%を貢献しました。
注記: 全セグメントの詳細なシェアはレポート購入後に入手可能
周波数帯域別:
ミリ波が急増、テラヘルツは実験段階にとどまるマイクロ波周波数(3〜30 GHz)は2025年の使用率36%を占め、携帯基地局および衛星地球局に関連していますが、固定無線アクセスおよび4D自動車レーダーの普及に伴いミリ波(30〜300 GHz)はCAGR 17.5%で上昇しています。30 MHz未満の低周波ソルバーは誘導加熱およびワイヤレス電力伝送に不可欠であり、シェア9%で安定しています。電動モーター設計に重要な静的・DCソルバーは電気自動車生産の拡大とともに成長し、収益の8%を占めています。
テラヘルツ(300 GHz超)は材料特性モデルが未成熟であり、数センチメートルを超える構造に対するメッシュ要件が膨大になることから、ソルバー使用率の3%未満にとどまっています。Keysightは適応型メッシュ細分化を用いて材料界面に要素を集中させることでトランジェントソルバーを1 THzまで拡張し、ソルブ時間を40%削減しました。採用は初期の6Gコンセプトを探求する予算とコンピューティング能力を持つ大学研究室および防衛研究機関に限定されています。
地理分析
北米電磁シミュレーションソフトウェア市場
北米は2025年の収益の36%を占めた。これは、防衛主要企業がレーダー署名のモデリングを行い、ハイパースケーラーが液冷ラックの電磁適合性試験を実施し、自動車ティア1サプライヤーが電気自動車向けレーダーモジュールの検証を行ったことによる。米国国防総省は2025年度の電子戦システムに12億米ドルの予算を計上し、そ一部が電磁シミュレーションソフトウェアライセンスに充当された。カナダは2024年半ばに3.8GHz帯の周波数オークションを実施し、アンテナアレイの研究開発投資を促進した。メキシコは2024年に350万台以上の車両を生産し、米国・メキシコ・カナダ協定の規則に基づく輸出前の国内電磁適合性シミュレーション実施をOEMに求めた。
アジア太平洋電磁シミュレーションソフトウェア市場
アジア太平洋地域は2026年から2031年にかけて12.8%のCAGRで成長すると予測される。中国移動は2025年に70万局以上の5G基地局を展開し、大規模MIMOアレイシミュレーションの需要を喚起した。日本のBeyond 5G推進コンソーシアムはテラヘルツ研究に資金を提供し、韓国は2028年に6Gフィールドトライアルを予定している。インドのReliance Jioは2025年1月に国産通信機器向けに5億米ドルを充当し、国内の電磁シミュレーション支出を下支えした。日本は2025年に新車の30%に4Dレーダーを搭載し、CISPR 25準拠のソルバーライセンス需要を押し上げた。
欧州・中東・アフリカおよび南米電磁シミュレーションソフトウェア市場
欧州2025年の収益の22%を創出し、AirbusおよびThalesがDO-160およびSTANAG 4370規格に基づく航空電子機器の電磁適合性向けソルバーを購入したことが牽引した。ドイツは2024年に410万台の車両を生産し、電子制御ユニットの認証に向けたソルバー処理能力が必要となった。英国の2億5,000万ポンド(3億1,500万米ドル)の5G多様化基金は、高度なアンテナ設計を必要とするオープン無線アクセスネットワークベンダーを支援した。南米および中東・アフリカは合わせて2025年の収益の6%を形成したが、総所有コストの高さと限られたコンピューティングインフラにより制約を受けており、サンパウロ、ドバイ、ヨハネスブルクの地域データセンターがクラウドアクセシビリティを拡大しつつある。

規制環境
電磁シミュレーションソフトウェアの需要は、特定のツールを規定するのではなく、数値計算手法の適用方法と検証方法をますます明確に定める安全性およびEMC適合規制体系によって形成されている。人体暴露および機器安全性に関しては、IEC/IEEE 62704-1が比吸収率(SAR)評価のための時間domain差分法(FDTD)の手法を標準化し、FDTD実装に対する検証要件を含んでおり、これが生体医学分野、モバイル機器、ウェアラブル機器のワークフローを支えている。
無線機器の認証および伝搬モデリング標準もまた、より高い周波数帯におけるシミュレーション利用を制度化している。カナダでは、イノベーション・科学・経済開発省(ISED)のRSS-102.IPD.SIMが6 GHzから300 GHz帯における入射電力密度の適合性評価のためのシミュレーション手順を定め、mmWave環境における再現可能な計算電磁気学のセットアップの基準を高めている。国際的には、ITU-R勧告P.1144-13(2025年11月更新)が電波伝搬研究における数値計算手法の適用に関する指針を提供しており、一方で米国の機器認証プロセスは、測定・評価手法を調和させるために47 CFRにおいて自主的な合意標準を参照方式で組み込んでいる。
バリューチェーン分析
バリューチェーンは、アルゴリズムおよびソルバーの研究開発、エンドユーザー向けプラットフォームへのパッケージ化、計算リソースの提供、販売チャネル、およびサービスにまで及ぶ。上流の入力には、数値計算手法の開発(FEM、FDTD、MoM/MLFMM、ハイブリッドソルバー)、メッシュ生成および幾何カーネル、材料ライブラリ、そして代替モデル構築に用いられるAI/MLツールチェーンの活用が含まれる。計算リソースへの依存、特に高性能CPUおよびGPUリソースへのアクセスは、導入方式と価格設定を左右し、多くのユーザーをオンプレミスハードウェア調達の制約を回避するためにクラウドおよびハイブリッド利用へと向かわせている。
ミドストリームでは、主要なEDAおよびCAEベンダーが電磁ソルバーをより広範なマルチフィジックスおよびチップ・トゥ・システムのワークフローに統合しており、この動きは業界統合によって強化されている。Synopsysは2025年7月にAnsysの買収を完了し、シリコン設計、IP、マルチフィジックスシミュレーションのポートフォリオを統合した。一方Cadenceは、マルチフィジックスの深さとワークフローの範囲を拡大するため、2026年2月にHexagon ABのDesign and Engineering事業(MSC Softwareを含む)の買収を完了した。ダウンストリームでは、企業向けライセンス契約と消費量ベースのクラウド提供を通じて流通が行われ、ECAD/MCADフローを接続し、検証スクリプトを自動化し、コンプライアンス主導のEMCおよびRF検証を実運用に落とし込む導入パートナーおよびコンサルタントによって支えられている。導入の進展は、計算電磁気学の訓練を受けたエンジニアの確保状況や、既存のCADおよびEDA環境との統合準備状況にも依存している。
競争環境
上位5社、Ansys、Dassault Systèmes、Keysight Technologies、Cadence Design Systems、Altair Engineeringは2025年収益の約60%を占め、適度に集中した市場を示しています。SynopsysによるUSD 350億でのAnsys買収(2025年1月完了)は、電子設計自動化とマルチフィジックスシミュレーションの最大ポートフォリオを形成し、チップからシステムへのワークフローが統合された電磁ソルバーに依存するようになることを示しています。Remcom、WIPL-D、Sonnetなどのニッチサプライヤーは40〜50%割引の永続ライセンスと直接サポートを提供し、コスト意識の高いユーザーを引き付けていますが、ソルバーをテラヘルツ領域に拡張するリソースは不足しています。
COMSOLの統合マルチフィジックス環境は、ワークフローのシンプルさを優先する大学や中小企業に響き、2025年のライセンス取得が20%増加しました。技術投資は有限差分時間領域ソルバーのGPU加速、材料界面周辺の適応型メッシュ細分化、企業がオンプレミスとクラウドのコンピューティング予算をバランスさせることを可能にする連合クラウドライセンシングに集中しています。ベンダーはまた、最適化ループを短縮しコアソルバー市場での差別化を図るため、AI駆動型設計空間探索の組み込みを進めています。
電磁シミュレーションソフトウェア業界リーダー
Remcom Inc.
Altair Engineering Inc.
Mician GmbH
Sonnet Software, Inc.
ElectroMagneticWorks, Inc.
- *免責事項:主要選手の並び順不同

電磁シミュレーションソフトウェア市場
- ANSYS Inc.
- Dassault Systèmes SE
- Keysight Technologies Inc.
- Cadence Design Systems Inc.
- Altair Engineering Inc.
- COMSOL AB
- Siemens Digital Industries Software
- Hexagon AB (MSC Software)
- Synopsys Inc.
- National Instruments Corporation
- ESI Group SA
- Remcom Inc.
- EMPIRE (IMST GmbH)
- WIPL-D d.o.o.
- Mician GmbH
- Sonnet Software Inc.
- ElectroMagneticWorks Inc.
- EMWorks Inc.
- ZMT Zurich MedTech AG (Sim4Life)
- EMCoS Ltd.

市場機会と将来展望
短期的な余地は、大規模かつ高周波なモデルおよびマルチフィジックス結合における総所有コストを低減する性能、メモリ効率、ワークフロー統合に集中している。近年の製品動向は、ベンダーの投資先を示している。Siemensは2026年6月にSimcenter Feko 2026.1を発表し、MLFMMシミュレーションのメモリ要件を最大87%削減することを目指した先進的な反復ソルバー技術を導入した。一方Ansys 2026 R1(2026年3月)では、PCB磁性体およびバスバー向けのAC磁界APhiソルバーの追加や、Maxwell 2D過渡ワークフローの性能向上などの更新が行われた。これらのリリースは、モデルサイズと処理時間が設計反復を制約するレーダー、アンテナアレイ、パワーエレクトロニクスの各プログラムにおける実用的な利用を支えている。
もう一つの機会軸は、深い数値計算の専門性を持たない小規模チームでも高度なソルバーを利用できるようにする、AI支援モデリングおよびデジタルワークフローの普及拡大である。Siemens Simcenter Flux 2026.1は、Simcenter PhysicsAI(2026年6月)を通じてAI駆動の代替モデリングを統合し、半導体パッケージングおよびRFIC設計における代替モデルによる高速化への需要に対応している。クラウドおよびハイブリッド導入はまた、EMC、SAR、入射電力密度評価のための弾力的な計算リソース、フェデレーテッドライセンス、コンプライアンス指向のテンプレートをベンダーがバンドル化する余地を生み出しており、自動車、通信、医療機器分野全体で高額なオンプレミスHPCコストや人材不足といった摩擦に直接対応している。
Recent Industry Developments in 電磁シミュレーションソフトウェア市場
- 2026年6月:Siemensは、大規模なMLFMMシミュレーションのメモリ要件を大幅に削減することを目指した先進的な反復ソルバー技術を追加したSimcenter Feko 2026.1を発表した。この更新は、フェーズドアレイおよびレーダーワークフローにおける電気的にサイズの大きい問題への対応を可能にし、既存の計算リソースの制約内でより高精度なモデルの実行を支援する。
- 2025年12月:Altairは、AI搭載のCAE機能を拡張し、電磁および伝搬モデリングの性能向上を主張するHyperWorks 2026の更新を発表した。このリリースは、レーダーおよびEMCプログラム向けの統合エンジニアリング環境において、電磁ソルバー、自動化、HPCスケーラビリティを組み合わせる取り組みを強化するものである。
- 2024年12月:Remcomは、動的シナリオに対応するため、XFdtd 3D電磁ソルバーとWireless InSite伝搬モデリングを統合する新たなHuygens面機能を発表した。この連携により、フルウェーブの近傍界挙動とシステムレベルの伝搬解析が結びつき、体表面通信や時間変化するRF環境向けのワークフローが改善される。


電磁シミュレーションソフトウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場は、設計、検証、およびコンプライアンス業務のための仮想プロトタイプにおける電磁挙動をモデル化するために使用される電磁シミュレーションソフトウェアのライセンスおよびサブスクリプションから得られる収益を対象とする。
対象範囲の除外事項:電磁ソルバーを実行しない一般的な機械系CFD/CAEツール、および、ソフトウェア収益として計上されないコンサルティングのみのプロジェクト費用は除外する。
セグメンテーション概要
- ソルバータイプ別
- 積分・微分方程式ソルバー
- 有限要素法(FEM)
- 有限差分時間領域法(FDTD)
- モーメント法(MoM)
- 多層高速多重極法(MLFMM)
- 有限積分法(FIT)
- 伝送線路行列法(TLM)
- 漸近技術
- 物理光学(PO)
- 幾何光学(GO)
- 均一回折理論(UTD)
- ハイブリッドおよびその他の数値手法
- ハイブリッドFEM-IEソルバー
- 有限積分法(FIM)
- 積分・微分方程式ソルバー
- 展開モデル別
- オンプレミス
- クラウドベース
- ハイブリッド
- アプリケーション別
- アンテナ設計・解析
- モバイルデバイス電磁気学
- 自動車レーダーおよびADASセンサー
- 電磁適合性(EMC/EMI)
- 無線伝搬とチャネルモデリング
- その他のアプリケーション(生体医療・ヘルスケア、回路協調シミュレーションとシグナルインテグリティ、メタマテリアルとフォトニクス、その他)
- 最終用途産業別
- 電気通信
- 自動車・輸送
- 航空宇宙・防衛
- コンシューマーエレクトロニクス
- ヘルスケア・医療機器
- 産業オートメーションおよびIoT
- その他の最終用途産業
- 周波数帯域別
- 静的・DC
- 低周波(30 MHz未満)
- 無線周波数(30 MHz〜3 GHz)
- マイクロ波(3〜30 GHz)
- ミリ波(30〜300 GHz)
- テラヘルツ(300 GHz超)
- 地理別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- フランス
- 英国
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、特に通信および高周波エレクトロニクス分野における電磁シミュレーションの需要を裏付ける公開情報から開始する。ITUのスペクトルおよび無線標準の更新情報、FCCの機器認証記録、EMCおよび測定手法に関するIEEEおよびIECの刊行物、ソルバーおよびアンテナ関連の出願動向を示す特許データベースなどの情報源を確認する。必要に応じて、OECDおよび世界銀行のマクロ統計も確認し、モデルを産業生産サイクルおよび研究開発費の方向性と整合させる。
需要指標を市場モデルに変換するために、企業の開示資料、投資家向け説明資料、製品ドキュメント、およびライセンスモデル、クラウド対応、ソリューションバンドリングの傾向を示す信頼できる報道記事を追加する。有料の企業財務・インテリジェンスサブスクリプションは、地域および会計年度をまたぐ収益開示の標準化に選択的に用いられ、承認済みの特許データベースはイノベーションサイクルの検証に用いられる。上記の情報源は例示であり網羅的なものではなく、データ収集、検証、および明確化のために他にも多くの公開および有料の参考資料が用いられた。
一次インタビューおよび調査
一次調査は、ユーザーが電磁シミュレーションソフトウェアをどのように購入・更新しているか、そしてオンプレミスとクラウド構成の間で予算がどのように移動しているかを検証するために用いられる。通信、自動車レーダー、航空宇宙、電子機器の各分野にわたるソフトウェアサプライヤー、チャネルパートナー、エンジニアリングマネージャー、調達担当者など多様な関係者に話を聞き、価格設定や導入に関する前提が最近の購買行動と整合しないように見える場合には、再度確認を行う。グローバルな網羅性を確保するため、入力情報はAPAC、EMEA、南北アメリカ地域にわたって均衡が取られ、最終的な見解が特定地域の購買サイクルに偏らないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位企業:32% | 経営幹部(CXO):17% | APAC:48% |
| 中堅企業:47% | 機能部門/事業部リーダー:24% | EMEA:31% |
| 中小企業:21% | マネージャー:59% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、エンジニアリングソフトウェア支出パターンと、5Gおよびミリ波無線、自動車用77 GHzおよび79 GHzレーダー設計、EMC/EMI適合性ワークフローなど電磁重視のプログラムにおける導入ペースを用いて再構築されるトップダウンの需要プールから開始する。追跡される入力情報には、ライセンスとサブスクリプションの構成比、標準的な契約期間と更新のタイミング、ソルバー実行におけるクラウド利用の方向性、電子機器・通信機器分野の研究開発強度、レーダーおよびアンテナ重視製品の設計開始件数が含まれる。モデル構築後は、展開モデル別のサンプル価格帯やサプライヤーおよびチャネルの積算による開示済みソフトウェア収益の集計といった選択的なボトムアップ近似値と照合し、差異が生じた場合には調整を行う。
予測にあたっては、シナリオ分析を用いて、ベースケースがインタビュー対象者の想定する導入ペースと価格の推移を反映するようにし、上振れおよび下振れケースは、資本支出サイクルの鈍化やクラウド移行の加速といった明確な要因に結び付けている。小規模サプライヤーについてボトムアップの可視性が限られる場合は、継続収益のパターン、地域別導入基盤の指標、チャネルからのフィードバックに基づく合理的な範囲を用い、年をまたいで前提を一貫させることで傾向の現実性を保っている。
データ検証と更新サイクル
検証は、周波数帯の展開、EMC試験の実施頻度、インタビューから得られるエンジニアリングソフトウェア予算の動向など、本市場と連動すべき独立した指標に対してモデル出力を照合することで行われる。特定の地域または用途が異常に高いまたは低いと見られる場合は、入力情報を見直し、その後、定義や通貨処理が一貫して適用されたことを確認する内部アナリストによる確認を行う。範囲やタイミングの変更では説明できない差異が生じた場合は、関連する回答者に再度連絡を取り、影響を受けた部分のモデルを再実行する。
レポートは年次で更新され、大規模な製品変更、大型のM&A、ライセンスおよびクラウド導入行動の明確な変化といった重要な出来事が発生した場合には中間更新が行われる。提供前には最終確認が行われ、クライアントには提供時点で入手可能な最新の見解が届けられる。
Mordor Intelligenceの電磁シミュレーションソフトウェア市場推定値と他の公開推定値との比較
この分野における公開されている市場規模の値は、企業が異なる収益項目を計上し、異なる価格設定および導入前提を適用しているため、しばしば一致しない。最大の差異は通常、ソフトウェアのみの収益として扱われるものとバンドル化されたエンジニアリングスイートとの区別、およびクラウド利用やハイブリッド導入が増分支出として計上されるか単なる提供形態の変化として扱われるかによって生じる。
5Gおよびミリ波無線の展開、自動車レーダープログラムの成長、EMC/EMI適合性活動の強度といった設計サイクルの証拠は、Mordor Intelligenceの16.6億米ドル(2026年)という推定値を、幅広いCAE支出全体ではなく、特定可能な需要プールと更新サイクルに結び付ける妥当性確認として用いられている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の限界 |
|---|---|---|
| Mordor Intelligence | USD 1.66 B (2026) | |
| 貿易データ発行機関A | USD 1.24 B (2024) | より早い基準年を使用しており、サブスクリプションによる上振れ効果やクラウド導入の影響の標準化が限定的な、単体の電磁ツールに近い、より狭い定義を採用していることが多い。 |
| 業界発行機関B | USD 1.43 B (2024) | 隣接するカテゴリーを単一のラベルの下に混在させ、年をまたいで均一な成長率を適用している可能性があり、これが新たなレーダーおよび高周波設計サイクルによる段階的変化を過小評価する場合がある。 |
全体として、この差異は主に基準年の選択、電磁シミュレーションソフトウェアとみなされるものと隣接するエンジニアリングスイートとの区別、そしてクラウド提供が価格設定においてどのように扱われるかによって説明される。当社の手法は前提を可視化し検証可能な状態に保ち、同じ需要指標と更新ロジックを適用すれば再現可能な数値を導き出す。


レポートで回答される主な質問
電磁シミュレーションソフトウェアの現在の市場規模は?
本市場は2026年にUSD 16.6億を生み出し、2031年にはUSD 27.0億に達すると予測されています。
2031年にかけて最も高いCAGRを牽引するセグメントはどれですか?
OEMが77 GHzおよび79 GHzイメージングレーダーモジュールを採用するにつれて、自動車レーダーシミュレーションがCAGR 16.0%で上昇すると予測されています。
クラウド展開モデルはどのくらいの速さで成長していますか?
エンジニアリングチームが資本設備よりも弾力的コンピューティングを好む中、クラウドベースプラットフォームはCAGR 16.5%で拡大しています。
最も増分収益を追加すると予測される地域はどこですか?
アジア太平洋は大規模な5G展開と6G研究投資に牽引されて、CAGR 12.8%で成長する見込みです。
市場における主要プレイヤーは誰ですか?
Ansys、Dassault Systèmes、Keysight Technologies、Cadence Design Systems、Altair Engineeringが合計で約60%の収益シェアを占めています。
小規模組織がシミュレーションソフトウェアを採用する際の主な障壁は何ですか?
ライセンスおよびハードウェアに対するトータル所有コストの高さが主要な障壁であり、特に新興国において顕著です。
最終更新日:



