
電子書籍リーダー市場規模とシェア
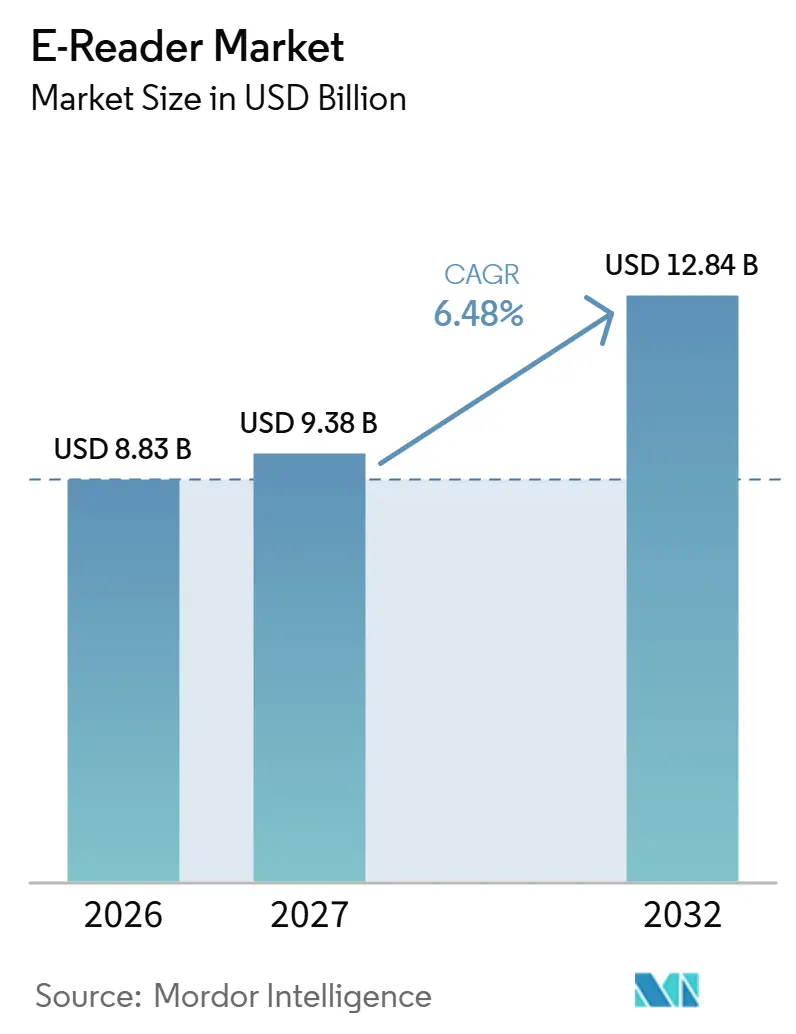
Mordor Intelligenceによる電子書籍リーダー市場分析
電子書籍リーダー市場規模は2026年に8.83 ビリオン 米ドルと推定され、2027年には9.38 ビリオン 米ドル、2032年までに12.84 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.48%で成長します。
成長は、専用読書ハードウェアを他のデジタル画面と並んで選ばれるほど価値あるものにできるかどうかにかかっています。カラーフォーマットと明確な読書コレクションはその提案を広げることができ、エントリーレベルの価格帯は初めての端末への投資ハードルを下げます。米国では、物理的な小売アクセスが競合ブランドの読書体験の訴求を助けることができます。コンテンツの利用許諾は、購入した書籍が読者の次のハードウェア選択に際してどれほど容易に移行できるかにも影響します。タブレットや大画面スマートフォンとの競争に対しては、低価格の初回端末と、既存ユーザーに買い替えの理由を与えるカラーモデルから需要が生まれます。
主要レポートのポイント
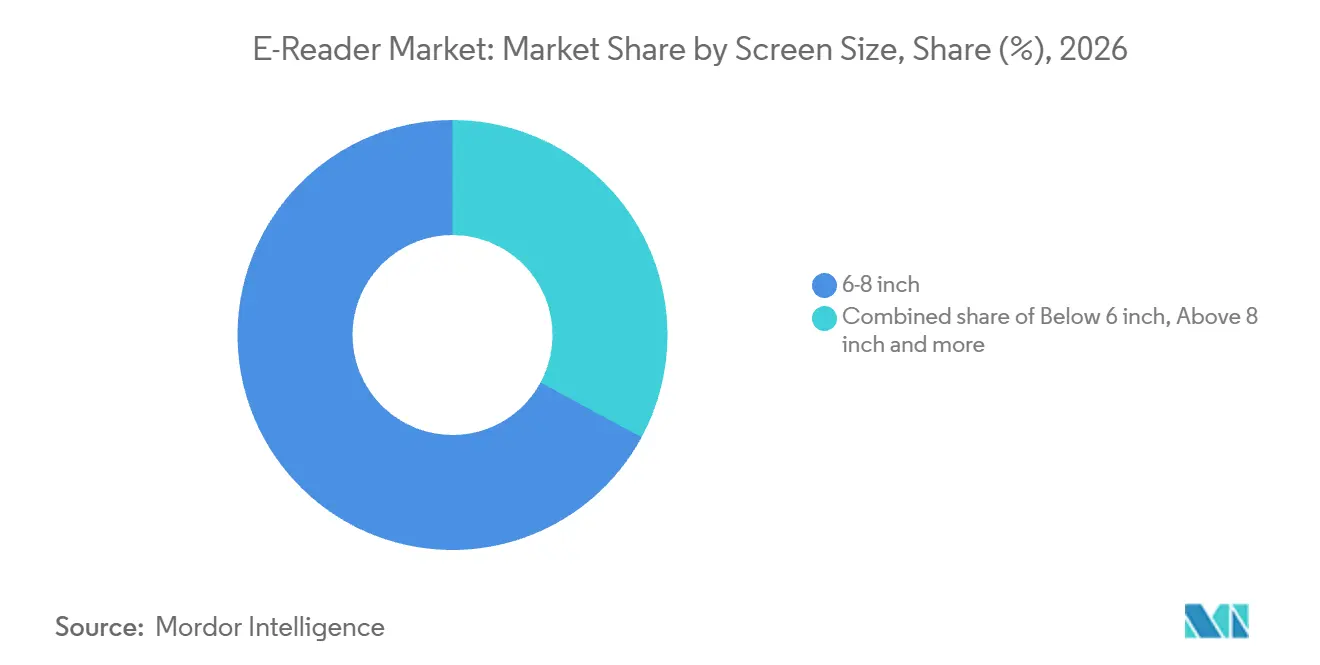
- 画面サイズ別では、6〜8インチ端末が2026年の電子書籍リーダー市場シェアの67.11%を占め、8インチ超の端末は2027年から2032年にかけてCAGR 8.6%で最も速く成長すると予測されています。
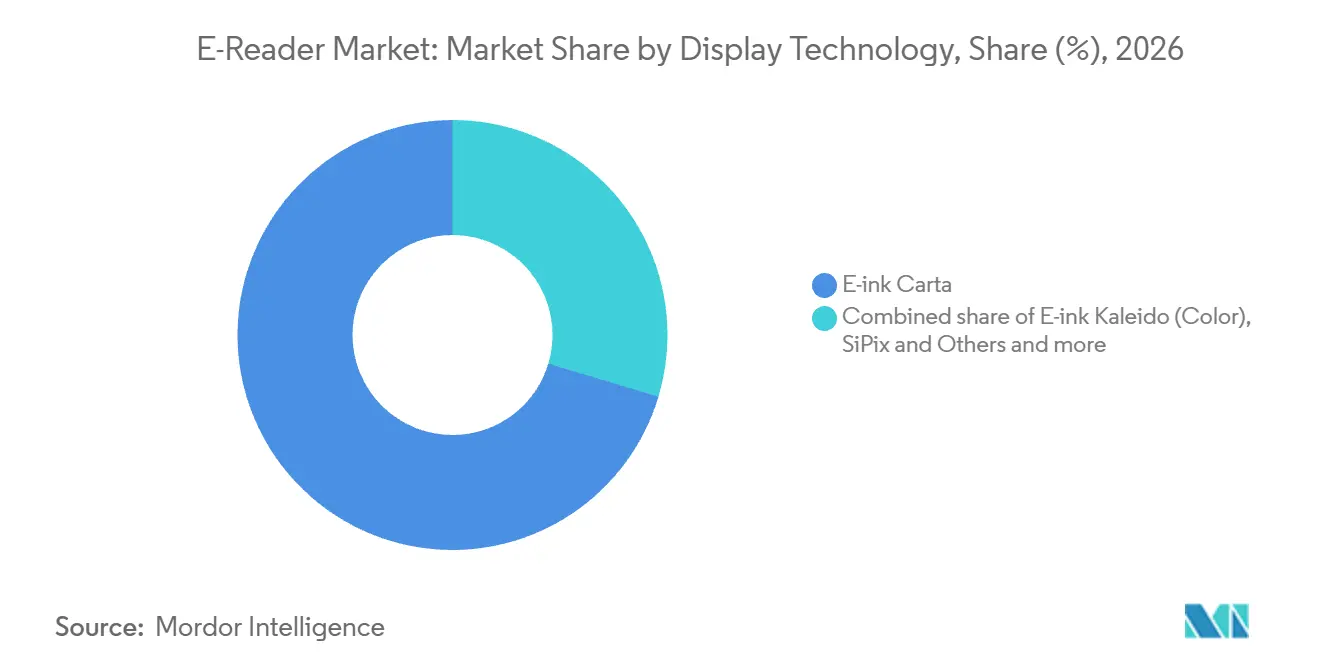
- ディスプレイ技術別では、E-inkカルタが2026年の電子書籍ーダー市場規模の70.37%のシェアでリードし、E-inkカレイド(カラー)が2027年から2032年にかけてCAGR 9.8%で最も速く成長すると予測されています。
- 接続性別では、Wi-Fiのみの端末が2026年の端末売上の58.13%を占め、Wi-Fi+セルラー端末が2027年から2032年にかけてCAGR 9.6%で最も速く成長すると予測されています。
- オンライン小売が2026年の端末売上の77.77%を占めて流通をリードし、機関・一括調達が2027年から2032年にかけてCAGR 9.1%で最も速く成長すると予測されています。
- エンドユーザー別では、レジャー・一般消費者セグメントが2026年の端末売上の51.1%を占め、学生・教育セグメントが2027年から2032年にかけてCAGR 9.75%で最も速く成長すると予測されています。
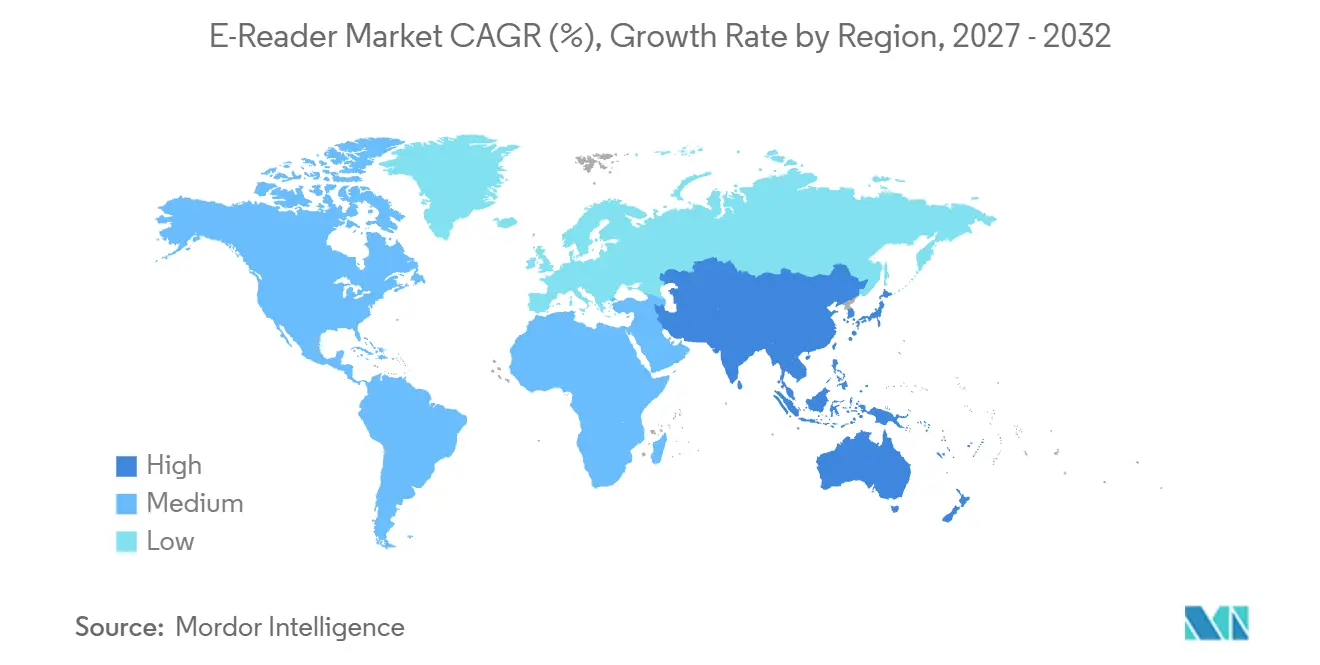
- 地域別では、北米が2026年の端末売上の45.79%を占めてリードし、アジア太平洋が2027年から2032年にかけてCAGR 8.1%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eラーニング登録者数の増加 | +2.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 手頃な価格のエントリーレベル端末 | +2% | ロシア連邦全域 | 短期(2年以内) |
| セルフパブリッシングおよびデジタルファースト作品の拡大 | +1.7% | 米国全域 | 中期(2〜4年) |
| K-12コンテンツ向けカラーe-inkの商業化 | +1.5% | 米国および台湾 | 中期(2〜4年) |
| 機関による紙削減サステナビリティ義務 | +0.6% | ワシントン州全域 | 長期(4年以上) |
| 通信会社による端末・コンテンツサブスクリプションバンドル | +0.4% | 台湾島全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
eラーニング登録者数の増加
オンライン学習の成長は、コースが長時間のデジタルテキスト使用を必要とする場合に、読書ハードウェアの潜在的な需要層を生み出します。WHO Academyの医療・ケア人材向けオンライン学習プラットフォームは、2025年末までに80,000人以上の登録学習者有し、2024年から11倍の増加となりました。このプラットフォームの医療・ケア人材向けの範囲は、この拡大する需要層を専門職研修の中に位置づけます。専用ハードウェアが役割を果たすのは、コーステキストが端末で読み取れるフォーマットで提供される場合に限られます。サプライヤーにとって、その条件はプラットフォーム全体の受講者にリーダーをマーケティングするよりも、特定のコースをターゲットにすることを有利にします。
手頃な価格のエントリーレベル端末
エントリーレベルの価格設定は、購入者がデジタル読書専用端末を試すために必要な経済的負担を軽減します。PocketBook.ruは2025年6月24日にロシアでPocketBook 619 Verse Liteの販売を発表し、Verseファミリーの中で最も手頃なモデルと説明しました。そのポジショニングは、価格に敏感な読者にブランドのより高価な選択肢より低い入口を提供します。サプライヤーにとって、より低いエントリー価格帯は潜在的な購入者層を広げながら、プレミアムモデルに対する別の提案を維持することができます。そのレベルでは、購入の根拠は用読書そのものの価値に依存し、追加機能はより高価な端末へのステップアップを正当化するために残されます。
セルフパブリッシングおよびデジタルファースト作品の拡大
セルフパブリッシングの供給が広がることで、専門的な読書素材を求める人々にとって専用リーダーの潜在的な価値が高まります。Bowker記録による米国のISBN登録数(セルフパブリッシングの印刷・電子書籍タイトル)は2024年の255万件から2025年には353万件へと38.7%増加しました。[1] デジタル版は、購入者の関心を端末で利用可能な素材と結びつけることで読書の提案を拡大できます。ハードウェアサプライヤーにとって、関連タイトルへのアクセスは端末自体の改善と並ぶ需要メカニズムとなります。専門的なカタログは連続する出版リリースにわたって需要を支えることができるため、入のきっかけは新しいハードウェアの発売と一致する必要はありません。
K-12コンテンツ向けカラーe-inkの商業化
カラーe-ペーパーは、若い読者向けのイラスト入り素材に専用読書の提案を拡大できます。2025年、E Inkと21のエコシステムパートナーは、台湾・苗栗県の42の小学校に、それぞれ164冊の厳選された書籍がプリロードされた1,040台のカラー電子書籍リーダーを寄贈しました。このモバイルライブラリーの展開は、画面とすぐに使える読書コレクションを組み合わせました。別途、Amazonは2025年7月24日に米国でKindle Colorsoft Kidsを発売し、カラーで書籍、コミック、グラフィックノベルへのアクセスを提供しました。これらの事例は、ユーザーへの異なるルートを持つ教育用途と商業的な若い読者向けフォーマットを示しています。教育サプライヤーにとって、より強力な提案は適切なカラーハードウェアと子供がすぐに読み始められるコレクションを結びつけることです。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タブレットおよび大画スマートフォンとの競争 | -0.9% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| e-inkハードウェアの限られた多機能性 | -0.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| e-inkディスプレイモジュールのE Inkフィルムへの依存 | -0.3% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 地域的な普及を妨げる制限的なDRMエコシステム | -0.2% | フランスのモンペリエ・メディテラネ・メトロポール | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
タブレットおよび大画面スマートフォンとの競争
選んだ書籍を既存のタブレットや大画面スマートフォンで読める読者は、別途端末を購入する理由が少なくなります。専用リーダーはその場合、テキストへのアクセスだけでは差別化がほとんどできないため、読書体験そのものによって価格を正当化しなければなりません。デジタル読書と他のアプリケーションの両方を求める購入者は、1つの画面に統合された機能により高い価値を置く可能性があります。これにより、読書頻度と専用フォーマットの価値が追加購入の決め手となります。時折しか読まない読者は、追加のハードウェアへのコミットメント専門的な読書の提案を上回り、初回端末の購入を先送りにすることがあります。
e-inkハードウェアの限られた多機能性
ページ読書からインタラクティブな作業への移行は、ディスプレイの応答性を専用リーダーの価値提案の一部にします。2025年12月4日、BOOXはe-ink画面の遅いリフレッシュが作業や学習中の集中を妨げる可能性があると述べました。そのような中断は、読書に特化した画面をインタラクティブなワークフローの唯一の端末として使用する根拠を弱めます。これにより、それらの購入者にとってより高い端末価格を正当化できる追加機能が制限されます。BOOXはファームウェアV4.1.2以降のNote Air5 Cのe-ペーパータブレットにスムーズリフレッシュモードを提供し、リフレッシュを高速化してゴーストを低減します。持続的な読書と応答性の高いインタラクションの両方を必要とする購入者は、別々の機器のコストに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
画面サイズ別:
大型フォーマットが拡大する中、中型画面がリード6〜8インチセグメントは2026年の電子書籍リーダー市規模の67.11%のシェアを占めました。2026年10月、Amazonは電子書籍リーダーカテゴリーとして初と説明するリバーススタックディスプレイ構造を採用した6インチKindleを商業的に発売しました。[2] この事例は、ディスプレイ構造の変更がコンパクトな画面フォーマット内で商業化できることを示しています。日常的な読書ハードウェアを選ぶ購入者にとって、有用なトレードオフは端末がポータブルな形状の中でどれだけの読書面積を提供するかです。したがって、6インチフォーマット内のイノベーションにより、ブランドはより大きな画面ではなくディスプレイ構造によってリードするサイズ帯を刷新できます。
8インチ超の画面を持つリーダーは最も速く成長するセグメントを形成しており、2027年から2032年にかけてCAGR 8.6%が予測されています。NEIKER、Instituto Vasco de Investigación y Desarrollo Agrario、S.A.は、2025年12月9日にスペイのアラバ/アラバでAmazon EU S.a.r.l.にAmazon Kindle Scribe 16 GBの供給契約を授与しました。この調達は15日間の期間で確定した契約として記録されました。AmazonはKindle Scribeを10.2インチの電子書籍リーダーとして識別しています。この調達は、個人読者のアップグレードではなく、指名された購入者の要件に基づく販売ルートを示す、大画面モデルを指定した1つの機関を示しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
ディスプレイ技術別:
確立されたディスプレイがカラー差別化に直面E-inkカルタは2026年の電子書籍リーダー市場シェアの70.37%を占めました。主要技術を基盤とした端末は、購入者がカラー対応の代替品と比較する際にも有用な明確な読書提案が必要です。書籍が主にテキストに依存する場合、カラーの追加は用リーダーが選ばれる目的にほとんど貢献しないかもしれません。関連する比較は、単に新しいディスプレイが利用可能かどうかではなく、カラーが購入者の書籍に情報を追加するかどうかです。テキスト重視の購入者にサービスを提供するサプライヤーにとって、モノクロリーダーはカラーアップグレード前の単なるステップではなく、継続的な製品選択肢となり得ます。
E-inkカレイド(カラー)は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 9.8%が予測されています。E Inkは2025年のカラー電子書籍リーダーとeノートの安定した需要を報告しました。Kaleido 3とGallery 3の採用を、買い替えと新製品需要を促進した差別化と結びつけました。ブランドにとって、これは既存オーナーへの潜在的なアップグレード提案と新規端末購入者へのルートを生み出します。カラー端末は、読者自身の書籍にカラーディスプレイがより有用にできる情報が含まれている場合に、より強力な買い替え提案を持ちます。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
接続性別:
計画的なネットワークアクセスとモバイル独立性Wi-Fiのみの端末は最大の接続性セグメントを形成し、2026年の端末売上の58.13%を占めました。既知の無線ネットワークを中心にコンテンツアクセスを整理できる読者は、独立したモバイルデータ接続の必要性が低くなります。これにより、接続性は常時追加機能を必要とするのではなく、新しい素材がいつ端末に届く必要があるかという問題になります。そのニーズが定義されると、Wi-Fiのみの提案は購入者の通常の読書場所に合ったアクセスに集中できます。その商業的な強みは、独立したモバイルアクセスを購入者の必要なハードウェアの一部にすることなく、計画的なコンテンツアクセスのニーズを満たすことにあります。
Wi-FiとセルラーアクセスをあわせもつデバイスはCAGR 9.6%で最速く成長するセグメントを形成しており、2027年から2032年にかけての予測です。BOOXは2025年10月20日にデータ専用5Gアクセスを備えたPalma 2 Proの予約受付を発表しました。そのモバイルネットワークアクセスはWi-Fiの外で動作し、Wi-Fiのみカテゴリーの外の機能を提供します。この違いは、異なるネットワークアクセスを持つ場所間を移動しながら読書の進捗を同期する必要がある読者にとって重要になり得ます。Palma 2 Proの予約受付が開始された時点で、主流のKindleおよびKoboリーダーには内蔵セルラー接続がなく、このモデルはWi-Fi外で進捗を同期する読者にそれらのブランドが提供しなかった選択肢を与えました。
流通チャネル別:
オンラインのリーダーシップと機関向け配送オンライン小売は最大の流通セグメントであり、2026年の端末売上の77.77%を占めました。Amazonは2025年プライムデー中のKindle端末販売が前年比約40%増加したと報告しました。インドの3日間のプライムデー2025イベント中、Amazonは最新のKindle PaperwhiteがAmazon.inで最も購入された電子書籍リーダーだったと述べました。オンラインショッングイベントは特定の読書端末に注目を集めながら、販売者に提案を提示する集中した機会を与えることができます。これは、広範な小売イベントの中で読者自体を認識可能な購入ターゲットにできるブランドに有利です。
機関・一括調達は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 9.1%が予測されています。バージニア州のウィリアムズバーグ地域図書館は、2025年タイトルを含むBattle of the Booksタイトルがロードされたキッズ向けKindleを貸し出しています。それらのBattle電子書籍リーダーではウェブとAmazonストアへのアクセスが制限されています。この組み合わせは、物理的な端末を借りることで事前定義された読書プログラムへのアクセスを提供する機関向け提案を生み出します。図書館は同じハードウェアで連続した借り手にサービスを提供でき、購入要件を参加者全員への1台ではなく貸出能力に結びつけます。
エンドユーザー別:
消費者購入と教育プログラムが異なるニーズに対応レジャー・一般消費者セグメントは最大のエンドユーザーセグメントであり、2026の端末売上の51.1%を占めました。フランスの2026年SOFIA/SNE/SGDLバロメーターは、デジタル書籍読者の16%が2026年初頭の調査前12ヶ月間に専用電子書籍リーダーを購入したことを発見しました。消費者ブランドにとって、機会にはすでにデジタルで読書している人々による専用フォーマットへの参入が含まれます。消費者向け提案は、購入者をデジタル書籍に紹介するのではなく、専用端末がデジタル読書をどのように変えるかに集中できます。
学生・教育は最も速く成長するエンドユーザーセグメントを構成しており、2027年から2032年にかけてCAGR 9.75%が予測されています。商業的な機会は、クラス全体で一貫して割り当てられ、専用ハードウェアを通じて提供できるコース読書を中心としています。読者を選択する学校は、それらのテキストへのアクセスを他の授業に必要な追加のコンピューティング機能から分離できます。教育サプライヤーにとって、関連する販売単位は個々の学生の端末アップグレードではなく、クラスの共通読書要件となり得ます。
地域分析
北米の電子書籍リーダー市場
米は2026年の電子書籍リーダー市場シェアの45.79%を占めました。バサルト地域図書館地区は、2025年3月20日に米国コロラド州バサルトで7インチディスプレイを搭載したAmazon Kindle Paperwhite 16 GBを購入しました。この購入は、既存の消費者モデルである7インチPaperwhiteが別途端末設計なしに機関購入者にサービスを提供していることを示しています。サプライヤーにとって、主要地域の公共図書館は標準的な消費者向けラインナップからサービスを提供できる購入者クラスです。
アジア太平洋の電子書籍リーダー市場
アジア太平洋は最も速く成長する地域であり、2027年から2032年にかけてCAGR 8.1%が予測されています。2026年8月、RUNTOの追跡によると、中国のオンライン全チャネルのe-ペーパーリーダーの販売台数は前年比57.9%増加しました。そのオンラインe-ペーパータブレット市場におけるリーダーのシェアは同期間に52.9%から77.0%に増加しました。RUNTOはリーダーの平均価格の下落を、大量に販売されるより低価格なエントリーモデルの増加に起因するとしました。リーダーの平均価格の低下は、中国のオンランリーダーカテゴリーの成長がプレミアムポジショニングではなく販売台数に依存することを意味します。
欧州では、フランスのデジタル書籍読者の34%が2025年に電子書籍リーダーを使用し、KoboはポーランドのAllegroやMagazyn Empikを含む小売業者を通じて直接販売しています。Amazonは2025年7月にアラブ首長国連邦とサウジアラビアでKindle Colorsoftを発売し、TeqaneはヨルダンへのKindleリーダーのオンライン販売と配送を行っています。アフリカでは、南アフリカ公共保護官の2026年2月の22台のKindleと図書館ロッキングステーションの入札招請と、マスコム・インターナショナルのナイロビ小売店およびケニア全域へのKindle配送が組み合わさっています。Amazonは2025年7月24日にブラジルでColorsoftを発売し、チリのKobo小売業者にはFalabellaとRipleyが含まれます。これらの小売提案は流通を消費者アクセスの拠点とする一方、南アフリカの入札は端末の保管責任をサプライヤーの配送範囲に加えます。
規制の枠組みと見通し
この比較は、専用無線電子書籍リーダーを販売するブランドの観点から選択された法域をカバーしています。魅力度は、機器の承認、調達制限、および端末が関連規則の範囲内に入る場合のサイバーセキュリティ責任によって決まります。これらの義務はコンポーネントの選択と市場アクセスを得るために必要なリソースに影響を与え、適合計画を端末提案の一部にします。
規制テーブル
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 連邦通信委員会 | 連邦ネットワーク庁 | MIIT無線管理機関 | Anatel | 通信・宇宙・技術委員会 | ICASA |
| 主要な規制手段または方向性 | FCC対象機器認証規則 | 無線機器指令および適用されるサイバーセキュリティ規則 | 無線規制、第44条、微弱電力短距離免除あり | 決議715および決議780の改正 | 電気通信・情報技術規則、第89条 | 未承認機器の標準型式承認プロセス |
| 商業的影響 | 対象モジュール送信機構成の認証禁止 | 安全性、スペクトル、および適用されるサイバーセキュリティ適合 | 対象輸入品の通関のための承認証明書 | 対象製品の認証および販売者・プラットフォームコード確認 | 承認された試験機関または機関を通じた申請者負担の試験 | 標準承認のための試験報告書、手数料、写真、技術文書 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
FCCの2025年10月のコンポーネント提案は米国の強化を支持しています。ドイツは2027年12月11日にEUの移行に直面しており、欧州委員会が予定している無線機器指令のサイバーセキュリティ委任規制の廃止がサイバーレジリエンス法の主要義務の発効と重なります。中国の型式承認とブラジルの認証は承認主導の市場アクセスの継続性を支持しており、ブラジルのプラットフォーム確認はすでに運用上の負担の一部となっています。サウジアラビアの申請者負担の試験と南アフリカの術提出要件も同様に、適合準備を継続的な商業的考慮事項にします。端末ブランドにとって、決定的な区別は適合証拠がアクセスを確保できるか、特定のコンポーネント構成が承認できないかどうかです。
バリューチェーンの段階
バリューチェーンは、専用リーダーを提供する役割においてディスプレイモジュール供給、端末商業化、小売流通を比較します。E Ink Holdingsは読書や書き込みを含むアプリケーション向けにePaperディスプレイモジュールを供給しています。各段階は異なる取引を通じて価値を獲得するため、成功した端末ブランドはコンポーネントの適合性を自社の製品提案と顧客へのルートと調整する必要があります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ディスプレイモジュール供給 | E Ink Holdingsなどのモジュールサプライヤー | モジュール販売 | ディスプレイ構成を意図した読書タスクに合わせること | 端末設計を確定する前に意図した読書タスクに対してディスプレイを検証する |
| 端末商業化 | AmazonやBOOXなどの端末ブランドオーナーおよび販売者 | ブランド端末販売 | モジュールを差別化された端末提案に変換すること | 必須の読書要件をオプションのプレミアム機能から分離する |
| 小売流通 | Best Buyなどの物理的小売業者 | 小売端末販売 | 専用リーダーを比較するための対面アクセス | 端末を実際に触れる機会と明確な製品説明を組み合わせる |
| 情報源: Mordor Intelligence | ||||
端末ブランドは上流のディスプレイ選択を販売可能な読書提案に結びつけ、複数の小売ルートにわたって価値を獲得できます。2026年10月、Amazonは米国、日本、オーストラリアを含む19カ国で新しいKindleとそのアルミニウムバージョンの販売を開始しました。その広さはコンポーネント供給とは異なる能力として調整された商業化を際立たせ、物理的小売業者は購入前に端末を体験できる場所を追加します。したがって、地理的なリーチと小売アクセスは、上流の専門家から読書ディスプレイを購入する場合でも端末ブランドを差別化できます。
競合環境
競争は確立された読書エコシステムと専門端末サプライヤーを組み合わせ、差化された代替品を持つ読者のための集中したコアを生み出しています。Amazon.com, Inc.とRakuten Kobo Inc. (Kobo)はブランドリーダーと関連する読書プラットフォームを通じて競争しています。その他の主要なリーダーサプライヤーにはHanvon Technology Co., Ltd.、Onyx International Inc. (BOOX)、Barnes and Noble, LLCが含まれます。KoboのCEOは、米国での販売が2025年と2026年の両方で倍増したと報告しました。その企業結果は、確立された読書エコシステムの防衛と並んで、米国での顧客獲得を信頼できる競争目標にし、代替ブランドが独自の顧客関係を発展させる余地を残します。
流通の拡大は、買い物客が競合端末の物理的な体験を比較できる場所で、馴染みのある読書ブランドに挑戦する方法を提供します。2026年8月27日までに、Koboの電子書籍リーダーは米国全土の500以上のBest Buy店舗で入手可能になりました。店内での入手可能性により、読者は購入前に端末を閲覧して手に取ることができるため、画面フォーマットと操作感が選択に入ります。Koboにとって、商業的な機会は、そのアクセスをオンラインの製品説明のみを通じて替品に出会う可能性のある読者による検討に変換することです。
コンテンツの利用許諾は、購入した書籍と読者が次に選ぶ端末との結びつきを弱める可能性があります。2026年1月20日から、AmazonはDRMフリーと確認されたKindle書籍の確認済み購入者にEPUBおよびPDFダウンロードを提供しました。[3] 著者または出版社は各書籍の設定を選択し、2025年12月9日以前に出版されたタイトルには明示的な確認が必要です。Kindle Unlimitedおよびその他のサービス借り手はこれらのファイルをダウンロードできず、一括DRM設定の更新は利用できません。競争上の開口部は、それらの許可されたファイルを提供できる端末にあり、サブスクリプション借り手はこの変更からクロスデバイスの柔軟性をあまり受け取りません。
電子書籍リーダー産業のリーダー
-
Amazon.com, Inc.
-
Rakuten Kobo Inc. (Kobo)
-
Hanvon Technology Co., Ltd.
-
Onyx International Inc. (BOOX)
-
Barnes and Noble, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
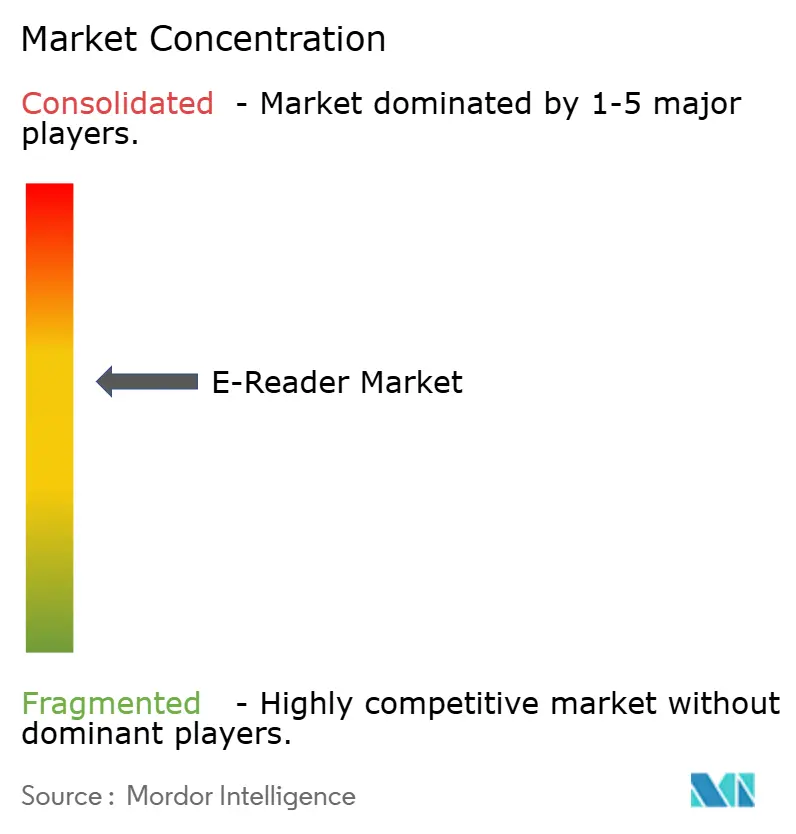
電子書籍リーダー市場 このレポートでカバーされる企業
- Amazon.com, Inc.
- Rakuten Kobo Inc. (Kobo)
- Barnes and Noble, LLC
- PocketBook International SA
- Onyx International Inc. (BOOX)
- Hanvon Technology Co., Ltd.
- Vivlio SAS
- ECTACO Inc.
- Sony Group Corporation
- Apple Inc.
- reMarkable AS
- Boyue Shenzhen Technology Co., Ltd.
- Fujitsu Client Computing Limited
- Huawei Technologies Co., Ltd.
- Xiaomi Corporation
- Bigme Corporation
- Dasung Tech Co., Ltd.
- tolino media GmbH and Co. KG
- Energy Sistem Technology, S.A.
- Arta Tech sp. z o.o.
市場参加者にとっての主要な機会
機会は、各購入者が正当化できる端末提案に応じて、コンパクトなテキスト読書、イラスト入り読書、ファミリー使用を比較します。カラー対応と子供向け構成は、プレーンテキストを超えたニーズを持つ読者にサービスを提供する異なる方法を提供します。カラーとファミリー向け提案は、イラスト入りタイトルまたは子供向け読書を通じて別途端末購入を正当化する必要があり、サプライヤーにコンパクトリーダーの低いエントリー価格を超えた用途特化の販売根拠を与えます。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ポータブル専用テキスト読書 | 2026年10月の再設計された6インチKindleの米国開始価格150米ドル | ポータブルハードウェアを求めるレジャー読者 | 必須機能を備えたコンパクトな読書提案を強調する | 別途読書端末購入へのコミットメント | Amazon |
| イラスト入りレジャー読書 | 再設計されたColorsoftはトラベルガイド、コミック、グラフィックノベルをサポート | レジャー・一般消費者 | 特定のイラスト入りタイトルに対するカラーの価値を実証する | 2026年10月の16 GB Colorsoftの米国開始価格290米ドル | Amazon |
| ファミリー向けカラー読書端末 | 2026年10月の米国、カナダ、英国、ドイツ、日本でのKids Colorsoftの予約受付 | 若い読者向けに購入するファミリー | 子供向け端末を明確な読書ルーティンに結びつける | 別途読書端末へのコミットメント | Amazon |
| 情報源: Mordor Intelligence | |||||
コンパクトな6インチKindleは、専用リーダーのコストを最小化する購入者にとって最も明確な入口を提供します。2026年10月の米国開始価格は150米ドルで、16 GB Kindle Colorsoftの290米ドルと比較されます。140米ドルの差はコンパクトなテキスト読書をより小さな初期投資にし、カラー提案はイラスト入り書籍の読者にプレミアムを支払う理由を与えなければなりません。
最近の産業開発事情 電子書籍リーダー市場
- 2026年10月:Amazonは日本でKindleラインナップを刷新し、Kindle 16GB、Kindle 32GB、Amazon Kids Kindleを10月1日に発売しました。PaperwhiteとColorsoftモルの予約受付を開始し、出荷は11月11日に予定されています。
- 2026年8月:Rakuten Koboの電子書籍リーダーが米国全土の500以上のBest Buy店舗で入手可能になり、ブランドの店舗小売プレゼンスが拡大しました。
- 2026年6月:BOOXが第2世代の6インチ Go 6電子書籍リーダーを発表し、6月11日に予約受付を開始しました。
電子書籍リーダー市場 レポートの範囲と調査方法論
市場定義と対象範囲
電子書籍リーダー市場は、消費者および機関に販売時点で販売された専用電子書籍リーダー端末への年間支出を測定します。世界中の販売を対象とし、端末構成、販売チャネル、エンドユーザー、地域によって分類されます。
範囲の除外:タブレットPC、スマートフォン、汎用ラップトップ、およびスタンドアロンのデジタル読書コンテンツ販売は除外されます。
セグメンテーション概要
- 画面サイズ別
- 6インチ未満
- 6〜8インチ
- 8インチ超
- ディスプレイ技術別
- E-inkカルタ
- E-inkカレイド(カラー)
- SiPixおよびその他
- 接続性別
- Wi-Fiのみ
- Wi-Fi+セルラー
- Bluetoothのみ/オフライン同期
- 流通チャネル別
- オンライン小売
- オフライン小売
- 機関・一括調達
- エンドユーザー別
- 学生・教育
- 専門家・企業
- レジャー・一般消費者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、検証
デスクリサーチ
UNESCOの統計研究所の教育指標や世界銀行の人口シリーズなどの公開ソースは地理的な需要プールの説明に役立ち、Eurostatのデジタル化統計はオンラインショッピングとオンライン読書活動の国際比較指標を提供し、欧州におけるデジタルコンテンツ行動の文脈を与えます。全米出版社協会のStatShotレポートは米国の電子書籍出版と小売チャネル活動を追跡し、端末需要に関連するコンテンツとチャネルの状況を解釈するのに役立ちます。
企業の提出書類、年次報告書、投資家向け資料、品発表、信頼できるビジネス・技術プレスは端末ポートフォリオ、価格、チャネルリーチ、機関プログラムを明確にできます。これらのソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューとサーベイ
インタビューは電子書籍リーダーブランドおよび端末リーダー、ディスプレイおよびコンポーネント専門家、オンラインおよび物理的小売業者、流通業者、教育・図書館調達チームなどの機関購入者をカバーする必要があります。これらの回答者はモデルミックス、実現した端末価格、買い替えタイミング、チャネルマージン、機関注文に関する二次証拠を検証でき、ギャップは回答者の役割間で比較され、独立した市場・企業証拠と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
このモデルは専用電子書籍リーダー端末のグローバル年間販売時点売上を推定し、分離不可能な端末とコンテンツバンドルをその取引価格で一度カウントします。トップダウンの市場推定は端末需要と支出から構築され、サプライヤーの販売集計、チャネル証拠、サンプリングされた平均販売価格に販売台数を掛けたものと選択的に照合されます。主要な説明指標は端末出荷量と買い替えサイクル、構成レベルの販売価格、オンラインおよび店舗小売活動、機関購入、地理的人口、教育参加、デジタル書籍使用です。各入力は総需要、単位当たりの価値、チャネルミックス、または地域・エンドユーザーシェアの説明に役立ちます。画面サイズ、ディスプレイ技術、接続性、流通、エンドユーザー、地域シェアは報告された製品・販売ミックスから構築され、合計に調整されます。別々の価格と数量パターンは端末ミックスの変化と販売台数の変化を区別します。歴史的シリーズが推定をサポートする場合、多変量回帰は売上とセグメント需要をこれらの指標に関連付け、カラーディスプレイ採用、手頃な価格、育・機関プログラムのシナリオ分析を行います。専門家は変数の選択をレビューし、製品計画、価格設定、調達証拠に対して予測パスに異議を唱えます。ソースシリーズが矛盾または不完全な場合、アナリストは定義と期間を比較し、最も近いサポートされた指標を使用し、ギャップを記録し、独立したチャネルまたはサプライヤーの確認が方向的に一致している場合にのみ推定を保持します。
データ検証と更新サイクル
アナリストは企業・チャネル証拠を出版活動、オンライン購入、教育需要、地域人口などの独立した指標と三角測量し、承認前に定義、タイミング、価格、暗示された販売台数の差異を調査します。第2のアナリストが計算とセグメント調整をレビューし、重要な変更は対象ソースへの再連絡を引き起こし、モデルは年次更新され、重要なイベントが発生した場合はサイクル間に再検討され、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceの電子書籍リーダー市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品と需要モデリング使用する入力が異なる場合があります。電子書籍リーダー市場は、消費者および機関に販売時点で販売された専用電子書籍リーダー端末への年間支出を測定します。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要な説明指標は端末出荷量と買い替えサイクル、構成レベルの販売価格、オンラインおよび店舗小売活動、機関購入、地理的人口、教育参加、デジタル書籍使用です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.38 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 12.11 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は1年後の本レポートの2027年値9.38 ビリオン 米ドルより29.1%高くなっています。その合計には専用リーダーと並んでスマートフォンおよびタブレットリーダーカテゴリーが含まれています。 |
| グローバルコンサルタンシーB | 3.4 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値9.38 ビリオン 米ドルより63.8%低くなっていす。その以前のベース年と公表されたポジティブな予測は、現在の比較年より前に推定値を置きます。 |
Mordor Intelligenceのアナリストは企業・チャネル証拠を出版活動、オンライン購入、教育需要、地域人口などの独立した指標と三角測量し、承認前に定義、タイミング、価格、暗示された販売台数の差異を調査します。
レポートで回答される主要な質問
電子書籍リーダー市場の規模と成長見通しは?
規模は2026年に8.83 ビリオン 米ドルと推定され、2027年には9.38 ビリオン 米ドルと予測されています。2027年から2032年にかけてCAGR 6.48%で2032年までに12.84 ビリオン 米ドルに達すると予測されています。
専用電子書籍リーダーの需要を促進するものは何ですか?
エントリーレベルの価格設定とカラーフォーマットが潜在的な需要を広げます。PocketBook.ruは2025年6月にロシアでPocketBook 619 Verse Liteの販売を発表し、Verseファミリーの中で最も手頃なモデルと説明しました。
専用リーダーをリードする画面サイズセグメントはどれですか?
6〜8インチセグメントが2026年の端末売上の67.11%を占めました。8インチ超の端末が最も速く成長すると予測されており、2027年から2032年にかけてCAGR 8.6%です。
専用リーダーの主要サプライヤーはどの企業ですか?
主要プレイヤーにはAmazon.com, Inc.、Rakuten Kobo Inc. (Kobo)、Hanvon Technology Co., Ltd.、Onyx International Inc. (BOOX)、Barnes and Noble, LLCが含まれます。
専用読書端末の見通しを制限するものは何ですか?
多機能画面との競争とリフレッシュの制限が別途端末の根拠を弱める可能性があります。2025年12月、BOOXはe-inkの遅いリフレッシュが作業や学習を妨げる可能性があると述べました。
専用リーダーの売上をリードする地域と最も速く成長する地域はどこですか?
北米が2026年の端末売上の45.79%を占めました。アジア太平洋が最も速く長すると予測されており、2027年から2032年にかけてCAGR 8.1%です。