
カナダ電子商取引市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 41.79 十億米ドル |
| 市場規模 (2026) | 45.66 十億米ドル |
| 市場規模 (2031) | 71.04 十億米ドル |
| Growth Rate (2026 - 2031) | 9.27 % |
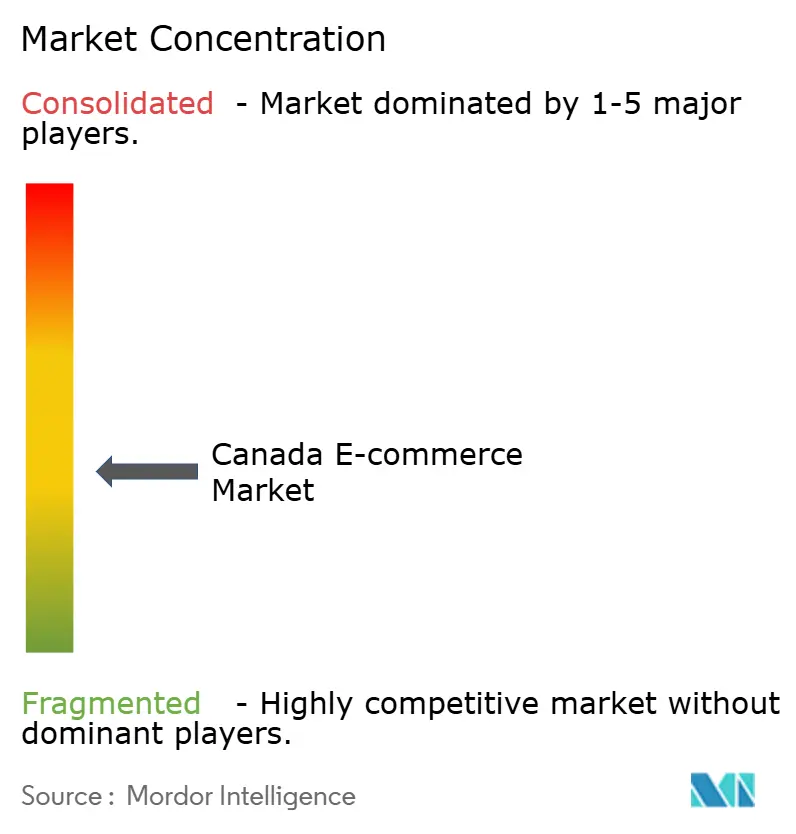
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ電子商取引市場分析
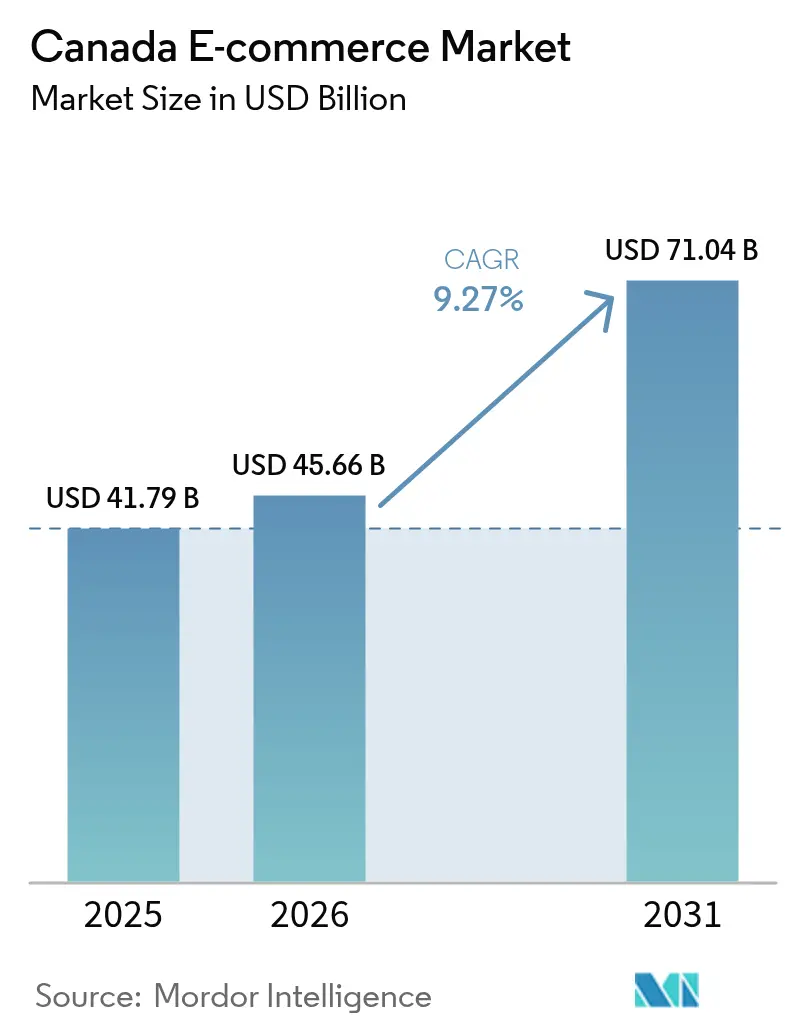
カナダ電子商取引市場規模は2025年に417億9,000万米ドルと評価され、2026年の456億6,000万米ドルから2031年には710億4,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは9.27%です。スマートフォンの着実な普及、より迅速なフルフィルメントの約束、および政府のインセンティブが購買者の期待を再形成し、より多くの販売業者をオンラインへと引き寄せています。ソーシャルコマースの統合、現地語対応機能、および支払方法の多様化がリーチとコンバージョンをさらに拡大しています。競争の激化により、配送時間を短縮するマイクロフルフィルメントネットワークおよびラストマイル能力への投資が促進されています。一方、プライバシーおよび越境関税に関する規制の変化により、企業はマージンの回復力を維持するためにデータ戦略とサプライチェーンを再調整することを余儀なくされています。これらの力が合わさり、カナダ電子商取引市場はオムニチャネルと物流の卓越性がシェア獲得を決定するスケールフェーズへと移行しつつあることを示しています。
レポートの主要ポイント
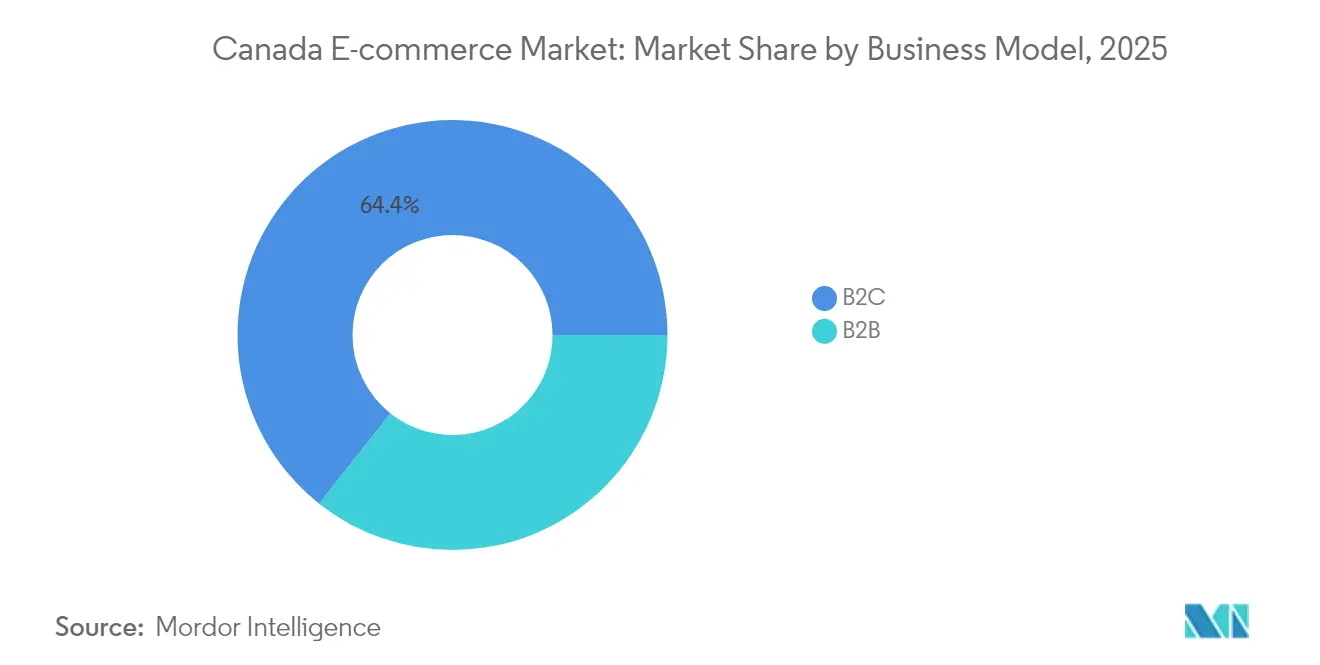
- ビジネスモデル別では、B2Cセグメントが2025年のカナダ電子商取引市場シェアの64.35%をリードし、B2Bは2031年までに12.17%のCAGRで拡大する見込みです。
- デバイスタイプ別では、デスクトップ/ラップトップが2025年のカナダ電子商取引市場規模の54.28%を占め、スマートフォンは2026年から2031年にかけて17.62%のCAGRで進展しています。
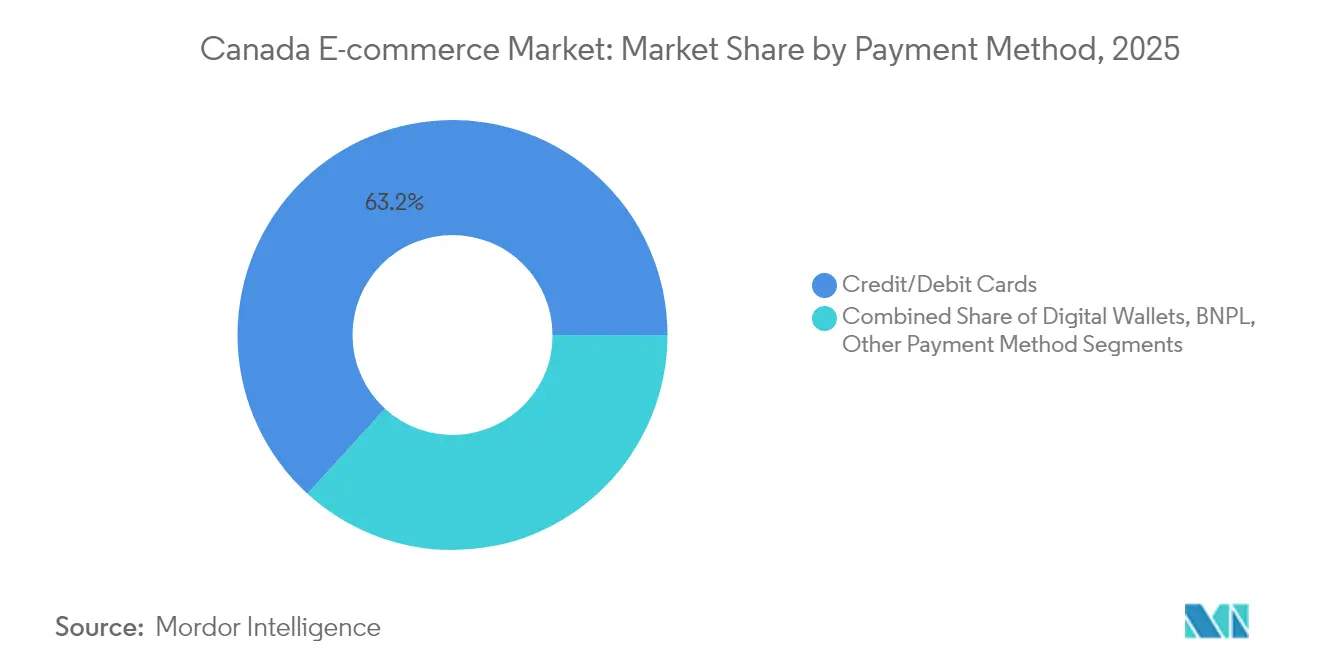
- 支払方法別では、クレジット/デビットカードが2025年のカナダ電子商取引市場規模の63.22%のシェアを占め、BNPLソリューションは2031年まで18.82%のCAGRで成長しています。
- 製品カテゴリー別では、消費者向け電子機器が2025年のカナダ電子商取引市場規模の17.62%のシェアを占め、美容・パーソナルケアは2031年まで14.12%のCAGRで上昇しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダ電子商取引市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オンタリオ州都市中心部における即日配送プロモーションの激化 | +2.5% | オンタリオ州(トロント、オタワ、ハミルトン)、ケベック州(モントリオール) | 短期(2年以内) |
| Z世代におけるInteracオンラインおよびコンタクトレスデビットの採用加速 | +2.2% | 全国、特に都市部での普及率が高い | 中期(2〜4年) |
| 米国・カナダのマイクロフルフィルメントネットワークによる越境リードタイムの短縮 | +1.8% | 国境接続州(オンタリオ州、ケベック州、ブリティッシュコロンビア州) | 中期(2〜4年) |
| 連邦政府の「デジタル採用」助成金によるSMBウェブストア開設の促進 | +1.5% | 全国、特に小規模都市中心部での影響が大きい | 短期(2年以内) |
| AI搭載多言語CXツールによるケベック州コンバージョン率の拡大 | +1.2% | ケベック州、その他のバイリンガル地域への波及効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
即日配送プロモーションの激化
即日配送はトロント、オタワ、モントリオールにおいてプレミアムオプションからベースラインの期待へと変化しました。このサービスを採用した小売業者は、2024年以降の密度経済効果により1配送あたりのコストが15〜20%低下する中、売上が10%増加し、顧客満足度が80%向上したと報告しています。[1]Supply Chain Brain、「2024年に注目すべき小包料金の値上げ」、supplychainbrain.com 複合用途物件内に設置されたマイクロフルフィルメントセンターは、地域倉庫に拘束されていた運転資本を解放しながら、注文サイクルを加速し幹線輸送距離を削減しています。不動産開発業者はこの需要を取り込むために物流スペースをますます確保しています。戦略的な見返りは顧客獲得経済にまで及び、購買者が配送速度を信頼性の代理指標として捉えることで、競争の激しいカテゴリーにおけるブランド選好度が向上します。より多くの販売業者がラストマイル能力を強化するにつれ、カナダ電子商取引市場は広範なサービスレベルの均等化を目撃し、競争は品揃え、ロイヤルティ、価格へとシフトするでしょう。
Interacオンラインおよびコンタクトレスデビットの採用加速
Z世代のデビット決済への選好がInteracオンラインおよびコンタクトレスデビットの取引量を加速させており、2024年には27%増加しました。[2]カナダ統計局、「小売業、2024年12月」、statcan.gc.ca カードリンク型オプションはカート放棄率の低下に貢献しており、Interacチェックアウトボタンを統合した後、販売業者は放棄されたカートが22%減少したと記録しています。デビットの優位性はサブスクリプションモデルにおける解約も抑制しており、口座直接引き落としによりクレジットカードの有効期限切れに伴う非自発的なキャンセルが減少しています。この行動変化により、決済ゲートウェイはリアルタイム残高確認とトークン化セキュリティを組み込み、信頼性を高めています。中期的には、デビット、BNPL、オープンバンキングレールを単一スタック内にバンドルできる決済プロバイダーが、カナダ電子商取引市場がシームレスで低手数料の決済を優先する中で競争優位を確保するでしょう。
米国・カナダのマイクロフルフィルメントネットワーク
小売業者が国境の両側にあるマイクロノードに在庫を配置した後、優先回廊における越境リードタイムは最大10日から3日未満へと大幅に短縮されました。[3]Visigistics、「セクション321デミニミスの主要な変更点」、visigistics.com 米国に入るカナダ原産小包に対するセクション321免税の停止は、市場内在庫の必要性を高め、カナダの販売業者が米国の倉庫スペースを賃借する動機となっています。サードパーティ物流プロバイダーは通関の専門知識とプール輸送を提供し、配送の約束を守りながら陸揚げコストを削減しています。速度の向上により、米国の品揃えがカナダの購買者にとってより魅力的になり、その逆も同様で、双方の追加売上を促進しています。越境マイクロフルフィルメントの発展により、カナダ電子商取引市場は全国で1〜2日配送を提供する米国の競合他社に対して競争力を維持することが期待されています。
連邦政府デジタル採用助成金
カナダデジタル採用プログラムは15,000社以上の中小企業に最大15,000カナダドル(11,100米ドル)の助成金を交付し、ウェブストアの開設と統合技術スタックを促進しました。受益者はリアルタイム在庫管理、最新の決済ゲートウェイ、CRM統合を追加することで6ヶ月以内に売上が32%増加したと報告しています。小規模都市および郊外の販売業者が主な受益者であり、地域間のデジタルデバイドを縮小しています。助成金の枠組みは、単一機能の修正ではなく長期的なデジタルロードマップを組み込む助言業務を義務付けています。その結果、このプログラムは販売業者の総アドレス可能ベースを拡大し、カナダ電子商取引市場に新鮮な品揃えを追加してカテゴリーの断片化を激化させることが期待されています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大西洋カナダにおける農村部ブロードバンドコストの持続的な高さ | -1.6% | 大西洋岸州(ノバスコシア州、ニューブランズウィック州、プリンスエドワードアイランド州、ニューファンドランド州) | 長期(4年以上) |
| 大型商品の返品物流追加料金が市場を阻害 | -1.3% | 全国、特に遠隔地での影響が大きい | 中期(2〜4年) |
| CPPAおよびケベック州法案64に基づくプライバシー法コンプライアンスコストの上昇 | -1.1% | 全国、特にケベック州での影響が集中 | 中期(2〜4年) |
| 米国マーケットプレイスの手数料体系の激化によるマージン圧迫 | -0.9% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大西洋カナダにおける農村部ブロードバンドコストの持続的な高さ
大西洋カナダの農村世帯はインターネットに42%多く支払っているにもかかわらず、依然として低速に直面しており、オンラインショッピングへの参加率が全国平均を37%下回っています。オタワの30億米ドル(32億2,500万米ドル相当)のユニバーサルブロードバンド基金は2030年までに100%の高速カバレッジを目標としていますが、ラストマイルの経済性は依然として課題です。これらの地域にサービスを提供する小売業者は、顧客体験を損なう高い配送追加料金と長い輸送時間に直面しています。デジタルデバイドは、スケジューリングとトラッキングに信頼性の高い接続を必要とする食料品や大型商品などのカテゴリーのアドレス可能な需要を制限しています。インフラ投資が完了するまで、カナダ電子商取引市場は都市回廊を沿岸農村コミュニティより優遇する二速成長を示すでしょう。
大型商品の返品物流追加料金
小包運送業者は2024年に基本料金を5.9%引き上げ、大型商品の追加料金はさらに高く跳ね上がり、25ヶ月以内に総配送コストが20%以上上昇しました。家具、家電、DIY小売業者は戦略的ジレンマに直面しています:コストを吸収するか、消費者に転嫁してコンバージョンリスクを冒すかです。無料返品に対する消費者の期待がマージン圧迫を激化させています。これに対応して、販売業者は拡張現実コンフィギュレーターと詳細な寸法フィルターを導入し、不一致による返品を二桁台のパーセンテージで削減しています。これらの緩和策にもかかわらず、高い逆物流費用は大型カテゴリーの成長を制約し、中期的にカナダ電子商取引市場の全体的なCAGRを抑制するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:B2Bがデジタル移行の加速を示す
B2Cセグメントは2025年のカナダ電子商取引市場の64.35%を占め、消費者への定着した普及を裏付けています。しかし、B2Bチャネルは2026年から2031年にかけて12.17%のCAGRを追跡しており、市場全体のペースを大幅に上回っています。調達部門はカタログ検索、発注自動化、予算管理を統合したデジタルワークフローへと移行しています。建設、医療、産業用品向けの垂直型マーケットプレイスはサプライヤーの発見とコンプライアンス検証を簡素化しています。サブスクリプション補充とパンチアウトカタログ機能は消費者の利便性を反映し、ビジネスと個人の買い物の体験的なギャップを縮小しています。
B2Cの成長はソーシャルコマースファネルとDTCプレイブックがエンゲージメントを深めることで持続しています。インフルエンサー主導のドロップとコミュニティメンバーシップがリピート購入者を固定化しています。一方、B2Bポータルは購買を生産スケジュールに合わせ、在庫切れと過剰発注を削減するAIベースの需要予測モジュールを採用しています。期待の収束により、カナダ電子商取引市場の総アドレス可能ボリュームを拡大しながら、ロールベースのインターフェースで両方のペルソナにサービスを提供する統合プラットフォームアーキテクチャが生まれています。
注記: 全セグメントのシェアはレポート購入後に入手可能


デバイスタイプ別:スマートフォンがコンバージョンギャップを縮小
デスクトップは2025年の取引の54.28%を占めましたが、スマートフォンは17.62%のCAGRで成長しており、マーチャンダイジングの優先事項を再形成しています。プログレッシブウェブアプリはネイティブに近いパフォーマンスを提供し、歴史的なデスクトップとモバイルのコンバージョンギャップ2.3倍を1.4倍に縮小しています。Apple PayやGoogle Payなどのモバイルウォレットはチェックアウトの摩擦を削減し、有効化時にコンバージョンを28%向上させます。音声コマースとコネクテッドデバイスショッピングは注文の5%未満を占めますが、将来のマルチモーダルな状況を示しています。
製品画像、片手ナビゲーション、生体認証ログインを最適化した小売業者は、若い世代の間で不均衡なウォレットシェアを獲得しています。地理的位置に合わせた在庫可視性は直前の受け取りと配送をサポートし、衝動購買を促進します。スマートフォンの普及が飽和に近づくにつれ、増分成長はデバイスセンサーを活用したレイテンシの削減とよりリッチなリアルタイムパーソナライゼーションに依存し、カナダ電子商取引市場におけるモバイルの中心性を確固たるものにするでしょう。
支払方法別:BNPLがより高いバスケットサイズを促進
クレジット/デビットカードは2025年に63.22%の市場シェアを保持しました。BNPLは新興ながら18.82%のCAGRで拡大しており、2031年までに134億5,000万米ドルの取引額に達すると予測されています。製品ページでBNPLを宣伝する販売業者は、消費者が高額購入を分割払いにするにつれてバスケット価値が30〜45%上昇するのを目撃しています。デジタルウォレットは特にモバイルで人気の第2位であり、トークン化セキュリティとワンタップの利便性を組み合わせています。オープンバンキング決済は試験段階にありますが、より低い交換手数料と即時決済を約束しています。
カナダ金融消費者庁からの規制上の精査により、プロバイダーは手数料体系と返済スケジュールを明確にするよう促されています。それにもかかわらず、柔軟な条件は予算意識の高い購買者に響き、持続的な二桁成長が示唆されています。マルチレール・オーケストレーションを採用した販売業者はコストとリスクによって取引をルーティングし、カナダ電子商取引市場全体で購買者の好みに応えながら純マージンを最適化できます。
注記: 全セグメントのシェアはレポート購入後に入手可能
B2C製品カテゴリー別:美容が成長モメンタムをリード
消費者向け電子機器は2025年に17.62%のシェアで最大のカテゴリーであり続け、高い平均販売価格と頻繁なアップグレードサイクルと一致しています。しかし、美容・パーソナルケアは2031年まで14.12%のCAGRで最も急速に成長しており、バーチャル試着と補充サブスクリプションによって促進されています。ソーシャルプラットフォーム上のユーザー生成コンテンツが発見を促進し、美容取引の54%がソーシャルフィードの影響を受けています。
ファッション・アパレルはAIサイジングツールによって高い返品率に対処し、サイズ不一致を23%削減しています。一方、ミールキットプロバイダーはキュレーションされたメニューパーソナライゼーションを通じてパンデミック時代のモメンタムを維持しています。家具小売業者はARを活用してフィットと色を視覚化し、返品の輸送コストを削減しています。各垂直市場の最適化された体験は、カナダ電子商取引市場内での専門的な価値提案へのシフトを強調しています。
地理的分析
オンタリオ州とケベック州は2025年の取引額の64.18%を支配しており、高密度の人口と堅牢な光ファイバーカバレッジに支えられています。トロント、モントリオール、オタワなどの都市中心部は、米国の主要都市に匹敵する普及率を示しています。ブリティッシュコロンビア州とアルバータ州が次の層を形成し、アウトドア用品とウェルネスに向けたライフスタイル主導のカテゴリースキューがあります。越境購買は国境接続州で依然として高く、米国のマイクロフルフィルメントハブからの平均配送時間は2日です。最近の免税停止により、カナダの販売業者は競争力のある配送時間を守るために米国に在庫を保管するよう促されています。
ケベック州の法案96は2025年6月までにすべてのデジタルタッチポイントにわたるフランス語の同等性を要求し、250,000社の企業に影響を与えています。コンプライアンスコストにより、フランス語圏の購買者のコンバージョンを35%向上させるAI翻訳とバイリンガルCXツールの採用が促進されています。大西洋カナダの疎な接続性は採用を抑制していますが、連邦政府のブロードバンド施策は2026年以降の段階的な向上を約束しています。プレーリー州は農業機器の電子調達が強く、地域の専門化を示しています。
生活費の優位性が人口流入を引き付ける第二層都市に成長の余地が生まれています。品揃えとフルフィルメントをこれらの地域のニュアンスに合わせた小売業者が支持を得ています。その結果、カナダ電子商取引市場は州固有の市場参入ブループリントを必要とするマイクロダイナミクスのモザイクを示しています。
規制環境
カナダのeコマースは、競争法を軸とした競争主導の枠組みの下で運営されており、競争局がデジタル市場におけるプラットフォームの行為を規制している。2025年7月、競争局はAmazonのMarketplace Fair Pricing Policyに関する調査を進展させ、価格慣行に対する監視強化の兆候を示した。2026年3月の競争審判所の決定により、大手プラットフォームに対する競争局の訴訟が続行することとなり、オンライン小売における継続的な競争監視が改めて浮き彫りとなった。
バリューチェーン分析
カナダのeコマースのバリューチェーンは、加盟店およびブランド(B2CおよびB2B)から、店舗型・マーケットプレイス型プラットフォーム、決済および不正防止ツールを経て、フルフィルメント、幹線輸送、ラストマイル配送へと流れ、リバースロジスティクスがこの循環を完結させる。決済分野ではカードネットワークが取引シェアの大部分を占める一方、Interac Onlineおよび非接触型デビットの成長により、摩擦の少ないチェックアウト統合への需要が高まっている。BNPLは、決済サービスプロバイダーおよびゲートウェイ全体にわたるリスク管理、開示、オーケストレーションのもう一つの層を加えている。
競争環境
上位5社が約40%のシェアを保持しており、中程度の集中度を示しています。Amazon Canadaは迅速な配送と独占メディアを通じてロイヤルティを固定化するPrime主導の価値提案でリードしています。WalmartとCostcoは店舗フットプリントを前方在庫ノードとして活用し、ラストマイルコストを削減して即日受け取りを可能にしています。Canadian Tireの機敏なカーブサイドモデルは幅広いカテゴリーミックスを迅速なフルフィルメントに変換し、オムニチャネルの野望を支援しています。
ShopifyによるDeliverr買収(21億米ドル)はフルフィルメントネットワークを強化し、販売業者に全国2日間カバレッジを提供してAmazonの物流上の優位性に挑戦しています。大手既存企業はロボティクス対応の物流センターに投資してスループットを向上させ、1単位あたりのコストを削減しています。専門的な垂直型販売業者はドメイン専門知識とキュレーションされた品揃えを活用して熱心な消費者を引き付けています。ソーシャルコマースネイティブはインフルエンサー連合とコンテンツコマースを使用して従来の広告を迂回し、急速なブランド認知を獲得しています。
プライバシー規制と言語義務が新たな競争変数を追加しています。スケーラブルなコンプライアンスフレームワークとバイリンガルプラットフォームを持つ企業は、ケベック州とデータに敏感なセグメントへの参入を迅速化します。テクノロジーとラストマイル能力が収束するにつれ、差別化はロイヤルティエコシステム、キュレーションされたプライベートラベル、サステナビリティへのコミットメントへと向かい、カナダ電子商取引市場の次のフェーズを形成しています。
カナダ電子商取引産業リーダー
Amazon.com Canada Ltd.
Walmart Canada Corp.
Costco Wholesale Canada Ltd.
Home Depot of Canada Inc.
Apple Canada Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
プライバシー・バイ・デザインのツール、同意・設定管理、データマッピング、監査対応可能なガバナンスは、プライバシーおよびプラットフォーム監視の強化に対応するものである。2026年6月に上程されたBill C-36は、データガバナンスへの注目の高まりと、ケベックなどの市場におけるバイリンガル対応のCX要件を示すものであり、コンバージョンを損なうことなく発見から購入完了までの一連の体験を支える。インフラ、コンピュートアクセス、貿易のデジタル化は、抽象的な需要ではなく、名前の付いたプログラムやパイロットに紐づいた投資可能な分野を生み出している。運輸省(Transport Canada)の50億カナダドル規模の貿易多様化回廊基金(Trade Diversification Corridors Fund)および10億カナダドル規模の北極インフラ基金(Arctic Infrastructure Fund)は、配送の約束を改善し例外対応コストを低減する物流の近代化とデジタルサプライチェーンの可視化の分野を拡大している。2026年6月に開始された連邦のAI for All戦略には、コンピュートアクセス基金と成長資金調達手段が含まれており、eコマースおよびB2B調達向けのパーソナライゼーション、不正検知、自動化ワークフローを支えている。国境を越えた取引の実現は依然として運用面での重要な要素であり、カナダのWTO電子商取引協議への参加や、2026年3月時点でのTransPacific Trade Nexus(TPTN)のプロトタイプおよびパイロット対話といった新興の標準整合型デジタル貿易ワークフローの取り組みによって支えられている。
最近の業界動向
- 2026年6月:Walmart Canadaがカナダで Walmart+ を開始し、無制限の当日店舗配送、Walmart.caでの最低注文金額なしの送料無料、およびCrave定期サービスをバンドルした。この動きは、購入頻度と顧客維持をめぐる会員制ベースの競争を激化させ、大衆小売全体で配送およびデジタル特典に対するサービス水準の期待を引き上げている。
- 2026年4月:ShopifyがDeliverrの買収を21億米ドルで完了し、より迅速な配送の約束を目指す加盟店向けのフルフィルメント能力を強化した。この取引は2日以内配送のカバレッジを強化することで、物流の速度を主要な差別化要因とするマーケットプレイスや大手オムニチャネル小売業者に対する競争圧力を高めている。
- 2025年2月:Walmart Canadaが、サードパーティ販売者向けに当日ラストマイル配送を提供するDelivery-as-a-Serviceモデルを導入した。これにより既存の物流能力が収益化され、主要都市圏で迅速な配送カバレッジを必要とするマーケットプレイス出品者の選択肢が拡大している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、カナダのeコマース市場を、カナダの購入者がオンラインチャネルを通じて注文した商品およびサービスの価値と定義し、B2CおよびB2B活動にわたるウェブサイトおよびアプリ上で完了した購入を対象とする。
対象範囲の除外事項:オンラインマーケティングの影響のみを受けたオフライン販売、およびオンライン注文の手順を伴わない純粋な店舗内取引は除外する。
セグメンテーション概要
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ別
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 支払方法別
- クレジット/デビットカード
- デジタルウォレット
- BNPL
- その他の支払方法
- B2C製品カテゴリー別
- 美容・パーソナルケア
- 消費者向け電子機器
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIY、メディア
- その他の製品カテゴリー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、カナダにおけるオンライン商取引の動向を反映する測定可能なシグナルにモデルを固定し、その後、より広範な小売およびデジタル経済の文脈に照らして結果を検証するために使用された。まず、Statistics Canadaの小売eコマースおよび小売取引に関する表などの公的統計、ならびにオンライン支出に影響を与える消費者・信用状況に関するBank of Canadaの発表を確認した。
外部検証を加えるため、関税および国境を越えたコンプライアンスに関するCanada政府およびCanada Border Services Agencyの資料、ならびに配送能力とサービス変更を示すCanada Postの公開情報も参照した。また、オンラインショッピング行動や返品を扱う査読付き学術誌も確認した。企業の開示資料、四半期投資家向けプレゼンテーション、信頼性の高い報道、マーケットプレイス出品者向け最新情報などの補助的な情報源は、平均注文額に影響を与えるプロモーション強度や価格変動の解釈に役立った。有用な場合には、企業財務や情報分析、ニュースおよび財務動向の追跡のための有料購読サービスを利用し、イベントの時期や開示情報を一貫して把握した。掲載した情報源はあくまで例示であり、実際の作業ではデータ収集、相互確認、および明確化のために、他にも多くの公的および有料の参考資料が用いられた。
一次インタビューおよび調査
一次調査では、カナダにおけるオンライン需要プールがどのように形成されているか、そしてそのうちどれだけがデジタルチェックアウトを通じて捕捉されているかを確認することに重点を置いた。これは公開データのみからは必ずしも明らかにならない点である。インタビューおよび調査の対象は、eコマース事業者、ブランド、物流・フルフィルメント関係者、および支援サービスの関係者である。この入力は、カテゴリー構成、プロモーションの深さ、平均販売価格のパターンに関する前提を検証するために使用され、回答にギャップが示唆された箇所については再確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:34% | 経営幹部(CXO):15% |
| ミドルティア:49% | 機能/部門リーダー:31% |
| 小規模プレーヤー:17% | マネージャー:54% |
市場規模算定・予測
市場規模の算定はトップダウンとボトムアップの論理を用いて構築された。トップダウン方式では、カナダのオンライン支出シグナルを起点とし、観察されたチャネル構成、カテゴリー構成、購入頻度のパターンを用いて価値をeコマースに再配分した。小売のみのeコマース系列ではすべてのオンライン商取引を捕捉できないため、B2Bオンライン注文の強度、およびオンラインチェックアウトを通過する商品とサービス型注文の構成比に関する入力を用いて合計値を調整した。
モデルを実用的かつ再現可能な状態に保つため、各サイクルで更新可能な少数の市場フィンガープリントに依拠した。これには、オンライン注文頻度、平均注文額の推移、スマートフォン主導の購買行動、カート規模を変化させる配送速度への期待、および米ドル建て価格に影響を与える国境を越えたシェアの変動が含まれる。予測は、マクロ需要環境とカテゴリー別普及率に紐づいたシナリオ分析を用いて策定され、その後、値引き、送料戦略、返品摩擦に関する専門家の見解を用いて調整された。ボトムアップの詳細が断片的な箇所では、選択的なサプライヤーおよびチャネル確認(サンプル抽出したカテゴリー数量と現実的な価格帯を組み合わせたもの)を用いてギャップを埋め、公開データでは裏付けられない完全な積み上げを強制しないようにした。
データ検証および更新サイクル
検証は、モデル化された合計値を独立した指標と照合し、その後、最終承認前に大きな乖離を確認することで行われた。想定されるオンラインシェアを公開された小売eコマース系列と比較し、企業の開示情報と方向性の整合性を確認し、税・関税の変更や主要なフルフィルメント方針の転換といった既知の出来事に照らして段階的な変化を再確認した。
成果物は複数段階のアナリストレビューを経ており、入力、計算、前提が再検証され、手順を再現できるようメモが記録される。価格設定、通貨換算、またはカテゴリー構成に重大な変化をもたらす新情報が得られた場合には、回答者に再度連絡を取り、変化を確認して推測に頼ることを減らしている。本レポートは毎年更新され、重要な出来事があった場合には中間更新が行われ、納品前には最終レビューが完了し、クライアントには最新の見解が提供される。
Mordor Intelligenceのカナダeコマース市場規模算定と他の公表推計との比較
カナダのeコマースに関する公表推計は、通貨換算の時期、価格インフレの扱い、カテゴリー構成の更新のタイミングが一致していないため、しばしば異なる結果となる。これらの相違は、価値合計をいずれの方向にも動かし得る。また、一部の発行元が主に小売eコマース系列に依拠する一方で、他の発行元は厳密には小売に該当しないより広範なオンライン注文を組み込んでいるため、数値も変動する。
本市場においては、主な乖離の要因は、B2Bオンライン注文が含まれているかどうか、国境を越えたオンライン購入がどのように扱われているか、そしてプロモーションや送料変更が活発な期間において平均販売価格が基準年からどのように推移しているかという点にある。一貫した為替換算期間を用いてモデルを更新し、最新の注文頻度およびオンラインシェアのシグナルに照らして再検証することで、市場規模は実際の取引動向に結びついた状態を保ち、Mordor Intelligenceにおいて適用されている更新主導の規律を反映している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 41.79 B (2025) | |
| 業界団体A | USD 47.60 B (2025) | この推計は、より広範なオンライン小売支出の代理指標が用いられ、キャンセル、返品、サービス比重の高い注文を一貫して分離せずにマーケットプレイス活動を完全な取引価値として扱う場合に、より高くなることがある。 |
| グローバルコンサルティングB | USD 38.20 B (2025) | この数値は、小売のみに限定したeコマースの定義に近く、非小売のオンライン注文や、依然としてオンラインチェックアウトを経由するB2B購買の一部を過小に計上する可能性があり、その結果、合計が押し下げられる。 |
この表は、乖離の大部分が、何をオンライン注文として計上するか、そして価格設定と通貨換算の時期が基準年にどのように反映されるかによって説明されることを示している。入力データを需要および価格検証に対して追跡可能な状態に保ち、主要な前提を定められた更新サイクルで見直すことにより、同じ手順で再現し監査可能な市場価値を算出している。


レポートで回答される主要な質問
カナダ電子商取引市場の現在の価値はいくらですか?
市場は2026年に456億6,000万米ドルと評価されており、2031年までに710億4,000万米ドルに達する軌道にあります。
カナダ電子商取引市場内で最も急速に拡大しているセグメントはどれですか?
B2Bチャネルは12.17%のCAGRで成長しており、市場全体の9.27%のCAGRを上回っています。
モバイルコマースはどのくらいの速さで成長していますか?
スマートフォンベースの取引は17.62%のCAGRで進展しており、デスクトップの歴史的な優位性を侵食しています。
最も高い成長モメンタムを示す支払方法はどれですか?
今すぐ購入・後払いソリューションは18.82%のCAGRで拡大しており、平均注文額を最大45%引き上げています。
競争環境はどの程度集中していますか?
上位5社が約40%の市場シェアを保持しており、中程度の集中度と専門的な新規参入者の余地があることを示しています。
政府助成金は中小企業の電子商取引採用にどのように影響していますか?
最大15,000カナダドルのカナダデジタル採用プログラム助成金は、15,000社以上の中小企業がオンラインストアを開設または改善するのを支援し、6ヶ月以内に平均32%の売上増加をもたらしました。
最終更新日:


