
薬剤溶出ステント市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
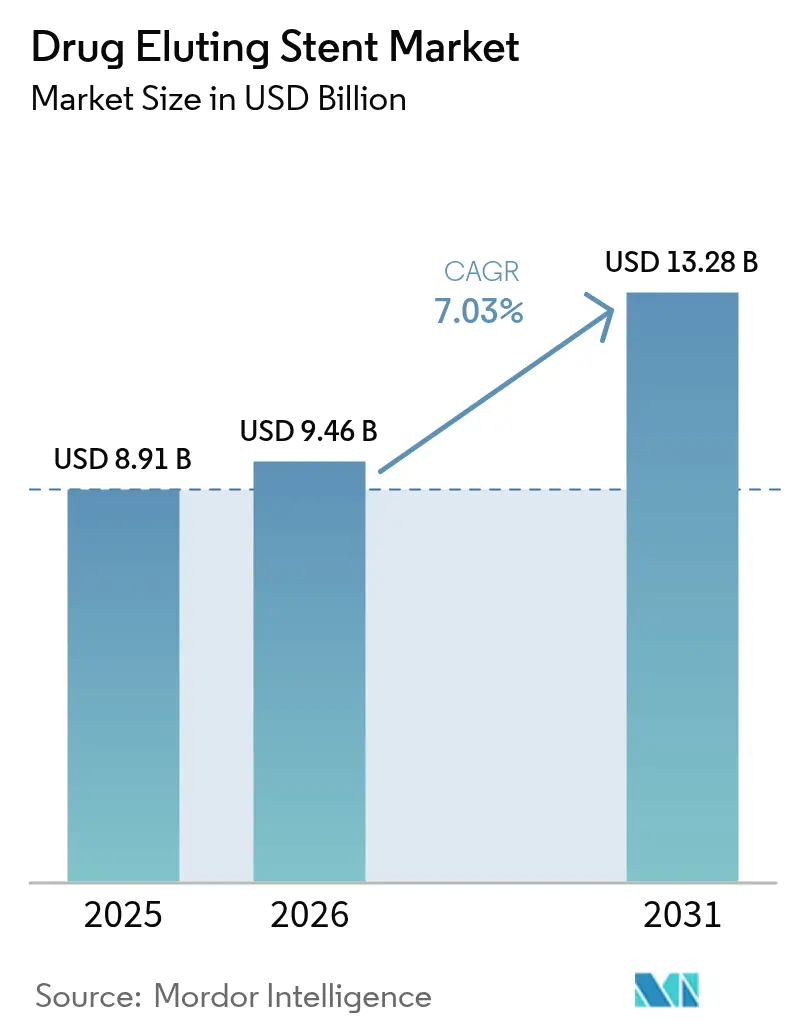
| 市場規模 (2026) | 9.46 十億米ドル |
| 市場規模 (2031) | 13.28 十億米ドル |
| 成長率 (2026 - 2031) | 7.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
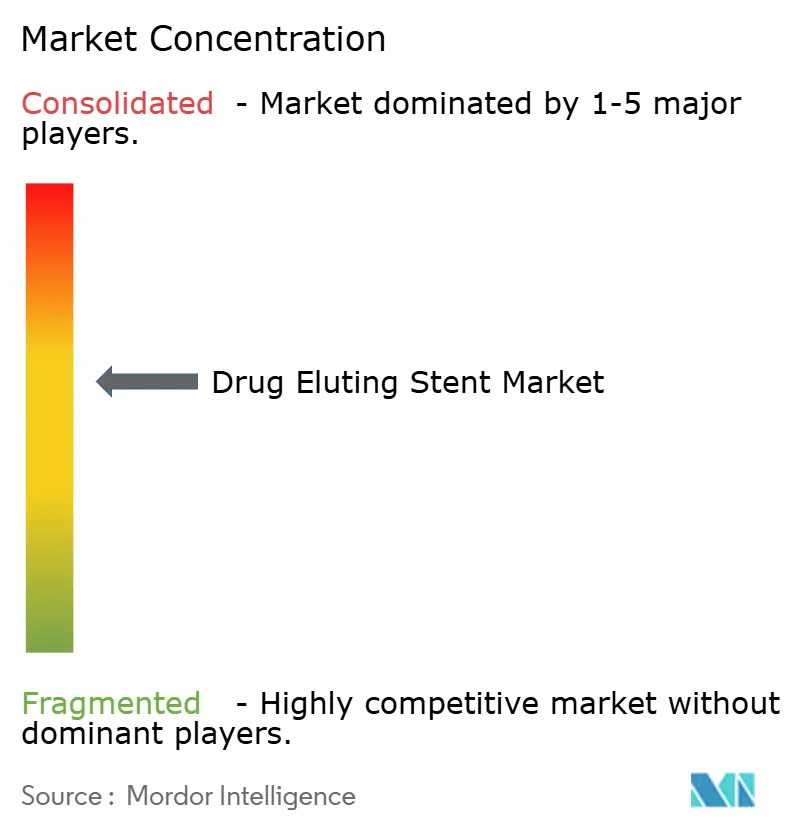
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる薬剤溶出ステント市場分析
薬剤溶出ステント市場規模は、2025年の89億1,000万米ドルから2026年には94億6,000万米ドルに増加し、2031年までに132億8,000万米ドルに達する見込みで、2026〜2031年にかけて年平均成長率7.03%で成長します。
1ヶ月間の抗血小板二剤併用療法ラベリングによる適格基準の拡大、超薄型ストラット設計の持続的な普及、および外来手術センターへの単純手術のシフトの継続が、この成長軌道を支えています。生体吸収性ポリマープラットフォーム、マグネシウム合金スキャフォールド、およびAI誘導血管内イメージングが融合し、遅発性ステント血栓症の低減、再血行再建術の削減、手術時間の短縮をもたらしており、これらの変化が対象患者層を拡大し、医療費総額を圧縮しています。地域のダイナミクスも急速に変化しており、中国とインドの国内メーカーは欧米品より40〜60%低い価格でコバルトクロムプラットフォームを市場に投入する一方、日本と韓国の規制当局は腎機能障害を持つ高齢患者において優れた安全性を示すポリマーフリーデバイスを優先審査しています。同時に、病院は市販後サーベイランス義務の強化に直面しており、エビデンス生成期間は長くなるものの実世界への適用性は向上しており、この規制の再調整は強固な臨床インフラを持つ企業に有利に働いています。
レポートの主要なポイント
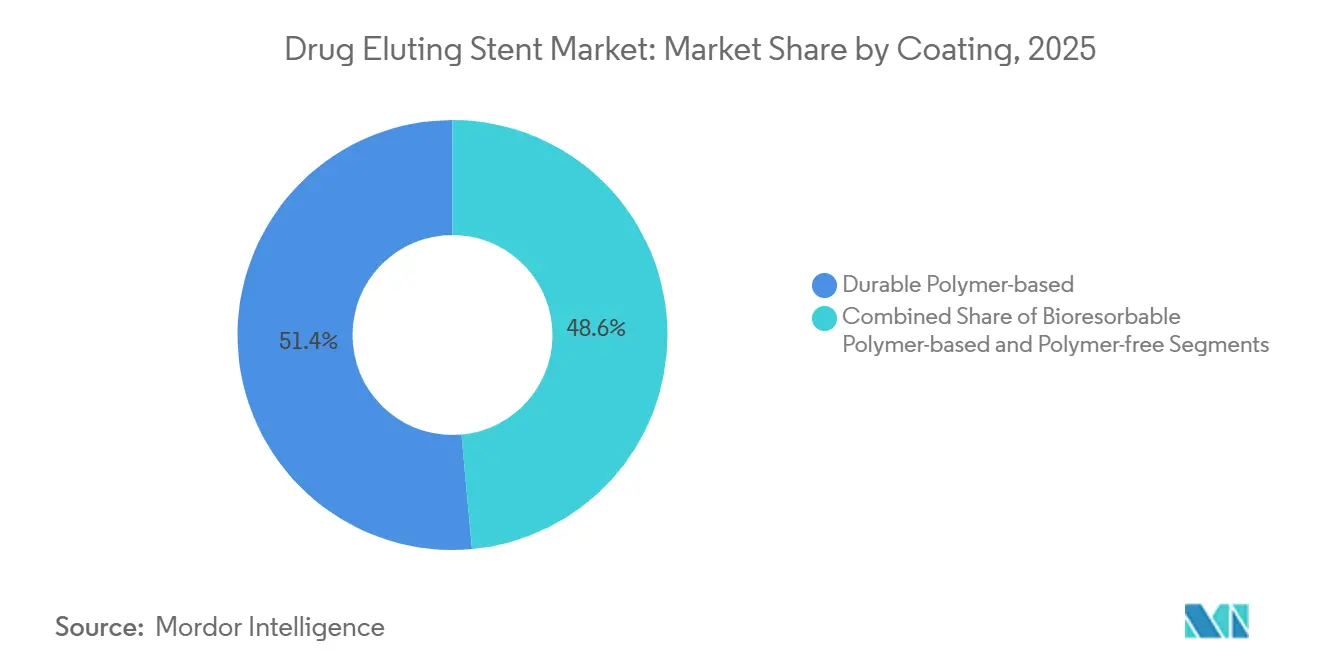
- コーティングタイプ別では、耐久性ポリマーが2025年の薬剤溶出ステント市場シェアの51.44%をリードし、生体吸収性プラットフォームは2031年にかけて年平均成長率10.36%で成長すると予測されています。
- 材料別では、コバルトクロム合金が2025年の薬剤溶出ステント市場規模の37.66%を占め、マグネシウム合金複合材は2026〜2031年にかけて年平均成長率11.77%で成長する見通しです。
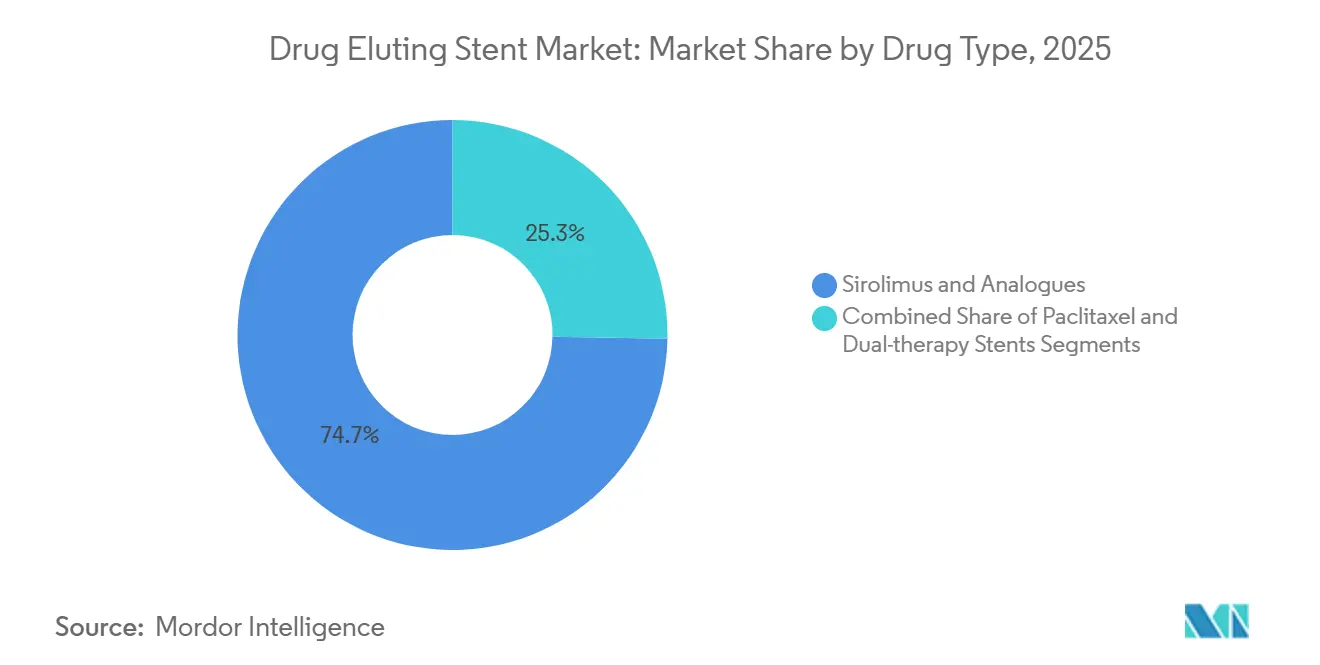
- 薬剤タイプ別では、シロリムスおよびその類似体が2025年に74.73%のシェアを獲得し、デュアルセラピー併用ステントは2031年にかけて年平均成長率11.64%で拡大すると予測されています。
- 適用別では、冠動脈疾患が2025年の薬剤溶出ステント市場規模の72.42%を占め、末梢動脈疾患は2031年にかけて年平均成長率10.43%で成長すると予想されています。
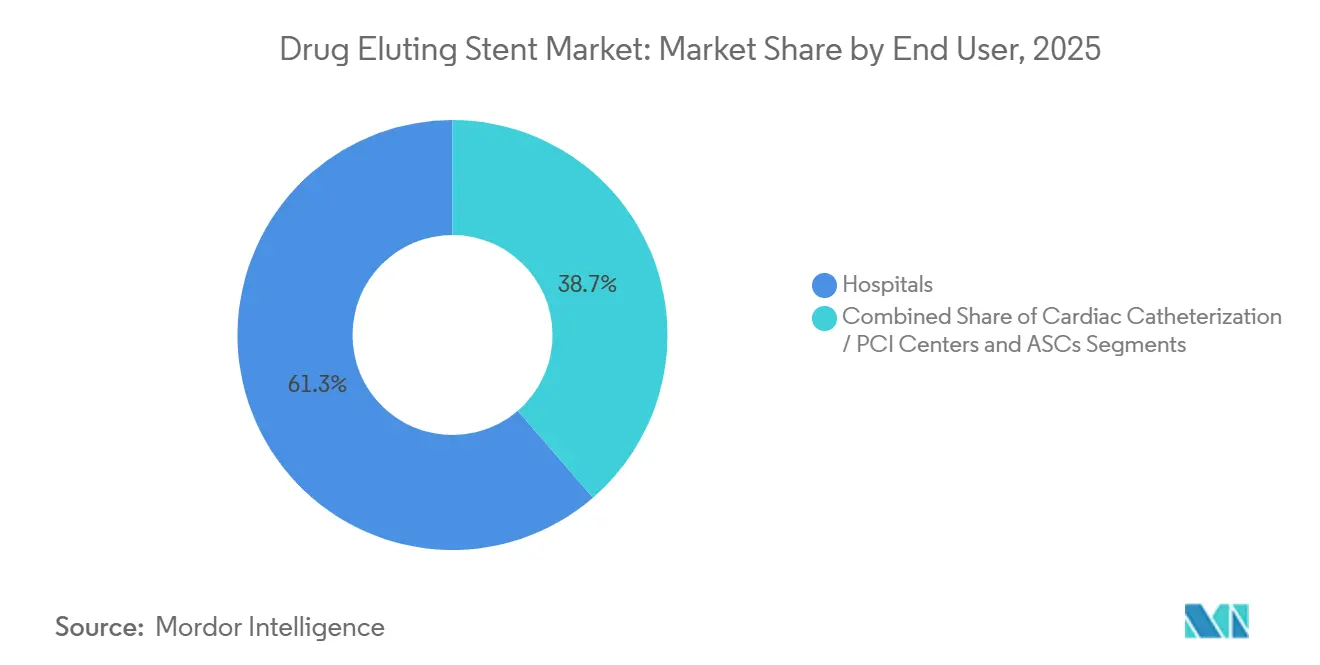
- エンドユーザー別では、病院が2025年に61.33%の収益シェアを保持し、外来手術センターは2026〜2031年に年平均成長率9.64%を記録する見込みです。
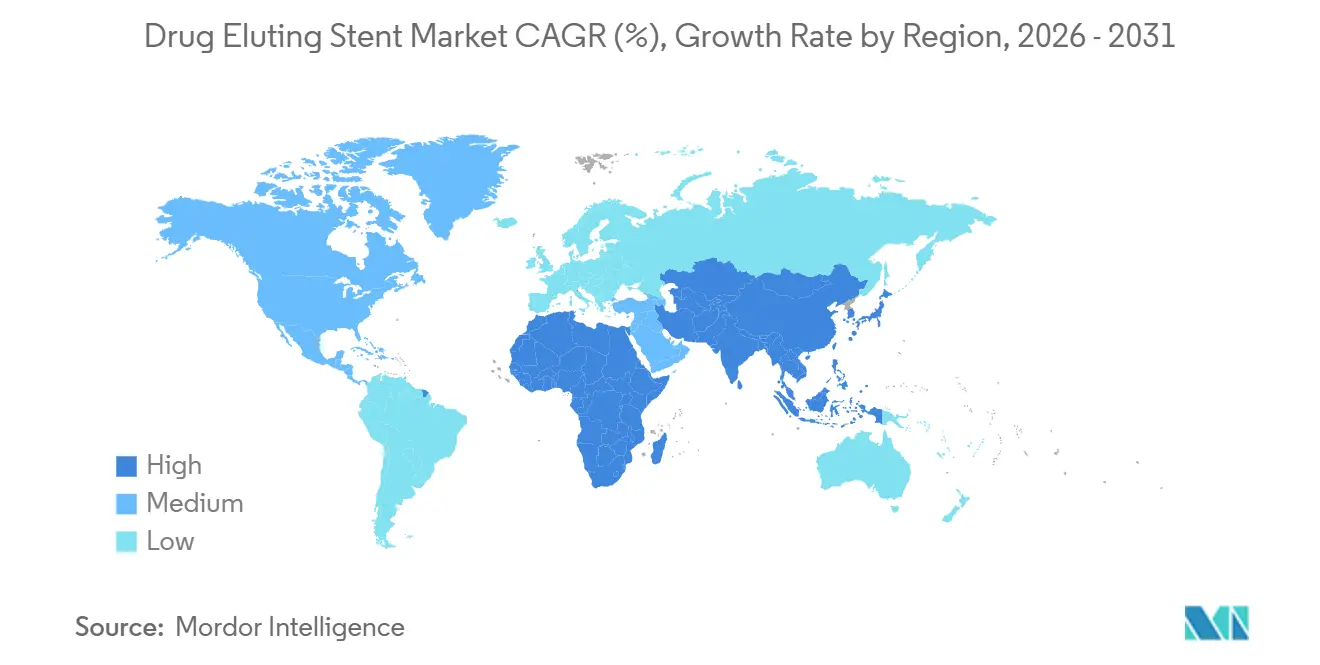
- 地域別では、北米が2025年に39.43%の収益シェアでリードし、アジア太平洋地域は2031年にかけて年平均成長率9.21%で最も速い成長を示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
薬剤溶出ステント市場のドライバー影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 冠動脈疾患の有病率の上昇と 高齢化人口 | +1.8% | 世界規模、欧州および北米で顕著 | 長期(4年以上) |
| 経皮的冠動脈インターベンション件数の増加と 低侵襲インターベンションへの選好 | +1.5% | アジア太平洋地域および北米 | 中期(2〜4年) |
| ポリマーコーティングおよび 超薄型ストラットプラットフォームの進歩 | +1.2% | 北米、欧州、日本 | 中期(2〜4年) |
| 1ヶ月間の抗血小板二剤併用療法ラベリングによる 適格患者層の拡大 | +1.0% | 北米、欧州 | 短期(2年以内) |
| 新興アジアにおける採用を促進する 国内低コスト薬剤溶出ステント生産 | +1.1% | アジア太平洋地域中核、中東・アフリカおよび 南米への波及 | 中期(2〜4年) |
| AI誘導血管内イメージングによる ステント留置成功率の向上 | +0.4% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
冠動脈疾患の有病率の上昇と高齢化人口
世界の冠動脈疾患(CAD)の発生率は65歳以上の人口の倍増と歩調を合わせて上昇しており、患者は現在、1回の手術で2本以上のインプラントを必要とする多枝病変を呈しており、予防的心臓病学の進歩にもかかわらずデバイス需要を維持しています。[1] 年齢層別登録は現在、主要試験で義務付けられており、メディケア受給者を対象とした40%のインターベンションに対するデータの関連性を確保する一方、慢性腎臓病の合併症は長期的な異物を除去するため生体吸収性ポリマーステントを魅力的なものにしています。欧州と日本の老年心臓病学会は短縮された抗血小板療法を伴う超薄型ストラットスキャフォールドを支持しており、このガイダンスは年齢別分析に関する進化するISO-14155要件と一致しています。[2]
経皮的冠動脈インターベンション件数の増加と低侵襲インターベンションへの選好
米国の年間経皮的冠動脈インターベンション(PCI)件数は2024年に55万件に達しましたが、アジア太平洋地域の急増はより顕著であり、中国は農村部の保険拡大を背景に95万件のインターベンションを記録しました。[3] 橈骨動脈アクセスと当日退院が現在では一般的となり、血管合併症を低減し病院の収容能力を解放しています。標的病変血行再建術が12ヶ月時点で5%未満に維持されており、これは支払者のスコアカードに組み込まれた指標であるため、薬剤溶出ステント市場の採用が加速しています。
ポリマーコーティングおよび超薄型ストラットプラットフォームの進歩
60マイクロメートルの白金クロムスキャフォールドは0.2MPaを超える半径方向強度を発揮しながら、血流の乱れを十分に低減し、第一世代デバイスと比較して標的病変不全を18%削減します。予測可能な12〜18ヶ月のポリマー吸収により慢性炎症が解消され、FDA承認のポリマーフリー設計は長期的な二剤療法に耐えられない患者に対応しています。ISO-10993-13の分解産物アッセイにより検証コストが20万米ドル増加しますが、安全性の透明性が向上します。
1ヶ月間の抗血小板二剤併用療法ラベリングによる適格患者層の拡大
MASTER-DAPTは出血高リスク症例に対して1ヶ月レジメンを解禁し、主要3製品にわたる米国のラベリング更新を促しました。この政策転換により、以前はステント留置が延期されていた米国の15万人の患者が即座に対象となり、12ヶ月時点での血栓症が1%以下の生体吸収性プラットフォームは同様のラベリングを申請できるという欧州医薬品庁(EMA)のガイダンスを促進しました。
薬剤溶出ステント市場の抑制要因影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な長期規制エビデンス要件 | –0.6% | 世界規模、欧州および北米で顕著 | 長期(4年以上) |
| 低所得地域における高いデバイスおよび手術コスト | –0.5% | サハラ以南アフリカ、南アジア、 南米 | 中期(2〜4年) |
| 医療グレードポリマーおよび原薬(API)の サプライチェーンの脆弱性 | –0.3% | 世界規模、欧州で混乱リスクが最大 | 短期(2年以内) |
| ステント内再狭窄/小血管における 薬剤コーティングバルーンによる競合的カニバリゼーション | –0.4% | 北米、欧州、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な長期規制エビデンス要件
欧州の医療機器規則(MDR)はすべての生体吸収性スキャフォールドに対して5年間の追跡調査を義務付けており、主要プログラムに800万米ドルと最大3年間が追加される一方、米国食品医薬品局(FDA)は現在、最良比較対照品に対する非劣性の直接比較を要求しており、サンプルサイズが最大3,000例に倍増しています。最初の1万件のインプラントをカバーする市販後レジストリの義務付けは小規模企業に負担をかけますが、サーベイランスの精度を向上させます。
低所得地域における高いデバイスおよび手術コスト
1,200〜3,500米ドルの単価は、サハラ以南の一部の国では年間医療費の最大60%を消費します。インドとナイジェリアの地区病院のわずか15%しかカテーテル検査室を運営しておらず、患者は平均150kmの移送を余儀なくされる一方、世界的なドナープログラムが補助できるのは推定年間200万件の未充足インターベンションのうちわずか3万件にすぎません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
薬剤溶出ステント市場セグメント分析
コーティングタイプ別:
炎症懸念の高まりとともに生体吸収性ポリマーが台頭耐久性ポリマーデバイスは2025年に薬剤溶出ステント市場シェアの51.44%を保持しており、豊富なレガシーデータに支えられていますが、12ヶ月での分解により慢性異物反応が解消されるため、生体吸収性コーティングは2031年にかけて年平均成長率10.36%のペースで進んでいます。ポリマーフリーの代替品は2025年に12%のシェアに達し、現在は短縮された抗血小板療法戦略の主役となっています。ISO 10993-13毒性アッセイにより初期コストは上昇しましたが、臨床医の信頼が高まり、生体吸収性プラットフォームの薬剤溶出ステント市場規模は着実に拡大しています。
術者は長期的な薬剤溶出を必要とする糖尿病関連の複雑な病変に対して引き続き耐久性ポリマーを選択していますが、主流の使用はシフトしつつあります。2025年の米国心臓病学会(ACC)で発表されたBIOFLOW-VI試験では、生体吸収性コーティングにより2年超での遅発性ステント血栓症が25%低下することが示され、この効果が旧来のプラットフォームのカニバリゼーションを加速し、より薄く吸収の速いポリマーへの薬剤溶出ステント市場トレンドを強化すると期待されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
マグネシウム合金が完全吸収される透過性スキャフォールドとして台頭コバルトクロムは2025年に37.66%のシェアで引き続き主力材料でしたが、12ヶ月以内の完全吸収により血管運動が回復するため、マグネシウム合金複合材は年平均成長率11.77%で上回っています。白金クロム合金は最も薄いストラット(60µm)を実現しながら28%のシェアを保持し、高い半径方向力を必要とする石灰化血管での地位を維持しています。外科医が内皮化の加速を優先するにつれ、ステンレス鋼は一桁台に縮小しました。ISO 10993-15で義務付けられた動物モデルでの分解研究により製品開発期間は長くなりましたが、毒性への懸念が払拭され、新規金属に対する臨床医の受容が高まり、マグネシウムデバイスの薬剤溶出ステント市場規模の見通しを支えています。
Esprit BTKの12ヶ月時点での95%吸収は膝下病変における機能回復を実証し、将来のマグネシウムプラットフォームの雛形を提供しており、この進歩は末梢適用を永久的なニチノールケージから転換し、薬剤溶出ステント市場をさらに多様化させる見込みです。
薬剤タイプ別:
シロリムス類似体が優位を保ち、デュアルセラピープラットフォームが複雑病変を標的にシロリムス系化合物は2025年に74.73%の収益を支配し、40年にわたる安全性エビデンスを活用しています。デュアルセラピー併用は年平均成長率11.64%で最も急速に成長しており、炎症と平滑筋遊走が共存する分岐部病変および慢性完全閉塞(CTO)症例において特に、抗増殖薬と抗炎症薬を組み合わせています。パクリタキセルプラットフォームは18%のシェアで、末梢動脈における規制上の慎重姿勢により継続的な減少に直面しており、多くの企業がシロリムス類似体への処方変更を促されており、この転換がmTOR阻害への薬剤溶出ステント市場トレンドを強化しています。
シロリムス-プロブコールまたはシロリムス-タクロリムス併用を探索するパイプラインプロジェクトは二重毒性試験を完了する必要があり、開発期間が最大18ヶ月延長されますが、遅発性再狭窄の低減が期待され、安全性のハードルが解消されれば複雑病変デバイスの薬剤溶出ステント市場規模を押し上げる可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
適用別:
膝下スキャフォールドの承認取得により末梢動脈疾患が台頭冠動脈適応症は依然として2025年収益の72.42%を占めていますが、FDAによるEsprit BTKスキャフォールドの承認が長らく血管形成術で十分に対応されていなかったセグメントを開拓したことで、末梢動脈疾患は年率10.43%で拡大しています。大腿膝窩動脈症例は引き続きニチノール自己拡張型設計に依存していますが、マグネシウムの吸収と脈動性の回復が膝下治療を再定義し、末梢適用の薬剤溶出ステント市場シェアを拡大しています。
米国メディケア・メディケイドサービスセンター(CMS)は大腿膝窩動脈インターベンションに対してより高い外来支払い分類を割り当てており、外来センターのマージンを改善し、サービスの地理的分散を促進しています。調和されたFDAガイダンスにより冠動脈データを末梢申請に転用できるようになり、各新規申請から100万米ドルが削減され、四肢救済療法に特化した薬剤溶出ステント市場規模を拡大するパイプライン活動の波を刺激しています。
エンドユーザー別:
当日退院が標準となるにつれ外来センターがシェアを獲得病院は多枝病変および高リスク急性冠症候群症例のハブとして機能し続けているため、2025年に61.33%のシェアを維持しました。しかし、外来手術センターは診療報酬の同等性に支えられ、当日退院を可能にする橈骨動脈アクセスプロトコルを活用することで年平均成長率9.64%を記録しています。独立型カテーテル検査センターは22%のシェアを保持し、合理化されたスタッフ配置と低い間接費を活用して高スループットの都市市場を治療しており、このダイナミクスは薬剤溶出ステント市場内での着実な移行と新たな競争の場を生み出しています。
病院は病院外来部門を設立することで対抗しており、依然として病院外来料金で請求することでシェアの侵食を抑制しています。一方、外来事業者はAI誘導イメージングコンソールを採用してワークフローを加速しており、これは現在支払者の優先プロバイダーリストに考慮される差別化要因となっており、この進化がサービス提供場所のシフトを定着させ、薬剤溶出ステント市場をコストパフォーマンスの基準に対応させ続けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米薬剤溶出ステント市場
北米は2025年の収益の39.43%を創出しており、生体吸収性プラットフォームのプレミアム価格設定と、候補患者プールを150,000件拡大した1ヶ月ラベリングに支えられています。薬剤コーティングバルーンがステント内再狭窄処置の32%を侵食するにつれて成長は緩やかになっていますが、AIガイド画像診断の普及が一部の減速を相殺し、地域の薬剤溶出ステント市場を相当規模に維持しています。
アジア太平洋薬剤溶出ステント市場
アジア太平洋地域は、中国の年間PCI件数が100万件に近づき、国内メーカーが新興市場の価格上限を満たす600米ドル未満のデバイスを提供していることから、2031年までのCAGRが9.21%と最も成長の速い地域です。統一された申請経路により、日本、韓国、台湾、ASEANへの単申請が可能となり、アクセスの合理化と輸出普及の加速が実現しており、これらの触媒が発展途上経済全体で薬剤溶出ステント市場規模を押し上げています。
欧州・中東・アフリカおよび南米薬剤溶出ステント市場
欧州は、MDR(医療機器規則)に起因するエビデンス負担と格闘しており、承認が2〜3年延長され、スキャフォールドあたりさらに800万米ドルのコストが発生するため、中小企業にとっての抑止力となっています。それにもかかわらず、PCI対CABG比率の上昇と1ヶ月デュアル療法の承認が安定した需要を維持しています。中東・アフリカは6%のシェアを占め、単価が一人当たり医療費の半分に相当することから普及の遅れに悩んでいますが、GCCによるカテーテル検査室インフラへの投資が件数を押し上げています。南米は8%のシェアを保持しており、主にブラジルの年間180,000件のPCIが牽引しており、アルゼンチンとチリは必須デバイスリストによる償還適用範囲の拡大に伴い二桁のCAGRを記録しています。
規制環境
薬剤溶出性ステントは、主要市場において最高リスク区分の医療機器フレームワークの対象となっている。欧州連合では、DESはMDR (EU) 2017/745の下でクラスIIIの植込み型医療機器として扱われ、正式な臨床評価、市販後調査、および(クラスIII植込み型機器の場合)専門家パネルの参加を伴う臨床評価協議手続き(CECP)が求められる。2025年1月に文書化されたEMAのCECP専門家判断は、DES申請に対する臨床評価報告書パッケージへの精査強化を示している。これらのEU経路は、特に再吸収性または新規コーティングプラットフォームに対して、より長期の追跡調査とより厳格なベネフィット・リスク根拠を要求し、長期エビデンスの基準を引き上げている。
米国では、DESは機器主導の作用機序を持つコンビネーション製品として規制されており、FDA CDRHの審査は確立された非臨床・臨床要件と認知された合意基準によって支えられている。試験および文書化は一般的にISO 25539-2:2020(血管ステントシステム評価)およびISO 25539-4:2021(コーティング血管内デバイス)に対応し、グローバル申請資料を支援する。一方で、市販後エビデンス要件の拡大やラベリングに関する検討事項(市場環境で言及される短縮型二剤抗血小板療法戦略を含む)が、堅牢なレジストリと管理された臨床データ生成、および製造変更管理の必要性を高めている。
バリューチェーン分析
DESのバリューチェーンは、専門的な原材料と薬剤原料から始まる。薄壁金属チューブ(コバルトクロムおよびプラチナクロム合金)、生体適合性ポリマーまたは表面修飾化学(耐久性、生体吸収性、またはポリマーフリーのアプローチ)、および医薬品原薬(特にシロリムス類似体およびエベロリムス/ゾタロリムス系薬剤)である。重要な製造工程には、精密レーザーカット、電解研磨、コーティング塗布と用量均一性管理、送達システムへのクリンピング、そして長期の検証を伴う最終滅菌(多くの場合エチレンオキサイド)が含まれる。DESはコンビネーション製品であるため、品質システムと変更管理は厳格であり、金属、ポリマー、原薬合成、または滅菌に関する供給者の変更は、広範な再検証と規制当局との協議を頻繁に引き起こす。
下流では、流通は入札・共同購買、カテーテル検査室の在庫プログラム、そして病院、独立系PCIセンター、外来手術センターに対応するチャネルパートナーを通じて行われる。ボトルネックは、コーティングの均一性、滅菌能力、および既存プラットフォームへの文書作業が多く伴う更新に集中しており、これはプロセス変更に関するFDAのPMA補正活動、例えばMedinolのEluNIRリダフォロリムス溶出性冠動脈ステントシステムに関する製造業者/滅菌業者/包装業者/供給者の変更に紐づく30日通知(PMA補正)の2025年8月承認において見て取れる。これらの力学は、垂直統合された材料アクセス、検証済みの複数供給元戦略、そして継続的な市販後および製造変更義務を維持できる臨床・規制インフラを持つメーカーに有利に働く。
競合環境
Abbott、Boston Scientific、Medtronic は2025年収益の大部分を集合的に支配していましたが、現在は垂直統合された薬剤合成と地元の金属調達を活用して価格を下回るアジアの急速に拡大するプレーヤーに直面しています。1ヶ月ラベリングはAbbottのXIENCE、Boston ScientificのSYNERGY、MedtronicのResolute Onyxに防御可能な優位性を与えていますが、破壊的企業からのポリマーフリーおよびマグネシウムプラットフォームが差別化を狭めています。AbbottのUltreonとBoston ScientificのAngioInsightが先駆けたAI強化イメージング統合は、レジストリで再血行再建術を14%削減し、プレミアム価格設定を可能にしており、これは確立されたリーダーが引き続き活用するマージン保護手段です。
ホワイトスペースの成長は、Esprit BTKの膝下承認が重症下肢虚血を持つ糖尿病患者の未開拓プールを創出した末梢動脈疾患にあります。同時に、ステント内再狭窄に対するFDA承認のパクリタキセルバルーンが18ヶ月以内に米国適応症の約3分の1を獲得し、ステントメーカーにシェア損失をヘッジするためのハイブリッドポートフォリオへの移行を迫りました。欧州のMDRの5年間安全性義務は資本需要を増大させ、強固な試験ネットワークを持つ既存企業に有利に働き、小規模なアジアの挑戦者の即時EU参入を阻んでいますが、CEマークはラテンアメリカおよび中東のテンダーに不可欠であり続けており、グローバルな競争の複雑さを増幅させています。
薬剤溶出ステント業界リーダー
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic PLC
-
Terumo Corporation
-
Lepu Medical Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
薬剤溶出ステント市場 このレポートでカバーされる企業
- Abbott Laboratories
- Alvimedica
- B. Braun
- Balton Sp.z.o.o
- Biosensors International Group, Ltd.
- BIOTRONIK
- Boston Scientific
- Cook Group
- Elixir Medical
- Johnson & Johnson Services LLC
- JW Medical Systems
- Lepu Medical
- Medtronic
- Meril Life Science
- MicroPort
- OrbusNeich Medical
- Sahajanand Medical Technologies Pvt. Ltd.
- Sino Medical Sciences Technology Inc.
- Terumo
- Translumina
市場機会と将来展望
新たな一時的または生体適応型プラットフォームが、冠動脈疾患および末梢動脈疾患における永久型金属DESの性能基準に挑戦する中で、ホワイトスペースの成長がより明確になりつつある。2026年6月、Teleflexは、Freesolve生体吸収性マグネシウムスキャフォールドを標準的な薬剤溶出性ステントと比較評価する、世界的なBIOMAG III検証試験(1,859人の患者)の登録を開始した。これは、吸収性と血管機能回復を軸に製品差別化を再構築しうる臨床経路への積極的な投資を示している。別途、EuroPCR 2026における発表、例えばElixir Medicalが発表した4年間のBIOADAPTORランダム化試験データ(DynamXバイオアダプター対標準DES)は、臨床医の注目を長期転帰に向けさせ続けており、増分的な操作性の向上ではなく長期的なイベント減少で競争するプラットフォームに商業化の余地を生み出している。
市場アクセスと価格政策は、特定地域でマージンを圧縮しつつも機会を広げ続けており、競争戦術をコスト最適化されたプラットフォームや現地最適化されたポートフォリオへと移行させている。インドの国家医薬品価格庁(NPPA)は2026年4月に上限価格を改定し、冠動脈用DESの価格に上限を設定した。これにより手頃さと調達の予測可能性が拡大する一方、多国籍企業と国内サプライヤー間の競争が激化している。並行して、新規の機器・薬剤コンビネーションを加速する米国の規制メカニズム、例えば2026年5月にSolaris Endovascularの薬剤溶出性カバードステントに付与されたFDAブレークスルーデバイス指定は、差別化された薬剤溶出型プラットフォームが可視性と体系的な審査対応を確保する経路を強調している。特に、中核的な冠動脈DES量に隣接する複雑な末梢および特殊病変セグメントにおいて、この傾向は顕著である。
薬剤溶出ステント市場における最近の業界動向
- 2026年5月: Solaris Endovascularが薬剤溶出性カバードステントについてFDAブレークスルーデバイス指定を取得し、差別化されたDES類似プラットフォームに向けた独自の規制経路を示すとともに、末梢病変カバレッジ拡大に向けた迅速審査の勢いを生み出した。
- 2026年6月: Teleflexが、Freesolve生体吸収性マグネシウムスキャフォールドを標準的な薬剤溶出性ステントと比較評価する、世界的なBIOMAG III検証試験(1,859人の患者)の登録を開始し、吸収性と血管機能回復に向けて製品差別化を移行させ得る積極的な臨床経路を示した。
- 2025年7月: Teleflexが、BIOTRONIKの血管インターベンション事業を7.6億ユーロで買収完了し、Orsiro Mission薬剤溶出性ステントを含む広範なインターベンション用ポートフォリオを追加し、冠動脈DESにおける規模とチャネルの優位性を再構築した。
薬剤溶出ステント市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、薬剤溶出ステント市場は、動脈を開存させ再狭窄リスクを低減するためのカテーテルベースの処置に使用される薬剤コーティング血管ステントの販売を対象としています。市場は主要地域およびケア環境における金額ベースで測定されます。
対象除外:ベアメタルステント、薬剤溶出バルーン、および薬剤溶出ステントとして販売されていない完生体吸収性スキャフォールドは除外します。
セグメンテーション概要
- コーティングタイプ別
- 耐久性ポリマーベース
- 生体吸収性ポリマーベース
- ポリマーフリー
- 材料別
- コバルトクロム合金
- 白金クロム合金
- ステンレス鋼
- ニチノール
- マグネシウム合金/複合材
- 薬剤タイプ別
- シロリムスおよびその類似体(エベロリムス、ゾタロリムス、バイオリムスA9)
- パクリタキセル
- デュアルセラピー/併用薬剤ステント
- 適用別
- 冠動脈疾患
- 末梢動脈疾患
- エンドユーザー別
- 病院
- 心臓カテーテル検査/経皮的冠動脈インターベンションセンター
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、疾患負担、処置件数、およびデバイス承認状況を用いてファクトベースを構築し、それを価格設定および採用シグナルにマッピングすることから始まります。一般的に有用なパブリックソースの種類としては、世界保健機関、OECD保健統計、米国疾病予防管理センター、ならびに医療機器および安全性更新に関する規制データベースなどが挙げられます。
また、病院および支払者の刊行物、査読済み循環器学ジャーナル、ならびにHSマッピングが十分に明確な輸出入統計も参照します。並行して、企業の年次報告書、投資家向けプレゼンテーション、および決算説明会のメモなどの二次資料を活用し、製品ミックスの変化、地域別エクスポージャー、および価格に関するコメントを追跡します。必要に応じて、企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースを使用し、タイムラインとイノベーションの強度をクロスチェックします。このリストは網羅的なものではなく、データ収集、検証、および明確化のために他の多くのパブリックソースおよび参考資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクの前提条件をストレステストし、平均販売価格、臨床的選好の変化、および末梢使用が冠動脈使用よりも急速に拡大している領域に関するギャップを埋めるために使用されます。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、ディストリビューター、インターベンショナル循環器学のステークホルダー、ならびに調達およびカテーテル検査室の専門家と対話し、変数がモデルの結果に大きな影響を与える場合には再確認を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部:13% | アジア太平洋地域:41% |
| 中位層:47% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:35% |
| 小規模プレイヤー:15% | マネージャー:60% | 南北アメリカ地域:24% |
市場規模算定と予測
市場規模は、処置件数および治療患者プールを地域別に再構築し、処置あたりのステント数の前提条件および適応症別の薬剤溶出ステント普及率を用いてデバイス需要に変換するトップダウンアプローチで構築されます。合計値の妥当性を確保するため、サンプリングされた平均販売価格と推定ユニット需要の積、および一部の高ボリューム国におけるディストリビューターおよびチャネルチェックなど、選択的なボトムアップ近似値を用いて出力を検証します。
主要インプットには、経皮的冠動脈インターベンション件数、冠動脈インターベンションと末梢インターベンションの比率、薬剤溶出ステントと代替療法の普及率、症例あたりの平均ステント使用数、ならびにステント世代および償還環境別の価格レンジが含まれます。国別に明確なパブリックシリーズが存在しない場合は、カテーテル検査室密度、循環器専門医の利用可能性、および近隣市場のベンチマークなどのプロキシ指標を用いてギャップを補完し、インタビューで方向性を確認します。
予測については、ガイドラインの変更や償還の更新によって両変数が変動し得るため、処置成長と価格推移のトレンドラインに支えられたシナリオ分析を主に使用します。前提条件は追跡可能な状態に保たれており、ジュニアアナリストが各ドライバーを再確認し、手順を再現できるようになっています。
データ検証と更新サイクル
出力は、処置成長トレンド、規制イベントのタイミング、および実務者から共有された価格変動の予測など、独立したシグナルとの乖離を確認する複数のチェックを通じて検証されます。ある地域で予期しない急増が見られた場合は、まず普及率と平均販売価格の前提条件を再確認し、それでも不一致が説明できない場合はソースに再連絡します。
承認前に、モデルとナラティブは数値とストーリーの整合性を維持するための多段階の内部レビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントがその時点で利用可能な最新の見解を受け取れるよう、最終的な納品前チェックが完了します。
Mordor Intelligenceの薬剤溶出ステント市場推計と他の公表推計との比較
薬剤溶出ステントに関する公表数値は、含まれる製品セットおよび処置をユニット需要に変換する方法が出版社間で一致していないため、しばしば一致しません。また、ある調査がより新しい基準年を使用している場合、異なる価格カーブを適用している場合、または冠動脈と末梢の使用状況をより不透明な形で混在させている場合にも差異が生じます。
ベンチマーク表には顕著なばらつきが見られますが、Mordor Intelligenceのモデルでは、ベアメタルステントおよび薬剤溶出バルーンを明示的に除外した薬剤溶出ステントのみに価値を紐付け、価格適用前に冠動脈と末梢の使用状況を分割する処置主導の需要構築を採用しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 8.91 ビリオン 米ドル(2025年) | |
| 業界出版社A | 6.94 ビリオン 米ドル(2025年) | この推計は末梢ステント留置のより広範な包含を適用しており、2026年に向けてより速い平均販売価格の上昇を使用しているようで、地域をまたいでブレンドした場合に2025年の値を押し上げる可能性があます。 |
| グローバル出版社B | 8.46 ビリオン 米ドル(2024年) | より高い数値は、より大きな暗示的ユニットプールを持つ早期の基準年によって説明され、コーディングおよび貿易ラインの特定性が低い一部の国において隣接する薬剤コーティング血管デバイスを対象範囲に含めている可能性があります。 |
全体として、この比較は、対象範囲の境界と処置からユニットへの変換ロジックが差異の主な要因であることを示唆しています。前提条件(適応症の分割、症例あたりのユニット数、および価格レンジ)を可視化し、フィールドフィードバックで再確認することにより、最終的な市場規模は年度ごとに追跡・再現しやすい状態を維持しています。
レポートで回答される主要な質問
2031年までに薬剤溶出ステント市場はどのくらいの規模になりますか?
2031年までに13.28 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて7.03%のCAGRで成長する見込みです。
最も急速に拡大しているコーティングタイプはどれですか?
生体吸収性ポリマーは12ヶ月での分解により遅発性ステント血栓症を抑制するため、年平均成長率10.36%のペースで成長しています。
外来手術センターがシェアを獲得しているのはなぜですか?
CMSの診療報酬同等性と橈骨動脈アクセスプロトコルにより当日退院が可能となり、外来手術センターの件数が年平均成長率9.64%で増加しています。
現代のステント留置においてAIはどのような役割を果たしていますか?
AI誘導光干渉断層撮影(OCT)イメージングは92%の感度でマルアポジションを検出し、初期使用において再血行再建術を14%削減しています。
最も急速な成長を示している地域はどこですか?
アジア太平洋地域は高い手術件数と低コストの国内デバイスを背景に年平均成長率9.21%で成長しています。
薬剤コーティングバルーンはステントにとって大きな脅威ですか?
はい、2024年のFDA承認後、米国ではステント内再狭窄症例の32%を治療しており、再ステント留置に圧力をかけています。