
尿管ステント市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 662.5 百万米ドル |
| 市場規模 (2031) | 891.07 百万米ドル |
| Growth Rate (2026 - 2031) | 6.11 % |
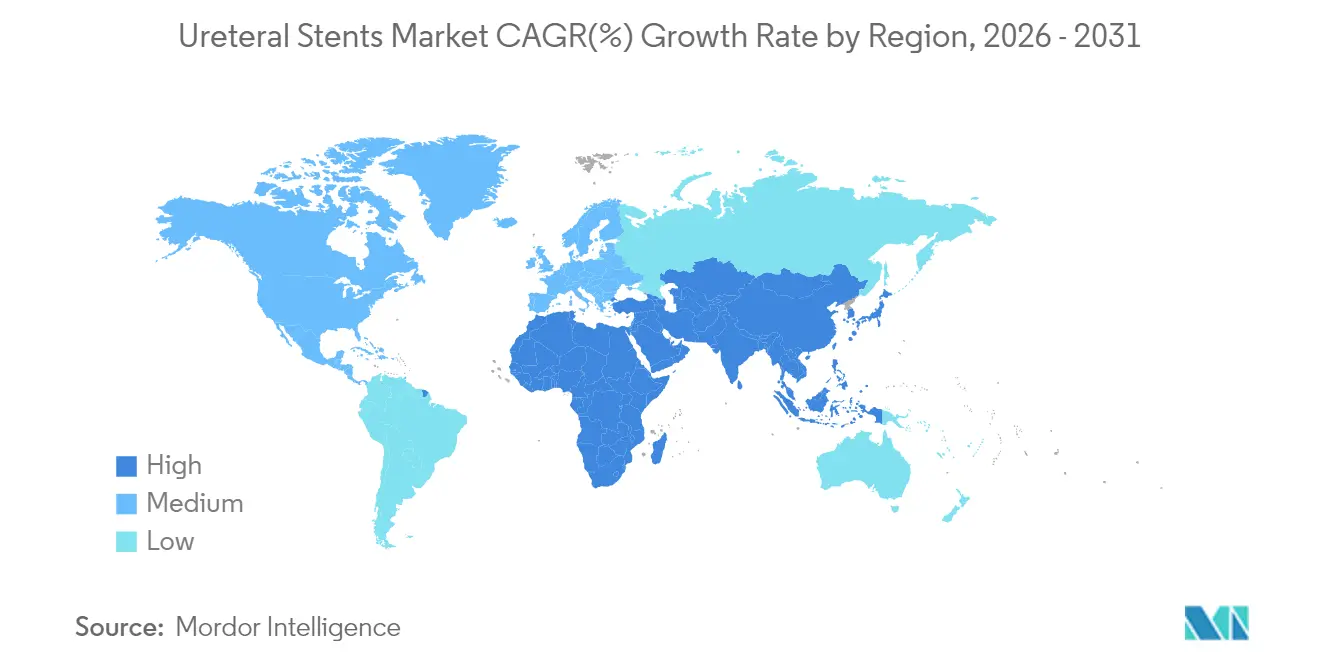
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
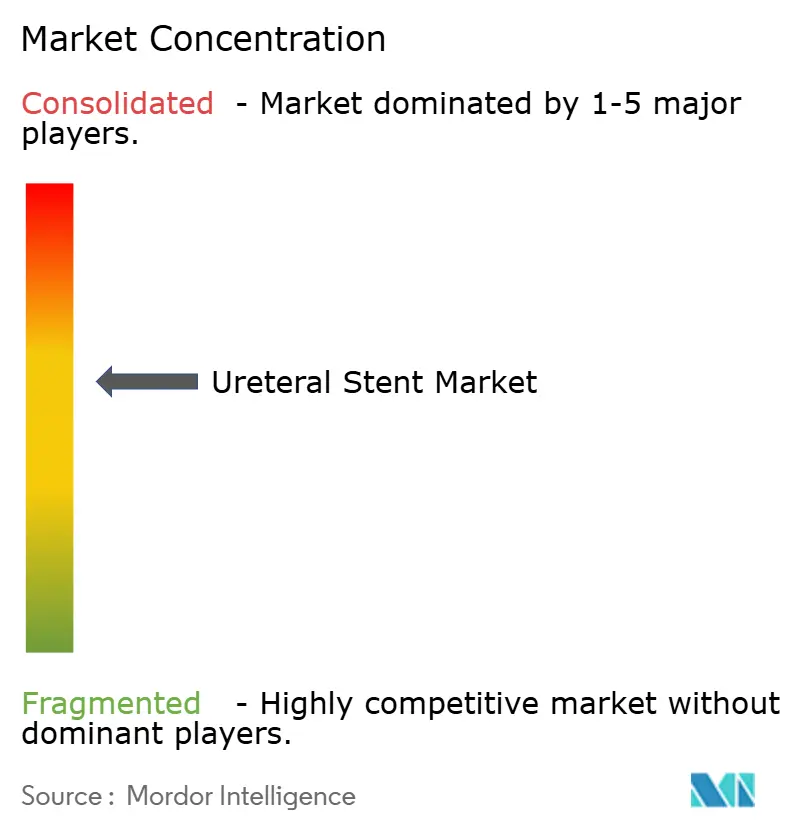
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる尿管ステント市場分析
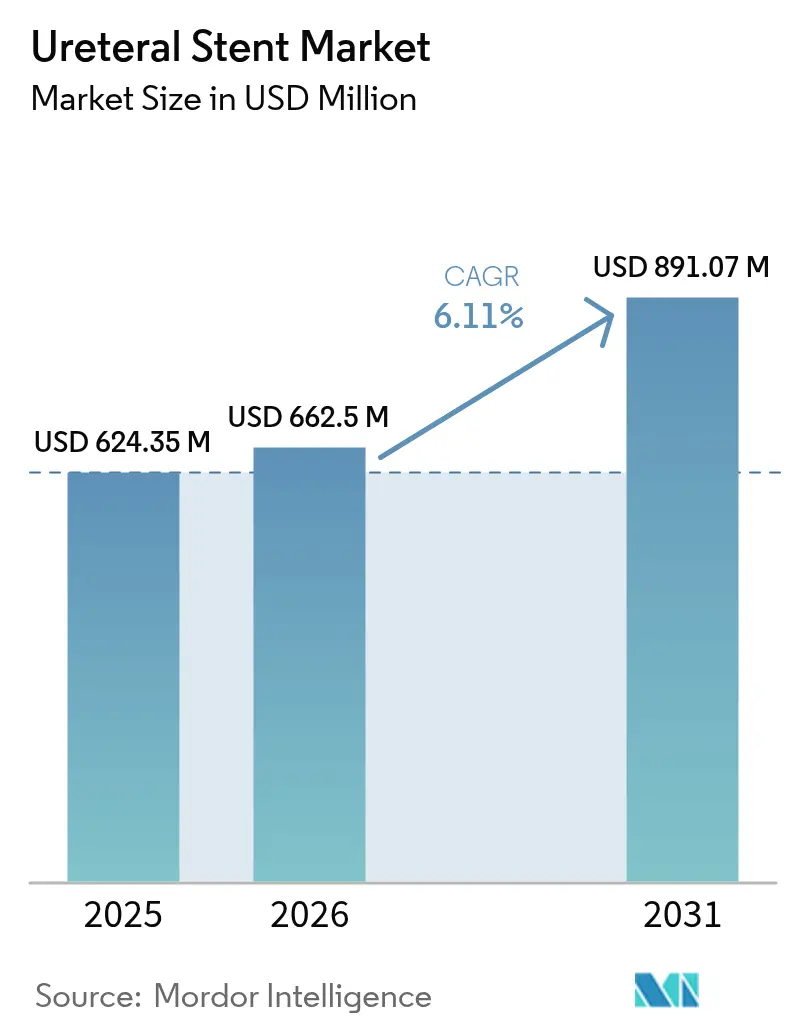
尿管ステント市場規模は2025年に6億2,435万米ドルと評価され、2026年の6億6,250万米ドルから2031年には8億9,107万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.11%です。膀胱尿管逆流防止を目的としたRELIEFステントに対するFDAの認可によって加速された生分解性イノベーションが競争力学を再形成しつつあり、同時に二次的な抜去処置に関する長年の懸念にも対応しています。米国成人の9.25%に達した腎臓結石の有病率の上昇は、特に60歳未満の女性において処置件数を拡大させており、メーカーに対して性別に配慮した設計の改良を促しています。[1]Hidar Alibrahim、「米国人口における腎臓結石の有病率」、JU Open Plus、journals.lww.com高齢化人口は低侵襲ドレナージソリューションへの需要を高め、医療システムが複雑な症例を効率的な外来手術センターへ移行させることを促しています。抗石灰化ナノコーティングから放射線不透過性生分解性ポリマーに至る材料科学の革新が製品差別化を強化し、AI誘導配置システムが初回精度を向上させ修正率を低下させています。[2]米国食品医薬品局、「2024年デバイス承認」、fda.gov大手デバイスメーカーがニッチなイノベーターを買収する戦略的統合が続いており、TeleflexによるBIOTRONIKの血管インターベンション部門の7億6,000万ユーロでの買収はその好例であり、泌尿器科クロスセルの可能性を拡大しています。
主要レポートの要点
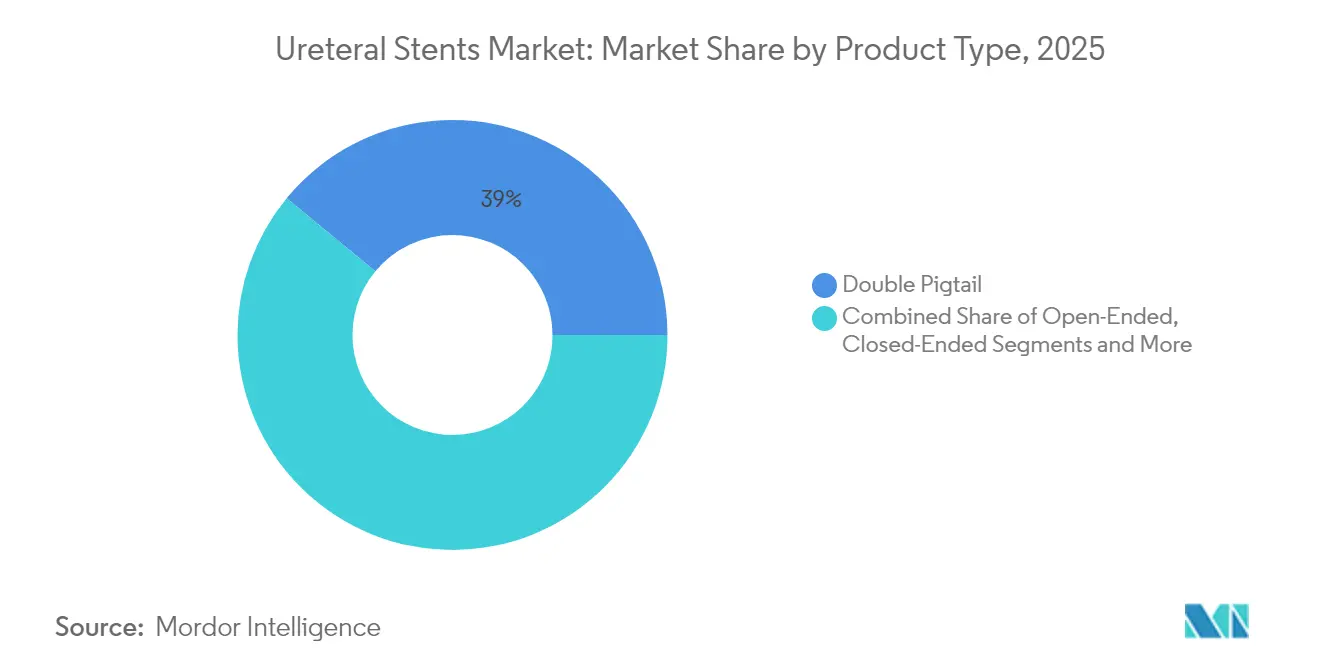
- 製品タイプ別では、ダブルピッグテールステントが2025年の尿管ステント市場シェアの39.02%をリードし、一方で生分解性設計は2031年に向けて10.04%のCAGRで進展しています。
- 材料別では、ポリウレタンが2025年の尿管ステント市場規模の41.85%のシェアを占め、生分解性ポリマーは2031年にかけて10.48%のCAGRで拡大しています。
- コーティング別では、親水性バリアントが2025年に42.78%の収益を獲得し、抗石灰化ナノコーティング代替品は2031年に向けて7.83%という最高の予測CAGRを保持しています。
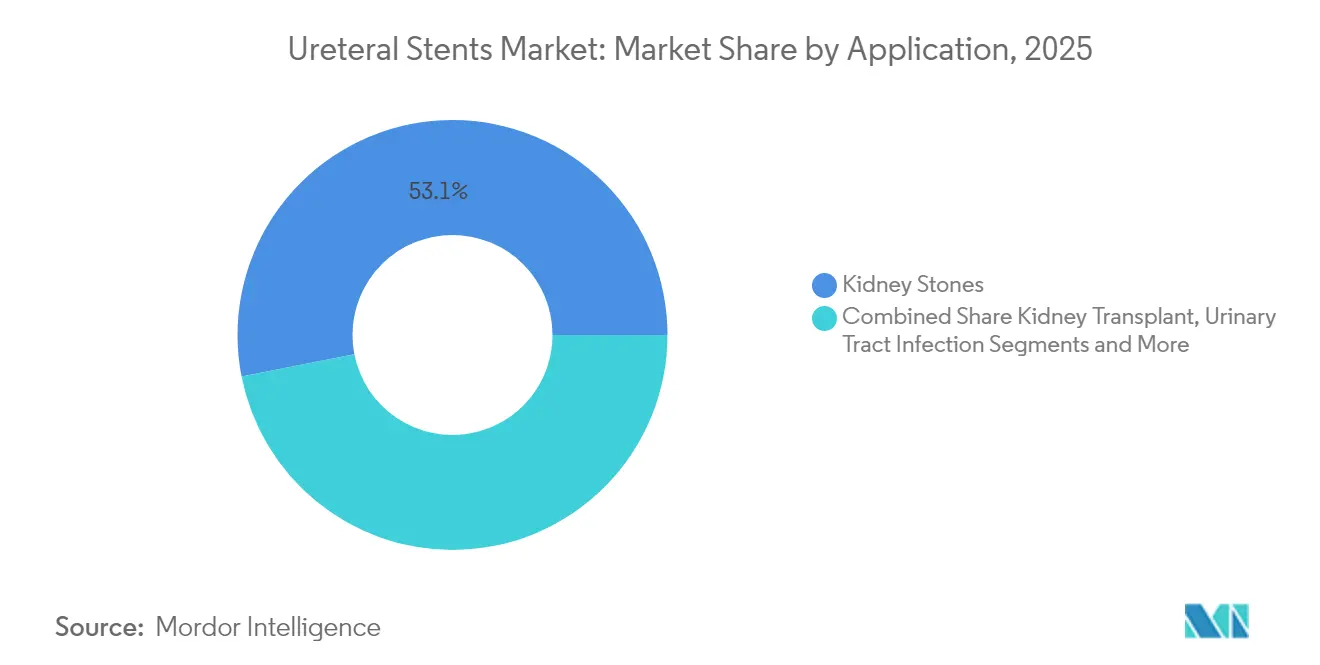
- 用途別では、腎臓結石管理が2025年の尿管ステント市場規模の53.10%を占め、腫瘍関連処置は8.35%のCAGRで増加すると予測されています。
- エンドユーザー別では、病院が2025年の尿管ステント市場シェアの58.92%を保持し、外来手術センターは2031年にかけて7.18%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 泌尿器疾患の負担増大 | +1.2% | 北米および欧州でより高い影響を持つグローバル | 長期(4年以上) |
| 高齢化人口に関連した泌尿器科手術の急増 | +1.8% | 先進地域に集中したグローバル | 長期(4年以上) |
| 材料およびコーティングイノベーションに向けた研究開発の増加 | +0.9% | 北米およびEUが先導し、アジア太平洋が追随 | 中期(2〜4年) |
| 生分解性/生体吸収性ステントの採用増加および発売 | +1.1% | 北米での早期採用を伴うグローバル | 中期(2〜4年) |
| AI誘導サイジングおよび配置による修正率の低減 | +0.7% | 北米およびEU、アジア太平洋での段階的採用 | 短期(2年以内) |
| 外来手術センターにおける日帰り尿管鏡検査の成長 | +0.9% | 主に北米、EUへ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
泌尿器疾患の負担増大
腎臓結石疾患は現在、米国成人の9.25%に影響を与えており、60歳未満の女性で最も急激な増加が見られ、この人口動態の変化が性別特有のステント設計改良を促しています。[1]Hidar Alibrahim、「米国人口における腎臓結石の有病率」、JU Open Plus、journals.lww.com肥満に関連した代謝変化が若年層における結石形成を加速させ、予防的ステント処置の持続的なパイプラインを生み出しています。慢性腎臓病は留置デバイスと強く相関しており、忘れられたステントを持つ患者の30.6%がCKDを発症するのに対し、適時に抜去された場合は8.3%にとどまり、臨床医を長期留置・生体適合性オプションへと誘導しています。これらの疫学的現実が安定した処置件数の成長を支え、長期間にわたってドレナージを維持しながら石灰化を最小限に抑える設計をメーカーに提供するよう動機付けています。
高齢化人口に関連した泌尿器科手術の急増
現在、高齢者の約14.53%が腎臓結石を経験していますが、80代の治療成績は若年コホートと同等であり、虚弱患者に対するステント留置を伴う尿管鏡検査の有効性が実証されています。初回結石消失率は88%に達し、補助療法後には97%に上昇する一方、合併症は9%近くにとどまり、二次介入を不要とする生分解性ステントへの選好を強化しています。虚弱評価では腎臓結石リスクが1.731倍高いことが示されており、脆弱な高齢者に対する予防的ドレナージ戦略を促しています。老年泌尿器科プログラムは、生理的予備能の低下に対応するための麻酔および回復プロトコルを標準化しており、一時的な溶解性インプラントをデフォルトオプションとして位置付けています。
材料およびコーティングイノベーションに向けた研究開発の増加
PercushieldやpHreeCoatなどの高度なコーティングは、従来のHydroplus層と比較してカルシウムおよびマグネシウムの付着を低減し、忘れられたステントにおける80.8%の石灰化有病率という中心的な問題に直接対処しています。生体適合性試験に関するFDAのドラフトガイダンスは化学分析を厳格化し、低抽出性ポリマーへの移行を加速させています。ナノエンジニアリングされた抗石灰化表面は8.12%のCAGRを示しており、抗バイオフィルム剤を放出する薬剤溶出設計はベンチからベッドサイドへと移行しています。生分解性マトリックスに統合された放射線不透過性添加剤により、臨床医は通常の画像検査でインビボ分解を追跡できるようになり、従来の視認性の障壁が解消されています。
生分解性/生体吸収性ステントの採用増加および発売
生分解性モデルは10.57%のCAGRで拡大しており、臨床的に同等の性能を示しながら患者の抜去に伴う不快感とコストを省いています。PLAおよびPLA/PHBの3Dプリント形状は複雑な解剖学的構造に対するカスタムサイジングを可能にし、FDAがラクチドベース樹脂に対してASTM F2579-18を認定したことで規制上の明確性が得られました。89.7%の2ヶ月有効性を示す初期気管ステントデータが泌尿器科への応用に対する信頼を高めています。液体射出成形が無菌性を損なうことなく生産を拡大しており、薬剤送達を組み合わせたバリアントは機械的緩和と局所療法の同時実現を約束しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 感染および石灰化リスク | -0.8% | フォローアップケアが限られた地域でより高い影響を持つグローバル | 長期(4年以上) |
| 患者の不快感/ステント関連症状 | -0.6% | 特に品質意識の高い市場に影響するグローバル | 中期(2〜4年) |
| 医療グレードシリコンのサプライチェーン不足 | -0.9% | 製造拠点に集中した影響を持つグローバル | 短期(2年以内) |
| 生分解性副産物に対する規制上の精査 | -0.4% | 主に北米およびEU、グローバルに拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
感染および石灰化リスク
石灰化は忘れられたステントの80.8%に影響を与え、40.2%の尿路感染症発生率を引き起こしており、リスクは5週時点の18.33%から12週超では75%に上昇し、適時交換または吸収性オプションの必要性を強調しています。2ヶ月を超える術前留置期間は、尿管鏡検査後の感染リスクをほぼ4倍に増加させます。外見上清潔なデバイスでも内部に結晶性閉塞が潜んでいる可能性があり、緊急介入が必要となるため、バイオフィルム形成を阻害する抗菌コーティングに向けた研究開発が促進されています。
患者の不快感/ステント関連症状
従来のダブルJ型デバイスはRELIEF設計の0%に対して63%の症例で膀胱尿管逆流を引き起こし、工学的改良による症状緩和の可能性を浮き彫りにしています。[3]Ansley Kelm、「RELIEFステントがFDA認可を取得」、University Hospitals News、news.uhhospitals.org完全な尿管内配置は、正常血圧および糖尿病コホートの両方において疼痛スコアを大幅に低下させます。生活の質への影響は性機能にまで及び、次世代デバイスが刺激を最小限に抑えない限り、アドヒアランスの課題が生じます。ストリング付きステントソリューションは患者による自己抜去を可能にし、外来受診を短縮しますが、わずかな脱落リスクから慎重な選択プロトコルが求められます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ダブルピッグテールの優位性が生分解性の挑戦に直面ダブルピッグテールデバイスは2025年に尿管ステント市場シェアの39.02%を維持しており、臨床医がその信頼性の高いドレナージと簡便な配置を評価しているためです。しかし、生分解性代替品は病院がスループットと患者満足度を高める単一処置ケアパスウェイに注力するにつれ、年率10.04%で成長しています。オープンエンドおよびクローズドエンド構成はニッチにとどまり、解剖学的に複雑な症例や方向性のある流量制御が必要な狭窄に限定されています。金属ステントは悪性閉塞のニーズに対応しており、Alliumシステムは顕著な移動にもかかわらず59.5%の機能的生存率と22ヶ月の中央開存期間を達成しています。
生分解性イノベーションは従来製品の核心的な欠点に対処しています。PLA/PGAブレンドは早期術後の力に耐えた後、CO₂と水に溶解し、慢性的な刺激を制限します。ハイブリッド構造は自己拡張型金属フレームと吸収性被覆を組み合わせ、長期的な半径方向の力と最終的な管腔回復を統合します。患者固有の3Dプリント形状は尿管の湾曲に合わせることで移動を低減し、スケールでのカスタマイズ療法に向けた尿管ステント市場のトレンドと一致しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


材料別:
生分解性ポリマーが従来の階層を再形成ポリウレタンは数十年にわたる臨床的親しみやすさとバランスの取れた柔軟性により、2025年の尿管ステント市場規模の41.85%を保持しました。しかし、生分解性材料は二次処置の回避に対して支払者が報酬を与えるため、10.48%のCAGRを示しています。シリコンは滑らかさと低石灰化傾向が評価され、長期留置症例での優位性を維持していますが、医療グレードのサプライチェーン不足がケアポイントに近い場所で製造される液体シリコンゴムバリアントへの多様化を促しています。
複合設計は生分解性マトリックス内に放射線不透過性フィラーを統合し、永続的な残留物なしに視認性を確保します。金属ポリマーハイブリッドはニチノールの弾性を活用しながら吸収性の管腔足場を提供します。ASTM F2579-18の標準化がFDA審査を合理化するにつれ、メーカーは発売を加速させ、一時的な機能が永続的な植込みに取って代わる尿管ステント市場の構造的変化を強化しています。
コーティング/技術別:
抗石灰化イノベーションが成長を牽引親水性コーティングは挿入を容易にし摩擦を低減することで、2025年に42.78%の収益を獲得しました。抗石灰化ナノコーティングは現在7.83%のCAGRで拡大しており、ミネラル蓄積という中心的な問題点に対処しています。初期データはPercushield表面がカルシウム沈着を大幅に削減し、追加の全身性抗生物質なしに安全な留置時間を延長することを示しています。薬剤溶出プロファイルは心臓病学から移行しており、制御されたゲンタマイシンまたはヘパリン放出が局所での感染および血栓症を標的としています。
将来対応設計は、早期閉塞の兆候をクラウドベースのダッシュボードに通知するインテリジェントセンサーとpH応答性化学を組み合わせています。このような収束は、デバイスメーカーがアウトカムベースの償還を重視する調達契約を獲得するためにハードウェアとデータ分析を組み合わせなければならない、より広範な尿管ステント市場の圧力を反映しています。
用途別:
腫瘍治療が高成長セグメントとして台頭腎臓結石インターベンションは高い有病率と再発エピソードにより、2025年の尿管ステント市場収益の53.10%を依然として提供しました。一方、腫瘍関連ドレナージは、がん生存率の向上が繰り返しの麻酔暴露なしに耐久性のある開存性を求めるにつれ、8.35%のCAGRを示しています。尿管鏡検査後の回復は、外来センターでの血尿を低減し退院を早める細径の潤滑性ステントから恩恵を受けています。
移植手術では、生分解性足場が血管再灌流中に繊細な吻合部を保護した後、感染を抑制するために消失します。AI誘導サイジングツールはCTデータセットに基づいて最適な径を予測し、移植後閉塞率を低下させます。これらの進歩は、エビデンスに基づくケアに対する支払者の選好と一致し、精密工学的・疾患特異的ソリューションに向けた尿管ステント市場の進化を確固たるものにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外来手術センターの成長がケア提供モデルを再形成病院は2025年の尿管ステント市場シェアの58.92%を占めましたが、外来手術センターへの処置移行は年率7.18%で進んでいます。泌尿器科専門の外来手術センターは25のCPTコード以下で症例の95%を実施し、予測可能なスケジューリングと間接費の削減を実現しています。専門クリニックはアクセスのギャップを埋め、特に病院の泌尿器科医が不足しているが迅速な結石緩和への需要が持続する農村地域において重要な役割を果たしています。
ストリング付きステントモデルが普及するにつれ、患者主導の在宅ケアシナリオが浮上しており、自己抜去と外来負荷の軽減を提供しています。サイト中立性に結びついた償還インセンティブがこのトレンドを加速させる可能性があり、ケア設定の柔軟性が将来の尿管ステント市場拡大に不可欠であることを強調しています。
地域分析
北米尿管ステント市場
北米は2025年に尿管ステント市場シェアの36.85%を占め、充実した償還制度、確立された手技経路、および逆流防止を目的としたRELIEFステントなどの設計の早期採用によって牽引されている。腎結石の罹患率が9.25%に達することが需要量を押し上げる一方、外来手術センター(ASC)の普及がスループットと患者の利便性を向上させている。パンデミック期の不足が医療グレードシリコーン調達における脆弱性を露呈したことを受け、地域のサプライチェーン強靭化が引き続き最重要課題となっている。
アジア太平洋尿管ステント市場
アジア太平地域は7.92%という最も高いCAGRを記録しており、医療の近代化、日本および韓国における高齢化社会、ならびに中国およびインド全域での保険適用拡大を反映している。ASEAN全域における規制の調和が承認障壁を低下させ、国内製造拠点が納期を短縮することで、高度なステントが価格に敏感な市場でも入手しやすくなっている。遠隔医療の普及が広域地理における術後フォローアップを支援し、農村部のアクセス格差を緩和している。
欧州尿管ステント市場
欧州はユニバーサルヘルスケアのもとで着実な成長を遂げているが、新規デバイスの市場投入を遅らせる可能性のある複雑な規制環境に対応している。生分解性副産物の安全性に関する欧州医薬品庁(EMA)の審査は厳格かつ費用のかかる試験を課しているが、学術センターとの連携がエビデンス創出を支援している。費用対効果が依然として重要な要素であるため、除去手技の不要化など具体的なコスト削減効果を示す技術がより迅速に普及している。ブレグジットに関連した物流の混乱は続いているが、確立されたサプライヤーとの関係が安定をもたらしている。

規制環境
尿管ステントは主に医療機器として規制されるが、コーティングに活性物質が含まれる場合、選択される審査経路が変わる。米国では、FDAは通常、尿管ステントに関する自身のガイダンスに基づき510(k)市販前通知プロセスを通じて審査を行うが、薬剤溶出型の製品は21 CFR Part 3の下でコンビネーション製品として扱われる場合があり、その主たる作用機序によって主管センターが決定される。
欧州では、規則(EU) 2017/745(EU MDR)が尿管ステントを医療機器として規定しているが、補助的作用を持つ医薬成分を組み込んだステントは、必要に応じて薬剤成分に関する意見を含む追加の適合性評価要件を発生させる。主要市場全体で、生物学的評価に関する要求はISO 10993-1:2025に基づいており、文書化要件が強化され、リスクマネジメントと、従来材料および生分解性材料双方の生体適合性、抽出物、関連安全性に関する証拠との連携が強化されている。
バリューチェーン分析
バリューチェーンは原材料および部材の調達から始まり、医療グレードのポリマー(ポリウレタン、シリコン、PLA/PGAなどの生分解性ポリマー)、放射線不透過性添加剤、コーティング化学物質(親水性、抗結晶化、薬剤溶出層)が含まれる。ステントの製造には通常、押出成形が用いられ、その後にコーティング処理が行われるが、これは薬剤溶出型やナノコーティング設計における歩留まりと均一性の主要なボトルネックとなっている。その後、ステントオンストリング型などの位置決め補助具との組み立てが行われ、最終的には検証済みの滅菌バリア包装を用いた最終滅菌によって工程が完了する。
下流では、製品は通常、直接販売および専門ディストリビューターを経由して病院、外来手術センター、専門泌尿器科クリニックへと流通する。調達判断は臨床医の選好、アウトカムに関する証拠、供給の信頼性によって左右される。FDAのQSRおよびISO 13485準拠システムなどの品質・コンプライアンス要件により、ポリマー供給業者、コーティング加工業者、滅菌包装パートナーといった適格サプライヤーの重要性が高まっており、特に市場がコンビネーション機器の構成へと拡大する中で、PMOA判定やクロスファンクショナルな規制管理が開発およびライフサイクルの複雑性を増大させている。
競争環境
尿管ステント市場は中程度に分散しています。Boston Scientificは2025年第1四半期に泌尿器科セグメントで23.5%の成長を記録し、幅広いポートフォリオとデータに裏付けられたパフォーマンスメッセージを活用しています。37億米ドルのAxonics買収は骨盤健康の重複を強化し、クロスセルチャネルを強固にしています。TeleflexによるBIOTRONIKの7億6,000万ユーロでの買収と差し迫った企業分割は、投資家が注目する集中型・イノベーション中心のビジネスモデルへの推進を示しています。
技術的差別化がコスト競争を上回っており、AI誘導配置、抗石灰化ナノコーティング、および生分解性マトリックスが主要な競争領域を形成しています。FDAのファーストインクラス承認(例:RELIEF)は強力なマーケティング上の優位性を提供し、競合他社に同等のイノベーションの迅速化を促しています。小規模企業は積層造形の専門知識を活用して患者固有のステントを供給し、限られた規模にもかかわらずニッチを開拓しています。デジタルヘルス統合が競争の複雑性を深め、ハードウェアにバンドルされたアウトカム追跡ソフトウェアが価値ベースの契約を確保できます。
シリコン不足がサプライヤーベースの狭さへの依存を浮き彫りにした後、サプライチェーンの安全性が調達決定を形成しています。多様化された材料と地域生産に投資するプレーヤーは、回復力を最適化する病院からの信頼を獲得しています。全体として、研究開発費の増加と合併・買収活動は尿管ステント市場の持続的な変革を示しています。
尿管ステント業界リーダー
Beckton, Dickinson and Company
Boston Scientific Corporation
B. Braun Melsungen AG
Cook Medical LLC
Coloplast A/S
- *免責事項:主要選手の並び順不同
尿管ステント市場
- Allium Medical
- Beckton Dickinson
- B. Braun
- Boston Scientific
- Coloplast
- Cook Group
- Olympus
- Teleflex
- UROMED Kurt Drews KG
- Taewoong Medical
- Advin Health Care
- Zhejiang ChuangXiang Medical Technology
- Pnn Medical A/S
- Merit Medical Systems
- Stryker
- Plasti-Med
- Micro-tech
- ROCAMED
- HydrUStent Lda

市場機会と将来展望
感染症、結晶化、患者の不快感に関する満たされていないニーズにより、製品差別化の焦点は基本的な形状よりも材料および表面加工技術に置かれ続けている。市場には先進的な防汚・制御放出コーティングにも空白領域が見られる。2026年の学術研究では、尿管ステント上での調整可能な薬剤送達を目的とした部位特異的でマイクロ多孔性のハイドロゲルコーティングが報告され(International Journal of Pharmaceutics誌、2026年3月)、また生物汚損および結晶化の抑制を目的とした固有に無秩序なタンパク質凝縮体コーティングも報告された(Acta Biomaterialia誌、2026年4月)。これらの論文は総じて、鉱物沈着と細菌接着の低減を目指すコーティング手法のパイプラインを裏付けている。
生分解性プラットフォームは、ポリマー系吸収性材料を超えて金属生分解の概念へと機会を広げており、これはMg-1Y生分解性尿管ステント試作品の2026年の in vitro評価(npj Materials Degradation誌、2026年7月)によっても裏付けられている。機器設計を超えて、尿流、温度、微生物学的条件を再現する標準化された生理学的に現実的なin vitro試験系には商業化のギャップが依然として残っている。こうした検証プラットフォームを工業化する開発者は、設計間の比較可能性を高め、規制当局への申請や病院での価値評価に向けたエビデンス生成を効率化できる。
Recent Industry Developments in 尿管ステント市場
- 2026年5月:Becton, Dickinson and Companyは、泌尿器科チームが使用する腎結石治療プラットフォームを拡充するElyra Thulium Fiber Laser Systemを発表した。この発売により、尿管ステントが術後のドレナージや症状管理に日常的に用いられる尿管鏡検査ワークフローを中心としたバンドル型手技提供が強化される。
- 2025年5月:Cook Medicalは、Universa SoftおよびUniversa Firm尿管ステントセットについて、ヒートシーラーに関わる製造上の問題に関連する緊急フィールド安全性通知を発行した。これは2024年8月7日から2025年4月3日の間にシールされたユニットに滅菌性への影響が及ぶ可能性があるものである。この通知は、ステントのサプライチェーンにおける検証済み滅菌バリア包装の運用上・コンプライアンス上の重要性を浮き立たせ、病院の購買審査やサプライヤー適格性評価に影響を与える可能性がある。
- 2024年12月:University Hospitalsは、膀胱尿管逆流を予防することを承認された初の機器として位置づけられるRELIEF尿管ステントについてFDAの認可を取得した。この認可は、症状軽減型ステント設計に対する規制上および臨床上の注目の高まりを示すものであり、単純なドレナージを超えた差別化された性能訴求のハードルを引き上げた。


尿管ステント市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、尿管が閉塞している場合や処置後に支持が必要な場合に、腎臓と膀胱の間で尿の流れを維持するために留置される尿管ステントの価値を追跡する。
対象外項目:腎盂造瘻チューブなどの体外ドレナージ機器、一般的な泌尿器科用カテーテル、血管ステントは対象に含まれない。
セグメンテーション概要
- 製品タイプ別
- ダブルピッグテール
- オープンエンド
- クローズドエンド
- マルチループ
- 生分解性/生体吸収性
- 金属製
- 材料別
- ポリウレタン
- シリコン
- 金属(ニチノール/ステンレス鋼)
- 生分解性ポリマー(PLA/PGA)
- ハイブリッド/複合材
- コーティング/技術別
- 親水性コーティング
- 薬剤溶出
- 抗石灰化ナノコーティング
- 放射線不透過性/画像強化
- 用途別
- 腎臓結石(尿路結石症)
- 腎臓移植
- 尿路感染症/閉塞
- 腫瘍/悪性疾患
- 尿管鏡検査後/手術後
- エンドユーザー別
- 病院
- 外来手術センター
- 泌尿器科専門クリニック
- 在宅ケア設定
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、尿管ステントの需要を生み出す臨床的・処置的背景をマッピングすることから始まり、その後に含めるべき範囲と含めるべきでない範囲についてのガードレールを構築する。CDC、NIH、各国の保健統計プログラムなどの公的資料は、腎結石の発症率、尿路閉塞、入院パターンを含む疾病負担および処置動向を追跡するのに役立つ。
また、留置期間の一般的傾向、交換頻度、合併症発生率、新素材への移行動向を把握するため、公開されている臨床文献(例:PubMed収載の研究)も確認する。市場構造の確認には、SEC提出資料、年次報告書、投資家向け説明資料、信頼性の高い医療機器専門メディア、利用可能な場合は通商関連の発表などを用い、企業財務情報や特許動向調査については有料サブスクリプションを選択的に利用し、製品パイプラインや価格動向を検証する。ここに挙げたデスクソースのリストは網羅的なものではなく、データ収集、相互確認、明確化のために多数の追加の公的資料が用いられている。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に解決できないモデルの前提条件、特に処置1件当たりのユニット使用量、入札行動、材料タイプ別の平均販売価格の変動などについて検証するために用いられる。APAC、EMEA、南北アメリカ地域の臨床関係者や調達担当の役職者に対してヒアリングを行い、需要要因、利用状況、価格ロジックが異なる医療提供経路や償還制度に照らして検証される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:37% | 経営幹部(CXO):15% | APAC:41% |
| 中堅層:43% | 機能/事業部門責任者:39% | EMEA:33% |
| 中小プレイヤー:20% | マネージャー:46% | 南北アメリカ:26% |
市場規模算定と予測
市場規模の算定はトップダウンとボトムアップのロジックを実務的に組み合わせて構築される。トップダウン側では、処置件数および患者フローの指標から需要プールを再構築し、現実的な使用率、交換パターン、および設定ミックス(病院対外来手術センター)を用いてステント消費量に変換する。処置統計が不十分な場合は、通話で検証されたプロキシ指標でギャップを補い、単一点推計を確定する前に保守的な範囲を適用する。
このモデルは、腎結石および尿管閉塞の症例数、尿管鏡検査および砕石術の処置動向、介入1件当たりの平均ステント使用数、除去または交換前の一般的な留置期間、材料区分(ポリマー、ハイブリッド、金属)別のASP差異など、この市場にとって重要な少数の追跡可能な入力データによって導かれる。市場総額が形成されると、医療提供設定別および価格帯別のサンプリングされたユニット数量、およびミックス変化に関するチャネルからのフィードバックを含む選択的なボトムアップ近似によって裏付けが行われ、これによりすべてのサプライヤーを完全に統合できると仮定せずに異常値を調整することができる。
予測については、主にシナリオ分析を用い、軽量な多変量回帰による確認を併用する。これにより成長は処置数の増加、高齢化の指標、および交換や合併症発生率を変える技術の採用状況と結び付けられる。前提条件は地域ごとの専門家とともにレビューされ、その後、単一の直線的なCAGRではなく年次ごとのロジックで予測が構築される。
データ検証と更新サイクル
検証は繰り返しの相互確認によって行われ、最終数値が実際の需要指標と整合するようにしている。モデル出力を処置件数の総計、病院の活動パターン、インタビューで議論された価格帯などの独立した指標と比較し、明確な臨床的または償還上の理由なく国や地域が偏差を示した場合には差異フラグが立てられる。
最終承認の前には、前提条件、計算、単位から価値への変換について複数のアナリストによる再確認が行われる複数段階のレビューが実施され、主要な入力データが変化したり以前の結果と矛盾したりした場合にはフォローアップインタビューが実施される。本レポートは年次で更新され、ガイドラインの変更、留置期間の実務を変える製品の変化、注目すべき価格変動などの重大な事象が発生した場合には随時更新される。納品直前には最終確認が行われ、クライアントには最新の更新済みの見解が提供される。
Mordor Intelligenceの尿管ステント市場規模と他の公表推計との比較
尿管ステントの公表された市場規模は、類似の臨床用途を対象としていても異なって見えることがある。これは各調査が機器の範囲、基準年、通貨の扱い、処置主導型需要をどのように収益に変換するかについて独自の選択を行っているためである。
この表は、何が尿管ステントの販売としてカウントされるか、また当該年をどのように基準としているかによって大きく説明されるばらつきを示している。Mordor Intelligenceのモデルでは、総額は単回使用または短期留置型の尿管ステントに結びついており、隣接するドレナージ製品は除外されている。当該年の数値は、処置ベースの需要指標および材料別の現実的なASP帯によって検証されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 662.5 M (2026) | |
| グローバル調査出版社A | USD 575.5 M (2024) | より早い基準年を用いており、短期留置型ステントと隣接する泌尿器科用消耗品を明確に区別していないため、分母や暗示的な単位から価値への変換にずれが生じる可能性がある。 |
| オンライン調査出版社B | USD 575.54 M (2024) | より長い予測期間が提示されているが、処置からステント使用量へのロジックについての詳細が限られており、価格設定は一般的に広範な地域レベルで適用されているため、材料ミックスに起因するASPの差異を見落とす可能性がある。 |
この3つの数値を見ると、ギャップの大半は基準年の選択、および留置型尿管ステントと近接するドレナージ関連製品との間で機器の境界がどの程度厳密に定義されているかによって説明できる。入力データを処置件数、使用率、材料に紐づいた価格帯に対して追跡可能な状態に保つことで、当社の推計は再現可能であり、新たな臨床実務や価格動向が明らかになった際にも整合を取りやすい状態を維持している。


レポートで回答される主要な質問
尿管ステント市場の現在の規模はどのくらいですか?
尿管ステント市場は2026年に6億6,250万米ドルと評価されており、2031年までに8億9,107万米ドルに達すると予測されています。
生分解性尿管ステントはなぜ普及しているのですか?
従来のデバイスと同等のドレナージ性能を発揮しながら自然に溶解し、患者の二次抜去処置を省き、全体的な治療コストを低減するためです。
最も急速に拡大している地域はどこですか?
アジア太平洋が7.92%のCAGRでリードしており、医療の近代化と保険適用範囲の拡大によって牽引されています。
最大の尿管ステント市場シェアを持つセグメントはどれですか?
ダブルピッグテールステントが2025年に39.02%の収益シェアで優位を占めています。
AI技術はステント配置にどのような影響を与えていますか?
AI誘導システムはサイジング精度を向上させ、修正率を低下させ、処置中の放射線被曝を削減し、患者の安全性と処置効率を高めています。
市場成長の主な抑制要因は何ですか?
高い感染および石灰化リスクと、従来のステント設計による患者の不快感が、技術的進歩にもかかわらず全体的な拡大を抑制しています。
最終更新日:



