
ドロマイト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
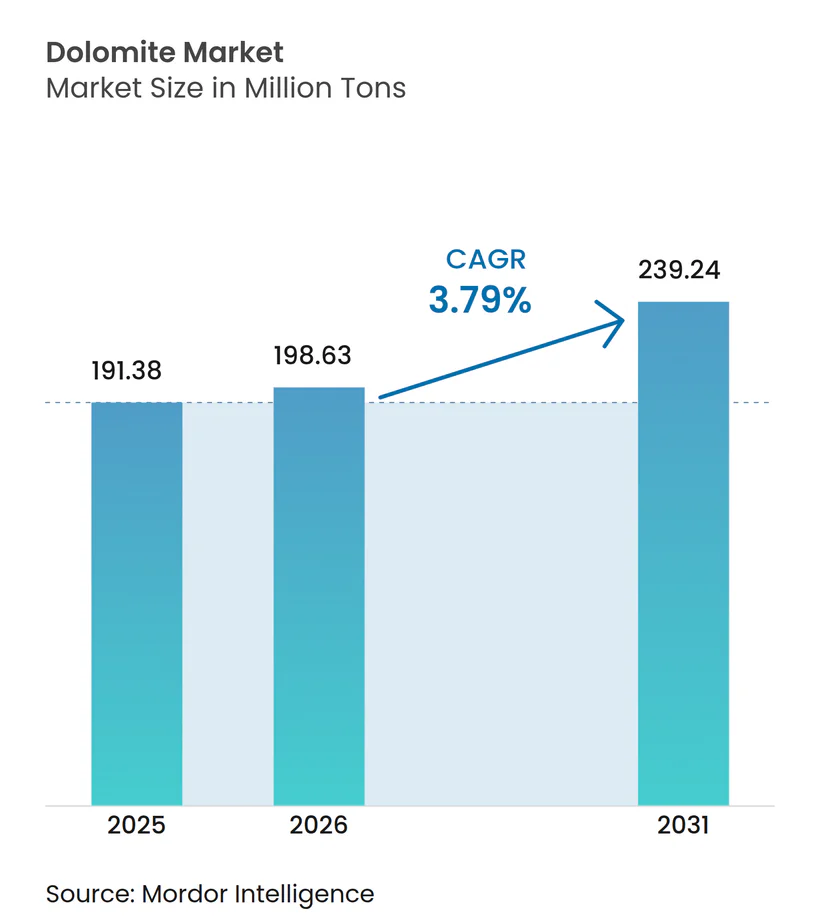
| 市場取引高 (2026) | 198.63 百万トン |
| 市場取引高 (2031) | 239.24 百万トン |
| 成長率 (2026 - 2031) | 3.79 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドロマイト市場分析
ドロマイト市場規模は2026年に1億9,863万トンと推定され、2025年の1億9,138万トンから成長し、2031年には2億3,924万トンに達する見込みで、2026年から2031年にかけてCAGR 3.79%で成長しています。この拡大は、製鉄用フラックス、建設用骨材、次世代水処理媒体にカルシウムとマグネシウムを供給する二元酸化物材料としての同鉱物の確固たる役割を裏付けています。アジア太平洋地域は引き続き消費の主導的立場を占めており、中国の大規模な粗鋼生産量、インドのインフラ整備、およびASEANの道路・港湾・発電所向けの数兆ドル規模のファイナンスギャップに支えられています。産業ユーザーは、高温耐性、スラグ形成効率、またはpH緩衝が不可欠な場面でドロマイトを選好しており、単一酸化物代替品に対してコストおよび性能面での優位性を同材料に付与しています。ガラス、セメント、水素対応型製鉄操業における継続的な脱炭素化は、より過酷な熱サイクルに耐える耐火物配合およびフラックス化学を求めることで、需要にさらなる構造的な層を加えています。
主要レポートのポイント
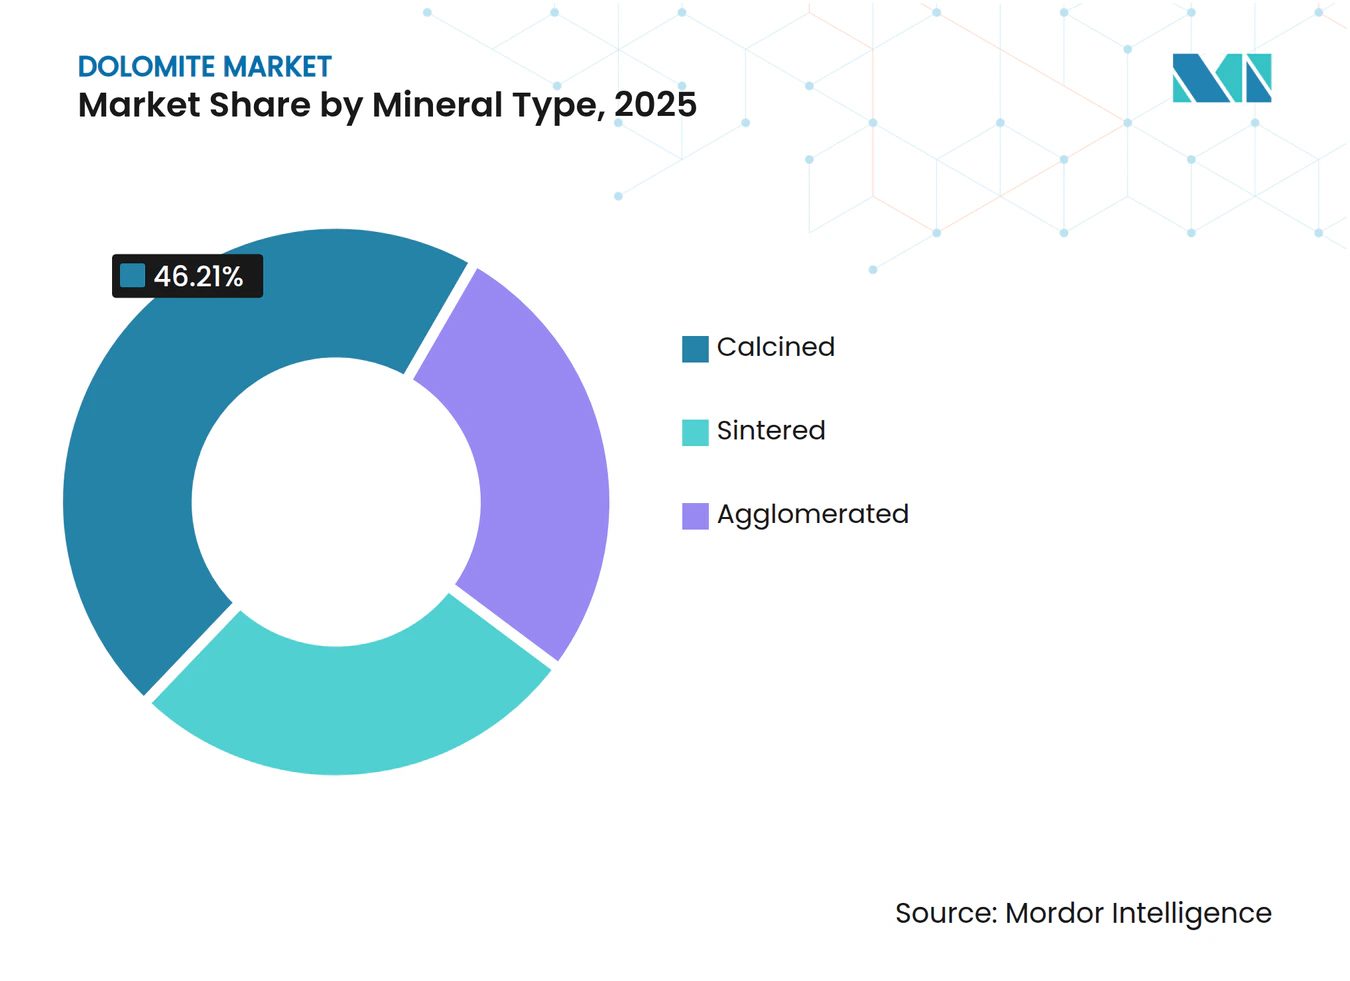
- 鉱物タイプ別では、焼成ドロマイトが2025年のドロマイト市場シェアの46.21%を占めてリードしており、一方で焼結ドロマイトは2031年にかけて最も高い年平均成長率(CAGR)4.53%で成長すると予測されています。
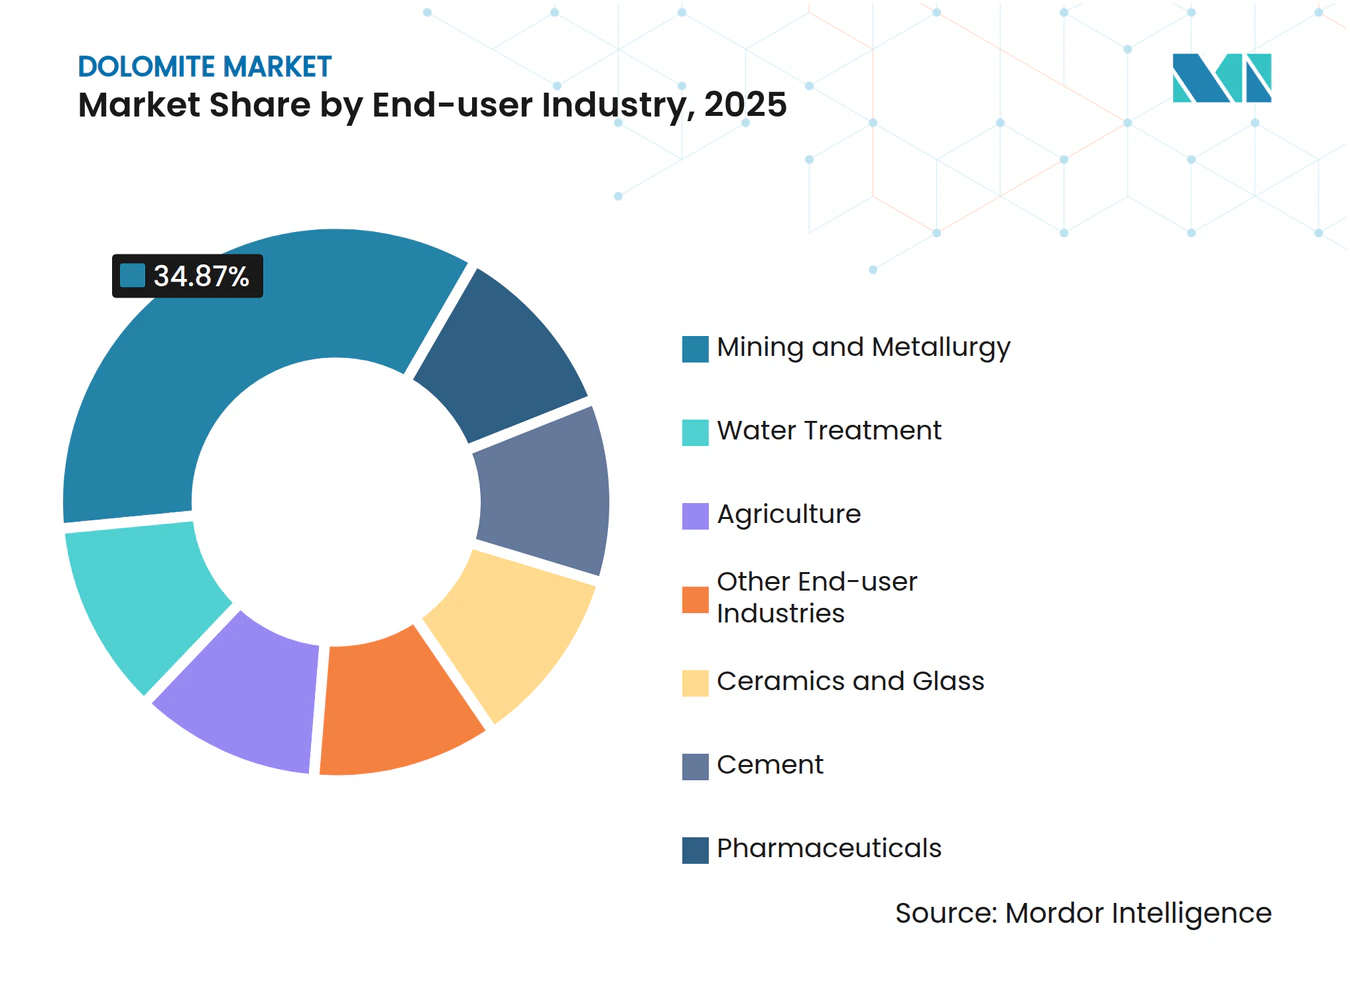
- 最終用途産業別では、鉱業・冶金が2025年のドロマイト市場規模の34.87%を占めており、一方で水処理が2026年から2031年にかけて最も高いCAGR 4.29%を記録すると見込まれています。
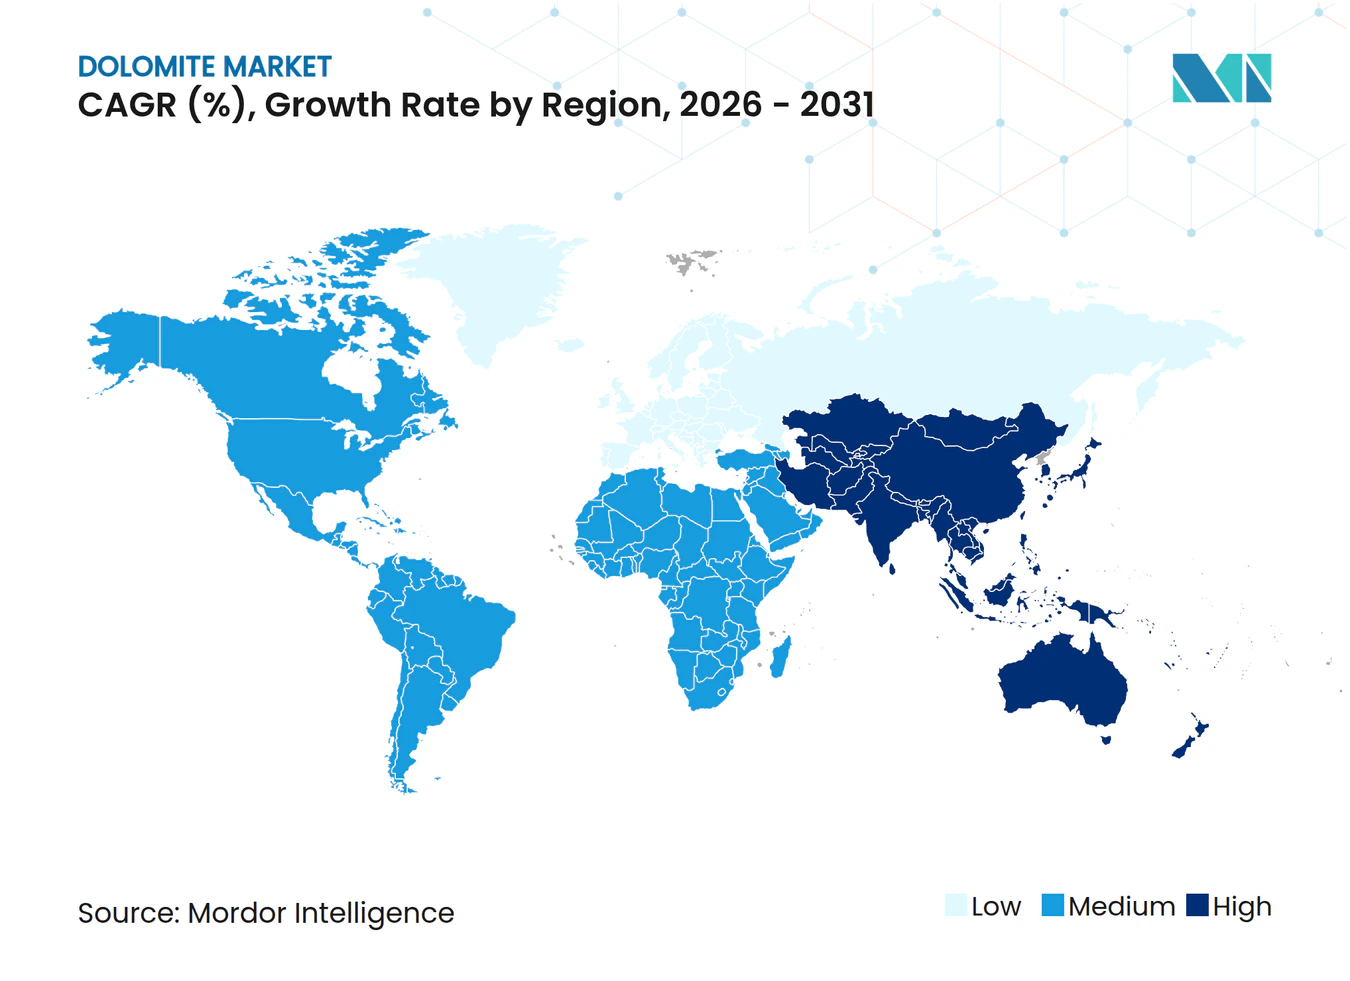
- 地域別では、アジア太平洋が2025年の総数量の53.39%を占めており、2031年にかけてCAGR 4.62%で拡大し、他のすべての地域を上回ると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(約)% | 地域的関連性 | 影響時期 |
|---|---|---|---|
| アジア太平洋における建設支出の拡大 | +1.2% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 世界の鉄鋼・銑鉄生産の拡大 | +0.9% | グローバル、中国・インド・ASEANに集中 | 長期(4年以上) |
| 環境規制による土壌改良需要の促進 | +0.7% | 北米およびEU、アジア太平洋へ拡大 | 中期(2〜4年) |
| ガラス・セラミクス生産能力の拡張 | +0.5% | グローバル、アジア太平洋および欧州を重視 | 短期(2年以内) |
| ドロマイト吸着剤を使用した廃水PFAS除去パイロット | +0.4% | 北米およびEUの規制的焦点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における建設支出の拡大
アジア太平洋地域のインフラ投資パイプラインは2030年までに26兆米ドルを必要としており、ドロマイト由来のセメント添加剤および建設用骨材の継続的な消費を牽引しています[1]。中国の都市再開発プログラムとインドの国家インフラパイプラインは、クリンカー生産におけるフラックスグレードのドロマイト市場を拡大させており、酸化マグネシウムがコンクリートの耐久性を向上させます。物流上の優位性により、ASEAN群島地域の建設業者は輸入石灰岩の代わりに地元産出のドロマイトを代替使用することが促進され、地域の供給を逼迫させて価格を押し上げています。沿岸部の大都市に近い採石場を持つ生産者は、輸送距離の短縮によりより高い利益率を得ています。低炭素・地域産原材料を推進するサステナビリティ認証プログラムが、地域サプライヤーの立場をさらに強固なものにしています。
世界の鉄鋼・銑鉄生産の拡大
インドおよび東南アジアにおける電気アーク炉投資は、シリカと結合して低粘度スラグを形成する焼成ドロマイトへの需要を引き続き高めています。この成長軌道は、より高い操業温度で稼働し焼結ドロマイト粒で強化された耐火物ライニングを必要とする水素ベースの製鉄試験によって強化されています。二元酸化物の組成は、単一の原料でCaOとMgOの両方を供給するため、原材料在庫を削減します。スクラップ源の近くにミニミルが普及するにつれ、オペレーターは事前焼成されて品質認証された状態で納入されるフラックスを好むようになり、ロータリーキルンも所有する統合型鉱山業者にとってプレミアムニッチが生まれています。
環境規制による土壌改良需要の促進
米国環境保護庁(EPA)の土壌健全性ガイダンスおよびEUのファーム・トゥ・フォーク戦略は、特にマグネシウム欠乏土壌において精密農業におけるドロマイトの位置づけを高めています。規制当局はpHおよび養分放出に関してより厳格な許容誤差範囲を規定しており、生産者をより高純度・低不純物の製品へと誘導しています。同じ規制集は一括石灰中のマイクロプラスチック片についても警告を発しており、追跡可能なサプライチェーンと覆蓋式貯蔵システムを持つオペレーターに有利な監査を促しています。プレミアム認証は価格差を解放し、粉砕・篩分け工場での継続的なプロセス投資を促します。
ガラス・セラミクス生産能力の拡張
アジアおよび欧州の技術ガラスメーカーは、ドロマイトが溶融粘度を低下させ炉のエネルギー投入量を削減することを実証しており、製品1トン当たりのCO₂を二桁削減しようとするネットゼロロードマップと整合しています。一方、先進セラミクスメーカーは、自動車排気センサーおよびコンシューマエレクトロニクス用基板における耐熱衝撃性を向上させるマグネシウム源として微粉砕ドロマイトを使用しています。酸素燃料炉の改造は、高酸素雰囲気における加速酸化に耐えるドロマイト配合耐火れんがを選好します。再生可能エネルギーの普及率が高い地域に立地する生産者は、焼成サイトでのよりグリーンな電力ミックスを引用することでさらに低炭素のストーリーを打ち出すことができます。
制約影響分析*
| 制約 | CAGR予測への影響(約)% | 地域的関連性 | 影響時期 |
|---|---|---|---|
| 安価な火成岩フィラーへの代替 | -0.8% | グローバル、特にコスト敏感な用途 | 短期(2年以内) |
| より厳しい土地利用・採掘許可の障壁 | -0.6% | 北米およびEU、世界的に拡大 | 中期(2〜4年) |
| マイクロプラスチック汚染に関する農業用石灰施用への精査 | -0.3% | EUおよび北米の規制的焦点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
安価な火成岩フィラーへの代替
骨材および低仕様耐火物市場における価格感応度の高いユーザーは、ドロマイトのプレミアムが拡大するとオリビンや玄武岩に切り替えることが多いです。オリビンの高いマグネシウム含有量と、ノルウェー沿岸部やトルコからの入手可能性が欧州での競争的緊張を加えています。公共事業における再生コンクリート骨材の普及が、天然ドロマイト需要をさらに抑制しています。サプライヤーは化学的一貫性による差別化と、スラグ形成効率を文書化するテクニカルサポートのバンドル提供で対応しています。
マイクロプラスチック汚染に関する農業用石灰施用への精査
欧州食品安全機関(EFSA)は、ドロマイト石灰を含む土壌改良製品中のマイクロプラスチックの経路を審査しています[2]。新しい試験室検査プロトコルにより、コンベヤベルトや包装材からのポリマー断片を含む低グレード材料が不適格となる可能性があります。既に密閉式粉砕ラインを運営している高純度生産者はファーストムーバーとしての優位性を得て、プレミアムな市場シェアを獲得することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鉱物タイプ別:
焼成グレードが鉄鋼・耐火物需要を支える焼成タイプは、製鉄業者が炉温度1,700°Cでシリカおよびアルミナを結合する反応性酸化物を求めたことから、2025年のドロマイト市場シェアの46.21%を占めました。焼成グレードのドロマイト市場規模は、スラグ形成効率に依存するEAF設備増強および脱炭素化改造に伴って拡大すると予測されています。焼結タイプは、水素対応炉がより高い熱流束に耐えるれんがを必要とすることから、CAGR 4.53%で他の製品を上回る成長が見込まれています。その文脈において、ドロマイト市場は嵩密度および残留CO₂レベルに連動した価格帯を形成しています。
酸素富化燃焼を採用した竪型シャフトキルンなどの技術的進歩が、燃料原単位を削減しながら焼成収率を向上させています。生産者はまた、低シリカ原料を保証するための自動光学ソーターの展開を加速しています。凝集ペレットは、制御された溶解により過剰添加を防止する水処理においてニッチながら戦略的な位置を維持しています。自治体がPFAS除去システムを標準化するにつれ、ペレットサプライヤーは原料微粉末よりも高い価格を提示できるようになり、利益率プロファイルが向上します。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご確認いただけます
最終用途産業別:
水処理が従来のコアから抜け出す鉱業・冶金は2025年に安定した溶鋼フラックス需要と耐火物消費に支えられ、数量の34.87%を占めました。しかし、水処理に充当されるドロマイト市場規模は、レガシー汚染物質への対処に関する規制上の緊急性を反映してCAGR 4.29%で最も速く成長すると予測されています。水道事業者は、単一目的の媒体と比較して、吸着とpH緩衝という二重機能を持つドロマイトの化学的性質を評価しています。パイロット採用はすでに散発的なスポット購入から複数年の引き取り契約へと購買を移行させています。
農業は回復力のある基盤需要を維持していますが、将来の成長は汚染認定低レベルの高付加価値微粉化粉末に依存しています。セメントセクターは、MgOバランスを調整しCO₂原単位を削減するためにドロマイトを使用したクリンカー最適化により恩恵を受けており、統合プラントにおける炭素回収改造と軌を一にしています。一方、ガラスおよびセラミクス顧客は先進技術製品における溶融均一性を確保するためにより厳格な粒度分布を要求しており、2030年まで信頼性の高い一桁中盤の需要増加を維持しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域ドロマイト市場
アア太平洋地域は2025年の世界総量の53.39%を占め、インドの高速鉄道回廊やインドネシアの新首都建設などの大型プロジェクトがフラックスグレードの骨材を消費することで、4.62%のCAGRで生産能力を拡大する見込みである。上流の菱苦土鉱石およびドロマイト鉱山における中国の統合化は供給品質を安定させ、耐火物メーカーが欧州産原料を輸入することなく水素炉の仕様を満たすことを可能にしている。日本の主要製鉄メーカーは、パイロット水素直接還元モジュールにおいて高純度ドロマイトレンガの試験を実施しており、同地域の技術的優位性を強化している。
北米ドロマイト市場
北米はバランスの取れた市場動態を示している。五大湖地域の一貫製鉄所における既存需要と、米国環境保護庁が義務付けるPFAS除去システムにおける新たな機会が共存している。カナダの採掘業者は鉄道網を活用して高品質焼結材料を米国中西部のミニミルへ出荷する一方、メキシコの自動車産業の成長は微粉砕ドロマイトを必要とするセラミック基板の生産を促進している。
欧州ドロマイト市場
欧州はガラスの脱炭素化および有機農業規制による安定した需要を維持している。ドイツの炉改修では低CO₂ドロマイトフラックスが選好される一方、フランスおよびイタリアではマグネシウムをゆっくりと放出する土壌改良材が引き続き重視されている。北欧の製錬業者は国内採石場から調達した高密度焼結レンガを採用し、輸入依存度を低減するとともにリードタイムを短縮している。
規制環境
ドロマイトの採掘および加工は、許可取得の期間や運営コストに影響を及ぼしうる、多層的な鉱業、土地利用、および環境コンプライアンス制度の下で行われている。米国では、フロリダ州環境保護局の採掘・緩和要件やニューヨーク州環境保全局の採掘地復旧および水質認証などの州レベルの監督が、採石場拡張の承認、復旧保証金、および水管理義務を形作っている。英国では、鉱物計画当局が計画申請に環境文書(該当する場合は環境声明書を含む)の添付を求めており、これにより粉塵、騒音、交通、および復旧計画への監視が維持されている。
製品スチュワードシップ要件も、下流での受容性を形作っている。欧州では、市場に供給される物質は、該当する場合REACH(EC 1907/2006)の登録および報告要件に適合する必要があり、一方で建設分野の顧客は、ライフサイクル影響を文書化するために、ISO 14025およびEN 15804に準拠した環境製品宣言(EPD)を求める傾向が強まっている。国境を越えた貿易分類においては、ドロマイトは一般にHS 2518に分類され、2026年の関税表では、生ドロマイト(HS 2518.10.00、米国ではMFNの下で通常無税)と、焼成または焼結ドロマイト(HS 2518.20.00、3%の一般MFN関税率が適用)が区別されている。これにより、着地コスト管理において正確な製品形態の申告が重要となる。
バリューチェーン分析
ドロマイトのバリューチェーンは、探査および採石場開発から始まり、続いて掘削、爆破、一次破砕、そして化学組成および粒度規格を満たすための選鉱工程(篩分け、洗浄、選別)が行われる。その後の加工は最終用途によって分岐し、建設・農業向けには通常、破砕・等級付け材または微粉砕材が使用される一方、鉄鋼、ガラス、耐火物向けには、燃料の入手可能性および排出制御に敏感な、エネルギー集約的な窯での熱処理(焼成および焼結)が使用される。2026年に施行された関税表は、MFN制度下で生ドロマイト(HS 2518.10.00)と焼成ドロマイト(HS 2518.20.00)を区別しており、これが着地コスト管理およびサプライヤー資格認定基準に影響を与えている。
流通は一般に、内陸の鉄鋼・セメント輸送路については大型トラックおよび鉄道に依存し、沿岸輸送は工業拠点への輸出向け流通をカバーしており、そこでは配送コストがしばしば運賃および取扱費用によって支配される。このチェーンにおける主な制約には、焼成にかかる高いエネルギーコスト、新規採掘場や拡張に対する許可取得および環境コンプライアンスにかかるリードタイム、海上輸送の航路混乱への脆弱性などがあり、これがより地域的な調達手配を後押ししている。石灰およびドロマイト石灰のより広範な生態系全体における最近の動きも、鉱物サプライヤーと工業消費者間の統合の深化を示しており、耐火物および高純度用途に関連する特殊鉱物加工能力を拡大する狙いを持った買収も含まれている。
競争環境
市場集中度
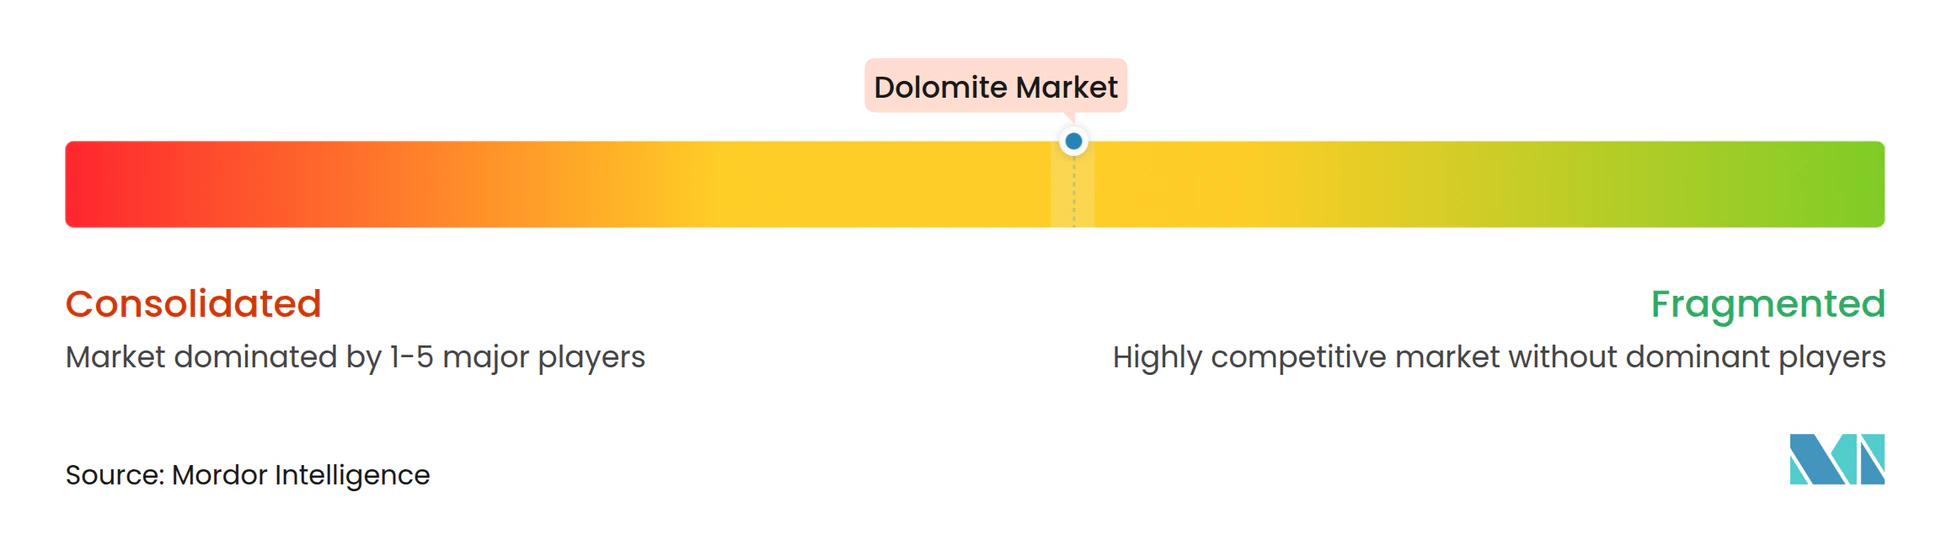
世界のドロマイト市場は中程度に分散した構造を持ち、上位5社が合計で推定45〜55%のシェアを保有しています。CarmeusとLhoistoは広範な採石場ネットワークと自社キルンを活用して、塊状フラックスと粉砕粉末の両方を大陸全体に供給しています。Imerysは自社のR&Dセンター内に顧客向け試験室を統合することで、技術セラミクスなどのより高いマージンのニッチを追求しています。Nordkalkはバルト海の海上輸送路を活用して北欧の製鉄所に一貫した化学品質の製品を届け、内陸の競合他社と比較して納入コストを低減しています。
戦略的活動はエネルギー効率の高い焼成、デジタル採掘スケジューリング、および肥料と濾過の顧客をターゲットとした下流の造粒ラインに集中しています。Omyaの2024年カンザス州における特殊肥料造粒の拡大は、プレミアム価格が得られる農業分野への参入の典型を示しています。RHI Magnesitaの2025年7月のコスト抑制計画は、周期的な鉄鋼需要に対する脆弱性を浮き彫りにすると同時に、水素炉向けの独自の耐火物グレードにおけるアップサイドも際立たせています。小規模な地域オペレーターは、多くの場合採石場からの原石価値を上回る輸送費を軽減するため、半径200km以内でのジャストインタイム納品を提供することでシェアを守っています。
ドロマイト産業リーダー
-
Calcinor
-
Lhoist
-
Carmeuse
-
Imerys
-
Omya AG
- 注:主要企業の掲載順は順位を示すものではありません。
ドロマイト市場 このレポートでカバーされる企業
- Calcinor
- Carmeuse
- Dillon
- Graymont
- Imerys
- JFE Mineral & Alloy Company, Ltd.
- Lhoist
- Nordkalk
- Omya AG
- Raw Edge
- RHI Magnesita
- Sibelco
- Tata Ferro Alloys and Minerals Division
- United States Lime & Minerals, Inc.
市場機会と将来展望
バイヤーが原石そのままの材料ではなく、より厳密な追跡可能性、より高い純度、そして文書化された環境性能を求めるようになっている領域で、未開拓の市場が形成されつつある。インフラおよび工業分野の調達では、ライフサイクル開示への参照が増加しており、ISO 14025およびEN 15804に準拠したEPDの実践は、汚染管理を維持しながら採石場から顧客までの影響を文書化できる生産者にとっての道筋を作り出している。これは、不純物に対する監視が強まる農業用および水処理用グレードにとって特に関連性が高い。市場はまた、差別化された水処理製品の余地も示しており、ドロマイトはpH緩衝作用と吸着という二重の役割を果たすことができ、PFASおよびその他の汚染物質除去に関する試験的取り組みが、より体系化された調達要件へと移行している。
下流加工への投資は、特に国内の鉱物バリューチェーンを構築している地域において、もう一つの可視化された機会レバーである。2026年5月、アルジェリアはウム・エル・ブアギ州ティウルトに、微粉砕および焼成ドロマイト向けに年間10万トンの生産能力を持つ新たなドロマイト加工施設を開設し、原料輸出ではなく付加価値製品への方向性を示した。北米では、統合およびポートフォリオの統合も、ドロマイト石灰および関連する鉱物ソリューションの市場アクセス経路を再構築している。2026年6月に発表されたLhoist North AmericaとMartin Marietta社を統合する合意は、鉱物資源、加工、および流通の分野にわたるより大規模なプラットフォームを構築することを目的としており、鉄鋼、建設、および環境用途にわたる標準化されたグレードを支援できる。
最近の産業開発事情 ドロマイト市場
- 2026年6月:Lhoist North AmericaとMartin Marietta社は、両社の北米ドロマイト石灰および鉱物ソリューション事業を統合する最終合意を発表し、資源、加工、および流通にわたるより大規模な事業基盤を構築した。この取引は統合を強化し、北米におけるインフラおよび再工業化プロジェクトに関連する工業用鉱物の供給契約における競争構造を変化させている。
- 2026年4月:Imerys社は、耐火物および研磨鉱物用途向けの米国拠点の加工・流通業者であるGreat Lakes Minerals社を買収する拘束力のある合意を発表した。この買収により、Imerys社の特殊鉱物加工・流通チャネルにおける存在感が拡大し、ドロマイト系材料が関連する高温産業と重なる分野に及んでいる。
- 2026年1月:Carmeuse Groupが過半数を出資するCarmeuse Majanは、オマーンのサラーラにある石灰生産施設Al Namariqの買収を完了した。この買収により地域の生産能力が拡大し、中東の工業およびインフラ最終市場向けの輸出志向型供給が支えられる。
ドロマイト市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、工業用および商業用途向けに販売されるドロマイトの需要を対象とし、金属、建設資材、プロセス産業などの主要な最終用途における物理的な消費量および供給動向として追跡し、地域別および世界全体に集計したものです。
対象除外範囲:採石場内の土除去物および廃岩石は除外し、またドロマイトが副次的な原料に過ぎず、ドロマイトとして価格設定または取引されていない下流の最終製品も除外します。
セグメンテーション概要
- 鉱物タイプ別
- 焼成
- 凝集
- 焼結
- 最終用途産業別
- 鉱業・冶金
- 農業
- セメント
- セラミクス・ガラス
- 水処理
- 医薬品
- その他最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ドロマイトが採掘、取引、消費される場所をマッピングし、それらのフローを需要を牽引する最終用途に結びつけることから始まります。USGSの鉱物統計および鉱物年鑑、各国地質調査所、政府の税関統計およびUNコムトレード形式の貿易表、世界鉄鋼協会および類似のセメント協会などの機関による工業生産リリースといった公開シリーズおよび文書を活用しています。
モデルを年別・地域別に使用可能にするため、設備変更、キルン増設、および操業停止を示す企業の年次報告書、投資家向けプレゼンテーション、および工場レベルのアナウンスメントも精査します。価格コンテキストは、入手可能な場合の公開入札開示、輸入単価、ならびに報告が不均一な場合に収益およびセグメント開示を標準化するのに役立つ有料の企業財務情報および情報サービスサブスクリプションを組み合わせて構築されます。これらのデスクソースは網羅的なものではなく、ギャップを埋め、前提条件を検証し、矛盾するデータポイントを明確にするために追加の公開文書およびデータセットを参照しました。
一次インタビューおよびサーベイ
一次調査は、ドロマイトが実際にどこで消費されているか、どの程度の代替が起きているか、および製品形態と契約タイプ別に価格がどのように変動するかについて、デスク調査の前提条件を検証するために活用されます。主要消費地域の生産者、流通業者、および大口最終ユーザーと対話し、地域別の需要パターン、貿易上の摩擦、および最終用途の強度係数をモデル確定前に確認・調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:15% | アジア太平洋:44% |
| 中位層:47% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:17% | マネージャー:60% | 南北アメリカ:20% |
市場規模算定と予測
当社のコア規模算は、生産データと貿易データによって地域別の見かけ消費量を再構築し、検証済みの使用パターンに基づいて主要な最終用途に配分する、ボリュームベースの需要プールとして構築されています。各地域のモデルでは、粗鋼生産量と耐火物消費強度、セメントおよびガラス生産指標、インフラ活動の代理指標、ドロマイトおよび関連炭酸塩鉱物の輸出入バランス、ならびに採掘および焼成設備における稼働率の実績値といった実用的なインプットを使用します。
地域別需要合計が形成されると、主要なドロマイト操業のサンプリングによる設備集計、典型的な出荷規模のチャネルチェック、および外れ値を検出するためのボリューム対収益の含意価格のスポットチェックを含む選択的なボトムアップ検証を適用し、数値の現実性を維持します。小規模消費国でデータが欠如している場合は、鉄鋼およびセメント生産に連動したトン当たり消費比率を用いてギャップを補完し、インタビューを通じて再確認します。
鉄鋼生産サイクル、建設支出、およびエネルギーコストは地域・年度によって異なる動きをる可能性があるため、予測は主にシナリオ分析を用いて構築されます。その後、成長率は、拡張プロジェクト、貿易政策の変化、および耐火物需要における焼成・焼結材料のシェアについてサプライヤーおよびバイヤーが見込む内容に基づいて調整されます。
データ検証と更新サイクル
地域別鉄鋼生産動向、輸入単価、および発表済みの採掘・焼成設備の変更といった独立したシグナルとモデル化された需要を照合することで、アウトプットを検証します。大きな乖離が生じた場合は、合計値を確定する前に換算係数、最終用途別の配分キー、および含意されるトン当たり消費水準を見直すステップに立ち返ります。
前提条件を第二のアナリストがレビューし、公開データでは乖離を説明できない場合は選定されたインタビュー対象者と再確認するという多段階レビューを実施します。レポートは年次で更新され、主要な工場拡張、貿易規制、またはエネルギーおよびフレートの急激な変動が価格またはボリュームに重大な影響を与える場合には中間更新を行います。納品前に、最新の公開生産貿易データが反映されていることを確認する最終チェックを実施します。
Mordor Intelligenceのドロマイト市場規模と他の公表推計値との比較
ドロマイトの公表市場規模は、同一の鉱物を対象としていても大きく乖離して見える場合があります。これは主に、測定単位、価格設定のタイミング、および原鉱石と加工品の区分が統一されていないためです。収益ベースで幅広い製品バスケットを基準とするソースもあれば、採掘および工業消費量に近い形で留まるソースもあります。
主要なギャップ要因は通常、価格レイヤーと通貨・コスト変動に使用される更新時点であり、次いで焼成・焼結材料が原料ドロマイトに対してどのようにカウントされるかです。為替レートとエネルギーコストが変動する場合、トン数が安定していても、平均販売価格の更新と通貨換算に使用される月次データがバリュー推計を変動させる可能性があり、これらの更新チェックがMordor Intelligenceのモデルアウトプットが異なる理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1億9,863万ン(2026年) | |
| 業界出版社A | 28.00億米ドル(2024年) | この推計は価値ベースであり、通常より幅広いドロマイト製品および下流加工品を組み合わせており、エネルギーおよびフレート主導の平均販売価格変動の扱いが異なる以前の基準年を適用しています。 |
| プレスリリースB | 35.70億米ドル(2023年) | この数値は、隣接する炭酸塩材料を束ねる可能性のある収益ベースの視点から導出されており、単一のグローバル価格前提を使用しているため、実際の購買サイクルで使用される地域別契約価格および通貨タイミングと整合しない場合があります。 |
公表数値の乖離は、市場がトンベースで表現されているか収益ベースで表現されているかによって大部分が説明され、次いでコストが変動した際の価格および通貨タイミングの更新方法によって説明されます。各ステップを可視化し、前提条件を再現可能な生産・貿易シグナルに結びつけ、インタビューを通じて価格レイヤーを再確認することで、明確な変数に遡ることができるバランスの取れた見解に到達します。
レポートで回答される主要な質問
ドロマイト市場の現在の規模は?
ドロマイト市場は2026年に1億9,863万トンと推定され、2031年までに2億3,924万トンに達すると予測されています。
どの地域が世界の消費をリードしていますか?
アジア太平洋が2025年のシェア53.39%でトップの座を占め、CAGR 4.62%の最速成長見通しを有しています。
最も成長が速い最終用途産業はどれですか?
水処理産業が2031年にかけて最も高いCAGR 4.29%を記録すると見込まれています。
焼結ドロマイトグレードが注目を集めているのはなぜですか?
水素対応型製鉄炉および先進セラミクスは、耐熱衝撃性を高めるために焼結製品を必要としています。