
分散型電力発電市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 298.54 十億米ドル |
| 市場規模 (2031) | 428.64 十億米ドル |
| 成長率 (2026 - 2031) | 7.50 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
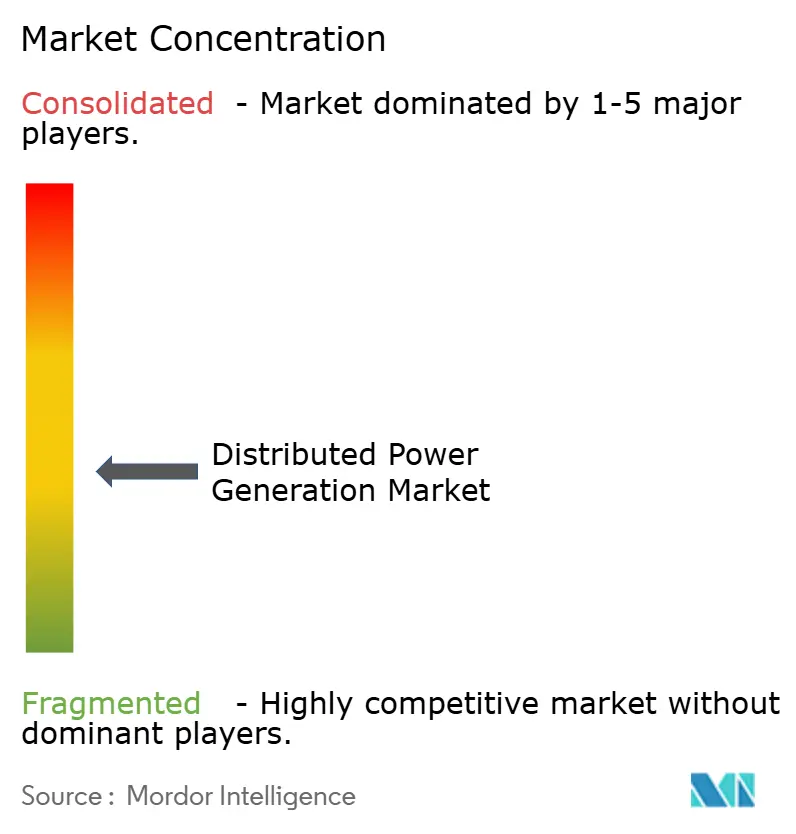
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる分散型電力発電市場分析
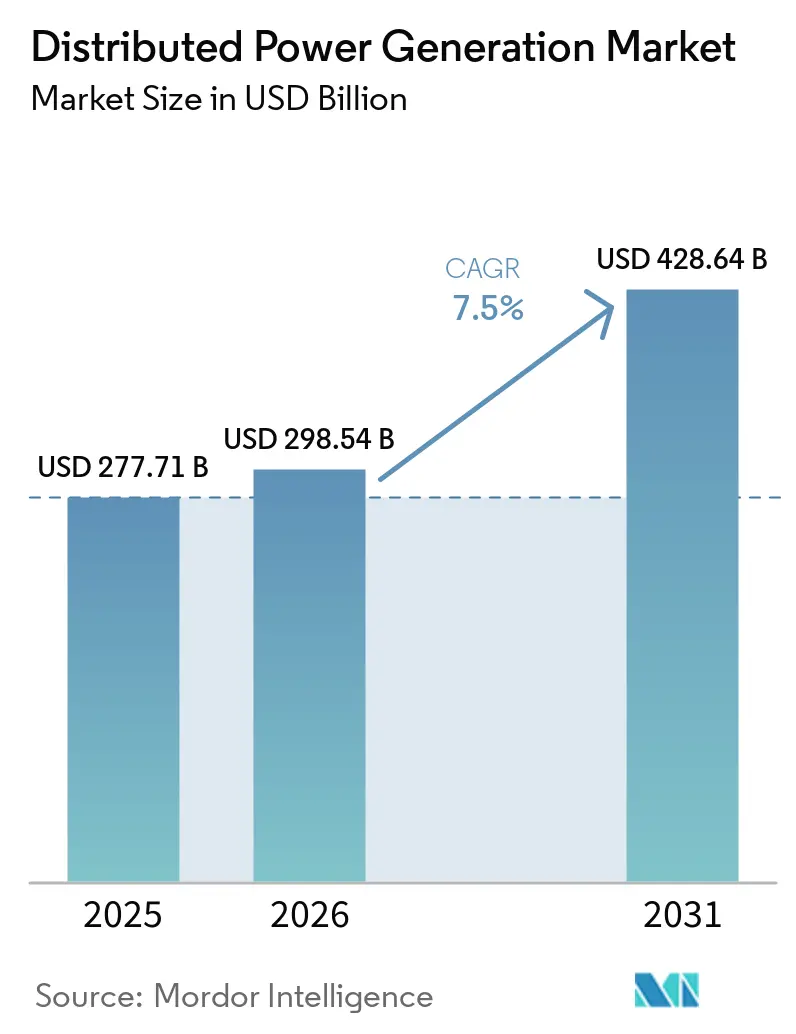
分散型電力発電市場規模は、2025年の2,777億1,000万米ドルから2026年には2,985億4,000万米ドルに成長し、2026年から2031年にかけて7.5%のCAGRで2031年までに4,286億4,000万米ドルに達する見込みです。
この拡大は、集中型供給から、太陽光・燃料フレキシブルエンジン・デジタル制御を組み合わせたローカル資産への構造的な移行を反映しています。機器コストの広範な低下、再生可能エネルギー推進規制、および系統レジリエンスニーズの高まりが主な加速要因です。アジア太平洋が量と勢いの中心を担い、北米は豊富なガス資源を活用し、欧州はエネルギー安全保障に注力しています。技術競争は、水素対応燃料電池と、蓄電・ソフトウェア・サービスを一体化した統合マイクログリッドソリューションを中心に展開されています。同時に、系統連系のボトルネック、エネルギー貯蔵の資本需要、および排出規制の強化が投資リスクを形成しています。
主要レポートのポイント
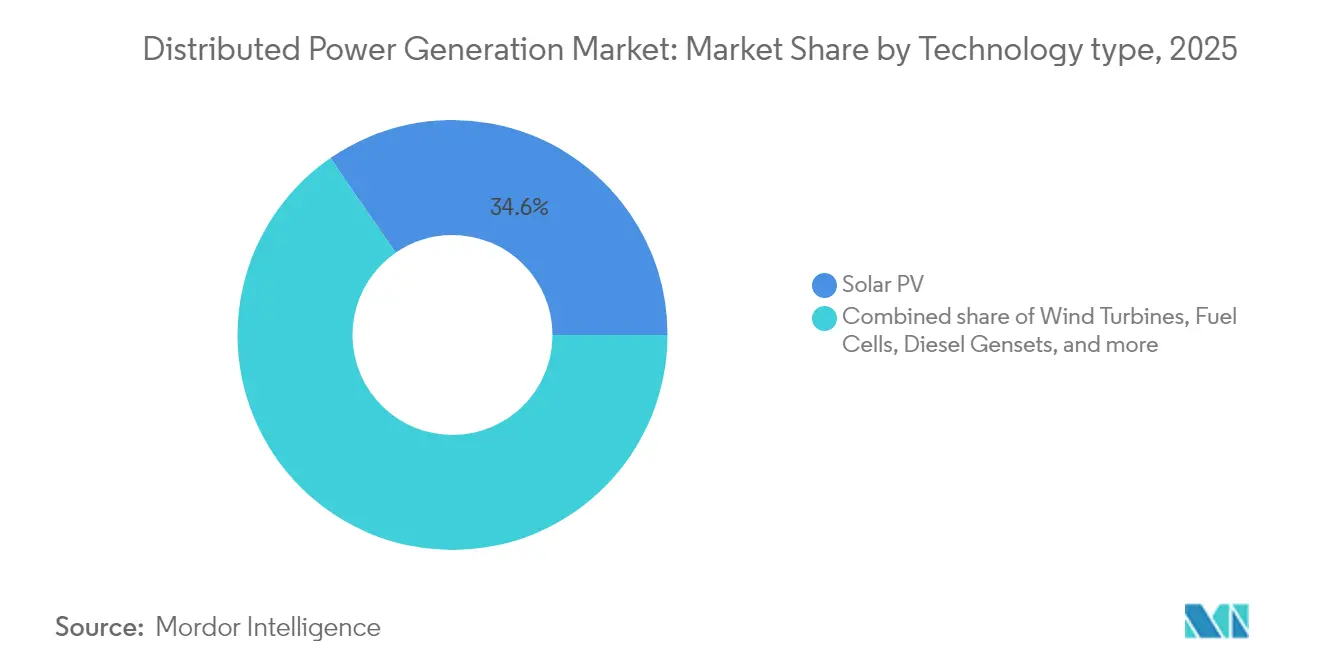
- 技術別では、太陽光発電(PV)が2025年に34.62%の収益シェアで首位を占め、燃料電池は2031年にかけて11.25%のCAGRで拡大する見込みです。
- 定格出力別では、0~100kW帯が2025年の分散型電力発電市場シェアの46.28%を占め、1,000kW超のシステムは2031年にかけて9.85%のCAGRで成長する見通しです。
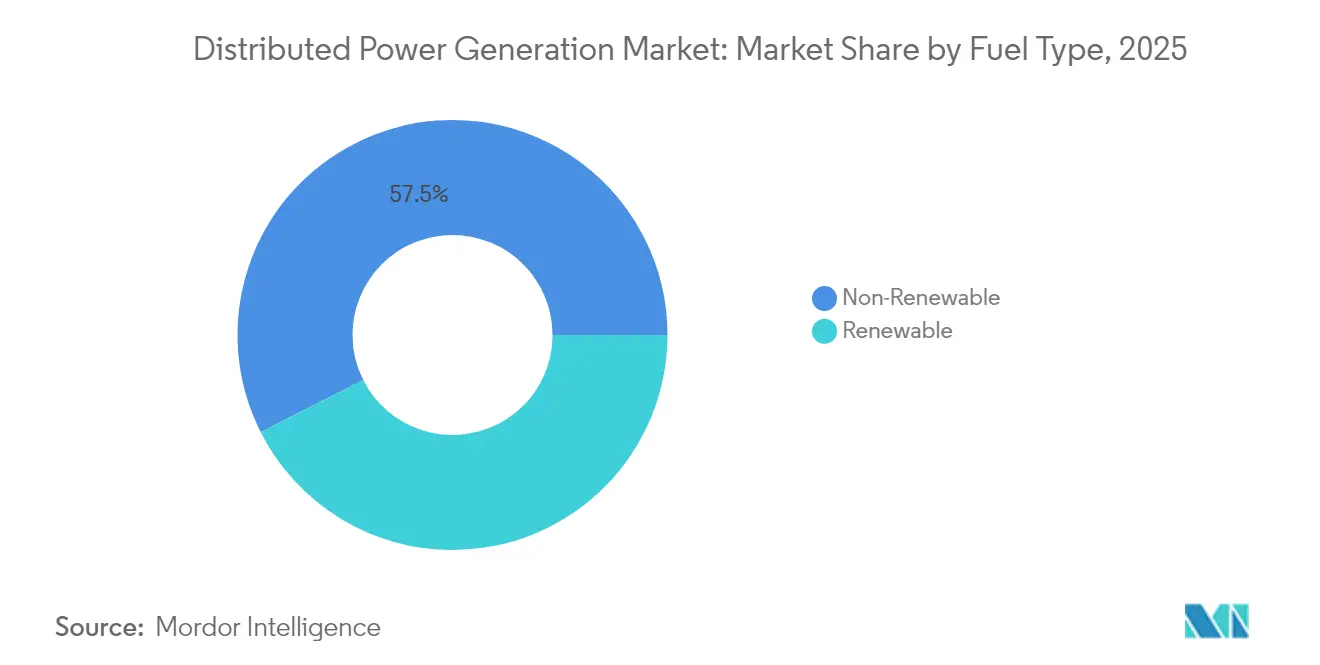
- 燃料タイプ別では、非再生可能エネルギーが2025年に57.45%のシェアを占め、再生可能エネルギーは2031年にかけて12.98%のCAGRで最も高い成長率を示しています。
- 接続形態別では、系統連系プロジェクトが2025年の収益の64.38%を占め、系統非連系は遠隔地マイクログリッドの拡大に伴い10.45%のCAGRで成長しています。
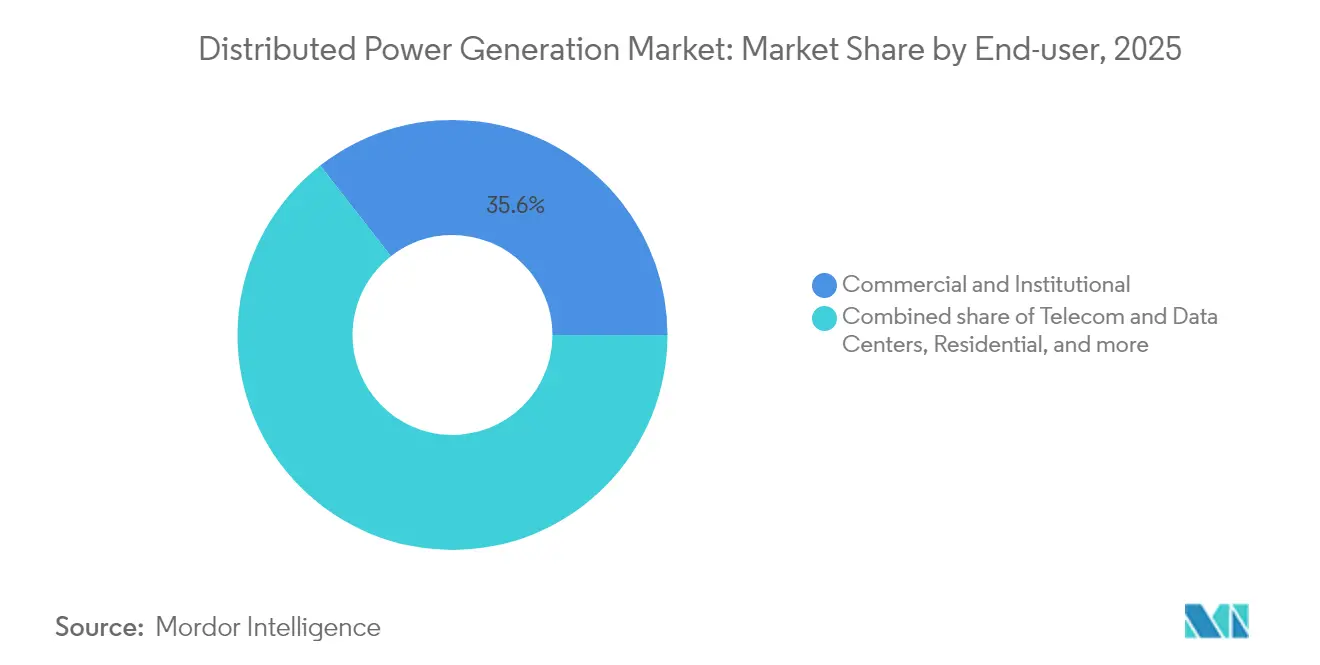
- エンドユーザー別では、商業・機関施設が2025年の需要の35.55%を占め、通信・データセンター向け設備は予測期間中に11.95%のCAGRで増加しています。
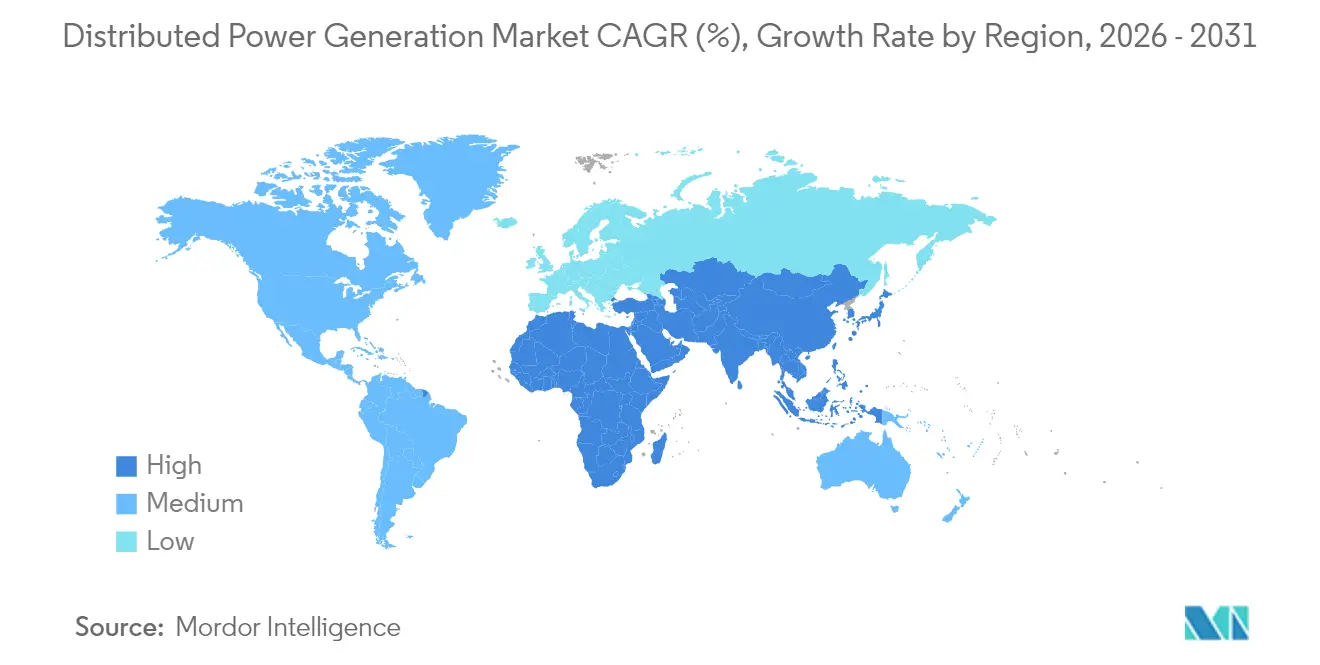
- 地域別では、アジア太平洋が2025年に43.55%のシェアを占め、2031年にかけて10.7%のCAGRで最も高い成長率を維持しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小規模太陽光発電(PV)の均等化発電コスト(LCOE)の急速な低下 | +2.80% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| 商業・産業用自家消費設備の急増 | +2.10% | 欧州・北米 | 短期(2年以内) |
| アフリカ・島嶼国における通信タワー向けマイクログリッドの普及 | +1.90% | アフリカ、中東、島嶼国 | 長期(4年以上) |
| 天然ガス価格の変動によるバイオガス発電機への需要シフト | +1.40% | 北米 | 中期(2~4年) |
| 地方公益事業者向け再生可能エネルギーポートフォリオ基準の義務化 | +1.60% | 米国 | 長期(4年以上) |
| データセンターにおける水素対応燃料電池パイロット事業 | +1.30% | 中東、世界のデータセンター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小規模太陽光発電(PV)の均等化発電コスト(LCOE)の急速な低下
中国のTOPConモジュール価格は2024年に1ワットあたり0.16米ドルまで低下し、地域全体での均等化電力コストの低下を牽引し、分散型経済を再構築しています。(1) 設置労働の標準化、低コストインバーター、および優遇融資がその効果を増幅させ、アジア太平洋を小規模太陽光発電(PV)の世界的ベンチマークとして位置づけています。各国政府は許認可手続きや系統規則を簡素化し、プロジェクトサイクルをさらに短縮しています。この価格圧力により、他地域のサプライヤーは効率性とアプリケーション特化型設計での差別化を迫られています。
商業・産業用自家消費設備の急増
欧州企業は、変動の激しい卸売価格をヘッジし、企業の脱炭素化公約を達成するために、商業用分散型エネルギー発電を通じたオンサイト発電を加速させています。ドイツにおける記録的な屋根上太陽光パネルの設置増加は、2026年から新築商業ビルへの太陽光設置を義務付け、2028年までに改修建物にも拡大するEU規則に基づいています。(2) 太陽光発電(PV)と組み合わせた蓄電池システムは、負荷シフトと補助サービス収入を可能にし、分散型資産を財務的・環境的ツールとして機能させています。北米の企業は、連邦税制優遇措置や州のクリーンエネルギー義務付けに後押しされ、同様のモデルを採用しています。
アフリカ・島嶼国における通信タワー向けマイクログリッドの普及
モバイルネットワークへの安定した電力供給はミッションクリティカルですが、遠隔地ではディーゼル物流がコストを押し上げています。太陽光発電と蓄電池を組み合わせたマイクログリッドが複数拠点への展開を支え、IHS NigeriaやCrossBoundary Energyなどの事業者がタワークラスターの資金調達可能性を実証しています。衛星バックホールとIoTモニタリングの統合により、現地での介入が減少し、稼働率が向上しています。開発金融機関は優遇資本を供給し、マイクログリッド設計を周辺コミュニティへと拡大し、エネルギーアクセス目標を強化しています。
天然ガス価格の変動によるバイオガス発電機への需要シフト
米国の天然ガス現物価格は2025年第1四半期に100万BTUあたり平均4.15米ドルとなり、LNG輸出の変動に引き続きさらされています。(3) 分散型事業者は、バイオガスや再生可能天然ガスへの切り替えが可能なデュアルフュエル発電機を導入することで価格リスクを軽減しています。長期電力購入契約により再生可能エネルギークレジットを確保し、プロジェクト収益を改善しています。系統が制約されたデータセンターはこのアプローチを好み、往復動エンジンと低炭素燃料経路を組み合わせています。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 配電網の系統連系障壁 | −1.8% | 世界の新興経済国 | 中期(2~4年) |
| 資本集約的なエネルギー貯蔵との組み合わせ | −2.2% | 世界全体 | 短期(2年以内) |
| ディーゼル発電機に対する厳格な窒素酸化物(NOx)・粒子状物質(PM)規制 | −1.1% | 欧州、世界的に拡大中 | 長期(4年以上) |
| 歴史的市街地における屋根上太陽光発電(PV)の複雑な許認可 | −0.9% | 欧州、一部の世界都市 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新興経済国における配電網の系統連系障壁
世界の系統連系待機列に並ぶ再生可能エネルギーは3,000GWを超え、申請の80%がコスト増大や長期審査を理由に取り下げられています。(4) 新興国の系統は近代的な基準と人材能力が不足しているため、小規模プロジェクトは不均衡な遅延に直面しています。「先着順」改革が進行中ですが、先進市場以外での進展は依然として遅く、近期の普及を抑制しています。
断続的な分散型発電(DG)向け資本集約的エネルギー貯蔵との組み合わせ
蓄電池システムの価格は2024年に1kWhあたり148米ドルまで低下しましたが、初期費用は100kW未満のプロジェクトにとって依然として負担となっています。投資税額控除(ITC)ボーナスを考慮しても、4時間リチウムイオン蓄電の均等化コストは1MWhあたり約124米ドルで推移しています。8時間稼働向けの長時間熱エネルギー貯蔵や圧縮空気貯蔵は低下傾向にありますが、現場固有のエンジニアリングが必要です。資本市場が大規模なマーチャント蓄電リスクを受け入れるまでは、多くの分散型スキームが蓄電池の過大設計を避けるために再生可能エネルギーの導入比率を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
燃料電池がパイロットからポートフォリオへ太陽光セグメントは2025年の収益の34.62%を占め、簡易取付キットとインバーターキットを活用した住宅・軽商業用屋根上設備が牽引しています。2025年の分散型電力発電市場規模における太陽光のシェアは961億3,000万米ドルでした。現時点では規模は小さいものの、燃料電池は最高の11.25%のCAGRを達成しており、ディーゼルフリーの稼働率を求めるデータセンターキャンパスでのプロジェクトが牽引しています。Caterpillarは、ワイオミング州のハイパースケール施設において99.999%のサービスレベル目標を達成した1.5MW水素燃料電池バックアップシステムを実証しました。風力マイクロタービンと往復動ガスエンジンがこれを補完し、土地利用効率またはコジェネレーション能力を重視するニッチな拠点に対応しています。競争力学は現在、独立した発電ハードウェアではなく、蓄電とパワーエレクトロニクスの統合を中心に展開されています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
定格出力別:
両端でのスケール経済0~100kWの住宅・小規模事業者向けシステムが2025年需要の46.28%を占め、キットベースの調達とターンキー設置モデルを反映しています。このセグメントはユニット数において最大の分散型電力発電市場シェアを占めました。一方、1,000kW超のソリューションは、産業キャンパスが系統制約を回避するためにオンサイト発電を選択するにつれ、2031年にかけて9.85%のCAGRを記録する見込みです。ベンダーは、電力会社の料金に対してディスパッチを最適化するデジタルツインと運用・保守(O&M)分析によって差別化を図っています。中間帯の101~1,000kWパッケージは病院や大学施設に対応し、標準化されたスキッドと限定的なカスタムエンジニアリングのバランスを取っています。
燃料タイプ別:
再生可能エネルギーが市場を牽引非再生可能エネルギーは2025年の出力の57.45%を供給しましたが、再生可能エネルギーは2031年にかけて12.98%のCAGRで需要を牽引し、一部の非再生可能燃料タイプのシェアを獲得すると予測されています。太陽光と風力が引き続き再生可能エネルギーブロックを主導していますが、バイオガスエンジンとバイオマスコジェネレーション(CHP)プラントが農業・産業地帯でのミックスを多様化しています。天然ガスは、クイックスタート能力と低い窒素酸化物(NOx)排出量のおかげで、パイプラインアクセスが確保されている地域での優先的なブリッジ燃料であり続けています。ハイブリッドアレイは太陽光発電(PV)または風力とガスエンジンを組み合わせ、レジリエンスを確保しながら排出規制への適合を目指しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
接続形態別:
系統連系資産が主導系統連系資産は2025年収益の64.38%を提供し、ネットメータリング、固定価格買取制度(FIT)プレミアム、および補助サービス支払いを活用しています。これらのシステムは現在、双方向インバーターと、単純なエネルギー輸出を超えた収益化のために周波数・電圧サポートを活用するソフトウェアを備えています。年間10.45%成長の系統非連系容量は、島嶼コミュニティや遠隔地の鉱山にとって引き続き不可欠です。太陽光、10~15kWhの蓄電池、および車両から家庭(V2H)EV充電を組み合わせた住宅用「マイクログリッドインアボックス」ソリューションが2025年に登場し、系統接続時には系統サービスへの参加を可能にしながら、最大60%の電気代削減を実現しています。
エンドユーザー別:
デジタルインフラが先行商業・機関ユーザーは2025年に35.55%のシェアを占めました。このカテゴリーには、コスト確実性とレジリエンスを重視するキャンパス、医療機関、および公共施設が含まれます。データセンターと通信施設は、AIワークロードが電力密度を増大させるにつれ、わずかなベースラインから11.95%のCAGRを記録する見込みです。Vantage Data CentersがVoltaGridと締結した1GWマイクログリッド契約は、系統遅延を回避するマルチギガワット時ガス・蓄電池プラットフォームへのトレンドを裏付けています。住宅向け普及は、機器・保守・ソフトウェアを一括請求するサブスクリプション型エネルギーサービスなどの資金調達革新から恩恵を受けています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の分散型電力発電市場
アジア太平洋地域は2025年に43.55%の収益シェアで分散型電力発電市場を主導しており、2031年に向けて最速となる10.7%のCAGRで成長を続けている。地域のリーダーシップは、大量生産された太陽光発電モジュール、広範な政策的インセンティブ、および急増する電力需要に支えられている。中国の屋根設置型プログラムだけで2024年に50 GWを超える新規容量が実現された一方、インドの配電事業者は屋根設置型設備を仮想発電所に集約している。東南アジアの複数の政府は、ネットビリング制度を正式化しつつあり、メーター後方への投資を解放している。
北米の分散型電力発電市場
北米は絶対値で第2位にランクされ、豊富な天然ガス供給と有利な税額控除を組み合わせている。ミシガン州におけるAmerican Municipal Powerの20 MWのメーター後方プログラムは、地方自治体の電力会社がピークシェービングのために地域発電を活用する典型例である。30の州レベルの再生可能エネルギーポートフォリオ基準が、学校や地方自治体施設における太陽光発電と蓄電池の組み合わせを促進している。バージニア州、テキサス州、アルバータ州のデータセンタークラスターが、デュアルフューエルまたは水素対応エンジンの早期導入を牽引し、地域の需要プロファイルをさらに押し上げている。
欧州の分散型電力発電市場
欧州の分散型戦略は、地政学的なガス給混乱を受けたエネルギー安全保障上の要請と整合している。EUソーラー基準は、2026年から新築商業ビルへの太陽光発電の統合を義務付けており、開発業者を分散型レイアウトへと誘導している。フランスは1,500 m²を超える駐車場に対して50%の太陽光発電カバレッジを義務付け、不遵守には最大4万ユーロの罰金を科すことで、商業用不動産の改修を加速させている。ドイツは800 Wまでの「バルコニー発電所」の登録を簡素化し、家庭の参加を広げている。歴史的建造物に関する制約や長期にわたる市レベルの許認可手続きが、歴史的な都市中心部における成長を抑制している。
規制環境
分散型発電に関する規制は、分散型エネルギー資源(DER)がグリッドサービスを提供できるようにする系統連系改革や市場規則によって、ますます形作られている。米国では、連邦エネルギー規制委員会(FERC)がOrder 2222の実施期限を2026年11月1日に設定し、DERアグリゲーションが卸電力市場および補助サービス市場に参加する方法を明確化する一方、ISO/RTOの枠組み全体でテレメトリー、調整、計測・検証に関する要件を強化している。
州レベルでは、系統連系プロセスの更新により、小規模商業レベルまでのプロジェクトに対する技術的・手続き的要件が厳格化されている。ニューヨーク州公共サービス局は、5MWまでの分散型発電機および蓄電システムに関する標準系統連系要件(SIR)を更新し、2026年2月9日に施行、申請手順と機器要件を標準化した。並行して、コロラド州のHB26-1225では、顧客数50万人超のユーティリティに対し、2026年8月15日までに作業部会を招集することを義務付け、分散型発電の系統連系に関する成果の加速を目指している。アジアでは、政策が輸出主導型のアプローチから自家消費志向のルールへ移行しており、中国の2025年5月の「分散型太陽光発電管理措置」もその一例で、一部の省では6MWまでのプロジェクトに最低自家消費率のしきい値を適用している。
競争環境
分散型電力発電市場は、多角化した産業系OEMと専門技術ベンダーのバランスの取れた組み合わせを特徴としています。Caterpillar、Cummins、Siemensは、グローバルなサービスネットワークとマルチフュエルエンジンポートフォリオを活用し、大型電力クラスでの強固な既存地位を確保しています。Generacの住宅向けリーダーシップは、MOTORTECHの買収によって強化され、製品の幅を広げる高度なガスエンジン制御が追加されました。
戦略的な統合が加速しています。DeutzはBlue Star Power Systemsを買収し、北米の発電機シェアを確保し、1億米ドルの増分収益を目標としています。SiemensはEnergyHubと提携し、分散型エネルギーリソース管理ソフトウェアを統合し、系統オーケストレーションによる価値創出に向けてグループを位置づけています。OEMは、ターンキーレジリエンスソリューションへの購買者の嗜好を反映し、蓄電・制御・長期サービス契約をますます一体化しています。
ホワイトスペースイノベーションは水素燃料電池と独立運転可能なマイクログリッドを中心に展開されています。Ballard Power Systemsは、Sierra Northern Railwayとのサプライ契約に署名し、ディーゼル機関車を再動力化することで、重輸送への技術波及効果を示しています。燃料電池サプライヤーは、ゼロエミッションのバックアップを必要としながらも5ナイン信頼性を要求するデータセンター事業者を獲得しようとしています。クラウドベースのプラットフォームを通じて発電・蓄電・負荷をオーケストレーションできる市場参加者が、プレミアムマージンを獲得するうえで最も有利な立場にあります。
分散型電力発電産業のリーダー企業
-
Ansaldo Energia SpA
-
Ballard Power Systems Inc.
-
Caterpillar Inc.
-
Siemens AG
-
General Electric Co.
- 注:主要企業の掲載順は順位を示すものではありません。
分散型電力発電市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Cummins Inc.
- Siemens AG
- General Electric Co.
- Schneider Electric SE
- Ansaldo Energia SpA
- Ballard Power Systems Inc.
- Bloom Energy Corp.
- Capstone Turbine Corp.
- FuelCell Energy Inc.
- Rolls-Royce plc (mtu Onsite Energy)
- Aggreko Ltd.
- Yanmar Holdings Co., Ltd.
- Wartsila Corp.
- Kohler Co.
- Canadian Solar Inc.
- Sunverge Energy Inc.
- MTU Aero Engines AG Microgrid Solutions
- Generac Power Systems Inc.
- Plug Power Inc.
市場機会と将来展望
輸出補償と系統アクセスを制度化する規制の開放は、特に関税の不確実性によりDG導入が制限されてきた新興市場において、系統接続型のビハインド・ザ・メーター(自家消費)プロジェクトに新たな余地を生み出している。ナイジェリアの2026年ネットビリング規制(ナイジェリア電力規制委員会により2026年6月に開始)は、適格な消費者が再生可能エネルギーを発電し、双方向ネットメータリングを用いて余剰分を輸出できる仕組みを確立するもので、屋上PVと蓄電・制御システムを組み合わせて自家消費と請求クレジットを最適化できる商業・公共施設を後押しする。
第二の機会領域は、ソフトウェア主導の統合・計画であり、DGの浸透が進み系統連系の要件が厳しくなる中で技術的な摩擦を減らすことができる。査読済みの手法により、分散型調整と多段階最適化が配電拡張とDERの併設に対して、モデル化されたネットワークにおいてコスト削減や投資家の収益改善など、測定可能な効果をもたらすことが確認されている。これは、発電、蓄電、制御ソフトウェア(DERMSやマイクログリッドコントローラーを含む)を組み合わせたバンドル型ソリューションへの移行と一致しており、統合マイクログリッド、系統連系型インバーター、データセンターおよび通信事業者のレジリエンス導入を対象とし、運用性能と運用最適化が主要な購買基準となっている。
最近の産業開発事情 分散型電力発電市場
- 2026年6月:バラード・パワー・システムズは、英国の水素ベースゼロエミッション電力ソリューション提供企業であるGeoPuraを、企業価値約3億1,110万英ポンドで買収する最終契約を締結した。この契約により、バラードの事業範囲は燃料電池スタックにとどまらず、統合電力提供やサービスへと拡大する。また、顧客が稼働率をパッケージソリューションとして調達する分散型・オフグリッド用途における同社の地位を強化する。
- 2026年6月:バラード・パワー・システムズは、定置型オフグリッド発電向けに15MWの燃料電池システムの受注を獲得し、2026年下半期から出荷を開始する予定。この受注は、ディーゼル代替と高い可用性を優先する用途における水素ベースの分散型発電に対する商業的な需要の高まりを裏付けている。
- 2025年6月:バラード・パワー・システムズは、Sierra Northern Railwayへ水素機関車の改修用に1.5MWの燃料電池エンジンを供給することに合意した。最終用途は鉄道であるが、この契約は定置型分散発電の展開にも供給される燃料電池パワーモジュールとサプライチェーンの規模拡大を後押しする。
分散型電力発電市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要地域における設備および関連システム販売を含む、電力を使用場所の近くで生産する分散型電力発電システムから生み出される収益を対象としています。
対象外の範囲:大規模な集中型ユーティリティスケール発電所および大量送電インフラは、この規模算定から除外されています。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)(屋根上・地上設置型、5MW以下)
- 風力タービン(5MW以下)
- マイクロタービン
- ガスタービン(50MW以下)
- 燃料電池(固体高分子形燃料電池(PEMFC)、固体酸化物形燃料電池(SOFC)、その他)
- ディーゼル発電機
- 天然ガス発電機
- 水力運動エネルギーおよび小水力(10MW以下)
- その他(バイオマスコジェネレーション(CHP)、スターリングエンジン)
- 定格出力別
- 0~100kW
- 101~1,000kW
- 1,000kW超
- 燃料タイプ別
- 再生可能エネルギー
- 非再生可能エネルギー
- 接続形態別
- 系統連系
- 系統非連系・遠隔地
- エンドユーザー別
- 住宅
- 商業・機関
- 産業・製造
- 公益事業者・独立系発電事業者(IPP)のピーキング・予備電力
- 通信・データセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、分散型発電の普及に影響を与える需要と政策シグナルのアウトサイドイン的な視点を構築し、平均システム規模やコスト方向性などの主要な前提条件を固めるために活用されました。国際エネルギー機関(IEA)の出版物、米国エネルギー情報局(EIA)のデータ、世界銀行のエネルギー指標、国際再生可能エネルギー機関(IRENA)の統計、および関連機器カテゴリーに関するUN Comtradeの貿易データなどの公開情報を活用しました。
これらに加え、技術構成と地域別エクスポージャーを把握するために企業の開示資料や投資家向けプレゼンテーションを精査し、政策変更やプロジェクト発表については信頼性の高いプレスや業界団体のウェブサイトを確認しました。必要に応じて、単一のデータポイントに依存するのではなく、サプライヤーの動向や価格変動を相互検証するために、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および輸出入の船積みレベルの記録に関する有料サブスクリプションも活用しました。上記のソースはあくまで例示であり、データ収集、前提条件の検証、未解決の疑問点の解明のために他にも多数の参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、実際の購買決定において分散型発電として何が該当するかを検証し、地域別に価格、リードタイム、系統連系のタイムラインがどのように変化しているかを確認することに重点を置きました。メーカー、インテグレーター、EPCチームに加え、電力会社や規制当局とも対話し、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカの大口エンドユーザーも対象に含めることで、デスクリサーチの調査結果を修正し、情報の空白を埋め、最終的な前提条件を現在の発注動向に照らしてストレステストしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | アジア太平洋(APAC):43% |
| 中位層:49% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模プレーヤー:18% | マネージャー:51% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、国別の電力需要成長、分散型設備の追加容量、および技術コスト曲線を用いて対象となる分散型発電支出を再構築するトップダウン方式から始まり、地域の政策と系統連系の実態に合わせて調整されます。合計値を現実的に保つために、プライヤー収益のサンプル集計、設置業者へのチャネルチェック、主要機器タイプの平均販売単価(ASP)×数量の概算など、選択的なボトムアップ検証によって結果を裏付けています。
この市場において重要なインプットには、系統の信頼性と停電頻度(バックアップおよびレジリエンス購入に影響)、燃料・電力価格スプレッドと地域料金との比較、許認可および系統連系のサイクルタイム、オンサイト再生可能エネルギーおよびコジェネレーション(CHP)へのインセンティブ、ならびに発電機や小型タービンの設置済みベースの更新サイクルが含まれます。ボトムアップの代替指標が不完全な場合、類似市場の普及率を適用してギャップを補い、その後一次回答者とともに見直しを行い、示唆される普及率が実際の発注状況と整合するよう調整します。
予測においては、普及を急速に変化させる可能性のある政策および系統条件を反映するためにシナリオ分析を活用し、再生可能エネルギーコストの方向性、ガス価格の範囲、地域の信頼性投資に関する専門家の見解によってシナリオを形成します。終的な予測パスは、示唆される稼働率と導入ペースが過去のトレンドラインおよびインタビュー中に収集した近期プロジェクトパイプラインのシグナルと整合した後にのみ選択されます。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、モデルの合計値は設備容量の追加、貿易・船積みパターン、およびサプライヤーの受注残に関するコメントと照合されます。いずれかの地域で異常な急増が見られた場合、その要因を再検証し、それが一時的なプロジェクト効果なのか構造的な変化なのかをフォローアップコールで確認します。
最終承認前に、前提条件の論理的な矛盾、一貫性のない通貨換算、価格と数量トレンドの不一致を確認する多段階のアナリストレビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、その後クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceの分散型電力発電市場規模と他の公表推計との比較
分散型電力発電の公表市場規模は、トピックのラベルが同じように見えても大きく乖離することがあります。これは、含まれる技術、系統連系システムとオフグリッドシステムの取り扱い、および価格設定の基準が調査によって異なるためです。また、一方の推計が設備容量指標に依存し、もう一方が収益に依存している場合にも差異が生じ、コスト低下局面ではこれらが逆方向に動くことがあります。
大規模な集中型ユーティリティスケール発電はMordor Intelligenceの対象範囲外であり、これが2026年の数値がユーティリティスケールの建設を同一合計に含める推計と異なる理由の一つです。また、調査がポイントオブセールにおける機器収益のみを計上するか、定期的なサービス、設置労務費、およびより広範なマイクログリッドインフラも含めるかによっても差異が生じ、さらに将来のASP圧縮をどの程度積極的にモデル化するか、換算に適用する通貨基準年によっても影響を受けます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 298.54 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 312.40 ビリオン 米ドル(2024年) | より早い基準年を使用し、隣接する分散型エネルギートピックを暗黙的に取り込む可能性のある広範な技術リストを採用しており、収益の積み上げは地域別の普及率と価格チェックよりも公表合計値に依存している可能性があります。 |
| 産業出版社B | 321.46 ビリオン 米ドル(2023年) | 異なる基準年とセグメントマップに基づいて規模を算定しており、定義が複数の電源と接続タイプを混在させ、分散型システムをより大規模な発電やサービス重視の範囲から一貫して分離していない可能性があります。 |
この表は、最大の差異が分散型発電として何を計上するか、起点として使用する年、および予測期間中の価格変動の取り扱いから生じることを示しています。対象範囲を負荷の近くに設置されたシステムに限定し、示唆される数量と価格を独立したシグナルと照合することで、最終的な数値は市場環境が変化した際に再検証可能な明確なインプットに基づいたものとなっています。
レポートで回答される主要な質問
分散型電力発電市場の現在の規模はどのくらいですか?
分散型電力発電市場規模は2026年に2,985億4,000万米ドルであり、2031年までに4,286億4,000万米ドルに達する軌道にあります。
どの地域が分散型電力発電市場をリードしていますか?
アジア太平洋が2025年に43.55%の収益シェアでリードしており、低コストの太陽光製造と急速な電力需要の成長が牽引しています。
最も成長が速い技術セグメントはどれですか?
燃料電池は、データセンターと水素経済への投資に後押しされ、2031年にかけて最高の11.25%のCAGRを記録しています。
データセンターが分散型発電を採用する理由は何ですか?
データセンター事業者は、5ナイン信頼性の確保、変動する電力価格のヘッジ、および脱炭素化公約の達成のために、オンサイトマイクログリッドを導入しています。
系統連系の遅延は市場にどのような影響を与えますか?
3,000GWの世界的な待機列と増大する審査コストにより、多くの分散型プロジェクトは、規制当局が待機列改革に取り組む間、ハイブリッドまたは系統非連系構成を採用するよう促されています。