
デジタル送金市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
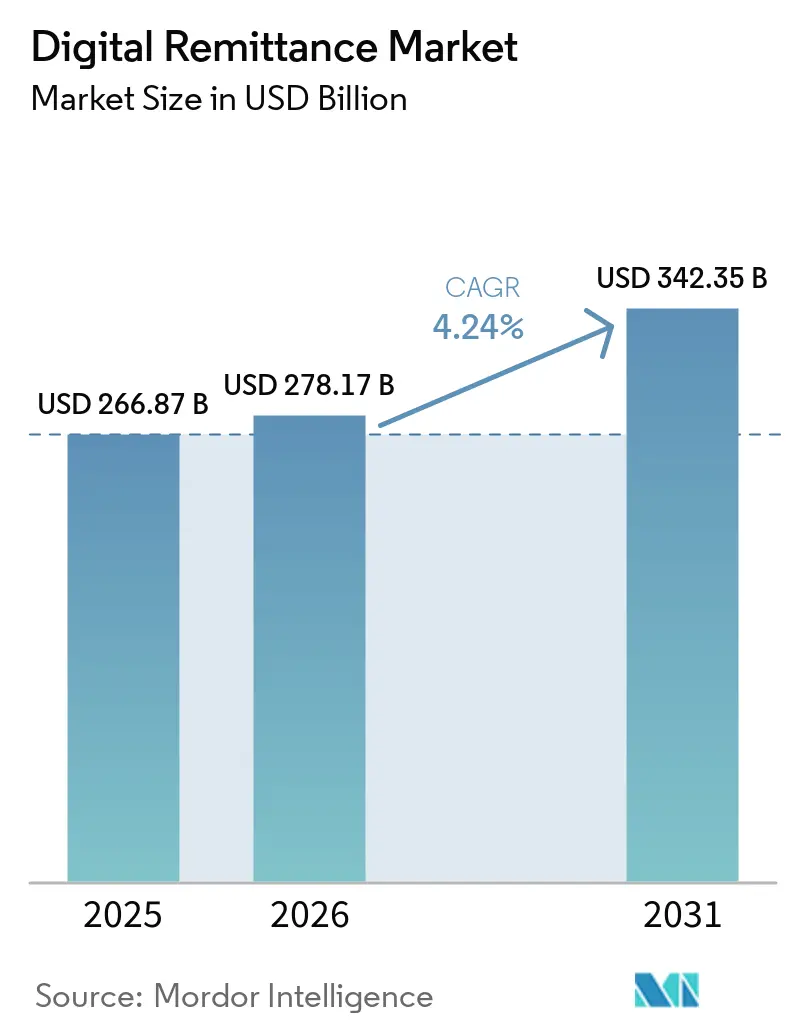
| 市場規模 (2026) | 278.17 十億米ドル |
| 市場規模 (2031) | 342.35 十億米ドル |
| 成長率 (2026 - 2031) | 4.24 % |
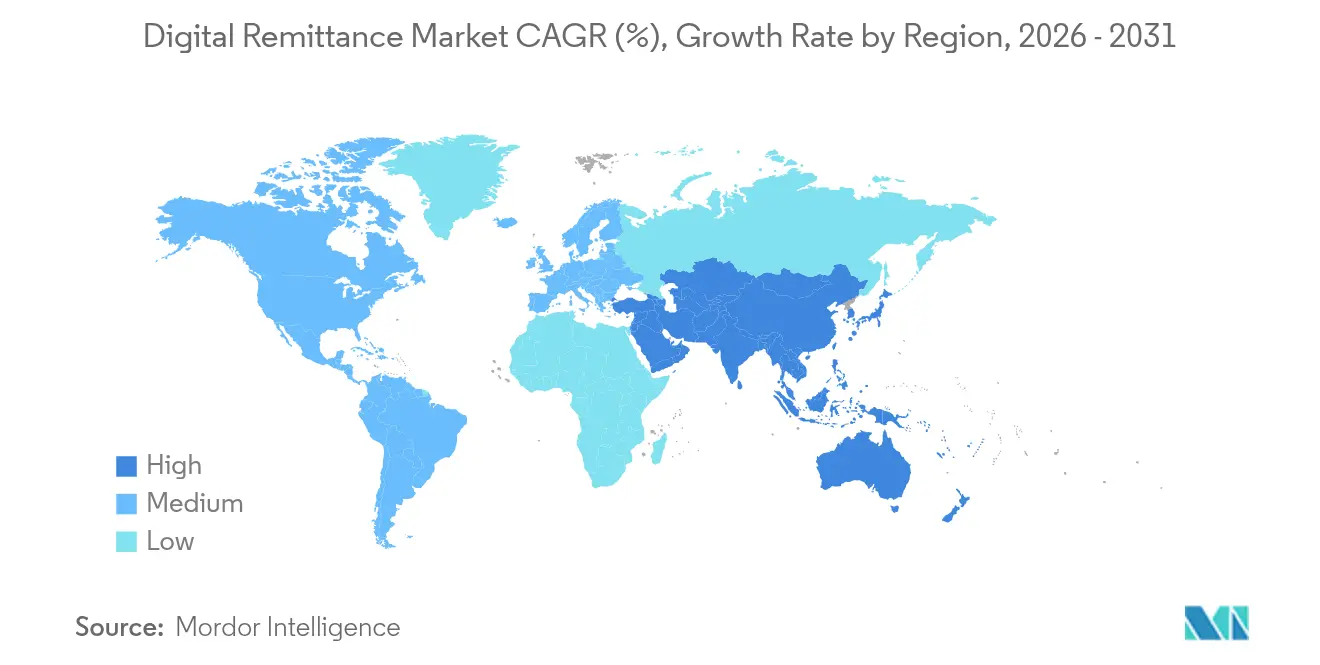
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
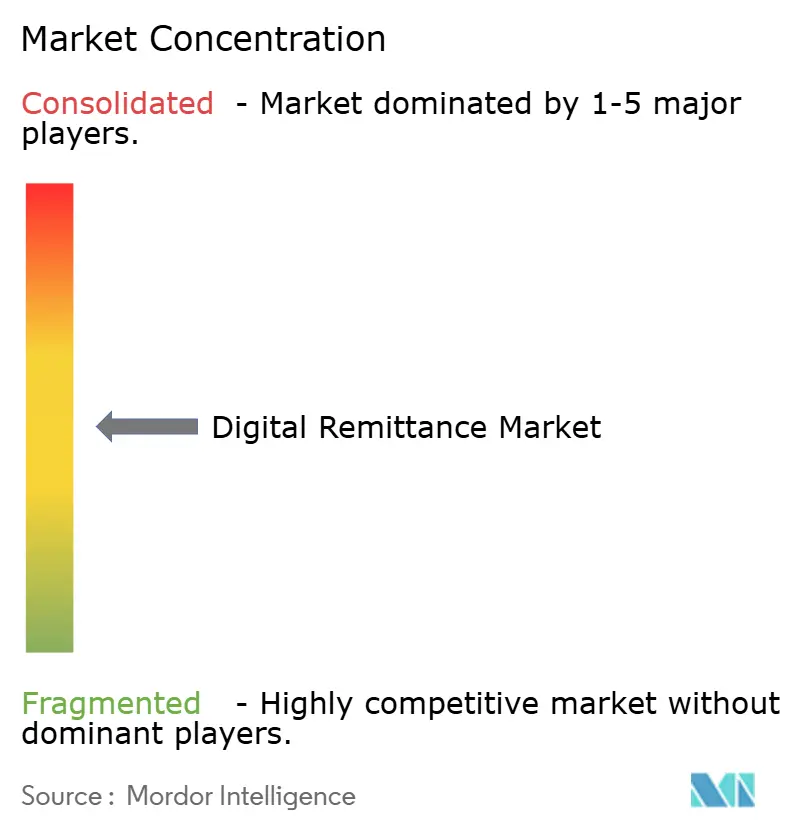
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタル送金市場分析
デジタル送金市場規模は、2025年の2,668.7億米ドル、2026年の2,781.7億米ドルから2031年には3,423.5億米ドルへと拡大し、2026年から2031年にかけて4.24%のCAGRを記録すると予測されている。
この安定した拡大は、深い構造的変化に支えられている。現在13.5億件のモバイルマネーアカウントが毎分200万米ドル以上を動かしており、コルレス銀行からブロックチェーン対応コリドーおよびエンベデッドファイナンスプラットフォームへの移行を促進している[1]。スマートフォンの急速な普及、政府によるキャッシュレス推進、および送金事業者(MTO)へのコスト圧力が、決済完了までの時間を数日から数秒へと短縮しながら、手数料を引き下げている。
主要レポートのポイント
- 地域別では、アジア太平洋地域が2025年のデジタル送金市場シェアの34.85%を占め、中東・アフリカ地域は2031年までに12.05%のCAGRで拡大すると予測されている。
- チャネル別では、モバイルアプリが2025年に54.85%のシェアでトップとなり、暗号資産・ブロックチェーンゲートウェイが2031年までに24.18%のCAGRで最も急速に成長している。
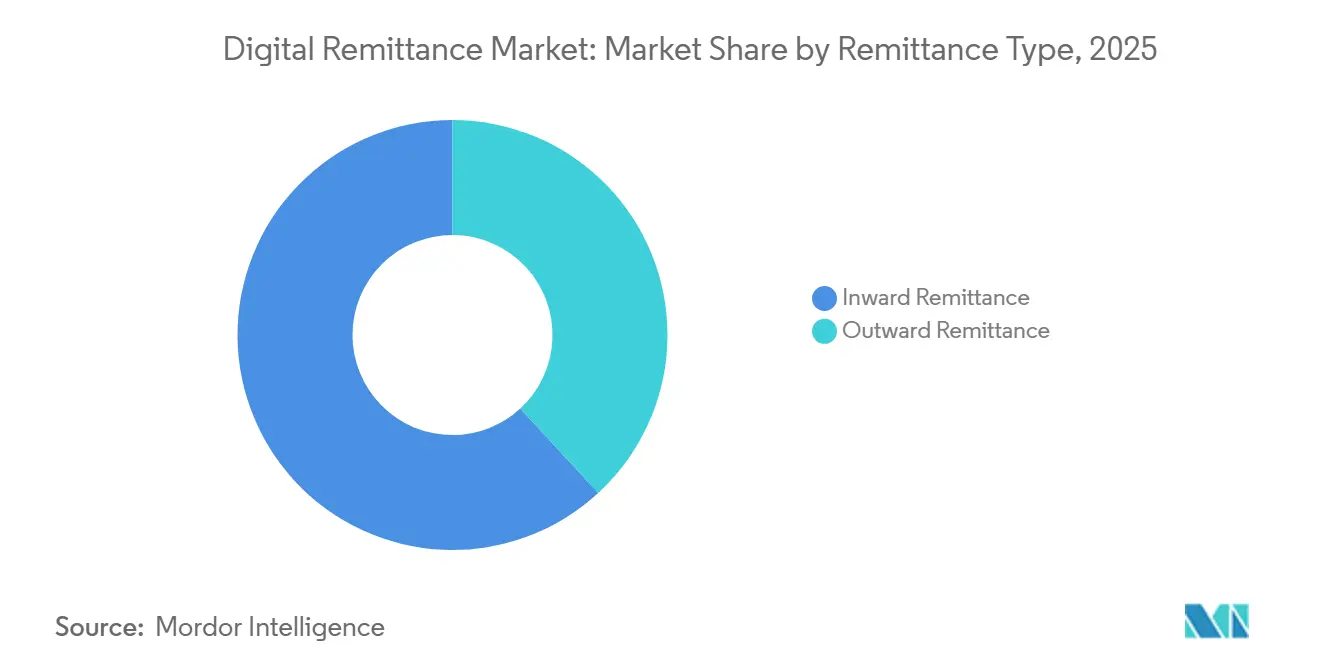
- 送金タイプ別では、インバウンドフローが2025年のデジタル送金市場規模の61.85%を占め、アウトバウンドフローは2026年から2031年にかけて16.53%のCAGRで増加すると予測されている。
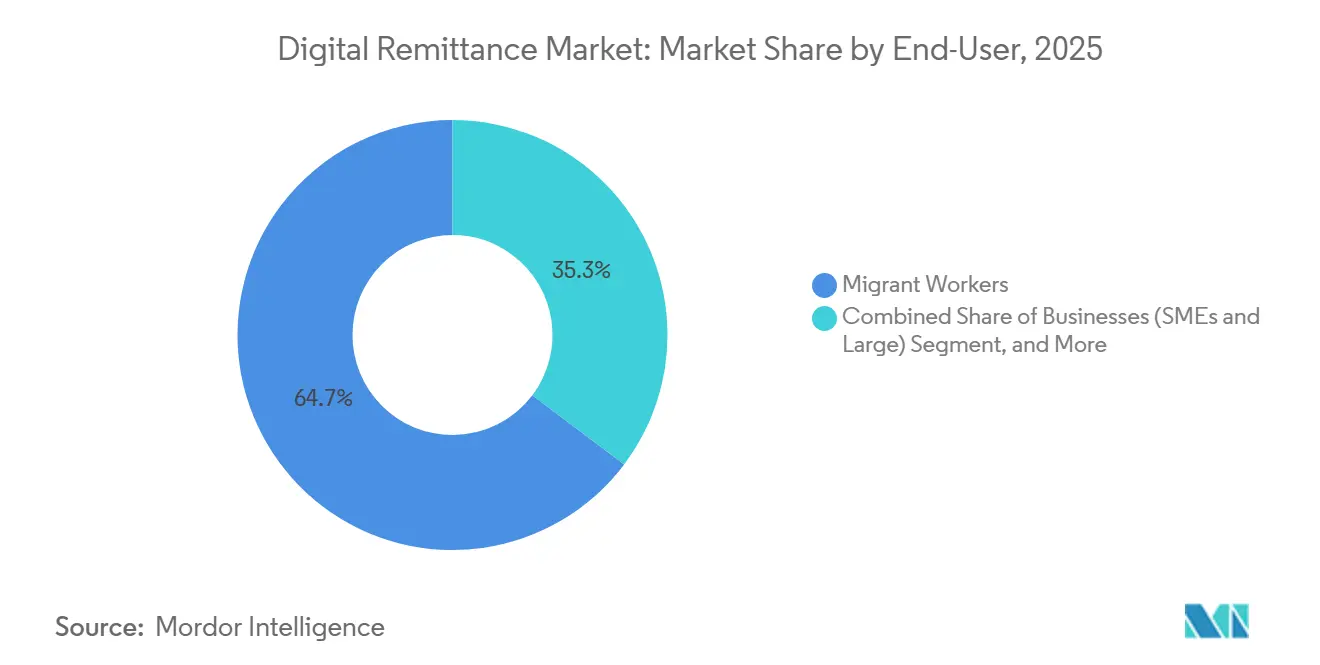
- エンドユーザー別では、移民労働者が2025年の取引量の64.72%を生み出し、ビジネスユーザーが2031年までに14.25%という最も高い予測CAGRを記録している。
- プロバイダータイプ別では、送金事業者が2025年に46.35%のシェアを保持しているが、暗号資産ゲートウェイが24.18%のCAGRで最も強い成長を示している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
スマートフォン普及率の上昇とモバイルファースト決済行動
世界のモバイルマネー普及率は現在13億5,000万件の登録アカウントを超え、月間アクティブユーザー5億人が毎分200万米ドル以上を送金しています。これらのユーザーは支店ベースの銀行業務を飛び越え、数秒で決済されるアカウント間送金を可能にしています。サブサハラアフリカはそれらのアカウントの11億件以上を抱えており、ハンドセットとネットワーク接続が高コストの実店舗チャネルの代替となり得ることを証明しています。スマートフォン価格の低下とデータアクセスの拡大に伴い、直感的なアプリ内体験を提供するプロバイダーは、エージェント中心の既存事業者に対して決定的な優位性を獲得します。その結果、モバイル行動が送金者と受取人の双方にとってデフォルトとなるにつれ、デジタル送金市場への持続的な押し上げ効果が生まれます。
世界の移民労働力の増加と越境取引量
低・中所得国への送金流入額は2024年に6,560億米ドルに達し、外国直接投資と政府開発援助の合計を上回りました(世界銀行)。タジキスタンなどの国ではGDPの最大40%を送金が占めており、重要な家計収入の緩衝材となっています[2]。デジタルネイティブの若い移民はアプリベースの送金をより高い割合で採用しており、現金引き出し手数料への圧力をかけ、コリドーのイノベーションを促進しています。UAEや中国を含む新興経済国は純受取国の地位から主要な送金元へと進化し、フローを多様化させ、デジタルプレーヤーがより低コストで対応できる新たな南南回廊を生み出しています。急増する取引量によるスケールメリットにより、定額手数料モデルが持続可能となり、普及がさらに広がっています。
従来の資金移動事業者へのコスト圧力がデジタルシフトを加速
平均デジタル送金手数料は約5%で推移しており、非デジタル手段の7%と比較して低水準にあります。The Western Unionなどの既存事業者は、2025年までにデジタル収益を倍増させるためにDashモバイルウォレットを買収することでこの圧力を認識しました。MoneyGramはプラットフォームのアップグレードを加速するために新しいリーダーシップを導入しました。一方、ブロックチェーンネットワークは、インフラが償却されれば限界コストがほぼゼロに崩壊することを実証しています。Ripple対応コリドーはすでに複数のコルレス銀行を迂回して越境送金を数秒で決済しています。この明確なコスト格差により、資金移動事業者はデジタル化、提携、またはフィンテック新規参入者へのシェア譲渡を迫られています。
政府主導の金融包摂とキャッシュレス推進
インドのBHIM-UPI取引に対する1億8,000万米ドルのインセンティブ計画は、月間UPI取引量を120億件以上に押し上げるのに貢献し、このレールは現在フランス、モーリシャス、スリランカでも稼働しています。ガーナのキャッシュレスロードマップは2025年までに金融包摂率を85%に引き上げることを目指しています。エチオピアのデジタルエチオピア2025プログラムは、4年間でデジタル取引額を820億米ドルに押し上げました。このような政策はネットワークを拡大し、ユーザーリテラシーを高め、現金依存を低減させます。これらはいずれもデジタル送金市場への追い風となります。マレーシアの金融包摂フレームワークは中小企業と移民向けの電子送金を明示的に推進しており、的を絞った規制がニッチな成長を解放できることを示しています。
複数管轄にわたるコンプライアンスおよびKYC/AMLの複雑性
規制当局はマネーロンダリング対策(AML)の要件を強化し、仮想資産への監督を拡大しています。金融活動作業部会(FATF)の2025年基準は、より明確な実質的所有者の追跡を義務付けており、プロバイダーはスクリーニングシステムと多通貨モニタリングへの多額の投資を迫られています。小規模フィンテック企業ではコンプライアンスコストが収益の20%に達することもあり、規模の大きなプレーヤーに有利な状況となっています。断片化した規制体系はガイダンスが依然として進化中のブロックチェーン対応コリドーを中心に製品ローンチを遅延させます。プログラマブルコンプライアンスが長期的な解決策を提供する一方、短期的な摩擦がコリドーの展開を遅らせ、デジタル送金市場の拡大を抑制しています。
サイバー詐欺とスキャムの高度化
詐欺師はソーシャルエンジニアリング、マルウェア、およびAI駆動のなりすましを悪用して認証情報を傍受し、資金を不正送金します。決済APIへの分散型サービス拒否(DDoS)攻撃は2024年中に頻度が倍増し、プロバイダーは多層防御に多額の費用を投じることを余儀なくされています。包括的なリアルタイム不正分析の導入・維持には1,000万米ドル以上のコストがかかる場合があります(IBM)。送金の越境的性質は、法的協力が不均一な管轄区域を渡り歩く犯罪者のため、救済を複雑にしています。損失を被ったユーザーが現金に戻る可能性があり、堅牢なセキュリティがバックオフィス機能ではなく中核的な競争差別化要因となっている理由を裏付けています。
セグメント分析
送金タイプ別:
アウトバウンドフローが従来のパターンに挑戦インバウンド送金は2025年のデジタル送金市場規模の61.85%を依然として占めており、収益を母国に送る長年の移民コリドーに支えられています。しかし、アウトバウンド送金は急速に増加しており、歴史的な受取国経済の経済的台頭を反映した16.53%のCAGRを記録しています。GCC諸国はこの転換を体現しており、南アジアとアフリカへ送金する駐在員が相当規模のアウトバウンドコリドーを生み出す一方、中国の賃金上昇が貿易・投資に関連した送金を促進しています。コルレス銀行との関係が薄いこれらのコリドーではブロックチェーンコリドーが魅力的であり、ほぼ即時の決済により事前資金調達されたノストロ口座が不要となります。より多くの新興市場が資本を輸出するにつれ、アウトバウンドフローはインバウンド送金の優位性を薄め、プロバイダー全体の収益を多様化させるでしょう。
アウトバウンド送金の成長は価格戦略も変化させます。プロバイダーは為替ヘッジや分割払い機能をバンドルして、海外サプライヤーに支払いを行う中小企業を獲得できます。ナイジェリアやインドネシアなどの国における規制緩和と組み合わさった製品イノベーションが、送金額の上限に関する旧来の規制を侵食し、取引量をさらに加速させています。移民、ディアスポラ起業家精神、および二国間貿易の間のつながりが、アウトバウンドブームを強化し、デジタル送金市場全体の取引高を押し上げるフィードバックループを支えています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
チャネル別:
暗号資産ゲートウェイがモバイルの優位性を崩すモバイルアプリは2025年に54.85%のシェアを占め、スマートフォンの普及と直感的なユーザー体験から恩恵を受けている。ウェブポータルは高額取引を行う法人ユーザーに対応し、USSコードは基本的な携帯電話の接続を維持している。しかし暗号資産ゲートウェイは、ステーブルコインが両替コストを削減し、リアルタイムブロックチェーンが決済を数秒に短縮することで、24.18%のCAGRで他のすべてのチャネルを上回っている。フリピンなどの国々では、受取人がドル連動型ステーブルコインを受け取り、複数の銀行を経由せずにローカルウォレットに変換できるようになっており、チャネルのイノベーションがコスト構造を再編する様子が浮き彫りになっている。
プロバイダーはオムニチャネル戦略を採用する傾向が強まっており、顧客が同一アプリ内でQRコードのスキャン、ステーブルコインの送金、またはカード引き落としを完結できるようにしている。この柔軟性は顧客維持率を高め、対応可能なセグメントを拡大する。中央銀行デジタル通貨が成熟するにつれ、CBDCとプライベートレールを橋渡しする統合レイヤーが重要な役割を担うようになる。複数のレールを統合できないプレイヤーは特定分野に閉じ込められるリスクがある一方、統合事業者は積極的な価格設定が可能となり、デジタル送金市場を従来の個人送金を超えて拡大させることができる。
エンドユーザー別:
ビジネス送金が商業的普及を加速移民労働者は2025年の取引量の64.72%を生み出しており、プロバイダーの流動性モデルを支える予測可能な低額送金を送っています。ビジネスユーザーは現在規模は小さいものの、中小企業が調達、給与支払い、マーケットプレイス支払いにデジタルコリドーを組み込むにつれ、14.25%という活発なCAGRを示しています。
デジタルプラットフォームは即時確認と自動請求書照合により照合の摩擦を低減します。エンベデッドファイナンスにより、電子商取引の販売者は注文管理画面を離れることなく在庫を予約し、輸入し、サプライヤーに支払いを行えます。これらの効率性はウォレットの粘着性を高め、平均取引額を引き上げ、エンタープライズグレードの収益をデジタル送金産業に引き込みます。コンプライアンスAPIが成熟するにつれ、リスクスコアリングによるオンボーディングがKYCのタイムラインを数週間から数時間に短縮し、ビジネスの普及をさらに促進するでしょう。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
プロバイダータイプ別:
暗号資産ゲートウェイが従来の階層に挑戦送金事業者は2025年に約46.35%のシェアを保持しているが、エージェント主導のネットワークがアプリベースのフローに取って代わられるにつれ、その優位性は侵食されつつある。銀行は高額取引コリドーを維持しているが、手数料上限とリアルタイム国内決済システムにより価格圧力にさらされている。WiseやRemitlyなどのフィンテック専業企業は、透明な手数料とバイラルな紹介プログラムを通じてスケールを拡大し、業界全体のマージンを圧縮している。暗号資産ゲートウェイは黎明期にあるものの、規制当局がステーブルコインおよびトークン化預金に関するより明確なルールを策定するにつれ、24.18%のCAGRを記録している。
ハイブリッド戦略が台頭しつつある。The Western Union Companyはブランド力とコンプライアンス体制を活かしながらブロックチェーンレールを統合している。NiumとPartiorの提携は、分散型台帳上の流動性プールが既存口座を置換えることなく銀行顧客にリーチできることを示している。成功の鍵は、コスト・カバレッジ・コンプライアンスの適切なバランスを取ることにある。これらの要素を調和させたプロバイダーがデジタル送金市場の大きなシェアを獲得するだろう。
地域分析
アジア太平洋地域デジタル送金市場
アジア太平洋地域は2025年のデジタル送金市場シェアの34.85%を占め、市場を牽引している。これはインドの年間1,290億米ドルの送金流入額と、月間120億件以上の取引を処理する世界水準のUPIインフラによって推進されている。インドネシア、ベトナム、フィリピンの利用者は、より有利なレートを求めてプロバイダーを乗り換える意欲が高く、継続的なイノベーションを促している。5つの中央銀行即時決済システムを連携させるプロジェクト・ネクサスは、リアルタイムの国際決済を実現、地域間の送金回廊をさらに拡大する可能性がある。これらの統合が手数料と決済時間を圧縮するにつれ、アジア太平洋地域のデジタル送金市場規模は加速的に拡大する見込みである。
北米デジタル送金市場
北米は、特にラテンアメリカ向け回廊において、主要な送金元地域であり続けている。メキシコは送金をマクロ経済の安定に依存しており、2024年の流入額は650億米ドルを超えた。2024年に開始されたFedNowサービスは、国内銀行間送金の高速化の基盤を整備しており、最終的には国際決済ハブへの接続が期待される。カナダのfintech認可件数は増加しており、Navroの資金移動業者登録に見られるように、カナダからアジアへの回廊における選択肢の拡大を示している。
中東・アフリカデジタル送金市場
中東・アフリカ地域は2031年までのCAGR 12.05%で最も高い成長率を記録している。数百万人の在外労働者を受け入れているGCC諸国は、アフリカへの送金の27%を生み出し、サウジアラビアからケニアへの回廊など年間30億米ドルを超える送金回廊を支えている。サブサハラアフリカの11億件のモイルマネーアカウントは、即応可能な支払いネットワークを提供している。2024年に開始されたソマリアの全国即時決済スイッチは、脆弱な国家でさえレガシーインフラを飛び越え、現金主体の農村地域へのリーチを拡大できることを示している。地域の決済ネットワークが成熟するにつれ、アフリカのデジタル送金市場規模は急速に拡大すると予想され、インターフェースと価格設定をローカライズしたプレイヤーが恩恵を受けるだろう。
競合環境
市場集中度
競争は3つの戦略的アーキタイプにわたって激化しています。第一に、The Western UnionやMoneyGramなどの既存事業者は数十年にわたるブランドとエージェントネットワークを活用しながら、デジタルウォレットを買収したりブロックチェーンパートナーシップを形成したりして近代化を図っています。第二に、純粋なフィンテック企業—Wise、Remitly、WorldRemit—は透明な手数料体系、ローカライズされたアプリ、および獲得コストを削減する紹介プログラムを通じて規模を拡大しています。第三に、Ripple、Stellar、XDCなどのブロックチェーンネイティブネットワークはほぼゼロの限界コストを提供し、即時決済を必要とする銀行とフィンテックの両方を獲得しようとしています。
戦略的には、既存事業者はコリドーの関連性を維持するために合併とAPIパートナーシップを追求しています。The Western UnionのDashウォレット買収は消費者ファネルを拡大し、MoneyGramのリーダーシップ刷新はプラットフォーム投資と銀行統合を優先しています。純粋なフィンテック企業は個人間送金を超えてB2B送金とカード発行に多様化し、より粘着性の高い収益を求めています。ブロックチェーンネットワークはコンプライアンス対応の決済を実証するエンタープライズパイロットに注力しており、NiumとPartiorのシンガポールにおける取り組みはフィンテック流動性ハブと規制銀行の共創を体現しています。特許活動は技術競争を裏付けており、HUMBLはセキュリティと効率性を高める可能性のあるトークン化決済方法で米国の承認を受けています。
成功要因は3つの柱に収束しています。低コスト流動性へのコンプライアンス対応アクセス、オムニチャネルの顧客体験、および機能をローカライズする俊敏性です。これらの柱のうち2つを確保したプレーヤーは持続可能な防御を構築できますが、3つすべてを欠くプレーヤーはデジタル送金市場が統合するにつれて買収対象となる可能性があります。
デジタル送金産業リーダー
-
The Western Union Company
-
PayPal Holdings, Inc.
-
Wise plc
-
MoneyGram International, Inc.
-
Remitly Global, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタル送金市場 このレポートでカバーされる企業
- The Western Union Company
- PayPal Holdings, Inc.
- MoneyGram International, Inc.
- Wise plc
- Remitly Global, Inc.
- WorldRemit Ltd.
- Ria Financial Services, Inc.
- Paysend Group Ltd.
- OFX Group Limited
- Revolut Ltd.
- Azimo Limited
- TransferGo Ltd.
- CurrencyFair Ltd.
- Nium Pte. Ltd.
- Terra Payment Services (UK) Ltd.
- Airwallex (Hong Kong) Limited
- Euronet Worldwide, Inc.
- Al Fardan Exchange L.L.C.
- Globe Fintech Innovations, Inc
- Orange S.A. (Orange Money Business Unit)
最近の産業開発事情 デジタル送金市場
- 2025年6月:Thunesはデンマーク、ノルウェー、スウェーデンへの直接ネットワークを拡大し、北欧コリドーでのリーチを広げ、欧州の決済オプションを強化しました。
- 2025年5月:TerraPayはWaveと提携して西アフリカにおける越境送金を強化し、フランス語圏市場全体での金融包摂の深化を目指しています。
- 2025年5月:XDCネットワークはBitso Businessと協力し、ブロックチェーンを活用してコスト削減と決済高速化を実現する米国からメキシコへの送金を推進しています。
- 2025年4月:Spin by OxxoはFélix Pagoと戦略的提携を結び、メキシコの650億米ドルコリドーをターゲットに、米国からラテンアメリカへのWhatsAppベースの送金を可能にしました。
デジタル送金市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ範囲
Mordor Intelligenceによると、デジタル送金市場は、アプリベースのウォレット、API対応の送金事業者、および銀行が運営するデジタルポータルを含む、完全にオンラインまたはモバイルチャネルを通じて開始・処理・決済されるすべてのクロスボーダーの個人間および個人・法人間送金を対象としている。数値は送金された資金の総額面価値と開示された取引手数料を反映している。
スコープ除外:デジタルによる開始ステップを伴わない純粋な現金対現金の窓口サービスは、本調査の対象外とする。
セグメンテーション概要
- 送金タイプ別
- インバウンド送金
- アウトバウンド送金
- チャネル別
- モバイル(アプリベース)
- オンライン/ウェブ
- USSD/SMS
- エンドユーザー別
- 移民労働者
- ビジネス(中小企業および大企業)
- 個人(非移民の家族・友人)
- プロバイダータイプ別
- 銀行および従来の金融機関
- 資金移動事業者(MTO)
- フィンテック/ネオバンク
- 暗号資産/ブロックチェーンゲートウェイ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他のヨーロッパ
- 中東・アフリカ
- GCC
- イスラエル
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
詳細な調査方法とデータ検証
一次調査
これらの調査結果を裏付けるため、Mordorのアナリストはアジア太平洋、北米、湾岸地域、およびサブサハラアフリカ全域のフィンテック幹部、移民労働者団体、およびコンプライアンス担当者を対象に構造化インタビューを実施している。頻繁に送金を行う利用者への簡易アンケートにより、平均送金額、優先チャネル、および手数料変化に対する弾力性を検証し、公開データでは補えないギャップを埋めている。
デスクリサーチ
アナリストはまず、世界銀行の送金価格世界データベース、IMF国際収支統計、国連経済社会局の移民ストックテーブル、および地域決済協会のダッシュボードなど、公開されている情報源を用いてデジタルコリドーの全体像をマッピングする。また、中央銀行の決済統計、上場事業者の有価証券報告書(10-K)、および信頼性の高いプレスリリースも精査する。コリドーレベルの詳細データが不足している場合は、D&B HooversおよびDow Jones Factivaを活用して収益の内訳とユーザー数を推計する。Questelを通じた特許要約の広範なスキャンにより、手数料の軌跡を変える可能性のある新興ブロックチェーンレールを把握する。ここで引用した情報源は例示であり、デスク分析には多数の追加データセットおよび文が活用されている。
市場規模推計と予測
トップダウンの再構築はIMFのアウトバウンド送金フローから始まり、各国のデジタル普及率、スマートフォン普及率、およびKYC対応口座比率でフィルタリングされる。主要プラットフォームのサプライヤー集計と、サンプリングされた平均送金額に月間アクティブユーザー数を乗じた値が、最終調整前の選択的なボトムアップ検証として機能する。ディアスポラの成長、モバイルマネーウォレットの流通量、平均送金手数料の圧縮、規制サンドボックスの普及、およびコリドー固有のFXスプレッドを含む主要変数が年次調整を牽引する。ARIMAオーバーレイを伴う多変量回帰が2026年から2030年の値を予測し、暗号資産ゲートウェイへの上限規制などの急激な政策変更に対するシナリオ分析がバッファーとして機能する。
データ検証と更新サイクル
アウトプットは、SWIFTのクロスボーダー取引量や中央銀行の小売決済統計などの独立した指標との分散チェックを経る。上級アナリストによる異常値レビューを経て最終承認される。レポートは12ヶ月ごとに更新され、手数料上限規制や制裁措置などの重大なイベントが発生した場合には中間更新が実施される。
Mordorのデジタル送金ベースラインが信頼性を持つ理由
企業によって対象範囲、手数料の取り扱い、および更新頻度が異なるため、公表されている推計値は乖離している。
主なギャップの要因としては、一部の調査会社による法人から個人へのフローの除外、プラットフォーム手数料収入の取り扱いの相違、および一貫性のない通貨換算が挙げられる。Mordorの厳格なスコープ設定、デュアルトラックモデリング、および年次更新により、こうした乖離を低減している。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主なギャップ要因 |
|---|---|---|
| 2,668.7億米ドル(2025年) | Mordor Intelligence | |
| 244.8億米ドル(2024年) | グローバルコンサルタントA | スコープが狭く、低額コリドーおよびプラットフォーム手数料コンポーネントを除外している |
| 1,886.8億米ドル(2025年) | 業界団体B | 送金の額面価値ではなく事業者の報告収益に依存しており、一次検証が限定的である |
この比較は、スコープの広さ、手数料の取り扱い、および適時の検証が整合した場合、Mordorのバランスの取れたアプローチが、明確な変数と再現可能なステップに遡ることができる信頼性の高い透明なベースラインを意思決定者に提供することを示している。
レポートで回答される主要な質問
デジタル送金市場の現在の価値はいくらですか?
デジタル送金市場は2026年に2,781億7,000万米ドルであり、2031年までに3,423億5,000万米ドルに達すると予測されています。
どの地域がデジタル送金市場をリードしていますか?
アジア太平洋地域がインドの大規模な流入と成熟した即時決済レールに支えられ、34.85%の市場シェアでリードしています。
最も速く成長しているチャネルはどれですか?
ステーブルコインとトークン化預金が為替スプレッドを削減する中、暗号資産・ブロックチェーンゲートウェイが24.18%のCAGRで拡大しています。
ビジネス送金はどのくらいの速さで成長していますか?
中小企業が越境貿易をデジタル化しエンベデッドファイナンスを採用するにつれ、ビジネス向け送金は14.25%のCAGRで増加しています。
成長の主な抑制要因は何ですか?
複雑な複数管轄にわたるコンプライアンス要件が運営コストを引き上げることで、予測CAGRから1.1パーセントポイントを削減しています。
従来の資金移動事業者はシェアを失っていますか?
資金移動事業者は依然として46.35%のシェアを保有していますが、コスト圧力とデジタル破壊により、競争力を維持するためにブロックチェーンパートナーシップとモバイルアプリへの投資を迫られています。