
デジタルアダルトコンテンツ市場規模とシェア
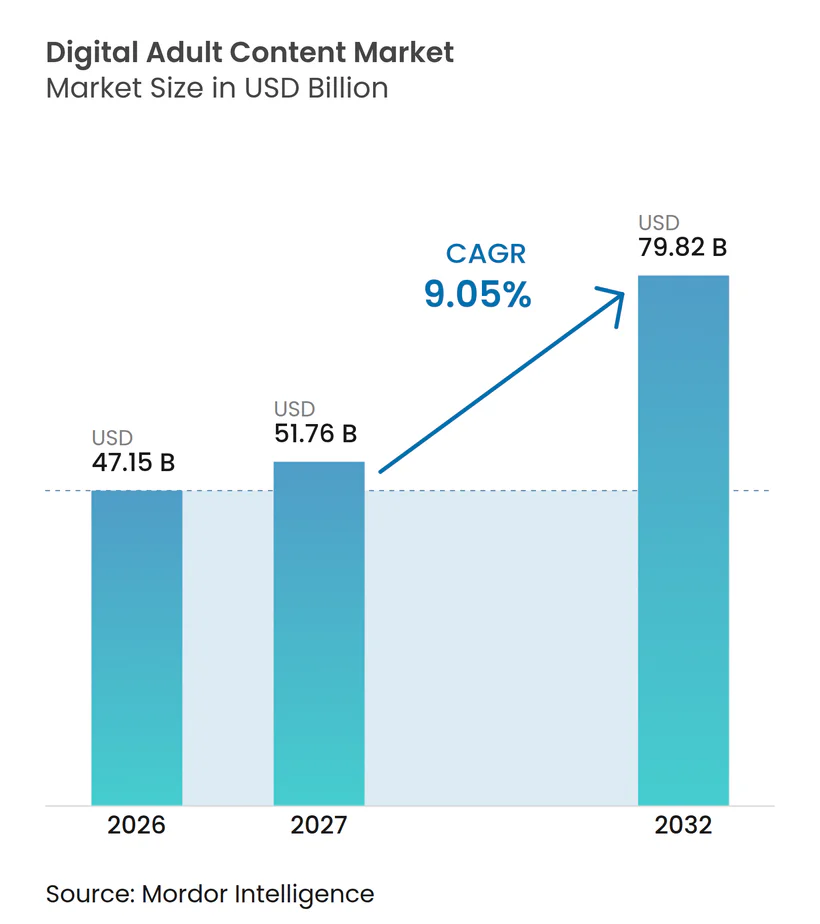
Mordor Intelligenceによるデジタルアダルトコンテンツ市場分析
デジタルアダトコンテンツ市場規模は2026年に47.15 ビリオン 米ドルと推定され、2027年には51.76 ビリオン 米ドル、2032年までに79.82 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.05%で成長します。
モバイルリーチの拡大に伴い、クリエイターとのインタラクションが動画サービスに受動的なアクセス以上の課金理由をもたらしています。英国では、対象となる出版者は、ユーザーがすでに成人と判定されている場合を除き、アクセス前に高度に有効な年齢確認を適用しなければならず、アクセス制御が有料動画提供の一部となっています。サブスクリプションストリーミングと個別購入を組み合わせることでコンテンツのパッケージングが広がりますが、年齢確認と決済依存が実行を複雑にします。そのため、プロバイダーは独自コンテンツをアクセス可能な有料体験に変換しながら、成人に合法的にサービスを提供するために必要な運営管理を維持することで競争しています。
主要レポートのポイント
- コンテンツタイプ別では、動画(プロおよびアマチュア)が2026年のデジタルアダルトコンテンツ市場シェアの46.29%を占め、バーチャルリアリティおよびイマーシブ体験は2027年から2032年にかけてCAGR 13.2%で最も速く成長すると予測されています。
- 流通チャネル別では、サブスクリプション型プラットフォームが2026年のデジタルアダルトコンテンツ市場規模の30.97%を占め、ダイレクト・トゥ・コンシューマーのクリエイター・コミュニティプラットフォームが2027年から2032年にかけてCAGR 12.9%で予測成長をリードしています。
- アクセスデバイスはモバイルスマートフォンが2026年に62.75%のシェアでトップとなり、ゲームコンソールおよびVRヘッドセットが2027年から2032年にかけてCAGR 21.6%で最も速く成長するセグメントとなっています。
- イマーシブテクノロジーレベル別では、2D標準コンテンツが2026年に79.11%のシェアを占め、ハプティクス統合および高度なイマーシブ体験が2027年から2032年にかけてCAGR 20.9%で最も速く成長すると予測されています。
- 地域別では、北米が2026年に39.85%のシェアでトップとなり、アジア太平洋地域が2027年から2032年にかけてCAGR 12.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォン普及率の上昇と5Gの展開 | +3.6% | 南北アメリカ、アジア太平洋および欧州 | 中期(2〜4年) |
| 無料視聴から有料サブスクリプションプラットフォームへのシフト | +3.1% | 米国およびカナダ | 短期(2年以内) |
| イマーシブVRおよびハプティクス対応体験の急増 | +2.5% | アメリカ合衆国 | 長期(4年以上) |
| クリエイターエコノミーの収益化ツールの拡大 | +2% | 米国およびカナダ | 中期(2〜4年) |
| AIによるパーソナライゼーションがエンゲージメントを向上 | +1% | シンガポールおよびブラジル | 中期(2〜4年) |
| キャリア課金および代替決済の拡大 | +0.9% | フランス、ベルギー、オーストラリア、ブラジルおよびインド | 短期(2年以内 |
| 情報源: Mordor Intelligence | |||
スマートフォン普及率の上昇と5Gの展開
モバイル流通の拡大は商業的リーチに不均一な影響を与えており、アダルトコンテンツプロバイダーに同じストリーミング提案を収益化するめの異なる機会をもたらしています。2025年には5Gネットワークが世界人口の55%をカバーしました。[1] 同年、5Gはグローバルモバイルブロードバンドサブスクリプションの36%を占めました。南北アメリカ、アジア太平洋および欧州では、モバイルブロードバンドサブスクリプションの10件中4件以上が5Gであったのに対し、アフリカでは100件中2件以下でした。ネットワークカバレッジは潜在的なリーチを生み出し、サブスクリプションは普及の別の指標を提供します。地域別のサブスクリプション分布により、5G集約型アダルトストリーミングはアフリカよりも南北アメリカ、アジア太平洋および欧州においてより広くアドレス可能な提案となっています。
無料視聴から有料サブスクリプションプラットフォームへのシフト
有料アクセスは、コンテンツとクリエイターとの直接インタクションを組み合わせることで無料視聴と競争しています。OnlyFansは2025年11月30日終了の年度においてクリエイターに6.3 ビリオン 米ドルを支払いました。アダルトおよびその他のサブスクリプション型コンテンツをホストする同プラットフォームは、ライブストリーム、個人メッセージ、カスタム写真・動画のリクエストを通じてクリエイターとサブスクライバーをつなぎます。これらのインタラクションはクリエイター固有のアクセスを中心とした提案を生み出し、消費者に動画ライブラリの利用可能性を超えて支払いを検討する理由を与えます。プラットフォームは更新価値を提供しなければなりません。なぜなら、継続的な収益はコンテンツと並行して提供される関係性に依存するからです。
イマーシブVRおよびハプティクス対応体験の急増
VRへの親しみとアダルトコンテンツ視聴は、イマーシブサービスへの需要を開発する上での別々の段階を表しています。KiirooのUS営業マネージャーが引用したデータによると、2025年に18歳以上の米国男性の46.7%がVR技術を試したことがあると回答しました。じ人口の約15%が同年にVRポルノグラフィーを視聴したと回答しました。このギャップは、新技術の採用のみに頼るのではなく、すでにVRに親しんでいる人々をアダルトイマーシブ視聴に取り込む機会を示しています。コンテンツとインタラクションの質は、アダルトVRをまだ試していない技術に親しんだ視聴者の需要を開発するのに役立ちます。
クリエイターエコノミーの収益化ツールの拡大
クリエイターの収益化ツールは、オーディエンスとの関係をいくつかの異なる有料コンテンツの選択肢に変えることができます。2025年12月までに、Fanslyはチップ、ロックコンテンツ販売、サブスクリプション階層を提供し、チップトリガーによる自動メディアメッセージと設定可能なメディア権限も備えていました。クリエイターは定義されたチップとキーワードに対してメディア配信を自動化し、そのトランザクションに付随する手作業を削減できます。Fanslyはまた、クリエイターがサブスクライバーには無料で、それ以外の人には有料で動画を公開できるようにし、同じアップロードがサブスクリプション特と別途購入の両方に対応できるようにしました。この権限構造は、継続的なアクセスにコミットせずに動画を求める視聴者に対応することで、クリエイターが課金できるファンの範囲を広げます。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバルな年齢確認義務の強化 | -1.6% | 英国およびフランス | 短期(2年以内) |
| 決済プロセッサーおよび銀行のデリスキング政策 | -1.2% | 英国および米国 | 短期(2年以内) |
| コンテンツ海賊行為とディープフェイクの拡散 | -0.8% | スペインおよび日本 | 中期(2〜4年) |
| データプライバシーおよびサイバーセキュリティリスクの高まり | -0.5% | 米国およびカナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グローバルな年齢確認義務の強化
年齢確認はアダルトコンテンツ出版者とその潜在的なオーディエンスの間に直接コンプライアンスステップを設けます。英国のパート5サービスで規制対象プロバイダーのポルノグラフィックコンテンツを公開する場合、ユーザーがすでに成人と判定されている場合を除き、アクセス前に高度に有効な年齢確認を適しなければなりません。プロバイダーはまた、その方法およびプライバシーとデータ保護法の考慮に関する記録を保持しなければなりません。2025年7月、フランスのコンセイユ・デタは、他のEU加盟国に拠点を置く特定のポルノグラフィーサービスを対象とした年齢確認命令の停止申請を、緊急性の欠如を理由に却下しました。[2] この決定は命令の合法性を解決せず、その要件を成人アクセスの禁止として扱いませんでした。したがって、別のEU国にサービスを設立しても、フランスのユーザーにサービスを提供するために必要なアクセス制御作業が影響を受ける出版者に残ります。
決済プロセッサーおよび銀行のデリスキング政策
決済プロバイダーの撤退は、プラットフォームがサービスを提供するオーディエンスを失う前にコンテンツの収化を中断させる可能性があります。MintStarsは、主要プロセッサーのCoinflowが2025年4月4日にパートナーシップを終了し、即時支払いが停止され、プラットフォーム全体のクリエイターの決済処理が凍結されたと報告しました。MintStarsはこの決定をCoinflowの銀行パートナーであるApprovelyに帰因しました。2025年5月、SpankChainはアダルト暗号通貨決済プラットフォームSpankPayの一時停止を発表し、チーフオブスタッフは同社が銀行から排除されたと述べました。どちらのケースも、コンテンツカタログでは代替できないコンテンツ収益のトランザクションと決済に使用される金融ルートに制約を位置づけています。信頼できるトランザクションルートの回復には運営上の作業が追加され、影響を受けたプラットフォームが販売準備のできたコンテンツを持っていても収益化が遅延します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンテンツタイプ別:
動画制作規模とイマーシブ供給の拡大動画(プロおよびアマチュア)は2026年のデジタルアダルトコンテンツ市場規模の46.29%を占めました。2025年12月、Ellis Caminoはプロダクションスタジオ「Pink For Ink」を立ち上げました。Nina NovaとChanny Crossfireが最初の2作品をリードし、CaminoのOnlyFansページでの配信のために制作されていました。このローンチは、新しいプロダクションブランドがクリエイターの配信アカウントを通じて参入し、確立されたプラットフォーム内に独自の編集提案を置く方法を示しています。最初の作品がCaminoの既存のOnlyFansページ向けに制作されていたため、スタジオはすでに配信ルートを確保した状態でローンチしました。
バーチャルリアリティおよびイマーシブ体験は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 13.2%が予測されています。インタラクティブゲームおよびアダルトゲーミングは2025年7月に流通上の制約に直面し、Valveがクレジットカード会社からの圧力により特定のアダルトゲームをSteamから削除したことを確認しました。2026年4月、StripchatのブランドヘッドはVRの採用がプラットフォーム上で発展中であると述べ、毎月より多くのVRカメラが登録されていると報告しました。この機器参加はより広いイマーシブライブプログラミングへのサプライサイドのルートを提供するため、VRプラットフォームは視聴者を引き付けるとともにパフォーマーの参加を促進する理由があります。


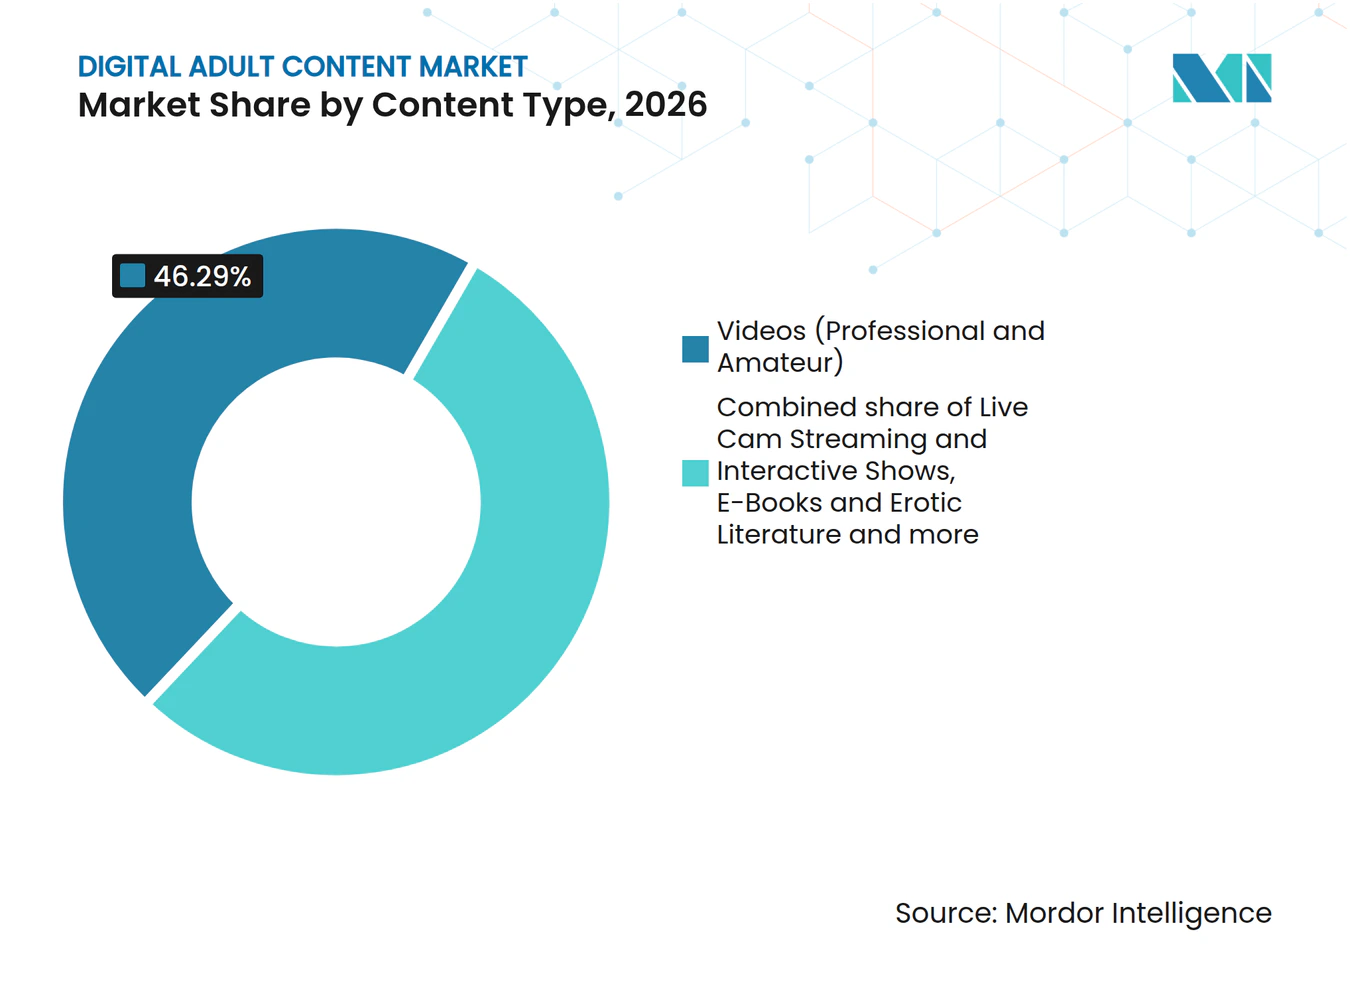
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
有料アクセスとクリエイターとの関係サブスクリプション型プラットフォームは2026年のデジタルアダルトコンテンツ市場シェアの30.97%を占めました。アダルトコンテンツとその他のサブスクリプション型コンテンツを提供するより広いプラットフォームにおいて、OnlyFansは2025年に1億3,200万人の有料サブスクライバーを抱えていました。この数は登録アカウントではなく有料サブスクライバーを対象としてお、有料関係を持つオーディエンスと登録リーチを区別しています。この有料関係基盤がサブスクリプション事業者が競争する商業的基盤です。
ダイレクト・トゥ・コンシューマーのクリエイター・コミュニティプラットフォームは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 12.9%が予測されています。OnlyFansは2025年にその広範なコンテンツプラットフォームで250万人のアクティブクリエイターを報告しました。このチャネルでは、大規模なプロデューサー基盤が個々のクリエイターとの関係をプラットフォームの配信役割と並ぶ有料コンテンツの独自の組織原理にします。集合的なクリエイター規模は利用可能な供給を示し、各クリエイターはその特定の関係に対して支払う意欲のあるオーディエンスを必要とします。したがって、ディスカバリーは共有配信サービス全体で個々のクリエイターの提供物と購入者をつなぐ際に商業的価値を持ちます。

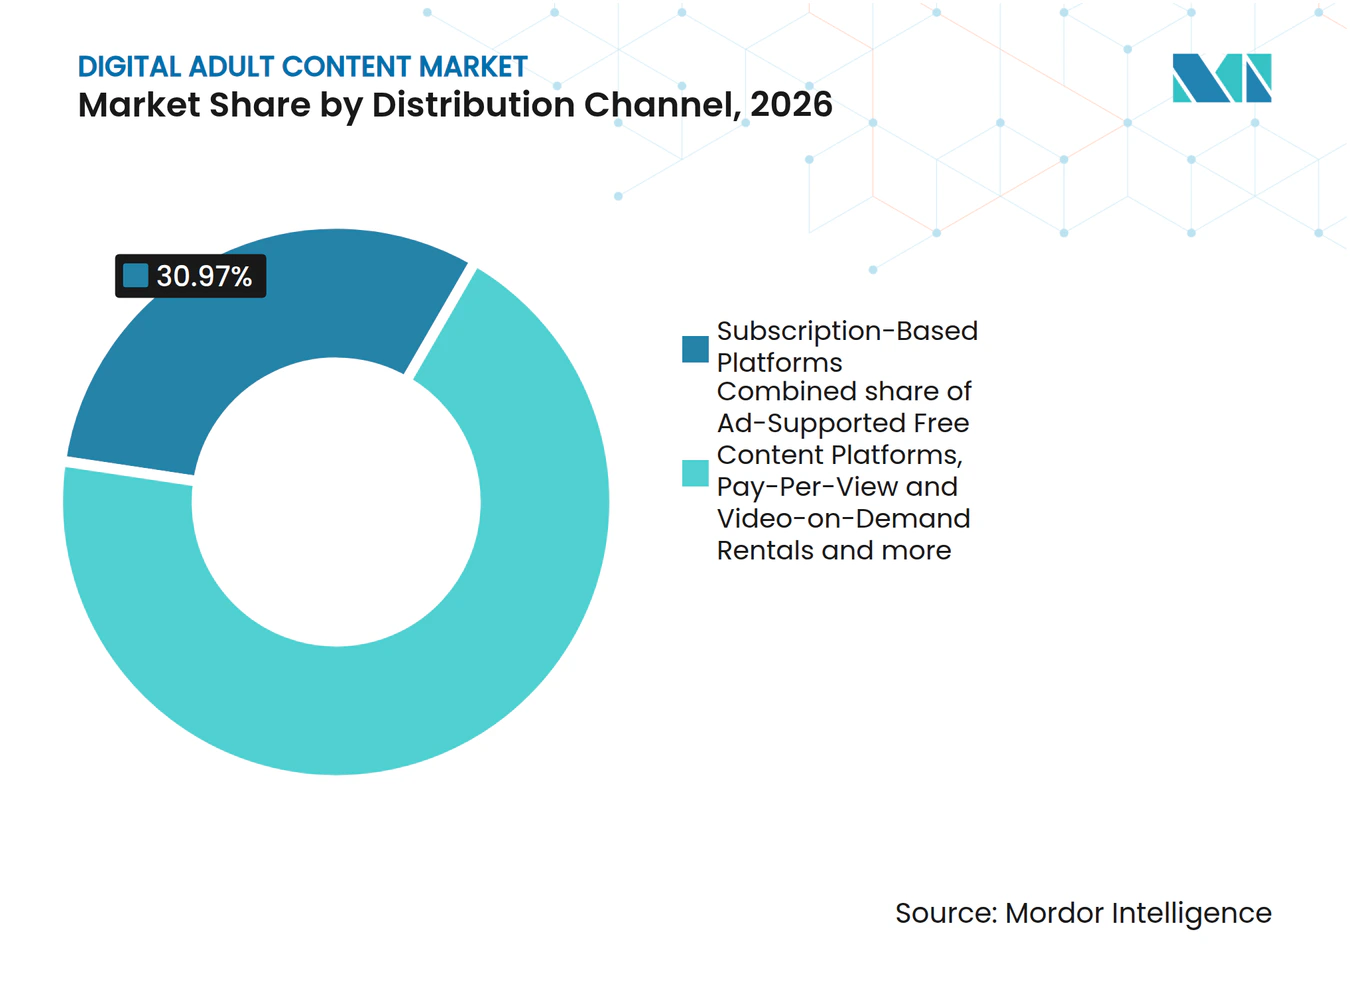
注記: 全セグメントのセグメントシェアはレポート購入時に手可能
アクセスデバイス別:
モバイルリーチとヘッドセットコンテンツの経済性モバイルスマートフォンは2026年に62.75%のシェアで最大のセグメントでした。2025年、スマートフォンはPornhubへのトラフィックの87%を占め、モバイルデバイスへのアダルトコンテンツ視聴の集中についてプラットフォーム固有の例を提供しました。AppleのApp Storeガイドラインは、露骨な性的またはポルノグラフィックな素材を含むアプリを禁止しています。[3] アダルトコンテンツプロバイダーの大規模なモバイルオーディエンスへのアクセスは、そのネイティブアプリ配信チャネルへの適格性とは別のものです。ブラウザ配信はこれらのプロバイダーにApp Storeの承認外でモバイル視聴者へのルートを提供するため、ネイティブアプリの適格性がモバイル提案全体を決定する必要はありません。
ゲームコンソールおよびVRヘッドセットは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 21.6%が予測されています。2025年5月、SexLikeRealとBraindanceVRは、視聴者がその中で参加者として動き回ることができる6自由度技術を使用したアダルトVRシーンをリリースしました。ヘッドセット向けの提供はその空間ナビゲーションを基盤として、視聴者に固定された視点ではなくシーン内での役割を与えることができます。商業的な差別化は視聴者が映像の中で何ができるかにあるため、解像度だけではコンテンツ提案を定義しません。視聴者の動きを中心にシーンを構成することは、アクションを撮影することと並ぶコンテンツデザインへの投資となります。
イマーシブテクノロジーレベル別:
標準視聴と選択的インタラクションデザイン2D標準コンテンツは2026年に79.11%のシェアを占め、最大のセグメントでした。その商業的強みはスクリーンベースの視聴にあり、出版者はすべての購入に物理的インタラクションを含めることなくカタログを差別化できます。編集、パフォーマーの選択、リリースデザインが差別化を担うため、標準スクリーンのタイトルには空間的またはハプティクスのレイヤーは必要ありません。
ハプティクス統合および高度なイマーシブ体験は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 20.9%が予測されています。2026年5月、SexLikeRealはアダルトVRシーン「Harem: Maximum Bliss」をリリースし、AIパススルー複合現実、インタラクティブデバイス向けのフレーム精度のハプティクススクリプティング、Apple Vision Pro向けに最適化された8Kストリーミングを組み合わせました。フレーム精度のスクリプティングはデバイスの反応を映像の特定のポイントにリンクし、シーンデザインに同期タスクを追加します。プロデューサーはどの瞬間にその反応が必要で、どの部分が従来通りの撮影で済むかを決定しなければなりません。したがって、投資はインタラクションのタイミングと映像の両方をカバーするため、有料体験はコンテンツとデバイスの動作の協調に依存します。
地域分析
北米デジタルアダルトコンテンツ市場
北米は2026年のデジタルアダルトコンテンツ市場規模の39.85%を占めました。Pornhubの2025年サイトトラフィック上位20カ国は米国とメキシコがトップとなり、2つの北米諸国が同プラットフォームのオーディエンスランキングの首位に立ちました。コンテンツプロバイダーと広告主にとって、これらの主要な国内オーディエンスは単一国の視聴者を超えた地域配信提案を正当化できます。
アジア太平洋デジタルアダルトコンテンツ市場
アジア太平洋地域は最も速く成長する地域であり、2027年から2032年にかけてCAGR 12.7%が予測されています。日本のSWAGユーザーの1日平均視聴時間は2025年に前年比6分11秒増加し、報告された市場の中で最大の増加となりました。SWAGは、より多くの日本人クリエイターとクリエイタースタイルの多様性の向上がエンゲージメントの強化を促進したと考えていると述べました。この説明はプラットフォーム事業者に、視聴者へのリーチ能力と並んで、拡大の一部としてローカルプロデューサーの参加を検討する理由を与えます。
欧州では、欧州委員会の2026年3月のPornhub、Stripchat、XNXXおよびXVideosに対するデジタルサービス法の予備的調査結果が未成年者のポルノグラフィーへの露出に関するものであり、事業者はファイルを確認して回答する権利を有しています。中東では、UAEのインターネットサービスプロバイダーはポルノグラフィーおよびヌードを含む禁止コンテンツを含むウェブサイトをブロックしなければならないため、アダルト動画プロバイダーの参入決定においてオーディエンスの利用可能性がコンテンツの差別化に先行します。アフリカでは、ローカルトラッカーが2026年に南アフリカのOnlyFansなどのプラットフォームで1万〜1万4,000人のアクティブクリエイターを推定しました。南米では、ブラジルの国家データ保護局(ANPD)が2026年6月にポルノグラフィックコンテンツおよびエスコートサービスのウェブサイト18件の監視を開始し、その合算テゴリーのブラジルトラフィックの98%をカバーしました。したがって、オーディエンスアクセスとクリエイター供給は国境を越えた配信業者にとって別々の参入決定であり、利用可能なコンテンツと規制上のリスクの間のローカルバランスが異なります。
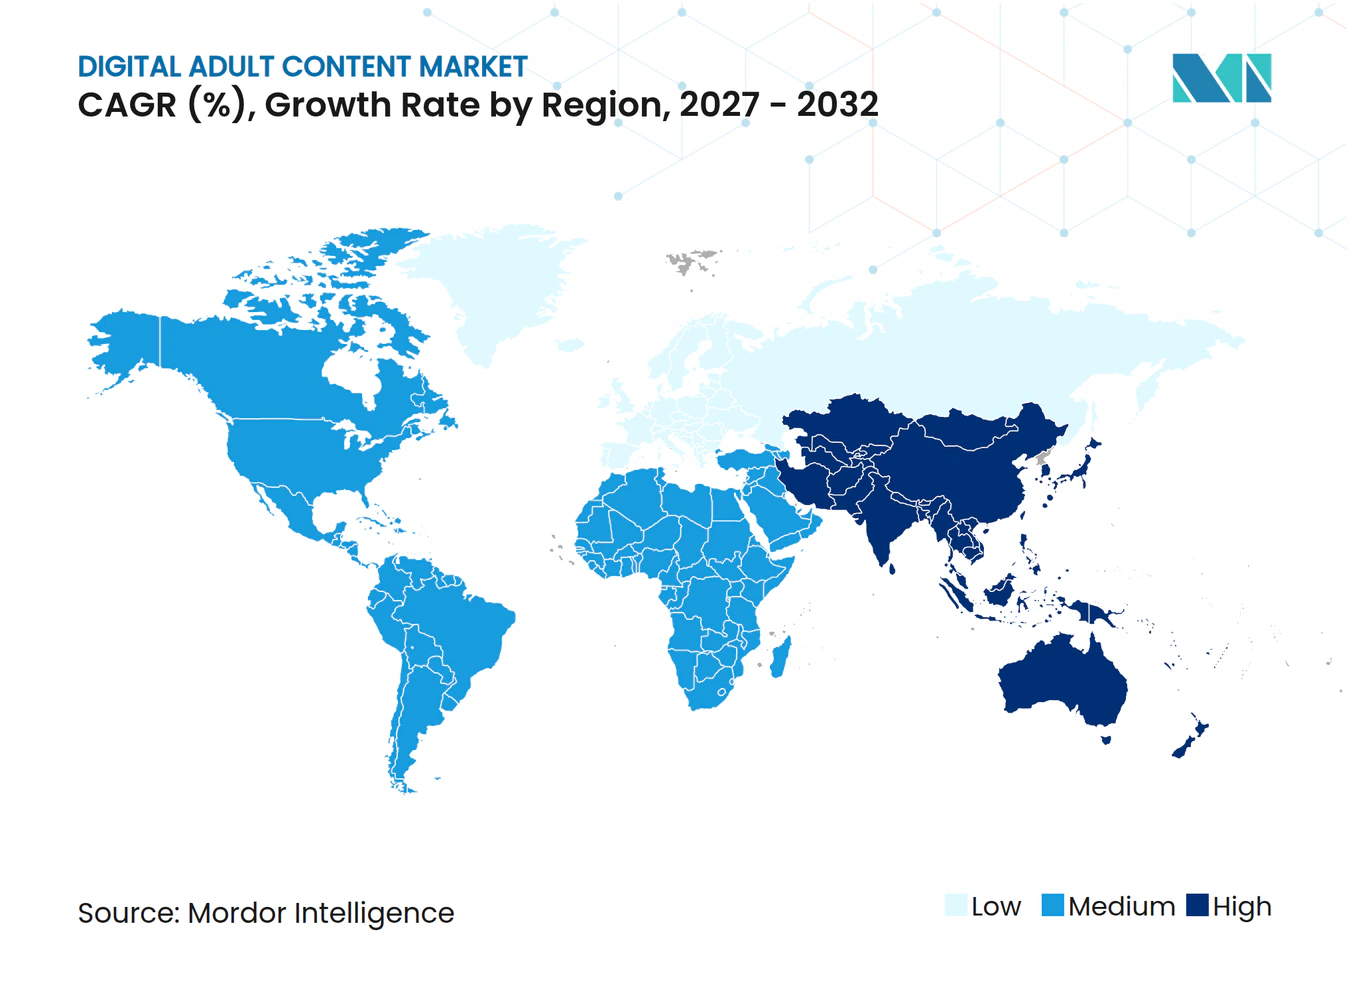
規制の枠組みと展望
この比較は、商業的なアダルト動画プロバイダーとその制作・配信活動の観点から選択された法域をカバーしています。対象となる米国のプロデューサーは、州際または外国通商条件を満たす実際の性的に露骨な描写について、合理的な時間に検査アクセスを伴うパフォーマー記録を維持しなければなりません。制作文書とオーディエンスアクセス制御は異なる活動に対応するため、関連する運営上の負担はプロバイダーがコンテンツをどのように制作・配するかによって異なります。
規制テーブル
| 決定要因 | 米国 | 英国 | 中国 | アラブ首長国連邦 | 南アフリカ | ブラジル |
|---|---|---|---|---|---|---|
| 主要機関 | 司法省 | Ofcom | 中国サイバースペース管理局;文化観光省および放送部門(各管轄内) | 電気通信デジタル政府規制局 | FPB分類機関 | 国家データ保護局(ANPD) |
| 主要な法令または方向性 | 18 U.S.C. §2257パフォーマー記録 | オンライン安全法パート5年齢確認 | オンライン視聴覚サービス規定、第9条 | インターネットガイドライン禁止コンテンツカテゴリー | 2022年規制、規制12分類表示 | 政令第12.880/2026号、第17条 |
| 商業的影響 | 対象パフォーマーの身元確認と識別可能な記録 | すでに成人と判定されている場合を除き、アクセス前の高度に有効な確認 | 対象プロバイダーおよびユーザーはポルノグラフィック情報を制作、公開または送信してはならない | ISPは禁止されたポルノグラフィーおよびヌードをブロックしなければならない | 対象となる商業オンライン配信業者に適用される分類ラベリングまたは表示 | 未登録、年齢未確認またマイナーアカウントに対してデフォルトで画像・動画を非表示にするか、年齢確認によるロック解除;自己申告のみは禁止 |
| 現在の政策の魅力度 | 中 | 中 | 低 | 低 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||||||
司法省が管轄する18 U.S.C. §2257に基づく米国のプロデューサー記録義務は、継続的な制作文書義務として中程度の魅力度と継続性を支持します。英国では、運用中のパート5年齢確認が中程度の魅力度と変化なしを支持し、政府の2026年の6ヶ月レビューの説明および2026年犯罪・警察法によるパフォーマーの年齢と同意の確認に関するプラットフォームへの王室裁可から12ヶ月以内の大臣報告義務(その後の規制制定権限を含む)と並行しています。政府はまた、英国ユーザーが絞首や窒息を描写したリアルなポルノグラフィー、親族関係にあるように見えるまたは装う人物間の露骨な挿入性行為、または16歳未満に見える人物が関与する露骨な性的行為に遭遇することを防ぐための積極的かつ比例的な措置を要求する将来の優先犯罪義務を発表しました。中国の視聴覚サービス禁止は、2026年3月の未成年者に影響を与える可能性のある情報に対する事前表示通知義務にもかかわらず、低い魅力度と継続性を支持し、UAEのTDRAインターネットガイドラインはブロッキングを維持し、低い魅力度と継続性を維持し、南アフリカの分類義務と2025年7月の動画共有年齢確認提案およびブラジルのアクセス制御義務と2027年1月の施行予定は中程度の評価と強化を支持します。
バリューチェーンの段階
バリューチェーンは、誰が収益を得るか、どこで実行が失敗する可能性があるかという観点から、コンテンツ制作、オーディエンス配信、決済決済を比較します。Talented Ladies LLCのアダルトコンテンツ制作部門であるIntimacy Productionsは、サードパーティライセンスと直接配信を組み合わせています。この組み合わせにより、オーディエンスへのルートの制御がコンテンツ自体の制作とは別の商業的選択となります。プラットフォームの収益化と決済は、視聴または購入がそれらのオーディエンスにサービスを提供するビジネスの収益になる方法を決定ます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンテンツ制作とライセンス | Intimacy Productionsなどのアダルトコンテンツプロデューサー | ライセンス収入 | 有料オーディエンスへのルートへの依存 | サードパーティライセンスと直接配信の組み合わせ |
| プラットフォーム配信と収益化 | Ayloなどのアダルトコンテンツプラットフォーム事業者 | 無料チューブサイトでの広告;有料アクセスサイトでのユーザー料金 | 無料オーディエンスと有料オーディエンスの異なるコンバージョン要件 | 広告収益化と有料アクセスを別々に管理 |
| 決済処理と決済 | Segpayなどのアダルトコンテンツ決済プロセッサー | トランザクションが決済され資金が支払われた際のパーセンテージ決済手数料 | ゼロインシデントを含む月次レポート;7日以内の苦情解決 | インシデント記録を保持し、迅速な解決と削除のために苦情をルーティング |
| 情報源: Mordor Intelligence | ||||
Segpayのアダルトコンテンツマーチャントはまた、そのカードブランドポリシーに違反するコンンツを直ちに削除しなければなりません。報告と苦情処理は、出版業務を決済サービスの条件に直接結びつけます。制作と配信を組み合わせることでサプライヤーにオーディエンスへのより多くのルートを与えることができますが、決済は外部依存性を保持します。戦略的優位性はコンテンツアクセスを制御し、そのアクセスを商業的に使用可能な状態に保つために必要な記録を維持することにあります。
競合環境
市場集中度
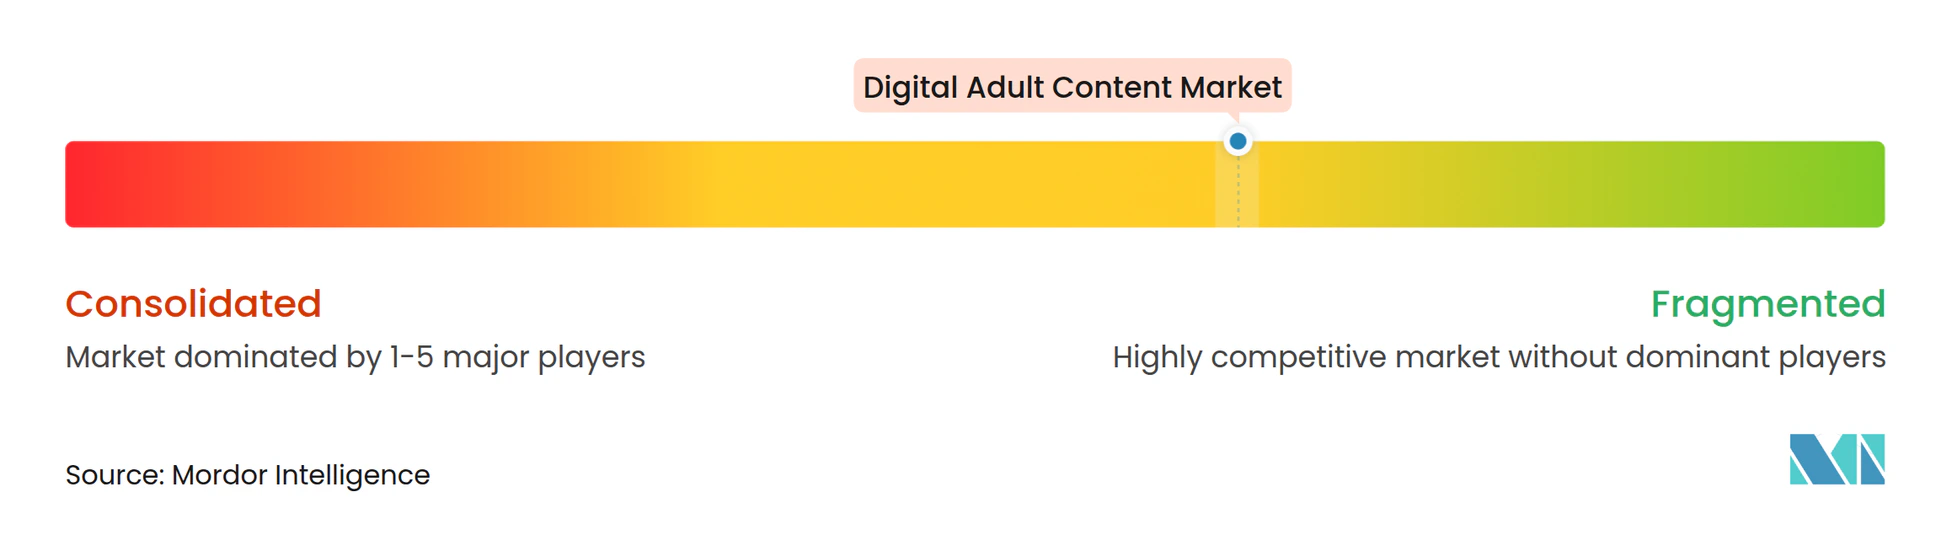
競争は、マルチブランドコンテンツグループ、ライブカムプラットフォーム、VRも提供する動画出版者にわたって中程度に分散しています。Ayloのポートフォリオにはポルノハブ、YouPornおよびBrazzersが含まれ、Bang Brosはウェブサイトを通じてアダルト動画を公開しています。Chaturbate(Multi Media LLC)はライブカムプラットフォームを運営し、ルクセンブルクを拠点とするByborg Enterprises S.A.(LiveJasminの親会社)は2025年1月にカナダのアダルトコングロマリットGamma Entertainmentの100%を取得しました。Naughty America(La Touraine, Inc.)はバーチャルリアリティ体験を含むアダルト動画を公開しています。Bang BrosのウェブサイトフッターはSonesta Limited S.R.O.を商標所有者として識別し、Aylo Premium Ltd.がライセンスの下でその商標を使用していると述べています。
集団的な標準設定は、異なるブランドと商業的立場を持つスタジオ間で制作期待を調整するための別のルートを提供します。2025年11月10日、Ayloはアダルトスタジオアライアンスの創設メンバーに加わり、スタジオ制作のアダルトコンテンツに関する行動規範を発表しました。他の創設者にはDorcel、ERIKALUST、Gamma Entertainment、Mile High MediaおよびRicky's Roomが含まれ、発表された安全フレームワークを通じていくつかの制作ビジネスをつなぎました。AyloとByborg傘下のGamma Entertainmentが創設者に含まれることで、発表された規範は企業ポートフォリオ全体で制作ガバナンスを共有のポジショニング問題にします。
競争の方向性には、購入者が継続的なアクセスまたは個別のコンテンツ購入を選択できるハイブリッドトランザクションも含まれます。2026年9月24日、Clips4SaleはC4S+を展開し、参加クリエイターのコンテンツのサブスクリプションストリーミングと各リエイターの表示価格での個別クリップ購入を組み合わせました。個別クリップは各クリエイターの表示価格で引き続き利用可能なため、C4S+は既存のクリップ単位購入と並んでサブスクリプションルートを追加します。2025年2月27日、カナダのプライバシーコミッショナーは、アップロードされた親密なコンテンツに登場するすべての人から直接的な意味のある同意を得ることをAyloに要求する連邦裁判所命令を求め、要求された命令は未発行で2026年10月時点で審理日は設定されていませんでした。英国、EUおよびカナダのオーディエンスを追求する事業者にとって、法域固有のアクセスと同意の制御は決済形式の選択と並ぶ競争上の制約です。
デジタルアダルトコンテンツ産業リーダー
-
Aylo (Reality Kings, Brazzers)
-
Bang Bros (WGCZ Holding)
-
Chaturbate (Multi Media LLC)
-
Byborg Enterprises S.A. (Gamma Entertainment)
-
Naughty America (La Touraine, Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルアダルトコンテンツ市場 このレポートでカバーされる企業
- Byborg Enterprises S.A. (Gamma Entertainment)
- Naughty America (La Touraine, Inc.)
- Bang Bros (WGCZ Holding)
- Aylo (Reality Kings, Brazzers)
- Marc Dorcel
- Fakehub
- Soft on Demand
- Moodyz
- Digital Playground
- S1 No.1 Style
- Prestige
- DMM (Fanza)
- Stripchat
- Chaturbate (Multi Media LLC)
- Sexmex
- Hotboys Brasil
市場参加者にとっての主要な機会
これらの機会は、カスタマイズされたアダルトコンテンツ、プラベートデジタルインタラクション、個別コレクションを販売する方法を比較し、クリエイターとそのファンを商業的な相手方としています。2026年9月、LoyalFansのクリエイターサクセスマネージャーAnastasia Pierceは、顧客がカスタム動画、プライベートライブストリーム、ダイレクトメッセージおよび限定投稿を求めていると述べました。これらの報告された好みは、購入される特定のコンテンツまたはアクセスをオファーデザインの中心に置きます。Fangateの2026年8月のローンチはまた、クリエイターがユーザーアカウントやサブスクリプションを必要とせずに単一の購入リンクを通じて動画および写真コレクションを販売できるようにしました。
市場機会テーブル
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨プレイ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| カスタムアダルト動画コミッション | カスタム動画への報告された関心 | パーソナライズされたデジタルコンテンツを求めるファン | 明確な範囲と定義された納品条件でカスタム動画を販売 | 納品の約束をクリエイターのキャパシティに合わること | カスタムコンテンツクリエイターおよびLoyalFans |
| 有料プライベートデジタルショー | プライベートライブストリームおよびダイレクトメッセージへの報告された関心 | 直接的なデジタルインタラクションを求めるファン | 明確なアクセス条件を伴う時間限定の有料オンラインセッションを提供 | ライブ配信はクリエイターの可用性に依存 | ライブコンテンツクリエイターおよびLoyalFans |
| 個別価格設定のコンテンツコレクション | Fangateを通じたアカウント不要のコレクション購入が利用可能 | 個別の動画および写真コレクションの購入者 | リンクベースの販売のためにコンテンツを単一価格のコレクションにパッケージ化 | 各コレクションの明確な価値提案の確立 | 独立クリエイターおよびFangate |
| 情報源: Mordor Intelligence | |||||
LoyalFansは2026年9月にトラフィック、コンテンツパフォーマンスおよび購入統計を拡大しながらディスカバリーを更新していました。この開発はクリエイターにどの有料オファーを強調するかを決定するためのより具体的な根拠を与えることができます。中心的な機会は、オーディエンスの注目をクリエイターが提供できる定義されたコンテンツ結果またはデジタルインタラクションに変換することです。カスタムコミッションは個別の制作義務を生み出すため、よりパーソナライズされた作業を多く販売することはライブインタラクションに充てられる時間も消費します。
最近の産業開発事情 デジタルアダルトコンテンツ市場
- 2026年9月:Clips4SaleはC4S+を立ち上げ、参加クリエイターのコンテンツのサブスクリプションストリーミングサービスを開始し、各クリエイターの表示価格での個別クリップ購入も可能にしました。
- 2026年9月:Ofcomは2025年7月〜11月の年齢確認の失敗と未回答の情報要求についてXgroovy.comのプロバイダーに罰金を科しました。プロバイダーは高度に有効な年齢確認を追加し、英国のIPアドレスをブロックしており、さらなる監視が計画されています。
- 2026年8月:Johnny SinsがFangateを立ち上げ、クリエイターがユーザーアカウントやサブスクリプションを必要とせずにファンに直接コンテンツを販売できるようにしました。
デジタルアダルトコンテンツ市場 レポートの範囲と調査方法論
市場定義とカバレッジ
デジタルアダルトコンテンツ市場は、グローバル市場におけるデジタルアダルトコンテンツからの年間収益を測定します。これには、そのコンテンツへの収益化されたアクセスおよびインタラクションに関連する消費者支払いと広告売上が含まれます。
スコープの除外:オフラインのアダルトエンターテインメント、別途販売されアクセスデバイスおよび機器、非アダルトデジタルコンテンツおよび一般的なデジタルメディア収益、ならびにアダルトコンテンツまたはそのアクセスと無関係なトークンまたはNFT取引は除外されます。
セグメンテーション概要
- コンテンツタイプ別
- 動画(プロおよびアマチュア)
- ライブカムストリーミングとインタラクティブショー
- 子書籍とエロティック文学
- オーディオコンテンツとエロティックポッドキャスト
- インタラクティブゲームとアダルトゲーミング
- バーチャルリアリティとイマーシブ体験
- 流通チャネル別
- サブスクリプション型プラットフォーム
- 広告支援型無料コンテンツプラットフォーム
- ペイ・パー・ビューおよびビデオ・オン・デマンドレンタル
- ダイレクト・トゥ・コンシューマーのクリエイター・コミュニティプラットフォーム
- アクセスデバイス別
- モバイルスマートフォン
- デスクトップおよびラップトップコンピューター
- スマートTVおよびOTTストリーミングデバイス
- ゲームコンソールおよびVRヘッドセット
- イマーシブテクノロジーレベル別
- 2D標準コンテンツ
- 3Dステレオスコピックコンテンツ
- 180°バーチャルリアリティ
- 360°バーチャルリアリティ
- ハプティクス統合および高度なイマーシブ体験
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- 北欧諸国
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
国際電気通信連合(ITU)の接続性指標と世界銀行のインターネット利用指標は、アドレス可能なオンラインオーディエンスの規模算定と地域別アクセスの比較に役立ち、Ofcomの年齢確認報告と欧州委員会のデジタルサービス法ガイダンスは地域の運営条件を示します。ITUファクト&フィギュアシリーズ、世界銀行の世界開発指標、Ofcomの年齢確認レポート、欧州委員会の未成年者保護ガイドラインなどのこれらのソースは、アナリストが地域間のオーディエンスアクセス、モバイルリーチおよびコンプライアンスの違いを解釈するのに役立ちます。
10-Kなどの年次申告書、投資家向け資料および信頼できるプレスは、サブスクリプション、広告およびトランザクションモデルに関するプラットフォームの開示を補完することができ、収益識と地理的報告は市場境界に照らして確認されます。記載されたソースは網羅的ではなく、さらなるソースが収集、検証および明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、グローバルコンテンツスタジオ、サブスクリプションおよび広告プラットフォーム、ライブインタラクションサービス、クリエイタービジネスのシニアエグゼクティブ、商業・製品リーダー、および運営マネージャーが含まれるべきです。回答者は、有料アクセス、広告売上、クリエイタートランザクション、地理的リーチおよびコンテンツフォーマットに関するセカンダリーソースの解釈をテストし、アナリストは文書化された開示に照らして重要な差異を調整するか、関連する回答者に明確化を求めるべきです。信頼できる数値が入手できない場合、モデルはシナリオ分析のために範囲を保持し、プラットフォームの開示、オーディエンス指標およびサンプリングされた価格×活動チェックで三角測量するべきです。
一次調査フィールドワーク回答者の分布
| 企業タイ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:50% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:20% | マネージャー:50% | 南北アメリカ:28% |
市場規模算定と予測
アナリストはまずトップダウンで米ドルのグローバル年間収益を推定し、次に市場境界と各収益ストリームがどのように得られるかに関する証拠を使用して、コンテンツタイプ、流通チャネル、アクセスデバイス、イマーシブレベルおよび地域に配分するべきです。インターネットユーザーとモバイルブロードバンドリーチは潜在的なオーディエンスを示し、有料サブスクライバーとクリエイターの開示は継続的および直接トランザクション活動を示し、広告開示は無料コンテンツの収益化を示し、スマートフォンまたはVRの採用はアクセスとフォーマット需要を区別するのに役立ちます。シナリオ分析は、有料コンバージョン、広告収益、クリエイター収益化およびイマーシブ採用の代替仮定の下でこれらの指標を予測し、公開プラットフォームの価格とサブスクイバーまたはクリエイターの開示を選択的な価格×活動チェックに使用するべきです。どちらかの入力が欠如している場合、アナリストは文書化された範囲を使用し、クリエイター売上に重複するプラットフォーム手数料を追加することを避けるべきです。一次回答者は選択されたドライバーと地域またはフォーマットの配分が実際の商業慣行を反映しているかどうかをテストでき、開示またはインタビューが重要な不一致を特定した場合、アナリストは関連する仮定を修正するべきです。
データ検証と更新サイクル
プラットフォームと企業の開示は、独立した接続性、オーディエンス、広告および規制シグナルに照らして三角測量し、承認前に前期間、近隣地域および関連収益ストリームに対する外れ値と重要な差異を調査するべきです。第2のアナリストがソース定義、計算、セグメントシェアおよび予測仮定をレビューし、矛盾する回答者の証拠、重要な企業開示、規制変更または主要指標の説明のない動きによって再接触が引き起こされるべきです。オーディエンス、売上および規制指標が乖離する場合、アナリストは原因を文書化し、承認前に影響を受ける仮定を再検討するべきです。モデルは年次更新され、重要なイベント後にサイクル間で更新され、納品直前に最新の入手可能な証拠に照らして再確認されるべきです。
Mordor Intelligenceのデジタルアダルトコンテンツ市場規模と他の公表推定値との比較
公表された推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。デジタルアダルトコンテンツ市場は、グローバル市場におけるデジタルアダルトコンテンツからの年間収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。シナリオ分析は、有料コンバージョン、広告収益、クリエイター収益化およびイマーシブ採用の代替仮定の下でこれらの指標を予測し、公開プラットフォームの価格とサブスクライバーまたはクリエイターの開示を選択的な価格×活動チェックに使用するべきです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 51.76 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 45.5 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は3年後の本レポートの2027年値51.76 ビリオン 米ドルを12.1%下回っています。その記載された推定値は動画、画像およびライブカムショーをカバーしており、レポート境界よりも狭いデジタルフォーマットプールです。 |
| 地域コンサルタンシーB | 78.1 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は1年後の本レポートの2027年値51.76 ビリオン 米ドルを50.9%上回っています。その定義された市場には、オフラインチャネルを通じて販売される物理的な出版物、玩具、アダルトノベルティおよびディスクフォーマットも含まれています。 |
Mordor Intelligenceでは、プラットフォームと企業の開示は、独立した接続性、オーディエンス、広告および規制シグナルに照らして三角測量し、承認前に前期間、近隣地域および関連収益ストリームに対する外れ値と重要な差異を調査するべきです。
レポートで回答される主要な質問
デジタルアダルトコンテンツ市場の規模と成長見通しは?
2027年には51.76 ビリオン 米ドル、2032年までに79.82 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 9.05%で成長します。
有料アダルトコンテンの需要を促進するものは何ですか?
クリエイターとのインタラクションとモバイル配信が需要を支えています。OnlyFansは2025年11月30日終了の年度においてクリエイターに6.3 ビリオン 米ドルを支払いました。
最大のシェアを持つアダルトコンテンツフォーマットはどれですか?
動画(プロおよびアマチュア)が2026年に46.29%で最大のシェアを占めました。
主要なアダルトコンテンツプロバイダーはどの企業ですか?
主要プロバイダーにはAylo、Bang Bros、Chaturbate(Multi Media LLC)、Byborg Enterprises S.A.およびNaughty America(La Touraine, Inc.)が含まれます。
アダルトコンテンツプラットフォームにとっての主要な運営上の課題は何ですか?
英国のパート5ポルノグラフィー出版者は、ユーザーがすでに成人と判定されている場合を除き、アクセス前に高度に有効な年齢確認を適用しなければなりません。
アダルトコンテンツの収益と予測成長をリードする地域はどこですか?
北米が2026年に39.85%のシェアを占め、アジア太平洋地域が2027年から2032年にかけてCAGR 12.7%で最も速く成長する地域となっていす。