
ダイカスト機械市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.06 十億米ドル |
| 市場規模 (2031) | 5.46 十億米ドル |
| Growth Rate (2026 - 2031) | 6.09 % |
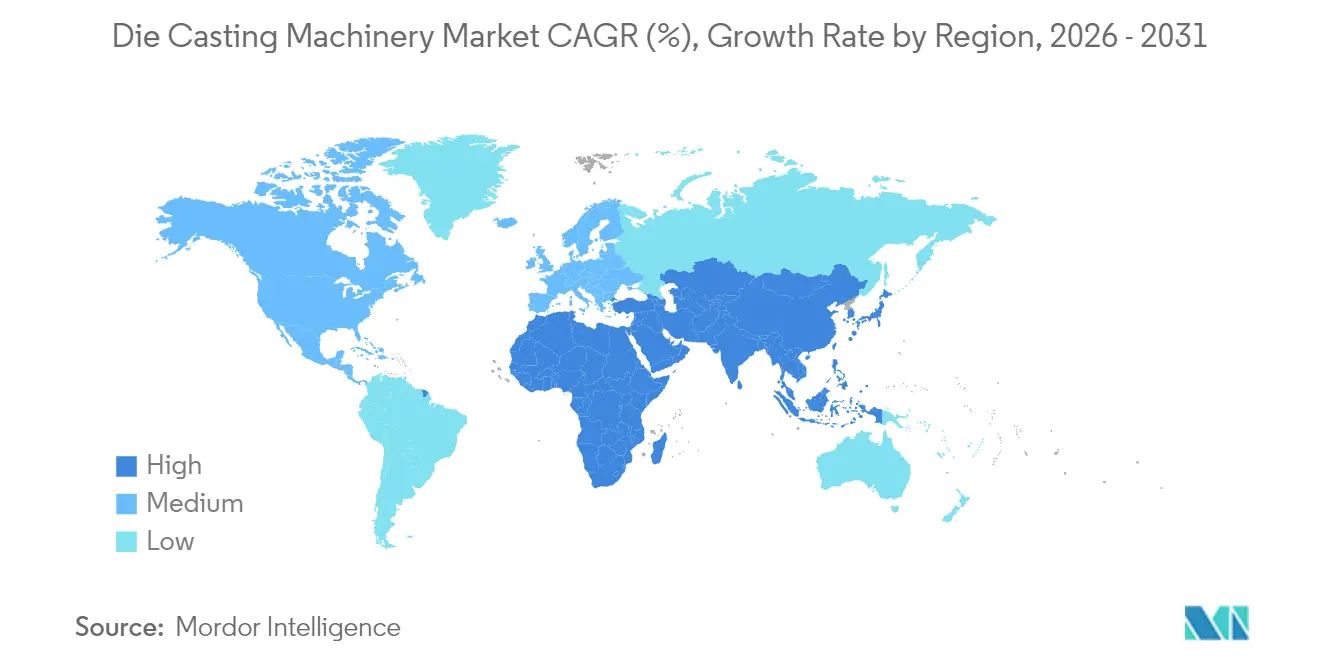
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
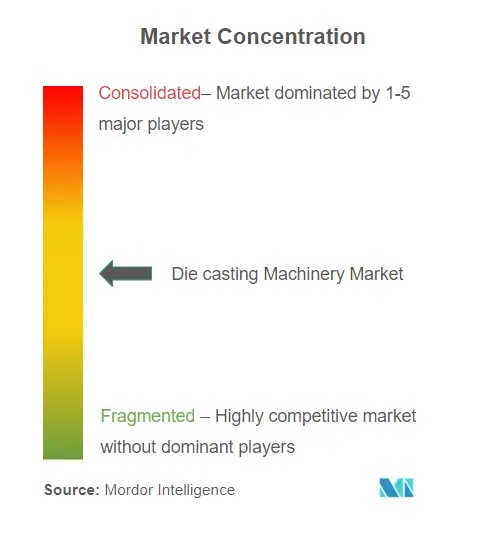
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイカスト機械市場分析
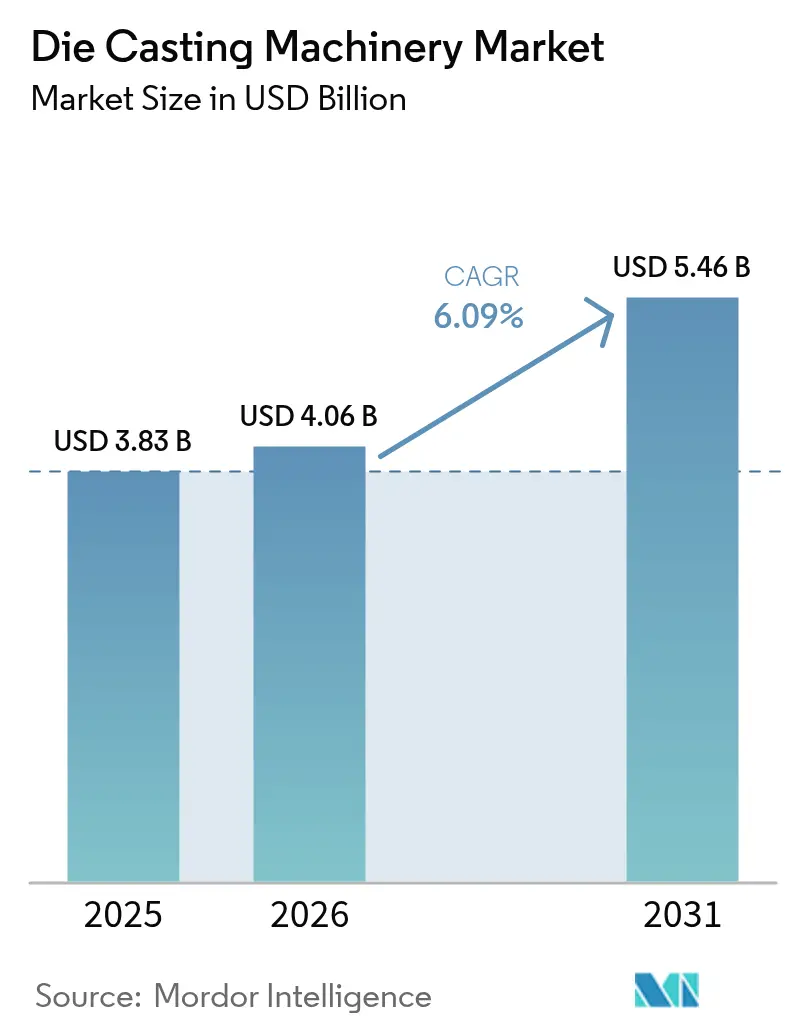
ダイカスト機械市場規模は、2025年の38億3,000万米ドルから2026年には40億6,000万米ドルへと成長し、2026年から2031年にかけて6.09%のCAGRで、2031年までに54億6,000万米ドルに達すると予測されています。激しい設備交換サイクル、電気自動車(EV)プラットフォームの再設計、および電子機器の小型化が、高トン数プレス機、ホットチャンバー機械、および完全自動セルへの調達予算を誘導しています。構造用ギガキャスティングが製造業における革新的な要素として台頭し、プレミアムセグメントを創出しています。大型プレス機を活用することで、この革新は溶接への依存を最小化し、最終組立を高速化するとともに構造的整合性を強化します。このような機能強化は、高性能用途において望ましいものです。同時に、半導体パッケージングの進化および5Gインフラの拡大に伴い、コンパクトで高精度なキャスティングセルへの需要が急増しています。亜鉛およびマグネシウムを多用するこれらのシステムは、現代の電子機器の高度なニーズに応えるべく、厳しい公差を維持するよう精緻に設計されています。スマートファクトリーのアップグレードは、ダイカスト産業においてますます普及しています。これらの機能強化は、予測的欠陥検出を促進するだけでなく、エネルギー効率も向上させ、鋳造所のフロアにおける重要なデジタルトランスフォーメーションを強調しています。その結果、メーカーはこれらの技術を活用して品質管理を強化し、操業の持続可能性を促進しています。アジア太平洋地域が世界的な生産の礎として残る一方、中東およびアフリカは急速な台頭を遂げています。多角化の取り組みが本格化するなか、これらの地域は新たな製造能力を開発するだけでなく、世界のダイカスト分野においても注目すべき存在感を確立しつつあります。
レポートの主要ポイント
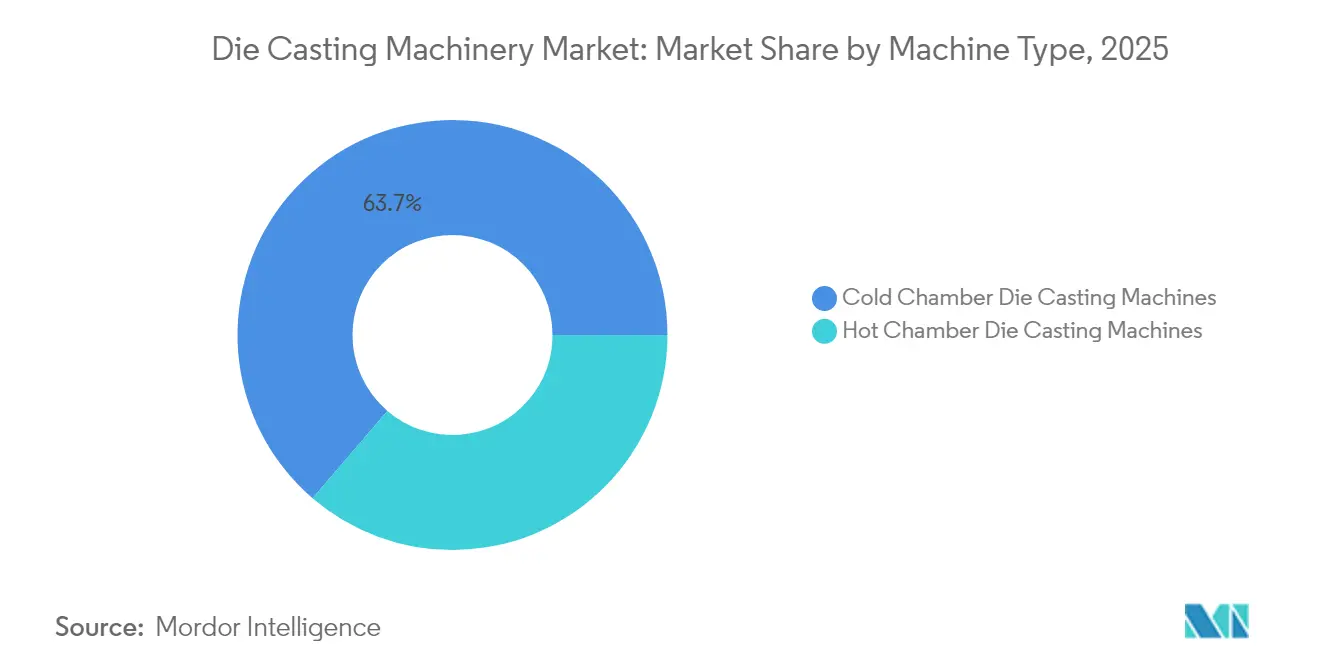
- 機械タイプ別では、コールドチャンバー機械が2025年のダイカスト機械市場シェアの63.72%を占め、ホットチャンバー機械は2031年に向けて6.58%のCAGRを記録する見込みです。
- 材料別では、アルミニウムが2025年のダイカスト機械市場規模の72.75%を占め、マグネシウムは2031年にかけて7.42%のCAGRで前進する見込みです。
- エンドユーザー別では、自動車用途が2025年に53.65%のシェアでトップとなり、航空宇宙セクターは2026年から2031年にかけて7.11%のCAGRで成長すると予測されています。
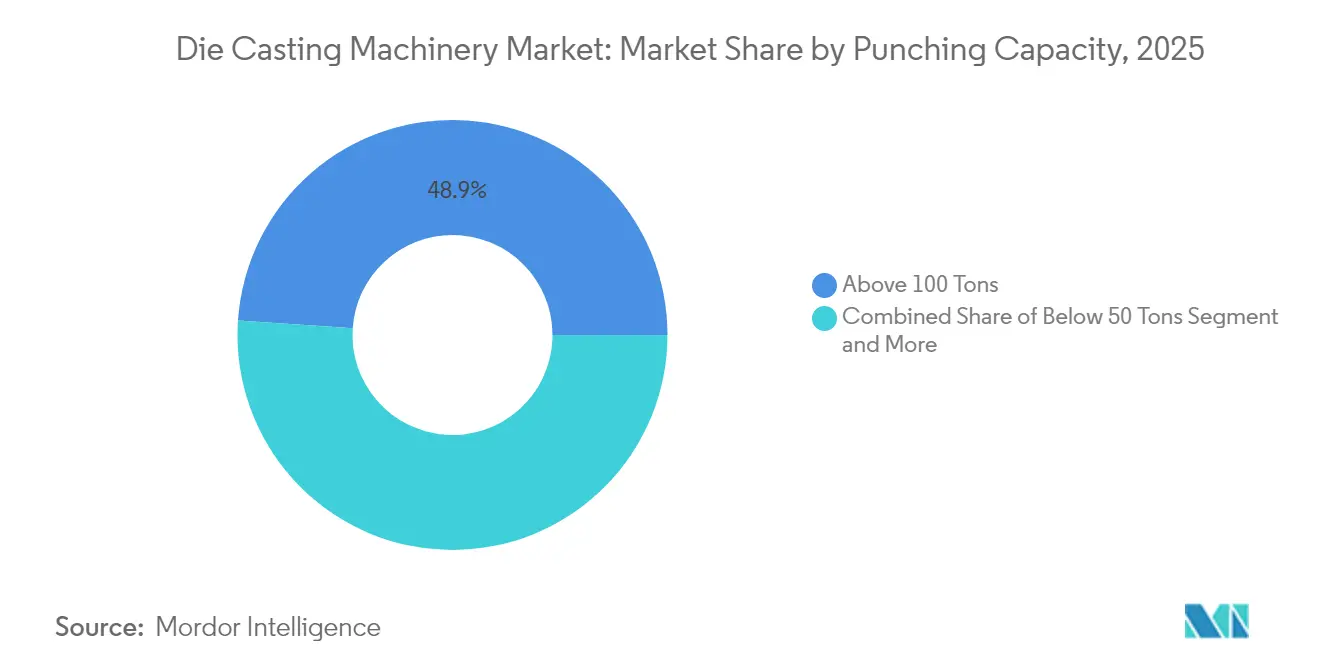
- 打圧能力別では、100トン超のプレス機が2025年に48.93%のシェアを獲得し、50トン未満の機械は2031年に向けて7.63%のCAGRを記録する見込みです。
- 自動化レベル別では、半自動セルが2025年に45.05%のシェアを占め、完全自動ラインは2031年にかけて8.02%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋地域が2025年のダイカスト機械市場シェアの46.55%を獲得し、中東およびアフリカ地域は2031年にかけて7.74%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EVメガ/ギガキャスティングの急増 | +2.1% | 世界、中国・欧州・北米で最も顕著 | 中期(2~4年) |
| 小型化によるホットチャンバー需要 | +1.3% | アジア太平洋地域を中心に、北米および欧州へ波及 | 短期(2年以内) |
| インダストリー4.0プレス機改修 | +0.9% | 欧州、北米、先進アジア太平洋市場 | 長期(4年以上) |
| EU BAT-2024エネルギーアップグレード | +0.7% | 欧州、規制の影響が世界に波及 | 中期(2~4年) |
| レオキャスティング改修キット | +0.6% | 世界、自動車ハブに集中 | 長期(4年以上) |
| 3Dプリント製コンフォーマル金型 | +0.5% | 北米、欧州、先進製造ハブ | 長期 |
| 情報源: Mordor Intelligence | |||
EVを契機とするメガ/ギガキャスティング需要の急増
高トン数プレス機は一体型リアアンダーボディキャスティングを製造し、複数の部品を置き換えることで生産を効率化します。テスラのプログラムの成功は、フォード、ボルボ、GMが車両ライフサイクル全体にわたってギガプレス供給に依存する構造アーキテクチャにコミットする契機となりました。万豊奥威(ワンフォン・アオウェイ)などの中国OEMはマグネシウムメガキャスト試験を拡大し、シャシー一体型バッテリーパックを活用しようとしています。競争が激化するなか、ダイカスト機械市場は従来の中トン数ラインと高投資ギガプレス設備の2つの異なるセグメントに二分化しつつあり、後者は重要な構造部品向けに特化しています。バッテリーとシャシーの一体化が設計標準となるにつれ、需要の可視性は2030年以降にも延び、3大陸にわたる複数工場への投資ウェーブを確実なものとしています[1]「テスラ ギガプレス サプライチェーン インサイト」、SMMニュースセンター、smm.cn。
電子機器の小型化によるホットチャンバー需要の増大
半導体パッケージングが進化するにつれ、精密なダイカストソリューションへの需要が急増しています。バンプピッチが狭まるなか、厳密な機械加工公差を備えたケーシングおよびヒートスプレッダへの需要が高まっています。これらの厳格な基準を満たすため、亜鉛およびマグネシウムを使用する高速サイクルのホットチャンバーシステムが普及しています。TSMCおよびインテルなどの主要企業を支援する鋳造所は、現代の電子機器製造のニーズを満たすべく、優れた溶融温度制御と高速サイクルタイムを提供するマルチスライドキャスティングセルを採用しています。5Gインフラにおいては、大規模なマグネシウムキャスティングラインがアンテナハウジングなどの軽量部品を供給しており、ホットチャンバーキャスティング技術の重要性を裏付けています。ダイヤモンド半導体および量子コンピューティングにおける新興用途は、高度な熱管理を必要とすると予想され、ホットチャンバーシステムの重要性をさらに確固たるものとしています。様々な製品タイプへの迅速な適応性は、柔軟性と精度を要求する高混合生産環境に理想的です。
インダストリー4.0改修による旧型プレス機の代替
AIおよび革新的な技術がダイカストセクターを変革しています。AIが監視する炉と高度なショット監視システムが欠陥予測を改善し、品質保証を強化しています。日本では、コールドチャンバーラインにIoTセンサーおよび予測ツールを後付けすることで、エネルギー効率と信頼性が向上しています。ドイツのReGAINイニシアティブは、多圧力監視とエッジアナリティクスを活用し、重力鋳造、砂型鋳造、ダイカストプロセスにおけるスループットを向上させ、材料廃棄物を最小化しています。ブロックチェーン対応の品質記録はコンプライアンスを簡素化し、リアルタイムのトレーサビリティを可能にし、監査を容易にします。これらのシステムは、パフォーマンスを維持しながら大量生産に対応します。総合的に見て、これらの革新はダイカスト産業をハードウェア中心からデータ駆動型のアプローチへと転換させ、より知的な意思決定、生産の機敏性向上、および世界規模での持続可能性強化を可能にしています。
EU BAT-2024コンプライアンスによるエネルギー効率化アップグレードの推進
指令2024/1244は、2027年の報告年度から欧州の鋳造所に対して金属排出量とエネルギー使用量の開示を義務付けています[2]「規制2024/1244 産業排出ポータル」、欧州委員会、europa.eu。持続可能性を高め、コンプライアンスを確保するため、高排出施設は高度なろ過システムの導入、閉ループ冷却の実施、およびISO 50001規格に沿ったエネルギー管理フレームワークの整備が求められています。公開ベンチマーキングがピアプレッシャーを生み出し、回生加熱およびリアルタイム計測機能を備えたプレス機への発注を加速させています。今後10年間で大型車両に対して大幅なCO₂削減を強制する新しいEU規制は、間接的にマグネシウムおよびアルミニウム構造鋳造への需要を高めています。メーカーはコンプライアンス目標を達成するため、これらの軽量部品に注目しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アルミニウム/マグネシウムの価格変動 | -1.4% | 世界、特に新興市場 | 短期(2年以内) |
| 1,000万ユーロ超のギガプレス設備投資障壁 | -0.8% | 世界、中小鋳造所への影響が最大 | 中期(2~4年) |
| 電力系統の電流不足 | -0.6% | アフリカ、アジアの一部 | 長期(4年以上) |
| プレミアム鋼材の供給制約 | -0.4% | 世界的なサプライチェーンリスク | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アルミニウムおよびマグネシウムの価格変動
LMEアルミニウム価格は2024年に1メートルトン当たり2,100米ドルから2,400米ドルの間で変動し、マグネシウム価格は中国の供給集中が激しいため、さらに急激な変動を見せました[3]「アルミニウムおよびマグネシウム価格変動レポート」、SMMニュースセンター、smm.cn。完成部品の重要なコスト要素である原材料が、キャスティングマージンを圧迫しています。鋳造所は変動を管理するためにヘッジ戦略を採用しています。一部のメーカーは生産量が増加しているにもかかわらず、投入コストの変動により収益が減少しています。特に溶融炉の電力コストは収益性に大きな影響を及ぼしています。価格急騰は直ちに財政的な負担をもたらします。鋳造所はデュアルソーシングや合金代替などの短期的な対策を講じていますが、これらは一時的な緩和策に過ぎません。持続的なコスト不安定性は、ダイカスト機械市場への投資を抑制しており、継続的な技術進歩にもかかわらず、利害関係者は慎重な姿勢を採っています。
新興市場における電力系統の電流不足
高トン数プレス機は大きなピーク負荷を引き出しますが、アフリカおよび南アジアの多くの電力系統では安定した高電流フィーダーが不足しています。停電はスクラップ、金型損傷、および契約上の納期遅延のリスクをもたらします。鋳造所は専用変電所やガス発電機に資金を投入しており、運営コストを増大させカーボン強度を高めています。政策プログラムは電力系統の強化をゆっくりと進めていますが、アップグレードが実現するまで、これらの地域における大型プレス機の普及は限定的であり、ダイカスト機械市場の浸透を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
コールドチャンバーの優位性がアルミニウム加工を牽引コールドチャンバー機械は2025年のダイカスト機械市場シェアの63.72%を占め、高温アルミニウム合金への適合性を反映しています。ホットチャンバー機械は設置ベースが小さいものの、電子機器関連の契約が拡大するなか6.58%のCAGRで追跡しています。OEMが一体型EV車体キャスティングへ移行するにつれ、ギガプレスコールドチャンバーラインに関連するダイカスト機械市場規模は拡大し、平均トン数を押し上げています。統合型サーボショットシステムおよび閉ループ冷却が両機械クラスに採用されており、機能の収束を示しています。
ホットチャンバーのニッチ分野では、亜鉛マルチスライドプラットフォームが5Gラジオケーシング向けの30秒タクトタイム要件を満たし、マグネシウムシステムは腐食懸念よりも軽量化が優先される場面で採用されています。インダストリー4.0モジュールが両タイプに後付けされ、クラウドアナリティクス向けに溶融データおよびプランジャーデータを収集しています。熱回収オプションとハイブリッド駆動油圧が消費電力を削減し、総所有コストを改善しています。品質公差の窓が縮小するなか、両機械タイプはプレス出口でのニアネット形状を検証するためにインラインX線および超音波検査を採用しています。OEMによるデュアルサプライヤー調達戦略がダイカスト機械市場全体の需要多様性を維持しています。
注記: 全個別セグメントのセグメントシェアはレポートご購入後にご覧いただけます


材料タイプ別:
アルミニウムのリーダーシップにマグネシウムの加速が迫るアルミニウムは2025年のダイカスト機械市場規模において72.75%という圧倒的なシェアを保持しており、EVプラットフォームにおける優れた強度重量比が評価されています。35%軽量なマグネシウムは、通信機器やノートパソコンのフレームが軽量化を追求するなか、2031年にかけて7.42%のCAGRで成長する見込みです。自動車のギガキャスティングは衝突エネルギー吸収においてまだアルミニウムに依存していますが、内装ブラケットおよびステアリングホイールはマグネシウムへの置き換えが進んでいます。
亜鉛は精巧な細部のハードウェアおよびMEMSハウジングにとって依然不可欠であり、低サイクルタイムでの寸法安定性が評価されています。アルミニウム・スカンジウムなどの新合金ファミリーはバッテリーエンクロージャーの溶接性を向上させ、用途範囲を拡大しています。ベースメタル価格の変動により、ユーザーは先物契約に基づいて合金を混合していますが、ミッションクリティカルな部品においては性能ニーズがコスト要因をますます上回っています。連続的な溶融品質モニタリングにより、保持炉を汚染することなく合金間の切り替えが可能となり、ダイカスト機械市場全体でこの慣行が普及しています。
エンドユーザー産業別:
自動車の規模に航空宇宙の勢いが迫る自動車セクターは2025年のダイカスト機械の53.65%のシェアを占め、大量生産への資本展開能力を示しています。バッテリーパック、モーターハウジング、および統合型シャシー部品がアルミニウムギガキャスティング受注を牽引しています。航空宇宙は航空会社が機隊拡張を再開し、OEMがマグネシウム・リチウム構造で燃料消費削減を追求するなか、7.11%のCAGRで拡大しています。
電子機器メーカーは、スマートフォンやVRヘッドセットから量子コンピューティングの高度な冷却システムに至るまで、超精細部品に注力しています。同時に、産業機械の購入者は油圧ボディや風力タービンハブ向けの大型で堅牢なキャスティングを求めています。一方、防衛プログラムは高エネルギープラットフォーム向けに特化した専用ヒートシンクを検討しています。航空宇宙の翼リブへの自動車由来ギガキャスティングの適用など、垂直横断的な技術移転が顧客プールを拡大し、ダイカスト機械市場の景気循環性を緩和しています。
打圧能力別:
大容量の優位性と小容量の成長100トン超のプレス機は2025年の出荷の48.93%を占め、主に高付加価値の自動車および産業セクターに対応しています。50トン未満のモデルは収益では小規模ながら、時計ケーシング、医療インプラント、およびマイクロンレベルの繰り返し精度を要求するMEMSハウジングなどの用途に牽引されて、2031年に向けて7.63%のCAGRを達成すると見込まれています。
超高トン数プラットフォームが一体型車両構造への移行を主導しています。一方、コンパクトなモジュール式ダイカストリグは試作品製造および少量航空宇宙部品の生産に普及しています。このスペクトルの両端を支えるサーボ電動ショットシステムは、精密な速度制御を提供し油圧作動液への依存を軽減します。さらに、キャスティングサイクル当たりのエネルギー消費をモニタリングするライフサイクル監査が、ダイカスト機械市場における一律の大型化ではなく、適正規模への投資選択を促しています。
注記: 全個別セグメントのセグメントシェアはレポートご購入後にご覧いただけます
自動化レベル別:
半自動の現状と完全自動化の未来半自動セルは2025年の設置数の45.05%を占め、オペレーターの監視とロボットによるスプレーおよび抽出のバランスを実現しています。完全自動ラインは、労働コストおよび稼働時間への期待が高まり続けるなか、2031年にかけて8.02%のCAGRを達成すると見込まれています。AIビジョンは今や飛行中に欠陥をタグ付けし、ボーダーラインの部品を即座に手直し工程に振り分けます。
協働ロボットが金型潤滑剤塗布を効率化し、自動ラドルがリアルタイムの溶融レベルデータと同期しています。工場がMES、ERP、およびクラウドアナリティクスを統合するにつれ、サイバーセキュリティの強化が必須となっています。技能不足がオーナーに対してマシニスト(機械工)をデータテクニシャンとして再訓練することを迫っており、この傾向は国家レベルのスキルアップ助成金によってさらに拡大しています。手動ステーションはニッチなジュエリーおよびアーティスティック鋳造所では継続していますが、ダイカスト機械市場においては徐々に時代遅れになりつつあります。
地域分析
アジア太平洋地域ダイカスト機械市場
アジア太平洋地域は2025年の収益の46.55%を確保し、中国のコスト効率の高いサプライチェーンとインドの急成長するEV組立拠点によって押し上げられた。日本企業はプレミアム機械の輸出とダイヤモンド半導体の研究開発を維持し、地域のイノベーションを支えている。韓国の大手包装企業はホットチャンバー設備への需要を強化しており、ASEAN諸国は中容量ラインの受託製造ハブを育成している。
ヨーロッパダイカスト機械市場
ヨーロッパの成長は、BAT-2024がエネルギー非効率なプレスを工場から排除することを義務付けるコンプライアンス主導の設備更新に支えられている。ドイツのReGAINコンソーシアムはパイロット事業として機能し、AIアシスタントと低炭素電力契約を統合している。イタリアのロンバルディアクラスターはコンフォーマル冷却工具を大規模に採用しており、北欧の鋳造所は厳格な排出規制に対応するためクローズドループ水システムを推進している。
中東・アフリカおよび北米ダイカスト機械市場
中東・アフリカは絶対量の観点ではまだ初期段階にあるものの、経済多角化計画がアルミニウム製錬所、電力網の整備、および技能育成機関への資金を供給することで、7.74%のCAGRを記録すると予測されている。サウジアラビアのビジョン2030は地域の自動車部品プログラムを促進し、エジプトはEUへの無関税アクセスを求める電子機器組立業者を誘致している。電力網の制約は依然としてギガプレスの普及を妨げているが、モジュール式マイクログリッドおよび太陽光コジェネレーションプロジェクトが今後10年間で大規模プレスの機会を開拓することを目指している。北米はトン数の追加においてアジアに後れを取っているが、国内の構造用鋳造能力を優遇するEV税制優遇措置の恩恵を受けている。リショアリングキャンペーンおよびバイ・アメリカン条項がダイカスト機械市場における地域シェアをさらに強化している。

規制環境
環境および循環性に関する規則は、主要な消費地域全体で情報開示および材料要件を厳格化しており、鋳造工場に対しエネルギー使用量、排出量、リサイクル材含有率の記録を求める圧力が強まっている。欧州では、指令2024/1244(BAT-2024)が鋳造工場の適合性を、高度な濾過装置、閉ループ冷却、ISO 50001準拠のエネルギー管理などのアップグレードと結び付けており、2027年シーズンから報告が重視される。EUはまた、2026年に廃車(ELV)規制の手続きを進め、自動車サプライチェーンにおけるリサイクル材含有率とトレーサブルな金属への要求を強化した。
アジアでは、中国鋳造協会が2026年3月にT/CFA 0501-2026(グリーン鋳造評価基準)を導入した。この基準は、カーボンフットプリント計算、リサイクル材使用、VOCモニタリングに関する要件を組み込んでおり、EUバイヤーから自己評価報告書を求められる輸出業者にとって実質的な前提条件となっている。米国では、2026年に公表されたEPAの提案(Tier関連の段階的導入や重量車両に関する改正議論を含む)が、車両およびエンジンプログラムの適合性に不確実性を加えており、これは軽量化と構造用鋳造の採用を支えるプラットフォームおよびパワートレインの再設計の時期を変化させることで、ダイカスト機械の購買に間接的な影響を及ぼしている。
バリューチェーン分析
ダイカスト機械のバリューチェーンは、専門的な素材(金型用熱間工具鋼、油圧・サーボ駆動装置、制御電子機器、炉および真空システム、産業用ロボット)から始まり、機械OEMの設計・組立、アプリケーションエンジニアリング、設置・立ち上げを経て、最終ユーザーの生産工程へと続く。この生産工程では、金型、合金、プロセス管理が歩留まりとショット当たりのコストを決定する。OEMはプレス機にデジタルツイン、ショット監視、コネクテッド品質記録をますます組み込むようになっており、一方でセルインテグレーターや自動化サプライヤーは、噴霧、取出し、トリミング、インライン検査を提供し、自動車、電子機器、産業顧客向けにターンキーラインを実現している。
下流では、Tier1および内製OEM鋳造工場が高トン数需要の中心であるが、施設の準備状況(床荷重、天井高、クレーン、電力)、金型の長いリードタイム、厳格な認定規律(PPAP文書化および金型寿命検証)といった制約に直面している。サプライチェーンはまた、地政学およびロジスティクスに対応するため、鋳造部品の調達および製造拠点を複数地域(中国、インド、メキシコ、ベトナム)に分散させる方向にシフトしており、これはBuhlerがベトナムのSeojin Systemに Carat 920メガキャスティングソリューションを2025年4月に立ち上げ、米国のHondaに北米製Carat 610メガキャスティングマシンを2024年9月に納入するなどのプロジェクトによって強化されている。特定セグメントにおいて材料の入手可能性は依然として構造的な制約となっており、一次マグネシウムの供給は中国に極めて集中しているため、電子機器および軽量化プログラムがマグネシウムプラットフォームへの関心を高めているにもかかわらず、急速な拡大が制限されている。
競争環境
Bühler Group、IDRA(L.K. Technologyの一部)、およびShibaura Machineが世界のトップティアを形成し、それぞれが金型寿命とエネルギー使用を予測するエンドツーエンドのデジタルツインとプレス機をバンドルで提供しています。中国の挑戦者であるYizumiおよびHaitianはコスト優位性と迅速なカスタマイズを活かし、特に東南アジアにおける価格感応度の高い受注を獲得しています。中規模の欧州プレイヤーは改修型AIプラットフォームに注力し、稼働率向上を収益化するショット課金型サービス契約を提供しています。
新興のソフトウェアベンダーは、あらゆるプレスブランドと互換性のあるクラウド非依存型の予知保全ツールを販売し、旧型ラインが新型機械とほぼ同等の設備総合効率(OEE)を達成できるようにしています。付加製造工具のスペシャリストが機械OEMと協力してコンフォーマルクーリング金型インサートを認証し、クロスセールスを確保しています。総じて、差別化の焦点は純粋なトン数からデータ豊富なエコシステムへと移行しており、ダイカスト機械市場における欠陥、エネルギー消費、およびダウンタイムの削減が重視されています。
ダイカスト機械産業のリーダー企業
Buhler AG
L.K. Technology Holdings Limited
Haitian Die Casting
Shibaura Machine
Yizumi Holdings Co., Ltd.
- *免責事項:主要選手の並び順不同
ダイカスト機械市場
- Bühler Group
- L.K. Technology Holdings Limited
- Shibaura Machine
- Haitian Die Casting
- Yizumi Holdings Co., Ltd.
- ItalpresseGauss
- Toyo Machine Manufacturing Co., Ltd
- UBE Machinery Inc.
- Birch Machinery Company
- Guangdong Hongtu Technology (Holdings) Co.,Ltd.
- Colosio Srl
- Zitai Precision Machinery Co., Ltd.
- Suzhou Sanji Foundry Equipment Co.,Ltd
- Wuxi Xinjiasheng
- Pace Industries LLC
- Dynacast (Form Technologies)

市場機会と将来展望
構造用一体成形ダイカストは、超高トン数プレスおよび完全自動化セルの対象市場を拡大しており、中国における生産能力の動きが新規プログラムの規模を示している。東風汽車集団は2026年1月、武漢経済技術開発区にて16,000トンの一体成形ダイカスト生産ラインを稼働させ、NEVモデル向けのバッテリーケーシング生産に対応した。CITIC Dicastalは、金華南部拠点が10,000トンのダイカスト設備の立ち上げに近づいており、年間45万個の一体成形部品の生産能力目標を報告している。これらの設備導入は、大型かつ高価値な鋳造品のスクラップを削減する真空補助システム、熱管理、溶融品質モニタリング、トリミング・仕上げ自動化、金型寿命最適化ソフトウェアに対する下流需要を生み出している。
第二の機会軸は、トン数拡大だけに依存せず、より厳格な品質・サステナビリティ要件を満たすためのプロセスおよび冶金学のアップグレードである。最近の技術文献で強調される半凝固鋳造およびレオキャスティング関連の開発は、構造部品や密閉筐体の多孔性および歪みに対応するための改修キット、高度な温度管理、インライン検査への需要を支えている。EUの車両材料規則やバイヤー主導のトレーサビリティ要件を含む循環型経済への取り組みは、エネルギー使用量を記録し、より高いリサイクル材含有率の合金をサポートできる装置への需要を引き上げている。ギガプレスの資本支出障壁に直面する中堅鋳造工場にとって、モジュール式自動化、既存プレス機のデジタル改修、より高いコンプライアンスが求められる最終市場(航空宇宙、医療、防衛)への移行は、最大締結力だけではなく、精度、認証対応の品質記録、再現性のあるプロセス管理を中心とした装置需要を支えている。
Recent Industry Developments in ダイカスト機械市場
- 2026年5月:Shibaura MachineはMoore Nanotechnology Systems, LLCを約1.5億米ドルで買収する最終契約を締結し、2026年後半に完了予定である。この取引により、Shibaura Machineの精密製造・プロセス能力が強化され、先進的なダイカストセルに伴う高スペックな工具および加工要件への対応が可能となる。また、大型セルの導入において現地サポートの重要性が高まっている北米での事業基盤も拡大する。
- 2025年5月:UBE Machinery Corporation, Ltd.は、バッテリー電気自動車向けアルミ合金ボディ構造部品のギガキャスティング用に設計されたダイカストマシンのラインアップを拡充した。より幅広い製品ラインアップは、OEMおよびTier1による大型構造鋳造品の展開を支え、高トン数かつ自動化対応の機械提供に対する競争圧力を高めている。また、下流の溶接・組立工程を削減する一体成形セルへの市場シフトを強化している。
- 2024年9月:Yizumiは、稼働効率と精度の向上を目指したNEXT2シリーズ2プラテンダイカストマシンを発表した。この2プラテン方式は、設置面積の削減と自動化統合のためのアクセス性向上を実現しつつ、大型部品生産をターゲットとしており、より高度にデジタル化・自動化されたセルへアップグレードする鋳造工場の方向性に合致している。この発表は、トン数、サイクルタイム、工場スペースの制約をバランスさせるバイヤーに新たなプラットフォームの選択肢を追加するものである。


ダイカスト機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査方法において、市場は工業環境でダイカストにより金属部品を製造するために使用される機械および自動化セルを対象とし、最終ユーザーおよびインテグレーターに販売される機器の価値ベースで測定される。
対象範囲外:中古機器の再販、日常的な保守作業、および一般的な鋳造消耗品は、新規機械パッケージの一部でない限り除外される。
セグメンテーション概要
- 機械タイプ別
- ホットチャンバーダイカスト機械
- コールドチャンバーダイカスト機械
- 材料タイプ別
- アルミニウム
- 亜鉛
- マグネシウム
- その他
- エンドユーザー産業別
- 自動車
- 電気・電子機器
- 航空宇宙
- 産業製造
- その他
- 打圧能力別
- 50トン未満
- 50~100トン
- 100トン超
- 自動化レベル別
- 手動
- 半自動
- 完全自動
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- トルコ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ダイカスト機械の購買を裏付ける需要と供給の兆候を把握し、年および地域ごとの前提を現実的なものに保つために用いられた。米国商務省統計局(US Census Bureau)の産業データ、Eurostatの生産統計、UN Comtradeの関連機械カテゴリーの輸出入統計など、公的な製造業・貿易指標を利用した。また、国際エネルギー機関(International Energy Agency)のエネルギーコストの文脈を用いて、エネルギー価格が鋳造工場の投資タイミングに与える影響を理解した。業界の文脈については、北米ダイカスト協会(North American Die Casting Association)の刊行物を含む業界団体および規格ソースを参照し、特許データベースを用いて自動化および高トン数の開発がどこで出願されているかを確認した。
企業側については、開示資料、年次報告書、投資家向け説明資料、信頼できる報道を精査し、生産能力の拡大、受注パターン、資本設備に関する価格動向のコメントを把握した。厳選された有料サブスクリプションは、企業財務情報および企業インテリジェンスの精査を迅速化するため、また大規模な産業プロジェクトに関する入札および契約の兆候を可能な範囲で特定するためにのみ利用された。このリストは例示的なものであり、データ収集、検証、確認の過程で他の公的および有料ソースも参照された。
一次インタビューおよび調査
一次調査は、実際に購入・導入されているものと、購買サイクルが年ごとに変化する理由を確認することに重点を置いた。機械サプライヤー、自動化パートナー、ダイカスト業者、購買・工場チームなど様々な関係者に話を聞き、平均販売価格帯、トン数別の典型的な受注構成、手動セルと自動化セルの比率を検証した。これは世界市場であるため、地域ごとの資本支出タイミングおよび通貨影響を三角測量できるよう、APAC、EMEA、南北アメリカ全体でカバレッジのバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):16% | APAC:45% |
| ミドルティア:42% | 機能・部門責任者:34% | EMEA:32% |
| 小規模プレイヤー:20% | マネージャー:50% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、金属鋳造生産量の動向、自動車・電気電子製品生産からの下流需要の兆候、および鋳造・部品工場で観測される資本支出サイクルを結び付けて、ダイカスト機械の支出プールを再構築するトップダウン方式から始まる。その後、トン数帯ごとの機械単価サンプル、典型的な受注規模に関するチャネルチェック、サプライヤー収益エクスポージャーの限定的な集計など、選択的なボトムアップ近似によって合計値を検証し、二つの見方が明確な理由で一致しない場合にのみ調整を行う。
モデルで使用される主要な入力には、アルミおよび高トン数機械への構成シフト、自動化浸透率(手動セルから完全自動化セルへ)、容量クラス別の平均販売価格の推移、新工場発表や生産能力増強に関連した地域別投資タイミングが含まれる。データに欠落がある場合は、近隣の年および比較可能な地域を用いた保守的な補間によって処理し、専門家へのヒアリングで再確認する。
予測はシナリオ分析を用いて構築され、ベースケースは予想される製造出力および資本支出の正常化に基づいている。上振れ・下振れシナリオは、エネルギーコストの変動、車両プラットフォームの変化、プロジェクト承認の遅延に対してモデルのストレステストを行う。予測変数の前提は、インタビュー対象者が現実的と説明した受注転換率および納期リードタイムに合わせて調整された。
データ検証と更新サイクル
成果物は、確定前に地域別機械貿易フロー、受注状況に関するコメント、自動化採用の可視的な変化などの独立した指標と照合される。異常な差異が見られた場合、要因を再検討し、計算を再実行し、社内の二次レビューで関連する前提に異議を提起する。差異が解消しない場合は、それが実際の市場変動を反映しているのか、データのタイミングの問題であるのかを確認するため、選定した業界関係者に再度連絡する。
本レポートは毎年更新され、大規模な生産能力の変動、産業投資に影響を与える政策変更、急激な通貨変動など重大な事象が発生した場合には中間更新が行われる。納品前には最終的なアナリストによる確認が行われ、クライアントは最新の入手可能な情報を反映した更新済みの見解を受け取る。
Mordor Intelligenceのダイカスト機械市場規模と他の公開推定値との比較
ダイカスト機械について異なる公開市場価値が見られることは、対象名称が同じように見えても珍しくない。この差異は通常、各発行元が機械の範囲をどのように扱うか、通貨換算に使用する年、価格を単一平均としてモデル化するか、トン数と自動化によって差別化するかによって生じる。
この市場では、更新主導の差異も一般的である。なぜなら、大規模プログラムが発表されると設備注文は急速に動く可能性があり、納入は数ヶ月遅れることがあるためである。容量帯別の平均販売価格を再確認し、更新時に一貫した通貨タイミングを適用することで、Mordor Intelligenceは古い価格ポイントや混在した換算年を新しい予測に持ち込むことで生じるずれを低減している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.83 B (2025) | |
| 業界出版社A | USD 4.11 B (2025) | より広範な機器の枠組みが使用されることが多く、これにより重力ダイカストマシンが別個の種類として含まれ、合計が引き上げられる可能性がある。また、平均販売価格がトン数や自動化によって段階的に区分されず、単一の混合数値として適用されることがある。 |
| グローバル調査機関B | USD 3.35 B (2024) | 基準年が異なり、前年の値として報告されており、消費価値と平均価格を重視するモデルの手法は、価格上昇が単位量よりも速く実現される年を過小評価する可能性がある。 |
ベンチマークの差異は、主に成長の方向性に関する不一致ではなく、年の整合性および小型機・高トン数機械間の価格の扱い方を反映している。明確な範囲の境界と再現可能な検証を用いることで、当社の推定値は需要の兆候および現実的な価格・構成の前提にトレース可能な状態を保ち、他の公開数値と併せて解釈しやすくなっている。


レポートで回答される主要な質問
新たなダイカスト能力を支える現在の設備投資見通しはどうか?
世界の機器設備支出は2031年にかけて6.09%のCAGRで拡大し、ダイカスト機械市場規模を54億6,000万米ドルへと押し上げます。
ギガプレスは自動車のボディ生産をどのように変えているか?
6,000トンから9,000トンのプレス機が一体型アンダーボディを実現し、79点の部品を削減して組立時間を40%短縮します。
どの地域が最も速くシェアを伸ばしているか?
中東およびアフリカは、産業多角化とインフラ整備により7.74%のCAGRを記録しています。
電子機器においてホットチャンバー需要が高まっている理由は何か?
半導体パッケージングは今や50マイクロメートル未満の公差を必要としており、ホットチャンバーの亜鉛およびマグネシウム機械が30秒未満のサイクルでこれを達成できます。
鋳造所が最初に採用しているデジタルツールは何か?
96.9%の精度を達成するIoT炉センサーおよびAI欠陥予測モデルにより、スクラップおよびエネルギーのコストを即座に削減できます。
最終更新日:



