
中古建設機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 132.67 十億米ドル |
| 市場規模 (2031) | 174.28 十億米ドル |
| Growth Rate (2026 - 2031) | 5.63 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中古建設機械市場分析
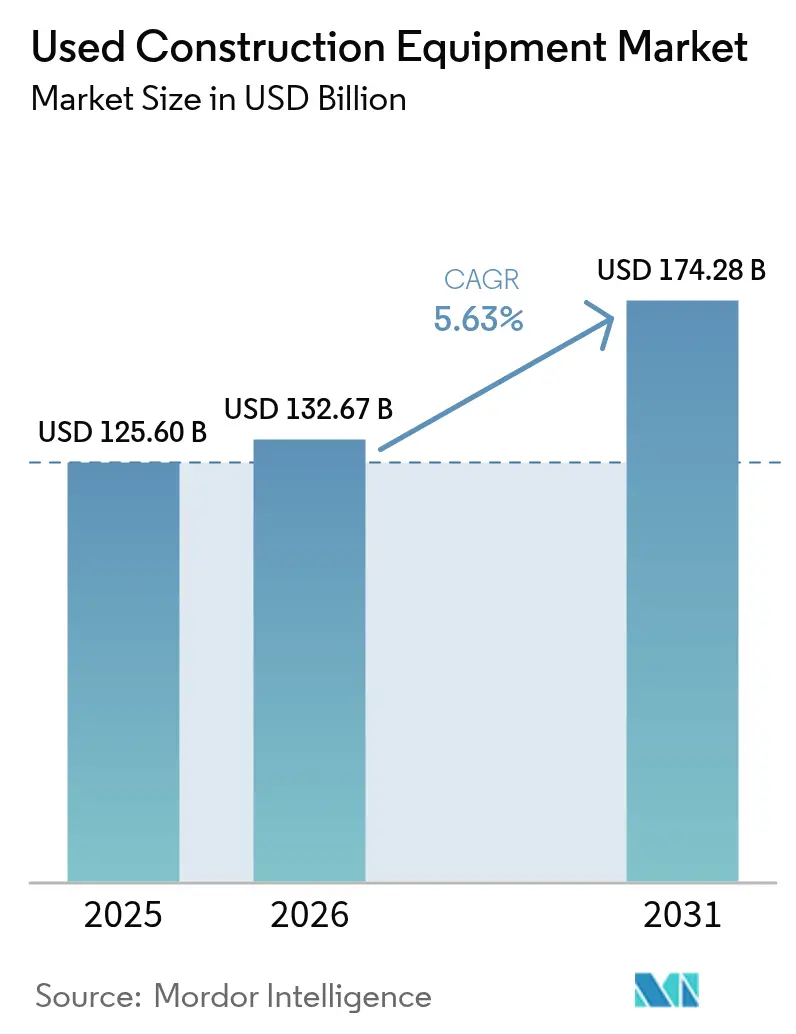
中古建設機械市場の規模は2026年に1,326.7億米ドルと推定され、2025年の1,256.0億米ドルから成長し、2031年には1,742.8億米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)5.63%で成長します。アジア太平洋地域における強固なインフラパイプライン、残存価値の上昇加速、そしてオリジナル機器のリードタイムを延長するサプライチェーンの混乱が、即時稼働可能な資産への購買決定を再調整しています。成熟市場・新興市場双方の地域でフリートオペレーターは中古機械をコア能力として扱うようになり、従来の更新サイクルを短縮し、残存価値モデルを再形成しています。プロジェクト着工日と新品機器の納入との拡大するギャップもまた国境を越えた流通を促進しており、ディーラーは価格差を活用するため成長の遅い地域から成長の速い地域へ在庫を輸送しています。一方、都市部における電動化義務は2つの異なる価値曲線を生み出しており、適合した電動機械がプレミアム価格を獲得する一方、旧来のディーゼル機械は規制の緩い地域での需要を維持しています。
主要レポートの要点
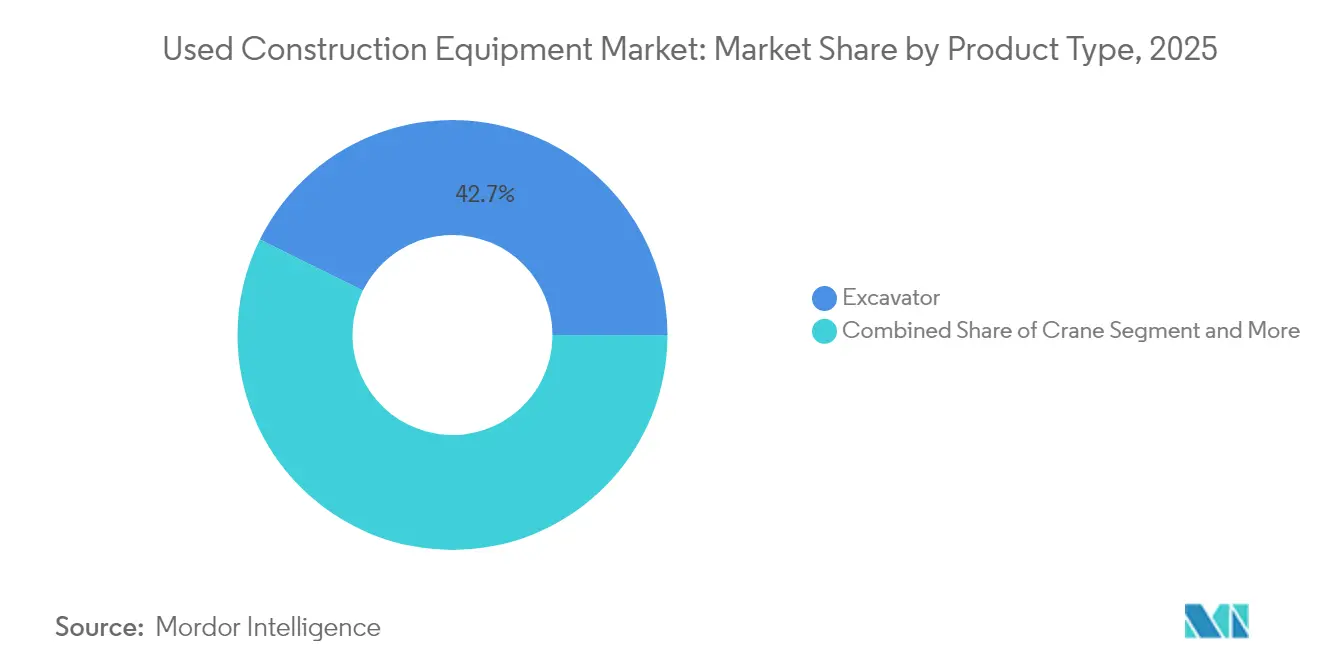
- 製品タイプ別では、掘削機(エクスカベーター)が2025年の中古建設機械市場シェアの42.68%を占め、クレーンは2031年に向けて最高の年平均成長率6.42%を記録すると予測されています。
- 駆動タイプ別では、内燃機関が2025年の中古建設機械市場シェアの90.92%を支配し、電動パワートレインは2031年に向けて年平均成長率8.08%で拡大しています。
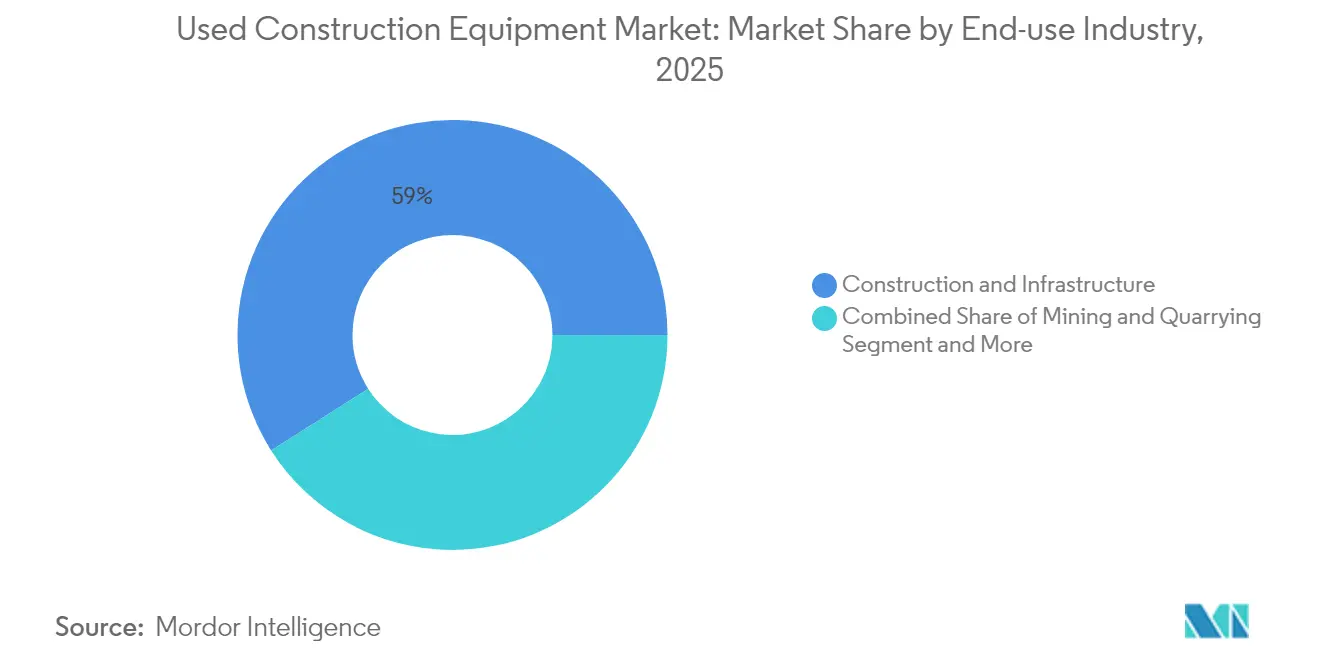
- 最終用途産業別では、建設・インフラが2025年の中古建設機械市場シェアの59.02%を占め、2031年にかけて年平均成長率6.15%で前進しています。
- 販売チャネル別では、ディーラーおよびブローカーが2025年の中古建設機械市場シェアの53.78%を保持し、オークションプラットフォームは2031年に向けて最高の年平均成長率7.03%を記録すると予測されています。
- 地域別では、アジア太平洋地域が2025年の中古建設機械市場シェアの47.62%を占め、2031年にかけて年平均成長率6.74%で成長をリードしています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーン主導のフリート更新 | +1.2% | 北米とアジア太平洋地域に最大の影響を持つグローバル | 短期(2年以内) |
| 新興市場におけるインフラ刺激策 | +1.1% | アジア太平洋地域がコア、中東および南米への波及 | 長期(4年以上) |
| 残存価値の急騰による再販投資収益率 | +0.9% | 特に欧州と北米におけるグローバル | 中期(2年~4年) |
| 都市型工事現場における電動化義務 | +0.8% | 欧州および一部の北米都市、グローバルに拡大中 | 長期(4年以上) |
| オークションプラットフォームの急速なデジタル化 | +0.7% | 北米と欧州で早期採用されているグローバル | 中期(2年~4年) |
| OEMによる買い戻しおよび認定プログラム | +0.6% | 北米と欧州、アジア太平洋地域で新興 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
サプライチェーン主導のフリート更新
12か月から18か月に及ぶOEMの納期が、中古資産を橋渡し的ソリューションに変え、それが頻繁にフリートの恒久的な一部となっています。特に工場の生産量が制約されたままの特殊カテゴリにおいて、ゼネコンは即時納品のために2024年以前の評価基準を大幅に上回るプレミアムを支払っています。需要はもはや従来の経済サイクルに従わず、建設着工日に左右されるようになっており、これが短期的に中古建設機械市場を支える構造的な牽引力を生み出しています。ディーラーは、20トンから30トンの掘削機や中型ホイールローダーなど標準化されたモデルが最も早く取引されると報告しており、それは部品の入手可能性とオペレーターの習熟度が採用リスクを低減するためです。この動態は、超大型プロジェクトと住宅不足が重なる北米とアジア太平洋地域において特に激しくなっています。こうした状況がトレンドを上回る価格を維持し、フリートマネージャーが早期に二次市場の能力を確保することで将来の入手可能性をヘッジするよう促しています。
新興市場におけるインフラ刺激策
アジア太平洋地域の政府は2035年までに約43兆米ドルの資本支出を必要としており、インドの1.4兆米ドルの国家インフラパイプラインおよび中国の都市再開発計画がその代表例です [1]「アジアのインフラニーズを満たす」アジア開発銀行(Asian Development Bank)、adb.org。国内生産は標準化された機器に対する短期的な需要を十分にカバーできないため、3年から5年落ちの中古機械の輸入がそのギャップを埋めています。新興市場のバイヤーがグローバルな出品情報へのリアルタイムアクセスを獲得するにつれ、価格裁定の余地は縮小し、売り手は希望価格を国際的なベンチマークに合わせることを余儀なくされています。2024年以降、日本、欧州、北米のディーラーはインド、インドネシア、フィリピンへの適合機器の輸送を増やし、国境を越えた取引の急増を生み出しています。政府は機器の経年よりもプロジェクトスピードを優先することが多く、信頼性の閾値を満たす限り軽度使用の機械を許容しています。
残存価値の急騰による再販投資収益率の向上
典型的な減価償却曲線は大幅に縮小し、多くのオーナーにとって処分をコストセンターから利益源へと転換しています。再販における上昇余地がリース構造を変化させており、フリートが高い退出価値を獲得できるよう契約期間が3年に短縮されています。バイヤーは二次市場でのパフォーマンスが最も優れたブランドと仕様を選択しており、透明な買い戻し保証を公表するOEMに向けて交渉力の重心がシフトしています。より強力な下取り条件が、かつては予算外であった高位機械へのアクセスを中小ゼネコンに開放しています。タイトな供給と高騰する価格のフィードバックループが資産価値の上昇を強化し、中古建設機械市場への資本流入をさらに引き込んでいます。
都市型工事現場における電動化義務
ロンドンの非道路走行型機械(Non-Road Mobile Machinery)低排出ゾーンおよびノルウェーの都市による建設現場のゼロエミッション宣言が、電動機械をプレミアム価格帯に押し上げており、ディーゼル同等品を上回る価格となることも多くあります [2]「非道路走行型機械低排出ゾーン」Transport for London(ロンドン交通局)、tfl.gov.uk。ゼネコンは一部において排出基準への適合性に基づいて受注しており、規制のスケジュールが具体的な機器需要へと転換されています。OEMの電動機器生産が依然として限られているため、早期採用者は再販市場において希少性プレミアムを享受しています。並行するディーゼルフリートは依然として農村部や重作業で主流を占めており、価値曲線は技術のみならず地理によっても二極化しています。バッテリー技術の改善はパフォーマンスのギャップを縮めていますが、アイドリング中のディーゼル燃料費や義務付けられた改造コストが利益を圧迫する低稼働率の都市型プロジェクトでは、総所有コストがすでに電動機械に有利に働いています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中古機器価格サイクルの変動 | -0.8% | 商品依存地域で最大の変動があるグローバル | 短期(2年以内) |
| 旧型資産に対するファイナンスの逼迫 | -0.6% | 北米と欧州、アジア太平洋地域で新興 | 中期(2年~4年) |
| エンジン改造に関する規制の不確実性 | -0.5% | 欧州と北米、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 点検品質基準の断片化 | -0.4% | 施行が不均一なグローバル | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
中古機器価格サイクルの変動
四半期ごとの変動は、商品スーパーサイクルを追跡する鉱業向け機器において特に、ファイナンスと処分に関する決定を妨げています。市況の低迷期には、ハウルトラックや大型ローダーの価値が12か月以内に半減し、金属価格の反発とともに回復することがあります。多角化されたフリートを持たない中小ゼネコンは貸借対照表上のストレスに直面し、割引在庫を活用するために最も融資が必要な時期に信用を引き締め、流動性をさらに圧縮し価格下落を増幅させながら、変動が収まるまで購入を遅らせることがあります。
8年超の資産に対するファイナンスの逼迫
銀行は製造後8年を超える機械への融資から撤退しつつあり、それはデフォルトの可能性が高まり残存価値のモデル化が困難になるためです。金利スプレッドが拡大し、担保掛目が大幅に低下することで、多くの取引が現金決済に追い込まれています。大規模なレンタルフリートはそのコストを吸収できますが、中小オペレーターは質の高い後半期の機器から締め出されることになります。ピアツーピアプラットフォームや資産担保証券が部分的な救済策を提供していますが、その規模はまだ低く地理的なカバレッジも不均一です。このファイナンスの格差は、老朽化した機械の二次市場の流動性に実質的な上限を設け、総成長ポテンシャルを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
掘削機がリード、クレーンが加速掘削機(エクスカベーター)は2025年の中古建設機械市場規模の42.68%を占めており、これは現場準備、溝掘り、解体作業における汎用性の高さによるものです。部品への容易なアクセスとオペレーターの習熟度がダウンタイムを削減し、レンタルフリートにおける高い吸収率を支えています。このカテゴリの流動性は機関投資家と中小ゼネコンの双方を引き付け、季節的な落ち込み時でも取引を活発に維持しています。クレーンは都市高密度化が高所揚重ソリューションへの需要を促進することから、2031年にかけて年平均成長率6.42%で前進しています。タワークレーンやクローラークレーンに対するOEMの生産枠のタイトさが、正確なサービス記録を持つ近年モデルのプレミアムを増幅させています。売り手は平均を上回るマージンを獲得でき、ピークの建設サイクル中にレンタルの代替案が不足しているためバイヤーもそれを受け入れます。アタッチメントとマテリアルハンドリング機器はモジュール式の柔軟性を追加し、ゼネコンが複数の専用機械ではなくコアキャリアと専門ツールを中心にフリートを最適化するよう促しています。このモジュール式アプローチは、工事現場での切り替えを加速するクイックカプラシステムの吸収を後押ししています。
安全基準の向上もまた、作業サイクルや過負荷事象を記録するテレマティクス対応モデルへの注目を集めています。完全な電子履歴を持つ機械は、規制遵守が厳格な欧州において特に、より迅速かつ高い価値で取引されます。一方、主要ブランド間の標準化されたコントロールレイアウトはクロストレーニングを容易にし、混成フリートが生産性ペナルティなしにオペレーターを再配置することを可能にします。その能力が掘削機のリーダーシップを強化する一方、専門的な揚重は中古建設機械市場における最速成長ニッチとしてクレーンを際立たせています。
注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能


駆動タイプ別:
内燃機関の支配に電動化が迫る内燃機関は2025年の中古建設機械市場シェアの90.92%を保持しており、これは比類のないエネルギー密度とディーゼルインフラの普遍的な普及によるものです。遠隔地の鉱業やパイプラインプロジェクトにおける大型土工作業は、予測期間を超えてディーゼルを不可欠のものにし続けるでしょう。それでも電動機械は年平均成長率8.08%を示しており、デシベル制限と炭素予算を持つ都市中心部においてすでに極めて重要な役割を果たしています。適合ユニットに対して20%から30%のプレミアムが持続しているのは、供給が薄く整備の学習曲線が急峻なためです。排出規制区域での夜間シフト作業を活用するフリートは、特に地域の電力会社がオフピーク時の割引充電を提供する場合、電動機器の総運用コストが低いことを見出しています。
ハイブリッドシステムは、特に広範にアイドリングするテレスコピックハンドラーなど、可変的な作業サイクルを持つ機器において、狭いながらも回復力のある空間を切り開いています。ディーゼル・エレクトリック駆動システムは燃料消費を低減し、バッテリー交換スケジュールを遅らせ、設備コストと運用上の節約のバランスを取っています。しかし、バッテリー価格が下落し続けるにつれて技術プレミアムは縮小しています。現時点では、内燃機関の優位性が中古建設機械市場に不可欠な深みと価値の安定をもたらし、ゼロエミッションゾーンの成長が緩やかでも不可逆的な電動化へのシフトの基盤を整えています。
最終用途産業別:
建設・インフラが需要を牽引建設・インフラ用途が2025年の中古建設機械市場シェアの59.02%を支配し、政府が交通、エネルギー、住宅における積み残し課題の解消を追求するなか、年平均成長率6.15%で前進すると予測されています。超大型プロジェクトはプロジェクトのリードタイムを圧縮し、ゼネコンは長期にわたる受注生産を待つよりも即時稼働可能な機器を調達することを余儀なくされています。鉱業・採石業は、二次価値が商品価格と強く相関する超大型ハウルトラックや大型ブルドーザーに対して安定したベースロード需要を提供しています。農業・林業は在庫を循環させる季節的な取引フローをもたらしますが、インフラと比較するとその規模は小さいままです。
電子商取引倉庫の拡大は、マテリアルハンドリングの自動化を統合した産業建設を刺激しており、コンパクトローダーとテレハンドラーに対するクロスオーバー需要を押し上げています。ゼネコンは稼働率を最大化するためにセグメントをまたいで機器を再配備するようになっており、掘削機は春にインフラ現場で排水路を掘り、後に採石場で骨材を積み込むという使われ方をすることもあります。そのような汎用性は代替可能性を高め、流動性を支え、安定した価格フロアを支持しています。
注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
販売チャネル別:
ディーラーが優位を保ちつつオークションがデジタル化ディーラーおよびブローカーネットワークは2025年の中古建設機械市場シェアの53.78%を維持しており、取引のリスクを低減する点検、保証、ファイナンスパッケージを組み合わせることでその地位を確立しています。販売後の技術サポートが重要な大型または特殊カテゴリにおいて優れた能力を発揮しています。オンラインおよびリアルのオークションは、グローバルな入札が顧客層を拡大し手数料を引き下げることから、年平均成長率7.03%で拡大しています。デジタルカタログ、拡張現実(AR)による点検、エスクローサービスが海外バイヤーを安心させ、余剰地域からの機器輸入を容易にしています。
OEM認定中古プログラムは、ブランドによる保証レイヤーをディーラー・オークションの環境に重ね合わせています。10%から15%のプレミアムが一般的ですが、保証とファイナンスの組み合わせが調達を合理化するためバイヤーがそれを受け入れることも多くあります。レンタルフリートの処分が全チャネルに機器を供給し、その十分に文書化された整備履歴が販売成立率を高く保っています。時間の経過とともに、チャネルの選択はポートフォリオ的な意思決定へと変化しつつあります:フリートは重要機械の購入にはディーラーを、機会的な購入にはオークションを、保証が重要な導入にはOEMプログラムを組み合わせるようになっています。
地域分析
アジア太平洋地域 中古建設機械市場
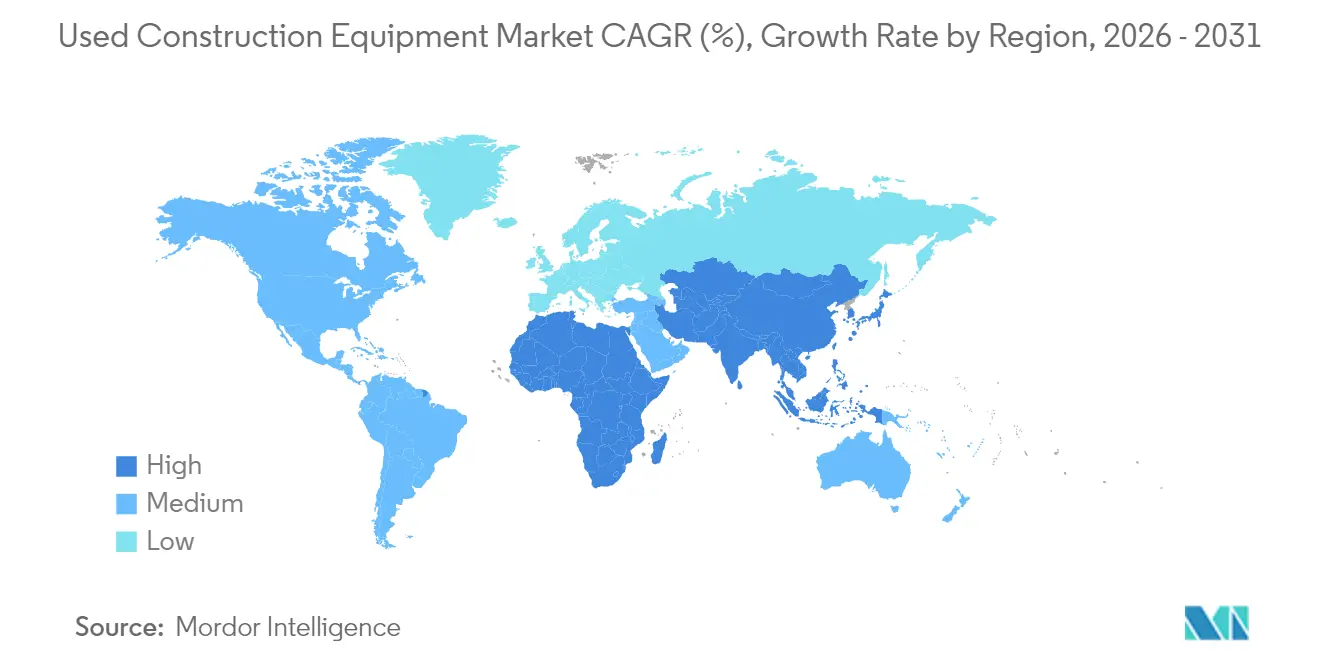
アジア太平洋地域は2025年の中古建設機械市場シェアの47.62%を占め、インド、中国、および東南アジア諸国が輸送回廊、再生可能エネルギー、住宅への支出を加速させる中、2031年にかけて6.74%のCAGRで成長する見込みである。インドの国家インフラパイプラインおよび中国の都市再生政策は継続的な機械需要を牽引し、国内OEM供給能力を超過することで日本、欧州、北米からの輸入を促進している。地域の海上物流への投資により機器の輸送時間が短縮され、プロジェクトの動員スケジュールに合わせたジャストインタイム到着が可能となっている。
北米および欧州 中古建設機械市場
北米の成長は、成熟した中古市場のエコシステムと米国における安定した公共事業予算によって支えられている。OEMの買い戻しプログラムはここで最も進んでおり、請負業者は大幅な減価償却の打撃を受けることなく3〜4年ごとに機材を入れ替えることができる。カナダにおける資源プロジェクトの増加は、専門的な林業・パイプライン機器の需要を押し上げ、国境を越えた取引の流動性をさらに高めている。欧州は取引量は中程度であるが、ステージV適合機械の価格を引き上げる厳格な排出規制により、1台当たりの価値が高い。ドイツおよび北欧諸国における補助金プログラムがよりクリーンな機器の導入を支援しているため、残存価値は引き続き高水準を維持している。電動ミニ油圧ショベルおよびコンパクトホイールローダーは、密集した都市市場と早期の規制導入を背景に、欧州の中古市場において不均衡に高い割合を占めている。
中東・アフリカおよび南米 中古建設機械市場
中東およびアフリカは新興の有望市場であり、特に石油収入の多角化と野心的な建設プログラムのバランスを取る湾岸協力会議(GCC)諸国において顕著である。サウジアラビアのNEOMなどのメガプロジェクトは即時の機材調達を必要とし、信頼性の高い最新モデル機械の輸入が優先されている。サハラ以南アフリカの鉱業拡大は複数の建設機械に対する需要を支えているが、政治リスクと物流の課題が市場の広がりを依然として制限している。南米は商品サイクルを反映しており、ブラジルおよびチリは銅・鉄鉱石の上昇局面に大量購入し、下降局面には購入を抑制することで、グローバルな流通にボラティリティをもたらすとともに裁定取引の機会も生み出している。

規制環境
中古建設機械市場における規制は、非道路用エンジンの排出規制への準拠と、国境を越えた取引に影響を与える市場アクセス規則を中心としている。米国では、EPAの非道路用ディーゼルエンジン規則(40 CFR Part 1039に基づくTier 4 Final要件を含む)が、多くの比較的新しい機械にとって依然として準拠の基準を定めており、これらの機械の再販流動性を支えている。欧州では、Stage Vが依然として残存価値と、規制対象となる都市部の作業現場への準拠機械の流入に影響を与える主要な排出基準となっている。
排出規制に加え、型式認証と貿易政策が買い手と売り手にとって新たな判断材料をもたらしている。2024年12月に採択された規則(EU)2025/14は、公道を走行する非道路用移動機械に関する更新された型式認証および市場監視要件を定めており、その規定の大部分は2028年1月29日から適用される。これにより、公道走行を予定する機械については、文書化と適合計画をより早期に行う必要が生じる。米国では、2026年6月の大統領布告により、特定の農業用、建設用、産業用機器に対する通商法232条関税が2026年6月8日から2027年12月31日まで25%から15%に引き下げられたが、これは米国産金属含有率要件を条件としており、取引対象となる機器や部品の輸入コストや調達戦略を変化させる可能性がある。
バリューチェーン分析
バリューチェーンは、上流の部品・素材サプライヤー(鋼材、構造溶接部品、油圧機器、電子機器)から始まり、キャタピラー、コマツ、ボルボ・コンストラクション・エキップメントといったOEMを経て、その後はディーラー・ブローカー網、レンタルフリートの売却、独立系リファービッシャー、実物・オンラインオークションプラットフォームによる下流の再販へと続く。中古機械の取引価値は、テレマティクス履歴、標準化された検査、資産に保証・部品サポート・金融サービスを組み合わせたOEM主導の認定プログラムなど、サービスデータと検証の層によってますます形成されるようになっている。
上流および中流のサプライ制約は、新規機械のリードタイムを延長し、即時利用可能な機械の価値を高めることで、二次市場のフローに引き続き影響を与えている。2026年の業界報道では、鋼材集約的なサブアセンブリや油圧部品における継続的なリスクも取り上げられ、構造溶接部品のリードタイムが多くのファブリケーターで12週間を超えており、橋渡し的な生産能力としての中古機械への依存を強めていることが指摘された。循環経済インフラも供給を増やす一因となっており、コマツは11カ国に22カ所の再生工場を有していると報告している(2024年時点)。この再生生産能力は部品供給を支え、ディーラーやオークションを通じて取引される旧型フリートの経済性と稼働率を改善している。
競争環境
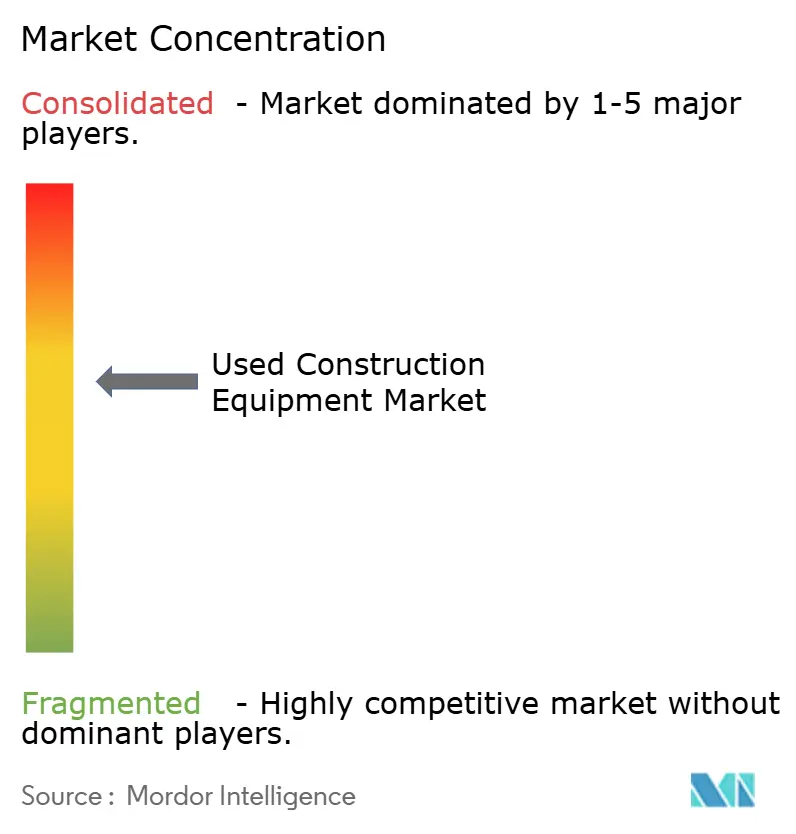
競争の場は中程度に分散したまま推移しています。上位のOEM系列の認定中古プログラムと最大手の独立系オークションハウスが世界的な取引金額の主要なシェアを合わせて保有し、残りは数千の地域ディーラーおよびブローカーに分散しています。Caterpillar、Komatsu、Liebherr、XCMGなどのOEMは、保証、テレマティクスサブスクリプション、ファイナンスを1つの請求書にまとめることで二次市場のマージンを獲得しています。独立系ディーラーは、OEMの関与が薄い基礎ドリルやスリップフォームペーバーなどのニッチカテゴリに特化することで対応しています。
技術の採用が極めて重要です。主要プレーヤーはIoTセンサーと予測分析を導入してリアルタイムの機械状態を報告し、稼働保証を重視するバイヤーを引き付けています。KomatsuによるAI分析会社の買収により、そのディーラーネットワークには下取り評価を導く予測保全ダッシュボードが装備され、売買スプレッドが縮小しています [3]「KomatsuがOctodots Analyticsを買収」Komatsu Ltd.、komatsu.com。Hitachiはエネルギー貯蔵スタートアップと提携し、旧型掘削機にハイブリッドキットを後付けして、資産寿命を延ばしながら地域の排出規制を満たすアップグレードパスを創出しています。
オークションハウスはクラウドインフラとグローバル物流アライアンスに多大な投資を行い、納期を6週間から3週間に圧縮するワンストップの輸出ソリューションを提供しています。ディーラー管理システムはオンラインプラットフォームと統合されるようになり、売り手にグローバルな価格ベンチマークへの即時可視性を提供し在庫回転を加速させています。複数のチャネルにまたがる機器のクロスリスティングはエクスポージャーを最大化しますが、同時にサービス品質における競争を激化させ、対応が遅れるプレーヤーは近代化を迫られるか市場シェアを失うことになります。
中古建設機械産業のリーダー企業
Caterpillar Inc.
Komatsu Ltd.
Deere & Company
Volvo Construction Equipment
Hitachi Construction Machinery Co., Ltd.
- *免責事項:主要選手の並び順不同
中古建設機械市場
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Volvo Construction Equipment
- Hitachi Construction Machinery Co., Ltd.
- Liebherr Group
- Kobelco Construction Machinery Co., Ltd.
- Terex Corporation
- Manitou Group
- CNH Industrial (Case CE)
- JCB
- Sany Heavy Industry Co. Ltd.
- Xuzhou Construction Machinery Group Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Bobcat Company
- Kubota Corporation
- Wirtgen Group
- Astec Industries

市場機会と将来展望
電動化への対応とデータに基づく保証は、特に都市部の作業現場で低排出要件が適用され、買い手が検証済みの運転履歴を求める場合において、中古市場に明確な空白領域を生み出している。ロンドンのNRMM規制やノルウェーのゼロエミッション建設宣言は、すでに準拠機械をプレミアム価格帯に押し上げており、比較的新しい電動機の限られた供給は、電池状態、稼働サイクル、保守記録を検証できるOEM主導の認定オファリングやディーラー在庫の価値を高めている。ボルボ・コンストラクション・エキップメントが2026年6月に欧州で発売したEWR150電動ホイールエクスカベーターは、OEMのポートフォリオ拡大を示す具体的な指標であり、時間の経過とともに取引可能な電動機械の層を広げ、充電対応の作業現場、電池サービス能力、電動化資産の残存価値設定の重要性を高めるものとなっている。
デジタル化と自動化もまた、中古機械の価格設定と流動性における可視的な差別化要因となりつつあり、買い手は基本機体に加えて生産性関連機能に注目している。キャタピラーによるSkycatch社の買収完了(2026年7月)は、鉱業および土工事業向けの空間データ取得・分析へのOEM投資を示すものであり、機械が第二、第三の所有者へ移行する際に、ディーラー、オークションプラットフォーム、リファービッシャーがソフトウェアの互換性、センサーの健全性、テレマティクスの継続性を認証する機会を支えている。これはまた、再生生産ネットワークが部品の再生と電子機器のキャリブレーションを組み合わせ、保証可能で輸出対応可能な中古機械を実現する道筋も生み出している。
Recent Industry Developments in 中古建設機械市場
- 2026年7月:キャタピラーはSkycatch, Inc.の買収を完了し、鉱業技術ポートフォリオに空間データ取得・分析機能を追加した。この買収は、測量、生産性、現場計画に関するデジタルワークフローを強化し、新品・中古機械の展開全体で組み合わせることが可能となる。また、テレマティクス接続履歴の価値を、再販や認定中古チャネルにおいて高め、検証済みデータが価格設定や資金調達の判断を支える。
- 2025年1月:JCBインディアはShriram Automall India Limited(SAMIL)と覚書を締結し、SAMILのフィジタル(物理×デジタル)マーケットプレイスを活用して中古JCB機械の再販を効率化した。この提携により、メーカー支援によるオークション・再販インフラへのアクセスが拡大し、JCB資産の流動性と価格発見機能が向上する。また、施工業者やレンタル事業者のフリート更新判断において、構造化された再販経路が重要な要素として位置づけられることとなる。
- 2024年12月:徐工機械(XCMG Machinery)は、ライフサイクル管理を軸とした認定再販を体系化するため、「XCMG Certified Used Equipment」ブランドを立ち上げた。このプログラムは、検査、修復、文書化の実務を正式化し、国境を越えた購買者を含む買い手のリスクを低減する。これにより、独立系ディーラーやオークションプラットフォームに対し、保証、検証、アフターサービス水準を一致させる競争圧力が高まっている。


中古建設機械市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、ディーラー、オークション、直接販売の各チャネルを通じて、建設、インフラ、および関連作業現場での使用を目的として再販される中古建設機械の取引を市場の対象としている。数値は、販売時点で計上される機械再販収益を反映している。
対象範囲の除外事項:スペアパーツ、単体販売されるアタッチメント、および中古機械の販売を伴わない単独の保守サービスは除外する。
セグメンテーション概要
- 製品タイプ別
- クレーン
- テレスコピックハンドラー
- 掘削機(エクスカベーター)
- マテリアルハンドリング機器
- ローダーおよびバックホー
- アタッチメントおよびその他
- 駆動タイプ別
- 内燃機関
- 電動
- ハイブリッド
- 最終用途産業別
- 建設・インフラ
- 鉱業・採石業
- 農業・林業
- 産業・倉庫業
- 販売チャネル別
- ディーラー・ブローカー
- オークション(リアルおよびオンライン)
- レンタルフリート処分
- OEM直接認定中古
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要の背景を設定し、中古機械の取扱量と価格を動かすマクロおよび業界レベルの指標を特定するために用いられた。米国商務省センサス局の建設支出統計、ユーロスタットの建設出力指標、世界銀行およびIMFのマクロ経済時系列データなどの公開情報源を参照し、機械の取引動向については可能な範囲で貿易・関税統計も参照した。
業界構造を把握するため、主要ディーラー、オークションプラットフォーム、レンタル事業者の年次報告書や投資家向け資料も確認し、機械の利用状況、資金調達の可否、排出規制を明確にする協会や規制当局の発行物も参照した。企業財務、ニュースおよび財務情報、輸出入の出荷レベルの確認、電動化関連技術の方向性を把握するための特許データベースについては、一部有料サービスを利用した。これらの情報源は網羅的なものではなく、調査の過程でその他の公開資料も確認し、データの収集、検証、整合を行った。
一次インタビューおよび調査
一次調査は、中古機械の価格決定方法と地域ごとの回転速度の検証に重点を置いた。これら2つの要素が価値モデルに最も大きく影響するためである。ディーラーやブローカー、オークション参加者、売却業務を担うレンタルフリート管理者、建設、鉱業、産業、農業各分野のエンドユーザーに聞き取りを行い、その後、地域の専門家に確認して現地のサイクルタイミングを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):18% | アジア太平洋(APAC):49% |
| ミッドティア:52% | 部門/事業リーダー:26% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模企業:19% | マネージャー:56% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、建設・インフラ活動、フリート更新サイクル、中古から新品への切り替えを地域別の再販取引の対象規模へと変換するトップダウン方式から始まる。この対象規模が確定した後、機械の年式、稼働時間、地域の供給圧力に応じて変動する観測済みの価格帯を適用することで価値に変換する。
総額の現実性を保つため、ディーラーおよびオークションチャネルの集計、機器クラス別の平均販売価格(ASP)サンプル、レンタルフリート売却からの単位フロー確認といった、選択的なボトムアップ推計とも照合している。モデルで用いられる主要な入力データには、建設支出の勢い、インフラ整備計画のタイミング、機械の利用状況および更新間隔、オークションの成約率、機械種別・駆動方式別の残存価値動向(一部市場における初期の電動・ハイブリッド機のプレミアムを含む)が含まれる。
予測にはシナリオ分析を用いた。市場は着工件数や信用状況の変化に敏感であり、両者は地域を問わず急速に変化する可能性があるためである。小規模チャネルに関する聞き取りデータが不足している場合には、地域レベルの代替比率(例:ディーラーとオークションの割合)を用いてギャップを補い、その後、実務者へのフォローアップ検証を経て調整した。
データ検証と更新サイクル
検証は、モデルの出力を、建設出力の動向、オークション活動指標、業界関係者から報告される再販・売却に関する見解といった独立した指標と比較する整合性チェックを通じて行われる。異常値が確認された場合には、前提を見直し、通貨換算のタイミングを再確認し、フォローアップの聞き取りを行うことで、その差異が実態を反映したものか、データ上の要因によるものかを確認する。
最終確定前には、モデルと記述内容について複数段階のアナリストレビューを行い、定義、単位、計算が表全体で整合していることを確認する。レポートは年次で更新され、急激な相場変動、大きな政策変更、突発的な供給制約といった重大な事象が発生した場合には、中間更新も行われる。納品直前には、最新の公開情報や現地からの情報を反映するための最終確認作業を行う。
中古建設機械市場に関するMordor Intelligenceの市場規模算定と他の公表推計との比較
中古建設機械の公表市場価値は、各社が同じ取引種別、チャネル、通貨換算のタイミングを必ずしも同一に扱っていないため、大きく異なって見えることがある。ある推計が単位フローと価格から構築され、別の推計がより広範な機械支出額から換算されている場合にも差異が生じる。
単体販売されるアタッチメントはMordor Intelligenceの対象範囲外であり、この一つの除外事項だけでも、アタッチメント、部品、付帯サービス収益を再販価値に含める調査では総額を上振れさせる可能性がある。この差異は、オークション価格の年率換算方法、レンタルフリートの売却を全額再販収益として扱うかどうか、新規機械のリードタイムにおけるサプライチェーンの変動後にASPがどの程度速やかに正常化すると仮定しているかによっても生じ得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 125.60 B (2025) | |
| グローバル・リサーチ・パブリッシャーA | USD 142.30 B (2025) | この推計は、アタッチメントや付属品などの隣接項目を含み得るより広範な収益区分を使用しているとみられ、機器クラスおよび年式全体でより高いブレンドASPを適用している可能性があり、これが2025年の総額を押し上げていると考えられる。 |
| インダストリー・リサーチ・ポータルB | USD 69.80 B (2025) | この数値は、中古機械収益をより狭く定義しており、チャネルの捕捉範囲が限定的であるか、非公式および国境を越えた再販の一部のみを含んでいる可能性があり、より広範な市場観で計上される一部の重機カテゴリーを除外している可能性がある。 |
表全体を見ると、差異の大半は、機械の販売そのものに関して何が計上されるか、そして各チャネルがどの程度完全に捕捉されているかによって説明できる。モデルを再販取引に紐づけ、現地からの情報を用いて価格と回転率を確認することで、最終数値は年ごとに再現可能な明確な変数に基づいて追跡可能な状態を保っている。


レポートで回答される主要な質問
アジア太平洋における中古機械への需要はどのくらいの速さで成長していますか?
アジア太平洋の需要は2031年に向けて年平均成長率6.74%で拡大しており、即時稼働可能なフリートを必要とするインフラ超大型プロジェクトによって支えられています。
世界の再販価値において最大のシェアを保持する機器カテゴリはどれですか?
掘削機(エクスカベーター)は世界的な取引の42.68%をリードしており、これはその汎用性と強固なディーラーサポートによるものです。
残存価値がなぜ下落ではなく上昇しているのですか?
OEM供給のタイトさ、リードタイムの長期化、プロジェクトの高い緊急性が、5年後の残存価値を元の定価の約50%まで引き上げており、処分を収益性のあるものにしています。
排出規制はどのように購買決定に影響しますか?
都市部のゼロエミッション義務がバイヤーを電動またはステージV適合機器へと向かわせており、これらは従来のディーゼル機器に対して20%から30%のプレミアムを要求できます。
最終更新日:



