
GCC建設機械市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.91 十億米ドル |
| 市場規模 (2026) | 7.30 十億米ドル |
| 市場規模 (2031) | 9.62 十億米ドル |
| Growth Rate (2026 - 2031) | 5.67 % |
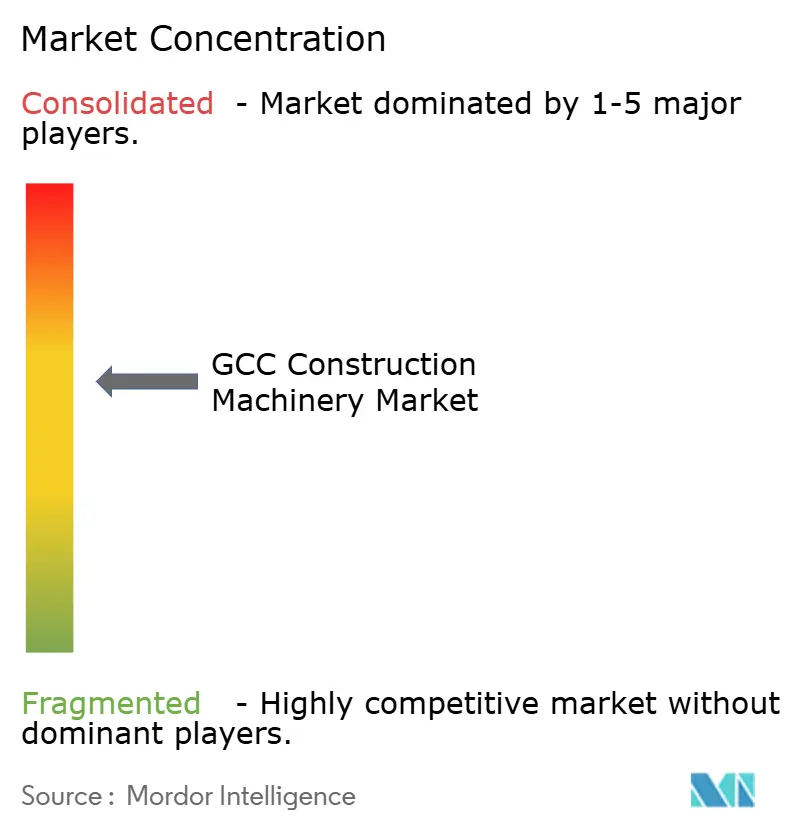
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC建設機械市場分析
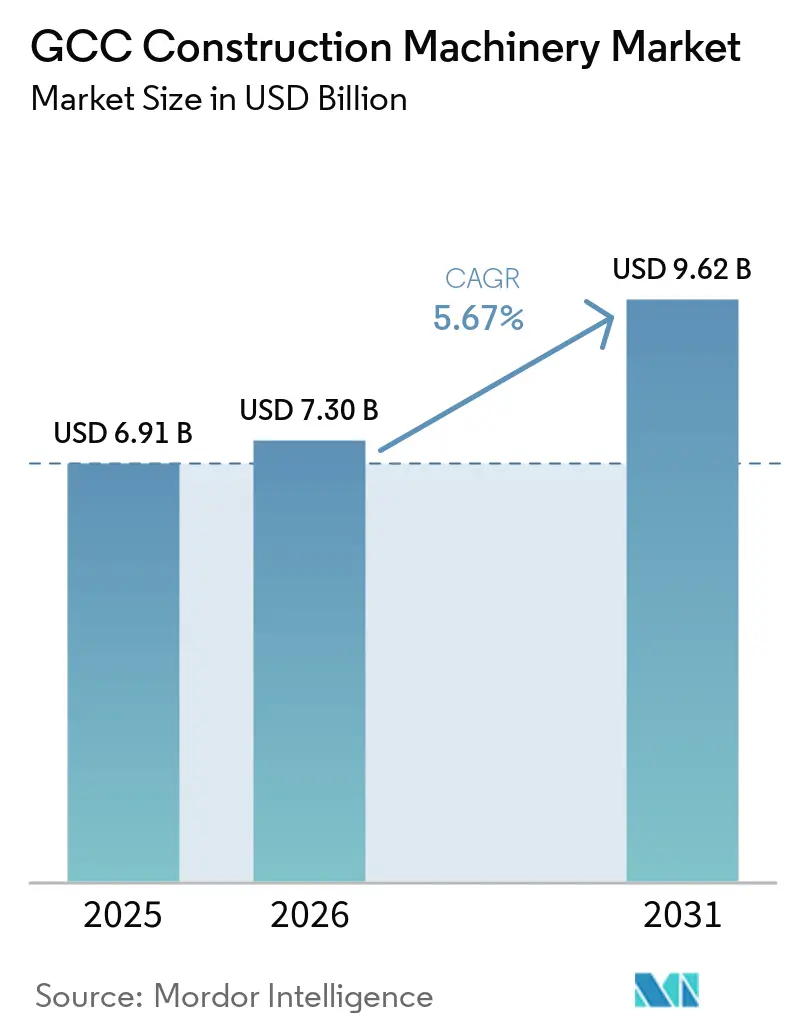
GCC建設機械市場規模は2025年に69.1 ビリオン 米ドルと評価され、2026年には73.0 ビリオン 米ドルに増加し、2031年までに96.2 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.67%で成長します。変革的プロジェクトへの強力な公共支出、産業複合施設への民間セクター参加の拡大、およびスマートシティ要件への段階的な移行が需要サイクルを持続させていますが、機器購入はコントラクターの流動性を維持する長期レンタル契約によってますますバランスが取られています。サウジアラビアはGCC建設機械市場の中核であり続けていますが、オマーン、アラブ首長国連邦、カタールは、それぞれが港湾、鉄道、エネルギー転換資産に資本を投入するにつれてその差を縮めています。NEOM、マスダール・シティ、アブダビにおける電動化パイロットは、ゼロエミッションフリートへの新たな需要を示していますが、高い周囲温度と限られた充電インフラが大規模な展開を抑制しています。サウジアラビアとアラブ首長国連邦全体での現地化インセンティブの強化もサプライチェーンを再編しており、グローバルOEMが政府入札への優先アクセスを解放できる地域コンテンツ目標に合わせて組立活動を組み合わせることを促しています。
レポートの主要ポイント
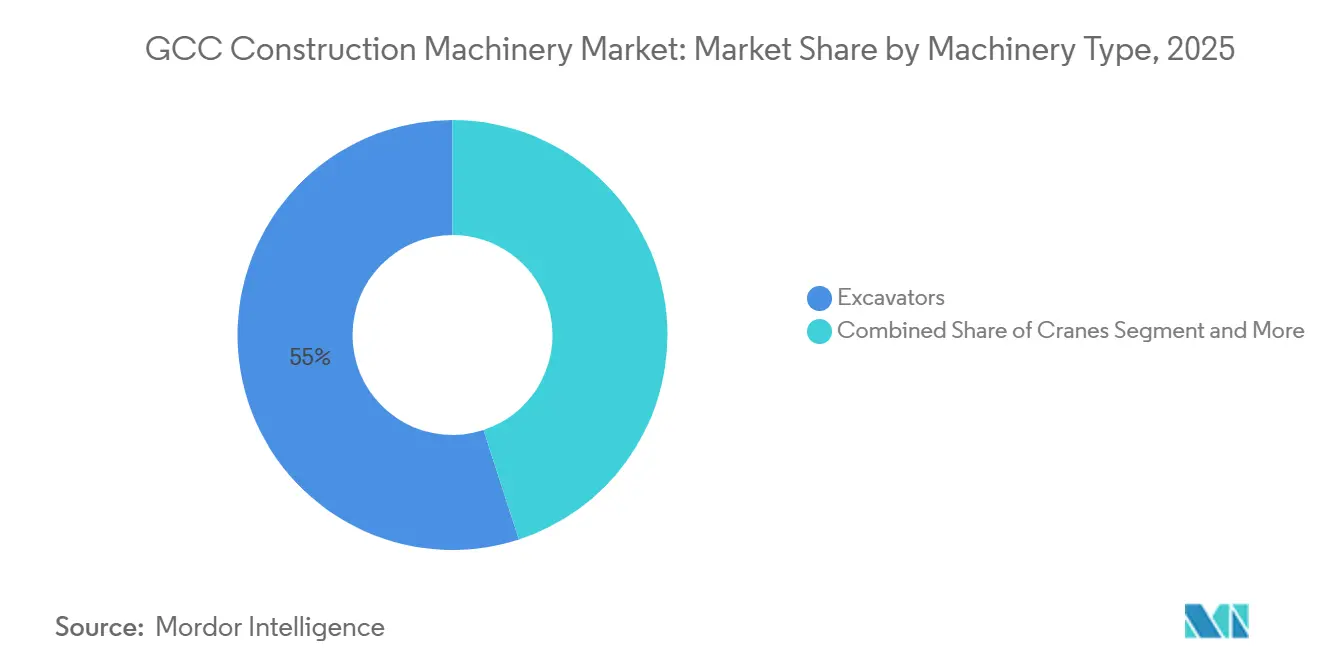
- 機械タイプ別では、掘削機が2025年のGCC建設機械市場シェアの55.02%を占めてトップとなり、モーターグレーダーは2031年までに7.24%のCAGRで拡大すると予測されています。
- 推進タイプ別では、内燃機関プラットフォームが2025年のGCC建設機械市場規模の96.25%を占めましたが、電気・ハイブリッド車種は2031年にかけてCAGR 25.13%で成長すると予測されています。
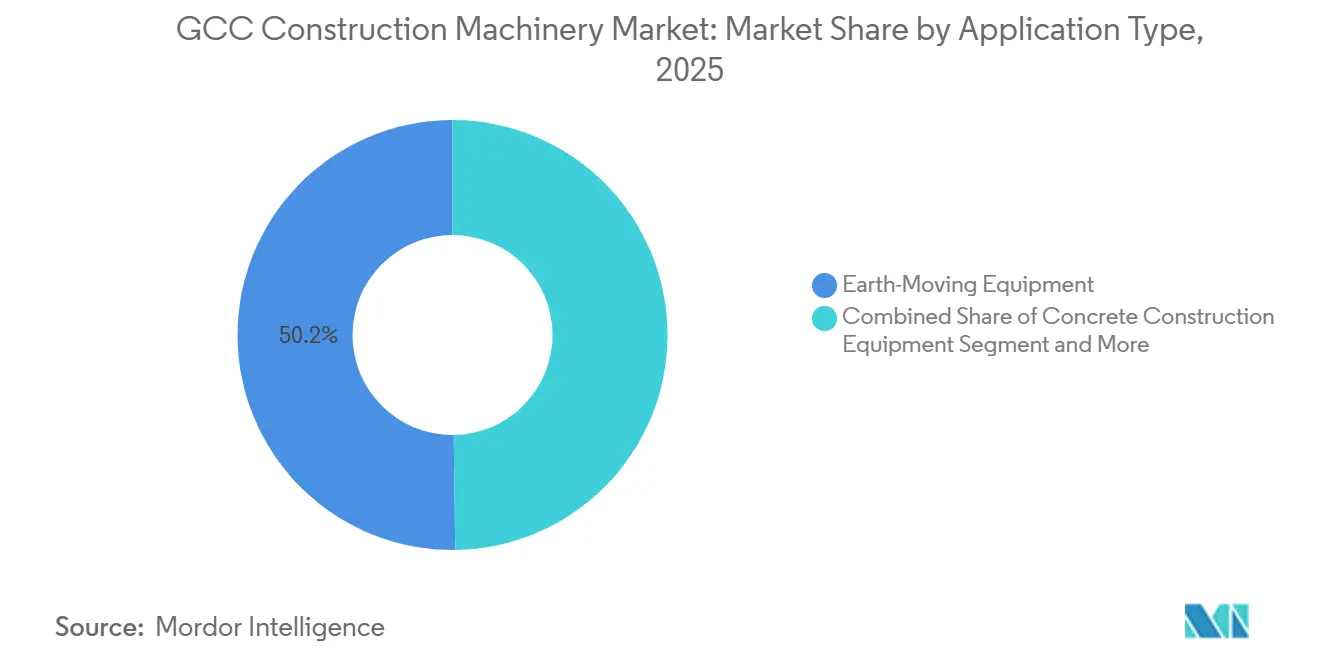
- 用途タイプ別では、土工機械が2025年のGCC建設機械市場規模の50.24%を占め、2031年にかけてCAGR 6.12%で拡大しています。
- エンドユーザー別では、インフラプロジェクトが2025年のGCC建設機械市場規模の53.16%を占め、産業複合施設がCAGR 8.45%で最も急成長しているセグメントです。
- 国別では、サウジアラビアが2025年のGCC建設機械市場の46.11%を吸収し、オマーンは2026年から2031年にかけてCAGR 7.65%の予測で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 推進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ビジョン2030が機器需要を持続 | +1.5% | サウジアラビア、アラブ首長国連邦およびカタールへの波及 | 長期(4年以上) |
| 都市成長がインフラを牽引 | +1.0% | 地域全体、リヤド、ドバイ、ドーハで最高 | 中期(2〜4年) |
| スマートシティ電動化義務 | +0.8% | NEOM、マスダール・シティ | 中期(2〜4年) |
| 現地化インセンティブが投資を促進 | +0.7% | サウジアラビア、アラブ首長国連邦 | 中期(2〜4年) |
| BIMが接続機械の需要を押し上げ | +0.6% | サウジアラビア、アラブ首長国連邦、クウェートでの初期成果 | 短期(2年以内) |
| グリーン水素の重量物輸送需要 | +0.5% | サウジアラビア、オマーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030大型プロジェクトのパイプラインが機器需要を持続させる
NEOMの開発、ザ・ラインの170 km線形都市、紅海プロジェクトの島々など、サウジアラビアの野心的なプロジェクトは労働需要を急増させています。2025年を起点に、その後数年間で大な成長が見込まれています。ザ・ラインのモジュール式建設は現場でのコンクリート打設を抑制する一方、垂直配置のためのテレスコピックハンドラーの需要を増大させています。キディヤのエンターテインメント施設は、耐震対応の杭打ちリグの需要急増を促しています。特にサンゴ礁付近での環境規制は、コントラクターを低排出機器へと誘導しています。一方、ディリヤー・ゲートでの歴史的再開発は、隣接する道路網でのグレーダー需要を高めています。しかし、2025年のプロジェクト受注の減少は財政引き締めを示唆しています。これに対応して、OEMは方向転換し、安定した収益源を確保するためにアフターマーケットサービスと短期レンタルプログラムを強しています [1]「ザ・ライン・プロジェクトのマイルストーン」、NEOM、neom.com。
急速な都市人口増加がインフラ支出を激化させる
GCCの都市部では年間を通じて安定した成長が見られ、リヤド、ドバイ、ドーハは2024年から2026年の間に相当数の新規居住者を迎える見込みです。この急増は住宅、交通、公共サービスへの負担を強めています。これに対応して、ドバイは建設活動を強化し、2024年には前年比で多くの許可を発行しました。同様に、アブダビの建設許可は2024年上半期に増加し、地下鉄延伸のための大型土工・トンネル工事の急増を牽引しています。サウジアラビアでは、2030年までに製造業GDPを3倍にするという広範な野望の一環として、産業ゾーンの拡大が進んでいます。この拡大はジュバイル、ヤンブー、ジャザンでの機器需要の高まりを促しています。同時に、カタールは2030年アジア競技大会に向けて準備を進めており、特にスタジアムのアップグレードと地下鉄延伸のための機械需要が再び高まっています。石油価格の下落による財政バランスの引き締まりに直面しながらも、プロジェクトスポンサーは資本を温存する戦略として機器レンタルに傾いています。このシフトは機器稼働率を維持するだけでなく、直接購入を抑制しています。
旗艦スマートシティプロジェクト(NEOMなど)における電動化義務
NEOMは2026年までに現場でのゼロエミッション機械を義務付けており、バッテリー電気式掘削機、ローダー、コンパクターの試験を加速させています。例えば、Volvo CEの282 kWhのL120H電動ホイールローダーは、2024年のアブダビパイロットで8時間の都市シフトを実現しました。バッテリー寿命は極めて高い周囲温度下で大幅に低下します。高い充電コストは農村部への展開を妨げています。マスダールシティとキング・アブドゥッラー経済都市が太陽光発電充電ハブをテストしている一方、総所有コストはディーゼル車に比べてかなり高いままです。この格差は、バッテリー価格がさらに低下するまでコスト均衡の達成を遅らせています。その結果、電動化はかなりの注目を集めているものの、2030年まで絶対的な数量への影響は限定的と予想されます。
現地化インセンティブが地域組立投資を促進
サウジアラビアのiktvaプログラムは2030年までに相当程度の現地コンテンツを目指しており、サウジ産業開発基金がプロジェクトコストの相当部分をカバーする融資とともに、Caterpillar、Volvo CE、XCMG、Sanyなどの業界大手を引き付けています。これらの企業はジュバイルとヤンブーで掘削機とクレーンを組み立てる合弁事業に参入しています。現地化キットは輸入リードタイムを90日から30日に短縮し、陸揚げコストを20〜30%削減することで、政府入札での競争力を高めています。UAEのミラーリングされたIn-Country Valueフレームワークは、税制優遇に加えて迅速なライセンス取得と労働割当インセンティブを重ね合わせていますが、高い賃金コストがビジネスケースを複雑にしています。6つの州にわたる断片化した現地コンテンツの定義は、OEMが国別パートナーシップを構築することを要求し、規模の経済を抑制しながらも長期的な需要の窓を確保しています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| レンタルブームが新規販売を抑制 | -1.0% | アラブ首長国連邦およびサウジアラビア、カタールへの拡大 | 中期(2〜4年) |
| 石油価格変動が公共設備投資を抑制 | -0.7% | 地域全体、クウェートおよびオマーンで深刻 | 短期(2年以内) |
| オペレーター不足がフリート拡大を遅延 | -0.5% | 地域全体、アラブ首長国連邦およびカタールで最高 | 短期(2年以内) |
| 水規制が運営コストを上昇 | -0.2% | サウジアラビア、アラブ首長国連邦、クウェート | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機器レンタルブームが新規ユニット販売を抑制
2026年までに、コントラクターが固定費より変動費へシフトすることで、地域のレンタル売上高は着実に成長すると予想されます。Al Marwan Machineryなどの市場先導者は、過去5年間でレンタルへの依存度を大幅に高めています。また、大規模なOEM一括割引を確保しています。一方、デジタル取引所はアイドル在庫を最適化し、稼働率を向上させています。この改善により積極的な料金引き下げが可能となり、ディーラーマージンに圧力をかけています。これに対応して、OEMは自社レンタル部門と認中古プログラムを導入しています。しかし、内部予測では予測期間を通じて新規ユニット出荷が年間を通じて一貫して減少することが示されています。
石油価格変動が公共部門の設備投資サイクルを抑制
2026年の予測価格はサウジアラビアの財政均衡点を下回ると予想されています。この不足により、省庁はメガプロジェクトのタイムラインを延長し、コントラクターへの支払い条件を延長することを余儀なくされています。この期間中、GCCのプロジェクト受注は大幅に減少し、建設契約が特に影響を受けました。この低迷は、GCC建設機械市場が国家収入の変動に対して脆弱であることを浮き彫りにしています。ソブリン・ウェルス・バッファーは依然として相当規模ですが、その配分に顕著な変化が見られます。これらの資金は、観光やグリーンエネルギーなど選択的な高インパクトセクターにますます振り向けられています。その結果、通常は重機使用が多い道路や住宅などの伝統的なセクターは受注の遅延に直面しています。同時に、住宅ローン金利の上昇が投機的な民間開発を抑制しています。このシフトはレンタル需要の増加をもたらしましたが、市場に投入される新規ユニット数は対応して減少しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
掘削機が需要を牽引、モーターグレーダーが加速掘削機は2025年のGCC建設機械市場シェアの55.02%を占め、ギガプロジェクトが大規模な土工を重視するにつれて2031年まで優位を維持するでしょう。ローダーとバックホーが続き、特に都市インフィルゾーンで需要がありますが、テレスコピックハンドラーが高層建築組立のニッチを侵食しています。モーターグレーダーのCAGR 7.24%は他のすべてのカテゴリーを上回り、GPS制御の法面管理を採用して手直しを5分の1削減する鉄道・高速道路回廊によって牽引されています。2025年の地域イノベーション賞を受賞した特殊水陸両用掘削機は、サウジおよびオマーンの港湾が拡大するにつれて高まるテーマである沿岸・浚渫サイトへの作業可能地形を拡大しています。クレーン数量は需要の約8分の1で安定していますが、再生可能エネルギーコンポーネントの吊り上げのために100トン以上の定格タワーおよびモバイルユニットに大きく偏っています[2]「NEOMの沿岸ゾーンにおける水陸両用掘削機の展開」、Al Marwan Machinery、almarwan.com。
拡大する技術格差が競争上のポジショニングを定義しています。車載テレマティクスはバケット単位の生産指標を提供し、BIMダッシボードに直接チャンネルされ、ハイブリッドドライブトレインは断続的な都市サイクルで燃料消費を20〜30%削減します。一方、3Dプリント・コンクリートのパイロットは従来のミキサーやポンプへの遠い脅威を示唆していますが、コードの調和にはまだ数年かかります。レンタルフリートは主要な土工モデルを3〜5年ごとに入れ替え、整備状態の良いGCCユニットがプレミアムな再販価値を持つアフリカや南アジアへの収益性の高い輸出パイプラインを形成しています。サウジアラビア国内でのアンダーキャリッジ製造とキャブ組立の継続的な現地化は、リードタイムの短縮とアフターセールスと部品流通ネットワーク間のより緊密な統合を約束しています。


推進タイプ別:
ICEの優位が継続、電動化の急増が始まるディーゼルは2025年のGCC建設機械市場の96.25%を依然として動かしており、高いエネルギー密度、遍在する燃料ロジスティクス、および比較的低い設備投資によって支えられています。しかし、電気・ハイブリッドオプションは、旗艦スマートシティがゼロエミッション義務を課すにつれて、小さなベースからCAGR 25.13%—あらゆるセグメント内で最速—でスケールアップしています。早期採用者は、8時間サイクルが日中の電力網利用可能性と一致するホイールローダーとミニ掘削機に焦点を当て、ブレーキエネルギーを回収するハイブリッドは航続距離の不安なしに迅速に20〜30%の燃料削減を実現します。
コスト、極端な熱下でのバッテリー寿命の劣化、および疎な充電トポロジーは、価格が2030年頃にパリティに近づくまで大規模な置き換えを制約しています。OEMと地域の公共事業者は、フリートデポを兼ねる太陽光発電プラス蓄電ハブをパイロット展開し、過負荷の電力網への負荷を平滑化しています。水素は生産コストを大幅に圧縮できる規模の経済が確立されるまで実験的な段階にとどまっています。その間、ディーゼル電気ハイブリッドがブリッジ技術として台頭し、エンドユーザーがサイトロジスティクスを刷新することなく厳格化する排出規制を満たすのを支援しています。
用途タイプ別:
土工が主導、コンクリートが混乱に直面土工は2025年のGCC建設機械市場規模の50.24%を占め、沿岸埋め立て、グーンフィールド産業ゾーン、太陽光発電所の造成によって押し上げられ、2031年にかけてCAGR 6.12%で拡大するでしょう。高馬力ブルドーザーと40 m³バケット掘削機がこの分野を支配し、スクレーパーは長距離砂漠回廊に再登場しています。道路建設は、舗装寿命を15年に延ばすポリマー改質混合物を装備したモーターグレーダーとアスファルトペーバーに支えられ、数量の注目すべきシェアを占めています。港湾と物流パークのマテリアルハンドリング機器は機器需要の約5分の1を占め、コンテナ移動回数を1時間あたり20%増加させる自律型リーチスタッカーへの傾向が見られます。
コンクリート機械は需要の相当なシェアを占めていますが、パイロット工事で注目すべき時間節約を主張する3Dプリント構造要素の台頭に直面しています。しかし、規制フレームワークは技術に遅れており、高層建築の打設は依然として150 m垂直配送が可能な従来のポンプを必要としています。複雑な型枠のための3Dサンドプリンターの早期採用は廃棄物を削減しますが、補助的なままです。政府が注目すべき年間都市人口成長を吸収し、水素と再生可能エネルギーのための広範な公共インフラ回廊を整備するために垂直密度よりも土地開発を優先するにつれて、土工が優位を維持すると予想されます。
エンドユーザー別:
インフラが支配、産業が急増インフラクライアントは2025年のGCC建設機械市場規模の53.16%を占め、鉄道、地下鉄、高速道路アジェンダによって牽引されていますが、産業ゾーン—石油化学、グリーン水素、データセンター—がCAGR 8.45%で最も急速な拡大を記録しました。グリーン水素メガプロジェクトだけで1,000トン以上の定格クローラークレーンを必要とし、ジュバイルとヤンブーの石油化学コンプレックスは深基礎リグと大容量コンクリートポンプを発注しています。商業用不動産はドバイとリヤドで堅調を維持し、テレスコピックハンドラーの数量を押し上げており、手頃な住宅スキームは住宅ローンコストの上昇にもかかわらず基本的な掘削機需要を維持しています。
産業の勢いは、石油価格の変動から資本予算を守る多様化義務から恩恵を受け、特殊重機のより安定した調達パイプラインを固定しています。インフラは依然として大きな規模を維持していますが、完成した高速道路ループが維持管理に焦点を移すにつれて、徐々にパーセンテージシェアを譲り渡しており、このプロファイルは現在地域全体に組み込まれているレンタルフリートに適しています。
地理的分析
サウジアラビア建設機械市場
2025年、サウジアラビアはGCC建設機械市場において46.11%という圧倒的なシェアを獲得した。これは、NEOM、キディヤ、ディリヤー・ゲート、ニュー・ムラッバーといった野心的なプロジェクトを含む注目すべきパイプラインに支えられたものである。原油価格の変動に影響された財政赤字により、一部のプロジェクト完工時期は後ろ倒しとなっているものの、サウジアラビアの現地化規制はグローバルなOEMメーカーの誘致に成功している。これらの企業は現在、国内に組立ラインを設置しており、プロジェクトの納期短縮とより強固な地域バリューチェーンの構築につながっている。
アラブ首長国連邦およびカタール建設機械市場
アラブ首長国連邦は、地域需要において注目すべきシェアを占めており、2025年には財政黒字を享受している。潤沢な民間資本と相まって、この財政的な余裕は、ドバイ・メトロ・ブルーライン、エティハド・レール貨物の一部区間、および急成長するデータセンター群といった主要プロジェクトを支えている。一方、カタールは2030年アジア競技大会に向けたインフラ整備のため機械需要を拡大しており、ハマド港の拡張もリフト機器やリーチスタッカーの追加需要を生み出している。
GCC建設機械市場
オマーンは成長軌道にあり、2031年までに7.65%のCAGRという最高成長率が見込まれている。この急成長は、ドゥクム特別経済区、総延長2,135 kmに及ぶ国家鉄道計画、および計容量3.2 GWを超える2つの野心的なグリーン水素ハブへの多大な投資によって支えられている。クウェートとバーレーンは市場における規模の小さいプレーヤーであるが、クウェートのアル・ズール製油所とバーレーンのキング・ハマド・コーズウェーは、財政制約が厳しい中においても、掘削機やクレーンの安定した需要を確保している。全長2,177 kmに及ぶ汎地域GCC鉄道という壮大な構想は、これらの国内市場を一体的なユニットへと結びつけることを約束している。しかしながら、資金調達のギャップや用地取得の遅延といった課題により、機械調達の多くは2027年以降に先送りされる可能性が高い。
規制環境
GCC全域において、建設機械のコンプライアンスは、調和されたGCC規格と各国固有の市場アクセス制度の組み合わせによって形成されている。その主要な基盤となるのが、GCC標準化機構が発行するGSO ISO 20474-1:2023であり、これは土工機械の安全要件を定め、加盟国全体でOEMの設計および文書化に共通の基準を提供するものである。
サウジアラビアは機械の安全性に関するSASO技術規制を適用しており、輸入品の多くはSABER適合性認証経路を通じて処理されるため、サプライヤーおよび輸入業者にとって文書化と適合証明のワークフローが厳格化している。サウジアラビアはまた、SASO内に重機規制センター(2021年4月設立)を運営しており、検査、認可、安全監督に注力している。UAEでは、MoIATが管理する連邦適合証明と各首長国レベルの運用・許認可要件(例えばドバイRTAおよびアブダビDMTのプロセス)が組み合わさり、国境を越えて運用する車両群や販売店にとって多層的なコンプライアンスモデルを形成している。
バリュー/サプライチェーン分析
GCCの建設機械バリューチェーンは、グローバルOEMによる設計と部品調達から始まり、地域への輸入、そして選定されたケースでは、レポートで言及されている現地調達プログラム(例えばサウジアラビアのIKTVAやUAEのICV)に合わせた現地最終組立へと進む。実行は通常、地域の販売店やサービス専門業者(Kanoo Machineryなど)や大手レンタル事業者を経由し、需要はサウジアラビア、UAE、オマーン全域のインフラおよび産業プロジェクトのオーナーやEPC請負業者によって形成される。
メガプロジェクト現場までの長い輸送距離とレンタル車両群の高い稼働率のため、この地域では物流とアフターサービス能力がより重要となる。港湾および輸送回廊インフラ(例えばUAEのジェベル・アリやサウジアラビアのキング・アブドゥルアズィーズ港)は重機の受入拠点として機能し、プロジェクト主導のサービス拠点、部品倉庫、現場保守ネットワークが、機械の稼働時間が積み重なるにつれてライフサイクル収益を支えている。BIMワークフローに連動したテレマティクスとともにコネクテッド機械の導入が進むにつれ、デジタルプラットフォームや販売店主導の監視サービスが、従来の部品、消耗品、オーバーホール活動と並んで重要性を増している。
競争環境
GCC建設機械市場において、Caterpillar、Komatsu、Volvo Construction Equipmentは合わせて注目すべき市場シェアを保有しています。その優位性は、広範なディーラーネットワーク、社内融資オプション、および確立された部品エコシステムによって支えられており、これらすべてが長期的な顧客ロイヤルティとライフタイムバリューの向上に貢献しています。これらの企業は、主要な顧客ニーズに対応し、信頼性の高いアフターセールスサポートを確保することで、強固な足場を築くことに成功しています。一方、XCMG、Sany、Zoomlionなどの中国の競合他社は、サウジアラビアのiktva基準を満たす現地化組立事業を活用しています[3]「iktvaプログラムサプライヤーガイド」、Saudi Aramco、aramco.com。この戦略的アプローチは、競争力のある価格優位性を提供するだけでなく、コスト重視の政府入札を獲得するために有利なポジションに置いています。Liebherrは、NEOMの再生可能エネルギーロジスティクスインフラに不可欠となった150トンの港湾クレーンを導入し、ニッチセグメントに焦点を当てることで差別化を図っています。
技術の進歩は競争環境に大きな変化をもたらし、市場プレイヤーに新たな機会と課題を生み出しています。CaterpillarのCommand for HaulingとKomatsuのインテリジェント・マシン・コントロール・システムは、オペレーター要件を40%削減することに成功し、コントラクターがプロジェクト実行の主要な課題と見なす深刻な技術者不足に対処しています。これらのイノベーションは運用効率を向上させるだけでなく、地域でますます希少になっている熟練労働への依存を低減します。さらに、WakeCapのIoTスイートは稼働率分析とクラウドベースのBIMフィードを統合し、予知保全能力を強化し、従来の機械からハードウェアとソフトウェアを融合したソリューションへの需要を誘導しています。このシフトは、デジタル化とよりスマートな機器管理に向けた業界全体のトレンドを反映しています。
さらに、2024年のランサムウェア攻撃が接続フリートの脆弱性を露呈した後、サイバーレジリエンスの重要性が大幅に高まっています。その結果、ISO 27001認証が入札事前資格審査における重要な要素となり、後発参入者の参入障壁を微妙に引き上げ、現代の機械における強固なサイバーセキュリティ対策の必要性を強調しています。これらの動向は、GCC建設機械市場の進化する優先事項と、その将来を形成する上でのテクノロジーの役割の増大を浮き彫りにしています。
GCC建設機械産業リーダー
Caterpillar Inc.
Komatsu Ltd.
Liebherr International AG
Xuzhou Construction Machinery Group Co., Ltd.
AB Volvo (Volvo Construction Equipment)
- *免責事項:主要選手の並び順不同
GCC建設機械市場
- Caterpillar Inc.
- Komatsu Ltd.
- AB Volvo (Volvo Construction Equipment)
- Xuzhou Construction Machinery Group Co., Ltd.
- Liebherr International AG
- Hitachi Construction Machinery Co. Ltd.
- Hyundai Construction Equipment Co.,Ltd.
- J.C. Bamford Excavators Ltd (JCB)
- Sany Heavy Industry Co. Ltd
- Deere & Company
- CNH Industrial N.V.(Case Construction)
- Kobelco Construction Machinery Co. Ltd
- Sumitomo Construction Machinery
- Doosan Bobcat (Develon)
- Terex Corporation
- Manitou Group
- Zoomlion Heavy Industry Science and Technology Co., Ltd
- Yanmar Holdings Co. Ltd
- Wacker Neuson SE

市場機会と将来展望
機会は、この地域のメガプロジェクト実行モデルに適合する、技術対応型道路建設、コネクテッド車両群、ライフサイクルサービスを中心に集約されつつある。具体的な実証例として、2026年6月にXCMGがオマーンのスルタン・サイード・ビン・タイムール道路複線化プロジェクトにおいて7台のインテリジェント道路建設機械を導入したことが挙げられ、これはAI対応の自律型アスファルト舗装アプリケーションとして位置づけられている。これは、OEMや販売店が単発の機器販売を超えて製品化できる、マシンコントロール、自律型締固め・舗装パッケージ、オペレーター支援、現場のデジタル化に対する実需の存在を示している。
現地調達および産業化プログラムもまた、組立、部品現地化、再製造能力を通じて、OEMおよび販売業者が地域における事業基盤を拡大するための経路を提供している。サウジアラビアの国家産業開発・物流プログラム(NIDLP)が掲げる2030年までに民間部門投資1.4兆サウジアラビア・リヤルという目標は、レポートに記載されているギガプロジェクトのパイプライン(例えばNEOM)とともに、極端な高温と粉塵条件下でのダウンタイム削減を目的とした、現地化されたサービス拠点、遠隔地近傍のフィールドワークショップ、体系的な保守契約への需要を後押ししている。管理区域における電動化パイロット(例えばNEOMのゼロエミッション建設規則やレポートで言及されているドバイRTAのバッテリー交換イニシアチブ)は、電動コンパクト機械、エネルギー貯蔵、現場充電ソリューションにまたがる短期的な機器・インフラのバンドル機会を開き、資金調達と稼働保証が主要なパッケージング手段となっている。
Recent Industry Developments in GCC建設機械市場
- 2026年6月:XCMGがオマーンのスルタン・サイード・ビン・タイムール道路複線化プロジェクトにおいて7台のインテリジェント道路建設機械を導入し、稼働中の高速道路プログラムにAI対応の自律型アスファルト舗装アプリケーションを導入した。この導入は、GCCにおける道路建設機器の競争基準を、単体性能からデジタルワークフローおよびマシンコントロール能力へと引き上げ、地元の請負パートナーとともに提供されている。
- 2026年3月:ボルボ・コンストラクション・イクイップメントは、新世代油圧ショベルの中東現場での成果を発表し、燃費効率15%向上と、地域販売店ネットワークを通じて提供されるボルボ・スマートビュー監視システムの統合を含んでいる。この更新は、同地域で事業を展開する請負業者向けの性能とコネクテッド監視に焦点を当てたものである。
- 2025年5月:ドバイRTAのバッテリー交換イニシアチブが追加の拠点に拡大され、建設機器の電動化パイロットを支援し、新たな稼働率および充電ソリューションを可能にしている。この拡大は、レポートで言及されている初期の燃料補給ネットワークを構築するものである。


GCC建設機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、GCC諸国全体の建設、インフラ、および関連土工に使用するために販売される建設機械の需要と供給をカバーし、金額ベースで表現され、稼働中のプロジェクトとフリート更新に納入された機器に紐付けられています。
スコープの除外:機器レンタル収益、アフターセールスサービス契約、オペレーター人員配置、および一般建設資材はこの市場規模算定から除外しています。
セグメント化の概要
- 機械タイプ別
- クレーン
- 掘削機
- ローダーおよびバックホー
- モーターグレーダー
- テレスコピックハンドラー
- その他の機械
- 推進タイプ別
- 内燃機関(ICE)
- 電気/ハイブリッド
- 用途タイプ別
- コンクリート建設機械
- 道路建設機械
- 土工機械
- 資材ハンドリング機械
- エンドユーザー別
- インフラ
- 商業
- 住宅
- 産業
- 国別
- サウジアラビア
- アラブ首長国連邦
- クウェート
- カタール
- オマーン
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実ベースを構築し、国レベルの需要ロジックを目に見える建設活動に基いて維持するために使用されました。GCC諸国の国家統計局と中央銀行、インフラと住宅の最新情報を公表する省庁、機械カテゴリーの輸入動向のための税関・貿易ポータルなどの公的・公式ソースを参照しました。プロジェクトパイプラインのタイミングが必要な場合は、規制当局と自治体のリリースに支えられた入札ポータルと公共調達通知も使用しました。
建設活動を機器需要に変換するために、関連するエコシステム参加者の年次報告書、投資家向けプレゼンテーション、および監査済み申告書を検討し、評判の高い地域ビジネスプレスを使用してプロジェクト受注とタイムラインをクロスチェックしました。一部の有料サブスクリプションは、単一のレポートに依存することなく、企業財務を正規化し、貿易・出荷シグナルをクロスチェックするのに役立つ場合にのみ使用されました。ここに記載されているデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の公的参照も検討されました。
一次インタビューおよびサーベイ
一次調査は、コントラクターとプロジェクトオーナーが機器クラス全体でフリートの追加と更新をどのようにタイミングするかを含め、GCCでの購買サイクルを促進するものを検証することに焦点を当てました。地域全体のOEM向けステークホルダー、フリートオーナー、大規模コントラクター調達チームと対話し、フォローアップチェックを使用して価格の方向性、リードタイム、および政府関連メガプロジェクトに関連する需要の割合を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:14% |
| 中位層:55% | 機能/ユニットリーダー:31% |
| 小規模プレイヤー:15% | マネージャー:55% |
市場規模算定と予測
規模算定は、GCCのプロジェクト活動と貿易連動機械フローを再構築し、観察された更新サイクルと稼働パターンを使用して機器需要に配分するトップダウン構築から始まります。これは、機械クラス別のサンプリングされたユニット数量に典型的な価格帯を乗じ、チャンネルフィードバックと調達タイミングに基づいて調整する選択的なボトムアップ近似とクロスチェックされます。
合計を実質的に形成する主要ドライバーには、インフラ受注のペース、住宅着工と完工、道路・鉄道工事の強度、国別の機器輸入の勢い、および大規模コントラクターのフリート更新行動(高稼働時間の機械がどのくらいの頻度でローテーションされるかを含む)が含まれます。また、特定のユースケースでのディーゼル対電気の採用、およびメガプロジェクトのスケジュールが初期の地盤工事から垂直建設に移行する際の土工とマテリアルハンドリングの間のシフトど、実際の価格ドライバーも追跡しています。
予測については、シナリオ分析を使用して、機器需要がプロジェクト実行速度、公共設備投資サイクル、およびコントラクターのキャッシュフロー状況にどれほど敏感であるかを反映しています。小規模な国やニッチなカテゴリーでデータギャップが生じる場合、モデルは類似のGCC市場からのプロキシ関係を使用し、浸透率と典型的なフリート構成に関するインタビュー主導のチェックを通じてそれらを精緻化します。
データ検証と更新サイクル
検証は、輸入動向、既知のプロジェクト受注合計、および方向的に一致する機器価格の動きなどの独立したシグナルに対してモデル出力を比較することによって行われます。大きな差異が現れた場合、仮定が再チェックされ、外れ値は第2のアナリストによってレビューされ、変動がモデリングの人工物ではなく実際の市場イベントに関連していると思われる場合は回答者に再連絡します。
レポートは年次で更新され、公共インフラ支出の突然の変化、主要なプロジェクトの遅延、または貿易フローの顕著なシフトなど、重要なイベントが発生した場合には中間更新が行われます。納品前に、最新のマクロ、プロジェクト、および価格指標が数値に反映されていることを確認するための最終チェックを実施します。
Mordor IntelligenceのGCC建設機械市場規模と他の公表推計との比較
GCC建設機械市場の公表数値は、タイトルが似ていても研究間で市場の境界が常に同一ではないため、大きく異なって見えることがあります。違いは通常、市場価値として何がカウントされるか、どの国が完全にカバーされているか、および記載された年がベースイヤー、現在の年、または将来の推計であるかどうかから生じます。
ベンチマーク表は、主にスコープとタイミングの選択によって説明される広い幅を示しています。Mordor Intelligenceのモデルでは、レンタルと継続的なサービス収益を同じ合計にまとめるのではなく、GCCでの機械販売(掘削機、ローダー、ローラー、ブルドーザー、クレーン、グレーダーなどの機器)に価値を紐付けています。さらに、通貨タイミング、価格の進行が積極的なケースとベースケースのどちらに従うか、およびメガプロジェクト需要が納品に変換されると想定される速度が、同じ暦年の報告された市場規模を変える可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 69.1 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 85.0 ビリオン 米ドル(2024年) | より早いベースイヤーを使用し、より広い価格上昇とより速い需要変換の仮定を適用する可能性があり、プロジェクト受注が機器購入に変換される際に記載された価値を膨らませる可能性があります。 |
| 産業出版社B | 48.0 ビリオン 米ドル(2024年) | 機器スコープを異なる方法でブレンドすることが多く(例えば、重機とコンパクトカテゴリーおよびサービス要素を混在させる)、輸入とコントラクターのフリート追加が完全に反映されていない場合、大規模なプロジェクト連動納品を過小評価する可能性があります。 |
総合すると、違いは市場境界に含まれるもの、参照されている年、および価格と納品タイミングの処理方法に最も追跡可能です。私たちのアプローチは、合計を観察可能な建設活動と貿易シグナルに紐付け、インタビューを通じてストレステストを行い、最終的な数値が説明可能で再現可能なものとなるようにしています。


レポートで回答される主要な設問
GCC建設機械市場の現在の価値と2031年までの予想規模は?
2026年に7.30 ビリオン 米ドルと評価され、CAGR 5.67%で2031年までに9.62 ビリオン 米ドルに達すると予測されています。
最大の支出シェアを持つ機器カテゴリーはどれですか?
掘削機はメガプロジェクト全体での集中的な土工により、2025年の需要の55.02%を占めてトップです。
地域での電動建設機械の成長速度はどのくらいですか?
電気・ハイブリッドモデルはCAGR 25.13%で拡大していますが、出荷台数の4%未満にとどまっています。
オマーンが最も急成長している国内市場である理由は何ですか?
ドゥクム特別経済区、大規模鉄道、グリーン水素プロジェクトが2031年にかけてCAGR 7.65%を牽引しています。
機器レンタルは新規台数販売にどのような影響を与えていますか?
特にUAEおよびカタールにおけるレンタル普及率の上昇が直接的な台数購入を抑制していますが、レンタルフリートの稼働率上昇に伴い部品およびサービス収益を押し上げています。
最終更新日:



