
ドローン物流・輸送市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
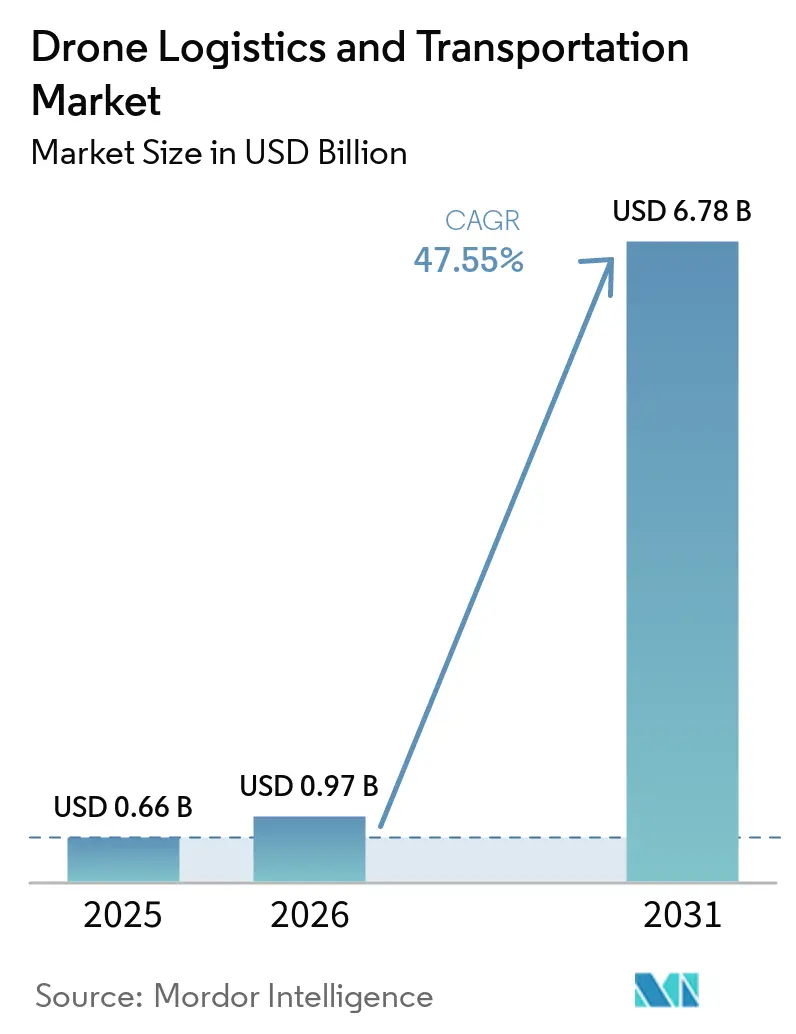
| 市場規模 (2026) | 0.97 十億米ドル |
| 市場規模 (2031) | 6.78 十億米ドル |
| 成長率 (2026 - 2031) | 47.55 % |
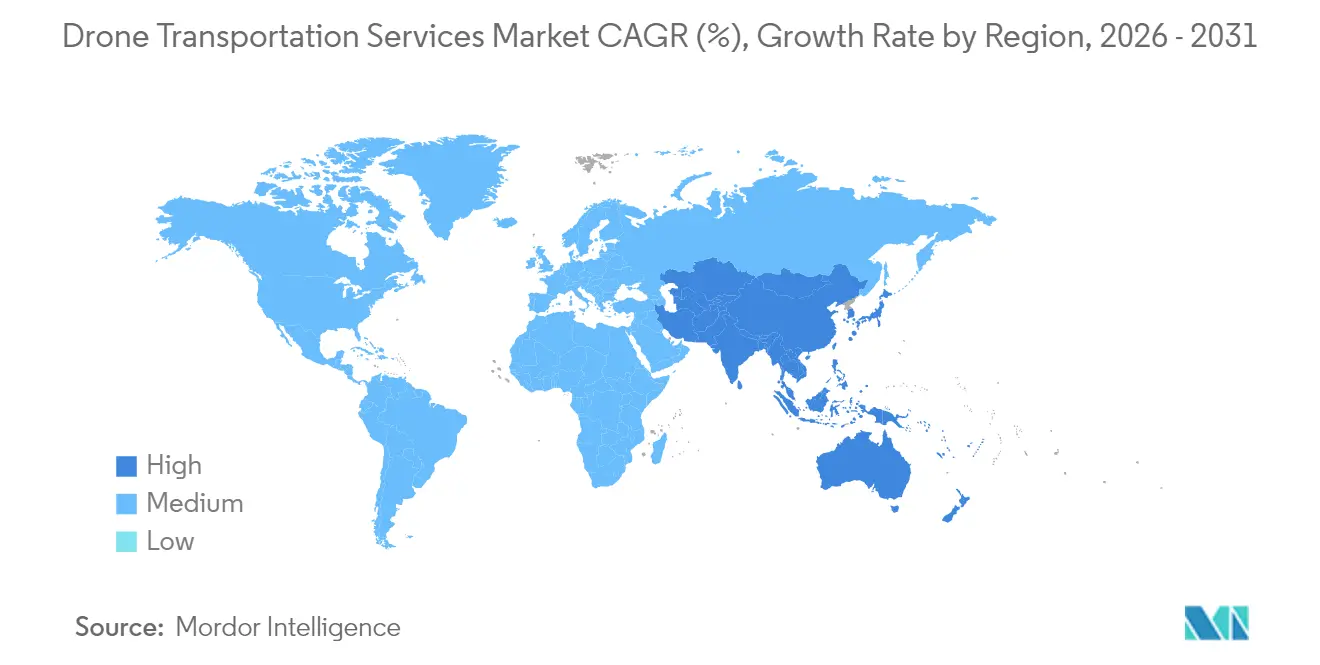
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
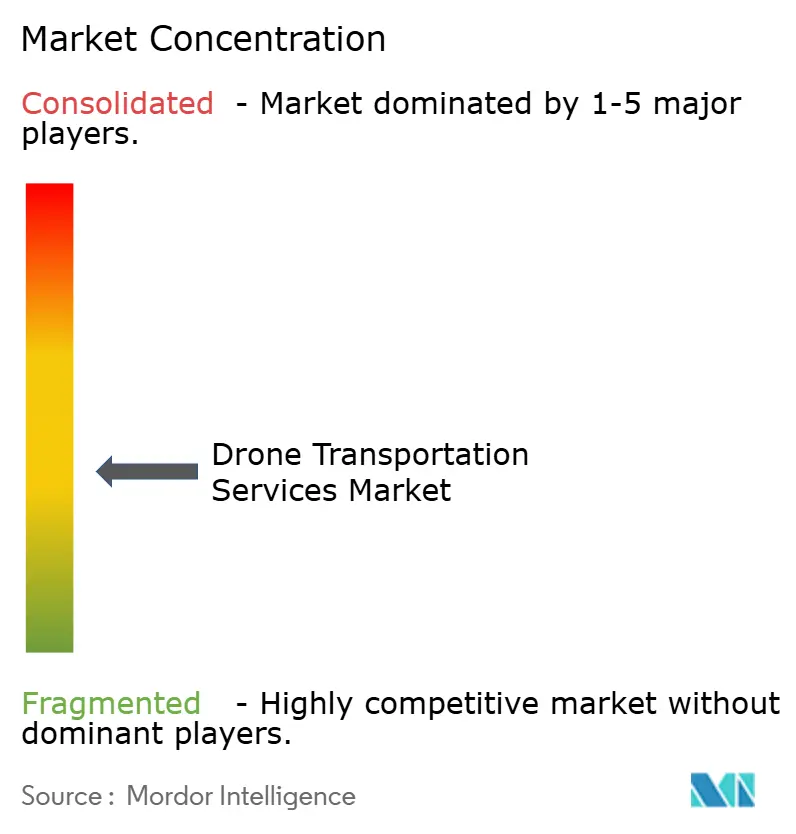
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドローン物流・輸送市場分析
ドローン物流・輸送市場規模は2026年に9億7,000万米ドルと推定され、2025年の6億6,000万米ドルから成長し、2031年には67億8,000万米ドルに達する見通しで、2026年から2031年にかけて47.55%のCAGRで拡大します。この急速な加速は、概念実証パイロットから目視外飛行(BVLOS)が可能な高密度ルートネットワークへの商業的転換を反映しています。電子商取引の浸透深化、米国・欧州・アジア太平洋における規制面の追い風、リチウム硫黄電池のエネルギー密度の着実な向上が相互に強化し合い、ドローン輸送サービス市場をスケール拡大へと牽引しています。WingやZiplineなどのテクノロジーネイティブなリーダー企業は100万件配送の大台を突破し、特定の輸送回廊において運用上の回復力と道路輸送とのコスト同等性を実証しています。既存の宅配便事業者はパートナーシップや少数株式投資を通じて混乱に備えており、プラットフォーム能力がフリート規模を上回ることが多い複合的な競争環境を生み出しています。現在の中核的機会は、バッテリー寿命を損なうことなく飛行エンベロープ(航続距離とペイロードの両方を含む)を拡大することにあり、材料科学者と推進系スタートアップが急ピッチで解決に取り組んでいる課題です。
主要レポートのポイント
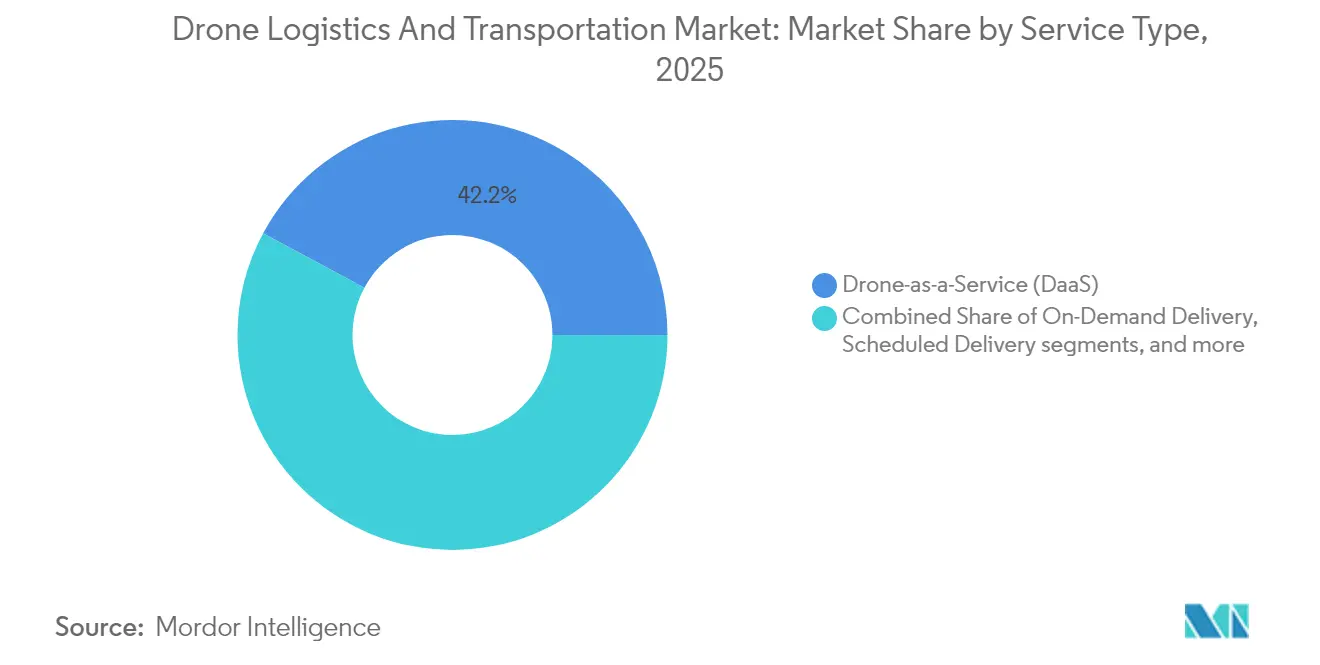
- サービスタイプ別では、サービスとしてのドローン(DaaS)が2025年のドローン輸送サービス市場シェアの42.15%を占めました。オンデマンド配送サービスは2031年にかけて50.10%のCAGRで拡大しています。
- 用途別では、小売・物流が2025年のドローン輸送サービス市場規模の45.60%を占めました。医療用品配送は2031年にかけて51.35%のCAGRで拡大しています。
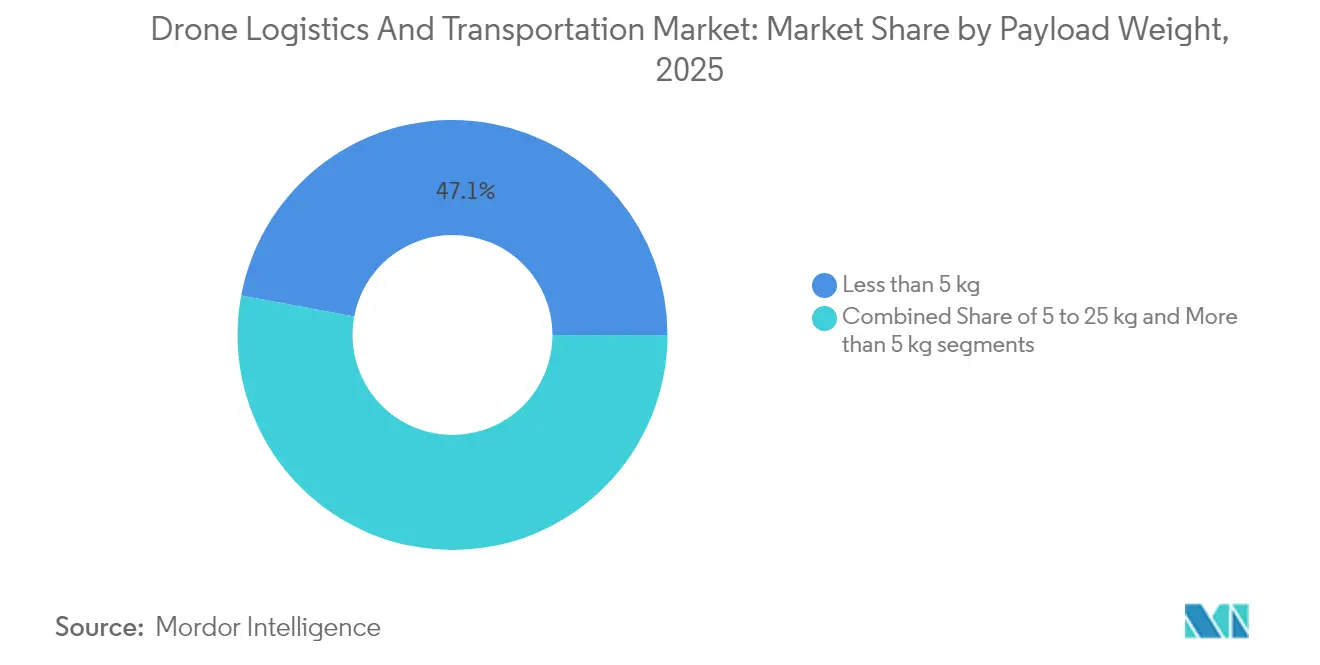
- ペイロード重量別では、5kg未満の荷物が2025年のドローン輸送サービス市場規模の47.05%のシェアを占めました。5kgを超えるペイロードクラスは2031年にかけて48.60%のCAGRで拡大する見込みです。
- 航続距離別では、短距離飛行が2025年のドローン輸送サービス市場シェアの55.10%を占め、長距離ミッションは49.15%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に37.85%の収益シェアでトップとなり、アジア太平洋は2031年にかけて51.90%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の需要拡大とラストマイル航空配送ソリューションへの需要増加 | +12.5% | 世界全体;北米およびアジア太平洋で最も高い | 中期(2〜4年) |
| BVLOS規制および自律飛行承認の進展 | +10.8% | 北米および欧州が先行 | 短期(2年以内) |
| ドローンバッテリーエネルギー密度の急速な改善 | +8.2% | 世界の研究開発クラスター | 中期(2〜4年) |
| 低炭素物流を推進する世界的なサステナビリティ義務 | +6.9% | 欧州および北米が中核;アジア太平洋へ拡大中 | 長期(4年以上) |
| サービス不足地域におけるドローンを活用した医療配送回廊の拡大 | +5.4% | サハラ以南アフリカ、北米農村部、アジア太平洋遠隔地 | 中期(2〜4年) |
| AI搭載ドローンと自律型倉庫システムの統合 | +4.7% | 北米および欧州、中国が急速にスケール拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引需要の拡大とラストマイル航空配送ソリューション
オンライン小売の取引量は記録を更新し続けており、都市部の交通渋滞によりバンや自転車だけでは1時間以内の配送達成が困難になっています。ドローンはハブから玄関先まで直線飛行することで渋滞を回避し、WingとWalmartが実施した試験では10マイルの往復で配送時間を20分以内に短縮しています。バッテリー駆動のマルチローターにより、排出規制が強化されている市場で特に魅力的なディーゼル燃料割増料金を回避することも可能です。消費者が迅速なチェックアウトから到着までのサイクルに慣れるにつれ、マーチャントプラットフォームは航空物流を実験的な付加価値ではなく中核サービスとして捉えるようになっています。ダラス・フォートワース、深圳、キャンベラでの初期商業化により、ドローン配送が開始されると注文密度が上昇することが示されており、顧客の支払い意欲が本物であり繰り返し発生することを示唆しています。これらのダイナミクスが相まって、ネットワーク効果が1件あたりのコストを削減し、ドローン輸送サービス市場ソリューションのさらなる普及を促進するポジティブなフィードバックループを形成しています。
BVLOS規制および自律飛行承認の進展
規制当局は慎重なサンドボックス試験から、無人航空機を日常的な空域の一部として扱う体系化された国家規則へと移行しています。FAA(米国連邦航空局)が提案するPart 108は、コンプライアンス責任を個々のパイロットから運航主体へと移す企業監督モデルを適用し、スケール拡大を可能にし労働比率を低下させます。2025年11月に発効するカナダのレベル1複合運航証明書は、同盟国の管轄区域の運航者に相互認証を提供し、国境を越えたミッションの書類手続きの煩雑さを軽減します。欧州のEASA(欧州航空安全機関)のスタンダードシナリオフレームワークは、個別の免除なしにリスクベースの承認を可能にし、例外的な許可から日常的な承認へのシフトを示しています。これらの変更により、かつて運航者に航空機1機につき1名の監視員を配置させ、昼間のみの運航に制限していた政策上のギャップが解消されます。承認の加速はドローン輸送サービス市場の世界的な拡大を直接支援します。
ドローンバッテリーエネルギー密度の急速な改善
リチウム硫黄およびシリコンアノード化学は、商業用パックで285Wh/kgを超えており、一般的なリチウムイオンセルのエネルギー貯蔵量をほぼ2倍にしています。[1]Commercial UAV News、「高エネルギー密度バッテリーパックが商業フリートに導入」、commercialuavnews.com 高い比エネルギーは航続距離を延ばし、ペイロード上限を引き上げ、風の強い条件下での飛行時間を安定させます。LytenのUS生産ラインのような国内製造イニシアチブも、輸入重要鉱物に関連するサプライチェーンのセキュリティ懸念を緩和することを目指しています。研究機関は、熱暴走を軽減する固体電解質で産業を補完しており、これは規制当局が重量貨物の承認前に実証可能な安全性向上を求める上で不可欠なステップです。化学の進歩が量産セルに浸透するにつれ、運航者は技術的な上限ではなくミッション経済性に基づいてバッテリーとペイロードの組み合わせを選択できるようになり、ドローン輸送サービス市場の総アドレス可能市場が拡大します。
低炭素物流を推進する世界的なサステナビリティ義務
欧州の市議会は低排出ゾール規制を強化し、ラストマイルフリートにディーゼルバンからの転換を迫っています。グリッド電力を使用する電動ドローンは、ほとんどの地域で燃焼エンジンよりも炭素強度が低く、企業のESG目標や義務付けられた炭素予算と合致しています。企業事例研究によると、バンルートの一部をドローンに置き換えることで、再生可能エネルギーが主体のグリッドからエネルギーを供給する場合、配送関連のCO₂排出量を90%以上削減できることが示されています。気候規制を超えて、多くの大都市圏では道路車両に渋滞税を課す一方で軽量無人航空機を免除しており、この規制上の非対称性が航空配送のコスト優位性を拡大し、事業者が迅速に取引量を移行するインセンティブを与え、ドローン輸送サービス市場の需要をさらに強化しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業的スケール拡大を制限する規制および空域統合の課題 | -8.9% | 世界全体;規則が暫定的な地域で最も大きい | 短期(2年以内) |
| 安全性、騒音、航空プライバシー侵害に関する公衆の懸念 | -4.3% | 人口密度の高い高所得市場 | 中期(2〜4年) |
| 限られたペイロード容量と運航範囲による経済的制約 | -6.7% | 世界全体、コスト敏感な市場でより大きな影響 | 中期(2〜4年) |
| リチウムおよびその他のバッテリー重要鉱物のサプライチェーンの不安定性 | -3.8% | 世界全体、バッテリー依存地域に特に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業的スケール拡大を制限する規制および空域統合の課題
米国においても、運航者は複数の同時飛行に対して免除を必要とし、検知・回避ハードウェアがコストと重量を増加させます。航空交通当局は、そのような密度のために設計されたことのないUTMシステムに数千台の自律型航空機を統合しようとする中で、帯域幅の制約に直面しています。断片化されたスペクトル割り当ては国境を越えたテレメトリーリンクを複雑にし、グローバルなフリート展開のコストを増加させます。暫定的な規則が存在する場合、コンプライアンスのタイムラインがスタートアップの資金調達サイクルを超えて延びることがあり、初期段階の企業は採用とルート拡大を遅らせることを余儀なくされます。大市場の規則をそのまま採用する小規模経済圏は、認証コストを償却するために必要な交通量なしにコンプライアンス上のハードルを生み出すリスクがあります。これらの現実は、調和された政策とUTMインフラが完全に稼働するまで、ドローン輸送サービス市場の成長曲線から数ポイントを削ります。
安全性、騒音、航空プライバシー侵害に関する公衆の懸念
地域住民の賛同が、離着陸サイトを顧客に十分近い場所に設置してドローンの時間的優位性を維持できるかどうかを決定します。音響研究によると、高音のローター音は同等のデシベルレベルの道路交通よりも不快に感じられ、地域の反対リスクが高まることが示されています。プライバシー擁護者も同様に、カメラが個人の裏庭を撮影するのを防ぐためのジオフェンシングを求めており、密集した住宅地でのルート設計が複雑になる可能性があります。天候も複合的な要因であり、標準的なマルチローターの世界的な飛行可能時間は1日平均わずか5.7時間で、風や降水量によりサービスのダウンタイムが発生します。[2]Nature Scientific Reports、「世界のドローン飛行可能性に対する気象制約」、nature.com その結果、運航者はコミュニティへのアウトリーチ、騒音最適化機体、全天候対応への投資が必要となり、ドローン輸送サービス市場に短期的な資本オーバーヘッドが加わります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
サービスとしてのドローンが初期普及を牽引サービスとしてのドローン(DaaS)は現在、ドローン輸送サービス市場シェアの42.15%を占めており、フリートを購入・認証するよりも飛行運航をアウトソースすることを好む小売業者やクリニックの資産軽量型志向を裏付けています。資産ベースのプロバイダーはコンプライアンスリスクを吸収し、複数のクライアントにわたって償却されたハードウェアを使用することで、単一の荷送人が達成できるよりも優れた航空機稼働率を実現しています。このモデルの魅力は、証明書保有者が継続的な耐空性を証明しなければならない規制環境において増幅されます。コストを数十の荷送人に分散させることで、1件あたりの配送料金が低下します。同時に、注文から数分以内に発送される臨時小荷物をカバーするオンデマンド配送は、電子商取引大手が郊外の郵便番号への1時間以内の配送を約束するようになるにつれ、50.10%のCAGRで最も急速な成長軌道を描いています。この速度の要求は、フライトレグの距離を短縮するために、より小規模で分散したノードを優先するフルフィルメントセンターの立地方法を再形成しています。
定期サービスは、キャンパス内の郵便配送、臨床検体の集荷、マイクロ倉庫間の在庫シャトルなど、予測可能なルートに対して引き続き重要です。これらの反復的な輸送回廊は、消費者需要の急増の変動性に対してオペレーターを緩衝する安定した収益を提供します。医療・救助フリートサービスは、取引量の面ではニッチですが、稼働時間が生命に関わる指標であるため、プレミアム価格を獲得しています。その特殊な機体は冗長電源と航空電子機器を搭載することが多く、小売向けドローンをはるかに上回る機体あたりの設備投資を押し上げています。しかし、保健省やNGOは遠隔地のコミュニティをカバーするためにその費用を負担する意欲があり、このサブセグメントがドローン輸送サービス市場内で持続的な地位を維持することを確保しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


用途別:
医療配送が小売優位を追い越す勢いで急成長小売・物流配送は、2025年のドローン輸送サービス市場規模において45.60%の収益シェアを維持しており、これは高密度な注集中と既存のクリック・トゥ・ドア・パイプラインによって牽引されています。血液・ワクチン配送は2024年における医療用ドローン市場規模の46.23%を占め、実証済みのコールドチェーン・プロトコルと即時の人道的インパクトにより引き続き優位性を保っています。しかし、成長ベクトルは医療ミッションへとシフトしており、救命輸送を優先する規制上のファストレーンにより51.35%のCAGRで拡大しています。州の保健当局は、血液・ワクチン・検体に対してBVLOS(目視外飛行)回廊の包括的許可を付与することが多く、Ziplineのようなオペレーターがアフリカの農村部やソルトレイクシティ郊外のクリニックへ数分単位のリードタイムを実現することを可能にしています。病院は、ドローンが搭載できる温度管理ポッドを高く評価しており、廃棄ロスの削減と欠品率の低下につながることから、より高いサービス料金が正当化されています。
フードデリバリーアプリも積極的に実験を行っており、eコマースの配送に使用されている都市部の屋上を共用しています。MITテクノロジーレビューは2022年に深圳で10万件を超える自律型テイクアウト配送を追跡しており、空中利便性に対する消費者の需要が衝動的なガジェットの域を超えていることを示しています。温かい食事のための断熱性とペイロード重量のバランスをとることは、オペレーターにとって依然として設計上の課題です。それでも、これらのユースケースは全体として対象市場を拡大し、ドローン輸送サービス市場のマルチセグメントとしての魅力を強化しています。
ペイロード重量別:
5kg未満がリードするも重量物が勢いを増す5kg未満の荷物は現在の収益の47.05%を占めており、ドローンを大規模に採用した最初の業種である医薬品、小型電子機器、テイクアウト食品の重量を密接に反映しています。規制当局が設定した揚力制限とクアッドローターフレームの構造的制約により、このブラケットが現在の経済的スイートスポットとなっています。しかし、チルトローター構成とハイブリッド固定翼航空機が登場するにつれ、5〜25kgのコホートは48.60%のCAGRで成長しています。これらのプラットフォームは、ドローンの重心より上に貨物を配置する研究を活用し、乱気流の中でのロールとピッチの偏差をほぼゼロに抑えています。産業用荷送人にとって、20kgのペイロードを持ち上げることは、1回のソーティでバン1台分の輸送を代替できることを意味し、採用を上向きに促す説得力のあるコスト交換となっています。
25kgを超えると、経済性はバッテリーの電力密度と規制当局の承認にかかっています。中国のチルトローターR6000のような複数時間の飛行が可能なプロトタイプの大型ペイロード機は、限定的な展開にとどまっていますが、都市間貨物輸送回廊を目的とした貨物ドローンの波を予兆しています。固体電解質が商業的成熟に達するにつれ、重量物向けのドローン輸送サービス市場規模が拡大し、食料品の補充から予備部品物流まで新たなサービスクラスが可能になります。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
航続距離別:
短距離ホップが優位を保ちながら回廊飛行が加速12マイル未満の短距離ソーティが2025年のドローン輸送サービス市場収益の55.10%を占めており、都市部の試験ゾーンと慎重な規制当局を反映しています。運航者は既存のVLOS規則に準拠してフライトレグを短く保つために、市内にマイクロフルフィルメントハブを設置する傾向があります。高密度エネルギーセルの進歩と自動バッテリー交換ドックの組み合わせにより、人間の介入なしに25〜40マイルの中距離ミッションが可能になります。これらの飛行は、規模の経済によりバンルートがかつてより安価とみなされていた郊外地帯を開拓します。
40マイルを超える長距離ミッションは49.15%のCAGRを記録しており、持久力に最適化された固定翼資産に依存しています。具体例として、リバーサイドヘルスシステムのタンジャー島への17マイルの概念実証は、医療用品の輸送時間を船による数時間から航空による数分に短縮しました。農村部の接続性のための政府助成金が多くのそのような回廊に資金を提供し、民間運航者が資本を投入する前に実行可能性を証明しています。無人交通管理ネットワークを通じた高高度空域の分離が実用化されるにつれ、ドローン輸送サービス市場はかつて小型飛行機に限定されていた都市間区間を活用できるようになります。
地域分析
北米ドローン物流・輸送市場
北米は2025年に37.85%のシェアを占め、引き続き収益リーダーの地位を維持しており、成熟した流通ネットワークとFAAによるBVLOS権限の段階的な法制化がその基盤となっている。小売業者主導の導入がペースを牽引しており、ウォルマートは5州100店舗からドーン配送を運営し、半径約10キロメートル以内の数百万世帯にサービスを提供している。医療分野もさらなる需要を生み出しており、UPSは認定フライト・フォワード機を使用してCVSから処方薬を配送している。米国はまた、防衛主導のデュアルユース研究開発の恩恵を受けており、商業機体への技術移転が加速している。カナダの2025年11月の規制改正により、最大150kgの中量級認証が追加され、州間貨物路線の整備が進むことで、北米のドローン輸送サービス市場規模がさらに拡大する見通しである。
アジア太平洋ドローン物流・輸送市場
アジア太平洋地域は51.90%のCAGRで拡大しており、すでに世界最高水準の都市部注文密度を誇ることから、空中輸送手段の有力な候補地域となっている。中国の低高度経済政策は、2030年までに2兆人民元(2,780億米ドル)相当のGDP貢献を目標として掲げることで需要を喚起している。深圳市の許認可制度はドローンが超高層ビル群を横断することを認めており、この規制上の柔軟性は他地域に類を見ない。日本の夜間飛行の段階的緩和や、インドの山岳地帯が多い北東部諸州でのワクチン配送パイロット事業は、ユースケースの多様性を示している。広東省および名古屋のハードウェア製造クラスターはサプライチェーンを短縮し、迅速なイテレーションを可能にすることで、ドローン輸送サービス市場のさらなる加速に寄与している。
欧州・アフリカドローン物流・輸送市場
欧州は安全性と騒音管理を優先し、より慎重なアプローチを採用している。EASAの統一規則集はEU域内の国境を越えた運航を容易にしているが、地方自治体が依然として厳しい高度制限を設けており、機体の稼働率を制約する場合がある。それでも、欧州大陸には160万人以上の登録オペレーターが存在し、強固な人材パイプラインを示している。持続可能性に関するアジェンダも普及を後押ししており、多くの都市が空中配送目標にコミットする企業に対して道路混雑税を免除し、ドローンに有利な総所有コストモデルへの転換を促している。サブサハラ・アフリカなどの新興地域は、ジップラインが運営するルワンダの全国血液配送ネットワークに代表されるように、この技術の飛躍的普及の可性を活用している。脆弱な道路インフラと高い医療緊急性という組み合わせが防御可能なニッチ市場を形成し、グローバルなドローン輸送サービス市場のフットプリントを先進工業国経済圏を超えて拡大させている。

規制環境
規制は、免除中心の許可から、BVLOS物流の規模拡大を可能にする性能ベースの承認へと移行しつつある。米国では、FAAが提案されたPart 108フレームワークを通じてBVLOSに関するルール制定を進めており、ミッションごとの適用除外ではなく、運航者レベルの監督へとコンプライアンスの重心を移している。これは、航空機1機につき1人の監視員という要件を減らす企業監督モデルに関するレポートの内容と一致しており、検知・回避および安全管理要件と組み合わされることで複数ドローンの運用を支えるものである。
欧州では、EASAが2026年6月に無人航空機システムに関するEasy Access Rulesを更新し、SORA 2.5とU-space実装に関連する最新のガイダンスを組み込んだ。これにより、加盟国全体でリスクベースの認可がさらに強化される。国際レベルでは、ICAOが2024年にAnnex 6 Part IV(遠隔操縦航空機システム)の基準を採択し、運航者証明、耐空性、免許に関する共通の期待事項を定めた。これにより、各国の規制当局がこの基準に整合していくにつれ、国境を越えたドローン物流プログラムの摩擦が減少する。
バリューチェーン分析
ドローン物流・輸送のバリューチェーンは、(1)機体・サブシステムのサプライヤー(構造、推進系、アビオニクス、ペイロードモジュール、バッテリー)から、(2)自律飛行、フリート管理、無人航空交通管理インターフェース向けのソフトウェア層、そして(3)発着・回収拠点、自動ドック、充電またはバッテリー交換システム、通信リンクなどの支援インフラへと続く。サービスは最終的に、運航者から小売業者、物流プロバイダー、医療顧客に提供される。Drone-as-a-Serviceモデルが拡大するにつれ、運航者は機体、ソフトウェア、コンプライアンス、地上作業を契約されたサービスレベルにまとめる傾向が強まっており、これにより購買判断はハードウェア単体からアップタイム、カバレッジ密度、フルフィルメントワークフローとの統合へと移行している。
最近のパートナーシップは、価値の獲得先がどこに移動しているかを示している。AeronextとSoftBankは2025年7月に提携し、スマート物流インフラに連動したドローン物流プラットフォームを開発した。一方、Volatus AerospaceとDroneUpは2025年1月にチーミング契約を発表し、北米全域での運航承認と配送技術の統一を図った。ミドルマイルの検証にも航空貨物関係者が参入しており、Etihad CargoとEmirates SkyCargoは2025年11月にLODD Autonomousと提携し、ハイブリッドVTOL貨物コンセプトの試験・実証を行った。ボトルネックは、認証済み地上インフラの可用性、回廊拡大に伴う複数管轄区域の規制対応、そしてペイロード・航続距離の経済性を左右するバッテリー材料と高エネルギーセルの確保に依然として集中している。
競争環境
ドローン輸送サービス市場における競争の激しさは中程度であり、従来の宅配便大手とベンチャー資金を受けた破壊的企業が規制上の影響力と顧客マインドシェアをめぐって競い合っています。United Parcel ServiceとFedExは既存のフルフィルメントセンターと請求関係を活用し、ドローン輸送回廊をオムニチャネルサービスにシームレスに統合しています。UPSのフライトフォワード部門はPart 135認証を早期に取得し、コンプライアンス準備において多くの新規参入者より先行する収益飛行を可能にしています。一方FedExは、ハブアンドスポーク戦略と統合される可能性のある自律型eVTOL貨物システムを含む排出削減プロジェクトに20億米ドルを投入しています。
破壊的企業側では、Zipline International Inc.とWing Aviation LLCがハードウェアとソフトウェアスタックを所有することで差別化しています。ZiplineのPlatform 1は長距離のパラシュート投下精度に優れており、Platform 2は郊外の玄関先向けに係留式マイクロウインチを使用しています。Wingは時速65マイルの巡航が可能なデュアル推進設計を採用しており、食料品ペイロードに適したポジショニングです。出遅れているものの、Amazon Prime Airは購買意向に関する比類のないデータを持ち、在庫配置を最適化してより短いフライトレグを飛行する明確なルートを持っています。Volansiのような産業特化型企業はコールドチェーン医薬品を専門としています。Corvus Roboticsは在庫スキャンをフライトプランニングモジュールに直接リンクする自律型倉庫ドローンを提供しており、このセクターのニッチな階層化を示しています。
ドローン物流・輸送業界のリーダー企業
Zipline International Inc.
Matternet, Inc.
Drone Delivery Canada Corp.
Wing Aviation LLC (Alphabet Inc.)
United Parcel Service of America, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ドローン物流・輸送市場
- Zipline International Inc.
- Wing Aviation LLC (Alphabet Inc.)
- Amazon.com, Inc.
- United Parcel Service of America, Inc.
- Drone Delivery Canada Corp.
- Matternet Inc.
- Flytrex Inc.
- Dronamics Global Limited
- Airbus SE
- FedEx Corporation
- Skyports Drone Services
- Manna Drone Delivery
- JDLogistics, Inc.

市場機会と将来展望
重要な空白領域は、専用インフラとより高い信頼性基準を支えられる、再現可能な医療・公共サービス回廊の構築である。米国では、Choctaw Nationが2026年1月に報じられたUSDOTの助成金を受け、11,000平方マイルの範囲にわたって地方の診療所をつなぐ自動化ドローンハブのネットワークを構築する。これは短期的な試験飛行ではなく、購入者資金による持続的な医療物流への道筋を示している。同時に、大手プロバイダーとの提携も需要の基盤であり続けており、Ziplineは2026年7月に報じられたClevelandクリニックとの提携で医療配送を拡大し、病院システムが処方薬や検体のケア物流の一環としてドローン配送を扱う傾向を強めている。
機会はラストマイルにとどまらず、VTOLおよびハイブリッド設計が道路網や滑走路インフラへの依存を減らすミドルマイル貨物ルートにも広がっている。政府主導の統合プログラムは商業化のための構造化されたレーンを生み出しており、その一例がUSDOTのeVTOL統合パイロットプログラム(eIPP)で、2026年3月に報じられたElroy Airが、湾岸地域の物流に連動した自律型航空貨物展開のために選定された。米国外では、国や自治体の取り組みがネットワーク密度を支えており、韓国空港公社が独自のUTMシステム導入を含むK-Drone配送商業化プロジェクトに選定された(2026年3月報道)ことや、ANAホールディングスが沖縄で医療用品ドローンの試験を実施している(2026年3月報道)ことが挙げられる。これらの事例は総じて、実証段階から定常サービスへの橋渡しとして、回廊ベースの運用を維持する役割を果たしている。
Recent Industry Developments in ドローン物流・輸送市場
- 2026年7月:Ziplineは、オハイオ州ビーチウッドのClevelandクリニックとの医療用ドローン配送を開始し、テキサス州オースティンで小売配送サービスを開始することで米国事業を拡大した。この拡大により、注目度の高い新たな運用環境が加わり、複数のユースケースにわたる同社のルート密度とパートナー基盤が強化された。
- 2026年4月:Matternetは、SoftBank Robotics Americaとの戦略的パートナーシップを発表し、ドローン配送インフラの商業化と展開を進めることとした。SoftBankは製造、設置、保守を担当する。認証された機体運航と拡張可能な地上システム展開能力を組み合わせることで、このパートナーシップは配送ステーションの拠点・顧客への複製の迅速化を目指している。
- 2025年6月:Wing AviationとWalmartは、米国内の5大都市圏にわたる100店舗へのドローン配送サービス拡大計画を発表した。この拡大により、小売業者と統合されたラストマイル能力が深化し、注文密度が向上することで、既存の店舗ネットワーク内でのフルフィルメント選択肢としてドローン配送が定着しつつある。


ドローン物流・輸送市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ドローンを輸送手段として使用した計画的または需要対応型の配送および関連配送サービスを含む、物流フローの一部として物品を移動させるためにドローンを使用することで生み出される収益として定義されます。
スコープの除外事項:物流輸送サービスに直接結びつかない一般的なドローン製造収益、および撮影専用ミッションような非輸送用途のドローンは除外します。
セグメンテーション概要
- サービスタイプ別
- サービスとしてのドローン(DaaS)
- オンデマンド配送
- 定期配送
- 医療・救助フリートサービス
- 用途別
- 小売・物流
- 食品配送
- 医療用品
- ペイロード重量別
- 5kg未満
- 5〜25kg
- 25kg超
- 航続距離別
- 短距離
- 中距離
- 長距離
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ドローン配送オペレーションがどのように許可されているか、フリートがどの程度の速さで拡大しているか、そしてユースケースがどこで商業化されつつあるかをマッピングするために使用されました。FAA、EASA、ICAOなどの当局からの公的な航空・安全規則および更新情報、ならびに物流活動のトレンドを説明するのに役立つ政府の輸送統計や税関・貿易リリースをレビューしました。
前提条件を裏付けるために、企業の開示資料、投資家向け資料、空港・郵便事業者の刊行物、および路線開設とパイロットプログラムに関する信頼性の高い報道も活用しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、グローバルな契約・入札情報に関する有料サブスクリプションを参照し、活動水準と価格動向を相互確認しました。ここに記載されているソースは例示であり、データ収集、検証、および明確化のために他の多くの公開書やデータセットが使用されています。
一次インタビューおよびサーベイ
一次調査は、ドローンによって実際に何が配送されているか、およびプログラムが実際にどのようにスケールするかを検証することに重点を置きました。主要地域のドローン物流オペレーター、物流バイヤー、プラットフォーム・ソフトウェア関係者、規制・エコシステム専門家と幅広く対話しました。これらの議論により、導入タイミング、サービス価格帯、および実際の路線におけるペイロードと航続距離の典型的な使用状況が明確になりました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:17% | アジア太平洋:43% |
| 中位層:43% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:20% | マネージャー:44% | 南北アメリカ:25% |
市場規模算定と予測
当社の規模算定は、物流活動シグナルを用いて対象配送需要を再構築し、ルートタイプ、ペイロード制限、および許可された運用規則によるドローン適格性と普及率でフィルタリングするトップダウン構築から始まります。その後、配送あたりまたは路線あたりのサンプリングされた平均販売価格(ASP)と観測されたボリューム、および主要回廊における可視サービスキャパシティのロールアップを組み合わせた選択的なボトムアップ近似を用いて合計値を裏付けます。
モデルで追跡される入力値には、目視外飛行(BVLOS)および有人地帯上空飛行に関する国別の規制状況、アクティブな配送回廊とサービス開始状況、商業展開で使用される平均ペイロード帯域、典型的な路線距離プロファイル、および小売荷物・食品・医療品配送などのエンドユースケース別の導入ペースが含まれます。データが乏しい場合は、発表されたサービスエリアや運用頻度などの代理指標を使用し、初期段階の規模を過大評価しないようにインタビューのフィードバックで調整しました。
予測については、シナリオ分析を実施し、専門家の意見を通じて合意されたベースケースに固定しました。政策変更とインフラ整備状況がタイミングを左右する可能性があるため、ベースケースの導入曲線は、予想される承認、配送コストの改善、およびフリート稼働率パターンによって形成されました。アウトプットを現実的に保つために、価格推移と稼働率に対して感度チェックを適用しました。
データ検証と更新サイクル
アウトプットは、実現可能なオペレーションを変化させる路線拡大の報告、プログラム停止、規制承認などの独立したシグナルと照合され、最終承認前に不一致が調査されます。ある地域で異常に大きな跳ね上がりが見られた場合は、普及率、価格設定、稼働率に関する前提条件を再検討し、何が変化したかを確認するために関連する専門家へのフォローアップ・コールを実施します。
各レポートはアナリストによる複数ステップのレビューを経て、主要な入力値を再確認し、定義されたタイミングを使用して値を一貫して米ドルに換算する最終チェックが行われます。レポートは年次で更新され、主要な規則変更、大規模なネットワーク開始、または商業オペレーションの突然の停止などの重要なイベントが発生した場合には中間更新が行われます。
Mordor Intelligenceのドローン物流・輸送市場規模と他の公表推計値との比較
ドローン物流・輸送の公表市場価値は、基礎となるスコープが一貫していないこと、および導入タイミングが予測によって異なる扱いを受けていることから、しばしば差異が生じます。差異はまた、サービス収益の計算方法、価格の推移に関する前提、および規制が大規模オペレーションを許可するスピードの想定からも生じます。
一部の外部推計は、旅客ドローン・モビリティやより広範なドローン・プラットフォーム収益を同一の合計に組み込んでいます。Mordor Intelligenceのモデルでは、ドローンによって提供される物流・輸送サービスのみが計上され、合計値はペイロード・航続距離の適合性と国別に検証可能な許可された運用条件に紐付けられています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.97 ビリオン 米ドル(2026年) | |
| 業界出版社A | 1.90 ビリオン 米ドル(2025年) | 旅客および航空救急ドローンカテゴリーを含むより広範なプラットフォームスコープを使用しており、物流専用サービス収益ビーと比較して合計値が膨らむ可能性があり、基準年も2025年にシフトしています。 |
| 業界出版社B | 3.65 ビリオン 米ドル(2025年) | 複数のドローンタイプとエンドユースのバケットを1つの数値に統合しており、地域全体でより早期の商業化を想定する可能性があり、稼働率と価格が運用承認によって制約されない場合、近期の価値が高くなります。 |
全体として、差異は主に市場合計に何が含まれているか、および大規模オペレーションがどの程度の速さで実現すると想定されているかによって説明されます。入力値をサービス活動、規制の準備状況、および実際のペイロードと航続距離の使用状況に追跡可能な形で維持することで、条件が変化した際に推計値の再現と調整が容易になります。


レポートで回答される主要な質問
ドローン物流・輸送市場の現在の評価額はいくらですか?
ドローン物流・輸送市場規模は2026年に9億7,000万米ドルであり、47.55%のCAGRで2031年までに67億8,000万米ドルに達すると予測されています。
アジア太平洋におけるドローン配送の需要はどのくらいの速さで成長していますか?
アジア太平洋は2026年から2031年にかけて51.90%のCAGRで拡大し、他のすべての地域を上回ると予測されています。
現在のドローン物流・輸送市場で支配的なサービスモデルはどれですか?
サービスとしてのドローンは2025年に42.15%で最大のシェアを保持しており、小売業者やクリニックにとっての資産軽量型の魅力によるものです。
スケール拡大を可能にする主要な規制上の突破口は何ですか?
FAA Part 108やEASAスタンダードシナリオなどの企業監督フレームワークへの移行が、複数機のBVLOSフリートを商業的に実行可能にしています。
医療配送がこれほど急速に普及しているのはなぜですか?
生命に関わる輸送への包括的な承認と、在庫切れおよび廃棄率の削減が実証されていることにより、医療ミッションは2031年にかけて51.35%のCAGRで推進されています。
最も急速に成長しているペイロードクラスはどれですか?
5〜25kgのブラケットは48.60%のCAGRで上昇しており、商業的ユースケースを拡大するチルトローターおよびハイブリッド固定翼の革新によって牽引されています。
最終更新日:



