
分散型アイデンティティ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
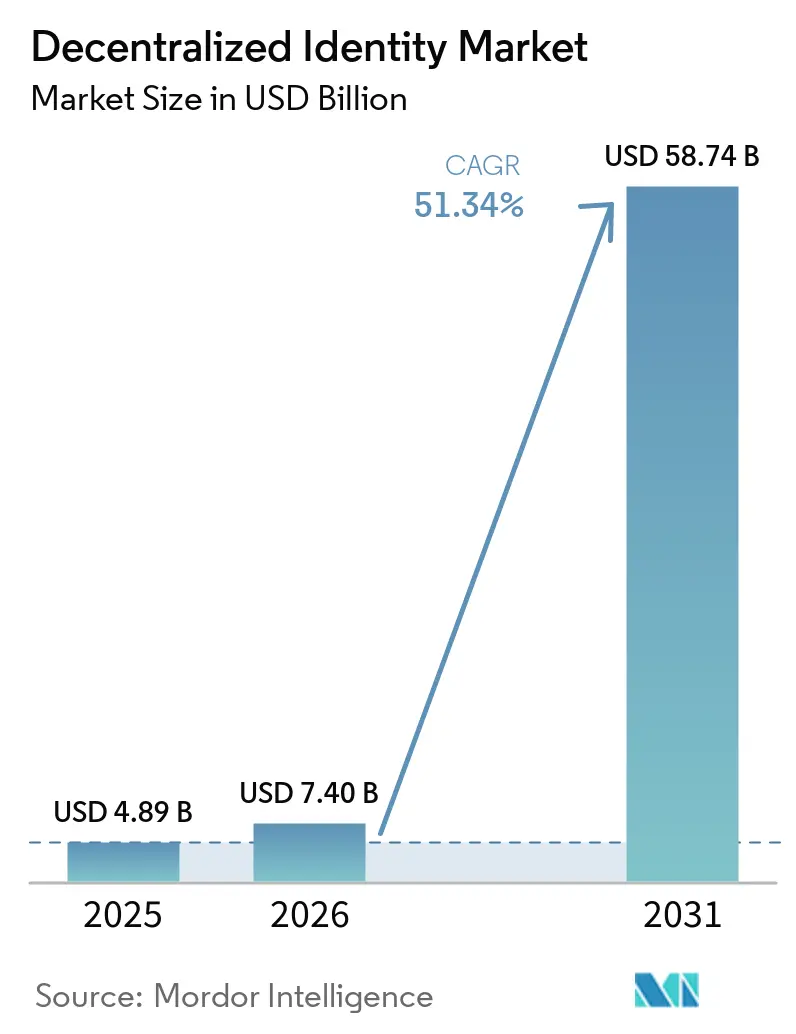
| 市場規模 (2026) | 7.40 十億米ドル |
| 市場規模 (2031) | 58.74 十億米ドル |
| 成長率 (2026 - 2031) | 51.34 % |
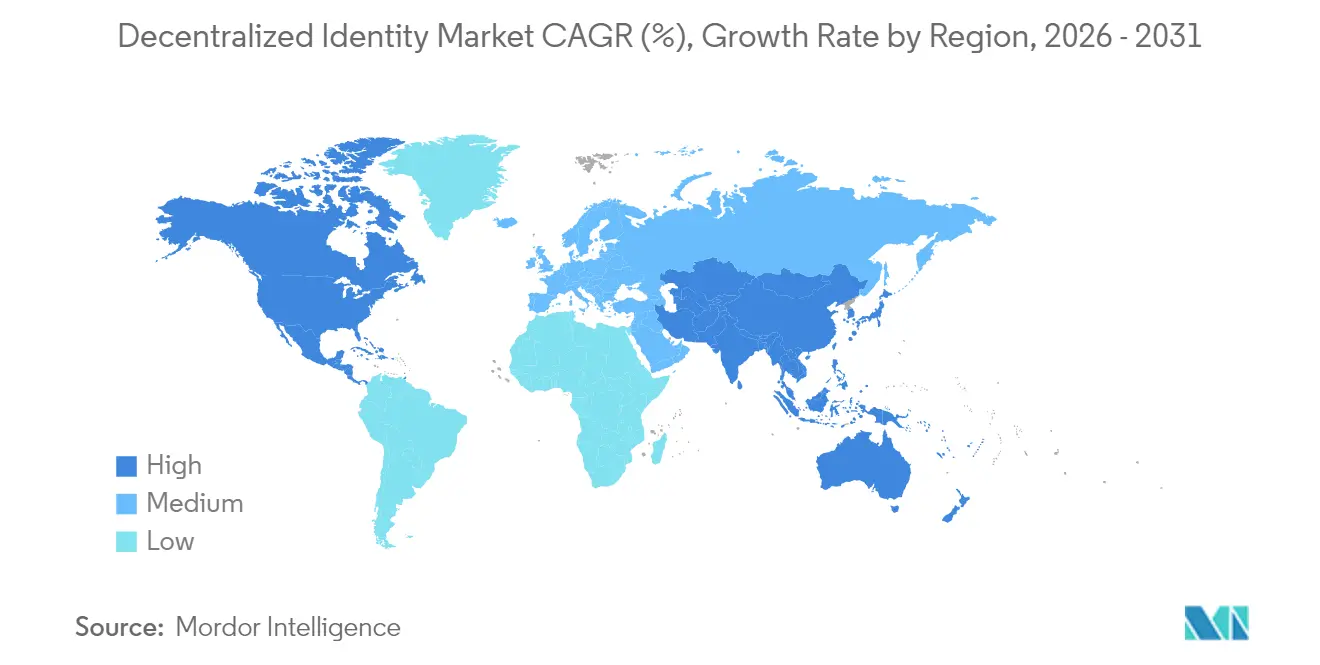
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる分散型アイデンティティ市場分析
2026年の分散型アイデンティティ市場規模は7.40 ビリオン 米ドルと推定され、2025年の4.89 ビリオン 米ドルから成長し、2031年には58.74 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて51.34%のCAGRで成長します。広範な規制上の義務、企業デジタル化の加速、およびブロックチェーンツールにおける継続的な技術革新に牽引され、市場は組織および個人がオンラインで資格情報を検証する方法を再定義しています。欧州連合のeIDAS 2.0フレームワークの下での急速なウォレット展開、生体認証への依存度の高まり、およびプライバシー保護プロトコルへのベンチャー資金の増加が、新たな普及基準を打ち立てています。企業は弾力的なスケーラビリティを確保するためにクラウドネイティブ展開へと移行しており、国境を越えた決済から患者記録の主権に至るまで、セクター固有のユースケースが増え続けています。これらの力が相まって、実装のタイムラインを短縮し、世界中の分散型アイデンティティプラットフォームの総アドレス可能ユーザーベースを拡大しています。
主要レポートのポイント
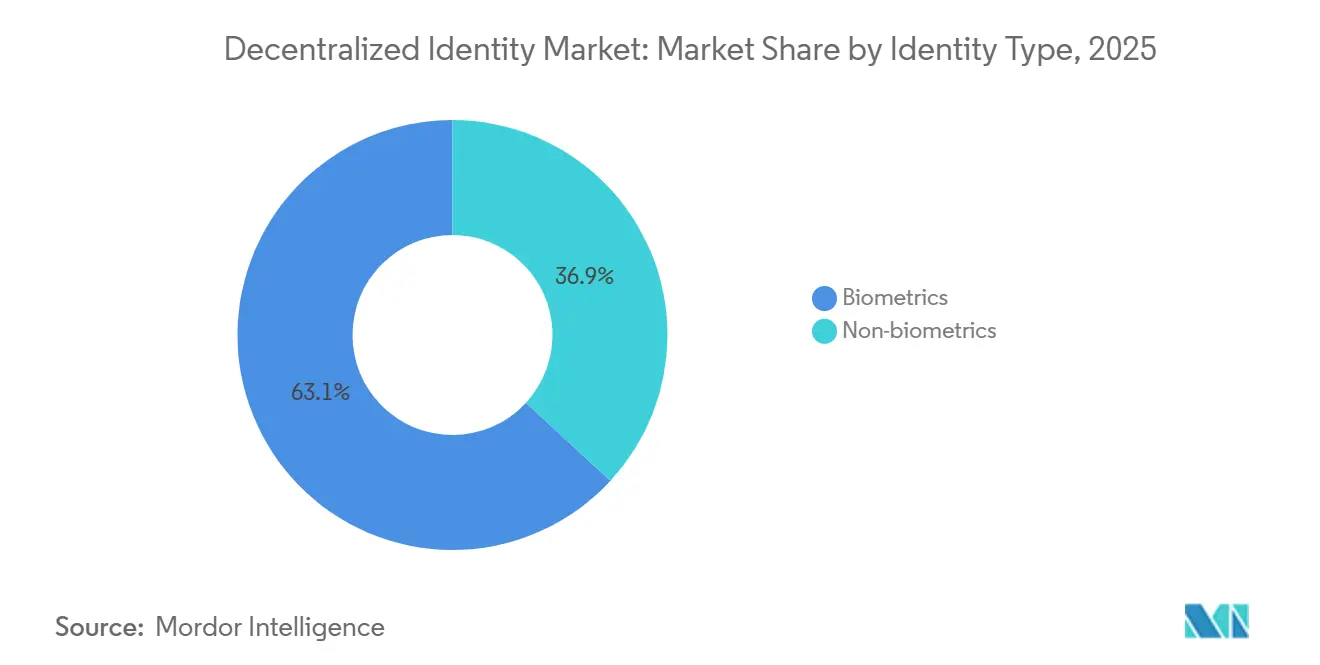
- アイデンティティタイプ別では、生体認証が2025年の分散型アイデンティティ市場シェアの63.15%をリードし、非生体認証クレデンシャルは2031年にかけて51.85%のCAGRで成長すると予測されています。
- 展開モデル別では、クラウドアーキテクチャが2025年の実装の59.05%を占め、ハイブリッドクラウドは2031年にかけて51.75%のCAGRで最速の成長が見込まれています。
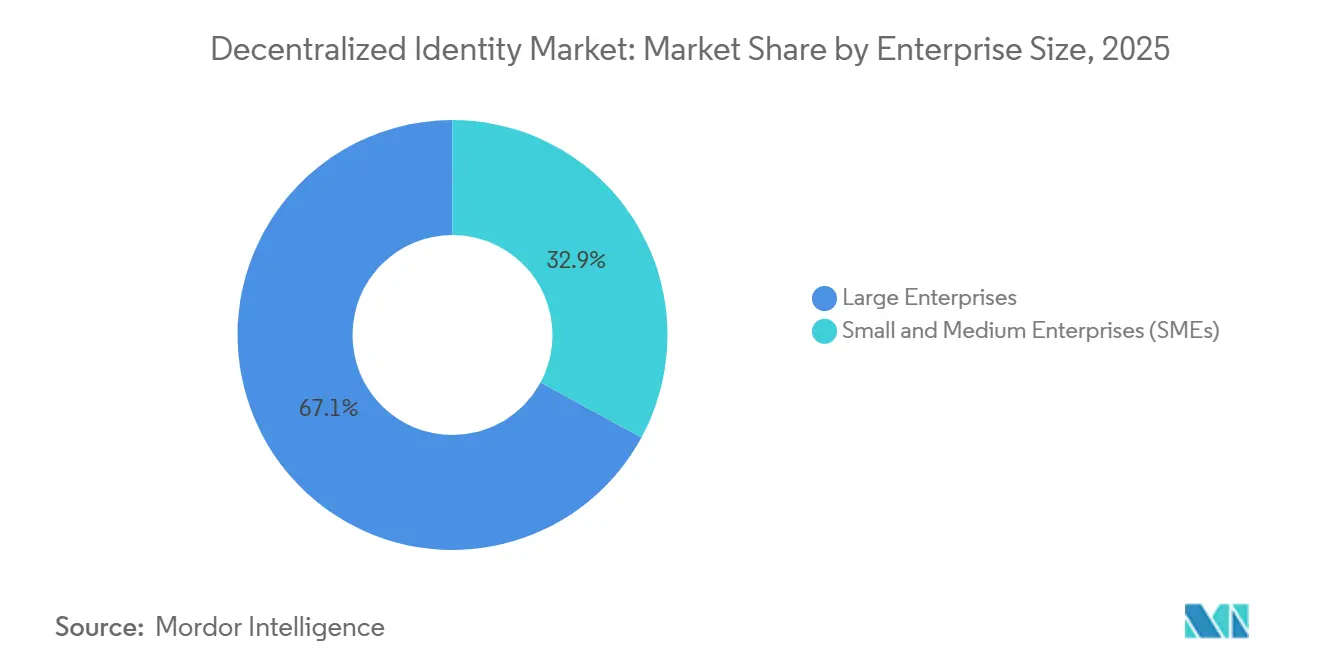
- 企業規模別では、大企業が2025年の分散型アイデンティティ市場規模の67.10%を占め、中小企業は51.90%のCAGRを記録し、他のすべてのコホートを上回ると予想されています。
- エンドユーザー産業別では、BFSIが2025年の収益シェアの32.15%を占め、ヘルスケアは2031年にかけて最高の51.40%のCAGRを示すと予測されています。
- 地域別では、北米が2025年の分散型アイデンティティ市場規模の37.95%のシェアを保有し、アジア太平洋地域は2031年にかけて最速の51.92%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データプライバシー規制(GDPR、eIDAS 2.0) | +12.5% | 欧州;北米およびアジア太平洋地域への波及 | 中期(2~4年) |
| BFSIおよび政府におけるブロックチェーン採用の加速 | +11.2% | グローバル | 中期(2~4年) |
| デジタルオンボーディングおよびリモートKYCの急増 | +9.8% | グローバル | 短期(2年以内) |
| 新興市場におけるモバイルファーストのアイデンティティアプリ | +8.4% | アジア太平洋地域中心;中東・アフリカおよび南米 | 中期(2~4年) |
| 非人間アイデンティティ(API、ボット)の爆発的増加 | +7.6% | 北米および欧州 | 長期(4年以上) |
| メタバースおよびゲームウォレットによる再利用可能なIDの需要 | +4.2% | 北米およびアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシー規制が主権アイデンティティの採用を促進
eIDAS 2.0の下での欧州デジタルアイデンティティウォレットの義務化は共通の暗号化ルールを確立し、市民が国境や分野を越えて資格情報を再利用できるようにしています[1]。企業は現在、選択的開示とゼロ知識証明を組み込み、責任を軽減してプライバシー監査に合格し、FCA監督下のSSIパイロットでオンボーディングの摩擦を最大40%削減しています。オープンソースのウォレット参照スタックはベンダーロックインを抑制し、専門的なミドルウェアプロバイダーの活発なエコシステムを育成しています。銀行、通信会社、公共機関はいずれも、統一されたKYCプロセスから具体的なコスト削減を認識しています。隣接する法域が相互協定を追求するにつれ、欧州の標準が次世代の検証可能な資格情報プロファイルを形成するグローバルワーキンググループに影響を与えています。
金融サービスにおけるブロックチェーン採用の加速
グローバルな銀行は、2024年に金融機関の86%を直撃した資格情報スタッフィングおよびアカウント乗っ取り攻撃に対する最前線の防御として、分散型識別子をますます活用しています。エリック・シュミットが支援するブロックチェーン信用調査機関PASSなどの注目パイロットは、仮名貸付がオンチェーン証明によりAMLルールに準拠できることを証明しています。政府もこの推進を後押ししており、インドのサービスとしてのデジタル公共インフラモデルは、検証可能な資格情報に基づいたターンキースタックを小規模国家に提供しています。相互運用性の取り組みはW3C DIDおよび検証可能な資格情報仕様を中心に集約され、主流の金融インフラが自信を持って構築できるオープンスタンダードの基盤を分散型アイデンティティ市場に提供しています。
デジタルオンボーディングおよびリモートKYCの急増
企業は現在、再利用可能なKYCクレデンシャルを発行しており、ゼロ知識証明スキームを通じて個人データを保護しながら、繰り返し発生する検証コストを最大60%削減しています。活性検出と暗号証明を組み合わせることで、集中型サイロに生体情報を公開することなく、合成アイデンティティを阻止します。資本市場、オンラインゲーム、遠隔医療など、高度に規制された業種では、すべての規制チェックポイントが台帳上に不変的に記録されるため、検証可能なクレデンシャルが監査を効率化します。同じ検証済みアイデンティティを複数のサービスに接続することで、ユーザーはシングルタップでの登録を体験でき、組織はかつて顧客獲得を妨げていた摩擦を抑制できます。分散型アイデンティティ市場は、このコンプライアンスと利便性の二重の要請から恩恵を受けています。
モバイルファーストのアイデンティティアプリケーションが新興市場のアクセスを変革
10億人以上がいまだ正式なIDを持っていませんが、多くの新興経済国ではスマートフォンの普及率が80%を超えています。Algorand財団が資金提供するFlexIDなどのモバイルウォレットは、決済、資格情報、および同意ダッシュボードを単一のUIにまとめています。マレーシアのMyDigital IDスーパーアプリはこのパターンを全国規模で拡張し、ブロックチェーンを使用した改ざん防止発行を採用しながら、市民がオンラインで法的に有効な文書に署名できるようにしています。アジア太平洋地域のフィンテック企業が銀行口座を持たない人口のオンボーディングを競う中、軽量な分散型アイデンティティSDKへの需要が高まっています。ウォレットアプリはオフラインで動作し、接続が回復したときに同期できるため、群島や農村地域における現実世界のアクセスギャップを解消します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| グローバルな相互運用性標準の欠如 | -8.9% | グローバル | 中期(2~4年) |
| 法域をまたぐ規制の不確実性 | -7.3% | グローバル | 短期(2年以内) |
| マスユーザーにとっての劣悪なUXおよびキー管理の障壁 | -6.4% | グローバル | 中期(2~4年) |
| 高TPSのDIDネットワークにおけるレイヤー1のスケーラビリティ制限 | -5.1% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
相互運用性標準の断片化がクロスプラットフォーム採用を制限
W3C DIDはコアデータモデルを定義していますが、DIDメソッド、資格情報スキーマ、および失効リストの相違がシームレスなクロスチェーン検証を妨げています。企業は異なる台帳に固定されたパートナーにサービスを提供するために複数のリゾルバーライブラリを統合する必要があり、展開タイムラインが膨らんでいます。統一された信頼フレームワークの欠如は、資格情報が国境を越える際の責任配分を複雑にしています。ヘルスケアおよび金融規制当局は、侵害責任の所在が明確になるまでパイロットの承認を延期することが多いです。断片化は、分散型アイデンティティ市場に本来期待される急速な拡大を抑制しています。
ユーザーエクスペリエンスの障壁が主流採用を妨げる
調査によると、見込みユーザーの68%がシードフレーズ管理に直面するとウォレットのセットアップを離脱します。ハードウェアキーやソーシャルリカバリーの連絡先が提案された場合でも、保管に関する不安は依然として残ります。パスキー、アカウント抽象化、暗号化されたクラウドバックアップといった新興の解決策はオンボーディングの完了率を改善しますが、ウォットベンダー間での展開は依然として不均一です。家庭でも知られるプラットフォームが直感的なUXの比喩を組み込むまでは、分散型アイデンティティはユビキタスな消費者向けユーティリティではなく、アーリーアダプター向けの現象にとどまる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アイデンティティタイプ別:
バイオメトリクスがプライバシー中心の検証における勢いを支える生体認証モダリティは2025年の分散型アイデンティティ市場シェアの63.15%を占め、大規模における摩擦のない非譲渡型認証への需要を裏付けています。市場リーダーは、ディープフェイクの試みや合成詐欺に抵抗する活性検出および偽造防止アルゴリズムを統合しています。連続した資金調達ラウンドを経て現在11億米ドルと評価されているHumanity Protocolの手のひらスキャンソリューションは、プライバシー保護型生体認証への投資家の確信を体現しています。補完的なイノベーションでは、分散型識別子に紐付けられた虹彩コードと声紋を採用し、中央リポジトリなしに失効可能な証明を実現しています。その結果、規制当局を満足させながらユーザーの利便性を向上させる、多層的なリスク態勢が実現しています。
非生体認証スキームは物理的特性の代わりに暗号保証に依拠し、生体認証の取得が文化的または法的な異議を引き起こす場面で重要な代替手段を提供します。検証可能なクレデンシャル、行動分析、およびデバイスフィンガープリンティングは、データ管理者が最小限のデータ収集を実証しなければならない高コンプライアンスの企業回廊において、特に柔軟性をオペレーターに提供します。両方のアプローチを組み合わせたハイブリッド展開は、エンドユーザーがプライバシーと確実性のバランスを最もよく取れる検証パスを選択できるため、支持を集めています。このような設定可能性により、分散型アイデンティティ市場は管轄区域の細かな違いに対応しながら、2031年にかけて堅調な成長軌道を維持しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドインフラが弾力的な検証ワークロードを解放クラウドホスト型ソリューションは2025年の展開の59.05%を占め、リソース集約型のゼロ知識証明計算のためにコンピューティングを自動プロビジョニングするハイパースケールプラットフォーム上でアイデンティティ検証ロジックを実行するコストおよび時間上の優位性を反映しています。MicrosoftのEntra Verified IDスイートは、アイデンティティ・アズ・ア・サービスのプラグインが既存のシングルサインオンコンソール内に組み込まれ、企業が数四半期ではなく数日で従業員、パートナー、および消費者集団にW3C準拠の検証可能なクレデンシャルを拡張できる方法を示しています。マネージドサービスはパッチ適用、稼働時間、および監査義務も吸収し、コンプライアンスチームがガバナンスポリシーに集中できるようにします。
オンプレミスおよびハイブリッドモデルは、防衛、中央銀行デジタル通貨パイロット、および特定の公衆衛生レジストリなど、データ主権が求められるシナリオでは依然として不可欠です。ここでは、機密性の高い基盤となるレジストリが組織のファイアウォール内に留まり、公開鍵の解決またはスキーマホスティングがクラウドに置かれてグローバルなリーチを維持します。ハイブリッドパターンはそのため両方の長所を兼ね備えた設計を拡張しこのセグメンテーション内で最速となる51.75%のCAGRを記録すると予想されています。弾力的なアーキテクチャはさらに、サービスプロバイダーがインフラの再設計なしに新しいクレデンシャルタイプ(ある四半期には従業員バッジ、次の四半期には製品真正性証明書)を展開することを促し、分散型アイデンティティ市場におけるクラウドの中枢的な役割を確固たるものにしています。
企業規模別:
中小企業がローコードSaaSオファリングを通じて採用を促進中小企業は51.90%のCAGRを記録し、2026年から2031年にかけて最も急速な採用者となっています。ローコードAPIとウォレットSDKにより、企業は専任のセキュリティチームを設置することなく、eコマースやHRポータルに検証可能なクレデンシャルフローを組み込むことができます。世界銀行は、煩雑な書類スキャンを暗号署名された属性に置き換えた中小企業のオンボーディングコストが30〜50%低下したと集計しています。この節約により、大手競合他社との競争条件が均等化され、コンプライアンス予算がコストセンターから新たな国境を越えたサービスの触媒へと転換されます。
大企業は依然として2025年の収益の67.10%を占めています。これは、従業員、請負業者、サプライヤーからなる広大なエコシステムが統一されたクレデンシャルガバナンスを必要とするためです。これらの組織は分散型識別子を既存のIAMスタックに組み込み、従来のOAuthまたはSAMLフローに隣接する検証可能なクレデンシャルレールを効果的に重ね合わせています。この共存戦略は大規模な更新を回避しながら、政策立案者が本格的な分散型アーキテクチャを承認した際に中央クレデンシャルストアを段階的に廃止できる態勢を整えます。その結果、両コホートが分散型アイデンティティ市場の勢いを強化しています。中小企業は幅を広げ、大企業はチケットサイズを深めます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ヘルスケアが患者主権でリード、BFSIが量でリードヘルスケアは2031年にかけて最速の51.40%のCAGRを記録しました。これは、病院が孤立したEHR環境から、検証可能な検査結果、処方箋、および保険証明を含む患者保有ウォレットへと移行しているためです。英国の国民保健サービスにおける初期パイロットでは、移動する臨床医の手動クレデンシャル確認が削減され、管理上のオーバーヘッドが削減され、緊急スタッフの再配置が迅速化されることが明らかになっています。分散型アイデンティティと連合学習フレームワークを組み合わせることで、機密性を保ちながら集約データでのアルゴリズムトレーニングが可能となり、このモデルはすでに分散型インテリジェンス・ヘルス・ネットワークによって実証されています。
一方、BFSIは2025年の分散型アイデンティティ市場規模の最大の32.15%のシェアを保有しており、銀行、保険会社、および資本市場プレイヤーが厳格なKYC体制を共有可能なクレデンシャルに体系化しています。資金源確認を確認する単一のデジタル証明書は、証券会社のオンボーディングから住宅ローンの組成に至る複数のサービスラインで受け入れられ、業務上の節約をもたらしています。ITおよびテレコムなどの隣接業種では、DIDに紐付けられたデバイスアイデンティティを展開して5Gコアネットワークを防御し、小売プラットフォームはアカウント乗っ取り詐欺に対抗するために検証可能なクレデンシャルに依存しています各産業は、コンプライアンス、コスト管理、および顧客体験という、異なるが相互に強化し合う採用の論理を強調しています。
地域分析
北米の分散型アイデンティティ市場
北米は2025年の分散型アイデンティティ市場規模において37.95%のシェアを維持しており、金融サービス分野における早期エンタープライズパイロットおよびビッグテック主導のプロトコル開発がその原動力となっている。同地域のベンチャーエシステムは、Humanity Protocolの手のひらスキャンウォレットのような革新企業に成長の場を提供し、同社はシードおよびシリーズAラウンドで合計5,000万米ドルの資金調達を実現した。公的機関と民間コンソーシアムの協力により法的枠組みが柔軟に維持され、概念実証から本番稼働までの期間を短縮するサンドボックス試験が可能となっている。BlockおよびMicrosoftの貢献を受けた分散型アイデンティティ財団などの標準化団体が、米国を技術的なソートリーダーとしてさらに確固たる地位に押し上げている。
アジア太平洋地域の分散型アイデンティティ市場
アジア太平洋地域は2031年にかけて51.92%のCAGRで最も急速に成長する地域として台頭しています。日本、シンガポール、マレーシア、インドにおける政府主導の取り組みは、モバイルウォレットをデジタル公共インフラ戦略の中心に置いています。日本がマイナンバークレデンシャルをApple Walletに組み込む決定は、消費者グレードのUXと国家が支援する保証を融合させ、病院、銀行、および市区町村での受け入れを広げています。マレーシアはブロックチェーンに支えられたMyDigital IDスーパーアプリを展開しており、これは国境を越えた労働移動が相互運用可能なIDを必要とするASEAN市場全体で模倣される可能性が高いテンプレートです。アジア太平洋デジタルアイデンティティコンソーシアムのような地域連合は、文化的・言語的多様性にもかかわらず、共通のガバナンスルールへの業界のコミットメントを示しています。
EMEAおよび南米の分散型アイデンティティ市場
欧州はeIDAS 2.0により引き続き規制の方向性を主導している。欧州デジタルアイデンティティウォレットの義務化により、4億4,000万人以上の居住者が標準化された暗号技術および認証サービスのもとに統合され、越境ビジネス・観光・行政サービスの提供が強化される。PwCイタリアの検証可能なクレデンシャルインフラから電通のOID4-VCウォレットに至るまで、企業プロジェクトは、プロフェッショナルサービス企業が2026年の期限を前にすでにeIDAS対応を製品化していることを示している。一方、南米・中東・アフリカの小規模市場は実証済みの設計図を採用し、モバイファーストの戦略によって従来のIDカードプログラムを飛び越える形で金融包摂の課題に取り組んでいる。こうした波及効果により、分散型アイデンティティ市場はアーリーアダプターを超え、真にグローバルな領域へと拡大している。
競争環境
市場集中度
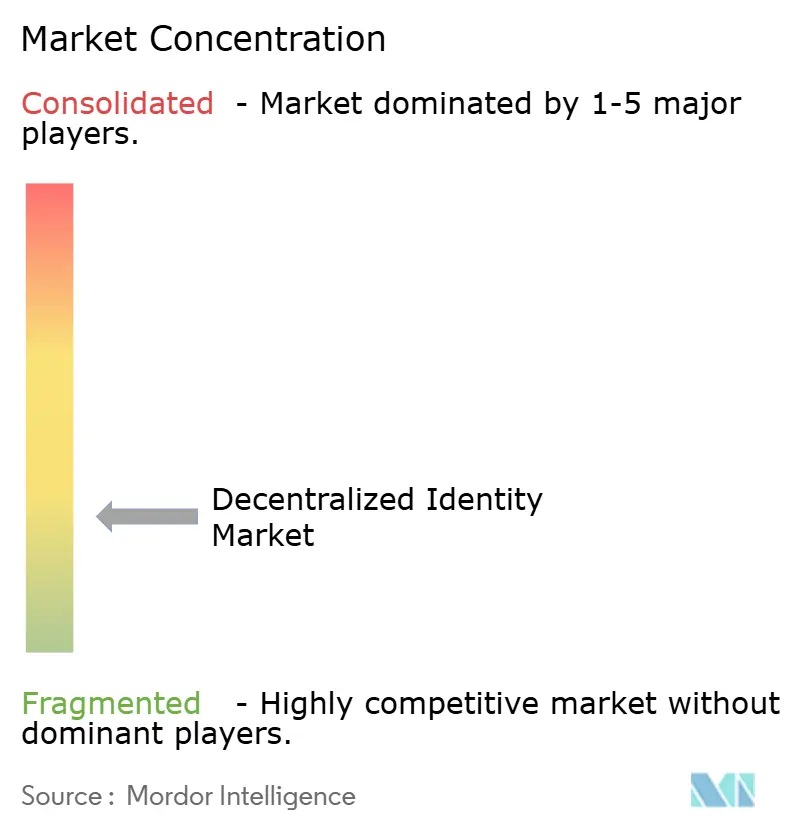
分散型アイデンティティ市場は依然として断片化しており、グローバル収益の二桁のシェアを超える単一ベンダーは存在しません。従来のIAM企業(Microsoft、Okta、Ping Identity)は、統合の深さを競争上の堀として賭け、既存のポリシーエンジンに検証可能な資格情報ツールキットを組み込んでいます。並行して、Privado ID(Polygonからスピンアウト)などのブロックチェーンネイティブの新興企業は、発行者が生データを開示することなく年齢、資格認定、残高などの声明を証明できるゼロ知識ワークフローに特化しています[2]。この専門化モデル(プロトコル層、ウォレット層、オーケストレーション層)は、勝者総取りの統合ではなく、ベストオブブリードのアライアンスを可能にしています。
戦略的な動きは、高保証かつプライバシーファーストのフレームワークに向けた競争を示しています。MicrosoftのIONプロトコルは、Sidetreeを介してビットネットワークに分散型識別子を固定し、レイヤー1のスループットを混雑させることなく監査グレードの不変性を提供しています。同時に、資金調達量は市場の需要を検証しています:Animoca BrandsおよびDelphi Capitalが主導するベンチャー投資家がHumanity Protocolの過剰申し込みラウンドに参加し、PASSは元Google幹部の支援を受けて州規制当局が信頼できるオンチェーン信用調査機関を構築しています。相互運用性アライアンス(DIF Labs、Trust Over IP Foundation、OpenWallet Foundation)は、検証可能な資格情報をすべての消費者スマートフォンに普及させるために必要な収束を加速しています。
業界の役割が標準策定、ウォレットUX、キー管理、検証可能データレジストリ、および分析にまたがるため、スコアボードはゼロサムの競争よりも協力を優先しています。ただし、オープンデータモデルのおかげで切り替えの障壁は低いままであり、サービス品質、認証カバレッジ、およびユーザーサポートが持続的なリーダーシップポジションを定義することを示唆しています。次の競争の波は、社内の暗号化専門知識なしに資格情報を発行・検証できるターンキーツールチェーンを中堅企業に提供することを含む可能性が高く、価格競争を増幅させながら収益プールを拡大します。
分散型アイデンティティ業界リーダー
-
Microsoft Corporation
-
Ping Identity Holding Corp.
-
International Business Machines Corporation (IBM)
-
Okta Inc.
-
Thales Group
- 注:主要企業の掲載順は順位を示すものではありません。
分散型アイデンティティ市場 このレポートでカバーされる企業
- Microsoft Corporation
- International Business Machines Corporation (IBM)
- Accenture plc
- Wipro Limited
- Ping Identity Holding Corp.
- Thales Group
- Okta Inc.
- SecureKey Technologies Inc.
- Avast Software s.r.o.
- Civic Technologies Inc.
- 1Kosmos Pte. Ltd.
- Serto Inc.
- Persistent Systems Limited
- Finema Co., Ltd.
- Entrust Corporation
- KILT Protocol GmbH
- Evernym Inc.
- IDEMIA Group (SAS)
- Digital Identity Laboratory of Canada (DigiLab)
- Auth0 Inc. (a unit of Okta)
- Thales e-Security Ltd.
最近の産業開発事情 分散型アイデンティティ市場
- 2025年4月:Polygon FoundationはAgglayerブレイクアウトプログラムを導入し、Privado IDおよびMidenをトークンインセンティブの対象として選定し、アイデンティティサービスをより広いPolygonエコシステムに統合しました。
- 2025年3月:PwCイタリアはSKChain AdvisorsとパートナーシップをCoinbaseのBaseレイヤー2上でブロックチェーン対応のEUデジタルアイデンティティ製品を構築するために締結しました。
- 2025年1月:マレーシアはMYEGおよびMyDigital ID Solutionsを通じてMyDigital IDスーパーアプリを開始し、全国規模のブロックチェーンアイデンティティエコシステムを確立しました。
- 2025年1月:Humanity Protocolは2,000万米ドルのシリーズA資金調達ラウンドを完了し、総資金調達額を5,000万米ドル、手のひらスキャンベースの分散型検証技術の評価額を11億米ドルに引き上げました。
分散型アイデンティティ市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、分散型アイデンティティ市場を、個人または企業が分散台帳または同等の信頼フレームワークに固定された分散型識別子を使用して検証可能なクレデンシャルを作成、保持、および選択的に開示できるようにするすべてのソフトウェアプラットフォーム、マネージドサービス、および開発者ツールと定義しています。
アイデンティティウォレット、クレデンシャル発行サービス、リゾルバーノード、および支援ガバナンスレイヤーは含まれますが、汎用シングルサインオンスイート、集中型KYCユーティリティ、およびハードウェアのみの認証トークンは除外されます。
セグメンテーション概要
- アイデンティティタイプ別
- バイオメトリクス
- 非バイオメトリクス
- 展開モデル別
- クラウドベース
- オンプレミス
- ハイブリッド
- 企業規模別
- 中小企業(SMEs)
- 大企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- ITおよび通信
- 小売およびEコマース
- ヘルスケア
- メディアおよびエンターテインメント
- 政府および公共部門
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、およびアジア太平洋地域のウォレットプロバイダー、クレデンシャル発行者、規制アーキテクト、およびCISOレベルのバイヤーにインタビューを行いました。これらの議論により、採用曲線、平均販売価格、および規制のタイミングが精緻化され、楽観的なベンダーの主張に対する現実的なガードレールが提供されました。
デスクリサーチ
まず、権威ある定義と採用指標を求めてW3C、DIF、ISOなどのオープン標準化団体をスクリーニングし、次に政府ポータル(NIST、EU eIDAS、英国DCMS、BIS)、HSMの税関輸送データ、ENISAおよびFBI IC3のサイバー犯罪統計を重ね合わせました。主要なデジタルアイデンティティベンダーの年次報告書および10-K、Questelを通じて収集した特許ファミリー、Dow Jones Factivaのニュースアーカイブがトレンドマッピングを強化しました。企業レベルの収益分割はD&B Hooversで検証され、ブロックチェーンノードのテレメトリーおよび公開台帳からの検証可能なクレデンシャル数が使用状況のシグナルを提供しました。引用されたソースは当社のアプローチを示すものであり、他の多くのパブリックドメインおよびサブスクリプション資料がデータ収集と明確化を支援しました。
市場規模の算定と予測
トップダウンの再構築は、セクター別のアクティブなデジタルアイデンティティユーザープールから始まり、クレデンシャル普及率と加重平均販売価格で調整されました。サプライヤー収益のボトムアップ集計と抽出した企業契約規模のサンプルが合計値を相互確認しました。月次DIDウォレットのダウンロード数、ユーザーあたりの検証可能なクレデンシャル数、地域別の規制施行スケジュール、企業ブロックチェーンプロジェクト数、および報告されたアイデンティティ詐欺損失などの主要変数が、2030年までの収益を予測する多変量回帰モデルに投入されます。インタビューに基づくシナリオウェイトが適用されると予測誤差幅は狭まり、サプライヤーチェックにおけるデータの空白は、前年の成長中央値に固定された保守的な補完によって補われます。
データ検証と更新サイクル
三角測量された出力は、承認前に異常スクリーンとピアレビューを通過します。当社チームはモデルを年次で更新し、主要な管轄区域がeIDAS 2.0ウォレットを義務付けるなどの重要なイベントがベースライン仮定を変化させた場合には、中間更新を実施します。
Mordorの分散型アイデンティティベースラインが信頼性を持つ理由
企業が異なるスコープ、基準年、およびウォレット対プラットフォームの分割を選択するため、公表されている数値は大きく異なります。
当社はこれらの構造的な選択を事前に明示しており、意思決定者がスコープの厳密さ、更新頻度、および透明性のある仮定が評価にどのように影響するかを把握できるようにしています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップの要因 |
|---|---|---|
| 4.89 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 1.13 ビリオン 米ドル(2023年) | グローバルコンサルタンシーA | 狭いソフトウェアのみのスコープと早期の基準年により、新興のウォレットサービスが除外されている |
| 1.52 ビリオン 米ドル(2024年) | 業界団体B | 企業クレデンシャル発行支出を除外し、台帳との相互確認なしにベンダーのプレスリリースに依存している |
この比較は、より小さな推定値がより狭いスコープまたは未検証の入力から生じていることを示しており、一方で当社の台帳分析、規制追跡、およびデュアルアプローチモデリングの厳格な組み合わせが、クライアントが信頼できるバランスの取れた実用的なベースラインをもたらしています。
レポートで回答される主要な質問
分散型アイデンティティ市場の現在の価値はいくらですか?
分散型アイデンティティ市場規模は2026年に74億米ドルであり、CAGR 51.34%で2031年までに587.4億米ドルに達すると予測されています。
分散型アイデンティティ採用において最も急速に拡大しているセクターはどこですか?
ヘルスケアは成長をリードし、患者管理記録と検証可能な臨床クレデンシャルが普及するにつれて51.40%のCAGRを記録すると予想されています。
アジア太平洋地域が最速成長地域と見なされる理由は何ですか?
政府が支援するモバイルウォレット、国家ブロックチェーンIDプログラム、およびスマートフォンの高い普及率が、2031年にかけて51.92%のCAGRという予測を牽引しています。
分散型アイデンティティソリューションはオンボーディングコストをどのように削減しますか?
再利用可能な検証可能資格情報により、企業は顧客確認(KYC)チェックを一度実施して結果をサービス間で共有でき、繰り返しの検証コストを最大60%削減します。
主流の消費者採用に対する主な障壁は何ですか?
断片化した相互運用性標準と複雑なキー管理プロセスが摩擦を生み出しており、これらの障壁を克服するには簡素化されたUXとグローバルな信頼フレームワークが必要です。
どの展開モデルが主流であり、その理由は何ですか?
クラウドベースの展開は59.05%のシェアを保持しており、ハイパースケールインフラが計算集約型のゼロ知識証明と迅速なグローバル展開に必要な弾力性を提供するためです。