
Mordor Intelligenceによる乳製品市場分析
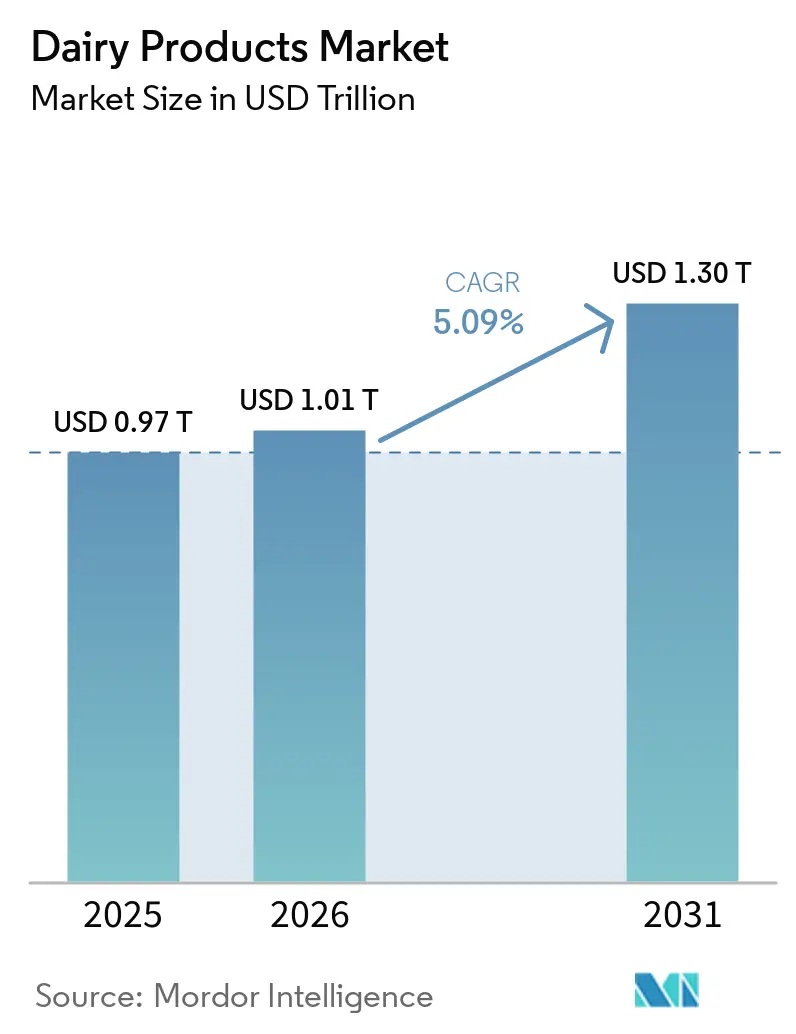
乳製品市場規模は2026年に1.01 トリリオン 米ドルと推定され、2027年には1.06 トリリオン 米ドル、2032年には1.34 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.85%で成長します。
成長は、栄養面のポジショニングと消化ニーズへの対応を組み合わせた乳製品に依存しています。米国では、ラクトースフリー牛乳が実店舗での小売売上拡大への道を提供しています。発酵食品の需要や包装食品における乳製品原料の使用は、従来の飲用牛乳を超えた追加的な販路を生み出しています。プロセッサーは、特化した生産、フードサービスの専門知識、およびブランド買収によって対応できますが、生乳価格の変動が追加供給の経済性を複雑にしています。ラクトース調整済みフォーマットを小売に提供するプロセッサーは、従来の液体牛乳に対する乳製品回避が対応可能な需要を制限する中でも、実店舗での売上成長を追求できます。
レポートの主要なポイント
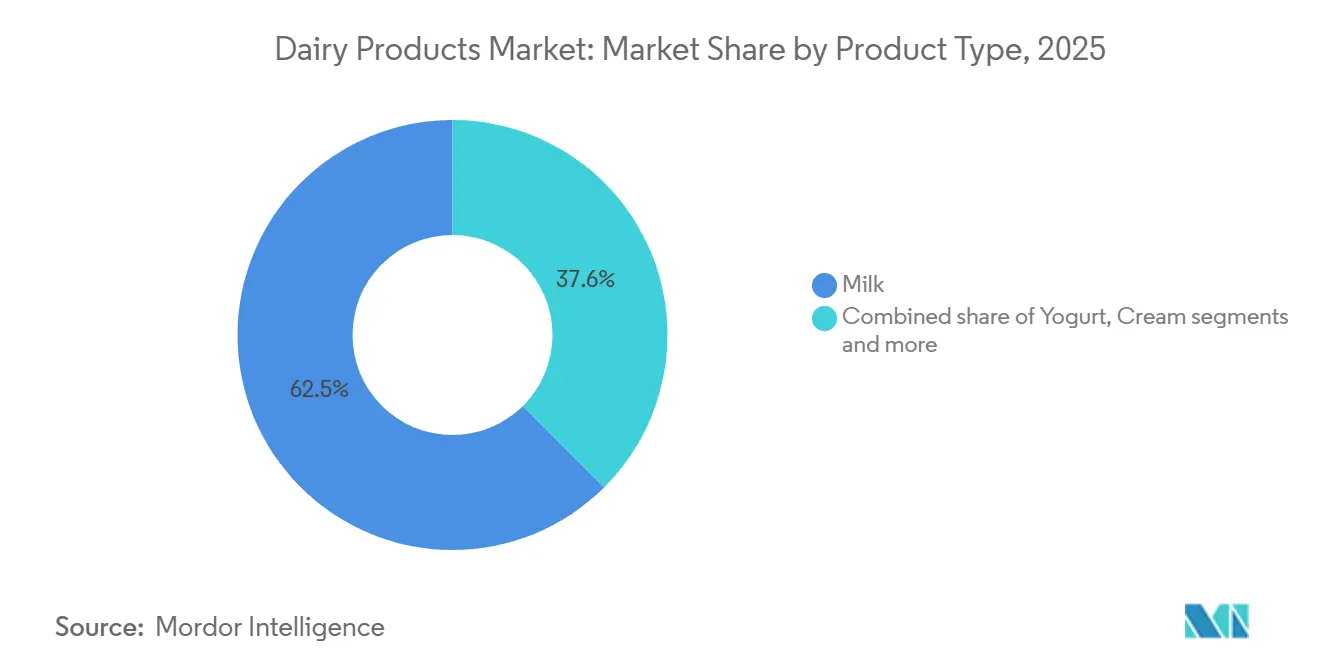
- 製品タイプ別では、牛乳が2026年の乳製品市場シェアの62.39%をリードし、ヨーグルトは2027年から2032年にかけてCAGR 5.6%で最も急成長するセグメントと予測されています。
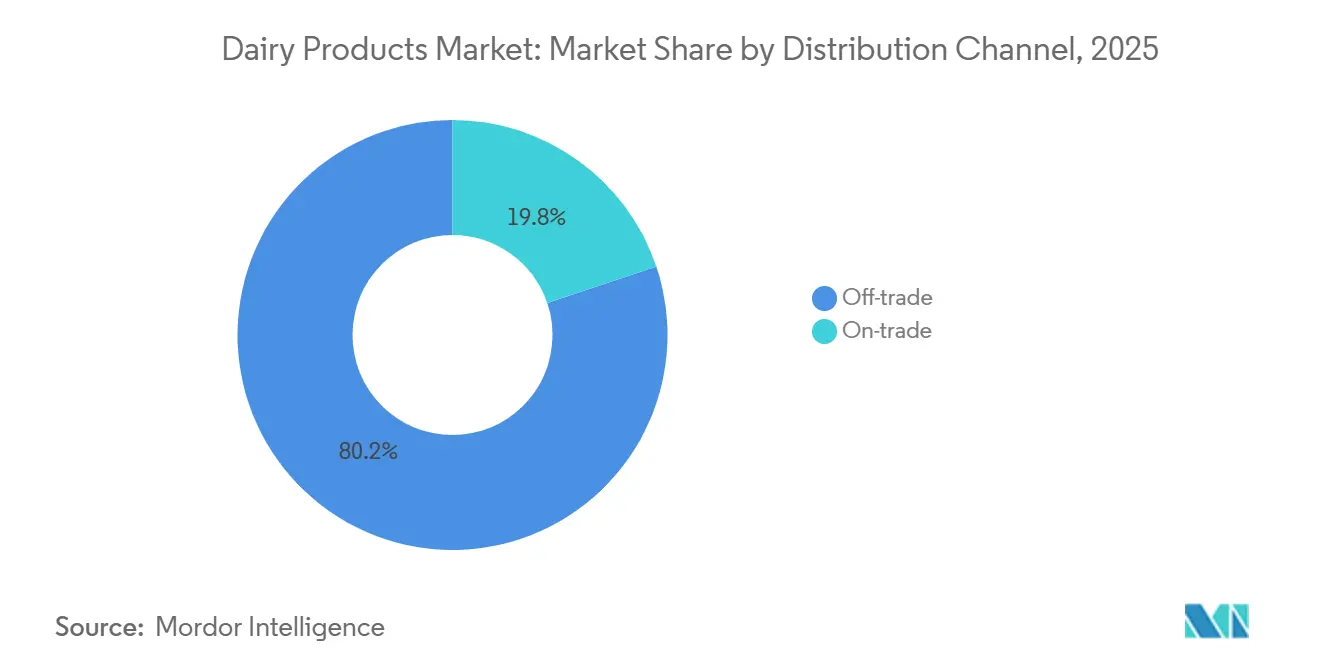
- 流通チャネル別では、オフトレードが2026年の乳製品市場規模の80.02%のシェアを占め、オントレードは2027年から2032年にかけてCAGR 5.65%で最も急成長するセグメントと予測されています。
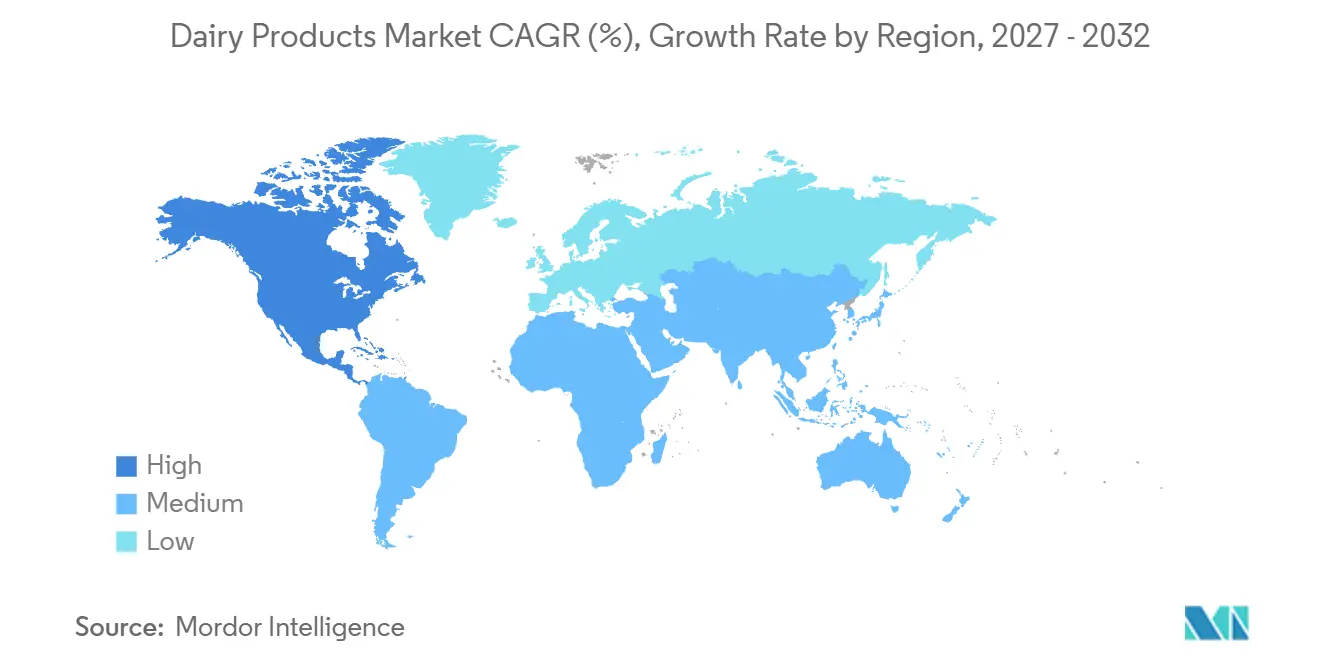
- 地域別では、アジア太平洋が2026年に36.77%の最大市場シェアを保有し、北米は2027年から2032年にかけてCAGR 5.85%で最も急成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プロバイオティクスおよび機能性乳製品への需要増加 | +2% | 米国の市場 | 短期(2年以内) |
| 食事ニーズに対応した乳製品バリアントの入手可能性の向上 | +1.6% | 米国の小売市場 | 中期(2〜4年) |
| 包装食品における乳製品原料の使用増加 | +1.5% | 米国の食品生産地域 | 中期(2〜4年) |
| 乳業開発と供給安定に対する政府支援 | +1.2% | インドの牛乳生産地域 | 長期(4年以上) |
| 持続可能かつ倫理的な乳製品オプションの採用増加 | +0.6% | 米国およびイギリス | 中期(2〜4年) |
| 乳糖消化補助剤の普及による乳製品摂取の促進 | +0.3% | メキシコ全土の市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プロバイオティクスおよび機能性乳製品に対する需要の増加
発酵プロバイオティクス食品は、収益の成長に実店舗での販売が伴う場合、専門的な規模を支援できます。米国のケフィアおよび発酵プロバイオティクス食品サプライヤーであるLifeway Foodsは、2026年第2四半期において2025年第2四半期比で全社純売上高が24.1%成長したと報告しました。同社はその業績を数量主導と説明し、前年同期比で27四半期連続の成長を報告しました。繰り返される数量主導の成長は、プロセッサーが拡張規模を設定するための事業実績を提供します。なぜなら、生産要件は販売価格だけでなく販売ユニット数に従うからです。Lifewayの全社的な結果は、ケフィアおよび発酵プロバイオティクス食品の専門サプライヤーにおける商業的モメンタムを示しています。
食事ニーズに対応した乳製品バリエーションの入手可能性の向上
食事バリアントは、サプライヤーが同じ食事ニーズの中で差別化を図りながら乳製品の販売を拡大できます。米国の小売ラクトースフリー牛乳の販売量は、2021年の2億820万ガロンから2025年12月末の52週間で2億8,240万ガロンに増加しました。その中で、高タンパク質バリアントは同期間に6,010万ガロンから9,810万ガロンに増加しました。これらの数量は、単にラクトースを除去することと、その調整をタンパク質重視のフォーミュレーションとみ合わせることの商業的な区別を支持しています。2026年7月にFoodNavigatorが報告したCircanaのデータによると、米国のラクトースフリー牛乳の売上は前年比で金額ベースで7.3%、数量ベースで4.1%増加した一方、従来の牛乳の数量は0.4%減少しました。
包装食品における乳製品原料の使用増加
高タンパク質リフォーミュレーションは、乳製品プロセッサーに対し、主に乳製品として販売される製品を超えた包装食品への参入ルートを提供します。2026年6月のレポートでは、食品会社が高タンパク質食品を導入し、ホエイプロテインがそのトレンドにおける主要原料となっていることが説明されました。別途、米国国内でのホエイプロテイン濃縮物の使用量は、2025年上半期において2024年上半期比でアプリケーション全体で30.1%増加しました。これらの動向は、食品メーカーへの濃縮乳製品原料の供給への投資を支持しています。プロセッサーにとって、分離・濃縮能力は、牛乳成分をメーカーの包装食品フォーミュレーションに適した原料に変換することで加工価値を獲得できます。
乳業開発と供給安定に対する政府支援
公的支援は、組織的な牛乳集乳の資本負担を軽減することで供給基盤を拡大できます。2026年8月時点で、インドの国家酪農開発プログラム(NPDD)は、牛乳調達、冷却、品質保証インフラの強化に対して50%の補助金支援を提供しました。[1] 同プログラムは2026年6月までに36,611の新たな酪農協同組合を組織化し、村レベルの集乳構造への介入を拡大しました。また、同日付までに1日あたり約1,680万リットルの牛乳冷却能力を創出しました。これらの措置は、参加協同組合にとって集乳ネットワークへの投資をより実現可能にします。組織的な調達の増加を目指すことで、この補助金はインドのプロセッサーが乳製品量を構築する牛乳基盤を拡大できます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乳糖不耐症および乳製品過敏症の増加 | -0.9% | ペルーの特定都市 | 長期(4年以上) |
| 生乳価格の高い変動性 | -0.8% | 欧州連合および中国 | 短期(2年以内) |
| 植物性代替品との競争激化 | -0.4% | 米国の小売市場 | 中期(2〜4年) |
| 品質および混入問題の頻発 | -0.3% | インド全土の市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
乳糖不耐症および乳製品過敏症の増加
消化不耐症の認識は、サプライヤーが個々の製品の属性をめぐって競争する前に、購買者を乳製品カテゴリーから排除する可能性があります。2026年4月から6月にかけてペルーの特定都市で実施された成人調査では、1,619人の参加者のうち203人が乳製品を摂取していないと回答しました。非消費者のうち46.8%が回避の理由として乳糖不耐症の認識を挙げました。生産者にとって、カテゴリー全体の回避は複数の潜在的な製品販売を同時に失うことを意味し、この懸念は乳製品フォーマット全体にわたる顧客獲得の制約となります。品揃えの拡大だけでは、これらの非消費者を顧客基盤に戻すことなく、既存の乳製品支出を分散させるだけになる可能性があります。
生乳価格の高い変動性
生乳価格の反転は、在庫を保有るプロセッサーにとって安価な供給を商業的に困難にする可能性があります。英国を除くEUでは、生乳生産者への月次支払価格が2026年1月に-5.9%、8月に+2.3%、9月には推定+0.9%変動しました。[2] この方向性の変化は、調達タイミングと製品価格設定の関係を複雑にします。中国のMacqueerグループは2025年の年次報告書において、需要回復が不十分であったり価格が低水準にとどまった場合、生乳の変動性が牛乳在庫を損なう可能性があると警告しました。統合生産者にとって、低い投入価格は既存在庫の価値へのエクスポージャーと共存する可能性があります。このリスクは、最新の牛乳価格が有利に見える場合でも、追加供給へのコミットメントを制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
牛乳の規模と発酵乳製品の拡大牛乳は2026年の乳製品市場規模の62.39%のシェアを占め、最大セグメントとなりました。Almarai Companyは2025年にサウジアラビアの生鮮牛乳事業で首位および67.5%の金額シェアを報告し、確立された国内サプライヤーとしての地位を示しました。同社はまた、2024年の長期保存乳製品ラインの拡張により、2025年に生産量の22%を外部サプライヤーから自社生産に戻すことができたと述べました。生産の内製化は、追加的な消費者購買を確立するのではなく、製造を行う主体を変えるものです。Almaraiの生鮮牛乳のポジションと乳製品の内製化は、国内牛乳大手が消費者リーチと製造価値の管理を組み合わせる方法を示しています。
ヨーグルトは2027年から2032年にかけてCAGR 5.6%で最も急成長するセグメントと予測されています。米国のプレーンおよびフレーバーヨーグルトの生産量は2025年に52億9,000万ポンドとなり、2024年比で8.5%増加しました。サワーミルクドリンクはノルウェーで独自の小売発展を示し、食料品・サービス小売におけるケフィアの販売量は2023年から2025年にかけて40.8%増加し、サワーミルク全体の7.2%と対照的でした。この対比は、ノルウェーのサプライヤーがサワーミルクドリンクの品揃えの中でケフィアを優先する理由を与えています。ヨーグルトプロセッサーにとって、米国での生産量増加は、小売およびフードサービスチャネルを通じて買い手を見つけなければならない量を増加させます。



流通チャネル別:
小売リーチとフードサービスアプリケーションオフトレードは2026年の乳製品市場シェアの80.02%を占め、流通チャネル別で最大セグメントとなりました。英国の家庭購入量は、2025年度末の1週間あたり1人当たり牛乳(牛乳製品を含む)1,462ミリリットル、チーズ129グラムでした。2025年11月、Lifeway Foodsは同社のファーマーチーズが米国全土の2,000店舗のウォルマートで販売されていると報告しました。英国の家庭購入はその国のオフトレード乳製品量を支える週次の食料品購買を示しています。米国では、Lifewayのウォルマートとのリレーションシップにより、専門業者が1つの全国チェーンを通じて小売購買者にアクセスできます。
オントレードは2027年から2032年にかけてCAGR 5.65%で最も急成長するセグメントと予測されています。Fonterraのフードサービスチャネルは、2026年7月31日終了年度において外部販売量2億4,000万キログラムの乳固形分を報告し、前会計年度比2.1%増加しました。Fonterraは、乳製品の専門知識とシェフ主導のアプリケーション能力、および中国本土・東南アジア全域での顧客パートナーシップを組み合わせていると説明しました。フードサービスサプライヤーとって、アプリケーション主導の顧客関係は乳製品スループットを拡大するルートを提供し、Fonterraの実績で示された物理的な量の成長に料理サポートを結びつけます。

地域分析
アジア太平洋乳製品市場
アジア太平洋は2026年の乳製品市場規模の36.77%のシェアを占め、最大の地域市場となりました。米国農務省は、インドの国内液体牛乳消費量を2026年暦年において2億2,140万メトリックトンと予測しました。中国の農場レベルの牛乳生産量は2025年に4,091万メトリックトンに達し、乳製品加工のための実質的な投入基盤を提供しました。インドの予測は2025年の2億1,650万メトリックトンを2%以上上回り、一方中国の農場牛乳生産量は2025年に0.3%増加しました。追加的な液体牛乳販売を求めるプロセッサーにとって、インドの予測消費増加は中国の農場牛乳生産量の規模よりも直接的な商業シグナルを提供します。
北米の乳製品市場
北米は2027年から2032年にかけてCAGR 5.85%で最も急成長する地域市場と予測されています。消費の代理指標である米国国内消費量は、乳脂肪および脱脂固形分の牛乳換算ベースの両方で2014年から2025年にかけて増加しました。2026年5月、Hiland Dairyはテキサス州タイラーの拡張施設での生産を開始し、初期稼働、最終確認、および立ち上げ進行中で乳製品加工および充填能力を追加しました。地域サプライヤーにとって、国内使用量とタイラーでの追加充填・保管能力は、テキサス州および周辺市場の顧客にサービスを提供するルートを提供します。
欧州の加工基盤にはEUが含まれ、2025年にチーズ1,080万メトリックトンおよび粉乳270万メトリックトンを生産しました。これらの販路は、牛乳サプライヤーに完成乳製品への複数の経路を提供できます。南米では、ブラジルの超高温殺菌(UHT)牛乳、粉乳、ヨーグルト、チーズのサプライチェーンが密接に相互接続されています。中東・アフリカでは、南アフリカの小売数量と価格が2025年4月から2026年3月にかけて評価された全9乳製品にわたって上昇しました。
地域版
すべての地域
規制の枠組みと見通し
この比較は、正式な検査の下で事業を行う既存の乳製品プロセッサーの観点から選択された管轄区域を検討します。義務は、参入ライセンス、施設承認、上流の資格または牛乳検査、および製品固有の基準によって異なります。これらの違いは、拡張に追加の認可、準拠した供給基盤、または完成品の適応が必要かどうかに影響します。
規制テーブル
| 決定要因 | カナダ | ドイツ | インド | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 連邦要件に関するカナダ食品検査庁 | 州の食品検査・獣医当局 | インド食品安全基準局および中央・州の執行機関 | 農業・畜産省の農業防衛局長官室の下にある動物性製品検査局(DIPOA) | サウジ食品医薬品庁 |
| 主要な法令または指針 | 州間乳製品活動に関するカナダ安全食品規制 | 規則(EC)第853/2004号、第4条 | 2026年3月の牛乳生産者および販売業者の資格確認に関する勧告 | 政令9,013/2017号、規範的指示76号および77号/2018年、ならびにUHT牛乳に関するポルタリア783/2025号 | UHTおよび低温殺ラクダ乳基準、ならびに食品衛生要件 |
| 商業的影響 | 州間加工にはライセンス、予防的管理・計画、およびトレーサビリティが必要 | 必要に応じた承認を伴う施設登録 | 牛乳販売業者および生産者の登録・ライセンス確認(全牛乳を自社組合に販売する登録済み酪農協同組合員を除く) | 公式検査施設に供給する生産者に対する少なくとも月次の生乳分析、ならびにUHT同一性適合 | 製品基準への適合および規制された生乳取り扱い |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
カナダの確立された州間管理とドイツの施設承認の運用枠組みは、中程度の評価とコア市場参入義務の継続性を支持しています。インドの中程度の評価と継続性は、2026年3月の既存登録義務の確認を反映しており、全牛乳を自社組合に販売する登録済み酪農協同組合員の免除を維持し、定期的な冷却施設検査を勧告しています。ブラジルの中程度の評価と継続性は、検査済みサプライチェーンにおける少なくとも月次の生乳検査と、2025年4月にすでに発効したUHT同一性規則を反映しています。サウジアラビアの中程度の評価と継続性は、採用時から有効な生乳取り扱い義務と製品基準改正を反映しており、商業的負担を運用中の集乳・製品管理の範囲内に維持しています。
バリューチェーンの段階
この比較は、牛乳の集乳、加工、流通を追跡し、サプライヤーが収益を得る場所と継続性が失敗する可能性がある場所を示します。Fonterraの農家オーナーは牛乳を供給し、集乳された乳固形分のキログラムで測定された支払いと年次配当を受け取ります。この所有モデルは、農場の収益を供給された牛乳と協同組合の業績の両方に結びつけます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 牛乳調達と集乳 | Fonterra Co-operative Groupなどの牛乳集乳協同組合 | プロセッサーへの生乳販売 | リオグランデ・ド・スル州で生乳を産業に販売または認可された農業産業で加工する農村施設の数が2023年から2025年にかけて12.3%減少 | 集乳関係を拡大し、長期的な牛乳アクセスを確保する |
| 加工と製品販売 | Almarai Companyなどの乳製品生産者、およびGroupe Lactalisなどの消費者事業オーナー | 加工乳製品の販売 | 牛乳アクセスと製品充填能力のミスマッチ | 確保された牛乳供給に合わせて充填拡張を調整する |
| 流通 | Almarai Companyなどの統合乳製品流通業者 | 配送乳製品の販売 | デポおよび温度管理輸送リーチの制限 | 製品に合わせた冷蔵設備を備えたデポとルートを追加する |
| 情報源: Mordor Intelligence | ||||
2026年3月、FonterraのLactalisへの供給契約は、生乳について最低10年、原料およびその他製品について6年の条件を規定し、いずれも解約まで自動更新されます。これらの取り決めは、消費者事業の所有権変更を超えて上流の販売を維持できます。Almaraiのタンパク質および長期保存乳製品ボトル用の無菌充填ラインは、2024年の投資に続き2025年に4,000万リットルの最大生産能力に達しました。Fonterraは消費者事業を所有せずに上流の供給価値を獲得できる一方、Almaraiの統合された充填・流通は加工と配送のマージン機会を1社に集約しています。
競合環境
市場集中度
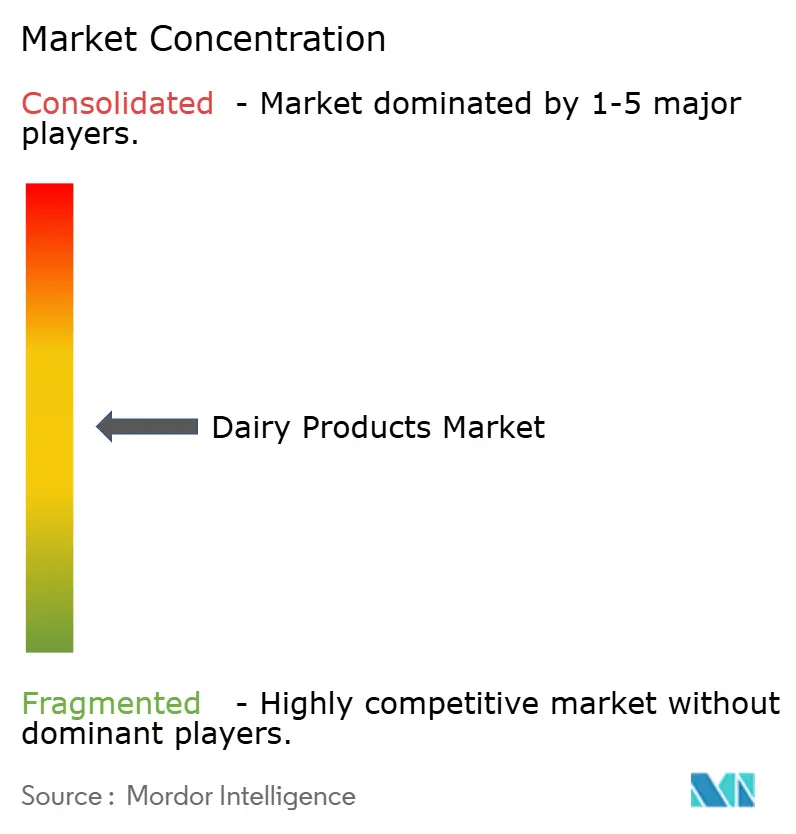
この業界は、多角化されたブランドグループ、農家所有のプロセッサー、および多カテゴリー乳製オペレーターを広いサプライヤー分野に組み合わせています。Danone SAは2025年に全社売上高で4.5%の同等成長を報告し、乳製品、植物性製品、水、および特殊栄養を含むポートフォリオを持っています。Nestlé SAは牛乳製品とアイスクリームを販売し、Dairy Farmers of Americaは会員の牛乳を移動させ乳製品を製造しています。Fonterra Co-operative Groupはニュージーランドの農家所有協同組合であり、Groupe Lactalisは牛乳、チーズ、ヨーグルトを含む乳製品カテゴリー全体で事業を展開しています。これらの異なる所有・ポートフォリオモデルは、消費者ブランド、加工能力、および専門的なビジネス供給関係を通じた競争を生み出しています。
2026年3月31日、FonterraはMainland GroupをGroupe Lactalisに売却し、中国本土以外のグローバル消費者事業と指定された関連フードサービスおよび原料事業を移転しました。Fonterraは中国本土でのAnchorブランドを保持し、ニュージーランドの農家所有の企業間乳製品サプライヤーとして継続しました。Groupe Lactalisはまた、2025年にGeneral Millsの米国ヨーグルト事業をミッドウェストヨーグルト部門に統合し、2つの生産拠点と12億 米ドルの収益を持つ事業を追加しました。買収者は確立されたブランドと生産資産を同時に獲得できる一方、売却者は保持する乳製品活動をビジネス顧客中心に集中させることができます。
2026年3月、ニューカレドニアの競争当局は、Lactalisの親会社B.S.A.によるMainland事業の購入を、1回更新可能な3年間のコミットメントを条件として承認しました。Mainlandのクリームおよび消費者向け牛乳の輸入については、B.S.A.は主にLactalis乳製品を輸入する輸入業者または流通業者を避けなければなりません。また、これらの製品の販売の大部分を1つの輸入業者または流通業者に集中させることを避け、他のLactalisまたはMainland製品の購入を条件に購入または割引を設定することはできません。2025年10月、Dairy Farmers of Americaは、ミズーリ州ジョプリンのJasper Products工場が1年以内に乳製品および非乳製品飲料を含むカートンおよびボトルで10億本の飲料を達成したと報告しました。Lactalisの買収主導の拡大はFonterraのビジネス供給重視と対照的ですが、ニューカレドニアのコミットメントは買収事業の輸入チャネルとバンドリングを制限しています。
乳製品業界リーダー
-
Danone SA
-
Nestlé SA
-
Dairy Farmers of America
-
Fonterra Co-operative Group
-
Groupe Lactalis
- 注:主要企業の掲載順は順位を示すものではありません。
乳製品市場 このレポートでカバーされる企業
- Almarai Company
- Arla Foods Amba
- China Mengniu Dairy Co.
- Dairy Farmers of America
- Danone SA
- Fonterra Co-operative Group
- Groupe Lactalis
- Gujarat Cooperative Milk Marketing Federation Ltd.
- Tillamook County Creamery Association
- Nestlé SA
- Saputo Inc.
- The Magnum Ice Cream Company N.V.
- Royal FrieslandCampina N.V.
- Vinamilk
- Agropur Cooperative
- Meiji Co., Ltd.
- Bel SA
- Unternehmensgruppe Theo Müller
- DMK Group
- Grupo Lala, S.A.B. de C.V.
最近の産業開発事情 乳製品市場
- 2026年9月:Schreiber Foodsは、ミズーリ州カーセージに2億6,700万 米ドル以上を投資した新しいプロセスチーズ施設を発表し、2028年に開業して米国の生産能力を拡大する予定です。
- 2026年8月:Gay Lea Foodsは、トロントの乳製品施設を拡張してカッテージチーズおよびその他の高タンパク質乳製品能力を追加すると発表し、2028年に完成予定です。
- 2026年6月:Arla Foods AmbaとDMK Groupは合併を完了し、Arlaの名称の下で酪農協同組合を統合し、約200億キログラムの牛乳プールを報告しました。
スコープと方法論
セグメンテーション概要
製品タイプ
| バター | 有塩バター | |
| 無塩バター | ||
| チーズ | ナチュラルチーズ | チェダー |
| カッテージ | ||
| フェタ | ||
| パルメザン | ||
| その他 | ||
| プロセスチーズ | ||
| クリーム | フレッシュクリーム | |
| クッキングクリーム | ||
| ホイップクリーム | ||
| その他 | ||
| 乳製品デザート | アイスクリーム | |
| チーズケーキ | ||
| 冷凍デザート | ||
| その他 | ||
| 牛乳 | コンデンスミルク | |
| フレーバーミルク | ||
| フレッシュミルク | ||
| UHTミルク(超高温処理牛乳) | ||
| 粉乳 | ||
| その他 | ||
| ヨーグルト | ドリンクタイプ | |
| スプーンタイプ | ||
| サワーミルクドリンク | ||
| その他 | ||
流通チャネル
| 業務用 | |
| 小売用 | コンビニエンスストア |
| 専門小売業者 | |
| スーパーマーケット・ハイパーマーケット | |
| オンライン小売 | |
| その他 |
地域
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | バター | 有塩バター | |
| 無塩バター | |||
| チーズ | ナチュラルチーズ | チェダー | |
| カッテージ | |||
| フェタ | |||
| パルメザン | |||
| その他 | |||
| プロセスチーズ | |||
| クリーム | フレッシュクリーム | ||
| クッキングクリーム | |||
| ホイップクリーム | |||
| その他 | |||
| 乳製品デザート | アイスクリーム | ||
| チーズケーキ | |||
| 冷凍デザート | |||
| その他 | |||
| 牛乳 | コンデンスミルク | ||
| フレーバーミルク | |||
| フレッシュミルク | |||
| UHTミルク(超高温処理牛乳) | |||
| 粉乳 | |||
| その他 | |||
| ヨーグルト | ドリンクタイプ | ||
| スプーンタイプ | |||
| サワーミルクドリンク | |||
| その他 | |||
| 流通チャネル | 業務用 | ||
| 小売用 | コンビニエンスストア | ||
| 専門小売業者 | |||
| スーパーマーケット・ハイパーマーケット | |||
| オンライン小売 | |||
| その他 | |||
| 地域 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 北米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| イタリア | |||
| フランス | |||
| スペイン | |||
| オランダ | |||
| ポーランド | |||
| ベルギー | |||
| スウェーデン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| オーストラリア | |||
| インドネシア | |||
| 韓国 | |||
| タイ | |||
| シンガポール | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| コロンビア | |||
| チリ | |||
| ペルー | |||
| 南米その他 | |||
| 中東・アフリカ | 南アフリカ | ||
| サウジアラビア | |||
| アラブ首長国連邦 | |||
| ナイジェリア | |||
| エジプト | |||
| モロッコ | |||
| トルコ | |||
| 中東・アフリカその他 | |||
市場の定義
- バター - バターは、牛乳のクリームを撹拌することによって生産される、脂肪球、水、無機塩の黄色から白色の固体エマルジョンです
- 乳製品 - 乳製品には牛乳および牛乳から作られるあらゆる食品が含まれ、バター、チーズ、アイスクリーム、ヨーグルト、コンデンスミルク、乾燥ミルクなどが含まれます。
- 冷凍デザート - 冷凍乳製品デザートとは、アイスミルクやシャーベットなど、消費前に冷凍または半冷凍される牛乳またはクリームおよびその他の原料を含む製品を意味し、特別な食事目的のための冷凍乳製品デザートやソルベを含みます
- サワーミルクドリンク - サワーミルクは、牛乳の発酵によって得られる、酸味のある濃厚な凝固した牛乳です。ケフィア、ラバン、バターミルクなどのサワーミルクドリンクが本調査で考慮されています
| キーワード | 定義#テイギ# |
|---|---|
| 発酵バター | 発酵バターは、生バターを化学処理し、特定の乳化剤や外来原料を添加することによって製造されます。 |
| 非発酵バター | このタイプのバターは、いかなる方法でも加工されていないものです |
| ナチュラルチーズ | 最も自然な形のチーズの種類です。新鮮で天然の塩、天然の色素、酵素、高品質の牛乳など、天然でシンプルな原料から作られています。 |
| プロセスチーズ | プロセスチーズはナチュラルチーズと同じ工程を経ますが、より多くの工程と様々な形態の原料が必要です。プロセスチーズの製造には、ナチュラルチーズを溶かし、乳化し、保存料やその他の人工原料や着色料を添加することが含まれます。 |
| シングルクリーム | シングルクリームは約18%の脂肪を含みます。沸騰した牛乳の上に現れるクリームの単層です。 |
| ダブルクリーム | ダブルクリームは48%の脂肪を含み、シングルクリームの脂肪量の2倍以上です。シングルクリームより重くて濃厚です |
| ホイップクリーム | シングルクリームよりもはるかに高い脂肪率(36%)を持ちます。ケーキ、パイ、プディングのトッピングや、ソース、スープ、フィリングの増粘剤として使用されます。 |
| 冷凍デザート | 冷凍状態で食べることを目的としたデザートです。例:シャーベット、ソルベ、フローズンヨーグルト |
| UHTミルク(超高温処理牛乳) | 非常に高い温度で加熱された牛乳です。牛乳の超高温処理(UHT)は135〜154℃で1〜8秒間加熱することを含み、芽胞形成性病原微生物を死滅させ、数ヶ月の賞味期限を持つ製品を生み出します。 |
| 非乳製品バター・植物性バター | ココナッツ、パームなどの植物由来の油から作られたバター |
| 非乳製品ヨーグルト | 通常、アーモンド、カシューナッツ、ココナッツなどのナッツ、さらには大豆、プランテン、オーツ麦、エンドウ豆などの食品から作られるヨーグルト |
| 業務用 | レストラン、クイックサービスレストラン、バーを指します。 |
| 小売用 | スーパーマーケット、ハイパーマーケット、オンラインチャネルなどを指します。 |
| ヌフシャテルチーズ | フランスで最も古いチーズの一つです。ノルマンディーのヌフシャテル=アン=ブレー地域で作られる、柔らかく、やや崩れやすい、カビ熟成の白カビ外皮チーズです。 |
| フレキシタリアン | 植物性食品を中心とし、肉の摂取を限定的または時折に抑えた半菜食主義的な食事を好む消費者を指します。 |
| 乳糖不耐症 | 乳糖不耐症は、牛乳に含まれる糖である乳糖に対する消化器系の反応です。乳製品の摂取に対して不快な症状を引き起こします。 |
| クリームチーズ | クリームチーズは、牛乳とクリームから作られた、ほんのりとした酸味を持つ柔らかくクリーミーなフレッシュチーズです。 |
| ソルベ | ソルベは、氷と果汁、果物のピューレ、またはワイン、リキュール、蜂蜜などのその他の原料を組み合わせて作られた冷凍デザートです。 |
| シャーベット | シャーベットは、果物と牛乳やクリームなどの乳製品を使用して作られた甘い冷凍デザートです。 |
| 常温保存可能 | 少なくとも1年間、室温または「棚の上」で安全に保存でき、安全に食べるために調理や冷蔵が不要な食品です。 |
| DSD | 直接店舗配送(DSD)は、製品が製造工場から小売業者に直接配送されるサプライチェーン管理のプロセスです。 |
| OUコーシャー | オーソドックス・ユニオン・コーシャーは、ニューヨーク市に拠点を置くコーシャー認証機関です。 |
| ジェラート | ジェラートは、牛乳、生クリーム、砂糖で作られた冷凍クリーミーデザートです。 |
| グラスフェッド牛 | グラスフェッド牛は牧草地で放牧され、様々な草やクローバーを食べることができます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、あらゆるレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




