
極低温ポンプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
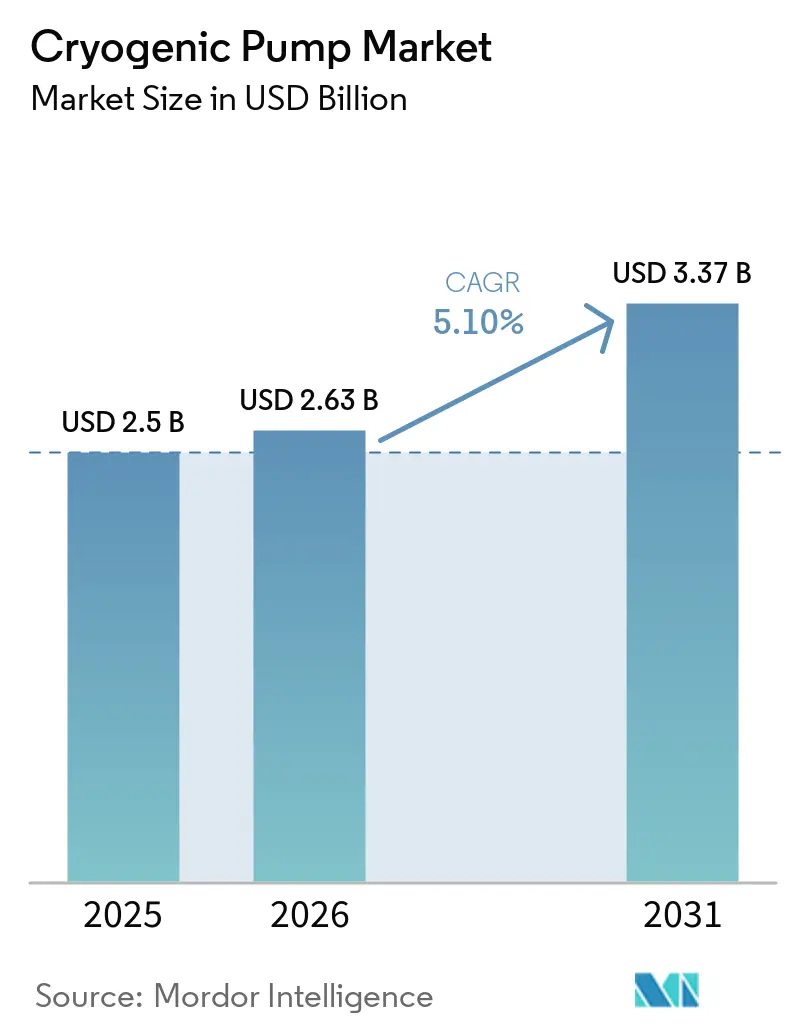
| 市場規模 (2026) | 2.63 十億米ドル |
| 市場規模 (2031) | 3.37 十億米ドル |
| 成長率 (2026 - 2031) | 5.10 % |
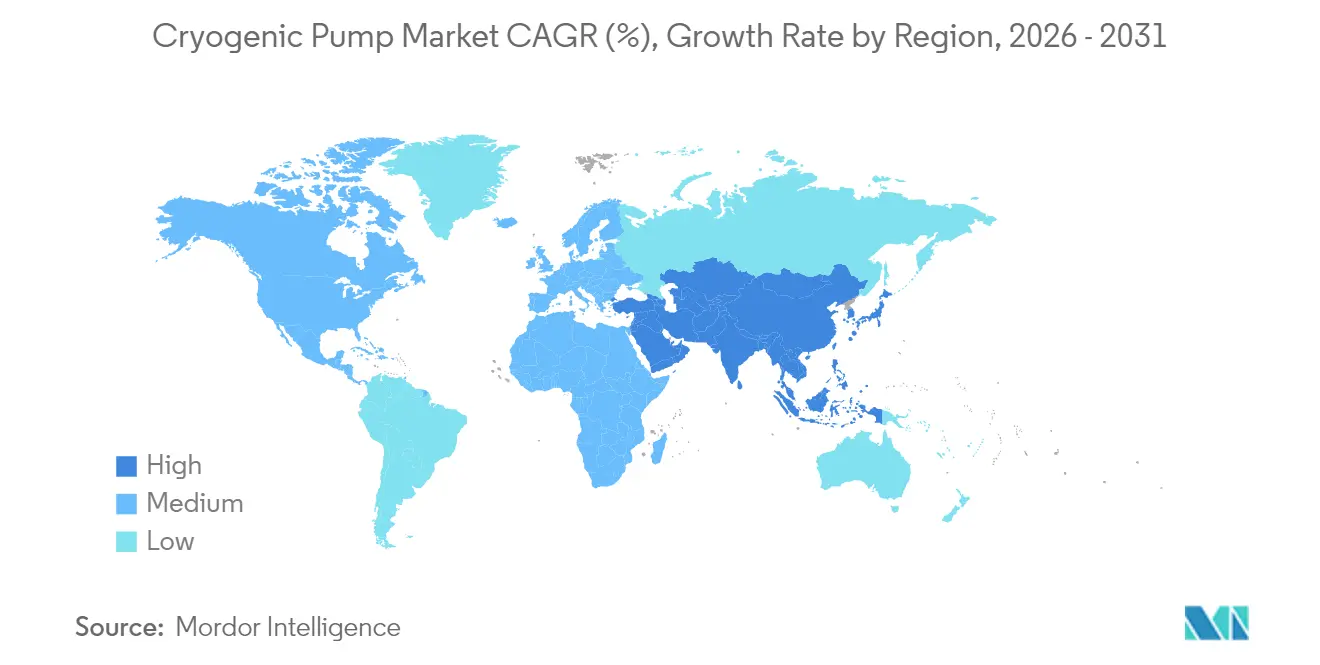
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
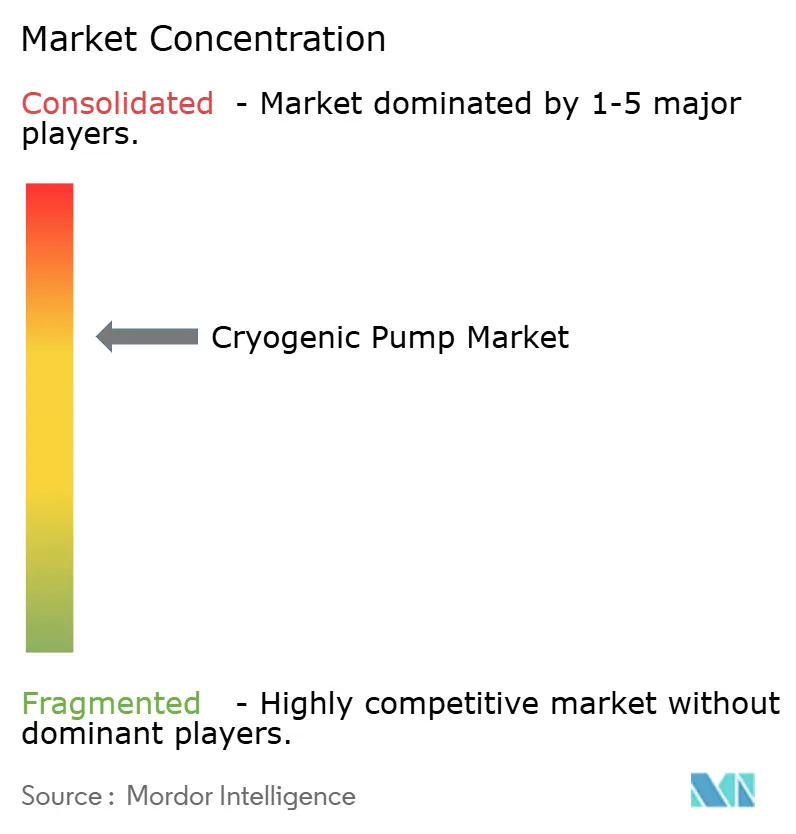
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる極低温ポンプ市場分析
2026年の極低温ポンプ市場規模はUSD 26.3億と推定され、2025年の価値USD 25.0億から成長し、2031年の予測はUSD 33.7億を示しており、2026年から2031年にかけて5.10%のCAGRで成長しています。
LNG基地の建設加速、水素経済インフラ、および量子コンピューティングや商業宇宙飛行などのディープテクノロジーの応用が設備需要を下支えしています。クリーン燃料に対する政策支援の高まりと、ボイルオフを低減し流量効率を向上させる技術改善が、エンドユーザーに対して予定されたライフサイクルよりも早期に従来のポンプを交換するよう促しています。サプライヤーは、より大型のインペラ設計、統合された状態監視、およびブラウンフィールドおよびグリーンフィールドサイトへの迅速な設置に対応したモジュール式スキッドで対応しています。同時に、企業買収により知的財産の集約が進み、グローバルベンダーはLNG、液体水素、および特殊ガスのバリューチェーン全体にわたる完全な極低温流体処理パッケージを提供できるようになっています。
主要レポートのポイント
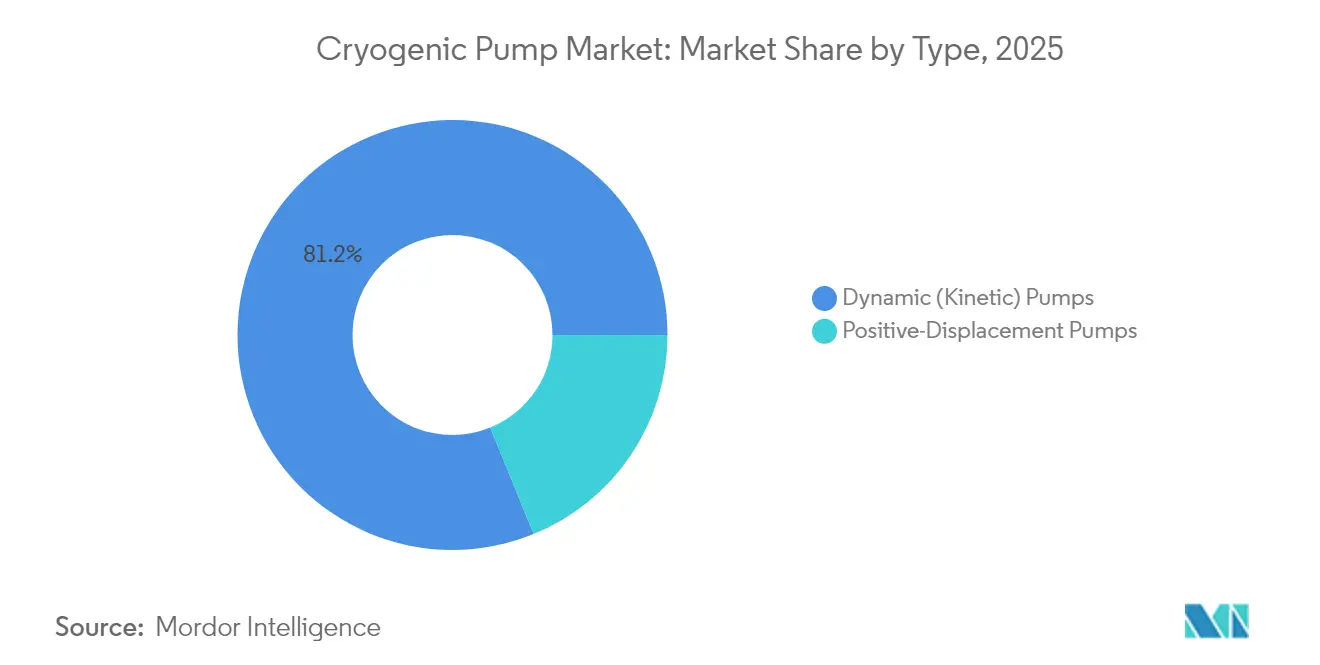
- タイプ別では、動的(動力学的)設計が2025年の極低温ポンプ市場シェアの81.16%を占め、容積式ユニットは2031年までに5.62%のCAGRで推移しています。
- 極低温ガス別では、LNGが2025年の極低温ポンプ市場規模の26.95%を占め、水素は2031年までに8.55%のCAGRで拡大すると予測されています。
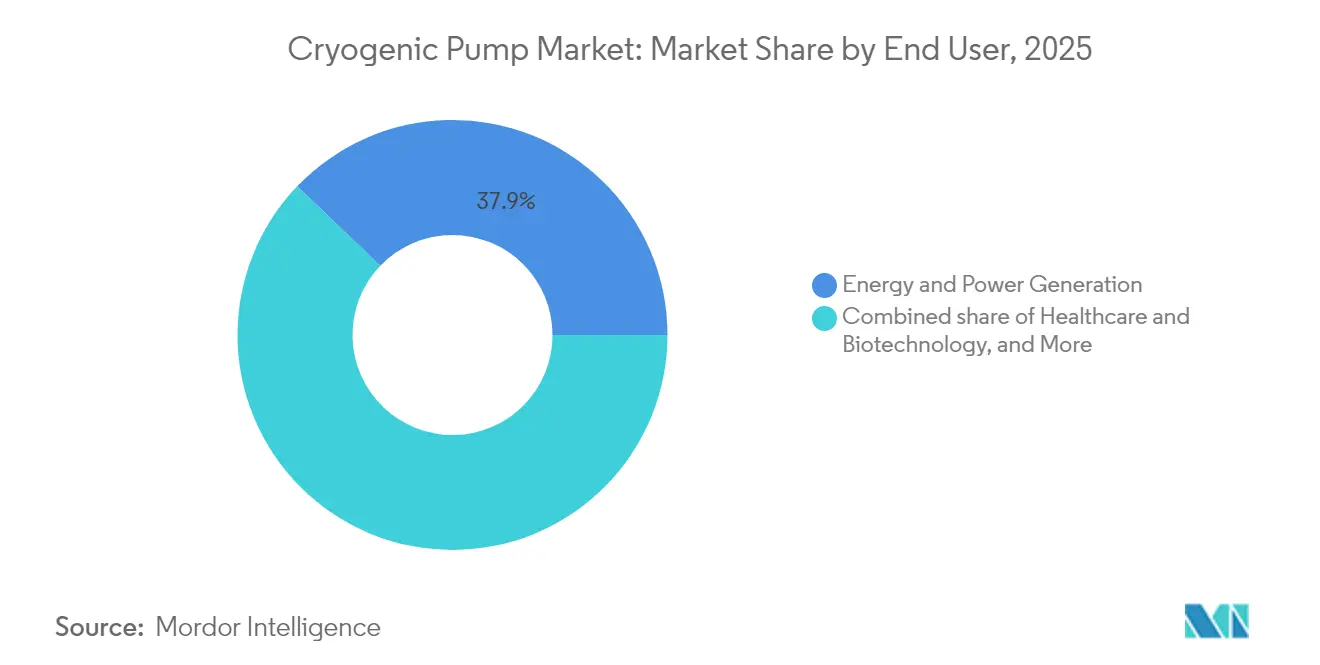
- エンドユーザー別では、エネルギーおよび発電が2025年に37.85%の売上シェアでリードし、ヘルスケアおよびバイオテクノロジーは2031年までに6.32%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2025年の極低温ポンプ市場シェアの37.92%を占め、2031年までに5.38%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) % CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| LNG インフラ投資の急増 | 1.2% | アジア太平洋および北米での早期利益を伴うグローバル | 中期 (2〜4年) |
| ヘルスケアおよび半導体ファブからの 産業用ガス需要の増大 | 0.9% | APACが中核、北米およびEUへの波及 | 短期 (≤ 2年) |
| グローバル水素経済の拡大 | 1.1% | EU、日本、韓国に集中するグローバル | 長期 (≥ 4年) |
| OECD諸国における老朽化した空気分離装置の 更新 | 0.7% | 北米およびEU、選択的APACマーケット | 中期 (2〜4年) |
| ハイパースケール量子コンピューティング データセンター向け極低温ポンプ | 0.6% | 北米、EU、中国 | 長期 (≥ 4年) |
| 商業宇宙打ち上げ推進剤 処理要件 | 0.5% | 北米、EU、インド、中国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
LNGインフラ投資の急増
2025年から2030年の間に年間約2,900億m³の新規LNG輸出能力が稼働予定であり、これは業界史上最大の波となっています。プラカミンズ、コーパスクリスティステージ3、カタールのノースフィールドイーストなどのプロジェクトが、−162°C対応のポンプに対する大量需要を支えています。欧州では、シュターデ基地が迅速な船舶から陸上への移送に対応した多段遠心ユニットを必要とする24万m³の貯蔵タンクを2基保有しています。Nikkisoを含むベンダーはオーバーホールサイクルを短縮するため欧州サービスハブを開設しており、プロセスライセンサーは可変速ドライブを統合して消費電力を最大7%削減しています。契約バックログは、99%を超える可用性閾値を保証する長期サービス契約のもとで確定されつつあります [1]。
ヘルスケアおよび半導体ファブからの産業用ガス需要の増大
ヘリウム需要はMRIの設置と2nmの半導体ノードへの移行によって2035年までに倍増すると予測されており、超高純度環境が必要とされています。米国のCHIPS法はUSD 300億を新規ファブに投入し、EPCファームが窒素、アルゴン、およびヘリウム供給システムをターンキー極低温ポンプスキッドと組み合わせる動機付けとなっています。精密ダイアフラムポンプは、ISO 14644-1クラス1クリーンルーム基準を満たすオイルフリー供給を保証します。アジアでは、台湾、韓国、および中国本土でのウェーハ製造能力の増強が、25バールの吐出圧力でヘリウムを再循環させ、従来のループと比較してガス損失を15%削減する高揚程往復ポンプの発注を促進しています [2]。
グローバル水素経済の拡大
圧縮ガスに対する液体水素の密度優位性が、大型モビリティおよび長期エネルギー貯蔵開発者を引き付けています。グローバルの液化能力は2024年に358.9 t/日に達し、米国とカナダが生産量の85%を保有しています。日本のEbara Corporationは、世界初のフルスケールLH₂ポンプ試験センターにUSD 160億を投資し、ISO 21013-1規格に従って−253°Cでコンポーネントを検証しています。同時に、中国は2020年以来3つの国家LH₂規格を発行し、128の燃料補給ステーションを展開しており、密集した都市の給油所に適合するコンパクトな垂直インライン型ポンプへの地域需要を加速させています。米国の政府支援による水素ハブはインフラにUSD 70億を割り当て、ポンプ設備投資のリスクを軽減する複数年にわたる引き取りを保証しています [3]。
OECD諸国における老朽化した空気分離装置の更新
欧州と北米の空気分離装置の40%以上が2005年以前に稼働しました。ドイツのFLEXASUのような改修プログラムは、より厚いパイプラインの壁、改善された断熱材、および追加の極低温ポンプによって固有電力を8%削減できることを示しています。変動価格制の電力市場は柔軟な設備を評価するため、運営者は2速モータードライブと予知保全ソフトウェアを設置してオフピーク時間帯に生産をシフトさせています。Lindeの最近のEUR 1億の中国空気分離装置は、デジタルツインを組み込み、予期せぬダウンタイムを30%削減し、水中ポンプの平均オーバーホール間隔を60,000時間に延長するというこのアプローチを反映しています [4]。
制約の影響分析*
| 制約 | (〜) % CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高い 設備投資および保守の複雑さ | -0.8% | グローバル | 短期 (≤ 2年) |
| LNG 価格変動によるプロジェクト延期 | -0.6% | アジア太平洋、中東に集中するグローバル | 短期 (≤ 2年) |
| 特殊合金の サプライチェーン不足 | -0.4% | 北米、EUで深刻な影響を受けるグローバル | 中期 (2〜4年) |
| 船舶燃料としてのアンモニアに関する 規制の不確実性 | -0.3% | 主要な海運ルートに焦点を当てたグローバル | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資および保守の複雑さ
水中極低温ポンプスキッドはLNGトレインの設置コストの4〜6%を占める場合があり、米国機械学会(ASME)セクションIXの認定を受けた溶接工は2021年以来20%を超える賃金プレミアムを要求しています。請負業者の倒産によって引き起こされたゴールデンパスLNGプロジェクトの遅延は、予算上のリスクを浮き彫りにしています。さらに、ポンプ修理には世界中のわずかなサービスセンターしか保有していない専門的な工具が必要であり、修理期間が延びています。地政学的緊張によって悪化した極低温鋼およびインコネルへの関税が材料費を押し上げており、運営者は供給リスクを償却するベンダー管理在庫プログラムの交渉を余儀なくされています。
LNG価格変動によるプロジェクト延期
アジアのスポットLNGは2024年のピーク時にUSD 52/MMBtuを超え、米国湾岸での新規液化の最終投資決定を停滞させました。欧州の非自由貿易協定輸出承認の一時停止は、ポンプ受注の見通しを損なうスケジュールの不確実性をもたらし、見込みのある買い手は市場のシグナルが安定するまで調達を延期するよう仕向けられています。同様の躊躇が中東の大型プロジェクトにも影響を与えており、引き取り契約には現在、EPC動員の早期化を妨げる価格再交渉条項が含まれています。ポンプメーカーは見積もりの有効期間を延長し、利益率を守るために通貨ヘッジ条項を追加していますが、受注サイクルは依然として長期化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
動的ポンプが効率優位性により主導動的運動学的設計、主に遠心式モデルは、2025年の極低温ポンプ市場において81.16%を占めました。これは、可動部品を最小限に抑えながら高い体積流量を実現できるためです。LNG基地では、軸受間遠心式設計を採用した極低温プロセスポンプが好まれており、オープンボリュート構造により−162°Cにおける必要有効吸込ヘッド(NPSH)要件を最小化しています。アジアおよびヨーロッパ全域で再ガス化能力の拡大が加速する中、同セグメントは引き続き市場をリードすると予測されています。一方、容積式技術は、流量安定性が処理能力よりも重視される精密計量および高圧水素サービスに対応しています。これらのユニットは、モビリティおよび分散型電力向け液体水素配送ネットワークの成長に支えられ、年平均成長率(CAGR)5.62%を記録すると予測されています。
遠心式モデルはキャビテーションを低減する蒸気還流ラインを統合しており、オーバーホール間隔を60,000時間以上に延長します。軸流式バリアントは、差圧が比較的低いピークシェービング用LNG送出に対応しています。混流式ポンプは、浮体式貯蔵再ガス化設備(FSRU)向けにハイブリッド性能を提供します。容積式カテゴリ内の往復動ポンプは、燃料電池グレードの水素において重要な指標である炭化水素汚染を抑制するオイルフリーピストンリングを採用しています。スクリューポンプは冶金用アルゴンサービスにおける連続運転をサポートし、ダイアフラムポンプは3nm半導体ウェットベンチ向けにパーティクルフリーの流量を供給します。多様な運転条件により、あらゆる方式がそれぞれのニッチ市場を確立し、設計パラダイム全体にわたって健全な競争が維持されています。セグメントの分割はアフターマーケット収益も支えており、異なるアーキテクチャがそれぞれ固有のシールキットおよびスペアローターを必要とすることで、プラントオペレーターとのOEMライフサイクルエンゲージメントが強化されています。
注記: 個々のセグメントのセグメントシェアはレポート購入後にご利用いただけます
極低温ガス別:
水素が成長ドライバーとして台頭LNGは2025年の極低温ポンプ市場規模の26.95%を維持しており、多段ポンプを統合した液化および再ガス化資産に支えられています。しかし、水素セグメントはネットゼロを目標とする国家ロードマップに後押しされて8.55%のCAGRで拡大すると予測されています。液体水素の重量エネルギー密度の優位性が大型輸送や航空試験台での採用を促進し、120バールの吐出が可能なポンプの発注を刺激しています。一方、窒素と酸素は製鋼および医療用途での安定した需要を維持しており、標準デューティの水中遠心ポンプが必要とされています。
量子コンピューティングおよびMRIスキャニングにおけるヘリウムのニッチかつ急成長している役割が、2K以下の運転に耐える特殊な低損失ポンプへの需要を押し上げています。回生制動を備えた回収ユニットはモーターエネルギーの最大14%を回収し、新設計に組み込まれた効率向上を示しています。アルゴンは付加製造および高純度溶接市場に引き続き対応しており、汚染制御が体積スループットよりも重視されています。ガスタイプ全体にわたって、ポンプ、蒸発器、およびコントロールを組み合わせた多目的パッケージ提供により、サプライヤーは様々な熱力学的特性とエンドユーザーの純度仕様に合わせて迅速に構成をカスタマイズできます。
エンドユーザー別:
ヘルスケアおよびバイオテクノロジーがイノベーションを牽引エネルギーおよび発電は2025年の極低温ポンプ市場規模の37.85%を占め、LNG貿易フローおよび製油所と一貫製鉄所における産業用ガス消費を反映しています。しかし、ヘルスケアおよびバイオテクノロジーは2031年まで6.32%のCAGRで最も急成長している垂直市場です。MRIフリートの拡大、陽子線治療の普及、および凍結焼灼デバイスが増加しており、画像解像度を保護するための最小振動でヘリウムまたは窒素を一定供給するポンプが必要とされています。設備サプライヤーは、コンパクトなポンプを病院インフラに適したターンキー冷却ループに統合するため、医療機器OEMと協力しています。
石油化学クラスターは酸化分解および不活性ブランケットのために引き続き酸素および窒素ポンプを展開していますが、成長は緩やかです。直接還元鉄プラントを含む冶金サイトは、より環境に優しい製鋼への転換を支援するため、極低温ポンプで酸素を加圧して反応器の化学量論に達することを求めています。電子ファブはリソグラフィにアルゴンと窒素を使用しており、ここでは漏れのないダイアフラムポンプがウェーハ収率を損なうオイル汚染がないことを保証します。航空宇宙打ち上げ施設および推進試験台が顧客基盤の中で際立っており、厳格な信頼性のためにASME B31.3配管コードの認定を受けた大口径LH₂およびLOXポンプを調達しています。セグメント間の多様化により、サプライヤーは特定のエンドユーズの景気循環から守られ、広範な極低温ポンプ市場における回復力を強化しています。
注記: 個々のセグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域 極低温ポンプ市場
アジア太平洋地域は2025年の極低温ポンプ市場において37.92%の収益シェアでリードしており、中国の27か所の進行中のLNG基地と積極的な水素ステーション展開がその基盤となっています。インド、日本、韓国がクリーン燃料の輸入と半導体生産能力の拡大を加速させる中、地域のCAGRは2031年に向けて5.38%と予測されています。国内OEMは物流コスト削減のためにローカルアセンブリを拡大しており、多国籍企業は達規制への対応として合弁パートナーにIPをライセンス供与しています。584.4 bcfの貯蔵能力を誇る中国の唐山第二基地は、多段ポンプ需要を牽引する大規模な稼働拠点の典型例です。同時に、西安の小規模LNGハブは年間140万トンの液化能力を追加し、遠隔地の工業団地に展開可能なスキッドマウント型ポンプの受注を押し上げています。
北米 極低温ポンプ市場
北米は、2028年までに24.4 Bcf/日に達すると予測される11.4 Bcf/日のLNG輸出基盤に支えられ、堅調な勢いを維持しています。1日あたり326トンを生産する15施設を擁する液体水素分野のリーダーシップにより、同地域は技術インキュベーターとしての地位を確立しています。米国のベンダーは航空宇宙主要企業との近接性と水素ハブ補助金を活用し、高度な振動診断分析をポンプ製品に組み込んでいます。カナダの新興液体水素回廊はプリンスルーパートと内陸トラック輸送フリートを結び、トレーラーの荷降ろしに最適化された中規模ポンプの需要を喚起しています。メキシコの航空宇宙クラスターにおける産業用ガスの拡大が、地域の機会をさらに広げています。
欧州・中東・アフリカおよび南米 極低温ポンプ市場
欧州はロシア産ガスの不足に対応するため、輸入インフラへの転換を進めています。ドイツのシュターデ基地はアンモニア対応のベースロードポンプを統合し、燃料転換に向けた将来対応を図っています。スカンジナビアの造船所では液体水素の船舶燃料補給の試験が行われており、急速切り離しカップリングを備えたポータブルポンプモジュールが必要とされています。中東の輸出業者はコスト競争力のある原料ガスを引き続き活用していますが、サウジアラビアとアラブ首長国連邦の新たなブルー水素プラントでは、超低温ポンプを必要とする液体水素物流チェーンが組み込まれています。アフリカと南米は依然として発展途上にありますが、オフグリッド電力向けの小規模LNGを推進しており、段階的なポンプ需要の基盤を築いています。
規制環境
極低温ポンプの設計、設置、および輸送に関する適合性は、国際規格と管轄区域固有の安全基準の組み合わせによって規定されています。主要な基準には、極低温用途の遠心ポンプに関するISO 24490:2025、および圧力リリース附属品に関するISO 21013シリーズがあり、これには再閉鎖式装置に関するISO 21013-1:2021+A1:2024と非再閉鎖式装置に関するISO 21013-2:2025が含まれ、スキッドおよびタンクのインターフェース規格で参照されています。
危険場所および高影響流体については、事業者およびEPCはNFPA 2、NFPA 55、NFPA 59A、およびATEX指令2014/34/EUなどの規範・指令に沿ってポンプ設置を行い、水素およびLNG用途に使用される往復動極低温ポンプに関するEIGA Doc 244/23の指針と整合させています。米国では、49 CFR 178.338-17に基づく輸送関連要件がカーゴタンク極低温液体ポンプの保護を対象とし、アルミ部品に関するASTM B 580に関連する陽極酸化処理要件などの材料処理上の考慮事項を含みます。10 CFR Part 431 Subpart Yのより広範な効率規則も、極低温専用機器が標準の水ポンプ試験手順の対象外であっても、調達フレームワークに影響を与える可能性があります。
競合環境
この産業は、高い技術的障壁と長い認定サイクルにより、中程度の集中度を示しています。Nikkisoは特定のLNG送出ニッチで約50%のシェアを支配しており、高流量下のキャビテーションを抑制する特許取得済みのスパイラルインデューサー設計を活用しています。2025年のChart IndustriesとFlowserveの全株式合併は、アフターマーケットサービスから42%の売上を持つUSD 190億の企業を生み出し、顧客を固定するライフサイクル収益モデルへの転換を示しています。Alfa LavalによるFives Energy CryogenicsのEUR 2億の買収は、熱移動とポンプのバンドルを拡大し、DoverのPSG部門はCryogenic Machinery Corp.を統合して遠心ポンプ能力を深化させています。
競合他社は冶金、デジタルツイン、およびパッケージスキッドエンジニアリングで差別化を図っています。EbaraのUSD 160億のLH₂試験センターは−253°Cでの10,000時間デューティのコンポーネントを検証し、先行者優位をもたらしています。Flowserveはオーバーホールサイクルを14日未満に短縮するグローバルサービスハブを活用しており、ダウンタイムが厳しい環境での競争優位となっています。スタートアップは量子コンピューティングのホワイトスペースを標的に、希釈冷凍機向けに調整された磁気浮上マイクロポンプを提供しています。戦略的な重点は、ポンプと蒸発器、コントロール、および予知分析を組み合わせたプラットフォームソリューションへの移行が進んでおり、より粘着性の高い顧客関係と継続的な収益を育成しています。
極低温ポンプ業界のリーダー企業
-
Nikkiso Co., Ltd.
-
Ebara Corporation
-
Flowserve Corporation
-
Cryostar SAS
-
Sumitomo Heavy Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
極低温ポンプ市場 このレポートでカバーされる企業
- Nikkiso Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Sumitomo Heavy Industries, Ltd.
- Cryostar SAS
- Weir Group PLC
- Fives Group
- KSB SE & Co. KGaA
- Beijing Long March Tianmin Hi-Tech
- PHPK Technologies
- Atlas Copco (Leybold)
- Dover (PSG & Cryo-Mach)
- Chart Industries
- Ruhrpumpen Group
- Technex Ltd.
- Shinko NSE
- Cryomec AG
- CYY Energy
- Zhejiang Sanhuan Hi-Tech
- Barber-Nichols
- Trillium Flow Technologies
市場機会と将来展望
LH2サプライチェーンの商業化により、専用ポンプおよびボイルオフガス処理パッケージの需要余地が生まれています。2026年4月、荏原エリオットエナジーは、川崎重工業から液化水素供給チェーン商用化実証プロジェクト向けの液体水素ブースターポンプおよび極低温水素リターンガスブロワーの受注を発表し、検証済みの超低温性能に対する短期的な需要の高まりを示しました。同開発トラックでは、荏原製作所が千葉県富津市に建設中のLH2ポンプ向け実機商用試験・開発センター(2026年夏完成予定)などの適格性認証投資も後押ししています。
LNGおよび隣接するクリーン燃料の取り扱いにおいて、購買者はモジュール化、保守性、マルチ流体プラットフォームを中心に調達範囲を拡大しています。2026年4月にニッキソがドイツ・シュターデのハンザティック・エナジー・ハブLNGターミナル向けに極低温サブマージドモーターポンプ29台を供給する契約を発表したことは、欧州でのターミナル建設活動の継続を示しています。また、ニッキソのSMP 34(2026年7月発表)のような新製品の方向性は、LNGおよびその他流体全般でのプラットフォームの汎用性拡大を目指しています。小規模LNGおよび海上燃料補給もまた、着脱式サブマージドポンプアーキテクチャの新たな余地を開いており、ヴァンゼッティ・エンジニアリングが2026年6月に実演した小規模LNGおよび海上燃料補給向けの着脱式サブマージド極低温ポンプシリーズESK-IMOは、分散拠点でのより迅速な展開と高い稼働率を目指しています。
最近の産業開発事情 極低温ポンプ市場
- 2026年7月:ニッキソ・クリーンエナジー&インダストリアルガスグループは、液体水素、LNG、アンモニア、窒素を含む複数の極低温流体を取り扱える次世代サブマージドモーターポンプSMP 34を発売しました。複数の極低温用途にわたって単一プラットフォームを位置付けることは、EPCおよび事業者の標準化を支援し、OEMのサービスおよびスペアパーツの対象設置ベースを拡大します。
- 2025年7月:アルファ・ラバルは、フィーブス・エナジー・クライオジェニクスの買収を2億ユーロで完了しました。この取引により、コールドチェーン処理を中心に相互補完的な機器群を組み合わせたパッケージ型極低温提供が強化され、LNGおよび産業ガスプロジェクト向けのバンドルスキッドにおける競争力学に影響を与えました。
- 2024年7月:フローサーブは、ネクスジェン・クライオジェニック・ソリューションズ社から極低温LNGサブマージドポンプ技術、システム、パッケージングに関する知的財産および進行中の研究開発を取得しました。この買収により、フローサーブはサブマージドLNGポンプのノウハウへのアクセスを加速し、既存のグローバルサービス網を通じて統合型極低温ポンプシステムを供給する能力を拡大しました。また、LNGターミナルおよび海上燃料補給用途向けのモジュール型ターンキーポンプソリューションの展開を拡大し、複数地域における極低温LNGパッケージングへの展開範囲を広げています。
極低温ポンプ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用および医療用途において極低温で液化ガスを移送・加圧・輸送する極低温ポンプから生じる収益を対象とし、機器の販売時点で計上されます。
調査範囲の除外事項:極低温サービス向けに設計されていない汎用産業用ポンプ、および施設に関連する下流の建設・EPC(設計・調達・建設)サービス価値は除外しています。
セグメンテーション概要
- タイプ別
- 動的(動力学的)ポンプ
- 遠心式
- 軸流式
- 混流式
- 容積式ポンプ
- 往復式
- スクリュー式
- ダイアフラム式
- 動的(動力学的)ポンプ
- 極低温ガス別
- 窒素
- 酸素
- アルゴン
- LNG
- 水素
- ヘリウム
- エンドユーザー別
- エネルギーおよび発電
- 化学品および石油化学
- ヘルスケアおよびバイオテクノロジー
- 冶金および金属加工
- 半導体および電子機器
- 航空宇宙および宇宙打ち上げサービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東およびアフリカ
- 北米
データソース・市場規模算定・検証
デスクリサーチ
まずデスクリサーチを実施し、市場境界、代表的なポンプ構成、および極低温ガスと最終用途別の需要プールを確定します。活動水準および変化の方向性を把握するために、米国エネルギー情報局(EIA)のエネルギー統計、米国地質調査所(USGS)の素材データ、国連商品貿易統計データベース(UN Comtrade)の貿易統計、国際エネルギー機関(IEA)のエネルギーレポート、極低温取り扱いに関する米国海洋大気庁(NOAA)および米国国立標準技術研究所(NIST)の参考資料、ならびに技術的焦点を示す特許データベースなど、公的・公式情報源を活用しました。
次に、極低温液体の生産・消費指標、LNGおよび産業ガスプロジェクトの発表、ならびにエネルギー・化学・ヘルスケア・金属・電子・航空宇宙分野における設備投資パターンをマッピグすることで、これらのシグナルを規模算定のインプットに変換します。また、製品ミックスおよび交換サイクルを把握するために、企業の開示資料、投資家向けプレゼンテーション、製品カタログ、信頼性の高い報道資料を精査し、企業財務・インテリジェンス、ニュース・財務情報、特許記録、および関連する輸出入の船積みレベルの追跡に特化した有料サブスクリプションでギャップを補完しました。ここに記載したデスクリサーチのソースは例示であり、収集・クロスチェック・明確化のために他にも多数の参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、公開データでは把握が困難な前提条件、特に代表的な価格帯、受注リードタイム、LNG・産業ガス・特殊用途にわたる需要の分布を検証するために活用しました。ポンプメーカー、部品サプライヤー、販売代理店、EPC関連バイヤー、エンドユーザーへのヒアリングを実施し、地域別の稼働状況やプロジェクトタイミングを各社の計画サイクルと照合できるよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA、南北アメリカにわたってバランスよくカバレッジを確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):15% | アジア太平洋(APAC):46% |
| 中位層:54% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ(EMEA):29% |
| 中小規模プレイヤー:15% | マネージャー:49% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、主要な極低温ガスの生産・流通・取り扱いニーズを機器需要に変換し、最終用途別のアプリケーション強度でフィルタリングするトップダウン構築から始まります。実際には、LNG液化・再ガス化設備の増設、産業ガスプラントの建設、ヘルスケア向け液体酸素の使用パターン、電子・冶金分野の能力拡大といった指標を採用・交換の前提条件を用いてポンプ需要に変換することでモデルを固定しています。
結果の現実性を担保するため、タイプ別のサンプリングされたポンプ平均販売価格(ASP)レンジ、年間出荷量に関するチャネルフィードバック、遠心式・往復動式・スクリュー・ダイアフラム式にわたるサプライヤー側のミックス推計など、選択的なボトムアップ検証で合計値を裏付けています。その他の作業変数には、代表的なポンプ稼働サイクル、サービス・交換間隔、極低温サービス向けのステンレスまたは特殊合金の使用強度、新規プロジェクト需要とメンテナンス主導の交換需要の比率が含まれます。ボトムアップの視認性が不完全な場合は、インタビューから得た保守的なレンジを適用し、地域別プロジェクト数と貿易フローの方向性によって絞り込みます。
予測においては、LNGプロジェクトのタイミング、水素・ヘリウムの投資サイクル、産業生産の変化に応じて需要を柔軟に調整できるよう、シナリオ分析を活用した後、一次回答者がベースケースとして示した内容に前提条件を整合させます。最終予測は、エネルギー設備投資トレンドや地域別産業生産の方向性といったマクロシグナルとの整合性を確認した上で確定します。
データ検証と更新サイクル
明らかな二重計上やタイミングエラーを早期に発見するため、複数のステップで出力を検証します。モデルの合計値を、地域別プロジェクトパイプライン、極低温ポンプカテゴリの貿易動向、施設タイプ別の想定支出額といった独立したシグナルと比較し、承認前に大きな乖離を調査します。
インプットロジック、計算チェック、前年比の動きについて第二のアナリストによるレビューを実施し、主要な前提条件が想定レンジを外れた場合は選択的な再コンタクトを行います。レポートは年次で更新され、大規模なエネルギープロジェクトの遅延や産業ガス能力計画の急激な変化など、見通しに重大な影響を与える事象が発生した場合は中間更新を実施します。納品前に最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの極低温ポンプ市場規模と他の公表推計値との比較
極低温ポンプの公表市場規模は、調査によって対象とするポンプタイプ・ガス・エンドユーザー需要プールが必ずしも一致しないこと、また通貨換算に使用する年度によっても合計値が変動するため、差異が生じる場合があります。この表は、複数の調査が同一の産業全般を対象としている場合でも、どの程度の乖離が生じうるかを示すものです。
本市場における主なギャップの要因は、より広範な極低温機器を含めるか、LNG移送のみといった単一用途に絞り込むかというスコープの選択、および遠心式と容積式ユニットへの異なる価格カーブの適用にあることが通常です。ベンチマーク表が現在年の値として比較的絞り込まれた数値を示しているのは、Mordor Intelligenceのモデルでは定義されたガスおよびエンドユーザーを対象とした極低温サービス用ポンプのみを計上し、タンク・気化器・フルシステムスキッドなどの隣接品目を機器収益に加算していないためです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.63 ビリオン 米ドル(2026年) | |
| 産業調査出版社A | 2.88 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広範な真空および極低温機器関連のポンプ需要を混在させることが多く、単年度ベースで比較した場合に合計値が高くなる可能性があります。 |
| 産業調査出版社B | 2.43 ビリオン 米ドル(2025年) | より保守的な平均販売価格(ASP)および交換前提条件を適用する傾向があり、チャネルチェックが限定的なため、中小規模の産業ガスおよびヘルスケアの交換需要を過小評価している可能性があります。 |
総じて、差異の大部分はポンプ収益として何を含めるか、ポンプタイプ全体での価格平均化の方法、およびプロジェクトタイミングの取り扱いに起因しています。当社のアプローチは、LNGおよび産業ガス活動などの明確な需要指標に基づいており、インタビューベースの価格・数量リアリティチェックによるクロスチェックを実施しているため、ユーザーはロジックを再現し各前提条件を理解することができます。
レポートで回答されている主要な質問
2031年までに極低温ポンプ市場はいくらになりますか?
極低温ポンプ市場規模は2031年までにUSD 33.7億に達し、5.10%のCAGRで成長すると予測されています。
極低温ポンプ市場において最も急成長している地域はどこですか?
アジア太平洋が37.92%の最大シェアを保有し、5.38%のCAGRで最も急成長している地域でもあります。
極低温ポンプが水素経済にとって重要な理由は何ですか?
液体水素は−253°Cで輸送する必要があり、特殊な極低温ポンプがモビリティおよび産業用途に必要な高圧での安全かつ効率的な移送を可能にします。
LNGサービスではどのポンプタイプが主流ですか?
動的遠心ポンプは高い流量能力と低い保守性により主流であり、2025年の全体的な市場シェアの81.16%を占めています。
ヘルスケアが極低温ポンプの需要にどのような影響を与えていますか?
MRIの設置および陽子線治療センターの拡大がヘルスケアおよびバイオテクノロジーセグメントを牽引しており、2031年まで6.32%のCAGRで成長すると予測されています。
Chart IndustriesとFlowserveの合併は市場にどのような影響を与えますか?
USD 190億の合併により、広範なサービスカバレッジを持つフルラインプロバイダーが誕生し、製品ライン全体での競争激化と技術統合の加速が見込まれます。