
心臓クライオアブレーションデバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.11 十億米ドル |
| 市場規模 (2032) | 4.69 十億米ドル |
| 成長率 (2027 - 2032) | 17.30 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる心臓クライオアブレーションデバイス市場分析
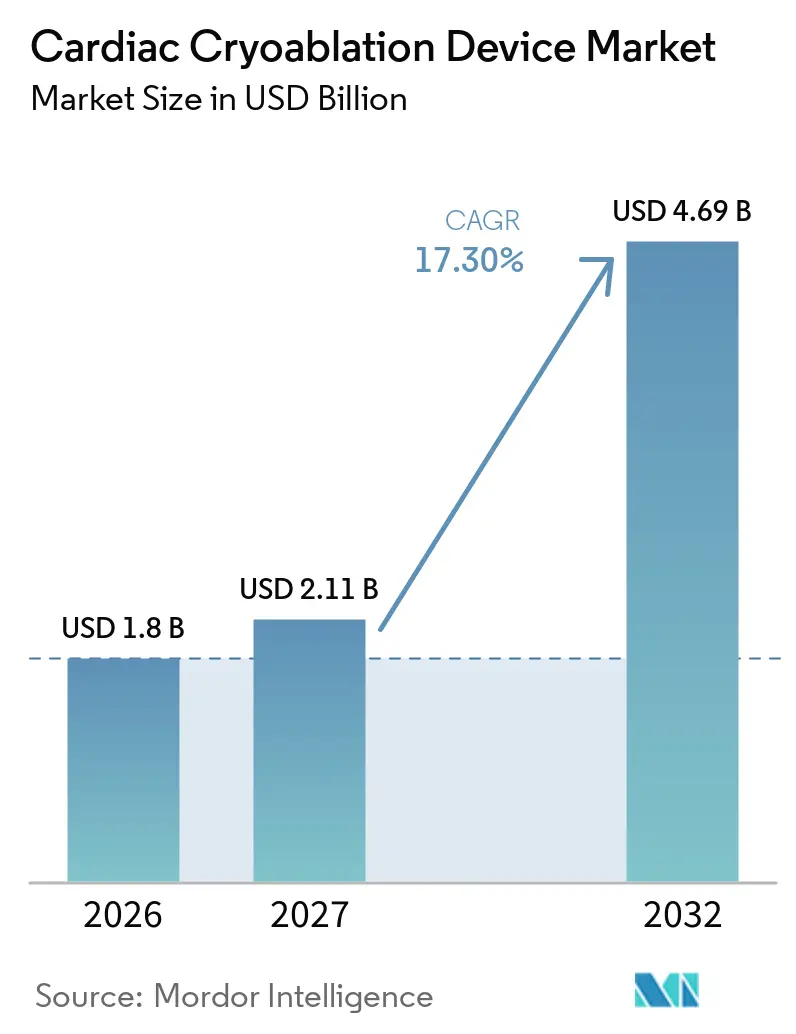
心臓クライオアブレーションデバイス市場規模は、2026年の18億米ドルから2027年には21.1億米ドルに成長し、2027年から2032年にかけて17.30%のCAGRで2032年までに46.9億米ドルに達すると予測されています。
償還自由化、拡張型クライオバルーンなどの技術アップグレード、早期介入に関する臨床エビデンスが相まって、手術件数を押し上げている一方、パルスフィールドアブレーション(PFA)が近期的な代替リスクをもたらしています。規制上の動向、特に2026年の米国外来手術センター(ASC)支払いルールは、単純な心房細動(AF)症例を外来施設へと誘導しており、超低温クライオは標準的な−88℃バルーンでは対応できない心室頻拍(VT)のニッチ市場を開拓しています。中国参入企業による液体窒素システムは価格面および持続可能性の観点から新たなダイナミクスをもたらしており、三次病院に設置されたコンソールの既存基盤は、手術時間とデバイス交換を削減する段階的なワークフロー改善によって守られています。競争上のポジショニングは、クライオアブレーションを当初差別化していたシングルショットの再現性を損なうことなく、マッピング、クライオ、PFAを単一プラットフォームにいかに迅速に統合できるかにかかっています。
主要レポートのポイント
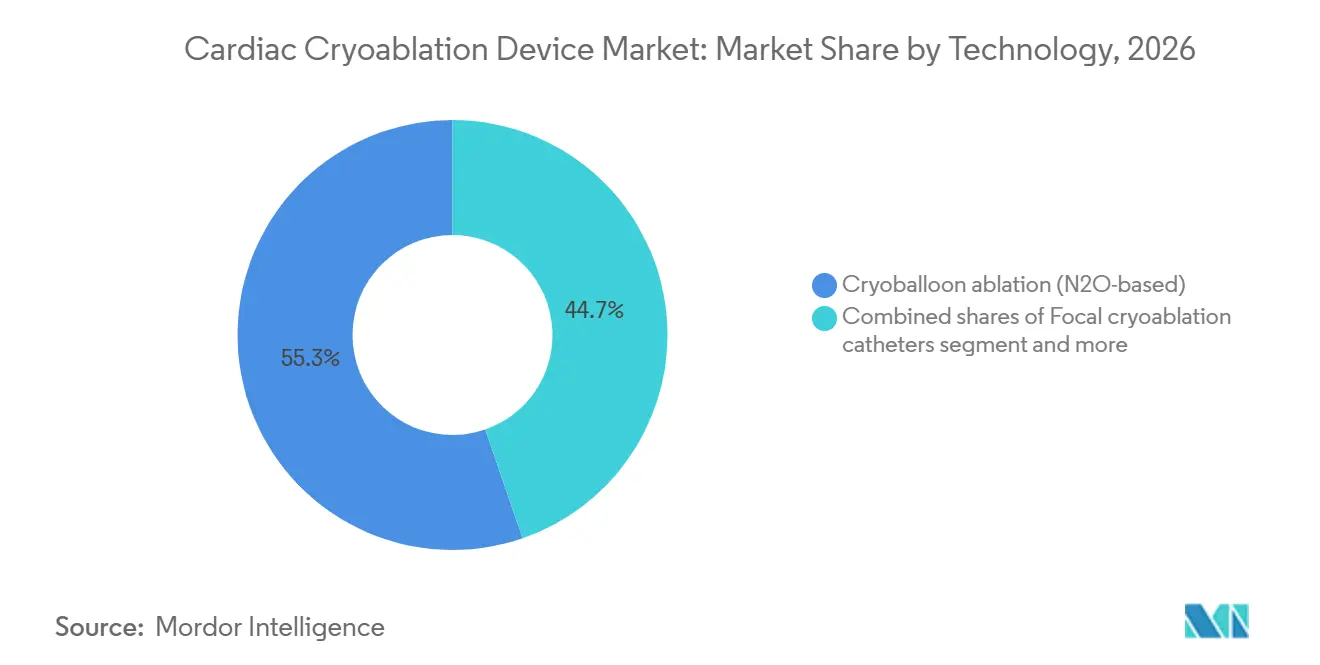
- 技術別では、亜酸化窒素クライオバルーンが2026年の心臓クライオアブレーションデバイス市場シェア55.30%を占めてリードし、超低温クライオは2032年までに17.95%のCAGRで成長すると予測されています。
- 製品別では、カテーテルおよびバルーンが2026年の心臓クライオアブレーションデバイス市場規模の62.18%を占め、2032年まで17.86%のCAGRで拡大しています。
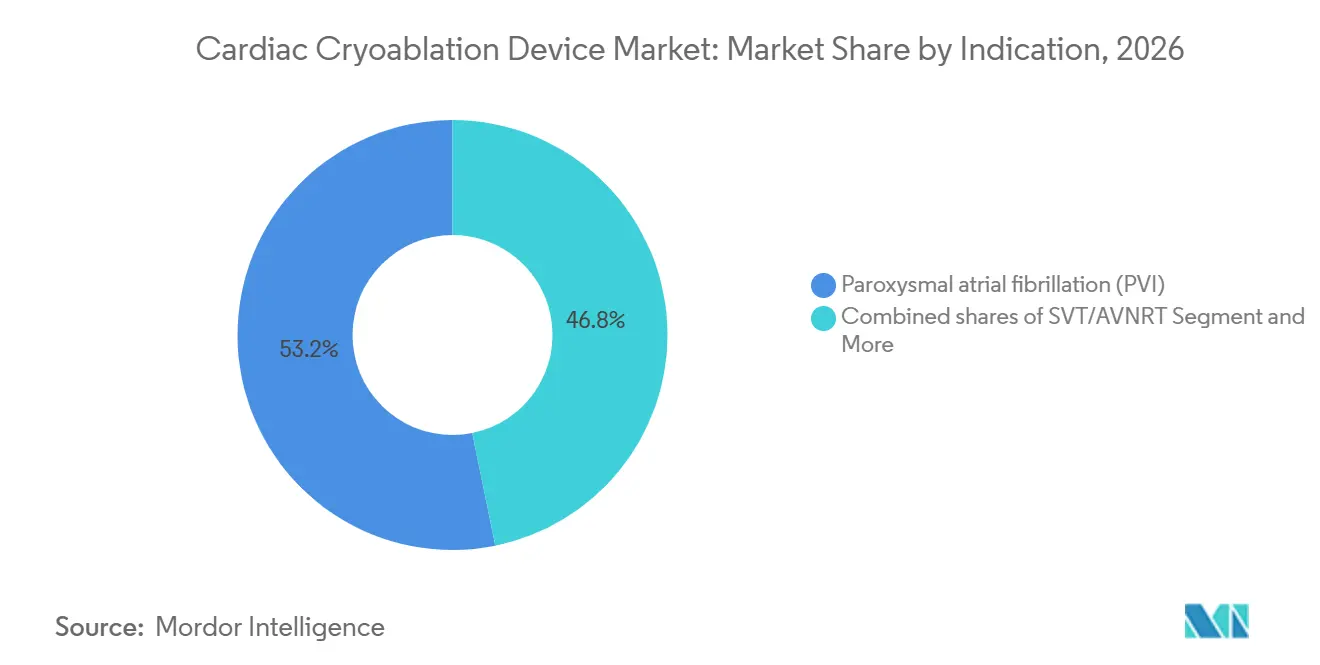
- 適応症別では、発作性心房細動が2026年の収益の53.18%を占め、心室頻拍アブレーションは2032年まで17.81%のCAGRで拡大すると予測されています。
- エンドユーザー別では、三次病院が2026年に57.18%のシェアを保有し、外来手術センターが2032年まで17.88%の最高予測CAGRを記録しました。
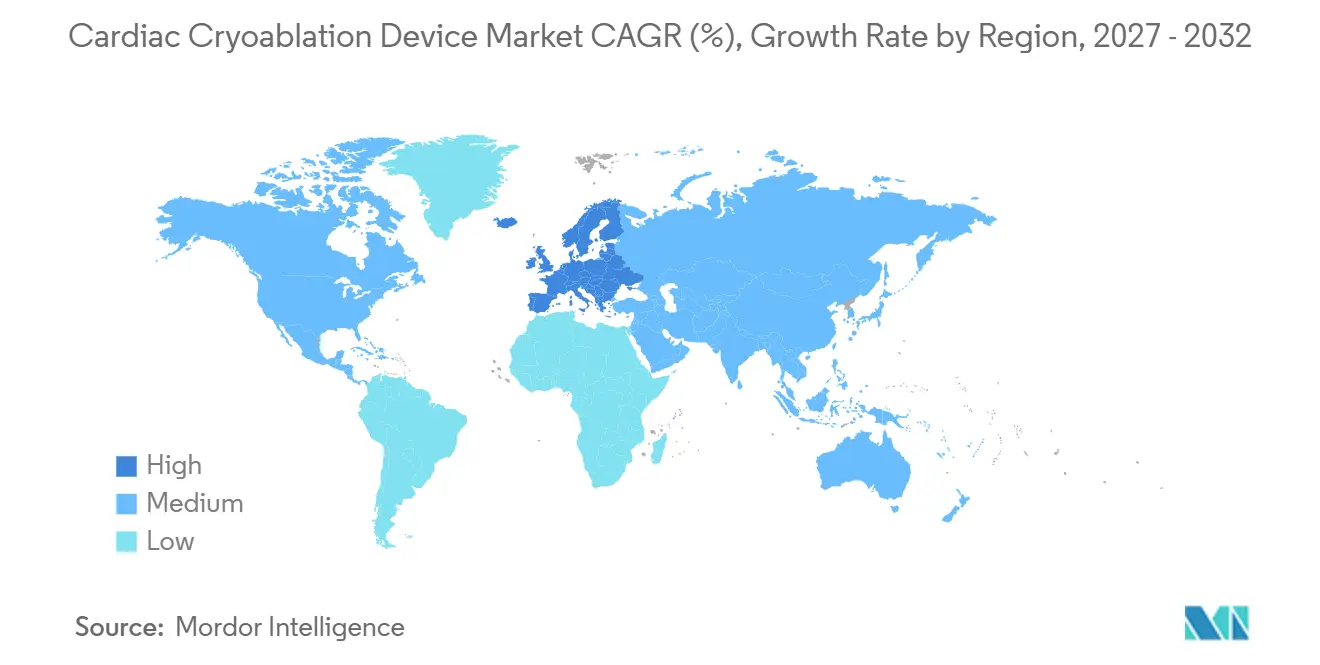
- 地域別では、北米が2026年に46.17%のシェアで優位を占めましたが、欧州は2032年まで17.76%のCAGRで全地域を上回るペースで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 米国における外来手術センター適用範囲、外来シフト | +3.2% | 米国、カナダのパイロットプログラム、一部のEU支払者 | 短期(2年以内) |
| 第一選択アブレーションのエビデンス、早期ケア | +4.1% | 北米、西欧、日本 | 中期(2〜4年) |
| 新たなクライオシステムの承認、コンソールの成長 | +2.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| シングルショットワークフローの効率性 | +1.9% | 世界中の高件数電気生理学センター | 短期(2年以内) |
| 超低温によるVT機会 | +2.5% | 当初は北米と欧州 | 長期(4年以上) |
| 中国参入企業、価格と持続可能性 | +2.0% | コスト重視の新興市場への波及を伴う中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
米国における外来手術センター適用範囲と外来シフト
2025年11月のCMS最終規則により、包括的AF アブレーションコードCPT 93656が外来手術センターリストに追加され、施設支払額は24,532米ドルとなり、入院患者向け料金を上回り、外来患者の急増を促進しました。クライオバルーン手術の平均所要時間は122分であり、高周波(RF)の160分と比較して短く、残業時間を削減し、外来手術センターのスループットモデルに適合しています[1]。2026年初頭のスケジューリングデータによると、外来手術センターは1日あたり1ラボにつき2件のクライオ症例を追加予約しており、外来手術センターの収益は予測CAGR 17.88%で拡大しています。カナダの州および複数の西欧の支払者が同様の日帰りAFパスウェイを試験的に導入しており、北米のプレイブックが輸出される可能性を示唆しています。
第一選択アブレーションのエビデンスと早期介入
Arctic Front Advanceバルーンに対するFDAの第一選択承認、ならびにSTOP-AF FirstおよびEARLY-AFの結果(不整脈非再発生存率75〜82%を示す)により、アブレーションは救済療法から前線治療へと移行しました[2]。構造的に正常な若年者の心房は単回手術の耐久性が高く、費用のかかる再介入を削減し、需要を前倒しにします。2024年のドイツのコスト効用モデルでは、増分費用対効果が1QALYあたり1,037ユーロと試算され、地域の支払意思額の閾値を大幅に下回り、支払者がパスウェイの早期段階でアブレーションを受け入れる姿勢を強化しています。
新たなクライオシステムの承認と設置基盤の拡大
Boston Scientificは2026年2月にFDAからPOLARx FITの承認を取得し、カテーテル交換を削減する拡張型28〜31 mmバルーンを導入しました。この改良により、FROZEN-AF IDE試験において12ヶ月時点で96%のイベント非発生生存率が達成されました。米国での発売前に世界で25,000件以上の症例が記録されており、このプラットフォームはMedtronicが長年保持してきたコンソール優位性を侵食する位置にあります。並行するCEマーク補足申請および日本の承認により、グローバルな設置台数が拡大しており、初期費用150,000〜200,000米ドルにもかかわらず、外来手術センターへのコンソール設置が増加しています。
シングルショットクライオのワークフロー効率性と再現性
ドイツのFREEZEコホートのシミュレーション研究では、クライオバルーンの残業日数がRFの70.7%に対して25.7%であることが示されており、スタッフの効率化と予測可能なラボスケジューリングに貢献しています。隔離時間投与による均一な病変形成により、術者間のばらつきが縮小し、クロスクレデンシャリングが促進され、複数施設を持つ医療システムへの採用が有利になっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AFアブレーションに対するPFA代替リスク | -4.8% | 北米、西欧 | 短期(2年以内) |
| 安全性事象(食道損傷、横隔神経麻痺) | -1.7% | 米国およびEUの監視強化を伴うグローバル | 中期(2〜4年) |
| FDAのリアルワールドエビデンス義務 | -1.2% | CEマーク申請者への波及効果を伴う米国 | 中期(2〜4年) |
| ガイドラインにもかかわらず外科的アブレーションの活用不足 | -0.9% | 世界中の地域心臓外科センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AFアブレーションに対するPFA代替リスク
2025年1月のNEJM SINGLE SHOT CHAMPION試験では、PFAの再発率が37.1%であったのに対しクライオは50.7%であり、デバイスコストが23%高いにもかかわらず、病院がPFAコンソールの購入を急速に進める要因となりました[3]。米国の医師調査では、2026年のAFアブレーションにおけるPFA普及率が68%に向けて上昇しており、クライオベンダーがシェアを守るための窓口が狭まっています。欧州でも同様の傾向が見られ、CEマーク取得済みのPFAカテーテルが17,000件以上のリアルワールド症例でゼロ食道損傷を示しており、クライオとの医療法的対比が鮮明になっています。
安全性事象(食道損傷、横隔神経麻痺)および使用説明書の更新
クライオの横隔神経麻痺(PNP)発生率は約2%であり、そのほぼ半数が12ヶ月を超えて持続するため、2024年のFDA使用説明書改訂では凍結時間が240秒から180秒に短縮され、継続的な横隔膜刺激が義務付けられました。心房食道瘻のリスクはRFよりも依然として大幅に低いものの、PFAのゼロ損傷の実績が後壁病変の選好を変えつつあります。米国およびEUの規制当局はいずれも、クラスIIIクライオカテーテルに対して市販後臨床フォローアップを義務付けており、発売タイムラインが延長し、エビデンス生成コストが増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
N₂Oクライオバルーンが件数を維持しながら超低温VTが牽引力を獲得2026年、亜酸化窒素クライオバルーンシステムは心臓クライオアブレーションデバイス市場シェアの55.30%を占め、Medtronicの10年来のコンソールベースシステムが再現性の高いシングルショット肺静脈隔離を可能にすることで支えられています。クライオバルーン技術における心臓クライオアブレーションデバイス市場は、外来手術センターが発作性心房細動ワークフロー向けにコンソールを導入するにつれて着実に成長すると見込まれています。−196℃で動作する心室頻拍向け超低温クライオは、最速の17.95%CAGRを記録すると予測されており、未対応の構造的心疾患患者層に向けた新たな収益源を開拓しています。
コンソールメーカーは、パルスフィールドアブレーションによる侵食を防ぐため、ソフトウェアの段階的な改良と統合マッピングを重ねています。中国の液体窒素バルーンは、病院の「グリーン手術室」委員会に響くサステナビリティブランディングをもたらしています。焦点型クライオカテーテルは上室性頻拍に対してニッチな有用性を維持していますが、その控えめな使用量と高周波アブレーションの接触力の進歩が上昇余地を制限しています。外科的クライオはガイドラインで推奨されているものの普及が進んでおらず、手術室のワークフロー慣性とクロスクランプのペナルティが障壁となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品別:
カテーテル/バルーンが収益を牽引し、コンソールが外来手術センターの整備に追随カテーテルおよびバルーンは2026年収益の62.18%を占め、手技の成長が消耗品の需要を直接押し上げることから、17.86%のCAGRでコンソールを上回るペースで成長し続けるでしょう。POLARx FITのような拡張型バルーンはデバイス交換を削減し、経済的・人間工学的な価値を付加しています。外来手術センターへの移行に伴いコンソール販売に紐づく心臓クライオアブレーションデバイス市場規模も連動して拡大しますが、設備投資予算はマルチエネルギープラットフォームを巡る不確実性に対して依然として敏感です。補助シースおよびマッピングカテーテルは単一の償還コードにバンドルされるケースが増えており、単体価格を圧縮する一方でベンダーロックインを強固にています。
使い捨てスカベンジングホース、圧力ライン、および滅菌スリーブは予測可能ながら低マージンの収益を生み出しており、亜酸化窒素排気に対する環境面の精査がアクセサリーの追加再設計を促す可能性があります。クライオデータフィードを外部3次元マッピングシステムと連携させた統合プラットフォームは、電気生理学者の認知的負荷を軽減し、将来の製品ロードマップを形成する可能性が高いです。
適応症別:
発作性AFが件数を支え、VTが成長の起爆剤発作性心房細動は2026年の売上高の53.18%を占め、一次治療承認に支えられて手技量の基盤であり続けています。最小限にリモデリングされた心房におけるシングルショットの持続的な成果が、高いラボスループットを維持しています。超低温の深達度を活用した心室頻拍アブレーションは、臨床データの成熟に伴い17.81%のCAGRを記録すると予測されており、償還コードが確保されれば2020年代末までに心室頻拍向け心臓クライオアブレーションデバイス市場規模が持続性心房細動セグメントに近づく可能性があります。持続性心房細動の使用事例は、後壁における大きな病変セットと安全性の優位性を背景に、パルスフィールドアブレーションとのより激しい競合に直面しています。
上室性頻拍および房室結節リエントリー性頻拍はニッチな領域にとどまり、小径の焦点型プローブで対応されています。これらは低複雑性であり確立された高周波アブレーション治療が存在しますが、クライオによる拡大は可能であり、クライオの低い房室ブロックリスクが重視される小児および若年成人集団において安定した反復可能な使用量を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
新たなCMS経済の下で外来手術センターチャネルが加速三次病院は依然として2026年支出の57.18%を生み出しており、包括的な電気生理学エコシステム、ハイブリッド手術室、および多職種連携の心室頻拍プログラムを活用しています。それでも、外来手術センターは2026年の規則が支払いを均等化しシングルショットの効率的なワークフローを評価することから、17.88%のCAGRで最も急速に成長する見込みです。カナダおよび西欧の支払者パイロットが日帰りモデルを制度化すれば、外来手術センターに帰属する心臓クライオアブレーションデバイス市場シェアは2032年までに3分の1に達する可能性があります。
地域病院は単純な発作性心房細動症例において引き続き使用量の担い手ですが、複雑な心室頻拍やマッピング集約型の持続性心房細動に対応するスタッフの深みが不足しています。購買行動はそれに応じて二極化しており、外来手術センターは単一エネルギーのクライオコンソールを採用することが多い一方、学術センターはより広範な病変ポートフォリオに対応するためクライオ、高周波アブレーション、およびパルスフィールドアブレーションを統合したマルチエネルギースタックを志向しています。
地域分析
北米心臓クライオアブレーションデバイス市場
北米は2026年収益の46.17%をもたらし、CMSの外来患者向け裁定とMedtronicの定着したコンソール群に支えられています。米国のラボは、予測可能なクライオのタイミングが半日ブロックに適合することに助けられ、外来手術センターへの転換を急速に進めています。カナの普及は州ごとの予算格差によって制約されており、オンタリオ州およびケベック州の専門センターは勢いを見せているものの、全国的な均一性は欠如しています。メキシコは民間支払者の優位性と限られた電気生理学インフラにより遅れをとっています。
欧州心臓クライオアブレーションデバイス市場
欧州は17.76%のCAGRで最も成長の速い地域である。POLARx FITへのCEマークによる早期アクセスと、ドイツおよび英国からの費用対効果データの支持により、PFAが参入する中でもクライオは競争力を維持している。ドイツのワークフローモデリングは具体的な人員配置効率を実証しており、英国の国民保健サービス(NHS)はデバイスコストの高さと再アブレーション率の低さを比較検討している。南欧市場は地域心臓ネットワークプログラムを背景に拡大しているが、償還制度の不均一性がそのペースを抑制している。
アジア太平洋心臓クライオアブレーションデバイス市場
アジア太平洋地域は複合的市場環境を呈している。日本は、発作性および持続性AF適応症の両方についてPMDA承認を取得しており、バルーンの段階的改良に向けたグローバルローンチパッドとして機能している。中国の新たに承認された液体窒素システムは価格面および環境認証面での競争をもたらし、第2層都市へのアクセスを拡大している。オーストラリアおよび韓国は三次病院における安定した需要を示しているが、ASCインフラはまだ初期段階にある。インドおよび東南アジアの大部分は自費診療モデルにより制約されており、普及は都市部の紹介センターに限定されている。
競争環境
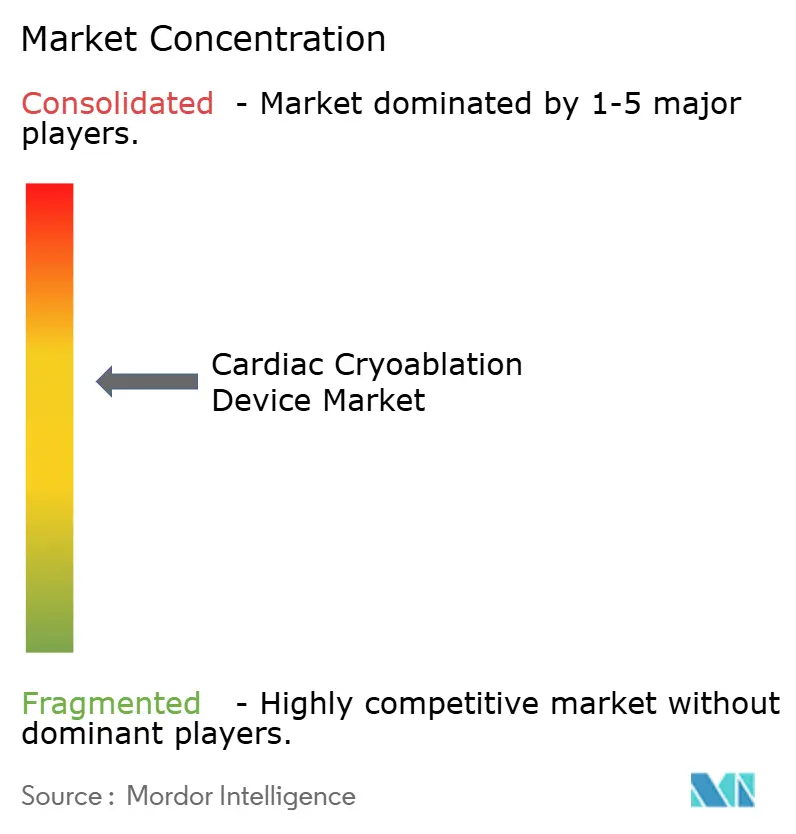
競争環境は中程度に集中しています。Medtronicは最大のインストールベースを維持していますが、Boston ScientificのPOLARx FITがカテーテル交換なしに解剖学的適合の課題を解決することでシェアを侵食しています。AtriCureは外科的クライオで優位を占めていますが、パルスフィールドアブレーションがカテーテル症例を奪うにつれて低侵襲心臓アブレーションの収益が落ち込んだと報告しています。Johnson & Johnsonの世界的なアブレーション優位性は、Varipulseトライアルの一時停止によって和らげられており、クライオに短期的な防御の窓を提供しています中国勢は液体窒素冷媒とコスト優位性を通じて環境配慮型の価値提案を切り開いており、Adagio MedicalはFDA画期的デバイス指定の勢いを背景に超低温心室頻拍治療を先駆けています。
戦略的には、既存企業はパルスフィールドアブレーションの侵食を鈍らせるためにマッピングとアブレーションを統合コンソールにバンドルしています。PhilipsとAbbottはクライオコンソールとシームレスに連携するマッピングシステムを提供し、エコシステムの粘着性を高めています。市販後エビデンスおよびサステナビリティ評価に関する規制強化は、深い法令遵守インフラを持つ多角化プレーヤーに有利に働く可能性があります。2032年に向けた成功は、外来手術センターにおける発作性心房細動の使用量を守り、心室頻拍の拡大を収益化し、パルスフィールドアブレーションが不可逆的な優位性を確立する前にマルチエネルギーアーキテクチャ内にクライオを統合できるかどうかにかかっています。
心臓クライオアブレーションデバイス産業リーダー
-
Medtronic Plc
-
Boston Scientific Corporation
-
AtriCure, Inc.
-
Abbott Laboratories
-
Koninklijke Philips N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
心臓クライオアブレーションデバイス市場
- Abbott Laboratories
- Adagio Medical
- APT Medical
- AtriCure
- Biosense Webster
- Boston Scientific
- Cryofocus Medtech
- Hejeya (Beijing) Medical Device
- Japan Lifeline
- Koninklijke Philips
- Medtronic
- MicroPort EP
- Shanghai Antec Medical Technology
Recent Industry Developments in 心臓クライオアブレーションデバイス市場
- 2026年1月:AbbottはTactiFlex DuoアブレーションカテーテルのCEマーク承認を取得し、欧州の臨床医に治療困難な不整脈患者の正常な心拍を回復させるための新たなツールを提供しました。
- 2026年1月:MedtronicはSphere-360パルスフィールドアブレーションカテーテルのCEマークを取得し、長年のクライオ療法の経験と、迅速かつ組織選択的な心臓手術に好まれる新興の非熱エネルギー源を融合させる同社の計画を強調しました。
- 2025年4月:Adagio MedicalはvCLASクライオアブレーションシステムに対して米国FDAのブレークスルーデバイス指定を取得しました。これは生命を脅かす心室頻拍を引き起こす短絡を迅速に凍結して無効化するよう設計された療法です。
グローバル心臓クライオアブレーションデバイス市場レポートの範囲
レポートの範囲によると、心臓クライオアブレーションデバイスとは、心臓リズム障害、最も一般的には心房細動(AFib)を治療するために使用される専門的な医療器具であり、不規則な電気信号を生成する心臓組織を無効化するために極度の冷気を供給します。熱を使用する従来の高周波アブレーションとは異なり、これらのデバイスは冷媒(通常は亜酸化窒素)を使用して標的組織を摂氏−30度から−80度という低温まで凍結します。
心臓クライオアブレーションデバイス市場は、技術、製品、適応症、エンドユーザー、地域別にセグメント化されています。技術別では、市場はクライオバルーンアブレーション(N2Oベース)、焦点型クライオアブレーションカテーテル、外科的クライオアブレーション(プローブ/クランプ;N2O/アルゴン)、VT向け超低温クライオ(新興)にセグメント化されています。エンドユーザーの産業別では、市場はクライオアブレーションカテーテル/バルーン、クライオコンソール/ジェネレーター、ステアラブルシース/イントロデューサー、内腔円形マッピングカテーテル、補助的な使い捨て品にセグメント化されています。適応症別では、市場は発作性心房細動、持続性心房細動、上室性頻拍/房室結節リエントリー性頻拍、心室頻拍にセグメント化されています。エンドユーザー別では、市場は三次/学術病院および電気生理学ラボ、地域病院、外来手術センターにセグメント化されています。
地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されます。
セグメンテーション概要
| クライオバルーンアブレーション(N2Oベース) |
| 焦点型クライオアブレーションカテーテル |
| 外科的クライオアブレーション(プローブ/クランプ;N2O/アルゴン) |
| VT向け超低温クライオ(新興) |
| クライオアブレーションカテーテル/バルーン |
| クライオコンソール/ジェネレーター |
| ステアラブルシース/イントロデューサー |
| 内腔円形マッピングカテーテル(クライオワークフロー) |
| 補助的な使い捨て品 |
| 発作性心房細動(肺静脈隔離) |
| 持続性心房細動(肺静脈隔離中心) |
| 上室性頻拍/房室結節リエントリー性頻拍(焦点型クライオ) |
| 心室頻拍(超低温クライオ) |
| 三次/学術病院および電気生理学ラボ |
| 地域病院 |
| 外来手術センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 技術別 | クライオバルーンアブレーション(N2Oベース) | |
| 焦点型クライオアブレーションカテーテル | ||
| 外科的クライオアブレーション(プローブ/クランプ;N2O/アルゴン) | ||
| VT向け超低温クライオ(新興) | ||
| 製品別 | クライオアブレーションカテーテル/バルーン | |
| クライオコンソール/ジェネレーター | ||
| ステアラブルシース/イントロデューサー | ||
| 内腔円形マッピングカテーテル(クライオワークフロー) | ||
| 補助的な使い捨て品 | ||
| 適応症別 | 発作性心房細動(肺静脈隔離) | |
| 持続性心房細動(肺静脈隔離中心) | ||
| 上室性頻拍/房室結節リエントリー性頻拍(焦点型クライオ) | ||
| 心室頻拍(超低温クライオ) | ||
| エンドユーザー別 | 三次/学術病院および電気生理学ラボ | |
| 地域病院 | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2026年における心臓クライオアブレーションデバイス市場の規模はいくらですか?
心臓クライオアブレーションデバイス市場規模は、2026年に18億米ドル、2027年に21.1億米ドルと予測され、2027年から2032年にかけて17.30%のCAGRで成長し、2032年までに46.9億米ドルに達する見込みです。
最も多くの収益をもたらす製品タイプはどれですか?
カテーテルおよびバルーンは2026年売上高の62.18%を生み出しており、すべての手技が新たな使い捨て品を消費することから、引き続き主要な収益ドライバーであり続けています。
パルスフィールドアブレーションは心房細動においてクライオを置き換えますか?
PFAの普及率は2026年の米国AF アブレーションの68%に達すると予想されていますが、クライオは多くの外来手術センターでコストとコンソール利用可能性の優位性を保持しており、発作性症例でのシェアを維持しています。
心室頻拍手術の急増を促進するものは何ですか?
8〜10 mmの経壁病変を形成する超低温システムが厚い心室瘢痕組織に対応し、VT特有の収益において予測CAGR 17.81%をもたらしています。